


Сегментация мирового рынка приводных систем по типу привода (автоматический и ручной), типу транспортного средства (легковые и коммерческие автомобили), типу (заднеприводные, полноприводные и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка систем привода и темпы роста
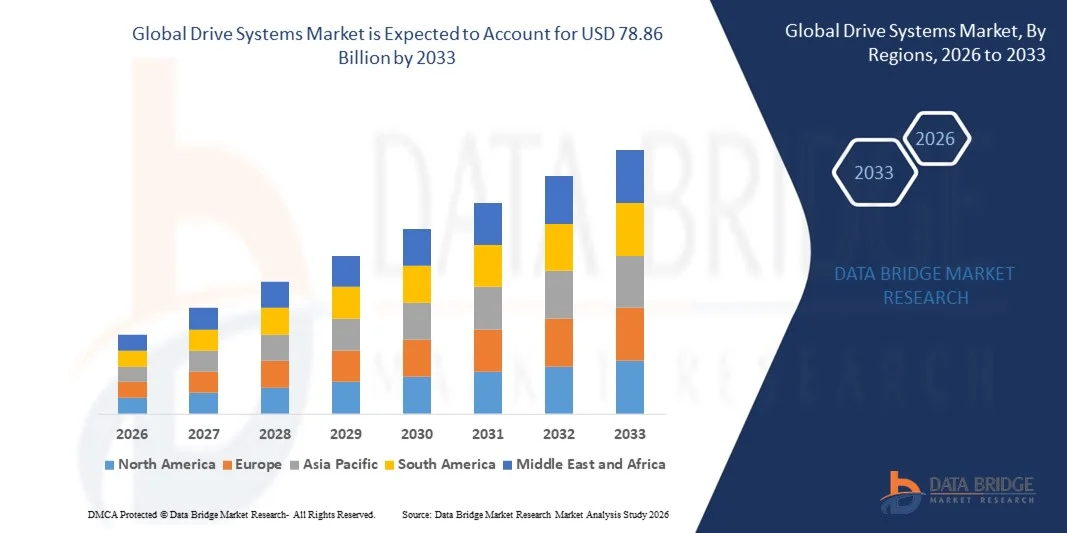
- Согласно анализу Data Bridge Market Research, размер мирового рынка приводных систем был оценен как46,76 млрд долларов США в 2025 годуОжидается, что он достигнет$78,86 млрд к 2033 году, вCAGR 6,75%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых автомобильных технологий и инноваций в приводных системах, что приводит к повышению производительности транспортных средств, топливной эффективности и безопасности как пассажирских, так и коммерческих транспортных средств.
- Кроме того, растущие потребительские предпочтения транспортных средств, предлагающих улучшенную управляемость, тягу и комфорт вождения, создают передовые системы привода, включая автоматические и AWD-решения, в качестве предпочтительного выбора для современной мобильности. Эти сходящиеся факторы ускоряют внедрение сложных систем привода, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 46,76 млрд.
- Ожидаемая рыночная стоимость (2033):$78,86 млрд.
- Прогноз CAGR (2026–2033):6.75%
Анализ рынка приводных систем
- системы управления, которые управляютпередачамощность от двигателя до колес, становятся все более важными компонентами как в пассажирских, так и в коммерческих транспортных средствах из-за их влияния на производительность, экономию топлива и опыт вождения
- Растущий спрос на приводные системы в первую очередь подпитывается ростом продаж автомобилей, технологическими достижениями, такими как CVT, двойное сцепление и интегрированные модули электропривода, а также растущим предпочтением транспортных средств, предлагающих повышенную безопасность, контроль и эффективность работы.
- Северная Америка доминирует на рынке приводных систем с долей вБолее 40% в 2025 году, благодаря присутствию ведущих автопроизводителей, активному внедрению передовых автомобильных технологий и увеличению потребительских предпочтений в отношении высокопроизводительных транспортных средств.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке приводных систем в течение прогнозируемого периода из-за растущей урбанизации, растущего владения транспортными средствами и растущего внедрения передовых технологий привода в таких странах, как Китай, Япония и Индия.
- Сегмент легковых автомобилей доминировал на рынке с долей рынка 68,5% в 2025 году, благодаря высокому внедрению современных транспортных средств, оснащенных передовыми технологиями привода. Потребители все чаще отдают приоритет комфорту, безопасности и производительности, что приводит к интеграции сложных систем привода в легковых автомобилях.
Сегментация рынка отчетных и приводных систем
|
Атрибуты |
Системы приводов Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке систем привода
Растущая интеграция энергоэффективных и интеллектуальных технологий привода
- Ключевой тенденцией на рынке приводных систем является растущая интеграция энергоэффективных двигателей, приводов с переменной частотой (VFD) и технологий интеллектуального привода в промышленных, автомобильных и роботизированных приложениях. Эта интеграция повышает операционную эффективность, снижает потребление энергии и позволяет точно контролировать оборудование в различных секторах.
- Например, Siemens и ABB предлагают передовые VFD и интеллектуальные приводные решения, которые широко используются на производственных предприятиях и в системах автоматизации для оптимизации производительности двигателя и снижения энергопотребления. Эти технологии обеспечивают адаптивный контроль, возможности предиктивного обслуживания и бесшовную интеграцию с промышленными платформами IoT.
- Автомобильная промышленность все чаще внедряет системы электропривода в гибридных и электрических транспортных средствах, где такие приложения, как тяговые двигатели и рекуперативное торможение, требуют высокоэффективных и компактных решений привода. Это ускоряет переход к устойчивой мобильности и транспортным решениям с низким уровнем выбросов.
- Промышленная автоматизация использует интеллектуальные приводы для точного управления движением в роботизированных руках, конвейерных системах и упаковочном оборудовании. Системы привода, оснащенные функциями мониторинга и адаптивного управления в режиме реального времени, повышают производительность, сокращают время простоя и поддерживают масштабируемые решения автоматизации
- Энергетический сектор внедряет передовые технологии привода в системах возобновляемых источников энергии, включая ветряные турбины и солнечные трекеры, где эффективное управление крутящим моментом и контроль скорости имеют решающее значение для максимизации выходной мощности. Эта тенденция усиливает внедрение интеллектуальных решений для привода, которые повышают надежность и выход энергии.
- На рынке наблюдается растущий спрос на интеграцию дисков с облачной аналитикой, прогнозным обслуживанием на основе ИИ и цифровыми технологиями-близнецами. Это позиционирование систем привода как основных факторов трансформации Индустрии 4.0 и инициатив в области интеллектуального производства.
Динамика рынка Drive Systems
водитель
Растущий спрос на промышленную автоматизацию и робототехнику
- Растущая потребность в автоматизированных производственных процессах и роботизированных системахпроизводствоЛогистика и обработка материалов стимулируют спрос на сложные системы привода, способные к точной и надежной производительности. Эти системы обеспечивают более быстрые производственные циклы, снижение затрат на рабочую силу и повышение операционной эффективности.
- Например, Rockwell Automation предоставляет интегрированные приводные решения для робототехники и конвейерных систем, которые помогают производителям достигать более высокой пропускной способности и улучшенной точности. Их интеллектуальные накопители облегчают прогнозное обслуживание, снижают потребление энергии и поддерживают масштабируемое развертывание автоматизации.
- Расширение электронной коммерции и складских операций ускоряет внедрение автоматизированных управляемых транспортных средств (AGV) и роботизированных систем обработки материалов, которые полагаются на высокопроизводительные приводы для плавной работы и точного управления движением.
- Промышленные секторы все чаще внедряют совместных роботов, которые требуют компактных, энергоэффективных систем привода для безопасной работы вместе с людьми. Эта растущая тенденция автоматизации усиливает спрос на универсальные технологии привода.
- Непрерывная модернизация производственных мощностей для повышения производительности, поддержания конкурентоспособности и снижения эксплуатационных расходов еще больше способствует росту рынка. Передовые приводные системы становятся незаменимыми компонентами этих промышленных обновлений.
Сдержанность/вызов
Высокие первоначальные затраты на инвестиции и обслуживание
- Рынок приводных систем сталкивается с проблемами из-за высоких капитальных затрат, необходимых для приобретения и установки передовых двигателей, VFD и интеллектуальных решений для приводов. Эти затраты могут быть непосильными для малых и средних предприятий и могут замедлить внедрение в чувствительных к цене отраслях.
- Например, высокопроизводительные приводные системы Mitsubishi Electric требуют значительных первоначальных инвестиций, что может ограничить внедрение среди небольших производителей, ищущих экономически эффективные решения для автоматизации.техническое обслуживаниеТребования к калибровке и специализированной подготовке дополнительно увеличивают эксплуатационные расходы
- Сложность интеграции приводов с существующим промышленным оборудованием и ИТ-системами требует квалифицированного персонала и специализированных услуг, что увеличивает текущие расходы и зависимость от ресурсов.
- Высокопроизводительные накопители часто требуют периодических обновлений программного обеспечения, замены компонентов и профилактического обслуживания для обеспечения оптимальной эффективности и надежности. Эти повторяющиеся расходы представляют собой значительный барьер для широкого развертывания.
- Рынок продолжает сталкиваться с проблемами в балансе технологической сложности с доступностью, поскольку компании должны оптимизировать инвестиции при достижении целей производительности и энергоэффективности. Эти ограничения в совокупности влияют на темпы принятия и рост рынка.
Объем рынка систем привода
Рынок сегментирован на основе эксплуатации, типа транспортного средства и типа.
- Операция
На основе работы рынок приводных систем сегментирован на автоматический и ручной. Автоматический сегмент доминировал на рынке с самой большой долей рынка в 2025 году, что было обусловлено увеличением потребительских предпочтений в отношении удобства, комфорта и снижения усталости от вождения. Автоматические системы привода широко используются в пассажирских транспортных средствах из-за их простоты использования в условиях перегруженного городского движения. Кроме того, технологические достижения в области автоматических трансмиссий, таких как бесступенчатые трансмиссии (CVT) и системы с двойным сцеплением, улучшили топливную экономичность и ходовые качества, еще больше укрепив свои позиции на рынке.
Ожидается, что в сегменте ручного обслуживания будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствует спрос в развивающихся странах, где экономическая эффективность и более низкие требования к техническому обслуживанию остаются ключевыми соображениями. Системы ручного привода часто предпочтительнее в коммерческих транспортных средствах из-за их прочности и надежности в тяжелых условиях эксплуатации. Производители автомобилей продолжают внедрять инновации в конструкции механической коробки передач для повышения эффективности и долговечности, что делает их все более привлекательными для чувствительных к цене рынков.
- Тип транспортного средства
Исходя из типа транспортного средства, рынок приводных систем сегментирован на пассажирские и коммерческие транспортные средства. Сегмент легковых автомобилей доминировал на рынке с наибольшей долей 68,5% в 2025 году, благодаря высокому внедрению современных автомобилей, оснащенных передовыми технологиями привода. Потребители все чаще отдают приоритет комфорту, безопасности и производительности, что приводит к интеграции сложных систем привода в легковых автомобилях. Расширение городских транспортных решений и растущее владение автомобилями среднего класса в таких регионах, как Северная Америка и Европа, еще больше усиливают доминирование пассажирских транспортных средств.
Ожидается, что в сегменте коммерческих автомобилей будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено ростом инвестиций в логистику, транспортировку грузов и модернизацию парка. Например, Volvo Trucks интегрирует передовые системы привода для повышения эффективности использования топлива и обработки полезной нагрузки. Растущий спрос на прочные и эффективные приводные системы в коммерческих транспортных средствах обеспечивает повышение операционной эффективности и снижение общей стоимости владения, особенно на развивающихся рынках с расширением инфраструктурных сетей.
- По типу
Исходя из типа, рынок приводных систем сегментирован на задний привод (RWD), полный привод (AWD) и другие. Сегмент RWD доминировал на рынке в 2025 году, чему способствовало его преимущество в производительности в приложениях с высоким крутящим моментом и широкое использование в автомобилях премиум-класса и производительности. Автолюбители и операторы коммерческих автомобилей часто предпочитают системы RWD для их баланса, обработки и стабильности во время операций с большой нагрузкой. Совместимость RWD с различными силовыми агрегатами и его прочная механическая конструкция способствуют устойчивым рыночным предпочтениям.
В сегменте AWD прогнозируется самый быстрый рост с 2026 по 2033 год, чему способствует растущий потребительский спрос на улучшенную тягу, стабильность и безопасность в неблагоприятных условиях вождения. Например, Subaru демонстрирует значительный рост продаж автомобилей AWD из-за их превосходных характеристик в условиях снега и бездорожья. Системы AWD все чаще интегрируются в пассажирские внедорожники и кроссоверы, что отражает глобальный сдвиг в сторону вездеходной мобильности и улучшения управления транспортными средствами, особенно в регионах, испытывающих сложные погодные и дорожные условия.
Региональный анализ рынка приводных систем
- Северная Америка доминировала на рынке приводных систем с самой большой долей выручки более 40% в 2025 году, что обусловлено присутствием ведущих автопроизводителей, сильным внедрением передовых технологий транспортных средств и растущим предпочтением потребителей высокопроизводительных транспортных средств.
- Потребители в регионе высоко ценят повышенную топливную экономичность, комфорт вождения и превосходную тягу, предлагаемую современными системами привода, такими как AWD и автоматические коробки передач.
- Это широкое внедрение также поддерживается высокими располагаемыми доходами, технологической осведомленностью и спросом на транспортные средства, оптимизированные для безопасности и удобства, устанавливая передовые системы привода в качестве предпочтительного выбора среди пассажирских и коммерческих транспортных средств.
Обзор рынка Drive Systems в США
Американский рынок приводных систем занял самую большую долю выручки в 2025 году в Северной Америке, чему способствовал высокий спрос на автоматические и AWD-системы в пассажирских и коммерческих транспортных средствах. Потребители все чаще отдают приоритет улучшенной обработке, топливной эффективности и функциям безопасности в транспортных средствах. Растущая тенденция подключенных и автономных транспортных средств, наряду с инвестициями в технологии привода, повышающие производительность, еще больше стимулирует рост рынка. Кроме того, интеграция интеллектуальных систем передачи и технологий управления тягой в значительной степени способствует внедрению передовых систем привода по всей стране.
Европейский рынок систем привода Insight
Согласно прогнозам, европейский рынок систем приводов будет расширяться со значительным CAGR в течение прогнозируемого периода, в основном за счет строгих правил выбросов и растущего внимания к производительности и безопасности транспортных средств. Растущее внедрение автоматических и AWD систем в пассажирских и легких коммерческих транспортных средствах способствует росту рынка. Европейские потребители также стремятся к комфорту, эффективности и технологической сложности этих систем привода. Регион стал свидетелем значительного внедрения в Германии, Франции и Италии, с передовыми технологиями привода, встроенными как в новые транспортные средства, так и в модернизированные решения.
Великобритания Drive Systems Market Insight
Ожидается, что рынок приводных систем в Великобритании в течение прогнозируемого периода будет расти на примечательном уровне CAGR, что обусловлено растущей тенденцией транспортных средств, ориентированных на производительность, и растущим предпочтением более безопасных, экономичных приводных систем. Кроме того, урбанизация и пробки на дорогах способствуют внедрению автоматических и AWD-решений для облегчения вождения и улучшения управления транспортным средством. Ожидается, что сильная автомобильная инфраструктура Великобритании и склонность потребителей к технологически продвинутым транспортным средствам будут поддерживать рост рынка.
Германия Drive Systems Market Insight
Ожидается, что в течение прогнозируемого периода рынок приводных систем Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности об эффективности использования топлива, безопасности транспортных средств и технологических инновациях. Хорошо зарекомендовавшая себя автомобильная промышленность Германии в сочетании с высокими потребительскими стандартами эффективности транспортных средств способствует внедрению автоматических и AWD систем в пассажирских и коммерческих транспортных средствах. Интеграция передовых приводных систем с электрическими и гибридными силовыми агрегатами также становится все более распространенной, отражая местные предпочтения в отношении устойчивых и высокопроизводительных мобильных решений.
Азиатско-Тихоокеанский рынок систем приводов
Рынок систем приводов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено растущей урбанизацией, растущим владением транспортными средствами и растущим внедрением передовых технологий привода в таких странах, как Китай, Япония и Индия. Развивающийся средний класс региона, правительственные стимулы для экономичных и безопасных транспортных средств и быстрый рост автомобильного производства стимулируют спрос. Кроме того, поскольку APAC становится центром автомобильных инноваций и производства компонентов, доступность и доступность транспортных средств, оснащенных передовыми системами привода, расширяются до более широкой потребительской базы.
Японский рынок систем привода Insight
Японский рынок приводных систем набирает обороты благодаря высокотехнологичному внедрению, урбанизации и акценту на безопасность и эффективность транспортных средств. Японские потребители ценят автомобили с передовыми автоматическими и AWD системами для удобства, надежности и превосходной тяги в различных условиях вождения. Интеграция систем привода с гибридными и электрическими транспортными средствами, наряду с акцентом на снижение усталости водителя, способствует росту. Кроме того, стареющее население Японии, как ожидается, увеличит спрос на удобные и безопасные технологии вождения как в пассажирских, так и в коммерческих транспортных средствах.
Китай Drive Systems Market Insight
Рынок систем приводов в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением владения транспортными средствами среднего класса и сильным внедрением автоматических систем и систем AWD. Китай является одним из крупнейших автомобильных рынков в мире, с растущим предпочтением потребителей для повышения производительности, безопасности и комфорта. Правительственные инициативы по поддержке электромобилей и умной мобильности в сочетании с местными производственными возможностями являются ключевыми факторами, способствующими внедрению передовых систем привода в пассажирском и коммерческом сегментах.
Доля рынка Drive Systems
Индустрия систем привода в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Aker Solutions (Норвегия)
- Schlumberger Limited (США)
- NOV Inc. (США)
- AXON Pressure Products, Inc. (США)
- Triten Corporation (США)
- ESTec Oilfield Inc. (США)
- Nabors Industries Ltd (США)
- Jereh Group (Китай)
- Bournedrill Pty Ltd (Австралия)
- Command Drilling Technologies Ltd (Канада)
- Petro Rigs, Inc. (США)
- SKF (Швеция)
Последние разработки на мировом рынке приводных систем
- В ноябре 2025 года Magna International Inc. открыла новый завод по производству систем электропривода в Уху, Китай, отметив важный шаг в локализации производства силовых агрегатов для удовлетворения растущего спроса на крупнейшем в мире рынке автомобилей с новой энергией. Это расширение расширяет возможности Magna по поставке масштабируемых высокопроизводительных модулей eDrive для аккумуляторных электромобилей, сокращая время на логистику и снижая давление на затраты для OEM-производителей, одновременно укрепляя свою конкурентную опору в электрифицированной мобильности в Азии.
- В октябре 2025 года BorgWarner Inc. заключила несколько контрактов на поставку передовых технологий AWD, включая крутящий момент по требованию и систему Cross Wheel Drive поколения VI, для будущих моделей пикапов и внедорожников. Это соглашение позволяет BorgWarner играть центральную роль в повышении тяги, эффективности и внедорожной производительности, поддерживая внутренний и глобальный рост Chery, одновременно способствуя более широкому внедрению сложных систем привода в основных моделях.
- В январе 2025 года Stellantis взяла на себя полный контроль над своим совместным предприятием с Punch Powertrain, которое производит блоки eDCT (электрифицированная трансмиссия с двойным сцеплением), укрепив свои собственные возможности гибридной трансмиссии. Путем интернализации проектирования и производства этих трансмиссий Stellantis стремится ускорить развертывание гибридных и подключаемых гибридных приводных систем в своем портфеле транспортных средств, повышая эффективность и производительность выбросов при одновременном снижении зависимости от внешних партнеров.
- В феврале 2025 года Magna International Inc. расширила свое долгосрочное инновационное партнерство с Mercedes-Benz, оснастив новую электрическую внедорожную модель автопроизводителя системой электропривода eDS Duo. Это сотрудничество подчеркивает, что передовые технологии электропривода теперь играют центральную роль в производительности автомобилей премиум-класса и внедорожных возможностях, сигнализируя о сдвиге ожиданий рынка в сторону более универсальных и эффективных двигательных систем.
- В июле 2025 года ZF Friedrichshafen AG продемонстрировала свои новейшие технологии шасси и проволоки, включая системы рулевого управления и тормозного управления, запланированные к производству с 2026 года, а также контракты от крупных автопроизводителей на эти цифровые системы управления приводом. Эти разработки отражают более широкую отраслевую тенденцию к замене механических связей электронными архитектурами управления, которые улучшают динамику автомобиля, уменьшают вес и обеспечивают новые уровни автоматизации и настройки в системах привода.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











