



Сегментация мирового рынка взаимодействия в здравоохранении по типу (программные решения, услуги и другие), типу программного обеспечения (интегрированное и автономное), типу модели (централизованное, гибридное и децентрализованное), уровню взаимодействия (базовая совместимость, структурная совместимость и семантическая совместимость), развертыванию (облачное и локальное), применению (диагностика, лечение и другие), конечным пользователям (поставщики медицинских услуг, плательщики медицинских услуг, аптеки и другие) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка функциональной совместимости здравоохранения и темпы роста
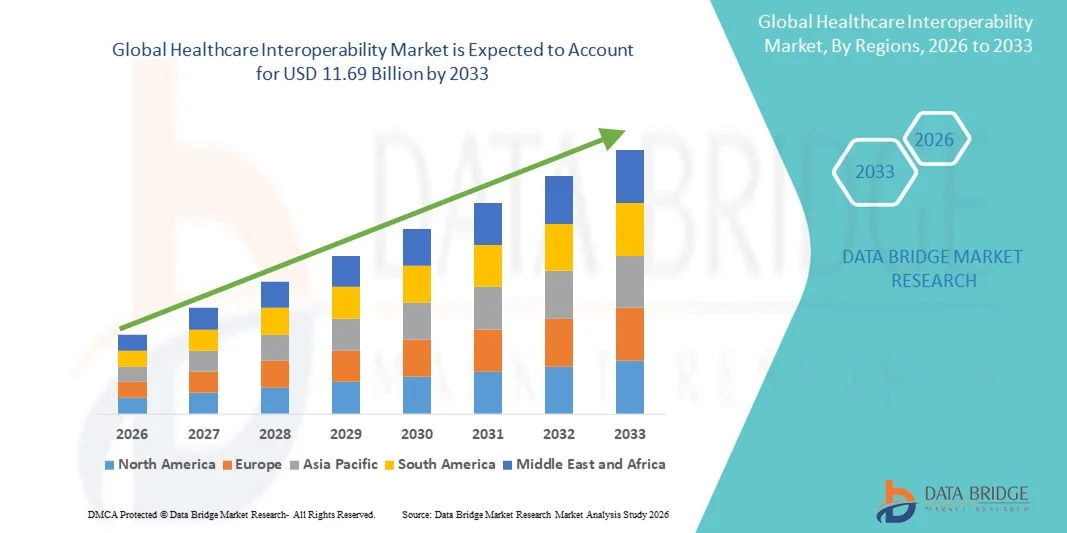
- Согласно анализу Data Bridge Market Research, глобальный объем рынка функциональной совместимости в здравоохранении был оценен как4,47 млрд долларов в 2025 годуОжидается, что он достигнет11,69 млрд долларов к 2033 году, вCAGR 12,75%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим принятиемЭлектронные медицинские записи(EHR), цифровые платформы здравоохранения и подключенные системы здравоохранения, что приводит к улучшению обмена данными и операционной эффективности среди поставщиков медицинских услуг.
- Кроме того, растущий спрос на бесшовный, безопасный и в режиме реального времени обмен информацией между больницами, клиниками и пациентами позиционирует решения по совместимости в качестве важнейшего компонента современной инфраструктуры здравоохранения. Эти сходящиеся факторы ускоряют принятие решений по совместимости здравоохранения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):4,4 миллиарда долларов
- Ожидаемая рыночная стоимость (2033):11,69 млрд долларов
- Прогноз CAGR (2026–2033): 12.75%
Каковы основные выводы рынка функциональной совместимости здравоохранения
- Взаимодействие в здравоохранении, обеспечивающее беспрепятственный электронный обмен информацией о здоровье пациентов между системами и поставщиками, становится критически важным компонентом современной медицинской помощи из-за его потенциала для улучшения координации ухода, результатов лечения пациентов и операционной эффективности как в клинических, так и в административных условиях.
- Растущий спрос на решения для взаимодействия в области здравоохранения в первую очередь подпитывается широким распространением электронных медицинских записей (EHR), растущим акцентом на ценностном уходе и растущей потребностью в доступе в режиме реального времени к точным данным о пациентах в больницах, клиниках и других учреждениях по уходу.
- Северная Америка доминировала на рынке интероперабельности здравоохранения с самой большой долей доходов в 39,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых поставщиков решений, при этом США стали свидетелями значительного роста инициатив по интероперабельности, особенно в интегрированных сетях доставки и больничных системах, поддерживаемых государственными правилами и инновациями в обмене данными на основе ИИ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке функциональной совместимости здравоохранения в течение прогнозируемого периода из-за растущей цифровизации систем здравоохранения, правительственных инициатив по национальному обмену информацией о здравоохранении и растущих инвестиций в связанные технологии здравоохранения.
- Сегмент программных решений доминировал на рынке функциональной совместимости здравоохранения с долей рынка 42,7% в 2025 году, что обусловлено растущей потребностью в интегрированных и автономных платформах, которые облегчают безопасный, стандартизированный и в режиме реального времени обмен данными пациентов в экосистемах здравоохранения.
Область охвата и сегментация рынка функциональной совместимости здравоохранения
|
Атрибуты |
Взаимодействие здравоохранения Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке функциональной совместимости здравоохранения
Продвижение через ИИ-ориентированный обмен данными
- Значительной и ускоряющейся тенденцией на мировом рынке функциональной совместимости здравоохранения является интеграция систем здравоохранения.искусственный интеллект(AI) с платформами обмена информацией о здоровье, улучшение анализа данных, прогностические идеи и принятие клинических решений в режиме реального времени
- Например, облачные решения для взаимодействия, такие как InterSystems IRIS for Health, используют ИИ для сбора и анализа данных пациентов в нескольких системах, помогая поставщикам обнаруживать закономерности и оптимизировать рабочие процессы по уходу.
- Интеграция ИИ позволяет такие функции, как прогнозирование оценки риска для пациентов, автоматические оповещения об аномальных результатах лабораторных исследований и выявление пробелов в уходе, повышение клинической эффективности и результатов лечения пациентов.
- Бесшовное соединение совместимых платформ с EHR, лабораторными системами и устройствами мониторинга пациентов облегчает централизованное управление данными здравоохранения, позволяя клиницистам получать доступ к полной информации о пациентах из единого интерфейса.
- Эта тенденция к более интеллектуальным, с поддержкой ИИ и взаимосвязанным системам здравоохранения коренным образом меняет ожидания в отношении принятия клинических решений, побуждая такие компании, как Oracle Health, разрабатывать платформы взаимодействия на основе ИИ с прогнозной аналитикой и автоматическими оповещениями об уходе.
- Спрос на решения для повышения функциональной совместимости с ИИ быстро растет в больницах, клиниках и интегрированных сетях доставки, поскольку поставщики все чаще отдают приоритет эффективности, точности и скоординированному уходу за пациентами.
- Растущее внимание к взаимодействию с пациентами стимулирует решения по совместимости, которые обеспечивают безопасный доступ пациентов к их медицинским записям, расписанию назначений и интеграции телездравоохранения, повышая ориентированный на пациента уход.
- Расширение межинституционального и трансграничного обмена данными о здоровье становится тенденцией, поддерживая медицинские исследования, клинические испытания и международную координацию медицинской помощи.
Динамика рынка совместимости здравоохранения
водитель
Растущая потребность в цифровом усыновлении и регулировании
- Растущее внедрение цифровых платформ здравоохранения в сочетании с правительственными мандатами по обмену информацией о здоровье является важным фактором повышения спроса на решения для взаимодействия здравоохранения.
- Например, в марте 2025 года Epic Systems объявила о расширении возможностей взаимодействия в соответствии с федеральными правилами блокировки информации в США, что позволит беспрепятственно обмениваться данными пациентов между несколькими поставщиками.
- По мере того, как поставщики медицинских услуг сосредотачиваются на улучшении координации ухода и результатов лечения пациентов, решения по совместимости обеспечивают доступ в режиме реального времени к точным записям пациентов, уменьшая дублирование тестов и медицинских ошибок.
- Кроме того, растущее внедрение ценностных моделей ухода и инициатив по управлению здоровьем населения делает совместимые системы необходимыми для отслеживания производительности и отчетности.
- Интеграция EHR, облачных платформ здравоохранения ителемедицинаРешения облегчают унифицированное управление данными, стимулируя внедрение функциональной совместимости здравоохранения в крупных больничных сетях и небольших клиниках.
- Расширение сотрудничества между поставщиками медицинских услуг, плательщиками и поставщиками технологий подпитывает спрос на совместимые платформы, которые упрощают обмен данными и аналитику в экосистеме здравоохранения.
- Рост инвестиций в ИТ-инфраструктуру здравоохранения в странах с развивающейся экономикой создает новые возможности для развертывания решений по совместимости, ускоряя внедрение на недопроникших рынках.
Сдержанность/вызов
Проблемы безопасности данных и высокие затраты на внедрение
- Проблемы, связанные с конфиденциальностью данных пациентов,кибербезопасностиУязвимости и соблюдение правил, таких как HIPAA, создают значительные проблемы для роста рынка.
- Например, громкие утечки данных в здравоохранении заставили некоторых поставщиков сомневаться в принятии облачных решений для взаимодействия, опасаясь несанкционированного доступа или атак вымогателей.
- Решение этих проблем безопасности с помощью расширенного шифрования, безопасных протоколов аутентификации и регулярных системных аудитов имеет решающее значение для укрепления доверия между организациями здравоохранения.
- Кроме того, высокая начальная стоимость внедрения комплексных платформ взаимодействия, включая программное обеспечение, оборудование и обучение, может препятствовать внедрению, особенно в небольших клиниках или регионах с ограниченными ресурсами.
- В то время как облачные решения постепенно снижают первоначальные затраты, передовые функции, такие как аналитика ИИ и панели мониторинга здоровья населения в режиме реального времени, часто стоят дороже, ограничивая доступность для некоторых поставщиков медицинских услуг.
- Преодоление этих проблем с помощью надежных мер безопасности, образования поставщиков и экономически эффективных решений будет иметь решающее значение для устойчивого роста рынка совместимости здравоохранения.
- Сопротивление изменениям со стороны медицинского персонала и сложность интеграции устаревших систем с новыми платформами взаимодействия могут замедлить внедрение и потребовать обширной подготовки и поддержки.
- Вариабельность региональных правил, стандартов и требований соответствия может создавать проблемы для внедрения глобальных решений по совместимости, ограничивая масштабируемость и трансграничное внедрение.
Как сегментируется рынок функциональной совместимости здравоохранения
Рынок сегментирован на основе типа, типа программного обеспечения, типа модели, уровня совместимости, развертывания, приложения и конечных пользователей.
- По типу
Исходя из типа, рынок функциональной совместимости здравоохранения сегментирован на программные решения, услуги и другие. Сегмент программных решений доминировал на рынке с самой большой долей выручки в 42,7% в 2025 году, что обусловлено растущим спросом на интегрированные и автономные платформы, которые облегчают безопасный, стандартизированный и обмен данными пациентов в режиме реального времени в экосистемах здравоохранения. Провайдеры отдают приоритет программным решениям за их способность легко подключать EHR, лабораторные системы и устройства мониторинга пациентов, что улучшает клинические рабочие процессы. Рынок видит сильный рост в этом сегменте из-за правительственных правил и инициатив, способствующих внедрению электронных медицинских записей и стандартов совместимости. Кроме того, программные решения позволяют масштабируемую интеграцию в больничных сетях и небольших клиниках, что делает их очень универсальными и критически важными для современной инфраструктуры здравоохранения. Компании, предлагающие облачное программное обеспечение с поддержкой ИИ, еще больше способствуют внедрению этого сегмента. Программные решения также поддерживают функции аналитики, отчетности и поддержки принятия решений, что делает их незаменимыми для ценностного ухода и управления здоровьем населения.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на консалтинговые услуги, услуги по внедрению, обучению и техническому обслуживанию. Организации здравоохранения, особенно мелкие поставщики, полагаются на профессиональные услуги для эффективного развертывания сложных систем взаимодействия и обеспечения соблюдения нормативных требований. Управляемые услуги и техническая поддержка повышают производительность, безопасность и скорость внедрения совместимых платформ. Растущие инвестиции в ИТ-аутсорсинг для взаимодействия в здравоохранении также способствуют расширению этого сегмента услуг. Растущая сложность ИТ-экосистем здравоохранения и необходимость постоянной оптимизации системы также стимулируют спрос на поставщиков услуг. Кроме того, услуги облегчают настройку, интеграцию и постоянное обновление, что делает их необходимыми для устойчивой производительности взаимодействия.
- Тип программного обеспечения
На основе типа программного обеспечения рынок сегментирован на интегрированное и автономное программное обеспечение. Интегрированный сегмент программного обеспечения доминировал на рынке в 2025 году благодаря своей способности обеспечить беспрепятственный доступ к данным пациентов в нескольких системах и настройках ухода. Интегрированные платформы позволяют поставщикам медицинских услуг консолидировать информацию из EHR, лабораторных систем и устройств визуализации в единый интерфейс, улучшая координацию ухода и уменьшая избыточность. Растущий акцент на ценностных моделях ухода и управлении здоровьем населения стимулирует внедрение интегрированного программного обеспечения, поскольку оно поддерживает аналитику и отчетность на протяжении всего жизненного цикла пациента. Интеграция с системами телездравоохранения, аналитики ИИ и поддержки клинических решений еще больше укрепляет этот сегмент. Поставщики предпочитают комплексные решения для крупномасштабных сетей и больничных систем, которые требуют стандартизированных, совместимых рабочих процессов. Интегрированные платформы также упрощают соблюдение государственных стандартов обмена данными и снижают операционную сложность.
Ожидается, что сегмент автономного программного обеспечения продемонстрирует самый быстрый рост в течение прогнозируемого периода из-за его гибкости и меньшей сложности реализации. Отдельные решения позволяют небольшим больницам, клиникам и специализированным поставщикам внедрять платформы взаимодействия без капитального ремонта существующих систем. Сегмент выигрывает от спроса на экономичные модульные решения, которые могут быть быстро развернуты для достижения соответствия стандартам совместимости. Рост внедрения автономных облачных платформ и аналитических инструментов с поддержкой ИИ способствует быстрому росту этого сегмента. Кроме того, автономное программное обеспечение предлагает более легкую настройку и может ориентироваться на конкретные ведомственные потребности, такие как интеграция в лаборатории или аптеку. Организации здравоохранения в развивающихся регионах также предпочитают автономные решения из-за более низких первоначальных затрат и более простого обслуживания.
- Тип модели
По типу модели рынок сегментируется на централизованные, гибридные и децентрализованные модели. Централизованная модель доминировала на рынке в 2025 году благодаря структурированному подходу к агрегированию данных пациентов из нескольких источников в единый репозиторий, что позволяет обеспечить безопасный доступ и анализ в сетях здравоохранения. Централизованные модели уменьшают дублирование данных, повышают точность записи пациентов и упрощают соблюдение нормативных рамок. Крупные больницы и интегрированные сети доставки предпочитают централизованные решения для взаимодействия на уровне предприятия и стандартизированных рабочих процессов. Централизованные системы также облегчают отчетность, управление здоровьем населения и аналитику, основанную на ИИ. Сегмент пользуется государственными стимулами, способствующими единому обмену медицинской информацией. Централизованные модели остаются предпочтительным выбором для крупномасштабных сетей здравоохранения из-за их операционной эффективности и возможностей безопасности данных.
Ожидается, что гибридная модель будет иметь самые высокие темпы роста в течение прогнозируемого периода, что обусловлено растущей потребностью в гибких платформах взаимодействия, которые сочетают централизованное управление с локализованным хранением данных. Гибридные модели набирают популярность в больницах и межинституциональных коллаборациях, предлагая как масштабируемость, так и безопасность. Поставщики, использующие гибридные решения, могут поддерживать контроль над конфиденциальными данными, используя возможности облачной аналитики и удаленного доступа. Гибридные модели также поддерживают поэтапное внедрение, позволяя организациям здравоохранения интегрировать новые системы без нарушения существующих рабочих процессов. Поддерживаемые правительством инициативы, способствующие обмену медицинской информацией, способствуют их принятию. Гибридные модели особенно привлекательны для регионов со строгими правилами конфиденциальности данных.
- Уровень совместимости
На основе уровня интероперабельности рынок сегментирован на фундаментальную интероперабельность, структурную интероперабельность и семантическую интероперабельность. Сегмент структурной совместимости доминировал на рынке в 2025 году благодаря своей способности стандартизировать формат и организацию данных для последовательного и удобного обмена между EHR и другими системами. Структурная совместимость гарантирует, что информация о пациенте может быть точно передана, отображена и интерпретирована на нескольких платформах, улучшая принятие клинических решений и уменьшая ошибки. Он широко используется в больницах и крупных медицинских сетях для поддержки координации и отчетности. Структурная совместимость также облегчает интеграцию с платформами поддержки клинических решений и аналитики. Сегмент выигрывает от правительственных инициатив, требующих стандартизированного обмена данными о здравоохранении. Больницы и системы здравоохранения отдают приоритет структурной совместимости для оптимизации рабочих процессов и повышения безопасности пациентов.
Ожидается, что в сегменте семантической совместимости будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено растущей потребностью в том, чтобы машины и поставщики могли интерпретировать и использовать обменные данные. Семантическая совместимость позволяет осуществлять расширенную аналитику, поддержку решений на основе ИИ и персонализированный уход, переводя клиническую информацию в практические идеи. Его внедрение ускоряется из-за растущего внимания к точной медицине, прогнозной аналитике и инициативам в области здравоохранения населения. Семантическая совместимость обеспечивает последовательное понимание сложных медицинских концепций в разных системах. Провайдеры, реализующие семантические взаимодействия, могут улучшить координацию ухода и клинические результаты. Его рост поддерживается международными стандартами и новыми медицинскими платформами ИИ.
- путем развертывания
На основе развертывания рынок подразделяется на облачный и локальный. Сегмент облачного развертывания доминировал на рынке в 2025 году благодаря своей масштабируемости, более низким первоначальным инвестициям и простоте интеграции с несколькими системами здравоохранения. Облачные решения позволяют в режиме реального времени получать доступ к данным о пациентах в больницах, клиниках и удаленных учреждениях, поддерживая аналитику ИИ, интеграцию телемедицины и аварийное восстановление. Развертывание облачных вычислений способствует быстрому соблюдению стандартов совместимости и безопасному обмену данными. Сегмент также выигрывает от растущей тенденции аутсорсинга управления ИТ-инфраструктурой больничными сетями. Облачные платформы снижают затраты на техническое обслуживание и упрощают обновление системы. Масштабируемость и многосайтовый доступ являются ключевыми преимуществами внедрения облачных решений.
Ожидается, что в сегменте локального развертывания будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные опасениями по поводу конфиденциальности данных, соблюдения нормативных требований и контроля над конфиденциальной информацией о пациентах. Местные системы предпочитают больницы и специализированные клиники в регионах со строгими правилами предоставления медицинских данных, поскольку они позволяют осуществлять локальное управление инфраструктурой и политиками безопасности данных. На локальных платформах обеспечивается полный контроль за хранением данных, резервным копированием и управлением доступом. Сегмент поддерживается организациями, которым требуется автономный доступ к записям пациентов в отдаленных или слабо связанных областях. Бытовые системы часто объединяются с гибридными для большей гибкости. Рост инвестиций в кибербезопасность и ИТ-инфраструктуру ускоряет внедрение на местах.
- С помощью приложения
На основе применения рынок сегментирован на диагностику, лечение и другие. Сегмент диагностики доминировал на рынке в 2025 году из-за критической потребности в точной информации о пациентах в режиме реального времени для принятия диагностических решений. Взаимодействующие системы позволяют клиницистам эффективно получать доступ к лабораторным результатам, визуализации и историческим данным о здоровье, уменьшая диагностические ошибки и задержки. Интеграция с диагностическими инструментами ИИ и системами поддержки принятия решений улучшает клинические результаты. Сегмент выигрывает от растущего спроса на телемедицину и интеграцию дистанционного мониторинга. Больницы и клиники отдают приоритет взаимодействию в диагностике для повышения эффективности и удовлетворенности пациентов. Усыновление также обусловлено инициативами по уходу на основе ценностей, требующими своевременной и точной диагностической информации.
Ожидается, что в сегменте лечения будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные принятием прецизионной медицины, персонализированными планами лечения и координацией ухода между несколькими поставщиками. Взаимодействующие платформы позволяют беспрепятственно обмениваться данными о лечении со специалистами, аптеками и группами по уходу, улучшая результаты лечения пациентов и поддерживая инициативы по уходу на основе ценностей. Интеграция телемедицины и дистанционного мониторинга также способствует росту спроса на терапевтические приложения. Аналитические и прогнозные инструменты с поддержкой ИИ еще больше ускоряют внедрение в рабочие процессы лечения. Сегмент выигрывает от растущих моделей ухода, ориентированных на пациента, и программ лечения хронических заболеваний. Больницы и клиники все чаще используют платформы взаимодействия для улучшения планирования лечения и последующего ухода.
- Конечными пользователями
На основе конечных пользователей рынок сегментирован на поставщиков медицинских услуг, плательщиков медицинских услуг, аптеки и другие. Сегмент поставщиков медицинских услуг доминировал на рынке в 2025 году из-за высокой зависимости от совместимых систем для больничных сетей, клиник и специализированных центров ухода. Поставщики используют решения по совместимости для консолидации информации о пациентах, улучшения клинических рабочих процессов и обеспечения соблюдения правил здравоохранения. Сегмент выигрывает от растущего внедрения EHR, телемедицины и ценностных моделей ухода. Интегрированные платформы обеспечивают бесперебойную связь между отделами и внешними специалистами. Крупные сети здравоохранения отдают приоритет внедрению провайдеров для оптимизации операционной эффективности. Сегмент также поддерживает инициативы по управлению здоровьем населения и прогнозной аналитике.
Ожидается, что в сегменте плательщиков медицинских услуг будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, чему способствует растущий спрос на эффективную обработку претензий, управление здравоохранением населения и прогнозную аналитику. Плательщики используют платформы функциональной совместимости для получения информации из клинических и административных данных, снижения затрат и улучшения результатов страхователей. Интеграция с сетями поставщиков и EHR повышает операционную эффективность. Сегмент также поддерживается правительственными стимулами, способствующими обмену медицинской информацией. Плательщики все чаще используют взаимодействующие данные для выявления и управления мошенничеством. Растущее внимание к результатам лечения пациентов и экономически эффективному уходу способствует внедрению передовых решений для взаимодействия.
В каком регионе находится наибольшая доля рынка функциональной совместимости здравоохранения
- Северная Америка доминировала на рынке функциональной совместимости здравоохранения с самой большой долей дохода в 39,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых поставщиков решений.
- Провайдеры в регионе отдают приоритет беспрепятственному доступу к данным пациентов в режиме реального времени, что позволяет улучшить координацию ухода, уменьшить дублирование тестов и улучшить принятие клинических решений в больницах, клиниках и специализированных центрах.
- Это широкое внедрение также поддерживается передовой инфраструктурой здравоохранения, высокими инвестициями в информационные технологии в области здравоохранения и сильным присутствием ключевых поставщиков решений для взаимодействия, что делает регион лидером в развертывании интегрированных платформ данных здравоохранения с поддержкой ИИ.
Обзор рынка функциональной совместимости здравоохранения США
Рынок совместимости здравоохранения США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовало быстрое внедрение электронных медицинских записей, цифровых платформ здравоохранения и решений телемедицины. Поставщики все чаще отдают приоритет беспрепятственному обмену данными для улучшения координации ухода, сокращения дублирования тестов и улучшения принятия клинических решений. Растущая тенденция ценностных моделей ухода и правительственных мандатов для обмена медицинской информацией способствует дальнейшему росту рынка. Кроме того, интеграция с аналитическими и прогнозными инструментами, основанными на ИИ, вносит значительный вклад в расширение решений для взаимодействия. Сильная ИТ-инфраструктура здравоохранения и высокие инвестиции частных и государственных заинтересованных сторон продолжают способствовать внедрению в больницах и клиниках.
Европейское исследование рынка функциональной совместимости здравоохранения
По прогнозам, европейский рынок совместимости здравоохранения будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря строгим правилам обмена данными, таким как GDPR, и растущей потребности в эффективной координации ухода за пациентами. Усиление цифровизации в больницах и клиниках в сочетании с правительственными инициативами, способствующими национальному обмену информацией о здоровье, способствует принятию. Европейские поставщики медицинских услуг также привлекаются к операционной эффективности, уменьшению ошибок и аналитике в режиме реального времени, предлагаемой совместимыми платформами. В регионе наблюдается рост государственных и частных медицинских учреждений, а решения по совместимости внедряются как в новых, так и в существующих ИТ-инфраструктурах здравоохранения.
Обзор рынка функциональной совместимости здравоохранения Великобритании
Ожидается, что в течение прогнозируемого периода рынок совместимости здравоохранения в Великобритании будет расти с заметным CAGR, что обусловлено национальным акцентом на цифровое здравоохранение и повышение безопасности пациентов. Обеспокоенность по поводу медицинских ошибок, фрагментации данных и необходимости всеобъемлющих электронных медицинских карт побуждает поставщиков внедрять совместимые системы. Ожидается, что хорошо налаженная ИТ-инфраструктура здравоохранения в Великобритании в сочетании с сильной государственной поддержкой обмена медицинской информацией и телемедицинских услуг продолжит стимулировать рост рынка. Интеграция аналитики искусственного интеллекта, порталов взаимодействия с пациентами и инструментов поддержки клинических решений еще больше усиливает внедрение.
Немецкое исследование рынка функциональной совместимости здравоохранения
Ожидается, что рынок функциональной совместимости здравоохранения Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему способствуют растущие инициативы в области цифрового здравоохранения, строгие стандарты соответствия и спрос на эффективную координацию ухода за пациентами. Передовая инфраструктура здравоохранения Германии, акцент на инновациях и фокус на безопасных решениях, соответствующих конфиденциальности, способствуют внедрению совместимых платформ в больницах и специализированных клиниках. Интеграция с национальными сетями здравоохранения, EHR и телемедицинскими решениями становится все более распространенной, поддерживая принятие клинических решений в режиме реального времени. Местные поставщики отдают приоритет решениям по совместимости, которые соответствуют нормативным требованиям и стандартам безопасности пациентов.
Азиатско-Тихоокеанский рынок функциональной совместимости здравоохранения
Азиатско-тихоокеанский рынок совместимости в здравоохранении будет расти на самом быстром CAGR 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом цифровизации, правительственными инициативами по национальному обмену информацией о здравоохранении и растущим внедрением телемедицинских решений в таких странах, как Китай, Япония и Индия. Растущее внимание региона к повышению качества ухода и операционной эффективности способствует внедрению платформ взаимодействия. Кроме того, новые инвестиции в ИТ-инфраструктуру здравоохранения и аналитику с поддержкой ИИ облегчают доступ к данным в режиме реального времени в больницах и клиниках. Расширение рынка медицинских услуг APAC и повышение осведомленности пациентов о цифровых инструментах здравоохранения еще больше способствуют росту.
Японский рынок функциональной совместимости здравоохранения
Рынок функциональной совместимости здравоохранения Японии набирает обороты благодаря технологически развитой системе здравоохранения страны, старению населения и спросу на беспрепятственный доступ к данным. Поставщики все чаще принимают совместимые решения для улучшения ухода за пациентами, интеграции EHR и подключения к системам дистанционного мониторинга. Интеграция платформ взаимодействия с ИИ и аналитическими инструментами способствует росту. Акцент Японии на профилактической помощи и скоординированных медицинских сетях способствует внедрению в больницах, клиниках и специализированных центрах по уходу. Кроме того, нормативная поддержка и правительственные стимулы для инициатив в области цифрового здравоохранения способствуют расширению рынка.
Индийский рынок совместимости здравоохранения Insight
Индийский рынок совместимости здравоохранения составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой цифровизацией, расширением больничных сетей и растущим внедрением EHR и телемедицинских платформ. Индия становится ключевым рынком для решений по взаимодействию, движимым правительственными инициативами по национальному обмену данными о здоровье и интеллектуальным системам здравоохранения. Провайдеры используют платформы взаимодействия для улучшения координации ухода, уменьшения ошибок и обеспечения доступа к данным пациентов в режиме реального времени. Растущий средний класс, увеличение инвестиций в ИТ в области здравоохранения и повышение осведомленности о преимуществах цифрового здравоохранения являются ключевыми факторами, способствующими росту рынка в Индии. Доступные решения от отечественных и международных поставщиков также поддерживают внедрение в больницах, клиниках и сельских медицинских центрах.
Каковы основные компании на рынке совместимости здравоохранения
Индустрия совместимости здравоохранения в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Epic Systems Corporation (США)
- InterSystems Corporation (США)
- Oracle Health (США)
- Allscripts Healthcare Solutions (США)
- NextGen Healthcare, Inc. (США)
- Medical Information Technology, Inc. (США)
- Orion Health Group (Новая Зеландия)
- eClinicalWorks (США)
- IBM (США)
- Infor, Inc. (США)
- Koninklijke Philips N.V. (Нидерланды)
- Изменение здравоохранения (США)
- Redox, Inc. (США)
- Линиат (США)
- Rhapsody International, Inc. (США)
- iNTERFACEWARE Inc. (Канада)
- Optum (США)
- Катализатор здоровья (США)
- ViSolve, Inc. (США)
- GE Healthcare (США)
Каковы последние события на рынке функциональной совместимости здравоохранения
- В ноябре 2025 года InterSystems запустила HealthShare AI Assistant с генеративной функцией ИИ, построенной на ее платформе Unified Care Record, позволяющей клиницистам и администраторам запрашивать и обобщать сложные продольные данные пациентов с использованием подсказок на естественном языке, улучшая доступность и эффективность поиска данных о здоровье.
- В октябре 2025 года Epic Systems представила новые функции взаимодействия (включая MyChart Central для унифицированного доступа к записям), расширила свою экосистему разработчиков (Open.Epic) и представила API для предварительной авторизации и оповещений о безопасности персонала, упрощая обмен данными между учреждениями для поставщиков и пациентов.
- В октябре 2025 года InterSystems также объявила о стратегической интеграции своей платформы HealthShare с Google Cloud Healthcare API, позволяющей в режиме реального времени гармонизировать базы данных для аналитики с поддержкой ИИ, что направлено на решение фрагментированных данных здравоохранения и создание масштабируемой, безопасной и единой инфраструктуры данных.
- В сентябре 2025 года NextGen Healthcare в партнерстве с Kno2 (федерально назначенным QHIN) позволила более 100 000 провайдеров по специальностям подключиться в соответствии с национальной рамочной программой доверенного обмена и общим соглашением (TEFCA), значительно расширив охват национальной инфраструктуры обмена данными.
- В декабре 2024 года сети, использующие Epic в качестве своей системы EHR, подключили 625 больниц к TEFCA в течение года, что значительно улучшило взаимодействие между системами здравоохранения США, особенно помогая сельским и обслуживаемым больницам, ранее неспособным обмениваться электронной медицинской информацией.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











