



Сегментация мирового рынка инъекционных устройств для биологических препаратов по типу продукции (традиционные инъекционные устройства и другие), применению (аутоиммунные заболевания, гормональные расстройства, редкие заболевания, эстетическая медицина и другие клинические применения), конечному пользователю (больницы и клиники, домашний уход и другие), месту введения (кожа, сердечно-сосудистая/опорно-двигательная система, органы и центральная нервная система), удобству использования (многоразовые и одноразовые шприц-ручки) — отраслевые тенденции и прогноз до 2033 года.
Что такое глобальные инъекционные устройства для рынка биологических препаратов и темпы роста
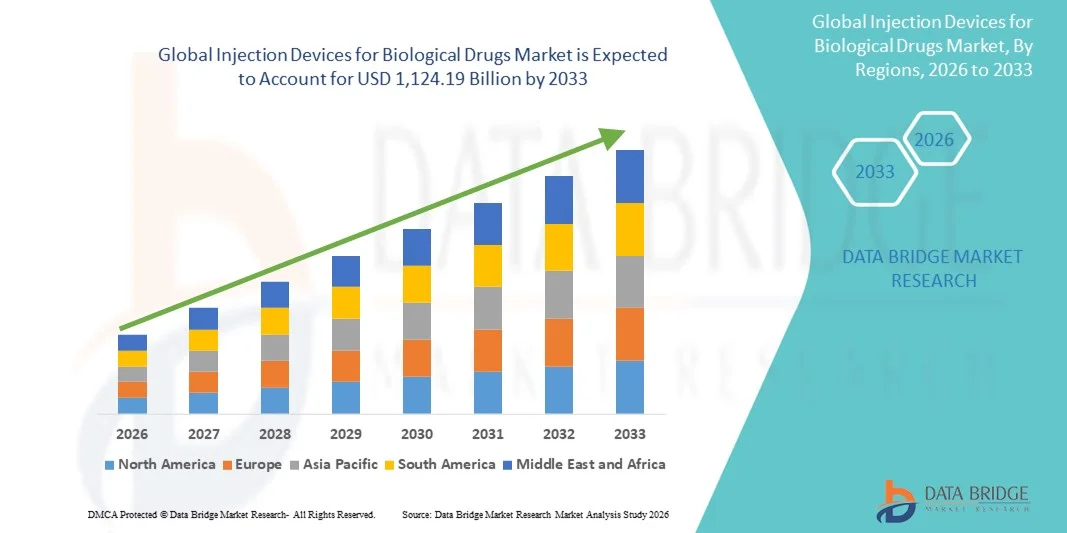
- Согласно анализу Data Bridge Market Research, глобальные инъекционные устройства для рынка биологических препаратов были оценены по стоимости.568,77 млрд долларов США в 2025 годуОжидается, что он достигнет$1 124,19 млрд. к 2033 году, вCAGR 8,89%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хронических заболеваний, которые зависят от биологических инъекций, интеграции интеллектуальных функций и растущего предпочтения пациентов к самоуправлению. Эти факторы способствуют цифровизации и инновациям как в жилых / домашних условиях, так и в клинических условиях.
- Кроме того, растущий спрос на безопасные, удобные и интегрированные инъекционные решения, включая системы без игл и интеллектуальные инжекторы, создает передовые инъекционные устройства в качестве предпочтительного механизма доставки биологических препаратов. Эти сходящиеся факторы ускоряют поглощение инъекционных устройств, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):568,77 млрд долларов
- Ожидаемая рыночная стоимость (2033):$1124,19 млрд.
- Прогноз CAGR (2026–2033):8.89%
Каковы основные выводы инъекционных устройств для рынка биологических препаратов
- Инъекционные устройства для биологических препаратов, включая обычные инъекционные устройства и другие передовые системы доставки, становятся все более важными компонентами современной медицинской помощи как в домашних условиях, так и в клинических условиях из-за их удобства, точности дозирования и способности поддерживать самоуправление сложными биологическими методами лечения.
- Растущий спрос на устройства для впрыска в основном подпитывается растущей распространенностью хронических заболеваний, таких как:аутоиммунные заболеваниягормональные нарушения и орфанные заболевания, а также растущее предпочтение пациентов безопасным, удобным и эффективным решениям для самоинъекций
- Северная Америка доминировала на рынке инъекционных устройств для биологических препаратов с самой большой долей дохода в 42,3% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов и сильным присутствием ключевых игроков отрасли, причем США испытывают существенное внедрение предварительно заполненных шприцев и перьевых инжекторов как в больницах, так и в учреждениях по уходу за домом, что обусловлено инновациями от известных компаний и стартапов, специализирующихся на безопасности и связанных технологиях инъекций.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке инъекционных устройств для биологических препаратов в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, роста распространенности хронических заболеваний и растущего внедрения биологических методов лечения в домашних условиях и клинических условиях.
- Одноразовые перьевые инжекторы доминировали на рынке инъекционных устройств для биологических препаратов с долей рынка 53,8% в 2025 году, что обусловлено их простотой использования, улучшенными функциями безопасности и пригодностью для самостоятельного применения в нескольких местах введения, включая кожу, кровеносную / скелетно-мышечную систему, органы и центральную нервную систему.
Сфера охвата и инъекционные устройства для сегментации рынка биологических препаратов
|
Атрибуты |
Инъекционные устройства для биологических лекарственных средств Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке инъекционных устройств для биологических препаратов
Цифровые и подключенные устройства для инъекций, повышающие приверженность пациентов
- Значительной и ускоряющейся тенденцией на мировом рынке инъекционных устройств является интеграция интеллектуальных подключенных инъекционных устройств с мобильными приложениями и облачными платформами, повышение приверженности пациентов, точности дозирования и мониторинга в режиме реального времени как в домашних условиях, так и в клинических условиях.
- Например, умныйавтоинжекторыдляревматоидный артритБесшовно подключайтесь к сопутствующим приложениям для отслеживания истории инъекций, отправки напоминаний и позволяйте поставщикам медицинских услуг удаленно контролировать соблюдение. Аналогичным образом, носимые инжекторы для гормональной терапии могут обеспечить автоматические журналы дозирования и оповещения о пропущенных дозах.
- Подключенные устройства для инъекций обеспечивают такие функции, как персонализированные графики дозирования, прогнозные предупреждения об ошибках инъекций и мониторинг необычных моделей инъекций. Например, некоторые предварительно заполненные инжекторы смарт-ручки уведомляют как пациентов, так и врачей, если доза пропущена или введена неправильно. Кроме того, интеграция мобильных приложений позволяет пациентам регистрировать побочные эффекты и отслеживать прогресс лечения с минимальным ручным вводом данных.
- Интеграция инъекционных устройств с цифровыми платформами облегчает централизованное управление пациентами, позволяя врачам и лицам, осуществляющим уход, удаленно контролировать нескольких пациентов, корректировать планы терапии и обеспечивать своевременное вмешательство через единый интерфейс.
- Эта тенденция к более интеллектуальным, интуитивно понятным и ориентированным на пациента инъекционным устройствам коренным образом меняет ожидания в отношении применения биологической терапии. Следовательно, такие компании, как Ypsomed и Enable Injections, разрабатывают подключенные устройства, которые включают автоматическое отслеживание дозы и совместимость со смартфонами.
- Спрос на подключенные и интеллектуальные устройства для инъекций быстро растет как в больницах, так и в домашних условиях, поскольку пациенты и поставщики медицинских услуг все чаще отдают приоритет удобству, соблюдению и безопасности лечения.
Каковы основные драйверы рынка инъекционных устройств для биологических препаратов
водитель
Растущий спрос из-за роста распространенности хронических заболеваний и усыновления на дому
- Растущая распространенность хронических заболеваний, таких как аутоиммунные расстройства, гормональные дефициты и редкие состояния, в сочетании с растущей тенденцией применения домашней терапии, является ключевым фактором повышенного спроса на инъекционные устройства.
- Например, в марте 2025 года Ypsomed запустила в Европе интеллектуальную платформу для инсулиновой ручки, предназначенную для улучшения приверженности и обеспечения удаленного мониторинга со стороны поставщиков медицинских услуг, что привело к более широкому внедрению самоуправляемых биологических препаратов.
- Поскольку пациенты и клиницисты ищут более безопасные, надежные и удобные методы доставки, устройства для инъекций предлагают расширенные функции, такие как предварительно заполненное дозирование, автоматические напоминания и механизмы уменьшения ошибок, обеспечивая убедительную альтернативу традиционным шприцам.
- Кроме того, растущая популярность самоинъекционных методов лечения и стремление к удаленному управлению здравоохранением делают подключенные и интеллектуальные инъекционные устройства неотъемлемыми компонентами администрирования биологической терапии.
- Простота использования, сокращение посещений больниц, улучшение соответствия пациентов и возможность удаленного мониторинга результатов терапии являются ключевыми факторами, способствующими внедрению инъекционных устройств как в больницах, так и в учреждениях по уходу на дому.
- Расширение партнерских отношений между производителями устройств и фармацевтическими компаниями для совместной разработки систем инъекций, специфичных для терапии, ускоряет внедрение и настройку продуктов.
- Правительственные инициативы, направленные на развитие здравоохранения на дому и самостоятельное лечение хронических заболеваний, поддерживают расширение рынка, особенно в регионах со стареющим населением.
Сдержанность/вызов
Сложность устройства, стоимость и регуляторные проблемы
- Проблемы, связанные со сложностью устройств, требованиями к обучению пациентов и соблюдением нормативных требований, создают значительные проблемы для более широкого проникновения на рынок, особенно в развивающихся регионах с ограниченной инфраструктурой здравоохранения.
- Например, громкие отзывы о неисправных автоинжекторах заставили некоторых пациентов колебаться в принятии передовых инъекционных устройств, несмотря на их преимущества в соблюдении и удобстве.
- Решение этих проблем с помощью надежного дизайна устройств, интуитивно понятных пользовательских интерфейсов и всестороннего обучения пациентов имеет решающее значение для укрепления доверия. Такие компании, как BD и SHL, уделяют особое внимание своим программам обучения и упрощенным протоколам инъекций, чтобы успокоить пользователей. Кроме того, относительно высокая стоимость современных устройств по сравнению с обычными шприцами может быть препятствием для принятия для чувствительных к цене пациентов или систем здравоохранения.
- Хотя затраты постепенно снижаются, предполагаемая премия за подключенные или интеллектуальные инъекционные устройства все еще может препятствовать широкому распространению, особенно в регионах, где пациенты самостоятельно финансируют биологическую терапию.
- Преодоление этих проблем путем согласования нормативных требований, повышения удобства использования и разработки экономически эффективных устройств будет иметь жизненно важное значение для устойчивого роста рынка.
- Сложность интеграции подключенных инъекционных устройств с больничными ИТ-системами и обеспечение соответствия требованиям кибербезопасности остается техническим барьером для некоторых поставщиков.
- Ограниченная осведомленность и обучение среди пациентов и поставщиков медицинских услуг о правильном использовании передовых инъекционных устройств может снизить приверженность и замедлить проникновение на рынок в определенных регионах.
Как сегментируются инъекционные устройства для рынка биологических препаратов
Рынок сегментирован на основе типа продукта, приложения, конечного пользователя, сайта администрирования и удобства использования.
- По типу продукта
На основе типа продукта рынок сегментирован на обычные устройства впрыска и другие. Сегмент обычных инжекторных устройств доминировал на рынке с самой большой долей выручки в 2025 году. Эти устройства включают предварительно заполненные шприцы, традиционные автоинжекторы и перьевые инжекторы, широко используемые в больницах и клиниках. Их доминирование обусловлено их давним принятием, надежностью и совместимостью с широким спектром биологических препаратов. Медицинские работники часто предпочитают обычные устройства для удобства использования, проверенного профиля безопасности и снижения нормативных барьеров. Сегмент также выигрывает от сильного знакомства с врачом, хорошо налаженных цепочек поставок и надежного доверия пациентов. Пациенты, использующие хронические методы лечения, такие как инсулин или аутоиммунные методы лечения, часто полагаются на обычные инъекционные устройства из-за их предсказуемой производительности и простоты обращения. Кроме того, обычные устройства являются экономически эффективными по сравнению с более новыми, подключенными решениями, поддерживающими внедрение на развивающихся рынках.
Ожидается, что в другом сегменте, который включает в себя носимые инжекторы, системы без игл и подключенные интеллектуальные устройства, будет наблюдаться самый быстрый рост с 2026 по 2033 год. Этот рост обусловлен растущим спросом на самоуправление, улучшенную приверженность и возможности удаленного мониторинга. Умные и носимые устройства позволяют пациентам вводить биопрепараты в домашних условиях с минимальной помощью, уменьшая посещения больниц и улучшая удобство. Эти устройства интегрируются с мобильными приложениями и облачными платформами для отслеживания доз, предоставления напоминаний и оповещения медицинских работников о пропущенных или неправильных инъекциях. Растущее предпочтение пациентов подключенным медицинским решениям и технологическим инновациям со стороны ключевых игроков продвигает этот сегмент. Регулятивные одобрения новых систем доставки и повышение осведомленности о лечении, ориентированном на пациента, также способствуют быстрому внедрению.
- С помощью приложения
На основе применения рынок сегментирован на аутоиммунные заболевания, гормональные нарушения, орфанные заболевания, эстетическое лечение и другие клинические применения. Сегмент аутоиммунных заболеваний доминировал на рынке в 2025 году из-за высокой распространенности таких состояний, как ревматоидный артрит, псориаз и рассеянный склероз. Биологические препараты все чаще назначают при этих хронических заболеваниях, и пациентам требуются регулярные, точные инъекции, часто в домашних условиях. Медицинские работники предпочитают надежные устройства, такие как предварительно заполненные шприцы и перьевые инжекторы, чтобы обеспечить точность дозирования и уменьшить осложнения. Сегмент получает выгоду от программ повышения осведомленности и покрытия расходов на биологические препараты в развитых странах. Достижения в инъекционных устройствах, предназначенных для удобства пациентов, таких как эргономичные ручки, еще больше укрепили внедрение. Кроме того, продолжающийся рост аутоиммунных расстройств во всем мире обеспечивает устойчивый спрос на надежные устройства для инъекций.
Ожидается, что сегмент эстетического лечения будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на косметические биологические препараты, такие как ботулинические токсины и кожные наполнители. Самоуправление и минимально контролируемые инъекции набирают обороты в клиниках и учреждениях по уходу на дому. Пациенты все чаще используют простые в использовании перьевые инжекторы и предварительно заполненные устройства для безопасного проведения эстетических процедур. Технологические инновации, такие как компактные устройства и системы точного дозирования, поддерживают быстрое внедрение. Рост располагаемых доходов и повышение осведомленности о косметических процедурах способствуют росту. Участники рынка вкладывают средства в программы обучения пациентов для содействия безопасному самоуправлению и расширения базы пользователей.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы и клиники, настройки домашнего ухода и другие. Сегмент больниц и клиник доминировал на рынке с наибольшей долей выручки в 2025 году из-за высокой пропускной способности пациентов и необходимости контролируемого введения биологических препаратов. Больницы часто предпочитают обычные устройства из-за знакомства с персоналом, надежного дозирования и доказанной безопасности. Программы лечения хронических заболеваний в клиниках также поддерживают повторное использование предварительно заполненных шприцев и перьевых инжекторов. Сегмент выигрывает от массовых закупок, надежных распределительных сетей и клинического надзора за соблюдением режима лечения. Больницы и клиники также лидируют в администрировании сложных методов лечения, которые требуют профессионального надзора. Кроме того, установленные рекомендации врачей для обычных устройств усиливают доминирование на рынке.
Ожидается, что в сегменте настроек домашнего ухода будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствуют предпочтения пациентов в отношении самоинъекции и удобства. Технологические инновации, включая интеллектуальные перьевые инжекторы и носимые устройства, поддерживают удаленный мониторинг и отслеживание соблюдения. Растущая распространенность хронических заболеваний и децентрализация медицинского обслуживания ускоряют домашнее использование. Пациенты все чаще ищут удобные устройства с минимальными требованиями к обучению, чтобы избежать посещения больницы. Поддержка политики возмещения и программы обучения пациентов также способствуют росту. Растущая интеграция подключенных устройств с платформами телемедицины способствует дальнейшему внедрению в домашних условиях.
- Сайт Администрации
На основе сайта введения рынок сегментирован на кожу, кровеносную/мышечно-скелетную систему, органы и центральную нервную систему. Сегмент введения кожи доминировал на рынке в 2025 году, поскольку подкожные инъекции обычно используются для биологических препаратов, таких как инсулин, моноклональные антитела и вакцины. Подкожные роды облегчают самоуправление, улучшая приверженность пациента. Сегмент выигрывает от безопасности, минимальной инвазивности и снижения осложнений по сравнению с внутримышечными или внутривенными путями. Предварительно заполненные шприцы, перьевые инжекторы и автоинжекторы широко используются для введения кожи, обеспечивая последовательное дозирование. Пациенты предпочитают подкожные устройства для ухода на дому из-за комфорта и простоты обращения. Медицинские работники рекомендуют этот путь для хронических заболеваний, чтобы упростить лечение.
Ожидается, что сегмент кровеносной / скелетно-мышечной системы будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на внутривенные биопрепараты для аутоиммунных расстройств и заместительную терапию ферментами. Больницы и специализированные клиники все чаще используют устройства, которые облегчают целевую доставку в суставы или системное кровообращение. Носимые инжекторы и усовершенствованные IV-совместимые устройства поддерживают прецизионное дозирование и уменьшенные ошибки администрирования. Инновации в малоинвазивных инъекционных системах также способствуют внедрению. Растущая распространенность заболеваний опорно-двигательного аппарата и поддерживающие программы возмещения расходов способствуют расширению рынка топлива. Участники рынка сосредоточены на устройствах, которые повышают удобство, безопасность и эффективность этого маршрута.
- По удобству
На основе удобства использования рынок сегментирован на многоразовые перьевые инжекторы и одноразовые перьевые инжекторы. Сегмент одноразовых форсунок доминировал на рынке с наибольшим доходом в 53,8% в 2025 году из-за простоты использования, безопасности и пригодности для самостоятельного управления. Одноразовые устройства снижают риск заражения, требуют минимальной подготовки и совместимы с несколькими биологическими методами лечения. Высокое принятие в домашних условиях и клинических условиях стимулирует рост. Пациенты ценят удобство и надежность одноразового использования, в то время как медицинские работники ценят инфекционный контроль. Предварительно заполненные одноразовые ручки широко используются для хронических методов лечения, таких как инсулин, аутоиммунные биологические препараты и гормональное лечение. Экономическая эффективность и доступность способствуют устойчивому доминированию сегмента.
Ожидается, что сегмент многоразовых перьевых инжекторов продемонстрирует самый быстрый рост с 2026 по 2033 год, чему способствуют экономичность и экологическая устойчивость. Пациенты могут использовать одно и то же устройство со сменными картриджами, снижая затраты на длительную терапию. Достижения в эргономичном дизайне, цифровой интеграции и функциях памяти дозы повышают удобство и приверженность. Более широкое внедрение в хроническую терапию и предпочтение пациентов персонализированных инъекционных растворов способствуют быстрому росту. Производители внедряют инновации для повышения безопасности, долговечности и пользовательского опыта. Утверждения регулирующих органов для многоразовых устройств на развивающихся рынках способствуют дальнейшему внедрению.
В каком регионе находится наибольшая доля рынка инъекционных устройств для биологических препаратов
- Северная Америка доминировала на рынке инъекционных устройств для биологических препаратов с самой большой долей дохода в 42,3% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокой осведомленностью пациентов и сильным присутствием ключевых игроков отрасли.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят удобство, функции безопасности и поддержку приверженности, предлагаемые предварительно заполненными шприцами, автоинжекторами и интеллектуальными перьевыми инжекторами для домашнего ухода и клинического использования.
- Это широкое внедрение дополнительно поддерживается сильной осведомленностью пациентов, надежной политикой возмещения и технологически настроенным населением, устанавливая устройства для инъекций в качестве предпочтительного решения как для больниц, клиник, так и для домашних условий.
Американские инъекционные устройства для анализа рынка биологических лекарств
Рынок инъекционных устройств в США занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовала высокая распространенность хронических заболеваний и растущая тенденция самостоятельного применения биологических методов лечения. Пациенты отдают приоритет устройствам, которые повышают приверженность лечению, уменьшают посещения больниц и обеспечивают безопасную и точную дозу. Растущее внедрение интеллектуальных перьевых инжекторов и предварительно заполненных шприцев в сочетании с интеграцией мобильных приложений для отслеживания дозы и удаленного мониторинга еще больше продвигает рынок. Кроме того, партнерские отношения между производителями устройств и фармацевтическими компаниями ускоряют разработку устройств, специфичных для терапии. Регулятивная поддержка программ терапии на дому и обучения пациентов в значительной степени способствует росту рынка. Акцент США на цифровых медицинских решениях и подключенных устройствах продолжает усиливать расширение рынка.
Европейские инъекционные устройства Market Insight
Европейский рынок инъекционных устройств, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения распространенности аутоиммунных и редких заболеваний, а также политики поддержки возмещения. Повышение осведомленности о самоуправлении и принятии терапии на дому способствует спросу на безопасные и простые в использовании устройства для инъекций. Европейские поставщики медицинских услуг используют подключенные автоинжекторы и предварительно заполненные шприцы для улучшения соответствия пациентов и результатов лечения. Рост программ лечения хронических заболеваний и инициатив больниц, способствующих уходу за пациентами, еще больше повышают проникновение на рынок. Кроме того, постоянное внедрение инъекционных устройств как в новые системы здравоохранения, так и в протоколы лечения способствует устойчивому внедрению. Страны по всей Европе стали свидетелями расширения в больницах, клиниках и сегментах домашних хозяйств.
Великобритания Injection Devices Market Insight
Ожидается, что рынок инъекционных устройств в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом распространенности хронических и редких заболеваний и сильным акцентом на терапию, ориентированную на пациента. Обеспокоенность по поводу соблюдения режима лечения и оптимизации ресурсов больницы побуждают поставщиков медицинских услуг и пациентов принимать предварительно заполненные шприцы, перьевые инжекторы и носимые устройства. Ожидается, что надежная инфраструктура здравоохранения Великобритании в сочетании с высокой осведомленностью пациентов и инициативами в области цифрового здравоохранения продолжит стимулировать рост рынка. Кроме того, интеграция телемедицины и программы биологического администрирования на дому расширяют возможности для внедрения устройств. Доступность удобных для пользователя подключенных устройств еще больше повышает удобство обработки. Регулятивная поддержка и политика возмещения усиливают общую траекторию роста рынка.
Немецкий рынок инъекционных устройств Injection Devices
Ожидается, что в течение прогнозируемого периода рынок инъекционных устройств в Германии будет расширяться на значительном CAGR, чему способствует растущая осведомленность о биологической терапии и домашнем администрировании. Передовая инфраструктура здравоохранения Германии и акцент на безопасности пациентов способствуют внедрению предварительно заполненных шприцев, автоинжекторов и интеллектуальных перьевых устройств. Интеграция подключенных инъекционных систем с больничными ИТ-платформами и мобильными приложениями становится все более распространенной, улучшая мониторинг и соблюдение. Акцент на точности, безопасности и надежности соответствует ожиданиям местных пациентов и предпочтениям врачей. Кроме того, инициативы, способствующие самоуправлению хронической терапией в клиниках и учреждениях по уходу на дому, способствуют расширению рынка. Участники рынка сосредоточены на инновационных, экологически сознательных и эргономичных устройствах, отвечающих высоким стандартам Германии.
Азиатско-Тихоокеанский рынок инъекционных устройств Insight
Рынок инъекционных устройств в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом распространенности аутоиммунных и гормональных расстройств, увеличением расходов на здравоохранение и растущим внедрением биологических методов лечения в домашних условиях. Быстрая урбанизация, рост располагаемых доходов и растущее осознание методов самоинъекционной терапии способствуют росту рынка. Более того, правительственные инициативы, продвигающие цифровое здравоохранение, телемедицину и программы, ориентированные на пациента, ускоряют принятие. Такие страны, как Китай, Япония и Индия, стали свидетелями технологических достижений в инъекционных устройствах, включая носимые и подключенные ручки. Расширение местного производства и доступность делают устройства более доступными для более широкой базы пациентов. Сильное внимание региона к управлению хроническими заболеваниями и децентрализованному здравоохранению продолжает стимулировать рынок.
Японские инъекционные устройства Market Insight
Японский рынок инъекционных устройств набирает обороты из-за высокой распространенности хронических заболеваний, старения населения и растущего спроса на удобные решения для самоуправления. Пациенты и поставщики медицинских услуг отдают приоритет устройствам, которые упрощают биологическую терапию, улучшают приверженность и позволяют осуществлять удаленный мониторинг. Интеграция подключенных форсунок и носимых устройств с платформами телемедицины способствует внедрению. Японская технологическая экосистема здравоохранения поддерживает инновации в эргономичных, безопасных и точных устройствах. Растущая осведомленность о вариантах лечения на дому и программах обучения пациентов еще больше стимулируют рост рынка. Внедрение передовых подключенных инъекционных устройств для бытового и клинического использования продолжает расширяться в ответ на модели ухода, ориентированные на пациента.
Индийские инъекционные устройства Market Insight
На индийский рынок инъекционных устройств в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется ростом распространенности хронических заболеваний, быстрой урбанизацией и ростом населения среднего класса. Пациенты все чаще принимают предварительно заполненные шприцы, перьевые инжекторы и носимые устройства для биологической терапии на дому. Правительственные инициативы по продвижению цифрового здравоохранения, умных городов и телемедицины поддерживают принятие. Доступные варианты устройств в сочетании с присутствием местных производителей делают биологическую терапию более доступной. Растущая осведомленность о самоуправлении в сочетании с растущей инфраструктурой здравоохранения способствует росту рынка. Индия становится важным центром инноваций в области биологической терапии, поддерживая региональную экспансию.
Какие ведущие компании на рынке инъекционных устройств для биологических препаратов
Инъекционные устройства для индустрии биологических лекарственных средств в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Бакстер(США)
- BD (США)
- Компания Gerresheimer AG(Германия)
- Эли Лилли и компания(США)
- Pfizer Inc. (США)
- SCHOTT AG(Германия)
- Sandoz International GmbH(Швейцария)
- Terumo Corporation (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Crossject SA (Франция)
- AptarGroup, Inc. (США)
- West Pharmaceutical Services, Inc. (США)
- Antares Pharma, Inc. (США)
- Sensile Medical AG (Швейцария)
- SHL Medical AG (Швейцария)
- ApiJect Systems Corp. (США)
- Ypsomed AG (Швейцария)
- Немера (Франция)
- E3D Elcam Drug Delivery Devices Ltd.
- Debiotech SA (Швейцария)
Каковы последние события на мировом рынке инъекционных устройств для биологических препаратов
- В октябре 2025 года West Pharmaceutical Services запустила в CPHI Worldwide систему предзаполняемых шприцев West SynchronyTM Prefillable Syringe (PFS). Разработанное для оптимизации отбора шприцев и ускорения нормативного представления для биологических препаратов и вакцин, это системное решение повышает интеграцию и надежность компонентов доставки лекарств, поддерживая эффективную разработку и поставку инъекционных биологических методов лечения.
- В сентябре 2025 года Apiject Systems представила NDA (New Drug Application) в FDA США для своего инновационного предварительно заполненного однократного инъекционного устройства с использованием технологии Blow-Fill-Seal (BFS), направленной на масштабируемую и доступную биологическую доставку лекарств. Представление представляет собой ключевой шаг на пути к нормативному утверждению нового класса предварительно заполненных инъекционных систем, которые сочетают жидкую упаковку BFS и прецизионное литье под давлением.
- В июле 2025 года Becton, Dickinson and Company (BD) объявили о первом клиническом испытании, спонсируемом фармацевтическими компаниями, с использованием технологии BD LibertasTM Wearable Injector для подкожной доставки сложных биологических препаратов. Это знаменует собой ключевой прогресс в комбинированных продуктах для лекарственных средств, что позволяет потенциально переходить от больничных инфузий к более удобной самоинъекции в домашних условиях с высоковязкой биологией, подчеркивая ориентированную на пациента доставку лечения.
- В мае 2025 года компания Sandoz запустила в Европе автоинжектор PYZCHIVA® (ustekinumab), что сделало его первым коммерчески доступным биоаналоговым автоинжектором в регионе. Этот запуск обеспечивает самостоятельный вариант лечения хронических воспалительных заболеваний, таких как бляшечный псориаз и болезнь Крона, повышая удобство и приверженность пациентам, требующим длительной биологической терапии.
- В октябре 2024 года BD и Ypsomed объявили о стратегическом сотрудничестве для продвижения систем самоинъекций для биопрепаратов с высокой вязкостью. Эта инициатива объединяет стеклянный шприц BD NeopakTM XtraFlowTM с автоинжекторной платформой Ypsomed YpsoMate® 2.25, целью которой является расширение возможностей доставки биологических препаратов с сложными профилями вязкости и расширение возможностей самоуправления пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











