


Сегментация мирового рынка лечения поздней лимфедемы по заболеваниям (первичная и вторичная лимфедема), степени тяжести заболевания (стадии I, II и III), методам лечения (консервативная терапия, терапия с использованием медицинских устройств, хирургическое лечение, другие методы лечения и фармакологическое лечение), конечным пользователям (больницы, специализированные клиники, учреждения по уходу на дому, центры физиотерапии и реабилитации), каналам сбыта (закупки больницами, специализированные дистрибьюторы, магазины медицинских товаров и прямые продажи потребителям) — тенденции отрасли и прогноз до 2033 года.
Каков размер и обзор рынка лечения лимфедемы Тарда
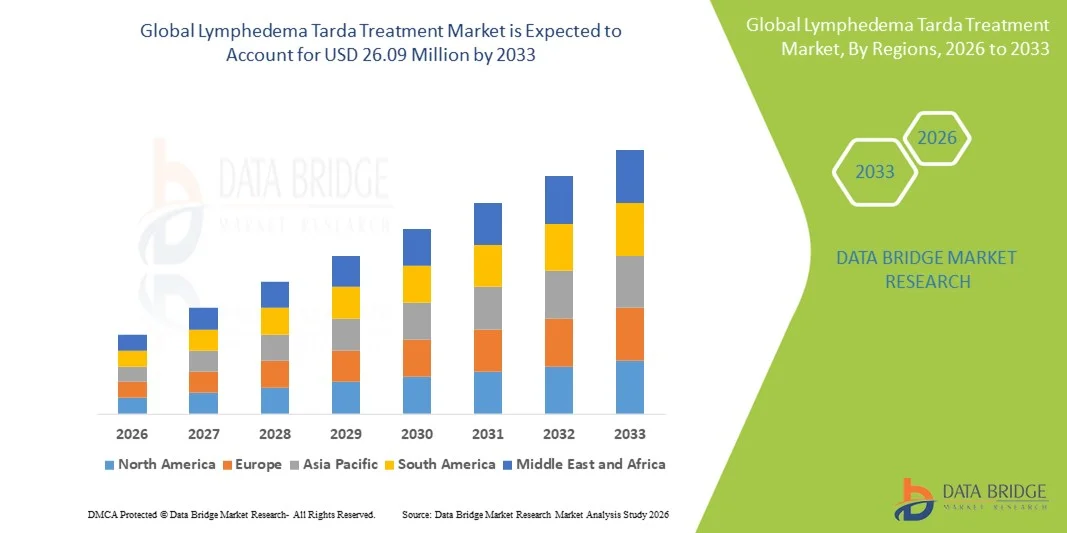
- Мировой объем рынка лечения лимфедемы тарда был оценен13,53 млн долларов в 2025 годуОжидается, что он достигнет$26,09 млн к 2033 году, вCAGR 8,55%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенности поздней лимфатической дисфункции в сочетании с улучшением диагностических возможностей и более широким клиническим признанием лимфедемы в качестве отдельного сегмента пациентов. Растущее внедрение установленных методов лечения, включая решения для сжатия, деконгестивную терапию и микрохирургические вмешательства, также способствует расширению спроса.
- Кроме того, растущая осведомленность пациентов, расширение доступа к современным методам лечения и увеличение инвестиций в реабилитацию и инструменты управления на дому способствуют более активному внедрению раннего и устойчивого ухода. Эти сходящиеся факторы ускоряют принятие комплексных решений для лечения лимфедемы, тем самым значительно повышая общий рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 13,53 млн. долларов США
- Ожидаемая рыночная стоимость (2033): 26,09 млн. долларов США
- Прогноз CAGR (2026–2033): 8,55%
Каковы основные выводы рынка лечения лимфедемы Тарда
- Lymphedema tarda, поздняя лимфатическая болезнь, возникающая после 35 лет, становится все более важным направлением в лечении хронической лимфедемы, что обусловлено растущим спросом на эффективные решения для долгосрочного ухода. Такие методы лечения, как компрессионная терапия, ручной лимфатический дренаж, пневматические компрессионные устройства и микрохирургические процедуры, приобретают все большее значение в больницах, специализированных клиниках и учреждениях по уходу на дому, поскольку осведомленность и диагностика продолжают улучшаться.
- Растущий спрос на лечение лимфедемы в значительной степени подпитывается ростом распространенности лимфатических заболеваний, повышением осведомленности пациентов и сильным клиническим предпочтением неинвазивных и минимально инвазивных методов лечения, поддерживаемых расширением услуг по реабилитации. Консервативная терапия остается широко принятой из-за ее эффективности на всех стадиях заболевания и ее основополагающей роли в комплексном лечении отеков.
- Северная Америка доминировала на рынке лечения лимфедемы с самой большой долей дохода в 42% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильной поддержкой возмещения и растущим числом специализированных центров лечения лимфедемы. В США наблюдается значительный рост, обусловленный более широким внедрением систем сжатия, пневматических устройств и микрохирургических вмешательств как в больницах, так и в амбулаторных учреждениях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения лимфедемы в течение прогнозируемого периода, чему будет способствовать рост расходов на здравоохранение, расширение доступа к диагностическим и терапевтическим услугам и повышение инициатив по повышению осведомленности в развивающихся странах.
- Консервативная терапия доминировала на рынке лечения лимфедемы с долей рынка 56,8% в 2025 году, что обусловлено ее позицией в качестве стандарта первой линии ухода, сильным предпочтением врача и широкой применимостью в случаях I, II и III стадии.
Сфера охвата и сегментация рынка лечения лимфедемы Тарда
|
Атрибуты |
Лимфедема Тарда Лечение Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения лимфедемы тарда
Растущее внедрение передовых методов сжатия и микрохирургии
- Значительной и ускоряющейся тенденцией на мировом рынке лечения лимфедемы является растущее внедрение передовых систем сжатия и новых микрохирургических процедур, обусловленное растущим клиническим признанием поздней лимфатической дисфункции и необходимостью долгосрочных решений управления.
- Например, такие устройства, как Flexitouch Plus (Tactile Medical) и системы Lympha Press, обеспечивают программируемое многокамерное сжатие, улучшая приверженность пациентов и результаты за счет повышения простоты использования и целенаправленной терапии конечностей. Аналогичным образом, лимфовенозный анастомоз (LVA) и васкуляризированный перенос лимфатических узлов (VLNT) привлекают внимание как жизнеспособные варианты для избранных пациентов.
- Интеграция инновационных технологий обеспечивает такие функции, как автоматизированные корректировки давления, персонализированные профили терапии и интеллектуальный мониторинг сеансов лечения. Например, несколько цифровых систем сжатия теперь используют интеллектуальные датчики для оптимизации подачи давления и предоставления информации, основанной на данных, для клиницистов. Кроме того, мобильные приложения, ориентированные на пациента, позволяют осуществлять удаленный мониторинг и поддерживать персонализированные корректировки лечения.
- Бесшовное соединение передовых инструментов сжатия и цифровых платформ мониторинга облегчает централизованный контроль терапии пациентов, позволяя клиницистам отслеживать приверженность, прогрессирование симптомов и терапевтические результаты через единый интерфейс, способствуя лучшим долгосрочным результатам.
- Эта тенденция к более интеллектуальным, с поддержкой данных и клинически интегрированным системам лечения меняет ожидания пациентов в отношении лимфатической помощи. Следовательно, такие компании, как Bio Compression Systems, разрабатывают цифровые решения для сжатия с улучшенной автоматизацией, удобными интерфейсами и функциями удаленного подключения.
- Спрос на современные варианты компрессионного и микрохирургического лечения быстро растет в больницах, специализированных клиниках и учреждениях по уходу на дому, поскольку пациенты все чаще отдают приоритет эффективным, удобным и клинически подтвержденным долгосрочным управленческим решениям.
Лимфедема Тарда динамика рынка лечения
водитель
Увеличение распространенности заболеваний и растущий спрос на неинвазивную терапию
- Растущая распространенность хронических лимфатических расстройств и растущее число пациентов с поздним началом лимфедемы являются значительными факторами, поддерживающими растущий спрос на эффективные решения для лечения.
- Например, в 2025 году несколько клинических программ расширили доступ к комплексной деконгестивной терапии и пневматической компрессии как в больницах, так и на дому, поощряя более широкое внедрение основанных на фактических данных методов лечения и поддерживая рост рынка.
- По мере того, как пациенты становятся более осведомленными о прогрессирующих лимфатических нарушениях и ищут долгосрочные стратегии управления, лечение лимфедемы тарда предлагает расширенные функции, такие как протоколы поэтапной терапии, улучшенные варианты сжатия и улучшенное управление симптомами, позиционируя их как убедительные альтернативы необработанной прогрессии заболевания.
- Кроме того, растущий акцент на интегрированных путях хронической помощи и приоритетность неинвазивных вариантов лечения делают консервативные и основанные на устройствах методы лечения центральными компонентами лечения лимфедемы.
- Удобство на домукомпрессионная терапияДистанционный мониторинг и способность управлять симптомами с помощью носимой одежды и программируемых устройств являются ключевыми факторами, способствующими внедрению как в больничных, так и в домашних условиях. Тенденция к цифровой интеграции здравоохранения и дружественным к пациентам терапевтическим инструментам также способствует расширению рынка.
Сдержанность/вызов
Проблемы раздражения кожи и нарушение нормативного соответствия
- Опасения, связанные с раздражением кожидерматитДискомфорт, связанный с длительным использованием компрессии, представляет собой серьезную проблему для более широкой приверженности лечению, особенно среди пациентов с чувствительной кожей или продвинутыми стадиями заболевания.
- Например, сообщения о раздражении, связанном с одеждой, или неправильных настройках давления заставили некоторых пациентов колебаться в принятии долгосрочной компрессионной терапии, подчеркивая необходимость улучшения качества материала и лучшего клинического руководства.
- Решение этих проблем комфорта с помощью дышащих тканей, регулируемых технологий сжатия и обучения пациентов правильному использованию имеет решающее значение для улучшения соблюдения. Такие компании, как JOBST и Juzo, подчеркивают дружественные к коже материалы и эргономичный дизайн одежды для поддержки долгосрочной носимости. Кроме того, навигация по нормативным требованиям для медицинских компрессионных устройств и микрохирургических процедур может быть сложной и трудоемкой для производителей.
- В то время как одобрение устройств и хирургическая стандартизация улучшаются, нормативный путь для новых фармакологических или аппаратных методов лечения остается строгим, создавая препятствия для участников рынка.
- Воспринимаемая сложность лечения, текущие потребности в обслуживании и потенциальный дискомфорт могут препятствовать широкому распространению, особенно среди пожилых пациентов или лиц с ограниченным доступом к специализированным центрам помощи.
- Преодоление этих проблем с помощью улучшенных материальных технологий, улучшенного образования пациентов, упорядоченных процессов регулирования и текущих инноваций в продуктах будет иметь важное значение для поддержания долгосрочного роста рынка.
Как сегментируется рынок лечения Lymphedema Tarda
Рынок сегментирован на основе болезни, тяжести заболевания, лечения, конечного пользователя и канала распространения.
- по болезни
На основе болезни глобальный рынок лечения лимфедемы подразделяется на первичную лимфедему и вторичную лимфедему. Сегмент вторичной лимфедемы доминировал на рынке, что обусловлено его значительно более высокой распространенностью во всем мире, в основном связанной с лечением рака, травмой и хроническими венозными расстройствами. Рост глобальной заболеваемости раком и улучшение выживаемости означают, что у большего количества пациентов развивается поздняя лимфатическая дисфункция, требующая длительной терапии. Больницы и онкологические центры часто диагностируют вторичный лимфедема, стимулируя устойчивый спрос на компрессионную одежду, устройства и реабилитационные услуги. В руководящих принципах здравоохранения приоритетное внимание уделяется раннему лечению вторичной лимфедемы, что еще больше укрепляет ее доминирующую долю. Структуры возмещения за постраковую лимфедему также поддерживают более широкое внедрение терапевтических продуктов и систем.
Ожидается, что сегмент первичной лимфедемы будет наблюдать самый быстрый рост в течение прогнозируемого периода, чему способствуют улучшение диагностической визуализации, улучшение генетической осведомленности и расширенная клиническая оценка наследственных лимфатических расстройств. По мере того, как первичная лимфедема с поздним началом становится более часто распознаваемой, все больше пациентов захватываются на ранней стадии лечения. Увеличение исследований врожденных лимфатических аномалий стимулирует терапевтические инновации, особенно вокруг новых лекарственных механизмов, направленных на лимфангиогенез. Инициативы по повышению осведомленности групп с редкими заболеваниями улучшают показатели направления к специалистам, что позволяет быстрее диагностировать. Сегмент также выигрывает от растущего образования врачей и расширения доступности специализированных программ физиотерапии.
- Степень тяжести заболевания
Исходя из тяжести заболевания, рынок сегментирован на I, II и III стадии. Сегмент II стадии имел самую большую долю доходов на рынке, чему способствовали высокие показатели диагностики и тот момент, когда у большинства пациентов наблюдались клинически заметные отеки и изменения мягких тканей. Стадия II широко признана как оптимальная фаза лечения, когда консервативные методы лечения и вмешательства на основе устройств дают наибольшую пользу. Компрессионная терапия, ручной лимфатический дренаж и полная деконгестивная терапия (CDT) широко используются на этом этапе, способствуя постоянному спросу на доход. Для управления пациентами II стадии оборудовано больше средств, что повышает возможности поставщиков. Кроме того, во многих регионах возмещение расходов на терапию II стадии является более доступным, что еще больше усиливает доминирование сегмента.
Ожидается, что в сегменте I стадии будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено растущим акцентом на раннее выявление у выживших после рака и групп пациентов с высоким риском. Растущее использование методов визуализации, таких как лимфосцинтиграфия иМРТЛимфангиография улучшает обнаружение на ранних обратимых фазах. Растущее принятие профилактических мер, включая раннюю компрессионную терапию, способствует быстрому расширению сегмента. Пациенты все больше узнают о ранних симптомах, улучшая клинические посещения и раннее лечение. Программы дистанционной физиотерапии и инструменты самоконтроля также способствуют вовлечению на ранней стадии. По мере того, как системы здравоохранения переходят на ценностную помощь, вмешательство I стадии становится основной областью внимания.
- Лечение
На основе лечения рынок сегментирован на консервативную терапию, аппаратную терапию, хирургическое лечение, другие методы лечения и фармакологические методы лечения. Сегмент консервативной терапии доминировал на рынке с долей рынка 56,8%, что подтверждается его статусом глобального стандарта лечения лимфедемы. Полная деконгестивная терапия, ручной лимфатический дренаж и компрессионная одежда остаются наиболее широко предписанными вмешательствами. Эти методы лечения являются доступными, неинвазивными и легко развертываются в больницах, амбулаторных реабилитационных учреждениях и домашних условиях. Долгосрочные потребности в управлении означают, что пациенты постоянно покупают одежду и аксессуары, обеспечивая устойчивый доход. Сильные клинические предпочтения и структурированные рекомендации от лимфатических ассоциаций усиливают использование консервативных подходов.
Сегмент терапии на основе устройств, по прогнозам, будет расти быстрее всего в течение прогнозируемого периода, что обусловлено достижениями в пневматических сжатых насосах, интеллектуальных носимых устройствах сжатия и цифровых системах домашнего использования. Растущее предпочтение пациентов автоматизированным, удобным решениям на дому ускоряет их внедрение. Новые технологии предлагают персонализированные настройки давления и удаленный мониторинг, улучшая соблюдение и клинические результаты. Рост хронических заболеваний и старение населения усиливает потребность в альтернативах домашнего лечения. Расширение возмещения расходов на передовые устройства сжатия на отдельных рынках также способствует внедрению. Сильные данные, свидетельствующие об улучшении лимфатического потока с прерывистым пневматическим сжатием (IPC), также поддерживают быстрый рост рынка.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы, специализированные клиники, центры по уходу за домом и физиотерапевтические и реабилитационные центры. Сегмент больниц доминировал на рынке, поскольку больницы остаются основным пунктом для диагностики, постановки и многодисциплинарного планирования лечения лимфедемы. Отделения онкологии, сосудистые отделения и реабилитационные группы сотрудничают для обеспечения структурированных путей ухода, обеспечивая постоянный приток пациентов. Больницы покупают большие объемы компрессионной одежды, устройств и хирургических инструментов, что дает им сильную покупательную способность. Они также выполняют расширенные процедуры, такие как лимфовенозный анастомоз (LVA) и васкуляризированный перенос лимфатических узлов, поддерживая более высокое использование терапии. Долгосрочные программы мониторинга выживших после рака также способствуют постоянному спросу. Больницы получают выгоду от сильных соглашений о возмещении, которые поддерживают широкое принятие лечения.
Ожидается, что в сегменте настроек ухода за домом будет наблюдаться самый быстрый рост в течение прогнозируемого периода, обусловленный растущим внедрением стратегий самоуправления и технологии сжатия домашнего использования. Пациенты все чаще ищут удобные, экономически эффективные варианты, которые позволяют проводить последовательную ежедневную терапию без клинических посещений. Портативные пневматические насосы, интеллектуальные компрессионные рукава и программы удаленной физиотерапии трансформируют модели ухода на дому. Старение населения и более высокая распространенность хронических отеков ускоряют переход к домашнему лечению. Интеграция телездравоохранения делает мониторинг пациентов и терапевтическое руководство более доступными. Эти факторы в совокупности способствуют быстрому расширению домашнего лечения лимфедемы.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован на госпитальные закупки, специализированные дистрибьюторы, магазины медицинских поставок и прямые потребители. Сегмент госпитальных закупок занимал самую большую долю рынка, подкрепленную оптовыми закупками компрессионных повязок, одежды, устройств для лечения и хирургических принадлежностей. Больницы управляют наибольшим объемом пациентов и требуют постоянного пополнения для амбулаторных и стационарных программ лимфедемы. Центры лечения рака, в частности, поддерживают стандартный инвентарь для лечения послеоперационного или радиационно-индуцированного лимфедемы. Сильные партнерские отношения между поставщиками и больницами и согласованные долгосрочные контракты стабилизируют потоки закупок. Выравнивание возмещения дополнительно обеспечивает последовательное принятие больничных продуктов.
Сегмент прямого потребления будет наблюдать самый быстрый рост в течение прогнозируемого периода, обусловленный ростом онлайн-продаж компрессионного износа, устройств домашнего использования и терапевтических аксессуаров. Пациенты все чаще предпочитают покупать непосредственно у производителей для гарантированной подлинности продукта и более быстрой доставки. Цифровые платформы здравоохранения предоставляют рекомендации по размеру и выбору продуктов, поощряя доверие потребителей. Рост практики самоконтроля и телемедицины также повышает поведение онлайн-покупок. Прямые каналы помогают производителям улучшить маржу и расширить охват пациентов, ускоряя принятие. По мере роста осведомленности во всем мире все больше потребителей обращаются к платформам D2C для удобной, повторяющейся закупки основных поставок.
В каком регионе находится самая большая доля рынка лечения лимфедемы
- Северная Америка доминировала на рынке лечения лимфедемы с самой большой долей дохода в 42% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильной поддержкой возмещения и растущим числом специализированных центров лечения лимфедемы.
- Пациенты в регионе получают выгоду от хорошо зарекомендовавших себя программ лимфологии, наличия сертифицированных терапевтов лимфедемы и широкого внедрения компрессионной одежды, пневматических устройств и хирургических вмешательств в крупных больницах и специализированных центрах.
- Это сильное поглощение дополнительно поддерживается благоприятной политикой возмещения, высокими расходами на здравоохранение и растущим предпочтением пациентов к ранней диагностике и структурированному долгосрочному управлению, позиционируя Северную Америку как ведущий центр как клинической помощи, так и инноваций в лечении лимфедемы.
Американский рынок лечения лимфедемы Tarda Insight
Рынок лечения лимфедемы в США занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовали методы ранней диагностики, высокая доступность специалистов и широкое внедрение передовых методов сжатия и аппаратной терапии. Пациенты все чаще ищут структурированные пути лечения, включая полную деконгестивную терапию, пневматические системы сжатия и новые микрохирургические варианты. Растущая осведомленность о лимфатических расстройствах в онкологии, гериатрии и учреждениях первичной медицинской помощи продолжает ускорять спрос на стандартизированный уход. США также извлекают выгоду из сильных механизмов возмещения и хорошо зарекомендовавших себя программ лечения лимфедемы. Более того, расширение интеграции цифровых терапевтических инструментов и устройств управления на дому значительно способствует росту рынка.
Европейский рынок лечения лимфедемы Tarda Insight
Европейский рынок лечения лимфедемы тарда, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь при поддержке надежных клинических рекомендаций, комплексных лимфатических сетей и сильного внедрения консервативных методов лечения в больницах. Рост распространенности хронических заболеваний, старение населения и спрос на высококачественную реабилитационную помощь способствуют освоению передовых компрессионных одежд и физиологических методов лечения. Европейские потребители все чаще обращаются к клинически подтвержденным методам лечения и структурированным долгосрочным программам лечения симптомов. Регион переживает сильный рост в больницах, специализированных клиниках и реабилитационных центрах, а услуги по лечению лимфедемы включены в новую и существующую медицинскую инфраструктуру.
Лимфедема тарда исследование рынка лечения
Ожидается, что рынок лечения лимфедемы в Великобритании будет расти в течение прогнозируемого периода, чему будет способствовать расширение услуг лимфедемы на уровне общин и повышенное внимание к лечению хронических заболеваний. Растущие опасения по поводу задержки лимфатической диагностики и увеличения показателей выживаемости при раке побуждают как больницы, так и специализированные центры принимать комплексные схемы лечения. Ожидается, что интеграция цифровых инструментов здравоохранения в Великобритании, наряду с сильной поддержкой NHS консервативной терапии, будет способствовать дальнейшему внедрению на рынок. Расширение доступа пациентов к компрессионной одежде, сертифицированным терапевтам и решениям для лечения на дому также способствует устойчивому расширению рынка.
Германия Lymphedema Tarda Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения лимфедемы тарда в Германии будет расширяться при значительном CAGR, чему будет способствовать высокая осведомленность о здоровье лимфы и спрос на технологически передовые терапевтические решения. Хорошо развитая инфраструктура здравоохранения Германии и акцент на доказательной реабилитации способствуют принятию высококачественной компрессионной одежды, аппаратной терапии и микрохирургических вмешательств. Интеграция лечения лимфедемы с более широкими программами ухода на дому и хронических заболеваний становится все более распространенной. Сильное предпочтение клинически проверенных, прочных и удобных для пациента решений тесно связано с местной клинической практикой и ожиданиями пациентов.
Азиатско-тихоокеанский рынок лечения лимфедемы Тарда
Рынок лечения лимфедемы в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено ростом инвестиций в здравоохранение, повышением осведомленности о лимфатических расстройствах и расширением доступа к физиотерапевтическим и реабилитационным услугам. В таких странах, как Китай, Япония и Индия, наблюдается быстрый рост спроса на компрессионную терапию, аппаратное лечение и специализированные клинические услуги. Растущее бремя рака и хронических заболеваний в регионе еще больше ускоряет внедрение лечения. Кроме того, по мере расширения производственных возможностей APAC для продуктов компрессии и медицинских устройств для ухода на дому доступность лечения и доступность улучшаются как в городских, так и в полугородских районах.
Японский рынок лечения лимфедемы Тарда
Рынок лечения лимфедемы в Японии набирает обороты благодаря передовой экосистеме здравоохранения страны, сильной культуре реабилитации и растущему акценту на долгосрочную хроническую помощь. Японские пациенты уделяют большое внимание точности, комфорту и клинически подтвержденным методам лечения. Принятие компрессионной терапии, лимфатического дренажа и цифровых инструментов мониторинга растет вместе с расширением интеллектуальных медицинских устройств. Кроме того, старение населения Японии может стимулировать спрос на простые в использовании, эффективные и удобные для дома решения по борьбе с лимфедемой как в жилых, так и в клинических условиях.
Индия Lymphedema Tarda Treatment Market Insight
Рынок лечения лимфедемы в Индии составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовали расширяющаяся инфраструктура здравоохранения страны, повышение осведомленности о лимфатических расстройствах и растущие инвестиции в физиотерапевтические и реабилитационные услуги. Индия становится основным рынком для компрессионной одежды и аппаратной терапии, с растущим внедрением в больницах, специализированных клиниках и учреждениях по уходу на дому. Стремление страны к цифровому здравоохранению, наряду с доступными вариантами лечения и сильными местными производственными возможностями, ускоряет проникновение на рынок. Кроме того, большое население страны и растущая заболеваемость хроническими заболеваниями продолжают поддерживать сильный долгосрочный рост рынка.
Доля рынка лечения лимфедемы Тарда
Индустрия лечения Lymphedema Tarda в основном возглавляется хорошо известными компаниями, в том числе:
- Тактильный медицинский(США)
- СИСТЕМЫ БИОПРЕССИИ(США)
- Лимфа Пресс(Израиль)
- Medi GmbH & Co. KG(Германия)
- SIGVARIS GROUP (Швейцария)
- Lohmann & Rauscher GmbH & Co. KG (Германия)
- Essity (Швеция)
- 3M (США)
- ConvaTec (Великобритания)
- Devon Medical Products (США)
- Huntleigh Healthcare (Швеция)
- ThermoTek Inc. (США)
- Koya Medical (США)
- Smith & Nephew (Великобритания)
- Paul Hartmann AG (Германия)
- ImpediMed Ltd. (Австралия)
- BiaCare Medical LLC (США)
- Compression Dynamics, LLC (США)
- Sanyleg S.r.l. (Италия)
- Wright Therapy Products (Германия)
Каковы последние события на мировом рынке лечения лимфедемы
- В сентябре 2025 года AIROS Medical запустила расширенную линейку своих трункальных компрессионных одежд, представив более широкие варианты размеров для пациентов с более крупными типами тела или атипичными распределениями отеков. Это улучшение направлено на снижение неравенства в доступности лечения лимфедемы, гарантируя, что больше пациентов могут быть должным образом оснащены медицинскими системами сжатия.
- В апреле 2025 года AIROS Medical получила клиренс FDA 510(k) для пневматического устройства сжатия AIROS 8P и усовершенствованной системы трункальной одежды. Система предназначена для лечения отеков в ногах, животе, бедрах и нижних областях туловища, что является критическим шагом для пациентов со сложными формами лимфедемы, такими как те, которые связаны с областью таза. Клиренс расширил клинический портфель AIROS и улучшил доступ пациентов к многозонной компрессионной терапии.
- В феврале 2025 года Tactile Medical расширила коммерческую доступность Nimbl, включив лимфедему нижних конечностей (флеболимфедему). Это расширение ознаменовало первый раз, когда устройство обратилось к лимфедеме рук и ног в одной платформе, улучшив охват лечением значительно большей базы пациентов. Обновление также позволило клиницистам назначить унифицированное решение для сложных многолучевых случаев.
- В октябре 2024 года Tactile Medical запустила свою систему пневматического сжатия Nimbl следующего поколения для лимфедемы верхней конечности. Новая платформа представила улучшенную портативность, улучшенные алгоритмы доставки давления и более тихую работу, что делает домашнюю терапию более доступной. Этот запуск усилил присутствие Tactile Medical в неинвазивном пространстве управления лимфедемой и расширил передовые возможности цифровой терапии для пациентов.
- В сентябре 2024 года платформа Nimbl компании Tactile Medical получила одобрение на кодирование PDAC (HCPCS E0651) от Центров США по Medicare & Medicaid Services (CMS). Это одобрение позволяет оплачивать и возмещать устройство по программе Medicare, значительно увеличивая доступность для пациентов и позволяя более широкому внедрению среди поставщиков медицинских услуг. Это одно из крупнейших событий в области возмещения за последние годы для технологии лечения лимфедемы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











