



Сегментация глобального рынка услуг мобильной связи по обеспечению качества услуг связи по решениям (продукты и услуги), типу оператора (мобильный оператор и оператор фиксированной связи), способу развертывания (локально и в облаке), размеру организации (крупные предприятия и малые и средние предприятия) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста мирового рынка услуг мобильной связи оператора связи
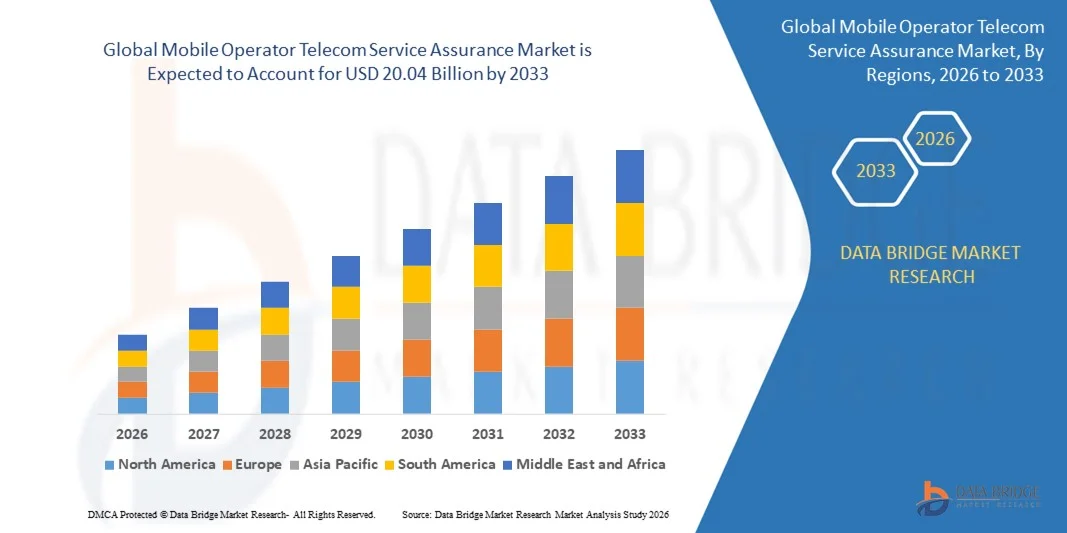
- Размер рынка гарантий телекоммуникационных услуг глобального оператора мобильной связи был оценен как9,70 млрд долларов в 2025 годуОжидается, что он достигнет20,04 млрд долларов к 2033 году, вCAGR 9,50%в течение прогнозируемого периода
- Обеспечение обслуживания, телекоммуникации широко определяется как применение политик и процедур Поставщика связи (CSP) для обеспечения того, чтобы услуги, предоставляемые сетями, соответствовали заранее определенному уровню качества обслуживания для хорошего абонентского опыта. Тем не менее, в телекоммуникационном мире страхования услуг происходят изменения, и сектор меняется.
Каковы основные факторы рынка страхования услуг мобильных операторов
- Принятие гарантий телеком-услуги снижает стоимость обслуживания, улучшает и последовательное качество обслуживания, повышает качество обслуживания клиентов является движущим фактором для рынка обеспечения телеком-услуг оператора мобильной связи.
- Растущая база абонентов мобильной связи и новые абоненты мобильного интернета по всему миру также являются движущей силой рынка обеспечения услуг мобильной связи. Запуск услуг VoWi-Fi для улучшения покрытия помещений и обеспечения экономичного роуминга — это возможность для рынка обеспечения телекоммуникационных услуг оператора мобильной связи.
- Северная Америка доминировала на рынке обеспечения услуг мобильной связи с наибольшей долей выручки в 41,2% в 2025 году, что обусловлено присутствием крупных операторов связи, развитой сетевой инфраструктурой и высоким внедрением решений по обеспечению цифровых услуг в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион будет наблюдать самый быстрый рост с CAGR 10,2% в течение 2026–2033 годов, чему способствует быстрое развертывание 5G, увеличение мобильной абонентской базы и инициативы цифровой трансформации в таких странах, как Китай, Индия, Япония и Южная Корея.
- Сегмент продуктов доминировал на рынке с наибольшей долей выручки в 48,6% в 2025 году благодаря широкому внедрению оборудования для мониторинга сети, датчиков и аналитических платформ, которые обеспечивают надежную доставку услуг через мобильные и фиксированные сети.
Сфера охвата и сегментация рынка услуг мобильной связи оператора связи
|
Атрибуты |
Оператор мобильной связи Telecom Service Assurance Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Какова ключевая тенденция на рынке страхования услуг мобильных операторов
Расширение внедрения расширенного сетевого мониторинга и аналитики для надежности обслуживания
- Рынок обеспечения телекоммуникационных услуг мобильных операторов переживает значительный сдвиг в сторону мониторинга сети в режиме реального времени.Прогнозная аналитикаиИИ- управление обслуживанием, подпитываемое ростом мобильного трафика данных, развертыванием 5G и спросом клиентов на бесперебойную связь. Операторы инвестируют в программные платформы, датчики и автоматизированные инструменты обнаружения неисправностей для оптимизации производительности и сокращения времени простоя.
- Например, IBM Corporation и Nokia расширили свои решения по обеспечению безопасности услуг с помощью аналитики на основе искусственного интеллекта и сквозного мониторинга, что позволило быстрее решать проблемы и улучшить QoS для операторов связи во всем мире.
- Спрос на облачные и виртуализированные решения для обеспечения безопасности растет, позволяя операторам масштабировать возможности мониторинга, повышать эффективность сети и снижать CAPEX.
- Интеграция технологий IoT, сетевой нарезки и SDN / NFV трансформирует гарантию обслуживания, поддерживая автоматическое прогнозирование неисправностей.прогнозируемое обслуживание
- Инициативы по устойчивому развитию в телекоммуникациях, такие как энергоэффективные инструменты мониторинга и экологически чистое оборудование, набирают обороты.
- Поскольку операторы мобильной связи отдают приоритет надежности, эффективности и клиентскому опыту, внедрение передовых решений по обеспечению качества обслуживания, как ожидается, останется ключевой тенденцией, определяющей рост мирового рынка.
Каковы основные драйверы рынка обеспечения услуг мобильной связи оператора связи
- Быстрое развертывание сетей 5G, увеличение числа абонентов мобильной широкополосной связи и растущие требования к подключению предприятий стимулируют спрос на передовые решения для обеспечения безопасности услуг.
- Например, в 2025 году Spirent Communications расширила свой портфель услуг по обеспечению телекоммуникационных услуг с помощью облачных платформ мониторинга для поддержки 5G и периферийных развертываний.
- Растущее внимание к надежности сети, соблюдению SLA и упреждающему управлению неисправностями подталкивает операторов связи к внедрению предиктивной аналитики и автоматизированных систем мониторинга.
- Технологические достижения, включая аналитику AI / ML, виртуализацию сети и панели мониторинга производительности в реальном времени, улучшают видимость, обнаружение неисправностей и качество обслуживания
- Растущее внедрение IoT, облачных вычислений и сетевых решений в телекоммуникационной инфраструктуре подпитывает спрос на масштабируемые и гибкие решения для обеспечения безопасности услуг.
- По мере того, как операторы расширяют цифровые услуги, развертывание 5G и управляемые сетевые предложения, рынок обеспечения услуг мобильной связи оператора настроен на устойчивый рост, поддерживаемый технологическими инновациями и соблюдением нормативных требований.
Какой фактор влияет на рост рынка страхования услуг мобильной связи
- Высокие затраты на внедрение, сложная интеграция с устаревшими сетями и проблемы совместимости остаются значительными препятствиями для внедрения.
- Например, в течение 2024-2025 годов операторы в Северной Америке и Европе столкнулись с задержками в интеграции платформ обеспечения на основе ИИ с сетевым оборудованием с несколькими поставщиками, что повлияло на сроки развертывания и рентабельность инвестиций.
- Интенсивная конкуренция между глобальными и региональными поставщиками привела к ценовому давлению и усилению внимания к экономически эффективным, гибким решениям без ущерба для производительности.
- Строгие нормативные требования и стандарты конфиденциальности данных в разных регионах усложняют развертывание и работу инструментов мониторинга.
- Быстрая эволюция сетевых технологий, таких как испытания 6G, виртуализация сетей и облачная инфраструктура, требует постоянных обновлений и инвестиций, что создает проблемы для операторов.
- Чтобы устранить эти препятствия, игроки рынка сосредоточены на облачном развертывании, автоматизации на основе искусственного интеллекта и модульных решениях для обеспечения безопасности услуг для повышения масштабируемости, соответствия и надежности обслуживания.
Как сегментируется рынок страхования услуг мобильной связи оператора связи
Рынок сегментирован на основерешение, тип оператора, режим развертывания и размер организации.
- Решение
На основе решения рынок обеспечения телекоммуникационных услуг мобильного оператора сегментирован на Продукты и Услуги. Сегмент продуктов доминировал на рынке с наибольшей долей выручки в 48,6% в 2025 году, благодаря широкому внедрению оборудования для мониторинга сети, датчиков и аналитических платформ, которые обеспечивают надежную доставку услуг по мобильным и фиксированным сетям. Эти продукты обеспечивают операторам видимость в режиме реального времени, обнаружение неисправностей и возможности прогнозного обслуживания, обеспечивая высокое качество обслуживания.
Сегмент услуг, как ожидается, зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим спросом на управляемые сервисы, облачный мониторинг и консалтинговые услуги, которые помогают операторам оптимизировать производительность сети и выполнять обязательства SLA. Растущий аутсорсинг сетевого управления и передовых решений поддержки на развивающихся рынках продолжает стимулировать внедрение услуг на основе гарантийных предложений по всему миру.
- Тип оператора
По типу оператора рынок сегментирован на мобильных операторов и фиксированных операторов. Сегмент мобильных операторов доминировал на рынке с долей выручки 52,3% в 2025 году, что объясняется быстрым развертыванием сетей 4G / 5G, увеличением проникновения смартфонов и необходимостью постоянного мониторинга обслуживания для поддержания QoS и удовлетворенности клиентов.
Ожидается, что сегмент фиксированного оператора будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать расширение широкополосной связи, развертывание волоконно-оптических сетей (FTTH) и услуги корпоративной связи. Внедрение услуг фиксированного оператора растет из-за критической потребности в низкой задержке, надежных соединениях в жилых и корпоративных сетях, обеспечении бесперебойной работы и сокращении времени простоя.
- Режим развертывания
На основе режима развертывания рынок обеспечения телекоммуникационных услуг мобильных операторов сегментирован на решения On-Premises и Cloud. Сегмент On-Premieses доминировал на рынке с долей 55,1% в 2025 году, что обусловлено предпочтением операторов внутреннего контроля, высокой безопасности данных и интеграции с устаревшей сетевой инфраструктурой.
Ожидается, что сегмент Cloud зарегистрирует самый быстрый CAGR с 2026 по 2033 год, чему способствует растущее внедрение виртуализации, сетей NFV / SDN и масштабируемых решений на основе подписки. Облачные платформы предлагают гибкость, удаленное управление и аналитику в режиме реального времени, что позволяет операторам эффективно контролировать и оптимизировать крупномасштабные сетевые операции в нескольких регионах.
- По размеру организации
Исходя из размера организации, рынок сегментирован на крупные предприятия и МСП. Сегмент крупных предприятий доминировал на рынке с долей выручки 57,4% в 2025 году из-за их обширной сетевой инфраструктуры, высокой абонентской базы и жестких требований SLA, которые требуют передовых решений по обеспечению обслуживания.
Сегмент МСП, как ожидается, зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим внедрением управляемого обеспечения обслуживания, облачного мониторинга и экономически эффективных решений, которые позволяют небольшим операторам улучшать качество обслуживания без значительных первоначальных инвестиций. Повышение внимания к цифровой трансформации и надежности сетей среди МСП еще больше ускоряет рост рынка в этом сегменте.
В каком регионе находится наибольшая доля рынка страхования услуг оператора мобильной связи
- Северная Америка доминировала на рынке обеспечения услуг мобильной связи с наибольшей долей выручки в 41,2% в 2025 году, что обусловлено присутствием крупных операторов связи, развитой сетевой инфраструктурой и высоким внедрением решений по обеспечению цифровых услуг в США и Канаде.
- Регион выигрывает от обширного развертывания 5G, проектов модернизации сети и сильного внимания к управлению клиентским опытом. Операторы связи инвестируют в прогнозный мониторинг, аналитику на основе искусственного интеллекта и сквозные платформы обеспечения обслуживания для улучшения времени безотказной работы и снижения эксплуатационных расходов.
- Сочетание передовой ИТ-инфраструктуры, нормативного соответствия и большой базы корпоративных клиентов поддерживает устойчивый рост. Непрерывные инновации в области облачного мониторинга, автоматизации сетей и интеграции с аналитикой AI / ML еще больше укрепляют лидерство Северной Америки на мировом рынке обеспечения телекоммуникационных услуг мобильных операторов.
Американский оператор мобильной связи Telecom Service Assurance Market Insight
США являются крупнейшим донором в Северной Америке, чему способствует широкое развертывание сетей 5G, корпоративных сетевых решений и передовых платформ телекоммуникационной аналитики. Ключевые игроки, такие как IBM Corporation (США), Nokia (Финляндия / США) и Spirent Communications (Великобритания / США), сосредоточены на обеспечении обслуживания на основе ИИ, обнаружении неисправностей в режиме реального времени и прогнозном обслуживании для повышения надежности сети. Рост спроса на управляемые сервисы и облачные решения стимулирует дальнейшие инвестиции.
Канадский оператор мобильной связи Telecom Service Assurance Market Insight
Канада постоянно вносит свой вклад в региональный рынок обеспечения услуг мобильной связи оператора связи, что обусловлено модернизацией телекоммуникационной инфраструктуры и расширением внедрения решений мониторинга и сетевой аналитики на предприятиях. Операторы связи все чаще используют прогностическое обеспечение и автоматизированное управление неисправностями для повышения качества обслуживания и операционной эффективности. Правительственные инициативы, поддерживающие расширение широкополосной связи и проекты умного города, еще больше повышают спрос.
Азиатско-Тихоокеанский оператор мобильной связи Telecom Service Assurance Market Insight
Ожидается, что Азиатско-Тихоокеанский регион будет наблюдать самый быстрый рост с CAGR 10,2% в течение 2026–2033 годов, чему способствует быстрое развертывание 5G, увеличение мобильной абонентской базы и инициативы цифровой трансформации в таких странах, как Китай, Индия, Япония и Южная Корея. Операторы телекоммуникаций вкладывают значительные средства в обеспечение услуг на основе ИИ, облачный мониторинг и платформы прогнозной аналитики для повышения качества обслуживания клиентов и сокращения времени простоя сети. Растущие инвестиции в IoT, умные города и корпоративные сетевые решения еще больше стимулируют внедрение на рынок.
Китайский оператор мобильной связи Telecom Service Assurance Market Insight
Китай является крупнейшим участником в Азиатско-Тихоокеанском регионе, поддерживаемым крупномасштабными развертываниями 5G, инициативами «умного города» и сильной экосистемой операторов связи. Инвестиции в мониторинг на основе искусственного интеллекта, автоматическое обнаружение неисправностей и платформы обеспечения обслуживания в режиме реального времени укрепляют позиции Китая на региональном и глобальном рынке. Операторы сосредоточены на ИИ и машинном обучении для прогнозирования управления сетью и предотвращения неисправностей, что усиливает вклад Индии в рост Азиатско-Тихоокеанского региона.
Европейский оператор мобильной связи Telecom Service Assurance Market Insight
Европа занимает значительную долю на мировом рынке обеспечения услуг мобильной связи, что обусловлено спросом на передовые решения для обеспечения услуг среди операторов связи в Германии, Великобритании, Франции и Италии. В регионе особое внимание уделяется мониторингу на основе ИИ, прогнозной аналитике и интеграции с корпоративными ИТ-системами для оптимизации качества обслуживания. Соответствие нормативным требованиям, включая GDPR, побуждает операторов внедрять безопасные автоматизированные решения для обеспечения безопасности услуг, в то время как инициативы в области устойчивого развития и программы цифровой трансформации продолжают поддерживать расширение рынка.
Немецкий оператор мобильной связи Telecom Service Assurance Market Insight
Германия лидирует на европейском рынке, поддерживаемом передовыми сетями 5G, корпоративной ИТ-интеграцией и фокусом операторов связи на прогнозирование и сетевую аналитику. Непрерывные инновации в решениях для обеспечения облачных услуг укрепляют лидерство Германии в Европе.
Британский оператор мобильной связи Telecom Service Assurance Market Insight
Рынок Великобритании неуклонно расширяется благодаря внедрению 5G, инициативам «умного города» и увеличению спроса на корпоративные сети. Операторы связи сосредоточены на обнаружении неисправностей на основе искусственного интеллекта, прогнозной аналитике и облачных платформах обеспечения услуг, что увеличивает долю Великобритании на европейском рынке обеспечения услуг мобильной связи.
Какие компании занимают лидирующие позиции на рынке страхования услуг мобильных операторов
Индустрия обеспечения телекоммуникационных услуг оператора мобильной связи в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- TEOCO (США)
- Spirent Communications (Великобритания)
- Nokia (Финляндия)
- NETSCOUT (США)
- NEC (Япония)
- MYCOM OSI (Великобритания)
- Intracom Telecom (Греция)
- Корпорация IBM (США)
- Huawei Technologies Co., Ltd. (Китай)
- Hewlett Packard Enterprise Development LP (США)
- EXFO Inc. (Канада)
- Telefonaktiebolaget LM Ericsson (Швеция)
- Comarch SA (Польша)
- Amdocs (США)
- Accenture (Ирландия)
- Broadcom (США)
- ZTE Corporation (Китай)
- VIAVI Solutions Inc. (США)
- Tata Consultancy Services Limited (Индия)
- Корпорация Oracle (США)
- CA Technologies (США)
Каковы последние события на мировом рынке страхования услуг мобильных операторов
- В октябре 2024 года CloudFabrix объявила о запуске своего решения GenAI-driven Telco Service Assurance and Unified Network Observability на Gitex 2024 в Дубае, улучшающего управление неисправностями, мониторинг производительности и оперативную информацию для сетей телекоммуникаций следующего поколения, тем самым повышая надежность и эффективность сети.
- В сентябре 2024 года AVSystem представила свою платформу управления клиентским опытом (CEM), решение для обеспечения безопасности услуг WiFi для поставщиков услуг связи (CSP), включающее диагностику на основе ИИ, аналитику вмешательства и инструменты самоконтроля, которые повышают удовлетворенность клиентов и операционную эффективность в сетях WiFi.
- В июне 2024 года Prodapt запустила TechCo Toolkit, интеграцию с ServiceNow, предназначенную для оказания помощи поставщикам услуг связи (CSP) в оптимизации рабочих процессов обеспечения сетевых услуг, тем самым улучшая операционную координацию и поддержку подключенных отраслевых приложений.
- В феврале 2024 года компания DISH Wireless внедрила VMware Telco Cloud Service Assurance в пилотной производственной среде, обеспечивая мониторинг сети в режиме реального времени, гарантию и автоматизацию, что обеспечило улучшенный опыт работы с сетью 5G для абонентов.
- В феврале 2024 года ServiceNow в сотрудничестве с NVIDIA представила телекоммуникационные генеративные решения ИИ для повышения качества обслуживания, предлагая командам по обеспечению обслуживания оптимизированные, точные и своевременные объяснения проблем сети, тем самым улучшая разрешение инцидентов и удовлетворенность клиентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











