


Сегментация глобального рынка педиатрических глиом, по типу (низкий и высокий класс), диагностика (тест на изображение, мозговая или спинальная пуповина, биопсия опухолей и другие), лечение (хирургия, лечение лекарств и терапия), конечные пользователи (больницы, домашняя помощь, специализированные центры и другие), канал распределения (больничная аптека, онлайн-аптека и розничная аптека) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка педиатрических глиом
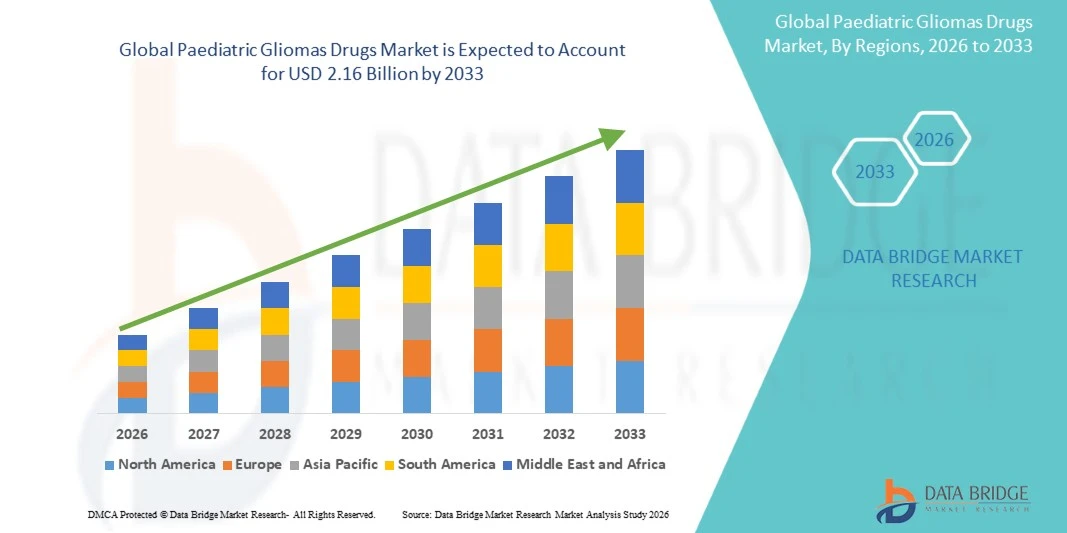
- Согласно анализу Data Bridge Market Research, рынок детских глиом оценивался как$1,31 млрд в 2025 годуи, по прогнозам, достигнет2,16 млрд долларов к 2033 годуРастущий в aCAGR 6,50% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на эффективные и целевые варианты лечения, быстрыми достижениями в области педиатрической онкологии и расширением применения химиотерапии.таргетная терапияииммунотерапиядля лечения педиатрических глиом.
- Растущая заболеваемость и диагностика опухолей детского мозга во всем мире в сочетании с достижениями в области молекулярной диагностики и точной медицины побуждают поставщиков медицинских услуг и фармацевтические компании внедрять инновационные подходы к лечению. Целевые и персонализированные методы лечения все чаще изучаются наряду с традиционной химиотерапией и лучевой терапией, предлагая улучшенные стратегии лечения для детей с различными молекулярными подтипами глиом.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,31 млрд
- Ожидаемая рыночная стоимость (2033): $2,16 млрд
- Прогноз CAGR (2026–2033): 6,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка педиатрических глиом
- Северная Америка доминировала на рынке детских лекарств от глиомы с самой большой долей дохода в 42% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильными инвестициями в исследования детской онкологии.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 7,2% с 2026 по 2033 год, чему способствуют улучшение инфраструктуры здравоохранения, рост расходов на здравоохранение и увеличение инвестиций в исследования и лечение рака у детей.
- Высокосортный сегмент возглавил рынок с долей 45% в 2025 году, что обусловлено существенными неудовлетворенными медицинскими потребностями, связанными с агрессивными детскими глиомами и необходимостью интенсивных подходов к лечению.
- Низкосортные являются наиболее быстро растущим типом, по прогнозам, регистрирующим CAGR в 8,0%, что отражает всплеск внедрения молекулярно-ориентированных методов лечения и улучшение понимания биологических характеристик детских глиом низкого уровня.
- Сегмент тестирования изображений доминировал в категории диагностики с долей дохода 50% в 2025 году, во главе с центральной ролью нейровизуализации в выявлении и характеристике подозрительных опухолей детского мозга.
- В 2025 году на медикаментозное лечение приходилось 45% доли рынка, что было обусловлено сохраняющейся потребностью в системных лекарствах при прогрессирующих, рецидивирующих, остаточных или неоперабельных детских глиомах.
- Сегмент терапии является самой быстрорастущей категорией лечения с CAGR 8,5%, что обусловлено ростом разработки целевых методов лечения, иммунотерапии и других подходов к точному лечению.
Область охвата и сегментация рынка педиатрических глиом
|
Атрибуты |
Педиатрические препараты глиомы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке педиатрических препаратов от глиом
- Молекулярно-целевая терапия все чаще формирует рынок детских глиом, поскольку геномное профилирование идентифицирует действенные изменения и позволяет проводить лечение, соответствующее конкретной биологии опухоли и индивидуальным характеристикам пациента.
- Например, в апреле 2024 года FDA США одобрило товорафениб для пациентов в возрасте 6 месяцев и старше с рецидивирующей или рефрактерной детской низкосортной глиомой BRAF; популяция эффективности FIREFLY-1 включала 76 пациентов с общей частотой ответа 51%.
- Прецизионное лечение все чаще использует геномное тестирование для идентификации BRAF, H3 K27M, IDH и других изменений, которые могут направлять выбор терапии и регистрацию клинических исследований.
- Фармацевтические разработчики и академические центры все чаще оценивают целевые ингибиторы, иммунотерапию и комбинированные схемы для расширения вариантов лечения и решения различных молекулярных подтипов детских глиом.
- Например, в августе 2025 года FDA США предоставило ускоренное одобрение дордавипрону пациентам в возрасте 1 года и старше с прогрессирующей диффузной глиомой H3 K27M-мутанта на основе данных ответа от 50 пациентов после предшествующей терапии.
- Поскольку исследователи продолжают выявлять действенные молекулярные изменения и разрабатывать методы лечения для определенных подтипов детской глиомы, точная онкология, как ожидается, укрепит разработку лекарств и расширит варианты лечения в педиатрической нейроонкологии.
Каковы основные драйверы рынка педиатрических глиом
- Растущее использование молекулярной диагностики в детской нейроонкологии увеличивает спрос на целевые лекарства, способные решать конкретные генетические изменения, связанные с развитием глиомы, прогрессированием и резистентностью к лечению.
- Например, в марте 2023 года FDA США одобрило дабрафениб в сочетании с траметинибом для детей в возрасте 1 года и старше с мутантной низкосортной глиомой BRAF V600E, требующей системной терапии. В клиническом испытании комбинация достигла 46,6% общей скорости ответа по сравнению с 10,8% для химиотерапии, поддерживая растущую роль молекулярно-ориентированной терапии в лечении детской глиомы.
- Клинические исследования все чаще оценивают целевые ингибиторы, иммунотерапию и комбинированные схемы для повышения скорости ответа, задержки прогрессирования и устранения резистентности к лечению при педиатрических глиомах.
- Например, в мае 2024 года Национальный институт рака сообщил об ускоренном одобрении FDA товорафениба для детей в возрасте 6 месяцев и старше с измененной БРАФ низкосортной глиомой после предшествующей системной терапии. В 77-пациентном исследовании FIREFLY-1 опухоли уменьшились или исчезли почти у 70% детей, получавших лечение, что свидетельствует об увеличении клинической разработки таргетной терапии детских глиом.
- С молекулярным профилированием, все более направляющим выбор диагностики и лечения, развитие педиатрической глиомы будет продолжать подчеркивать биомаркерную терапию, комбинированные подходы и лекарства, предназначенные для различных подтипов молекулярных опухолей.
Какие факторы препятствуют росту рынка лекарств от глиомы у детей
- Разработка эффективных препаратов для детской глиомы остается сложной задачей, потому что гематоэнцефалический барьер ограничивает доставку многих терапевтических молекул в опухоли головного мозга, ограничивая воздействие лекарств в месте опухоли.
- Например, в августе 2026 года Британский журнал рака сообщил, что редкие детские опухоли ЦНС представляют значительные проблемы для терапевтического развития и клинических исследований из-за их низкой заболеваемости, ограничивая доступность высококачественных доказательств.
- Эти биологические барьеры в сочетании с редкостью заболевания, небольшими группами пациентов и ограниченным набором клинических исследований увеличивают сложность развития и ограничивают генерацию обширных клинических доказательств.
- NCI оценивает сфокусированное ультразвуковое исследование с оральным этапозидом у детей с диффузной глиомой средней линии, чтобы временно открыть гематоэнцефалический барьер, иллюстрируя необходимость специализированных стратегий доставки лекарств для улучшения терапевтического проникновения в детские опухоли головного мозга.
- Например, в июне 2026 года в статье, опубликованной в Acta Neuropathologica Communications, отмечалось, что несколько целевых методов лечения детских опухолей головного мозга являются дорогостоящими и что доступ и равенство остаются значительными барьерами для их глобального внедрения.
- Биологическая сложность и ограниченные популяции пациентов, связанные с детскими глиомами, продолжают увеличивать проблемы клинического развития, в то время как недостаточное проникновение лекарств может ограничить терапевтическую эффективность и потребовать специализированных стратегий доставки, замедляя более широкое внедрение новых лекарств.
Как сегментируется рынок педиатрических глиом
Рынок детских глиом сегментирован на основе типа, диагностики, лечения, конечных пользователей и канала распространения.
- По типу
Исходя из типа, рынок детских глиом сегментирован на низкосортные и высокосортные. Высокосортный сегмент доминировал на рынке с долей 45% в 2025 году, чему способствовала значительная неудовлетворенная медицинская потребность, связанная с агрессивными детскими глиомами и потребностью в интенсивных подходах к лечению. Высокосортные глиомы связаны с быстрым прогрессированием и обычно требуют мультимодального управления, включающего хирургию, радиацию, химиотерапию, целенаправленное лечение или клинические методы лечения. Развитие молекулярно управляемых методов лечения увеличивает доступность терапевтических вариантов для выбранных высококачественных опухолей. Например, измененные BRAF глиомы высокого класса исследуются с помощью целевых комбинаций лечения. Расширение исследований молекулярных аномалий также способствует разработке более индивидуализированных стратегий лечения.
Сегмент низкого уровня, по прогнозам, будет регистрировать более быстрый рост на уровне 8,0% CAGR в течение прогнозируемого периода, что обусловлено растущим внедрением молекулярно-ориентированных методов лечения и улучшением понимания биологических характеристик детских глиом низкого уровня. Низкосортные глиомы представляют собой наиболее распространенную подгруппу детских опухолей ЦНС и все чаще управляются с помощью молекулярно обоснованных стратегий лечения. Идентификация изменений пути MAPK/ERK и mTOR ускорила исследование целевых ингибиторов.БРАФ и МЕКНаправленная терапия расширяет возможности лечения для детей с прогрессирующими или рецидивирующими заболеваниями. Растущие клинические исследования также поддерживают разработку целевых лекарств для вновь диагностированных и рецидивирующих опухолей низкой степени тяжести.
- По диагнозу
На основе диагноза рынок педиатрических препаратов от глиом сегментируется в тест на визуализацию, мозг или спинной мозг, биопсию опухоли и другие. Сегмент тестирования изображений доминировал на рынке с долей 50% в 2025 году, благодаря центральной роли нейровизуализации в выявлении и характеристике подозрительных опухолей детского мозга.МРТОн широко используется для оценки местоположения опухоли, размера, анатомических характеристик и потенциального участия окружающих структур. Визуализация также играет важную роль в хирургическом планировании и мониторинге лечения. В некоторых характерных низкосортных опухолях результаты визуализации могут предоставить достаточную информацию для поддержки клинического управления без немедленного отбора образцов тканей. Повторная визуализация также важна для выявления прогрессирования или оценки реакции на лечение.
Сегмент биопсии опухоли, по прогнозам, будет регистрировать более быстрый рост на уровне 7,5% CAGR в течение прогнозируемого периода, что обусловлено растущей важностью гистологической и молекулярной характеристики в управлении детской глиомой. Анализ тканей позволяет клиницистам установить патологию опухоли и определить молекулярные изменения, имеющие отношение к прогнозу и выбору лечения. Растущее использование прецизионной медицины увеличивает спрос на молекулярное профилирование наряду с традиционной гистопатологической оценкой. Секвенирование следующего поколения все чаще включается в оценку детских глиом для выявления действенных геномных изменений. Молекулярная классификация особенно актуальна, поскольку целевые ингибиторы становятся более важными в детской нейроонкологии. Увеличение клинических исследований, основанных на биомаркер-определенных популяциях пациентов, еще больше усиливает роль анализа опухолевых тканей.
- Лечение
На основе лечения рынок детских глиом сегментирован на хирургию, медикаментозное лечение и терапию. Сегмент медикаментозного лечения доминировал на рынке с долей 45% в 2025 году, чему способствовала сохраняющаяся потребность в системных лекарствах при прогрессирующих, рецидивирующих, остаточных или неоперабельных детских глиомах. Лекарственное лечение включает в себя обычную химиотерапию, а также все более важные молекулярно-ориентированные лекарства. Химиотерапия остается установленным вариантом лечения для детей, опухоли которых не могут быть полностью удалены или впоследствии прогрессировать. Целенаправленные методы лечения расширяют терапевтический ландшафт, поскольку молекулярные изменения становятся более характерными. Ингибиторы путей BRAF и MEK создали дополнительные варианты лечения для отдельных пациентов с детской глиомой.
Сегмент терапии, по прогнозам, зафиксирует более быстрый рост на уровне 8,5% CAGR в течение прогнозируемого периода, что обусловлено ростом разработки целевых методов лечения, иммунотерапии и других подходов к точному лечению. Достижения в молекулярной классификации позволяют исследователям разрабатывать методы лечения конкретных биологических факторов детских глиом. Целевые ингибиторы все чаще оцениваются для опухолей, несущих действенные изменения пути. Клинические исследования также изучают иммунотерапию и другие инновационные подходы к трудно поддающимся лечению высококачественным опухолям. Растущий акцент на снижение токсичности, связанной с лечением, при одновременном улучшении контроля заболеваний поддерживает исследования в более селективных терапевтических стратегиях. Расширение клинико-испытательной деятельности способствует дальнейшему повышению доступности подходов к исследованию.
- конечными пользователями
На базе конечных пользователей рынок детских глиом сегментирован на больницы, центры по уходу на дому, специализированные центры и другие. Сегмент больниц доминировал на рынке с долей 50% в 2025 году, благодаря сложному и многодисциплинарному характеру диагностики и лечения детской глиомы. Больницы обеспечивают доступ к педиатрическим онкологам, нейрохирургам, радиологам, патологоанатомам и другим специалистам, занимающимся лечением опухолей. Улучшенная визуализация, процедуры биопсии, хирургия, химиотерапия и мониторинг лечения могут быть скоординированы в рамках больничных путей ухода. Дети, получающие интенсивное или комплексное лечение, также нуждаются в тщательном клиническом наблюдении и лечении осложнений, связанных с лечением. Больницы обеспечивают инфраструктуру, необходимую для междисциплинарной оценки и планирования лечения.
Ожидается, что сегмент специализированных центров зафиксирует более быстрый рост на уровне 8,0% CAGR в течение прогнозируемого периода, что обусловлено растущим спросом на специализированные педиатрические нейроонкологические знания и специализированные пути лечения. Специализированные центры могут интегрировать нейрохирургию, онкологию, лучевую терапию, патологию, молекулярную диагностику и поддерживающую помощь в рамках специализированных программ. Растущее значение молекулярного профилирования создает больший спрос на центры с опытом в интерпретации сложной геномной и патологической информации. Эти центры могут также облегчить доступ к клиническим испытаниям с использованием целевых лекарственных средств и новых подходов к лечению. Больше внимания уделяется индивидуальному лечению, поощряя направление в специализированные учреждения для детей со сложными или рецидивирующими опухолями. Расширенные диагностические возможности и многопрофильная помощь еще больше усиливают роль специализированных центров.
- Дистрибьюторский канал
На основе канала распространения рынок детских глиом сегментируется в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с долей 55% в 2025 году, в первую очередь потому, что лечение детской глиомы тесно связано со специализированной больничной онкологией и неврологической помощью. Многие лекарства требуют специального назначения, мониторинга, корректировки дозы и клинического наблюдения. Больничные аптеки непосредственно интегрированы с онкологическими и педиатрическими отделениями, что облегчает скоординированное распределение и лечение. Они также поддерживают управление лекарственными средствами, связанными со сложными схемами лечения и мониторингом неблагоприятных последствий. Госпитальное распределение позволяет врачам и фармацевтам координировать использование лекарств по всему пути лечения.
Сегмент онлайн-аптек, по прогнозам, зафиксирует более быстрый рост на уровне 9,0% CAGR в течение прогнозируемого периода, чему будет способствовать растущая цифровизация дистрибуции лекарственных средств и растущее использование пероральных препаратов в амбулаторном лечении. Цифровые аптечные платформы могут обеспечить удобное выполнение рецептов и доставку на дом для семей, управляющих длительными курсами лечения. Наличие пероральных целевых лекарств создает дополнительный потенциал для распространения на основе рецептов за пределами обычных больничных учреждений. Онлайн-каналы также могут дополнять услуги дистанционного и цифрового мониторинга. Тем не менее, предписание специалиста и нормативные требования остаются важными соображениями для педиатрических онкологических препаратов. По мере расширения цифровых фармацевтических услуг и укрепления амбулаторного лечения ожидается, что онлайн-дистрибуция будет играть более важную роль.
В каком регионе находится наибольшая доля рынка детских глиом
- Северная Америка доминировала на рынке детских лекарств от глиомы с самой большой долей дохода в 42% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильными инвестициями в исследования детской онкологии.
- Регион также выигрывает от широкого внедрения молекулярной диагностики, таргетной терапии и инновационных подходов к лечению детских глиом, а также обширной клинической деятельности и установленных систем здравоохранения. Увеличение инвестиций в исследования детского рака и наличие специализированных лечебных учреждений продолжают укреплять позиции Северной Америки на мировом рынке.
Американский рынок лекарств от глиомы
Рынок педиатрических препаратов для лечения глиомы в США демонстрирует сильный рост благодаря растущим инвестициям в исследования в области детской онкологии, передовые диагностические технологии и разработку целевых методов лечения. Зрелая инфраструктура здравоохранения страны, наряду с растущим внедрением методов молекулярного профилирования и точной медицины, стимулирует спрос на инновационные методы лечения в специализированных онкологических центрах. Кроме того, сильная клинико-испытательная активность и все большее внимание к улучшению результатов для детей с глиомами низкого и высокого уровня ускоряют разработку и внедрение новых лекарственных методов лечения.
Азиатско-Тихоокеанский педиатрический рынок лекарств от глиомы
Ожидается, что рынок педиатрических препаратов для лечения глиомы в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению инфраструктуры здравоохранения, повышению осведомленности о детском раке и увеличению инвестиций в специализированные онкологические услуги в таких странах, как Китай, Индия и Япония. Растущий доступ к передовым диагностическим технологиям, молекулярному тестированию и целевым методам лечения способствует расширению регионального рынка. Кроме того, повышение активности клинических исследований и повышение доступности специализированных педиатрических онкологических центров ускоряют внедрение инновационных методов лечения глиомы в регионе.
Японский рынок педиатрических препаратов от глиомы
Японский рынок педиатрических препаратов для лечения глиомы демонстрирует устойчивый рост благодаря растущим инвестициям в современное лечение рака у детей, молекулярную диагностику и точную онкологию. Больницы и специализированные онкологические центры все чаще применяют молекулярно-ориентированные подходы к диагностике и лечению детских глиом. Кроме того, расширение исследований в области таргетной терапии и передовой инфраструктуры здравоохранения в стране еще больше способствуют росту рынка.
Китайский рынок педиатрических препаратов от глиомы
Рынок детской глиомы в Китае быстро растет, что обусловлено расширением инфраструктуры здравоохранения, повышением осведомленности о раке у детей и ростом инвестиций в исследования в области детской онкологии. Растущее внедрение передовых методов визуализации, молекулярной диагностики и целенаправленного лечения в специализированных больницах значительно повышает спрос на рынке. Кроме того, расширение клинических исследований, улучшение доступа к инновационным лекарствам и растущее внимание правительства к лечению рака у детей позиционируют Китай как важный рынок для педиатрических препаратов от глиомы.
Британский педиатрический рынок лекарств от глиомы
Рынок педиатрических препаратов для лечения глиомы в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением подходов точной медицины, передовых диагностических технологий и специализированных педиатрических онкологических услуг. Увеличение инвестиций в клинические исследования и спрос на целевые варианты лечения способствуют росту рынка. Кроме того, интеграция молекулярного профилирования и инновационных подходов к разработке лекарств улучшает стратегии лечения и поддерживает позицию Великобритании как важного рынка для педиатрической терапии глиомы.
Германия Педиатрическая глиома рынок наркотиков
Рынок педиатрических препаратов для лечения глиомы в Германии неуклонно расширяется благодаря передовой инфраструктуре здравоохранения страны, сильным возможностям клинических исследований и растущему внедрению точной онкологии. Педиатрические онкологические центры и специализированные больницы все чаще используют молекулярную диагностику и целевые подходы к лечению глиомы. Непрерывные успехи в исследованиях рака, повышение клинической активности и сильный акцент на индивидуальном лечении способствуют дальнейшему росту рынка в Германии.
Какие ведущие компании на рынке педиатрических препаратов для лечения глиом
Педиатрическая индустрия лекарств от глиомы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merck & Co., Inc.(США)
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- Bayer AG AG(Германия)
- Санофи(Франция)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- AstraZeneca (Великобритания)
- Эбботт (США)
- Bausch Health Companies Inc. (Канада)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Aurobindo Pharma Limited (Индия)
- Lupin Limited (Индия)
- Amneal Pharmaceuticals LLC (США)
- Thermo Fisher Scientific Inc. (США)
- Бакстер (США)
- Hitachi, Ltd. (Япония)
- Koninklijke Philips N.V. (Нидерланды)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Day One Biopharmaceuticals, Inc. (США)
- LES LABORATOIRES SERVIER (Франция)
Каковы последние события на рынке педиатрических глиом
- В августе 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) предоставило ускоренное одобрение дордавипрону (Модейсо) для взрослых и педиатрических пациентов в возрасте 1 года и старше с диффузной средней глиомой H3 K27M-мутанта, заболевание которой прогрессировало после предшествующей терапии. Одобрение ознаменовало первое одобрение FDA системной терапии диффузной глиомы средней линии H3 K27M, представляющей собой важное развитие в лечении этой агрессивной детской опухоли головного мозга.
- В августе 2024 года FDA одобрило vorasidenib (Voranigo) для взрослых и педиатрических пациентов в возрасте 12 лет и старше с астроцитомой 2 степени или олигодендроглиомой, переносящей восприимчивые мутации IDH1 или IDH2 после операции. Одобрение расширило доступность молекулярно-целевого лечения для пациентов с IDH-мутантными глиомами и стало первым одобрением FDA системной терапии для этой конкретной популяции опухолей.
- В апреле 2024 года FDA предоставило ускоренное одобрение Tovorafenib (Ojemda) для пациентов в возрасте 6 месяцев и старше с рецидивирующей или рефрактерной детской глиомой низкого уровня, несущей слияние BRAF, перестройку или мутацию BRAF V600. Одобрение представляло собой первую одобренную FDA системную терапию детской низкосортной глиомы с перестройками BRAF, включая слияния BRAF, усиливая роль молекулярно-ориентированного лечения в педиатрических глиомах.
- В январе 2024 года результаты исследования FIREFLY-1 перорального ингибитора пан-RAF товорафениба (DAY101) у детей с рецидивирующей или прогрессирующей низкосортной глиомой, измененной BRAF, были опубликованы в Nature Medicine. Исследование предоставило клинические доказательства, подтверждающие развитие целевого ингибирования RAF для детской низкосортной глиомы и способствовало последующему регуляторному развитию товорафениба.
- В марте 2023 года FDA одобрило дабрафениб (Tafinlar) в сочетании с траметинибом (Mekinist) для педиатрических пациентов в возрасте 1 года и старше с низкосортной глиомой, содержащей мутацию BRAF V600E, которая требует системной терапии. FDA также одобрило новые пероральные составы обоих лекарств для детей, которые не могут глотать таблетки, расширяя практические варианты введения для педиатрических пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











