


Глобальный рынок лечения первичной медиастинальной крупноклеточной В-клеточной лимфомы: сегментация по лекарственным препаратам (пембролизумаб, циклофосфамид, доксорубицин гидрохлорид, этопозид фосфат, винкристин сульфат и другие), способу введения (пероральный и парентеральный), конечным пользователям (больницы, домашний уход, специализированные клиники и другие), каналам сбыта (больничные аптеки, онлайн-аптеки и розничные аптеки) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка первичной медиастинальной большой В-клеточной лимфомы и темпы роста
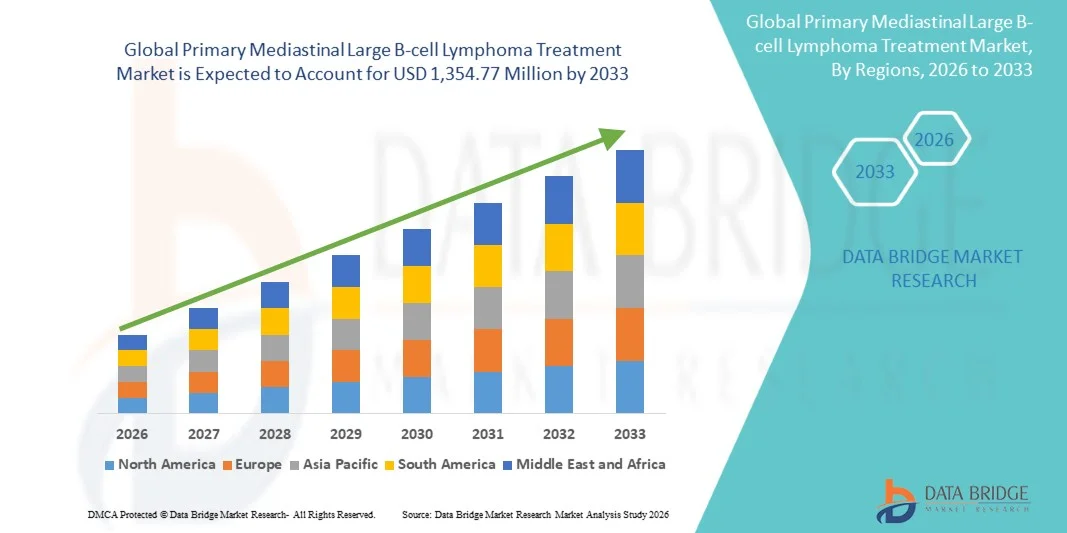
- Глобальная первичная медиастинальная крупнаяЛечение В-клеточной лимфомыРазмер рынка оценивается в850,00 млн долларов США в 2025 годуОжидается, что он достигнет$1354,77 млн к 2033 году, вCAGR 6.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью случаев лимфомы и непрерывными достижениями в онкологической терапии.таргетная терапияиммунотерапия, которая улучшает результаты лечения пациентов с этим редким подтипом неходжкинской лимфомы
- Кроме того, увеличение инвестиций в исследования рака, расширение клинических испытаний инновационных биологических препаратов и повышение осведомленности о ранней диагностике и специализированных вариантах лечения устанавливают передовые терапевтические подходы в качестве предпочтительной стратегии лечения заболеваний. Эти сходящиеся факторы ускоряют принятие новых решений для лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 850,00 млн. долларов США
- Ожидаемая рыночная стоимость (2033): 1354,77 млн. USD
- Прогноз CAGR (2026–2033): 6,00%
Каковы основные выводы первичного медиастинального рынка лечения крупных В-клеточных лимфом
- Первичная медиастинальная крупная В-клеточная лимфома (PMBCL) лечение включает в себя комбинацию химиотерапии и целевых онкологических препаратов, таких как пембролизумаб, циклофосфамид, гидрохлорид доксорубицина, фосфат этипозида и сульфат винкристина, которые обычно вводятся как часть многолекарственных схем для улучшения результатов выживания для пациентов с диагнозом этого агрессивного подтипа неходжкинской лимфомы. Эти методы лечения широко используются в больницах и специализированных онкологических центрах в рамках современных протоколов лечения лимфомы.
- Растущий спрос на лечение PMBCL в первую очередь подпитывается ростом глобальной заболеваемости лимфомой, увеличением принятия целевых иммунотерапии и расширением клинических исследований, направленных на повышение эффективности лечения и снижение частоты рецидивов среди пациентов с редкими гематологическими видами рака.
- Северная Америка доминировала на рынке лечения первичной средостенной крупной В-клеточной лимфомы с самой большой долей дохода 38,40% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильным присутствием ведущих фармацевтических компаний и высоким внедрением инновационных онкологических препаратов, при этом в США наблюдается значительный рост лечения лимфомы из-за продолжающихся клинических испытаний и благоприятной политики возмещения для передовых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения первичной средостенной крупной В-клеточной лимфомы в течение прогнозируемого периода из-за увеличения распространенности рака, улучшения инфраструктуры здравоохранения и роста расходов на здравоохранение в странах с развивающейся экономикой по всему региону.
- Сегмент циклофосфамида доминировал на рынке лечения первичной средостенной большой В-клеточной лимфомы с долей рынка 35,70% в 2025 году, что обусловлено его широким использованием в комбинированных схемах химиотерапии для лечения лимфомы и его установленной клинической эффективностью в управлении агрессивными злокачественными новообразованиями В-клеток.
Сфера охвата и первичная медиастинальная сегментация рынка лечения крупных В-клеточных лимфом
|
Атрибуты |
Первичная медиастинальная большая В-клеточная лимфома Лечение Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке лечения первичной медиастинальной крупной В-клеточной лимфомы
«Достижения в иммунотерапии и целенаправленном лечении онкологии»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения первичной средостенной большой В-клеточной лимфомы (PMBCL) является растущая интеграция клеток.ммунотерапияи целевые онкологические препараты, предназначенные для улучшения реакции на лечение и долгосрочных результатов выживания для пациентов с диагнозом этого агрессивного подтипа лимфомы. Это продвижение в терапевтических стратегиях значительно повышает эффективность лечения и управление пациентами.
- Например, ингибиторы иммунных контрольных точек, такие как пембролизумаб, все чаще оцениваются и используются для пациентов с рецидивирующим или рефрактерным ПМБКЛ при комбинации.химиотерапиясхемы с участием циклофосфамида, гидрохлорида доксорубицина, фосфата этапозида и винкристинсульфата продолжают служить основными подходами к лечению в клинической практике онкологии
- Интеграция целевых методов лечения и биологических препаратов в лечение PMBCL позволяет более точно управлять заболеванием, сосредоточившись на конкретных молекулярных путях, участвующих в прогрессировании лимфомы и ответе иммунной системы. Эти достижения также поддерживают улучшенную переносимость лечения и снижение риска рецидивов у пациентов, проходящих терапию.
- Кроме того, достижения в области диагностических технологий, включая молекулярное профилирование и идентификацию биомаркеров, позволяют онкологам выбирать наиболее эффективные терапевтические комбинации и персонализировать стратегии лечения для отдельных пациентов на основе характеристик заболевания и реакции на лечение.
- Этот переход к более продвинутой и персонализированной онкологической терапии коренным образом меняет стратегии клинического лечения агрессивных лимфом и стимулирует инновации в фармацевтических исследованиях и разработках. Следовательно, такие компании, как Bristol Myers Squibb и F. Hoffmann-La Roche Ltd, сосредоточены на разработке целевых лекарств и иммунотерапевтических методов лечения, направленных на улучшение показателей выживаемости и результатов лечения пациентов с лимфомой.
- Спрос на инновационные решения для лечения PMBCL, которые включают в себя таргетную терапию и иммунотерапию, неуклонно растет во всех системах здравоохранения, поскольку клиницисты и пациенты отдают приоритет методам лечения, которые обеспечивают улучшенную эффективность, безопасность и долгосрочный контроль заболеваний.
- Кроме того, растущее использование передовой диагностической визуализации и тестирования на основе биомаркеров позволяет более раннее обнаружение и более точную классификацию подтипов лимфомы, что дополнительно поддерживает принятие специализированных стратегий лечения PMBCL.
Первичная медиастинальная большая В-клеточная лимфома Динамика рынка лечения
водитель
«Возросшая заболеваемость лимфомой и расширение современной онкологической терапии»
- Растущая распространенность случаев лимфомы во всем мире в сочетании с расширением исследований и разработок в онкологической терапии является значительным фактором повышенного спроса на передовые варианты лечения первичной средостенной крупной В-клеточной лимфомы.
- Например, в последние годы несколько фармацевтических компаний активизировали клинические исследования, направленные на таргетную терапию и лечение на основе иммунитета, направленные на улучшение клинических результатов для пациентов с агрессивными подтипами лимфомы, такими как PMBCL.
- Поскольку системы здравоохранения продолжают уделять приоритетное внимание ранней диагностике рака и эффективным стратегиям лечения, спрос на передовые методы лечения, включая иммунотерапию, целевые биологические препараты и комбинированные схемы химиотерапии, неуклонно растет.
- Кроме того, увеличение инвестиций в исследования рака и клинические испытания способствуют разработке новых вариантов лечения, которые предлагают улучшенную терапевтическую эффективность и лучшие результаты для пациентов по сравнению с традиционными методами лечения.
- Растущее внедрение подходов к точной медицине и лечению на основе биомаркеров позволяет онкологам персонализировать терапию для пациентов с лимфомой, повышая показатели успеха лечения и снижая вероятность рецидива заболевания. Расширение специализированных онкологических центров и улучшение доступа к современным методам лечения рака способствуют дальнейшему росту рынка.
- Расширение правительственных инициатив и программ финансирования, направленных на улучшение инфраструктуры диагностики и лечения рака, также поощряют внедрение передовых методов лечения лимфомы на развитых и развивающихся рынках здравоохранения.
- Растущая доступность инновационных онкологических препаратов через одобрение регулирующих органов и расширенные показания для существующих методов лечения еще больше ускоряет внедрение лечения и расширение рынка во всем мире.
Сдержанность/вызов
«Высокие затраты на лечение и комплексное клиническое управление»
- Опасения, связанные с высокой стоимостью передовых онкологических препаратов и сложных протоколов лечения, представляют собой серьезную проблему для более широкого внедрения инновационных методов лечения первичной медистинной большой В-клеточной лимфомы в нескольких системах здравоохранения.
- Например, биологические препараты и ингибиторы иммунных контрольных точек, используемые при лечении лимфомы, часто связаны с высокими затратами на разработку и производство, что может привести к дорогостоящим схемам лечения для пациентов и поставщиков медицинских услуг.
- Управление агрессивными лимфомами, такими как PMBCL, часто требует комбинированной терапии, длительных циклов лечения и интенсивного мониторинга, что может увеличить общие расходы на здравоохранение и создать нагрузку на медицинскую инфраструктуру в определенных регионах.
- Кроме того, ограниченная осведомленность о подтипах редких лимфом и задержках в точной диагностике может препятствовать своевременному началу лечения, потенциально влияя на результаты лечения пациентов и замедляя внедрение передовых методов лечения на некоторых рынках здравоохранения.
- Решение этих проблем путем улучшения доступа к онкологической помощи, разработки экономически эффективных вариантов лечения и расширения глобальных инициатив в области клинических исследований будет иметь важное значение для поддержки устойчивого роста на рынке лечения PMBCL и улучшения доступа пациентов к жизненно важным методам лечения.
- Нормативные сложности, связанные с одобрением новых онкологических препаратов и биологических препаратов, также могут задержать доступность инновационных методов лечения на нескольких рынках, ограничивая доступ пациентов к передовым методам лечения.
- Кроме того, различия в инфраструктуре здравоохранения и доступности лечения онкологии между развитыми и развивающимися регионами могут ограничить широкое распространение передовых методов лечения PMBCL во всем мире.
Как сегментируется рынок лечения первичной медиастинной крупной В-клеточной лимфомы
Рынок сегментирован на основе лекарственных препаратов, пути введения, конечных пользователей и канала распространения.
- С помощью наркотиков
На основе лекарственных препаратов рынок лечения первичной медиастинальной крупной В-клеточной лимфомы сегментирован на пембролизумаб, циклофосфамид, гидрохлорид доксорубицина, этипосидфосфат, винкристинсульфат и другие. Сегмент циклофосфамида доминировал на рынке с наибольшей долей рынка в 35,70% в 2025 году, в первую очередь из-за его широкого использования в комбинированных схемах химиотерапии для агрессивных лимфом. Циклофосфамид является основным компонентом стандартных протоколов лечения, таких как комбинации химиотерапии с несколькими лекарственными средствами, обычно используемые внеходжкинская лимфомауправление. Его долгая история клинической эффективности и широкая доступность в онкологических центрах способствуют его активному внедрению среди поставщиков медицинских услуг. Кроме того, его совместимость с другими химиотерапевтическими агентами улучшает общий ответ на лечение у пациентов с PMBCL. Препарат также широко включен в руководящие принципы лечения в больнице из-за его доказанной эффективности в подавлении быстро делящихся раковых клеток. В результате постоянная зависимость от комбинированных схем химиотерапии обеспечивает устойчивое доминирование этого сегмента на рынке.
Ожидается, что сегмент пембролизумаба будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением иммунотерапии при лечении лимфомы. Пембролизумаб, ингибитор иммунной контрольной точки, нацеленный на путь PD-1, продемонстрировал многообещающие клинические результаты у пациентов с рецидивирующим или рефрактерным PMBCL. Растущий интерес к таргетной и иммунной терапии побуждает онкологов интегрировать такие препараты в протоколы лечения. Кроме того, ожидается, что продолжающиеся клинические испытания, оценивающие пембролизумаб и другие иммунотерапии агрессивных лимфом, расширят их терапевтические показания. Эти методы лечения обеспечивают улучшенный контроль заболеваний и выживаемость по сравнению с традиционной химиотерапией в определенных группах пациентов. Следовательно, увеличение акцента на точную онкологию и таргетную терапию, как ожидается, ускорит рост этого сегмента.
- По маршруту администрации
На основе маршрута введения рынок лечения первичной средостенной большой В-клеточной лимфомы сегментирован на оральный и парентеральный. Парентеральный сегмент доминировал на рынке с самой большой долей дохода в 2025 году, так как большинство химиотерапевтических и биологических препаратов, используемых для лечения лимфомы, вводятся внутривенно в контролируемых клинических условиях. Парентеральное введение позволяет быстро доставлять препараты непосредственно в кровоток, обеспечивая более высокую биодоступность и немедленные терапевтические эффекты. Многие из стандартных схем лечения лимфомы, включая комбинации с циклофосфамидом и гидрохлоридом доксорубицина, требуют внутривенной инфузии под медицинским наблюдением. Больницы и онкологические центры обычно предпочитают парентеральное введение для тщательного мониторинга ответов пациентов и управления потенциальными побочными эффектами. Этот путь также позволяет точно регулировать дозировку во время циклов лечения. В результате сильная зависимость от внутривенных схем химиотерапии продолжает стимулировать доминирование этого сегмента.
Ожидается, что пероральный сегмент станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено ростом разработки удобных пероральных онкологических препаратов. Пероральные препараты обеспечивают улучшенный комфорт и гибкость пациента по сравнению с инъекционными методами лечения, позволяя вводить определенные виды лечения за пределами больниц. Этот подход помогает уменьшить больничные визиты и общую нагрузку на лечение пациентов, проходящих длительную терапию рака. Кроме того, достижения в пероральной целевой терапии улучшают результаты лечения и расширяют терапевтические возможности для пациентов с лимфомой. Растущее предпочтение пациентов удобным методам лечения и улучшенная приверженность лекарствам еще больше способствуют расширению терапии перорального введения. Следовательно, ожидается, что фармацевтические инновации в пероральных онкологических препаратах ускорят рост этого сегмента.
- Конечными пользователями
На основе конечных пользователей рынок первичной медистинной большой В-клеточной лимфомы сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, поскольку больницы остаются основными центрами диагностики и лечения агрессивных лимфом, таких как PMBCL. Эти учреждения обеспечивают доступ к передовой онкологической инфраструктуре, включая специализированные диагностические инструменты, инфузионные отделения химиотерапии и опытных специалистов по онкологии. Больницы также служат основными местами для введения сложных схем химиотерапии и иммунотерапии, которые требуют тщательного мониторинга пациента. Кроме того, многие больницы участвуют в клинических испытаниях и исследовательских программах, направленных на разработку инновационных методов лечения рака. Наличие многопрофильных онкологических групп еще больше повышает эффективность лечения и управление пациентами. В результате на больницы по-прежнему приходится большинство процедур лечения лимфомы во всем мире.
Ожидается, что в сегменте специализированных клиник будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением числа специализированных онкологических и гематологических клиник. Эти учреждения сосредоточены на предоставлении специализированных услуг по лечению рака, часто предлагая персонализированный уход за пациентами с определенными подтипами лимфомы. Специализированные клиники часто используют передовые подходы к лечению и таргетную терапию для улучшения клинических результатов. Растущий спрос на амбулаторное лечение рака и персонализированные стратегии лечения побуждает пациентов обращаться за лечением в специализированные онкологические центры. Кроме того, более короткое время ожидания и целенаправленная экспертиза делают специализированные клиники привлекательным вариантом для пациентов, нуждающихся в постоянном лечении рака. Следовательно, ожидается, что растущее число специализированных учреждений по лечению рака будет способствовать быстрому росту в этом сегменте.
- Дистрибьюторский канал
На основе канала дистрибуции рынок первичной медистинной большой В-клеточной лимфомы сегментирован в больничные аптеки, онлайн-аптеки и розничные аптеки. Сегмент больничных аптек доминировал на рынке с самой большой долей доходов в 2025 году, в основном потому, что большинство онкологических препаратов выдаются непосредственно в больничных условиях, где пациенты получают лечение. Больничные аптеки управляют хранением, подготовкой и распространением специализированных химиотерапевтических и биологических препаратов, необходимых для терапии лимфомы. Эти учреждения обеспечивают строгий контроль качества и надлежащее обращение с чувствительными онкологическими препаратами. Кроме того, фармацевты в больницах тесно сотрудничают с онкологами для мониторинга взаимодействия лекарств и обеспечения точного введения дозы. Поскольку многие методы лечения лимфомы требуют инфузии или контролируемого введения, больничные аптеки играют решающую роль в поддержке доставки лечения. Следовательно, их неотъемлемая роль в онкологической помощи способствует доминированию этого сегмента.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей цифровизацией медицинских услуг и дистрибуции фармацевтических препаратов. Онлайн-платформы расширяют доступ к лекарствам, отпускаемым по рецепту, особенно для вспомогательных препаратов, используемых в лечении рака. Пациенты и лица, осуществляющие уход, все чаще используют цифровые аптечные услуги для удобного заказа и доставки на дом назначенных лекарств. Кроме того, внедрение телемедицины поддерживает рост онлайн-аптечных каналов, предоставляя возможность удаленных консультаций и рецептов. Улучшенная логистическая инфраструктура и цифровые платформы здравоохранения способствуют расширению онлайн-фармацевтических услуг. В результате ожидается, что растущее внедрение цифровых решений в области здравоохранения будет стимулировать быстрый рост в этом сегменте распределительных каналов.
В каком регионе находится наибольшая доля рынка первичной медиастинальной большой В-клеточной лимфомы
- Северная Америка доминировала на рынке лечения первичной средостенной крупной В-клеточной лимфомы с самой большой долей дохода 38,40% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильным присутствием ведущих фармацевтических компаний и высоким внедрением инновационных онкологических препаратов.
- Медицинские работники в регионе уделяют большое внимание ранней диагностике, инновационной иммунотерапии и целенаправленному лечению онкологии, что значительно улучшает показатели выживаемости пациентов с диагнозом агрессивных подтипов лимфомы, таких как PMBCL.
- Это широкое внедрение дополнительно поддерживается передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и увеличением участия в клинических испытаниях, установлением передовых методов лечения лимфомы в качестве предпочтительного подхода к лечению в больницах и специализированных онкологических центрах.
Первичная медиастинальная большая В-клеточная лимфома США Market Insight
Американский рынок лечения первичной средостенной большой В-клеточной лимфомы занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовало сильное присутствие передовых онкологических исследовательских программ и быстрое внедрение инновационных методов лечения лимфомы. Медицинские работники в стране все больше сосредотачиваются на ранней диагностике и использовании целевых методов лечения и иммунотерапии для улучшения результатов выживаемости пациентов. Растущее число клинических испытаний, оценивающих новые препараты и биологические препараты для лечения лимфомы, еще больше способствует прогрессу в лечении. Кроме того, присутствие крупных фармацевтических компаний и хорошо зарекомендовавших себя центров лечения рака вносит значительный вклад в расширение рынка.
Европейская первичная медиастинальная большая лимфома B-клеток исследование рынка
Согласно прогнозам, рынок первичной медистинной большой В-клеточной лимфомы в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном благодаря сильным государственным системам здравоохранения и растущим инвестициям в программы исследований и лечения рака. Повышение осведомленности о подтипах редких лимфом и улучшение доступа к передовым онкологическим методам лечения поддерживают рост рынка. Европейские системы здравоохранения также подчеркивают ранний скрининг рака и специализированные подходы к лечению гематологических злокачественных новообразований. В регионе наблюдается заметный рост услуг по лечению рака в больницах и внедрение передовых целевых методов лечения в нескольких странах.
U.K. Primary Mediastinal Large B-Cell Lymphoma Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения первичной средостенной крупной В-клеточной лимфомы в Великобритании будет расти с заметным CAGR, что обусловлено сильным акцентом страны на исследования рака и улучшение инфраструктуры онкологического ухода. Увеличение инвестиций в клинические исследования и сотрудничество между академическими учреждениями и фармацевтическими компаниями ускоряют разработку новых подходов к лечению агрессивных подтипов лимфомы. Кроме того, растущая осведомленность о ранней диагностике лимфомы и улучшение доступа пациентов к специализированным онкологическим услугам способствуют принятию передовых вариантов лечения. Ожидается, что расширяющаяся сеть центров лечения рака в Великобритании продолжит поддерживать рост рынка.
Германия Первичная Медиастинальная Большая Лимфома B-клеток Проницательность рынка
Ожидается, что в течение прогнозируемого периода рынок первичной медистинной большой В-клеточной лимфомы в Германии будет расширяться на значительном CAGR, чему будет способствовать увеличение расходов на здравоохранение и сильный акцент на передовых технологиях лечения рака. Хорошо развитая инфраструктура здравоохранения Германии и сосредоточенность на медицинских инновациях способствуют внедрению современных онкологических методов лечения. Страна также выигрывает от сильных исследовательских институтов и фармацевтических компаний, занимающихся разработкой лекарств от лимфомы. Кроме того, расширение доступности специализированных центров лечения гематологии и онкологии способствует улучшению доступа пациентов к передовым методам лечения и персонализированным подходам к лечению.
Азиатско-Тихоокеанский первичный медиастинальный рынок лечения лимфомы больших B-клеток
Азиатско-тихоокеанский рынок первичной медистинной большой В-клеточной лимфомы будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением заболеваемости раком, расширением инфраструктуры здравоохранения и ростом расходов на здравоохранение в таких странах, как Китай, Япония и Индия. Растущее внимание региона к укреплению онкологических лечебных учреждений и улучшению доступа к передовым методам лечения рака ускоряет развитие рынка. Кроме того, правительственные инициативы, направленные на улучшение диагностики и лечения рака, поддерживают принятие современных онкологических препаратов. По мере того, как фармацевтические компании расширяют свое присутствие на рынках APAC, доступность инновационных методов лечения лимфомы растет во всем регионе.
Японский первичный медиастинальный рынок лечения лимфомы больших B-клеток
Японский рынок первичной медистинной большой В-клеточной лимфомы набирает обороты благодаря передовой системе здравоохранения страны, сильным исследовательским возможностям и высокому внедрению инновационных методов лечения рака. Япония уделяет большое внимание раннему выявлению заболеваний и использованию передовых протоколов лечения онкологии. Интеграция таргетной терапии и иммунотерапии при лечении лимфомы способствует улучшению клинических результатов для пациентов. Кроме того, ожидается, что старение населения Японии будет способствовать увеличению спроса на эффективные решения для лечения рака в ближайшие годы, что еще больше поддержит рост рынка.
Индийский первичный медиастинальный рынок лечения крупных B-клеточных лимфом
На индийский рынок первичной медистинной большой В-клеточной лимфомы в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, связанная с большим количеством пациентов в стране и растущей осведомленностью о диагностике и лечении рака. Индия стала важным рынком для онкологической терапии благодаря расширению инфраструктуры здравоохранения и расширению доступа к специализированным онкологическим больницам. Наличие как отечественных, так и международных фармацевтических продуктов улучшает доступность лечения для пациентов с лимфомой. Кроме того, правительственные инициативы, направленные на укрепление услуг по лечению рака и расширение онкологических лечебных учреждений, являются ключевыми факторами, поддерживающими рост рынка в Индии.
Каковы последние события на рынке лечения первичной медиастинальной крупной В-клеточной лимфомы
Первичная медиастинальная большая В-клеточная лимфома Лечебную отрасль в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Компания Bristol Myers Squibb(США)
- Merck & Co., Inc.(США)
- F. Hoffmann-La Roche Ltd.(Швейцария)
- Компания Novartis AG(Швейцария)
- Pfizer Inc. (США)
- AstraZeneca (Великобритания)
- Gilead Sciences, Inc. (США)
- Johnson & Johnson Services, Inc. (США)
- AbbVie Inc. (США)
- Amgen Inc. (США)
- Eli Lilly & Company (США)
- Regeneron Pharmaceuticals, Inc. (США)
- BeiGene, Ltd. (Китай)
- Incyte Corporation (США)
- ADC Therapeutics SA (Швейцария)
- Seagen Inc. (США)
- Kite Pharma, Inc. (США)
- Genmab A/S (Дания)
- TG Therapeutics, Inc. (США)
- Cellectis S.A. (Франция)
Каковы последние события на мировом рынке лечения крупных В-клеточных лимфом
- В августе 2025 года исследователи сообщили об обнадеживающих результатах исследований, оценивающих клеточную терапию CD19 CAR-T для пациентов с рецидивирующей или рефрактерной первичной средостенной большой В-клеточной лимфомой. Терапия продемонстрировала высокие показатели длительных ответов с относительно низкой тяжелой токсичностью, подчеркивая растущую роль клеточной иммунотерапии в лечении агрессивных В-клеточных лимфом.
- В декабре 2024 года клиническое исследование KEYNOTE-B68 фазы II оценило модифицированный график дозирования пембролизумаба для пациентов с рецидивирующей или рефрактерной классической лимфомой Ходжкина и PMBCL. Результаты показали устойчивую противоопухолевую активность и отсутствие новых проблем безопасности, поддерживая дальнейшее развитие ингибиторов контрольных точек PD-1 для лечения агрессивных лимфом. Исследование также показало, что расширенные графики дозирования могут поддерживать клинические преимущества при одновременном улучшении удобства лечения для пациентов.
- В апреле 2023 года исследователи опубликовали окончательные долгосрочные результаты клинического исследования KEYNOTE-170, оценивающего пембролизумаб на рецидивирующий или тугоплавкий PMBCL. Исследование показало, что пембролизумаб производит устойчивую противоопухолевую активность и устойчивые ответы после примерно четырех лет наблюдения, подтверждая долгосрочную эффективность ингибиторов иммунных контрольных точек для этого редкого подтипа лимфомы.
- В июле 2022 года в клиническом исследовании изучалось использование пембролизумаба после CD19-направленной терапии CAR-T-клетками у пациентов с рецидивирующими В-клеточными лимфомами, включая PMBCL. Исследователи обнаружили, что блокада PD-1 может помочь обратить вспять истощение Т-клеток и вызвать клинические реакции у некоторых пациентов, которые рецидивируют после терапии CAR-T. Эта разработка подчеркнула перспективную стратегию улучшения результатов для пациентов, которые не реагируют только на клеточную иммунотерапию.
- В сентябре 2021 года исследователи онкологии изучили подходы комбинированной иммунотерапии с участием ингибиторов PD-1 и других иммуномодулирующих агентов для В-клеточных лимфом. Ранние исследования показали, что сочетание ингибиторов контрольных точек с дополнительными методами лечения может усилить иммунный ответ против клеток лимфомы и потенциально улучшить показатели ремиссии в агрессивных подтипах лимфомы, таких как PMBCL.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











