


Сегментация глобального рынка жесткой упаковки пищевых продуктов, по материалам (пластика, металл, картон и другие), типу продукта (бутылки и ярлыки, лотки, чашки и горшки, банки, коробки и контейнеры и другие), применению (молочные продукты, мясо, птица и морепродукты, пекарня и кондитерские изделия, готовые к употреблению блюда, фрукты и овощи, соусы и платья, детское питание, корм для домашних животных и другие), каналу распределения (розничная торговля, питание и электронная коммерция) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка жесткой упаковки продуктов питания
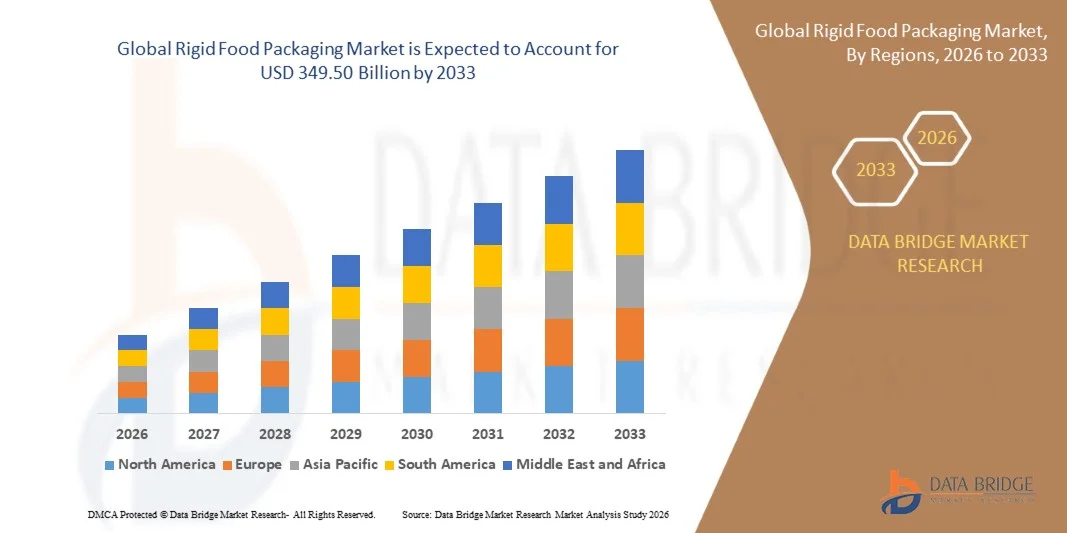
- Согласно анализу Data Bridge Market Research, рынок жестких упаковок продуктов питания был оценен как самый дорогой.241,30 млрд долларов в 2025 годуи, по прогнозам, достигнет349,50 млрд долларов к 2033 годуРастущий в aCAGR 4,70% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на удобные и долговечные решения для упаковки пищевых продуктов, увеличением потребления упакованных и упакованных продуктов.готовые к употреблению продукты,и растущее внедрение перерабатываемых и легких жестких упаковочных материалов в пищевой промышленности.
- Растущий спрос на расширенный срок хранения и безопасную транспортировку продуктов питания в сочетании с более строгими правилами безопасности пищевых продуктов и упаковки вынуждает производителей продуктов питания и розничных продавцов внедрять передовые жесткие упаковочные решения. Пластиковые контейнеры, бутылки, лотки, банки и другие жесткие форматы получают распространение, предлагая защиту от загрязнения, повреждения продукта, влаги и воздействия окружающей среды, поддерживая эффективное хранение и распределение.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 241,30 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $349,50 млрд
- Прогноз CAGR (2026–2033): 4,70%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные тенденции на рынке жесткой упаковки продуктов питания
- Северная Америка доминировала на рынке жесткой упаковки продуктов питания с самой большой долей дохода в 30,0% в 2025 году, чему способствовали хорошо зарекомендовавшая себя пищевая промышленность, высокое потребление упакованных продуктов и высокий спрос на удобные и долговечные упаковочные решения.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 5,3% с 2026 по 2033 год, чему способствуют расширение мощностей по переработке пищевых продуктов, рост урбанизации, увеличение потребления упакованных продуктов питания и растущие инвестиции в современную инфраструктуру упаковки.
- Пластиковый сегмент возглавил рынок с долей 68,0% в 2025 году, что обусловлено его универсальностью, легкими характеристиками, экономичностью и сильными барьерными свойствами.
- Бумажная доска является самым быстрорастущим типом материала, который, по прогнозам, зарегистрирует CAGR в 5,3%, что отражает рост спроса на перерабатываемые и экологически предпочтительные упаковочные решения.
- Сегмент бутылок и банок доминировал в категории типа продукта с долей дохода 39,0% в 2025 году, во главе с широким использованием молочных продуктов, соусов, приправ, обработанных пищевых продуктов и других упакованных пищевых продуктов.
- Молочные продукты составляли 30,0% доли рынка в 2025 году, предпочитаемой широким использованием жесткой упаковки для молока, йогурта, сыра, масла, сливок и других молочных продуктов.
- Сегмент готовых к употреблению блюд является самой быстрорастущей категорией приложений с CAGR 5,6%, обусловленной урбанизацией, насыщенным образом жизни и растущими предпочтениями потребителей в отношении удобных решений для приема пищи.
Сфера охвата и жесткая сегментация рынка пищевой упаковки
|
Атрибуты |
Жесткая упаковка продуктов питания - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке жесткой упаковки продуктов питания
- Жесткая упаковка пищевых продуктов все больше смещается в сторону перерабатываемых и круглых форматов, поскольку пищевые бренды стремятся сократить использование первичного пластика, улучшить перерабатываемость и удовлетворить растущие потребительские и нормативные ожидания для устойчивых упаковочных решений во всем мире сегодня.
- Например, в феврале 2025 года Klöckner Pentaplast запустила британский пилотный проект с Tesco и Hilton Foods, используя 100% переработанные поддоны PET, изготовленные из восстановленных поддонов для пищевых продуктов.
- Производители упаковки разрабатывают легкие жесткие форматы, которые поддерживают барьерную защиту, срок годности, удобство и структурные характеристики, одновременно снижая потребление материалов и повышая эффективность транспортировки в приложениях для пищевой промышленности, розничной торговли и общественного питания по всему миру.
- Готовые к употреблению блюда, замороженные продукты и удобные продукты увеличивают спрос на жесткие лотки, ванны, чашки и контейнеры, которые обеспечивают портативность, совместимость с микроволновой печью, защиту продуктов и расширенный срок хранения для все более городских потребителей во всем мире сегодня.
- Например, в июне 2025 года Coveris запустила поддоны BarrierFresh MAP для мяса, рыбы и птицы, сократив использование пластика на 90% при сохранении пригодности для вторичной переработки, герметизации и, как сообщается, 21-дневного срока хранения.
- По мере того, как требования к устойчивости усиливаются, упаковочные компании расширяют перерабатываемые и низкоматериальные решения, сохраняя при этом безопасность пищевых продуктов, видимость продуктов и оперативную совместимость, позиционируя замкнутость и легкость в качестве центральных тенденций, формирующих инновации в области жесткой упаковки пищевых продуктов во всем мире.
Каковы основные движущие силы рынка жесткой упаковки продуктов питания
- Растущее потребление упакованных, обработанных и готовых к употреблению продуктов питания увеличивает спрос на жесткую упаковку, которая обеспечивает долговечность, защиту продукта, переносимость, устойчивость к загрязнению и расширенный срок хранения по каналам розничной торговли и общественного питания во всем мире.
- Например, в июне 2025 года Amcor анонсировала специальный трехкомнатный жёсткий лоток для новой линейки односерийных микроволновых готовых блюд Cofigeo с легким полипропиленовым лоток, предназначенным для переработки и предназначенным для пяти рецептов William Saurin Mon Trio Gourmand, демонстрируя растущий спрос на удобную, готовую к употреблению упаковку для еды.
- Производители пищевых продуктов все чаще используют жесткую упаковку, пригодную для вторичной переработки, для решения задач устойчивого развития, изменения потребительских предпочтений и нормативных требований при сохранении барьерных характеристик, безопасности пищевых продуктов, стабильности полки и совместимости с существующим оборудованием для наполнения и обработки.
- Например, в июле 2025 года Klöckner Pentaplast запустил kp Elite Nova, жесткий лоток с модифицированной атмосферой следующего поколения, который примерно на 10% легче, чем конкурирующие лотки, сохраняя при этом барьерную производительность, целостность уплотнения и механическую прочность для высокоскоростных линий упаковки белков, что отражает постоянный спрос на эффективный и высокоэффективный формат упаковки пищевых продуктов.
- Растущие инвестиции в пищевую промышленность, логистику холодильных цепей, современную розничную торговлю и инфраструктуру доставки усиливают спрос на жесткие контейнеры, лотки, ванны и бутылки, которые эффективно выдерживают обработку, изменение температуры, транспортировку и распределение во всем мире.
Какие факторы препятствуют росту рынка жесткой упаковки продуктов питания
- Жесткая упаковка пищевых продуктов может потребовать более высоких затрат на использование материалов и транспортировку, чем легкие гибкие альтернативы, создавая давление на стоимость для производителей и розничных торговцев, поощряя замену форматов упаковки с более низким весом на чувствительных к цене рынках.
- Например, в мае 2025 года Plastics Recyclers Europe сообщила, что жесткие мощности по переработке ПЭВП и ПЭП застопорились: только 42% собранных твердых полиолефиновых отходов подверглись надлежащей сортировке, в то время как более высокая инфляция, затраты на энергию и более дешевый импорт продолжали оказывать давление на экономику переработки.
- Переработка жесткой упаковки пищевых продуктов может оставаться сложной задачей, когда форматы сочетают в себе несколько материалов, барьерные слои, клеи или несовместимые компоненты, что потенциально снижает перерабатываемость и увеличивает требования к сортировке и переработке для систем управления отходами во всем мире.
- Волатильность цен на нефтехимическую смолу может увеличить производственные затраты для производителей жесткой пластиковой упаковки для пищевых продуктов, что затрудняет принятие решений о ценах и закупках и потенциально снижает маржу по всей цепочке создания стоимости упаковки.
- Например, в марте 2025 года компания Closed Loop Partners сообщила, что пищевые и непищевые ПП обычно смешиваются вместе на объектах по восстановлению материалов, поскольку их невозможно легко дифференцировать, что затрудняет обеспечение достаточных количеств переработанных ПП пищевого качества для упаковочных применений.
- Более строгие требования к безопасности пищевых продуктов и правила утилизации могут увеличить затраты на соблюдение, тестирование и разработку материалов, особенно когда производители принимают переработанные пластмассы, сохраняя при этом требуемую безопасность, барьерные характеристики и стандарты качества для пищевых продуктов.
Как сегментируется рынок жесткой упаковки
Рынок жесткой упаковки пищевых продуктов сегментирован на основе материала, типа продукта, применения и канала распределения.
- По материалам
На основе материала рынок жесткой упаковки пищевых продуктов сегментирован на пластик, металл, картон и другие. Пластиковый сегмент доминировал на рынке с долей 68,0% в 2025 году благодаря своей универсальности, легким характеристикам, экономической эффективности и сильным барьерным свойствам. Пластиковые материалы, такие как ПЭТ, ПП,HDPE, и PS широко используются в молочных продуктах, мясе, пекарне, соусах, готовых к употреблению блюдах и обработанных пищевых продуктах. Их устойчивость к влаге, кислороду, воздействию и загрязнению делает их пригодными для защиты пищевых продуктов во время транспортировки и хранения. Пластиковая упаковка также эффективно интегрируется с высокоскоростными линиями наполнения, герметизации, маркировки и автоматической упаковки. Растущее внедрение ПЭТ, переработанных пластмасс и мономатериальных структур помогает сегменту реагировать на требования устойчивости.
Сегмент картона, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 5,3% с 2026 по 2033 год, что обусловлено растущим спросом на перерабатываемые и экологически предпочтительные упаковочные решения. Бумажная доска набирает обороты, поскольку производители продуктов питания ищут альтернативы обычной пластиковой упаковке и отвечают целям устойчивого развития. Материал может быть преобразован в жесткие коробки, подносы, рукава и контейнеры, подходящие для пекарни, молочных продуктов,замороженные продуктыи готовых к употреблению приложений. Улучшения в покрытиях и барьерных технологиях повышают его устойчивость к влаге и смазке. Увеличение нормативного давления для сокращения одноразовых пластмасс еще больше побуждает бренды оценивать упаковку на основе волокон. Бумажная доска также обеспечивает большую печатную поверхность, поддерживая брендинг продукта и общение с потребителями.
- Тип продукта
Исходя из типа продукта, рынок жесткой упаковки пищевых продуктов сегментирован на бутылки и банки, лотки и раскладушки, ванны, чашки и горшки, банки, коробки и контейнеры и другие. Сегмент бутылок и банок доминировал на рынке с долей 39,0% в 2025 году, чему способствовало широкое использование молочных продуктов, соусов, приправ, обработанных пищевых продуктов и других упакованных пищевых продуктов. Бутылки и банки обеспечивают сильную структурную защиту, обеспечивая при этом удобное заполнение, хранение, дозирование и повторное запечатывание. Их стандартизированные формы и затворы позволяют производителям продуктов питания эффективно использовать существующую инфраструктуру наполнения и упаковки. Прозрачные пластиковые и стеклянные форматы также обеспечивают видимость продукта, что ценно для пищевых продуктов, ориентированных на потребителя. Сегмент выигрывает от широкой доступности по розничным каналам и совместимости с различными пищевыми продуктами и размерами порций.
Сегмент подносов и раскладушек, по прогнозам, станет свидетелем самого быстрого роста CAGR на 7,0% с 2026 по 2033 год, чему будет способствовать растущий спрос на свежие продукты, готовые к употреблению блюда, хлебобулочные изделия и упакованные продукты, ориентированные на удобство. Эти форматы обеспечивают структурную жесткость и помогают защитить продукты от дробления, утечки и физического повреждения во время транспортировки. Прозрачные раскладушки позволяют потребителям проверять пищевые продукты перед покупкой, что делает их особенно привлекательными для свежих продуктов, хлебобулочных изделий и готовых пищевых продуктов. Травы все чаще используются с автоматизированными системами уплотнения и технологиями упаковки с модифицированной атмосферой, предназначенными для сохранения качества пищевых продуктов. Рост онлайн-доставки продуктов и продуктов питания еще больше увеличивает спрос на упаковку, которая может выдержать обработку и транспортировку. Растущее принятие порционно-контролируемых блюд и термостойких пищевых контейнеров также поддерживает этот сегмент.
- С помощью приложения
На основе применения рынок жесткой упаковки пищевых продуктов сегментирован на молочные продукты, мясо, птицу и морепродукты, пекарню и кондитерские изделия, готовые к употреблению блюда, фрукты и овощи, соусы и повязки, детское питание, корм для домашних животных и другие. Сегмент молочных продуктов доминировал на рынке с долей 30,0% в 2025 году, чему способствовало широкое использование жесткой упаковки для молока, йогурта, сыра, масла, сливок и других молочных продуктов. Молочные продукты требуют упаковки с высокой устойчивостью к загрязнению, структурной целостностью и эффективной защитой от влаги и кислорода. Жесткие чашки, ванны, бутылки, контейнеры и коробки широко используются, потому что они поддерживают хранение и транспортировку холодных цепей. Увеличение потребления молочных продуктов с добавленной стоимостью, таких как пробиотический йогурт, ароматизированное молоко и одноразовые продукты, создает дополнительный спрос на упаковку.
Сегмент готовых к употреблению блюд, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 5,6% с 2026 по 2033 год, что обусловлено растущей урбанизацией, насыщенным образом жизни и растущими предпочтениями потребителей в отношении удобных решений для приема пищи. Готовые к употреблению блюда требуют упаковки, которая может защитить пищу во время хранения, транспортировки, нагрева и потребления. Жесткие лотки, ванны, чаши и контейнеры все чаще используются, потому что они обеспечивают долговечность, контроль порций и удобную обработку. Расширение онлайн-доставки продуктов питания, облачных кухонь, наборов для еды и готовых к розничной продаже продуктов создает дополнительный спрос на упаковку, устойчивую к утечкам и ударам. Совместимые с микроволновой печью жесткие контейнеры становятся все более важными, поскольку потребители стремятся к большему удобству. Рост потребления замороженных и охлажденных готовых блюд также увеличивает потребность в упаковке, способной поддерживать целостность продукта на протяжении всего распространения.
- Дистрибьюторский канал
На основе канала дистрибуции рынок жесткой упаковки продуктов питания сегментирован на розничную торговлю, услуги общественного питания и другие.электронная торговляРозничный сегмент доминировал на рынке с долей 55,0% в 2025 году, чему способствовало широкое распространение упакованных молочных продуктов, мяса, хлебобулочных изделий, соусов, консервов, закусок и готовых к употреблению блюд через супермаркеты, гипермаркеты, магазины и другие организованные торговые точки. Розничные продукты питания требуют жесткой упаковки, которая обеспечивает защиту во время транспортировки, хранения на полке, отображения продукта и обработки потребителей. Бутылки, банки, банки, ванны, чашки, подносы и коробки широко используются в розничных категориях продуктов питания. Созданная инфраструктура супермаркетов и продуктовых магазинов предоставляет производителям широкий доступ к рынку и возможности распределения больших объемов. Жесткая упаковка также поддерживает видимость продукта, маркировку, доказательства подделки и презентацию на полке, которые являются важными соображениями в розничной среде.
Сегмент электронной коммерции, по прогнозам, будет наблюдать самый быстрый рост в CAGR на 8,0% с 2026 по 2033 год, что обусловлено расширением онлайн-продуктов, доставки продуктов питания, платформ быстрой торговли и брендов продуктов питания прямого потребления. Онлайн-дистрибуция требует упаковки, способной защитить продукты от повторной обработки, вибрации, укладки и повреждения, связанного с транспортировкой. Жесткие контейнеры обеспечивают большую прочность конструкции и помогают уменьшить утечку, дробление и деформацию продукта во время доставки последней мили. Растущая популярность готовых к употреблению блюд, упакованных свежих продуктов, наборов для еды, молочных продуктов и удобных продуктов создает дополнительный спрос на прочную жесткую упаковку. Электронная коммерция также поощряет использование очевидных, скрытых и простых в обращении форматов, которые улучшают опыт доставки потребителей. Растущее проникновение онлайн-продуктов еще больше увеличивает спрос на упаковку, предназначенную для эффективного распределения последней мили.
В каком регионе находится наибольшая доля рынка упаковки продуктов питания
- Северная Америка доминировала на рынке жесткой упаковки продуктов питания с самой большой долей дохода в 30,0% в 2025 году, чему способствовали хорошо зарекомендовавшая себя пищевая промышленность, высокое потребление упакованных продуктов и высокий спрос на удобные и долговечные упаковочные решения.
- Регион также выигрывает от широкого внедрения готовых к употреблению блюд, обработанных пищевых продуктов, молочных продуктов и упакованных свежих продуктов, а также от высокого спроса на долговечные, перерабатываемые и удобные форматы упаковки. Увеличение инвестиций в устойчивые технологии упаковки, перерабатываемые материалы и передовые решения для упаковки продуктов питания продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Рынок жёсткой упаковки продуктов питания США Insight
Рынок жесткой упаковки пищевых продуктов в США демонстрирует сильный рост из-за растущего спроса на упакованные, обработанные и удобные продукты питания, а также растущего внедрения прочных и устойчивых упаковочных решений. Зрелая индустрия продуктов питания и напитков в стране, обширная розничная инфраструктура и растущее потребление готовых к употреблению блюд, молочных продуктов, мяса и упакованных свежих продуктов стимулируют спрос в основных приложениях. Кроме того, растущий акцент на перерабатываемые материалы, легкую упаковку и передовые технологии упаковки ускоряет внедрение жестких упаковочных решений среди производителей продуктов питания и розничных торговцев.
Азиатско-Тихоокеанский рынок жесткой упаковки продуктов питания
Ожидается, что на Азиатско-Тихоокеанском рынке жесткой упаковки продуктов питания будет наблюдаться быстрый рост, обусловленный растущей урбанизацией, расширением производства продуктов питания и напитков и ростом потребления упакованных и удобных продуктов питания в таких странах, как Китай, Индия и Япония. Растущая осведомленность о безопасности пищевых продуктов, растущее внедрение организованной розничной торговли и растущий спрос на удобные форматы упаковки поддерживают расширение регионального рынка. Кроме того, растущее присутствие отраслей пищевой промышленности, платформ электронной коммерции и современной инфраструктуры общественного питания ускоряет внедрение жесткой упаковки в регионе.
Японский рынок жёсткой упаковки пищевых продуктов Insight
Рынок жесткой упаковки пищевых продуктов в Японии постоянно растет из-за растущего спроса на удобные, гигиенические и высококачественные упакованные пищевые продукты. Производители продуктов питания и розничные торговцы все чаще принимают передовые жесткие форматы упаковки для готовых к употреблению блюд, молочных продуктов, обработанных продуктов и свежих продуктов. Кроме того, растущая интеграция перерабатываемых материалов, легких упаковочных технологий и функциональных конструкций, наряду с акцентом страны на безопасность и устойчивость пищевых продуктов, также способствует росту рынка.
Китайский рынок жесткой упаковки продуктов питания Insight
Рынок жесткой упаковки пищевых продуктов в Китае быстро растет, что обусловлено растущей урбанизацией, расширением пищевой промышленности и ростом потребительского спроса на упакованные и удобные продукты питания. Растущее внедрение передовых жестких упаковочных решений для розничной торговли, общественного питания и электронной коммерции значительно повышает спрос на рынке. Кроме того, растущие инвестиции в современное производство продуктов питания, растущее внимание к безопасности пищевых продуктов и быстрое развитие онлайн-инфраструктуры доставки продуктов питания позиционируют Китай как один из самых быстрорастущих рынков для жесткой упаковки пищевых продуктов во всем мире.
Великобритания Rigid Food Packaging Market Insight
Рынок жесткой упаковки пищевых продуктов в Великобритании переживает устойчивый рост, поддерживаемый растущим спросом на удобные упакованные продукты, готовые к употреблению блюда и устойчивые решения для упаковки пищевых продуктов. Увеличение инвестиций в перерабатываемые упаковочные материалы и передовая упаковочная инфраструктура способствуют росту рынка. Кроме того, растущее внедрение продуктовых платформ электронной коммерции, ориентированных на удобство пищевых продуктов и легких жестких форматов упаковки повышает эффективность упаковки и поддерживает дальнейшее расширение рынка в Великобритании.
Германия: Rigid Food Packaging Market Insight
Рынок жесткой упаковки продуктов питания в Германии неуклонно расширяется благодаря сильной производственной базе в стране, передовым возможностям упаковки и растущему внедрению устойчивых технологий упаковки. Производители продуктов питания, розничные торговцы и производители упаковки все чаще используют жесткую упаковку для молочных продуктов, мяса, пекарни, обработанных пищевых продуктов и готовых к употреблению продуктов. Непрерывные достижения в области перерабатываемых материалов, легкой упаковки и эффективных упаковочных систем, а также высокие требования к окружающей среде и безопасности пищевых продуктов способствуют дальнейшему росту рынка в Германии.
Какие компании занимают лидирующие позиции на рынке жесткой упаковки продуктов питания
Индустрия жесткой упаковки пищевых продуктов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amcor plc(Великобритания)
- Компания Sonoco Products(США)
- Silgan Holdings Inc.(США)
- Crown Holdings, Inc.(США)
- Грейф, Инк.(США)
- Graphic Packaging Holding Company (США)
- Mondi plc (Великобритания)
- Huhtamäki Oyj (Финляндия)
- Winpak LTD. (Канада)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Австрия)
- RETAL Industries LTD (Кипр)
- Jokey SE (Германия)
- Plastipak Holdings, Inc. (США)
- Coveris (Австрия)
- ProAmpac (США)
- TriMas (США)
- Smurfit Westrock (Ирландия)
- Novolex Holdings, LLC (США)
- Sabert Corporation (США)
- Placon Corporation (США)
Каковы последние тенденции на рынке жесткой упаковки продуктов питания
- В июле 2025 года Amcor объявила об инвестициях в свой завод в Николасвилле, штат Кентукки, чтобы расширить возможности по производству упаковочных материалов для жесткой упаковки. Новая система позволяет точно смешивать ПЦР на нескольких производственных линиях и позволяет клиентам выбирать уровни переработанного контента, включая до 100% ПЦР. Расширенные возможности также предназначены для поддержки продуктов питания и других потребительских упаковочных приложений, усиливая акцент Amcor на круглых и более устойчивых жестких упаковочных решениях.
- В июне 2025 года Amcor и Cofigeo объявили о разработке специального трехкомнатного подноса с готовым питанием для новой линейки односерийных микроволновых блюд Cofigeo. Преимущественно полипропиленовый лоток был разработан в соответствии с руководящими принципами Design for Recycling и включает в себя минимальный функциональный барьер для поддержки переработки в рамках инфраструктуры переработки полипропилена во Франции. Разработка демонстрирует растущее использование перерабатываемых жестких лоток для удобного применения готовых к употреблению продуктов питания.
- В апреле 2024 года Amcor запустила однолитровую газированную бутылку безалкогольных напитков, изготовленную из 100% переработанного ПЭТ. Новая жесткая бутылка была представлена как часть портфеля упаковочных материалов Amcor, чтобы помочь брендам удовлетворить требования к переработанному контенту, обеспечивая при этом легкодоступный вариант упаковки. Запуск подчеркивает движение отрасли к более широкому использованию переработанного контента и более круглым жестким упаковочным решениям.
- В июле 2023 года SEE и ExxonMobil объявили об инициативе по круговой упаковке продуктов питания в Австралии с участием CRYOVAC. Сотрудничество представило лотки, содержащие смолы, использующие технологию Exxtend от ExxonMobil для передовой переработки и атрибуции баланса массы, с инициативой, направленной на улучшение круговорота пищевых пластмасс, используемых для упаковки свежего красного мяса. Разработка продемонстрировала расширение сотрудничества по всей цепочке создания стоимости упаковки для продвижения перерабатываемых и циркулярных жестких решений для упаковки пищевых продуктов.
- В мае 2021 года Berry Global запустила упаковочное решение CombiLight, ресурсоэффективный пищевой горшок, предназначенный для применения, включая йогурт, сливочный сыр и творог. Упаковка сочетает в себе пластиковую структуру с покрытыми натуральными волокнами для создания легкого жесткого пищевого контейнера при сохранении прочности, стабильности, стойкости к смазке и совместимости с существующими линиями наполнения. Это развитие отражает растущие усилия промышленности по сокращению использования материалов и внедрению более ресурсоэффективных жестких форматов упаковки для пищевых продуктов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











