


Глобальный рынок трансплантации органов по органам (почки, печень, поджелудочная железа, сердце, легкие, тонкая кишка, почки/поджелудочная железа и другие), продуктам (тканевые продукты, иммунодепрессанты, консерванты), методам лечения (иммунодепрессанты, моноклональные антитела и другие), конечным пользователям (больницы, уход на дому, специализированные центры и другие), каналам сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер и обзор рынка трансплантации твердых органов
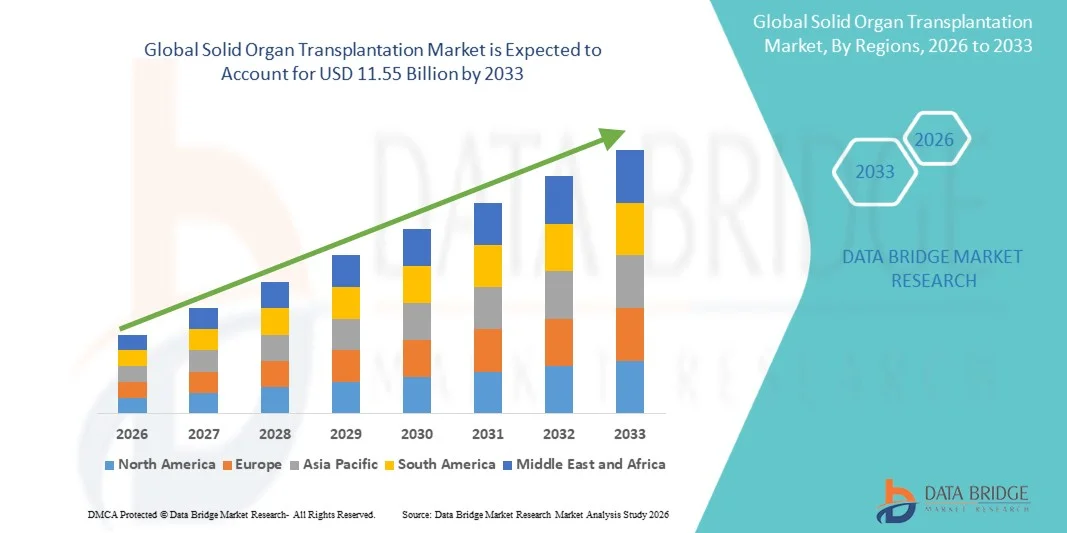
- Анализ рынка Data Bridge Market Research Мировой объем рынка трансплантации твердых органов оценили в7,88 млрд долларов в 2025 годуОжидается, что он достигнет11,55 млрд долларов к 2033 году, вCAGR 4,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью конечной стадии органной недостаточности, увеличивающейся.хроническое заболеваниебремя и непрерывный технологический прогресс в процедурах трансплантации и системах сохранения органов, что приводит к улучшению результатов лечения в больницах и специализированных медицинских центрах;
- Кроме того, растущий спрос на жизненно важные варианты лечения, растущее внедрение передовых иммуносупрессивных методов лечения и увеличение инвестиций в инфраструктуру здравоохранения создают решения для трансплантации твердых органов в качестве важнейшего компонента современных систем здравоохранения. Эти факторы ускоряют внедрение решений по трансплантации твердых органов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 год): 7,88 млрд долларов США
- Ожидаемая рыночная стоимость (2033): 11,55 млрд долларов США
- Прогноз CAGR (2026–2033): 4,90%
Каковы основные выводы рынка трансплантации твердых органов
- Решения для трансплантации твердых органов, включая процедуры трансплантации, системы сохранения органов, иммуносупрессивную терапию и услуги по мониторингу после трансплантации, становятся все более важными компонентами современных систем здравоохранения в больницах и специализированных центрах трансплантации из-за их критической роли в лечении терминальной стадии органной недостаточности и улучшении результатов выживаемости пациентов.
- Растущий спрос на решения для трансплантации твердых органов в первую очередь подпитывается растущей распространенностью хронических заболеваний почек, цирроза печени, сердечной недостаточности, осложнений, связанных с диабетом, и растущей осведомленностью о передовых вариантах лечения, спасающих жизнь, а также улучшениях в управлении донорами и показателях хирургического успеха.
- Северная Америка доминировалаРынок трансплантации твердых органовС самой большой долей доходов в размере около 41,8% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, благоприятными системами возмещения, высокими объемами процедур трансплантации и присутствием крупных игроков отрасли, при этом в США наблюдается значительный рост трансплантации почек, печени, сердца и легких, поддерживаемый технологическими инновациями и сильными сетями донорства органов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в мире.Рынок трансплантации твердых органовВ течение прогнозируемого периода из-за расширения инфраструктуры здравоохранения, роста располагаемых доходов, растущего бремени хронических заболеваний, увеличения медицинского туризма и повышения осведомленности о донорстве органов в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии.
- На долю иммуносупрессивного сегмента приходится наибольшая доля рынка в 64,2% в 2025 году, что обусловлено его основополагающей ролью в предотвращении острого и хронического отторжения трансплантата после трансплантации.
Сфера охвата иСегментация рынка трансплантации твердых органов
Атрибуты |
Твердая трансплантация органов - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке трансплантации твердых органов
"Улучшенные клинические результаты благодаря интеграции ИИ и передовым технологиям сохранения органов"
- Значительной и ускоряющейся тенденцией на мировом рынке трансплантации твердых органов является растущее внедрение искусственного интеллекта (ИИ), цифровых инструментов мониторинга трансплантации и передовых систем сохранения органов для улучшения сопоставления доноров и реципиентов, хирургических результатов и после трансплантации. Эти инновации повышают эффективность всей цепочки создания стоимости трансплантации.
- Аналитика на основе искусственного интеллекта все чаще используется для оптимизации распределения донорских органов, прогнозирования рисков отторжения и поддержки принятия решений о трансплантации на основе клинических данных.
- Например, центры трансплантации в США и Европе используют соответствующие модели с помощью ИИ для улучшения оценки совместимости для кандидатов на трансплантацию почек и печени.
- Растущее использование технологий перфузии машин и сохранения органов следующего поколения также трансформирует трансплантацию, расширяя жизнеспособность органов и улучшая показатели использования маргинальных донорских органов.
- Другой важной тенденцией является растущее внедрение инструментов удаленного мониторинга пациентов и цифрового присоединения для реципиентов после трансплантации, что позволяет врачам отслеживать жизненно важные признаки, соблюдение иммунодепрессантов и ранние осложнения. Например, ведущие больницы развертывают мобильные платформы для наблюдения за пациентами с трансплантацией почек и сердца после выписки.
- Кроме того, текущие достижения в области исследований ксенотрансплантации, регенеративной медицины и биоинженерных органов создают долгосрочные возможности для решения проблемы нехватки доноров во всем мире.
- Этот переход к интеллектуальной, технологической и ориентированной на результат трансплантационной помощи коренным образом меняет ожидания в области заместительной терапии органов и стимулирует спрос на инновационные решения.
Динамика рынка трансплантации твердых органов
водитель
«Растущие случаи отказа органов и расширение инфраструктуры трансплантации»
- Растущая распространенность терминальной стадии органной недостаточности, вызванной хроническим заболеванием почек, циррозом печени, сердечной недостаточностью и нарушениями легких, является основным фактором для рынка трансплантации твердых органов. Растущее бремя болезней значительно увеличивает спрос на жизненно важные процедуры трансплантации во всем мире.
- Расширение программ трансплантации, улучшение показателей хирургического успеха и лучшая поддержка возмещения еще больше ускоряют рост рынка.
- Например, такие страны, как США, Испания, Индия и Саудовская Аравия инвестируют в национальные сети трансплантации и программы информирования доноров для увеличения объемов процедур.
- Достижения в иммуносупрессивной терапии также улучшили долгосрочную выживаемость трансплантата, что делает трансплантацию более жизнеспособным вариантом лечения для многих пациентов.
- Кроме того, повышение осведомленности о донорстве органов и расширение использования реестров умерших доноров способствуют расширению пулов доноров на нескольких рынках.
- Ожидается, что продолжающаяся модернизация больниц, центров трансплантации и инфраструктуры критической помощи будет поддерживать расширение рынка в течение прогнозируемого периода.
Сдержанность/вызов
"Нехватка доноров, высокие затраты на процедуры и риски отказа"
- Одной из основных проблем, сдерживающих рынок трансплантации твердых органов, является постоянная нехватка донорских органов по сравнению с растущим числом пациентов, ожидающих трансплантации. Этот разрыв спроса и предложения значительно ограничивает объемы процедур во всем мире.
- Высокие затраты на трансплантацию и пожизненный послеоперационный уход также остаются барьером, особенно в группах населения с низким доходом и с низким уровнем страхования.
- Например, такие процедуры, как трансплантация сердца, печени и легких, часто связаны с существенными хирургическими расходами, уходом за ОИТ и долгосрочными расходами на иммуносупрессивные препараты.
- Риск отторжения трансплантата, инфекции и других осложнений после трансплантации продолжает создавать клиническую неопределенность и увеличивать бремя здравоохранения.
- Кроме того, сложность регулирования, этические проблемы и ограниченная инфраструктура трансплантации в развивающихся регионах могут ограничить более широкий доступ на рынок.
- Преодоление этих барьеров за счет расширения донорского пула, экономически эффективных путей ухода, расширенного мониторинга отказов и непрерывных инноваций в области сохранения органов будет иметь важное значение для устойчивого роста рынка.
Как сегментируется рынок трансплантации твердых органов
Рынок сегментирован на основе органа, продукта, лечения, конечных пользователей и канала распределения.
• Органом
На основе органа рынок трансплантации твердых органов сегментируется на почки, печень, поджелудочную железу, сердце, легкое, малый кишечник, почки / поджелудочная железа и другие. Сегмент почек доминировал над крупнейшей долей рынка в 46,5% в 2025 году, что обусловлено высокой глобальной распространенностью терминальной стадии почечных заболеваний, диабета, гипертонии и хронических заболеваний почек. Трансплантация почек остается наиболее часто выполняемой процедурой трансплантации твердых органов из-за высоких показателей клинического успеха и значительного улучшения выживаемости пациентов по сравнению с долгосрочным диализом. Повышение осведомленности о трансплантации живых доноров еще больше способствовало росту сегмента. Государственные программы возмещения расходов и расширение реестров трансплантаций также улучшили доступ на основные рынки. Больницы продолжают уделять приоритетное внимание программам трансплантации почек из-за установленных хирургических протоколов и путей послеоперационного ухода. Рост пожилого населения с почечными осложнениями еще больше увеличил спрос на пациентов. Достижения в области технологий сопоставления доноров и получателей способствовали достижению более успешных результатов. Улучшенные иммуносупрессивные схемы снижали риск отторжения и поддерживали долгосрочную выживаемость трансплантата. Развивающиеся экономики также расширяют инфраструктуру нефрологии и трансплантации. Высокий спрос на заместительную терапию поддерживает объемы процедур во всем мире. Эти факторы в совокупности обеспечили доминирование сегмента почек в 2025 году.
Ожидается, что в сегменте легких будет наблюдаться самый быстрый темп роста в 9,8% с 2026 по 2033 год, чему способствует увеличение частоты хронических обструктивных заболеваний.легочная болезнь, легочный фиброз, кистозный фиброз и прогрессирующая дыхательная недостаточность. Трансплантация легких приобретает все большее значение в качестве жизненно важного варианта для пациентов, не реагирующих на обычные методы лечения. Улучшения в системах сохранения донорских легких и технологиях перфузии легких ex vivo расширяют право на трансплантацию. Растущий клинический опыт в торакальной хирургии улучшает процедурные результаты. Повышение осведомленности о вариантах трансплантации среди пульмонологов также увеличивает количество обращений. Специализированные центры расширяют передовые программы трансплантации органов дыхания. Лучшее управление после трансплантации инфекции поддерживает выживаемость. Увеличение инвестиций в инфраструктуру критического ухода способствует дальнейшему принятию помощи. Исследования в области профилактики хронического отторжения укрепляют долгосрочную уверенность. Ряд стран активизируют информационно-пропагандистские кампании по донорству органов. Технологический прогресс в системах мониторинга также способствует росту. Эти факторы позиционируют трансплантацию легких как самый быстрорастущий сегмент органов.
• По продукту
На основе продукта рынок трансплантации твердых органов сегментирован на тканевые продукты, иммуносупрессивные препараты и консервирующий раствор. Сегмент иммунодепрессантов занимал самую большую долю рынка в 58,7% в 2025 году, что обусловлено пожизненной потребностью в профилактике отторжения после трансплантации. Такие препараты, как такролимус, циклоспорин, микофенолат мофетил,кортикостероидыНовые агенты остаются важными в управлении после трансплантации. Потребности в непрерывной терапии генерируют повторяющиеся потоки доходов на протяжении всей жизни трансплантата. Врачи в значительной степени полагаются на индивидуальные иммуносупрессивные схемы, чтобы сбалансировать контроль отторжения и риск заражения. Увеличение объемов трансплантации напрямую расширило спрос на рецепты по всему миру. Сильная поддержка возмещения расходов в развитых системах здравоохранения с устойчивым доступом. Продолжающиеся инновации в более безопасных и целенаправленных методах лечения еще больше укрепили рост сегмента. Госпитальные аптеки и специализированные центры остаются основными каналами диспансеризации. Повышение выживаемости пациентов после трансплантации привело к длительному использованию лекарств. Технологии мониторинга улучшили оптимизацию дозы и соблюдение. Доступность общих продуктов также расширила проникновение на рынок. Эти факторы поддерживали доминирование сегмента.
Ожидается, что сегмент консервационного раствора будет наблюдать самый быстрый CAGR в 10,3% с 2026 по 2033 год, что обусловлено увеличением внимания к повышению жизнеспособности органов во время транспортировки и улучшению результатов трансплантата. Решения для консервации имеют решающее значение для минимизации ишемической травмы при трансплантации почек, печени, сердца и легких. Растущие трансграничные и междугородние программы обмена органами увеличивают спрос на передовые носители информации. Технологические усовершенствования в системах гипотермии и перфузии машин поддерживают использование решений. Больницы принимают препараты премиум-класса для донорских органов высокого риска. Растущая нехватка органов способствует более эффективному использованию маргинальных доноров посредством инноваций в области сохранения. Клинические данные, связывающие лучшее сохранение с уменьшением осложнений, поддерживают усыновление. Развивающиеся рынки инвестируют в логистическую инфраструктуру трансплантации. Производители запускают органоспецифические решения с улучшенной эффективностью. Спрос со стороны центров трансплантации органов также растет. Улучшение систем холодных цепей способствует дальнейшему росту. Эти факторы делают консервационное решение самым быстрорастущим сегментом продукции.
• Лечение
На основе лечения рынок трансплантации твердых органов сегментирован на иммуносупрессивные, моноклональные антитела и другие. На долю иммуносупрессивного сегмента приходится наибольшая доля рынка в 64,2% в 2025 году, что обусловлено его основополагающей ролью в предотвращении острого и хронического отторжения трансплантата после трансплантации. Стандартные схемы обслуживания обычно включают ингибиторы кальциневрина, антипролиферативные агенты и кортикостероиды. Эти методы лечения вводятся сразу после операции и часто продолжаются на всю жизнь. Увеличение глобальных объемов процедур трансплантации значительно поддержало спрос на лечение. Клинические протоколы в больницах сильно зависят от установленных иммуносупрессивных комбинаций. Достижения в области мониторинга терапевтических препаратов улучшили точность и безопасность лечения. Долгосрочные последующие программы увеличили показатели соблюдения. Повышение осведомленности о сохранении трансплантата еще больше усилило поглощение. Наличие фирменных и дженериковых лекарств поддерживало доступность. Сильное знакомство с врачом поддерживало уверенность в назначении. Расширение охвата трансплантацией на развивающихся рынках также добавило спроса. Эти факторы обеспечили лидерство иммуносупрессивного сегмента.
Сегмент моноклональных антител, по прогнозам, будет наблюдать самый быстрый CAGR 11,1% с 2026 по 2033 год, чему способствует растущее использование индукционной терапии и лечения резистентных эпизодов отторжения. Агенты, нацеленные на определенные иммунные пути, обеспечивают точное подавление с улучшенными результатами у отдельных пациентов. Больницы все чаще используют моноклональные антитела у реципиентов высокого риска и сенсибилизированных пациентов. Достижения в производстве биопрепаратов улучшают доступность продукции. Клинические испытания продолжают оценивать антитела следующего поколения с лучшими профилями безопасности. Растущий спрос на персонализированную трансплантатную медицину поддерживает усыновление. Врачи ценят целевые механизмы, которые могут снизить зависимость от обычных лекарств. Специализированные центры расширяют биологические протоколы. Еще одним фактором являются значительные инвестиции фармацевтических компаний в трансплантологию. Улучшение возмещения расходов на биологические препараты в некоторых регионах способствует расширению доступа. Улучшение результатов выживания укрепляет долгосрочную уверенность. Эти факторы позиционируют моноклональные антитела как наиболее быстро растущий сегмент лечения.
• Конечными пользователями
На базе конечных пользователей рынок трансплантации твердых органов сегментирован на больницы, центры по уходу на дому, специализированные центры и другие. Сегмент больниц доминировал на крупнейшей доле рынка в 61,8% в 2025 году, что обусловлено их ролью в качестве первичных центров трансплантационной хирургии, сопоставления доноров, интенсивной терапии и послеоперационного мониторинга. В больницах работают многопрофильные команды, включая хирургов, нефрологов, гепатологов, кардиологов, анестезиологов и координаторов трансплантации. Сложные требования к инфраструктуре делают больницы необходимыми для твердых органов. Высокий приток пациентов для оценки и последующего устойчивого спроса на услуги. Наличие отделений интенсивной терапии и неотложной помощи укрепило лидерство больницы. Программы трансплантации, одобренные правительством, в основном сосредоточены в третичных больницах. Сильные закупки хирургических устройств и лекарств поддерживали доходы. Больницы также управляют такими осложнениями, как отторжение и инфекция. Учебно-исследовательская деятельность еще больше усиливает их доминирование. Общественное доверие к аккредитованным центрам трансплантации поддерживает предпочтения пациентов. Непрерывное расширение трансплантатных единиц добавило роста. Эти факторы обеспечили лидерство сегмента.
Ожидается, что сегмент специализированных центров будет наблюдать самый быстрый CAGR в 9,7% с 2026 по 2033 год, чему способствует растущий спрос на специализированные пути лечения, ориентированные на трансплантацию. Специализированные центры предоставляют оптимизированные услуги, включая оценку, координацию операций, тестирование иммунологии и долгосрочный мониторинг. Пациенты все чаще предпочитают центры с концентрированным опытом и более коротким временем ожидания. Передовая диагностика и персонализированные модели лечения поддерживают внедрение. Сотрудничество с больницами улучшает реферальные сети и доступ доноров. Эти центры часто обеспечивают более высокую процессуальную эффективность и целенаправленное обучение пациентов. Увеличение частных инвестиций в специализированную инфраструктуру здравоохранения повышает потенциал. Международный медицинский туризм для трансплантации также поддерживает рост. Цифровые системы мониторинга улучшают долгосрочные результаты. Опытные междисциплинарные команды повышают доверие пациентов. Расширение городских медицинских центров ускоряется. Эти факторы стимулируют быстрый рост в будущем.
• Распределительный канал
На основе канала дистрибуции рынок трансплантации твердых органов сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек составил самую большую долю рынка в 54,6% в 2025 году, что обусловлено необходимостью контролируемого дозирования высокоценных иммунодепрессантов, биологических препаратов и периоперационных лекарств. Большинство реципиентов получают лекарства непосредственно через больничные системы сразу после операции. Больницы обеспечивают точное дозирование, мониторинг и управление лекарственными взаимодействиями. Централизованные контракты на закупки поддерживали последовательное предложение продукции. Сложные продукты с холодной цепью обычно обрабатываются через больничные аптеки. Клиники стационарной и амбулаторной трансплантации генерируют повторяющиеся объемы рецептов. Интеграция с электронными медицинскими записями улучшает соблюдение и безопасность. Специализированные фармацевты также консультируют пациентов по пожизненному соблюдению лекарств. Крупные третичные центры остаются основными покупателями во всем мире. Механизмы возмещения часто благоприятствуют институциональному раздаче. Постоянные последующие визиты поддерживают повторный спрос. Эти факторы сохранили доминирование в 2025 году.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 12,4% с 2026 по 2033 год, чему способствует растущий спрос на удобные долгосрочные услуги по пополнению запасов для пациентов с трансплантацией. Получатели требуют пожизненного соблюдения лекарств, что делает доставку домой очень привлекательной. Онлайн-платформы предлагают напоминания об автозаполнении, загрузки рецептов и инструменты сравнения цен. Растущее использование телемедицины ускоряет показатели конверсии по рецепту. Пациенты в отдаленных районах получают более широкий доступ к специализированным лекарствам. Программы подписки улучшают непрерывность ухода. Улучшенная логистика холодильных цепей поддерживает доставку чувствительных лекарств. Проникновение смартфонов расширяет распространение цифровых аптек по всему миру. Предложения по экономии средств и программы лояльности привлекают постоянных пользователей. Нормативно-правовые рамки для операций электронной аптеки постепенно совершенствуются. Растущее предпочтение бесконтактной медицинской помощи добавляет импульс. Эти драйверы делают интернет-аптеку самым быстрорастущим сегментом каналов распространения.
Региональный анализ рынка трансплантации твердых органов
- Северная Америка доминировала на рынке трансплантации твердых органов с самой большой долей выручки около 41,8% в 2025 году.,Это обусловлено развитой инфраструктурой здравоохранения, благоприятными системами возмещения и высокими объемами процедур трансплантации по всему региону. Присутствие крупных игроков отрасли и хорошо зарекомендовавших себя центров трансплантации существенно способствует росту рынка. Увеличение распространенности терминальной стадии органной недостаточности, хронических заболеваний почек, заболеваний печени и сердечной недостаточности повышает спрос на процедуры трансплантации.
- Сильные сети донорства органов и эффективные системы распределения еще больше повышают доступность трансплантации. Постоянные технологические достижения в хирургических методах и иммуносупрессивной терапии улучшают результаты лечения пациентов.
- Растущее внедрение прецизионной медицины и решений для посттрансплантационного мониторинга укрепляет показатели клинического успеха. Государственная поддержка информационно-просветительских кампаний по донорству органов также способствует расширению рынка. Высокие расходы на здравоохранение и надежное страхование обеспечивают широкий доступ пациентов к передовой трансплантационной помощи. Ожидается, что Северная Америка сохранит лидирующие позиции в течение прогнозируемого периода.
Американский рынок трансплантации твердых органов
США.Рынок трансплантации твердых органовЗахватил самую большую долю выручки2025 год в Северной Америке, обусловленный большим объемом почек, печени, сердца и процедур трансплантации легких. Страна пользуется высокоорганизованной системой донорства и распределения органов, которая повышает эффективность трансплантации. Наличие ведущих центров трансплантации и специализированных больниц поддерживает передовые хирургические результаты. Увеличение распространенности хронических заболеваний, таких как диабет, гипертония и цирроз печени, стимулирует спрос на заместительную терапию органов. Технологические инновации в области сохранения органов, роботизированных операций и иммунодепрессантов еще больше повышают показатели успеха. Сильная система возмещения и страховое покрытие улучшают доступ пациентов к процедурам трансплантации. Растущая осведомленность о донорстве органов способствует расширению участия доноров. Непрерывные клинические исследования и инновации в регенеративной медицине и биоинженерных органах также способствуют росту рынка. США остаются основным источником доходов на региональном рынке.
Европейский рынок трансплантологии твердых органов
ЕвропаРынок трансплантации твердых органовОжидается, что в течение прогнозируемого периода CAGR будет расширяться благодаря сильным системам общественного здравоохранения и устоявшимся сетям трансплантации. Растущая распространенность хронических заболеваний, таких как почечная недостаточность, сердечно-сосудистые заболевания и расстройства печени, увеличивает спрос на процедуры трансплантации. Государственные программы донорства органов и соглашения о трансграничном обмене органами улучшают доступность трансплантации. Расширенные хирургические возможности и растущее внедрение иммуносупрессивной терапии поддерживают положительные результаты у пациентов. Такие страны, как Германия, Франция, Испания и Великобритания, вносят основной вклад в региональный рост. Рост инвестиций в здравоохранение и повышение осведомленности о донорстве органов еще больше укрепляют рынок. Расширение использования цифровых медицинских платформ для мониторинга после трансплантации улучшает управление пациентами. Непрерывные исследования в области трансплантологии и регенеративной медицины поддерживают инновации. Европа поддерживает сильную и стабильную экосистему трансплантации.
Рынок трансплантации твердых органов Великобритании
Великобритания.Рынок трансплантации твердых органовОжидается, что в течение прогнозируемого периода CAGR будет расти благодаря сильным программам трансплантации, поддерживаемым NHS, и повышению осведомленности о донорстве органов. В стране существует хорошо структурированная система реестра доноров органов, которая поддерживает эффективное сопоставление и распределение. Растущая распространенность терминальной стадии почечных заболеваний и расстройств печени увеличивает спрос на трансплантацию. Передовые хирургические знания и специализированные центры трансплантации улучшают клинические результаты. Правительственные инициативы, поощряющие политику отказа от донорства органов, расширяют возможности доноров. Увеличение использования иммуносупрессивной терапии и послеоперационного мониторинга повышает выживаемость пациентов. Научно-исследовательские учреждения активно способствуют инновациям в области трансплантологии. Растущие кампании по информированию общественности поощряют более активное участие доноров. Великобритания продолжает укреплять свои позиции на европейском рынке трансплантатов.
Немецкий рынок трансплантации твердых органов
ГерманияРынок трансплантации твердых органовОжидается, что в течение прогнозируемого периода CAGR значительно расширится, чему будет способствовать развитая больничная инфраструктура и сильный клинический опыт. Германия имеет одну из самых развитых систем здравоохранения в Европе, поддерживающую высококачественные процедуры трансплантации. Растущая частота хронических заболеваний почек, сердечной недостаточности и заболеваний печени стимулирует спрос. Сильная нормативная база обеспечивает безопасные и эффективные процессы распределения органов. Расширение внедрения инновационных хирургических технологий улучшает показатели успешности трансплантации. Хорошо зарекомендовавшие себя программы донорства органов поддерживают устойчивую доступность. Растущие инвестиции в лечение после трансплантации и иммуносупрессивную терапию улучшают долгосрочные результаты лечения пациентов. Исследования в области регенеративной медицины и биоинженерных органов способствуют дальнейшему развитию рынка. Германия остается одним из ключевых участников европейской трансплантации.
Азиатско-Тихоокеанский рынок трансплантации твердых органов
Азиатско-Тихоокеанский регионРынок трансплантации твердых органовОн будет расти быстрее всего благодаря расширению инфраструктуры здравоохранения, росту бремени хронических заболеваний и повышению осведомленности о донорстве органов. Растущие располагаемые доходы и улучшение доступа к передовой медицинской помощи способствуют внедрению трансплантации. Увеличение частоты заболеваний почек, печени и сердечно-сосудистых заболеваний значительно стимулирует спрос на заместительную терапию органов. Правительства Китая, Индии, Японии, Южной Кореи и Юго-Восточной Азии инвестируют в инфраструктуру трансплантации и программы информирования доноров. Расширение медицинского туризма в таких странах, как Индия и Таиланд, способствует дальнейшему расширению процедур трансплантации. Улучшение возможностей больницы и хирургических технологий улучшают результаты. Растущее принятие страхового покрытия для трансплантационных процедур повышает доступность. Расширение сотрудничества с глобальными трансплантологическими сетями способствует укреплению потенциала. Ожидается, что Азиатско-Тихоокеанский регион останется самым быстрорастущим регионом в течение прогнозируемого периода.
Японский рынок трансплантации твердых органов
ЯпонияРынок трансплантации твердых органовНабирает обороты благодаря передовой системе здравоохранения страны, старению населения и увеличению распространенности случаев органной недостаточности. Япония имеет большой опыт в сложных хирургических процедурах и после трансплантации. Растущий спрос на трансплантацию почек и печени поддерживает расширение рынка. Государственная политика постепенно повышает осведомленность о донорстве органов и регистрационные ставки. Увеличение использования передовых иммуносупрессивных методов лечения повышает успех трансплантации. Сильная интеграция медицинских технологий и точной медицины способствует улучшению результатов лечения пациентов. Исследования в области регенеративной медицины и искусственных органов еще больше укрепляют рынок. Сосредоточение внимания Японии на здравоохранении пожилых людей значительно способствует спросу. Непрерывные инновации в хирургических методах поддерживают долгосрочный рост рынка.
Китайский рынок трансплантации твердых органов
КитайРынок трансплантации твердых органовВ 2025 году на Азиатско-Тихоокеанский регион пришлась наибольшая доля выручки рынка, обусловленная большим количеством пациентов и быстро улучшающейся инфраструктурой здравоохранения. Увеличение распространенности хронических заболеваний почек, заболеваний печени и сердечно-сосудистых заболеваний подпитывает спрос на трансплантацию. Государственные инвестиции в расширение больничных центров и центров трансплантации улучшают доступ к передовым процедурам. Повышение осведомленности о донорстве органов постепенно улучшает доступность доноров. Сильное развитие отечественной системы здравоохранения и программы медицинского обучения поддерживают клиническую экспертизу. Расширение страхового покрытия повышает доступность процедур трансплантации. Рост внедрения медицинских технологий, включая минимально инвазивные и роботизированные операции, улучшает результаты. Расширение сотрудничества с международными организациями по трансплантации улучшает стандарты. Ожидается, что Китай останется ключевым драйвером роста в регионе в течение прогнозируемого периода.
Доля рынка трансплантации твердых органов
Отрасль трансплантации твердых органов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- F. Hoffmann-La Roche Ltd. (Швейцария)
- Novartis AG (Швейцария)
- Санофи С.А.(Франция)
- Pfizer Inc. (США)
- Merck & Co., Inc.(США)
- Johnson & Johnson (США)
- AbbVie Inc. (США)
- Бристол Майерс Сквибб (США)
- Astellas Pharma Inc. (Япония)
- Takeda Pharmaceutical Company Limited (Япония)
- GlaxoSmithKline PLC (Великобритания)
- Bayer AG (Германия)
- Amgen Inc. (США)
- AstraZeneca plc (Великобритания)
- Viatris Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Cipla Ltd. (Индия)
- Lupin Limited (Индия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
Последние события на мировом рынке трансплантации твердых органов
- В марте 2021 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) санкционировало первую в мире отредактированную генами процедуру трансплантации почки от свиньи к человеку, проведенную NYU Langone Health. Пересаженная почка функционировала нормально в течение нескольких дней в реципиенте без немедленного отторжения, что стало важной вехой в ксенотрансплантации и открыло новый рубеж для решения глобальной нехватки органов.
- В июле 2022 года исследователи из Массачусетской больницы общего профиля сообщили об успешной разработке и валидации методов перфузии легких ex vivo (EVLP) для восстановления маргинальных донорских легких до трансплантации. Этот прогресс значительно расширил полезный пул донорских органов и улучшил показатели успешности трансплантации, позволив оценивать и восстанавливать донорские органы вне тела до имплантации.
- В марте 2023 года MediGO и LiveOnNY запустили в США платформу отслеживания и логистики органов в режиме реального времени для повышения прозрачности и эффективности закупок и трансплантации органов. Система позволила сквозное отслеживание донорских органов во время транспортировки, сократить задержки и улучшить координацию между закупочными организациями и центрами трансплантации.
- В августе 2023 года TransMedics Group объявила о приобретении Bridge to Life Ltd., включая транспортную систему LifeCradle Heart Preservation Transport System. Это стратегическое приобретение расширило портфель технологий сохранения органов TransMedics и укрепило ее позиции в области портативных решений для перфузии и трансплантации органов.
- В январе 2024 года Сеть по закупкам и трансплантации органов США (OPTN) сообщила о рекордной вехе: трансплантация органов в Соединенных Штатах превысила 46 000 процедур в 2023 году, что отражает продолжающийся рост активности трансплантации и повышение эффективности использования доноров при трансплантации почек, печени, сердца и легких.
- В июне 2024 года Fortune Business Insights сообщила, что мировой рынок трансплантации превысил 10,11 миллиарда долларов США в 2023 году и, по прогнозам, будет неуклонно расти до 2032 года, что обусловлено ростом случаев органной недостаточности, увеличением донорских программ и достижениями в иммуносупрессивной терапии и технологиях сохранения.
- В августе 2024 года, Факт. MR сообщил, что рынок трансплантации твердых органов был оценен примерно в 4,9 миллиарда долларов США в 2024 году и, как ожидается, будет неуклонно расти до 2034 года, чему способствуют такие инновации, как перфузия органов ex vivo, 3D биоинженерные ткани и исследования ксенотрансплантации, направленные на решение глобальной нехватки органов.
- В январе 2025 года Сеть закупок и трансплантации органов США (OPTN) объявила, что в 2024 году было выполнено более 48 000 трансплантаций твердых органов, что ознаменовало новый рекордный максимум и увеличение на 3,3% по сравнению с 2023 годом. Этот рост отражает рост эффективности использования донорами и дальнейшее расширение инфраструктуры трансплантации.
- В октябре 2025 года исследователи сообщили о достижениях в технологии преобразования органов на основе ферментов, позволяющей трансформировать донорские почки в универсальные органы, совместимые с типом крови. Ожидается, что этот прорыв значительно снизит риск отторжения органов и расширит совместимость трансплантатов среди пациентов, представляя собой крупную инновацию в науке о трансплантации.
- В декабре 2025 года NYU Langone Health и его коллеги провели клинические испытания ксенотрансплантации почек свиньи у живых пациентов. Исследование стало одним из наиболее значительных шагов на пути к ксенотрансплантации в клинических масштабах, направленным на решение хронической нехватки органов с использованием генетически модифицированных органов животных для трансплантации человека.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ОБЪЕМА МИРОВОГО РЫНКА ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 МОДЕЛИРОВАНИЕ ЭПИДЕМИОЛОГИИ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИАЛЬНЫХ ИНСАЙТОВ
5.1 Анализ Пестеля
5.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
6 ОТРАСЛЕВЫХ ИНДЕКСОВ
6.1 ПАТЕНТНЫЙ АНАЛИЗ
6.1.1 ПАТЕНТНЫЙ ЛАНДШАФТ
6.1.2 НОМЕР USPTO
6.1.3 ОКОНЧАНИЕ ДЕЙСТВИЯ ПАТЕНТА
6.1.4 ЭПИО-НОМЕР
6.1.5 СИЛА И КАЧЕСТВО ПАТЕНТА
6.1.6 Патентные формулы
6.1.7 ПАТЕНТНЫЕ ССЫЛКИ
6.1.8 ПАТЕНТНЫЕ СУДЕБНЫЕ СПОРЫ И ЛИЦЕНЗИРОВАНИЕ
6.1.9 ПАТЕНТНОЕ ДЕЛО
6.1.10 СТРАНЫ, ПОЛУЧИВШИЕ ПАТЕНТЫ
6.1.11 ТЕХНОЛОГИЧЕСКИЙ ПРЕДПОСЫЛКИ
6.2 УРОВЕНЬ ЛЕЧЕНИЯ ЗАБОЛЕВАНИЙ В СТРАНАХ С РАЗВИТЫМИ РЫНКАМИ
6.3 ДЕМОГРАФИЧЕСКИЕ ТРЕНДЫ: ВЛИЯНИЕ НА ВСЕ ПОКАЗАТЕЛИ ЗАБОЛЕВАЕМОСТИ
6.4 СХЕМА ДВИЖЕНИЯ ПАЦИЕНТА
6.5 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.6 ОСНОВНЫЕ СТРАТЕГИИ НАБОРА ПАЦИЕНТОВ
6.7 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
6.8 ДРУГИЕ ФОТОГРАФИИ KOL
7 ЭПИДЕМИОЛОГИЯ
7.1 ЗАБОЛЕВАЕМОСТЬ ВСЕХ ПО ПОЛУ
7.2 ТЕМП ЛЕЧЕНИЯ
7.3 ПОКАЗАТЕЛЬ СМЕРТНОСТИ
7.4 Модель приверженности лечению и переключения терапии
7.5 ПОКАЗАТЕЛИ УСПЕШНОСТИ ЛЕЧЕНИЯ ПАЦИЕНТОВ
8 СЛИЯНИЙ И ПОГЛОЩЕНИЙ
8.1 ЛИЦЕНЗИРОВАНИЕ
8.2 СОГЛАШЕНИЯ О КОММЕРЦИАЛИЗАЦИИ
9 НОРМАТИВНАЯ БАЗА
9.1 ПРОЦЕСС УТВЕРЖДЕНИЯ РЕГУЛЯТОРНЫМИ ОРГАНАМИ
9.2 ЛЕГКОСТЬ ПОЛУЧЕНИЯ РЕГУЛЯТОРНОГО УТВЕРЖДЕНИЯ В ГЕОГРАФИЯХ
9.3 Пути получения одобрения регулирующих органов
9.4 ЛИЦЕНЗИРОВАНИЕ И РЕГИСТРАЦИЯ
9.5 ПОСЛЕРЕГИСТРАЦИОННЫЙ НАДЗОР
9.6 РУКОВОДСТВО ПО НАДЛЕЖАЩЕЙ ПРОИЗВОДСТВЕННОЙ ПРАКТИКЕ (GMPS)
10 АНАЛИЗ КОНВЕЙЕРНОЙ ЛИНИИ
10.1 КЛИНИЧЕСКИЕ ИСПЫТАНИЯ И ФАЗОВЫЙ АНАЛИЗ
10.2 ЛИНЕЙКА РАЗРАБОТКИ ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
10.3 КАНДИДАТЫ ФАЗЫ III
10.4 КАНДИДАТЫ ФАЗЫ II
10.5 КАНДИДАТЫ НА ЭТАП I
10.6 ДРУГИЕ (ДОКЛИНИЧЕСКИЕ И ИССЛЕДОВАТЕЛЬСКИЕ)
ТАБЛИЦА 1 МИРОВОЙ РЫНОК КЛИНИЧЕСКИХ ИССЛЕДОВАНИЙ ДЛЯ ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
Название компании Терапевтическая область
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Источники: пресс-релизы, годовые отчеты, документы Комиссии по ценным бумагам и биржам США (SEC), презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 2 РАСПРЕДЕЛЕНИЕ ПРОДУКТОВ И ПРОЕКТОВ ПО ФАЗАМ РЫНКА ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
Количество фаз проектов
Доклинические/исследовательские проекты XX
Клиническая разработка XX
Фаза I XX
Фаза II XX
Фаза III XX
Подано/одобрено в США, но еще не выпущено на рынок XX
Всего ХХ
Источники: пресс-релизы, годовые отчеты, документы Комиссии по ценным бумагам и биржам США (SEC), презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 3 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО ТЕРАПЕВТИЧЕСКИМ ОБЛАСТЯМ И ФАЗАМ РЫНКА ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
Терапевтическая область: доклинический/исследовательский проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы Комиссии по ценным бумагам и биржам США (SEC), презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 4 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО НАУЧНОМУ ПОДХОДУ И ФАЗЕ РЫНКА ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
Технологический доклинический/исследовательский проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы Комиссии по ценным бумагам и биржам США (SEC), презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
РИСУНОК 1. ВЕДУЩИЕ ПРЕДПРИЯТИЯ ПО ОБЗОРУ НИОКР НА РЫНКЕ ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ
Источники: пресс-релизы, годовые отчеты, документы Комиссии по ценным бумагам и биржам США (SEC), презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
11. Анализ лекарственных средств, представленных на рынке
11.1 НАРКОТИКИ
11.1.1 ТОРГОВАЯ МАРКА
11.1.2 НАИМЕНОВАНИЕ ДЖЕНЕРИКА
11.2 ТЕРАПЕВТИЧЕСКИЕ ПОКАЗАНИЯ
11.3 ФАРМАКОЛОГИЧЕСКАЯ ГРУППА ПРЕПАРАТА
11.4 ОСНОВНОЕ ПОКАЗАНИЕ К ПРИМЕНЕНИЮ ПРЕПАРАТА
11.5 РЫНОЧНЫЙ СТАТУС
11.6 ТИП ЛЕКАРСТВА
11.7 ФОРМА ВЫПУСКА ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
11.8 ДОЗИРОВКА ДОСТУПНОСТЬ
11.9 Путь введения препарата
11.1 ЧАСТОТА ПРИЕМА
11.11 ИНФОРМАЦИЯ О ЛЕКАРСТВАХ
11.12 ОБЗОР ДЕЯТЕЛЬНОСТИ ПО РАЗРАБОТКЕ ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ, ТАКИХ КАК ЭТАПЫ РЕГУЛЯТОРНОЙ ДЕЯТЕЛЬНОСТИ, ДАННЫЕ ПО БЕЗОПАСНОСТИ И ЭФФЕКТИВНОСТИ, ДАННЫЕ ОБ ЭКСКЛЮЗИВНОСТИ НА РЫНКЕ.
11.12.1 ПРОГНОЗ РЫНКА
11.12.2 ПЕРЕКРЕСТНЫЕ КОНКУРСЫ
11.12.3 ТЕРАПЕВТИЧЕСКИЙ ПОРТФЕЛЬ
11.12.4 ТЕКУЩИЙ СЦЕНАРИЙ РАЗВИТИЯ
12 ДОСТУП К РЫНКУ
12.1 10-ЛЕТНИЙ ПРОГНОЗ РЫНКА
12.2 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ КЛИНИЧЕСКИХ ИССЛЕДОВАНИЙ
12.3 НОВЫХ ПРЕПАРАТОВ, ОДОБРЕНОНЫХ FDA (Управлением по санитарному надзору за качеством пищевых продуктов и медикаментов США) В ГОДУ
12.4 ПРОИЗВОДИТЕЛЬ ЛЕКАРСТВ И СДЕЛКИ
12.5 ОСНОВНОЕ ПОТРЕБЛЕНИЕ ЛЕКАРСТВ
12.6 СОВРЕМЕННЫЕ МЕТОДЫ ЛЕЧЕНИЯ
12.7 ВЛИЯНИЕ ПРЕДСТОЯЩЕЙ ТЕРАПИИ
13 АНАЛИЗ НИОКР
13.1 СРАВНИТЕЛЬНЫЙ АНАЛИЗ
13.2 ЛАНДШАФТ РАЗРАБОТКИ ЛЕКАРСТВЕННЫХ СРЕДСТВ
13.3 УГЛУБЛЕННЫЙ АНАЛИЗ ВАЖНЕЙШИХ СОБЫТИЙ В ОБЛАСТИ РЕГУЛИРОВАНИЯ
13.4 ТЕРАПЕВТИЧЕСКАЯ ОЦЕНКА
13.5 СОТРУДНИЧЕСТВО И ПАРТНЕРСТВО НА ОСНОВЕ АКТИВОВ
14 ОБЗОР РЫНКА
14.1 ВОДИТЕЛИ
14.2 ОГРАНИЧЕНИЯ
14.3 ВОЗМОЖНОСТИ
14.4 ПРОБЛЕМЫ
15 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ, ПО ОРГАНАМ
15.1 ОБЗОР
15.2 ТРАНСПЛАНТАЦИЯ ПОЧКИ
15.3 ТРАНСПЛАНТАЦИЯ ПЕЧЕНИ
15.4 ТРАНСПЛАНТАЦИЯ СЕРДЦА
15.5 ТРАНСПЛАНТАЦИЯ ЛЕГКИХ
15.6 ТРАНСПЛАНТАЦИЯ ПОДЖЕЛУДОЧНОЙ ЖЕЛЕЗЫ
15.7 ТРАНСПЛАНТАЦИЯ ТОНКОЙ КИШКИ
15.8 ДРУГИЕ
16 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ, ПО ПРОДУКТУ
16.1 ОБЗОР
16.2 ТЕРАПИЯ
16.2.1 ИММУНОДЕПРЕССИВНЫЕ ПРЕПАРАТЫ
16.2.1.1. ИНГИБИТОРЫ КАЛЬЦИНЕВРИНА (ИКН)
16.2.1.1.1. ЦИКЛОСПОРИН
16.2.1.1.1.1 НЕОРАЛ
16.2.1.1.1.2 САНДИМУН
16.2.1.1.1.3 ДРУГИЕ
16.2.1.1.2. ТАКРОЛИМУС (ПРОГРАФ)
16.2.1.1.3. ДРУГИЕ
16.2.1.2. АНТИПРОЛИФЕРАТИВНЫЕ АГЕНТЫ
16.2.1.2.1. АЗАТИОПРИН (ИМУРАН)
16.2.1.2.2. МИКОФЕНОЛЯТ МОФЕТИЛ (ММФ)
16.2.1.2.3. ЦИКЛОФОСФАМИД
16.2.1.2.4. ЛЕФЛУНОМИД
16.2.1.2.5. ДРУГИЕ
16.2.1.3. ИНГИБИТОРЫ MTOR
16.2.1.3.1. СИРОЛИМУС
16.2.1.3.2. ЭВЕРОЛИМУС
16.2.1.3.3. Темсиролимус
16.2.1.3.4. РИДАФОРОЛИМУС
16.2.1.3.5. ДРУГИЕ
16.2.1.4. КОРТИКОСТЕРОИДЫ
16.2.1.4.1. МЕТИЛПРЕДНИЗОЛОН
16.2.1.4.2. ДЕКСАМЕТАЗОН
16.2.1.4.3. ПРЕДНИЗОЛОН
16.2.1.4.4. ДРУГИЕ
16.2.1.5. ТЕРАПИЯ СТАТИНАМИ
16.2.1.6. АЛКИЛИРУЮЩИЙ АГЕНТ
16.2.1.7. ИНГИБИТОРЫ ИНТЕРЛЕЙКИНА
16.2.1.8. СПЕЦИФИЧЕСКИЕ ИНГИБИТОРЫ ЛИМФОЦИТАРНОЙ СИГНАЛИЗАЦИИ
16.2.2 АНТИТЕЛА К ЛЕКАРСТВЕННЫМ ПРЕПАРАТАМ
16.2.2.1. МОНОКЛОНАЛЬНЫЕ АНТИТЕЛА
16.2.2.1.1. ПРОДАЕТСЯ
16.2.2.1.1.1 МУРОМОНАБ-CD3
16.2.2.1.1.2 Базиликсимаб
16.2.2.1.1.3 БЕЛАТАЦЕПТ
16.2.2.1.1.4 АЛЕМТУЗУМАБ
16.2.2.1.1.5 ДРУГИЕ
16.2.2.1.2. РАССЛЕДОВАТЕЛЬСКИЕ
16.2.2.1.2.1 АЛЕМТУЗУМАБ
16.2.2.1.2.2 РИТУКСИМАБ
16.2.2.1.2.3 ДРУГИЕ
16.2.2.2. ИНГИБИТОРЫ ФНО-АЛЬФА
16.2.2.2.1. ИНФЛИКСИМАБ
16.2.2.2.2. АДАЛИМУМАБ
16.2.2.2.3. ДРУГИЕ
16.2.2.3. ДРУГИЕ
16.2.3 Терапевтический плазмаферез (ТПЭ)
16.2.4 Внутривенный иммуноглобулин (ВВИГ)
16.3 КОНСЕРВАНТНЫЙ РАСТВОР
16.3.1 ПО ТИПУ РЕШЕНИЯ
16.3.1.1. UW
16.3.1.2. ЕВРО-КОЛЛИНС
16.3.1.3. MPS Белзера
16.3.1.4. CUSTODIOL HTK
16.3.1.5.ЦЕЛЬСИОР
16.3.1.6. ПЕРФАДЕКС
16.3.1.7.ПОЛИСОЛЬ
16.3.1.8.ВИАСПАН
16.3.1.9. ДРУГИЕ
16.3.2 ПО СПОСОБУ КОНСЕРВАЦИИ
16.3.2.1. МЕТОД СТАТИЧЕСКОГО СОХРАНЕНИЯ
16.3.2.2. МЕТОД ДИНАМИЧЕСКОГО СОХРАНЕНИЯ
16.3.2.2.1. ГИПОТЕРМИЧЕСКАЯ МАШИНА ДЛЯ ПЕРФУЗИОННОЙ ПЕРФУЗИИ
16.3.2.2.2. НОРМОТЕРИЧЕСКАЯ МАШИННАЯ ПЕРФУЗИЯ
16.3.2.2.3. ПЕРСУФФЛЯЦИЯ КИСЛОРОДА
16.3.2.2.4. ДРУГИЕ
16.3.2.3. ДРУГИЕ
16.4 БУМАЖНЫЕ ИЗДЕЛИЯ
16.5 ДРУГИЕ
17 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО ПУТИ ВВЕДЕНИЯ
17.1 УСТНЫЙ
17.1.1 ПЛАНШЕТ
17.1.2 КАПСУЛА
17.1.3 ДРУГИЕ
17.2 РОДИТЕЛЬСКИЙ
17.2.1 Внутривенно
17.2.2 ПОДКОЖНЫЙ
17.2.3 ДРУГИЕ
17.3 ДРУГИЕ
18 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО ТИПУ ДОНОРСТВА ОРГАНОВ
18.1 ОБЗОР
18.2 УМЕРШИЙ ДОНОР
18.3 ЖИВОЙ ДОНОР
19 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО МАРКАМ ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
19.1 ОБЗОР
19.2 ФИРМЕННЫЙ
19.2.1 ПРОГРАММА
19.2.2 СЕЛЛСЕПТ
19.2.3 ЗОРТРЕСС
19.2.4 РАПАМУН
19.2.5 ДРУГИЕ
19.3 ДЖЕНЕРИКИ
20 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО СПОСОБУ ОТПУСКА РЕЦЕПТОВ
20.1 ОБЗОР
20.2 ВНЕБИРЖЕВАЯ ТОРГОВЛЯ (OTC)
20.3 НА ОСНОВЕ РЕЦЕПТА
21 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО ТИПУ НАСЕЛЕНИЯ
21.1 ОБЗОР
21.2 МУЖЧИНЫ
21.2.1 МОЛОДЫЕ (ДО 30 ЛЕТ)
21.2.2 СРЕДНИЙ ВОЗРАСТ (30–50 ЛЕТ)
21.2.3 ПОЖИЛЫЕ ЛЮДИ (65 ЛЕТ И СТАРШЕ)
21.3 ЖЕНЩИНА
21.3.1 МОЛОДЫЕ (ДО 30 ЛЕТ)
21.3.2 СРЕДНИЙ ВОЗРАСТ (30–50 ЛЕТ)
21.3.3 ПОЖИЛЫЕ ЛЮДИ (65 ЛЕТ И СТАРШЕ)
22 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
22.1 ОБЗОР
22.2 БОЛЬНИЦА
22.2.1 ПО ТИПУ
22.2.1.1. ОБЩЕСТВЕННОСТЬ
22.2.1.2. ЧАСТНЫЙ
22.2.2 ПО УРОВНЮ
22.2.2.1. УРОВЕНЬ 1
22.2.2.2. УРОВЕНЬ 2
22.2.2.3. УРОВЕНЬ 3
22.3 СПЕЦИАЛИЗИРОВАННЫЕ КЛИНИКИ
22.4 УХОД НА ДОМУ
22.5 АМБУЛАТОРНЫЕ ХИРУРГИЧЕСКИЕ ЦЕНТРЫ
22.6 АКАДЕМИЧЕСКИЕ И ИССЛЕДОВАТЕЛЬСКИЕ ИНСТИТУТЫ
22.7 ДРУГИЕ
23 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО КАНАЛАМ РАСПРОСТРАНЕНИЯ
23.1 ОБЗОР
23.2 ПРЯМОЙ ТЕНДЕР
23.3 РОЗНИЧНЫЕ ПРОДАЖИ
23.3.1 ОФФЛАЙН-АПТЕКА
23.3.1.1. БОЛЬНИЧНАЯ АПТЕКА
23.3.1.2. МЕДИЦИНСКИЕ МАГАЗИНЫ И ЛЕКАРСТВА
23.3.1.3. ДРУГИЕ
23.3.2 ИНТЕРНЕТ-АПТЕКА
23.3.2.1. ИНТЕРНЕТ-МАГАЗИНЫ
23.3.2.2. ВЕБ-САЙТ КОМПАНИИ
23.3.2.3. ДРУГИЕ
23.4 ДРУГИЕ
24 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ, СТРАНИЦА КОМПАНИИ
24.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
24.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
24.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
24.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
24.5 АНАЛИЗ АКЦИЙ КОМПАНИИ: БЛИЖНИЙ ВОСТОК И АФРИКА
24.6 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
24.7 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
24.8 РАСШИРЕНИЯ
24.9 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
24.1 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
25 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ ПО ГЕОГРАФИЧЕСКОМУ ПРИЗНАКУ
МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
25.1 СЕВЕРНАЯ АМЕРИКА
25.1.1 США
25.1.2 КАНАДА
25.1.3 МЕКСИКА
25.2 ЕВРОПА
25.2.1 ГЕРМАНИЯ
25.2.2 ФРАНЦИЯ
25.2.3 Великобритания
25.2.4 ВЕНГРИЯ
25.2.5 ЛИТВА
25.2.6 АВСТРИЯ
25.2.7 ИРЛАНДИЯ
25.2.8 НОРВЕГИЯ
25.2.9 ПОЛЬША
25.2.10 ИТАЛИЯ
25.2.11 ИСПАНИЯ
25.2.12 РОССИЯ
25.2.13 ТУРЦИЯ
25.2.14 НИДЕРЛАНДЫ
25.2.15 ШВЕЙЦАРИЯ
25.2.16 ОСТАЛЬНАЯ ЕВРОПА
25.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
25.3.1 ЯПОНИЯ
25.3.2 КИТАЙ
25.3.3 ЮЖНАЯ КОРЕЯ
25.3.4 ИНДИЯ
25.3.5 АВСТРАЛИЯ
25.3.6 СИНГАПУР
25.3.7 ТАИЛАНД
25.3.8 МАЛАЙЗИЯ
25.3.9 ИНДОНЕЗИЯ
25.3.10 ФИЛИППИНЫ
25.3.11 ВЬЕТНАМ
25.3.12 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
25.4 ЮЖНАЯ АМЕРИКА
25.4.1 БРАЗИЛИЯ
25.4.2 АРГЕНТИНА
25.4.3 ПЕРУ
25.4.4 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
25.5 БЛИЖНИЙ ВОСТОК И АФРИКА
25.5.1 ЮЖНАЯ АФРИКА
25.5.2 ГЛОБАЛЬНЫЙ
25.5.3 ОАЭ
25.5.4 ЕГИПЕТ
25.5.5 КУВЕЙТ
25.5.6 ИЗРАИЛЬ
25.5.7 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
25.6 КЛЮЧЕВЫЕ ОСНОВНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
26 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ, SWOT-АНАЛИЗ И DBMR-АНАЛИЗ
27 МИРОВОЙ РЫНОК ТРАНСПЛАНТАЦИИ ТВЕРДЫХ ОРГАНОВ, ПРОФИЛЬ КОМПАНИИ
27.1 TEVA PHARMACEUTICALS USA, INC.
27.1.1 ОБЗОР КОМПАНИИ
27.1.2 АНАЛИЗ ДОХОДОВ
27.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.2 WEEFSELPHARMA.COM
27.2.1 ОБЗОР КОМПАНИИ
27.2.2 АНАЛИЗ ДОХОДОВ
27.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.3 АДВАКЭР ФАРМА
27.3.1 ОБЗОР КОМПАНИИ
27.3.2 АНАЛИЗ ДОХОДОВ
27.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.4 НОВАРТИС АГ
27.4.1 ОБЗОР КОМПАНИИ
27.4.2 АНАЛИЗ ДОХОДОВ
27.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.5 DR. REDDY'S LABORATORIES, INC.
27.5.1 ОБЗОР КОМПАНИИ
27.5.2 АНАЛИЗ ДОХОДОВ
27.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.6 АПОТЕКС ИНК.
27.6.1 ОБЗОР КОМПАНИИ
27.6.2 АНАЛИЗ ДОХОДОВ
27.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.7 СТРАЙДС ФАРМА САИНС ЛИМИТЕД
27.7.1 ОБЗОР КОМПАНИИ
27.7.2 АНАЛИЗ ДОХОДОВ
27.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.8 ASTELLAS PHARMA US, INC.
27.8.1 ОБЗОР КОМПАНИИ
27.8.2 АНАЛИЗ ДОХОДОВ
27.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.9 ACCORD HEALTHCARE США
27.9.1 ОБЗОР КОМПАНИИ
27.9.2 АНАЛИЗ ДОХОДОВ
27.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.1 БИОКОН
27.10.1 ОБЗОР КОМПАНИИ
27.10.2 АНАЛИЗ ДОХОДОВ
27.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.11 GLENMARK PHARMACEUTICALS US INC.
27.11.1 ОБЗОР КОМПАНИИ
27.11.2 АНАЛИЗ ДОХОДОВ
27.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.12 ТАДЖ ФАРМА ГРУПП
27.12.1 ОБЗОР КОМПАНИИ
27.12.2 АНАЛИЗ ДОХОДОВ
27.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.13 АЛКЕМ
27.13.1 ОБЗОР КОМПАНИИ
27.13.2 АНАЛИЗ ДОХОДОВ
27.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.14 КОНКОРД БИОТЕХ
27.14.1 ОБЗОР КОМПАНИИ
27.14.2 АНАЛИЗ ДОХОДОВ
27.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.15 ПАНАЦЕЯ БИОТЕК
27.15.1 ОБЗОР КОМПАНИИ
27.15.2 АНАЛИЗ ДОХОДОВ
27.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.16 МАЙЛАН НВ
27.16.1 ОБЗОР КОМПАНИИ
27.16.2 АНАЛИЗ ДОХОДОВ
27.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.17 НИКСАН ФАРМАЦЕВТИКАЛ
27.17.1 ОБЗОР КОМПАНИИ
27.17.2 АНАЛИЗ ДОХОДОВ
27.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.18 ВЕЛЛОНА ФАРМА
27.18.1 ОБЗОР КОМПАНИИ
27.18.2 АНАЛИЗ ДОХОДОВ
27.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.19 Санофи
27.19.1 ОБЗОР КОМПАНИИ
27.19.2 АНАЛИЗ ДОХОДОВ
27.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.2 LUPIN PHARMACEUTICALS, INC.
27.20.1 ОБЗОР КОМПАНИИ
27.20.2 АНАЛИЗ ДОХОДОВ
27.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.21 OPELLA HEALTHCARE INTERNATIONAL SAS
27.21.1 ОБЗОР КОМПАНИИ
27.21.2 АНАЛИЗ ДОХОДОВ
27.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.21.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.22 ЗДОРОВАЯ ЖИЗНЬ ФАРМА ПРАЙВЭТ ЛИМИТЕД
27.22.1 ОБЗОР КОМПАНИИ
27.22.2 АНАЛИЗ ДОХОДОВ
27.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.22.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.23 ZYDUS PHARMACEUTICALS, INC.
27.23.1 ОБЗОР КОМПАНИИ
27.23.2 АНАЛИЗ ДОХОДОВ
27.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.23.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.24 АМНЕАЛ ФАРМАСЬЮТИКАЛС ООО
27.24.1 ОБЗОР КОМПАНИИ
27.24.2 АНАЛИЗ ДОХОДОВ
27.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.24.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.25 AADI BIOSCIENCE, INC.
27.25.1 ОБЗОР КОМПАНИИ
27.25.2 АНАЛИЗ ДОХОДОВ
27.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.25.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.26 КОНСЕРВЕЙШН СОЛЮШН ИНК.
27.26.1 ОБЗОР КОМПАНИИ
27.26.2 АНАЛИЗ ДОХОДОВ
27.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.26.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.27 РАСТВОР ДЛЯ СОХРАНЕНИЯ ОРГАНОВ
27.27.1 ОБЗОР КОМПАНИИ
27.27.2 АНАЛИЗ ДОХОДОВ
27.27.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.27.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.27.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.28 ОРГАНОКС
27.28.1 ОБЗОР КОМПАНИИ
27.28.2 АНАЛИЗ ДОХОДОВ
27.28.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.28.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.28.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.29 ГРУППА OPSL
27.29.1 ОБЗОР КОМПАНИИ
27.29.2 АНАЛИЗ ДОХОДОВ
27.29.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.29.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.29.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.3 XVIVO ПЕРФУЗИЯ
27.30.1 ОБЗОР КОМПАНИИ
27.30.2 АНАЛИЗ ДОХОДОВ
27.30.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.30.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.30.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.31 САНДОР
27.31.1 ОБЗОР КОМПАНИИ
27.31.2 АНАЛИЗ ДОХОДОВ
27.31.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.31.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.31.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.32 PARAGONIX TECHNOLOGIES
27.32.1 ОБЗОР КОМПАНИИ
27.32.2 АНАЛИЗ ДОХОДОВ
27.32.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.32.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.32.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.33 ОРГАНИЗАЦИЯ AOPO
27.33.1 ОБЗОР КОМПАНИИ
27.33.2 АНАЛИЗ ДОХОДОВ
27.33.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.33.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.33.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.34 ГРУППА КАРДИОЛИНК
27.34.1 ОБЗОР КОМПАНИИ
27.34.2 АНАЛИЗ ДОХОДОВ
27.34.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.34.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.34.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.35 ESSENTIAL PHARMACEUTICALS LLC
27.35.1 ОБЗОР КОМПАНИИ
27.35.2 АНАЛИЗ ДОХОДОВ
27.35.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.35.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.35.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.36 ТРАНСМЕДИКИ
27.36.1 ОБЗОР КОМПАНИИ
27.36.2 АНАЛИЗ ДОХОДОВ
27.36.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.36.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.36.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.37 САЛФ СПА
27.37.1 ОБЗОР КОМПАНИИ
27.37.2 АНАЛИЗ ДОХОДОВ
27.37.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.37.4 ПОРТФЕЛЬ ПРОДУКТОВ
27.37.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
28 СВЯЗАННЫХ ОТЧЕТОВ
29 ЗАКЛЮЧЕНИЕ
30 АНКЕТА
31 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











