



Global Ultrasound Stimulator Market Segmentation, By Product Type (High-Intensity Focused Ultrasound (HIFU) and Low-Intensity Pulsed Ultrasound (LIPUS)), Indication (Medical Use and Physical Therapy), End User (Hospitals, Ambulatory Surgical Centers, Specialty Clinics, and Physiotherapy Centers) - Industry Trends and Forecast to 2033
Каков размер рынка ультразвуковых стимуляторов и темпы роста
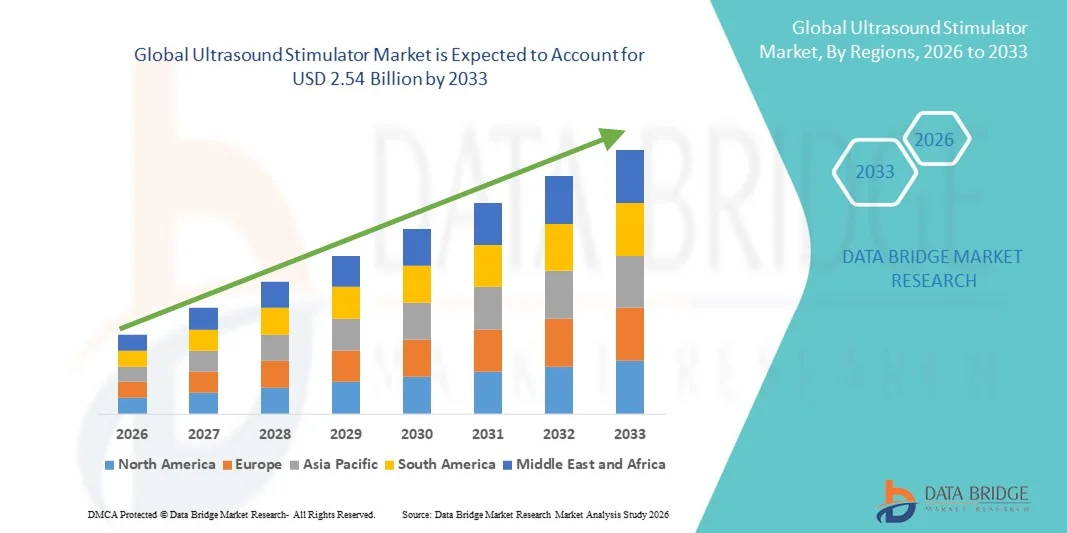
- Согласно анализу Data Bridge Market Research, глобальный размер рынка ультразвуковых стимуляторов был оценен как1,60 млрд долларов в 2025 годуОжидается, что он достигнет$2,54 млрд к 2033 году, вCAGR 5,98%в течение прогнозируемого периода
- Рост рынка ультразвуковых стимуляторов во многом обусловлен растущим внедрением и технологическим прогрессом в подключенных медицинских устройствах и передовых терапевтических решениях, что приводит к увеличению цифровизации как в клинических, так и в домашних условиях.
- Кроме того, растущий спрос со стороны поставщиков медицинских услуг и пациентов на безопасные, эффективные и удобные для пользователя терапевтические устройства устанавливает ультразвуковые стимуляторы в качестве предпочтительного решения для лечения.Управление болью, реабилитацияифизиотерапияЭти сходящиеся факторы ускоряют освоение решений ультразвуковых стимуляторов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD1,60 млрд.
- Ожидаемая рыночная стоимость (2033): USD2,54 млрд.
- Прогноз CAGR (2026–2033):5.98%
Каковы основные выводы рынка ультразвуковых стимуляторов
- Ультразвуковые стимуляторы, предлагающие неинвазивные терапевтические решения для лечения боли, реабилитации и физиотерапии, становятся все более важными компонентами современных медицинских и домашних условий из-за их повышенного удобства, простоты использования, портативности и эффективности в улучшении результатов лечения пациентов.
- Растущий спрос на ультразвуковые стимуляторы в первую очередь подпитывается растущей осведомленностью о неинвазивных методах лечения, растущим внедрением передовых технологий здравоохранения и растущим предпочтением безопасных, удобных и эффективных вариантов лечения.
- Северная Америка доминировала на рынке ультразвуковых стимуляторов с самой большой долей дохода в 35,5% в 2025 году из-за передовой инфраструктуры здравоохранения, высоких расходов на здравоохранение, установленных рамок возмещения расходов и сильного присутствия ключевых игроков отрасли, стимулирующих инновации и внедрение.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ультразвуковых стимуляторов в течение прогнозируемого периода, чему способствуют растущие инвестиции в здравоохранение, повышение осведомленности пациентов о неинвазивных методах лечения, расширение инфраструктуры здравоохранения и растущий спрос на развивающихся рынках, таких как Китай, Индия и Япония.
- Сегмент медицинского использования доминировал на рынке с долей выручки 62,1% в 2025 году, чему способствовало растущее внедрение в больницах и специализированных клиниках для абляции опухолей, терапии рака и других неинвазивных медицинских процедур.
Сфера охвата и сегментация рынка ультразвуковых стимуляторов
|
Атрибуты |
Ультразвуковой стимулятор Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ультразвуковых стимуляторов
Расширение клинического принятия и интеграции с цифровыми платформами здравоохранения
- Основным глобальным трендом, формирующим рынок ультразвуковых стимуляторов, является устойчивая интеграция этих устройств с цифровыми экосистемами здравоохранения, облачной диагностикой и моделями ухода, ориентированными на пациента.
- Клиницисты и реабилитационные специалисты все чаще предпочитают ультразвуковые стимуляторы, которые соединяются с электронными медицинскими записями (EHR) и платформами телездравоохранения, что позволяет осуществлять удаленный мониторинг приверженности и результатов терапии.
- Например, современные ультразвуковые стимуляторы разрабатываются с беспроводной связью и сопутствующими мобильными приложениями, что позволяет терапевтам настраивать протоколы лечения в режиме реального времени на основе обратной связи, о которой сообщают пациенты. Эта цифровая связь улучшает непрерывность лечения, особенно для пациентов, проходящих длительную физическую реабилитацию за пределами традиционных клинических условий.
- В то же время производители интегрируют удобные интерфейсы и автоматизированные программы лечения, которые упрощают работу устройств как для профессионалов, так и для пациентов.
- Эти достижения помогают сократить время установки, улучшить воспроизводимость сеансов лечения и расширить признание среди врачей, которые, возможно, не решались принять более сложные терапевтические технологии ранее.
- Эта эволюция в сторону более интеллектуальных, подключенных систем ультразвуковой стимуляции отражает более широкие тенденции в здравоохранении, включая персонализированную медицину, результаты, основанные на данных, и гибридную помощь, которые коллективно меняют ожидания от производительности терапевтического устройства и опыта пациентов.
Динамика рынка ультразвуковых стимуляторов
водитель
Растущая заболеваемость мышечно-скелетными расстройствами и спрос на неИнвазивная терапия
- Ключевым драйвером роста рынка ультразвуковых стимуляторов является растущее глобальное бремя опорно-двигательного аппарата, такое как тендинит, остеоартрит, травмы мягких тканей и синдром хронической боли.
- Старение населения в развитых регионах и факторы риска, связанные с образом жизни в странах с развивающейся экономикой, способствуют увеличению спроса на неинвазивные решения для лечения боли и реабилитации.
- Например, широкое использование терапевтического ультразвука SonoStim в клиниках физической терапии для таких состояний, как тендинит и боль в пояснице, а также такие устройства, как Enraf-Nonius Sonopuls 490, принятые в клиниках спортивной медицины, иллюстрируют, как практикующие врачи больше полагаются на ультразвуковую стимуляцию для ускорения реабилитации.
- Ультразвуковые стимуляторы широко используются в условиях физической терапии для ускорения заживления тканей, стимулирования кровотока, уменьшения воспаления и управления болью без необходимости лекарств или хирургического вмешательства.
- Их эффективность в содействии выздоровлению, особенно в сочетании с терапевтическими упражнениями, позиционирует их как привлекательные варианты для врачей и пациентов.
- Кроме того, повышение осведомленности среди медицинских работников и пациентов о преимуществах терапевтического ультразвука по сравнению с фармакологическим контролем боли способствует более частому принятию.
- Больницы, амбулаторные терапевтические центры и клиники спортивной медицины включают ультразвуковую стимуляцию в стандартные протоколы лечения, признавая ее потенциал для улучшения функциональных результатов и снижения общих расходов на здравоохранение, связанных с лечением хронических травм.
- Эта растущая клиническая уверенность, наряду с постоянными инициативами по профессиональной подготовке, расширяет базу практиков, которые рекомендуют и используют ультразвуковые стимуляторы.
Сдержанность/вызов
Ограниченная политика возмещения и необходимость клинических доказательств
- Существенной проблемой для более широкого внедрения является отсутствие последовательного покрытия возмещения в основных системах здравоохранения и постоянная потребность в надежных клинических доказательствах, демонстрирующих долгосрочные преимущества по сравнению с альтернативными методами лечения.
- Например, во многих регионах терапевтическое ультразвуковое лечение с помощью таких устройств, как ZetrOZ Plus, не может быть полностью возмещено в соответствии со стандартными планами физиотерапии, и клиницисты часто указывают на необходимость более крупных многоцентровых испытаний для проверки результатов - факторов, которые замедляют решения о закупках клиник и больниц.
- Более того, хотя многочисленные исследования подтверждают полезность ультразвуковой стимуляции для конкретных применений, спрос на надежные крупномасштабные клинические данные сохраняется.
- Плательщики, регулирующие органы и некоторые клиницисты продолжают искать более качественные данные, демонстрирующие окончательные долгосрочные результаты по сравнению со стандартным уходом или альтернативными методами лечения.
- Эта потребность в более убедительных доказательствах может замедлить скорость, с которой ультразвуковые стимуляторы принимаются в основные терапевтические рекомендации и графики возмещения.
- Стоимость современных систем, особенно с улучшенной цифровой интеграцией, возможностями многорежимного лечения или беспроводной связью, также может создавать барьеры для небольших клиник или отдельных специалистов. В то время как основные единицы доступны, премиум-функции часто имеют более высокую цену, что может ограничить приобретение покупателями с ограниченным бюджетом.
- Преодоление этих ограничений потребует продолжения клинических исследований, согласования политики возмещения и усилий в области образования, которые формулируют четкие ценностные предложения для ультразвуковой стимуляции в реабилитации и лечении боли. По мере роста доказательств и расширения охвата ожидается дальнейшее укрепление рынка.
Как сегментируется рынок ультразвуковых стимуляторов
Рынок сегментируется на основе типа продукта, индикации и конечного пользователя.
- Тип продукта
На основе типа продукта, глобальный рынок ультразвуковых стимуляторов сегментирован на высокоинтенсивный сфокусированный ультразвук (HIFU) и низкоинтенсивный пульсированный ультразвук (LIPUS). Сегмент высокоинтенсивного сфокусированного ультразвука (HIFU) доминировал на рынке с долей дохода 57,3% в 2025 году, чему способствовало его растущее внедрение в онкологические процедуры и неинвазивные хирургические процедуры. HIFU позволяет точно нацеливаться на опухоли и ткани, сокращая время восстановления и сводя к минимуму осложнения. Больницы и специализированные клиники предпочитают устройства HIFU за их высокую точность, эффективность и способность интегрироваться с системами визуализации, такими как МРТ и ультразвуковое руководство. Сегмент выигрывает от технологических достижений, таких как программное обеспечение для мониторинга в реальном времени и автоматического таргетинга. Растущая распространенность рака и растущая осведомленность о неинвазивных вариантах лечения еще больше стимулируют спрос. Расширение на развивающихся рынках и государственное финансирование программ лечения рака поддерживают принятие. Высокое предпочтение пациентов нехирургическим методам лечения усиливает рост. Исследовательские учреждения и больницы принимают HIFU для клинических испытаний и инновационных методов лечения. Интеграция с больничным рабочим процессом и электронными системами медицинской документации повышает эффективность. Непрерывные инновации продуктов, миниатюризация и улучшенные системы доставки энергии сохраняют доминирование. Расширение сотрудничества между производителями и поставщиками медицинских услуг усиливает проникновение на рынок.
Ожидается, что сегмент низкоинтенсивного пульсированного ультразвука (LIPUS) будет наблюдать самый быстрый CAGR в 21,5% с 2026 по 2033 год, что обусловлено ростом применения физиотерапии, реабилитации и заживления костей. LIPUS способствует регенерации тканей и ускоряет заживление переломов без инвазивных процедур. Физиотерапевтические центры, больницы и амбулаторные хирургические центры все чаще используют устройства LIPUS для послеоперационного восстановления и опорно-двигательного аппарата. Рост поддерживается увеличением гериатрического населения и ростом заболеваемости спортивными травмами и переломами костей во всем мире. Технологические усовершенствования, включая портативные и носимые устройства LIPUS, повышают удобство использования и соответствие пациентов. Повышение осведомленности о неинвазивных реабилитационных методах лечения и устройствах для домашнего использования способствует их внедрению. Производители сосредоточены на умных, удобных для пользователя проектах, интегрированных с мобильными приложениями для мониторинга пациентов. Политика возмещения расходов и правительственные инициативы, способствующие физиотерапии и реабилитационным методам лечения, способствуют дальнейшему росту. Расширение на развивающихся рынках предоставляет неиспользованные возможности получения дохода. Клинические исследования, демонстрирующие эффективность, вызывают доверие среди медицинских работников. Постоянный спрос со стороны программ физиотерапии и реабилитационных центров обеспечивает устойчивый доход. Универсальность сегмента в нескольких терапевтических приложениях усиливает его быстро растущий статус.
- По показаниям
На основе показаний, глобальный рынок ультразвуковых стимуляторов сегментирован на медицинское использование и физическую терапию. Сегмент медицинского использования доминировал на рынке с долей выручки 62,1% в 2025 году, чему способствовало растущее внедрение в больницах и специализированных клиниках для абляции опухолей, терапии рака и других неинвазивных медицинских процедур. Медицинские приложения выигрывают от технологических достижений, таких как МРТ-управляемый HIFU, позволяющий точно нацеливать ткани и минимизировать побочные эффекты. Рост распространенности рака и хронических заболеваний во всем мире стимулирует спрос. Больницы и амбулаторные хирургические центры предпочитают ультразвуковые стимуляторы для безопасности, точности и сокращения времени восстановления. Государственные программы, поддерживающие неинвазивную терапию и клинические испытания, еще больше ускоряют принятие. Интеграция с больничными системами и электронными медицинскими картами повышает эффективность работы. Научно-исследовательские учреждения используют медицинские ультразвуковые стимуляторы для инновационных методов лечения и клинических исследований. Расширение инфраструктуры здравоохранения на развивающихся рынках усиливает проникновение на рынок. Предпочтение пациентов неинвазивным методам лечения способствует росту. Сотрудничество между производителями и медицинскими учреждениями способствует внедрению новых продуктов. Непрерывные инновации, улучшенная интеграция изображений и улучшенная доставка энергии поддерживают доминирование. Повышение осведомленности среди поставщиков медицинских услуг о терапевтических преимуществах обеспечивает постоянный спрос.
Ожидается, что сегмент физической терапии будет наблюдать самый быстрый CAGR в 20,8% с 2026 по 2033 год, что обусловлено растущим спросом на реабилитацию, восстановление опорно-двигательного аппарата и применение спортивной медицины. Физиотерапевтические центры и больницы все чаще используют LIPUS и портативные устройства HIFU для ускорения регенерации тканей и заживления костей. Сегмент выигрывает от увеличения гериатрического населения, роста заболеваемости спортивными травмами и повышения осведомленности о неинвазивных реабилитационных методах лечения. Технологические достижения, в том числе носимые и домашние устройства, улучшают соблюдение требований пациентов и мониторинг. Правительственные инициативы по содействию физиотерапии и страховому покрытию для реабилитации способствуют принятию. Исследования, демонстрирующие эффективность лечения костей и восстановления мягких тканей, укрепляют доверие среди медицинских работников. Расширение амбулаторных хирургических центров и специализированных физиотерапевтических клиник во всем мире стимулирует рост. Повторное использование в терапевтических программах обеспечивает постоянный спрос. Интеграция с цифровыми приложениями для отслеживания терапии улучшает результаты лечения. Партнерские отношения между производителями и физиотерапевтическими сетями способствуют проникновению на рынок. Постоянные инновации и портативный дизайн укрепляют позиции сегмента.
- Конечный пользователь
На базе конечного пользователя рынок УЗИ сегментирован на больницы, амбулаторные хирургические центры, специализированные клиники и физиотерапевтические центры. Сегмент госпиталей доминировал на рынке с долей дохода 55,4% в 2025 году, чему способствовало растущее внедрение устройств HIFU и LIPUS для хирургических, онкологических и реабилитационных применений. Больницы предпочитают эти устройства для высокой пропускной способности, надежности и интеграции с системами визуализации. Государственное финансирование и инициативы больниц, способствующие неинвазивному лечению, способствуют дальнейшему росту. Расширение на развивающихся рынках и увеличение инфраструктуры больниц способствуют проникновению на рынок. Больницы используют устройства для клинических исследований, мониторинга пациентов и оптимизации терапии. Растущая распространенность рака, скелетно-мышечных расстройств и хронических состояний способствует усыновлению. Технологические достижения, такие как МРТ-управляемый HIFU и портативный LIPUS, улучшают точность лечения и результаты лечения пациентов. Учебные программы и сотрудничество с производителями повышают популярность в больницах. Интеграция с системами больничного документооборота и электронной медицинской картой повышает эффективность. Высокое предпочтение пациента неинвазивным процедурам усиливает доминирование. Непрерывная инновационная продукция сохраняет лидерство в сегменте.
Ожидается, что в сегменте физиотерапевтических центров будет наблюдаться самый быстрый CAGR в 22,1% с 2026 по 2033 год, что обусловлено растущим спросом на реабилитацию, восстановление спортивных травм и опорно-двигательную терапию. LIPUS и портативные устройства HIFU широко применяются в физиотерапевтических центрах для регенерации тканей и заживления костей. Рост поддерживается ростом гериатрического населения, увеличением спортивных мероприятий и повышением осведомленности о преимуществах неинвазивной терапии. Домашние и носимые устройства позволяют контролировать терапию и соблюдать требования пациентов. Государственные инициативы и страховое покрытие, содействующие реабилитационным услугам, еще больше ускоряют рост. Технологические улучшения, включая интеллектуальные и подключенные устройства, повышают удобство использования. Физиотерапевтические центры получают выгоду от повторяющихся программ терапии, обеспечивая устойчивые потоки доходов. Учебные программы для физиотерапевтов увеличивают использование устройств. Клинические исследования, демонстрирующие эффективность, повышают доверие среди практикующих. Расширение на городских и развивающихся рынках предоставляет дополнительные возможности. Интеграция с мобильными приложениями для отслеживания пациентов помогает улучшить результаты лечения. Постоянные инновации и улучшенная эргономика укрепляют позиции сегмента.
В каком регионе находится наибольшая доля рынка ультразвуковых стимуляторов
- Северная Америка доминировала на рынке ультразвуковых стимуляторов с самой большой долей выручки35,5% в 2025 годуЭто обусловлено развитой инфраструктурой здравоохранения, высокими расходами на здравоохранение, установленными рамками возмещения и сильным присутствием ключевых игроков отрасли, активно способствующих инновациям и внедрению. Больницы, специализированные клиники и физиотерапевтические центры в регионе все чаще используют ультразвуковые стимуляторы для лечения боли, реабилитации и неинвазивных терапевтических применений.
- Растущая распространенность хронических заболеваний опорно-двигательного аппарата и программ послеоперационного восстановления еще больше подпитывает спрос на рынке. Высокие располагаемые доходы, технологически настроенное население и предпочтение передовых терапевтических устройств поддерживают быстрое внедрение. Интеграция ультразвуковых стимуляторов с современными технологиями здравоохранения, включая цифровые системы мониторинга пациентов и электронные медицинские записи, повышает операционную эффективность и результаты лечения пациентов. Совместные инициативы между производителями и больницами по подготовке медицинского персонала также ускоряют процесс внедрения новых технологий.
- Осведомленность потребителей о неинвазивных и удобных вариантах терапии способствует устойчивому росту. Регулятивная поддержка инновационных медицинских изделий обеспечивает беспрепятственный выход на рынок. Зрелый рынок Северной Америки и установленные распределительные сети делают его доминирующей силой в мировой индустрии ультразвуковых стимуляторов.
Ультразвуковой стимулятор рынка США
Рынок ультразвуковых стимуляторов США занял самую большую долю выручкив Северной Америке в 2025 годуЭто обусловлено быстрым внедрением передовых технологий здравоохранения и растущей тенденцией неинвазивной терапии. Медицинские учреждения все чаще отдают приоритет ультразвуковым стимуляторам для реабилитации, лечения боли и ортопедического лечения. Растущее предпочтение амбулаторной помощи и домашних терапевтических решений повышает спрос. Интеграция с цифровыми платформами мониторинга и мобильными приложениями обеспечивает лучшее соблюдение требований пациентов и отслеживание терапии. Высокие расходы на здравоохранение и хорошо развитая политика возмещения стимулируют больницы и клиники инвестировать в инновационные устройства ультразвуковой стимуляции. Рынок США также извлекает выгоду из непрерывных инноваций в продуктах, включая портативные и носимые ультразвуковые стимуляторы. Сотрудничество между производителями устройств и научно-исследовательскими институтами ускоряет клиническое внедрение. Повышение осведомленности медицинских работников о терапевтической эффективности ультразвуковых стимуляторов также способствует росту рынка. Расширение рынка подкрепляется учебными программами, конференциями и информационными кампаниями, ориентированными на физиотерапевтов и клиницистов.
Европейский рынок ультразвуковых стимуляторов
В течение прогнозируемого периода рынок ультразвуковых стимуляторов в Европе будет расширяться при существенном CAGR, в первую очередь за счет увеличения инвестиций в инфраструктуру здравоохранения, строгих правил медицинского оборудования и повышения осведомленности пациентов о неинвазивных методах лечения. Спрос на ультразвуковые стимуляторы растет в больницах, специализированных клиниках и реабилитационных центрах, особенно в таких странах, как Германия, Франция и Италия. Европейские потребители и медицинские учреждения предпочитают устройства, которые являются энергоэффективными, технологически продвинутыми и совместимыми с интегрированными системами здравоохранения. Урбанизация, рост гериатрического населения и акцент на профилактической помощи способствуют усыновлению. Рост рынка поддерживается постоянным сотрудничеством между европейскими производителями и поставщиками медицинских услуг для повышения доступности устройств. Многосемейные медицинские учреждения и реабилитационные центры все чаще включают ультразвуковые стимуляторы в терапевтические протоколы. Государственные инициативы в области здравоохранения и механизмы возмещения расходов также способствуют принятию. Научно-исследовательские учреждения также активно участвуют в клинических испытаниях с использованием технологии ультразвуковой стимуляции, усиливая рост рынка.
Ультразвуковой стимулятор Market Insight
Ожидается, что в течение прогнозируемого периода рынок ультразвуковых стимуляторов в Великобритании будет расти с заметным CAGR, что обусловлено растущей тенденцией неинвазивных методов лечения и растущим спросом пациентов на удобные варианты реабилитации. Больницы, физиотерапевтические центры и специализированные клиники принимают ультразвуковые стимуляторы для лечения боли и опорно-двигательного аппарата. Осведомленность о более безопасных и эффективных терапевтических решениях побуждает государственные и частные учреждения здравоохранения интегрировать эти устройства в планы лечения. Расширение программ телемедицины и физиотерапии на дому также способствует росту. Надежная инфраструктура электронной коммерции и здравоохранения Великобритании повышает доступность портативных и современных устройств. Правительственная политика, поддерживающая реабилитационную терапию в сочетании с клиническими исследованиями валидации, способствует принятию. Производители инвестируют в учебные программы для врачей, чтобы обеспечить эффективное использование устройств. Рост гериатрического населения и увеличение распространенности хронических заболеваний еще больше подпитывают расширение рынка.
Немецкий ультразвуковой стимулятор Market Insight
Ожидается, что в течение прогнозируемого периода рынок ультразвуковых стимуляторов в Германии будет расширяться при значительном CAGR, поддерживаемом сильной инфраструктурой здравоохранения, внедрением высоких медицинских технологий и акцентом на устойчивые, энергоэффективные медицинские устройства. Больницы и реабилитационные центры все чаще включают ультразвуковые стимуляторы в протоколы терапии для ортопедических и обезболивающих процедур. Хорошо развитая система здравоохранения обеспечивает плавную интеграцию передовых устройств, в то время как правительственные правила поддерживают внедрение клинически проверенных медицинских технологий. Повышение осведомленности о неинвазивных терапевтических вариантах среди пациентов и врачей способствует росту спроса. Производители активно сотрудничают с больницами и научно-исследовательскими учреждениями для улучшения доступности устройств. Рынок выигрывает от текущих исследований и разработок, клинических испытаний и учебных программ, ориентированных на физиотерапевтов и практикующих врачей. Растущий спрос на удобные для пациента портативные устройства также является ключевым фактором.
Азиатско-Тихоокеанский рынок ультразвуковых стимуляторов
Рынок ультразвуковых стимуляторов в Азиатско-Тихоокеанском регионе будет растиСамый быстрый CAGR в 2026–2033 годахЭто обусловлено ростом инвестиций в здравоохранение, повышением осведомленности пациентов о неинвазивных методах лечения, расширением инфраструктуры здравоохранения и растущим спросом на развивающихся рынках.Китай, Индия и ЯпонияБольницы, физиотерапевтические центры и специализированные клиники принимают ультразвуковые стимуляторы для реабилитации, ортопедии и лечения боли. Правительственные инициативы по продвижению цифрового здравоохранения и неинвазивной терапии способствуют росту рынка. Растущее население среднего класса и более высокие располагаемые доходы в таких странах, как Китай и Индия, обеспечивают доступность устройств. Технологические достижения, в том числе портативные и носимые стимуляторы, повышают удобство использования и соответствие пациентов. Производители расширяют местное производство для удовлетворения растущего спроса. Научно-исследовательские учреждения и больницы в АТР активно участвуют в клинических исследованиях с использованием ультразвуковых стимуляторов. Увеличение урбанизации и расширение современных медицинских учреждений еще больше ускоряют принятие. Партнерские отношения между производителями устройств и медицинскими учебными заведениями способствуют проникновению на рынок.
Японский ультразвуковой стимулятор Market Insight
Японский рынок ультразвуковых стимуляторов набирает обороты благодаря странеВысокотехнологичная культура здравоохраненияБыстрая урбанизация и фокус на неинвазивных реабилитационных решениях. Больницы и клиники отдают приоритет удобным для пациентов и технологически продвинутым устройствам. Интеграция с другими медицинскими устройствами, такими как системы мониторинга физиотерапии, способствует их внедрению. Старение населения стимулирует спрос на более безопасные и простые в использовании устройства, подходящие для домашнего и клинического использования. Государственная поддержка медицинских инноваций и политики возмещения дополнительно способствует принятию. Клинические валидационные исследования и партнерские отношения в больницах способствуют их использованию. Пациенты и врачи все чаще предпочитают портативные и носимые стимуляторы для удобства и лучшего соответствия терапии. Технологически грамотное население Японии и высокие расходы на здравоохранение поддерживают расширение рынка.
Китайский ультразвуковой стимулятор Market Insight
Китайский рынок ультразвуковых стимуляторов составил самую большую долю в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением населения среднего класса, высокими расходами на здравоохранение и сильной государственной поддержкой передовых медицинских технологий. Больницы, специализированные клиники и физиотерапевтические центры быстро принимают ультразвуковые стимуляторы для лечения боли, реабилитации и ортопедических применений. Стремление к интеграции умных больниц и цифрового здравоохранения увеличивает спрос на технологически продвинутые портативные устройства. Доступность местного производства и отечественного производства стимуляторов повышается. Правительственная политика, способствующая внедрению неинвазивной терапии и клиническим исследованиям, поддерживает рост рынка. Повышение осведомленности пациентов, рост инфраструктуры здравоохранения и расширение больничных сетей еще больше способствуют принятию. Сотрудничество между местными производителями и больницами ускоряет проникновение устройств.
Какие компании занимают лидирующие позиции на рынке ультразвуковых стимуляторов
Индустрию ультразвуковых стимуляторов в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
• Zimmer MedizinSysteme (Германия)
Mettler Electronics (США)
•BioElectronics Corporation (США)
• Гимнаунифи (Бельгия)
ZetrOZ Systems (США)
• Чаттануга (США)
• Ричмар (США)
• Exogen (США)
•SonaCare Medical (США)
Sanuwave Health (США)
• Medisound (Китай)
Intelect (США)
•ITO Co., Ltd. (Япония)
BTL Industries (Чехия)
• Энраф-Нониус (Нидерланды)
• Orthosonics (Великобритания)
•I-Tech Medical Division (Италия)
Циммер Биомет (США)
Каковы последние события на рынке ультразвуковых стимуляторов
- В марте 2024 года EDAP TMS SA объявила, что ее платформа фокусированного ультразвука высокой интенсивности Focal One® получила обозначение Breakthrough Device от Управления по контролю за продуктами и лекарствами США для лечения глубокого инфильтрационного ректального эндометриоза, направленного на расширение терапевтических применений за пределами болезни предстательной железы.
- В феврале 2025 года Theraclion объявила о лечении первых пациентов с помощью функции SONOVEIN® «SpeedPulse» — улучшенной высокоинтенсивной сфокусированной ультразвуковой возможности, предназначенной для сокращения времени лечения при неинвазивной терапии варикозного расширения вен — в рамках текущих клинических оценок перед коммерциализацией.
- В мае 2025 года GE HealthCare объявила, что FDA США одобрило педиатрическое показание для своего УЗИ-агента Optison, что позволяет безопасно использовать контрастный ультразвуковой агент в детской эхокардиографии для улучшения диагностической ясности.
- В июле 2025 года Insightec объявила, что Управление по контролю за продуктами и лекарствами США одобрило расширенное показание для своей ультразвуковой платформы Exablate Neuro, позволяющей проводить двустороннее лечение паллидоталамической трактотомии при прогрессирующей болезни Паркинсона.
- сфокусированная ультразвуковая нейрохирургия
- В сентябре 2025 года Theraclion сообщила об успешных результатах высшего уровня от своего ключевого клинического исследования VEINRESET в США для лечения варикозного расширения вен Sonovein, показав 96,8% окклюзии в течение 12 месяцев с сильными результатами безопасности и эффективности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











