


Мировой рынок лечения рака мочеточника по видам лечения (уретерэктомия, химиотерапиялучевая терапия и другие), способам введения (перорально, парентерально), конечным пользователям (больницы, уход на дому, специализированные клиники и другие), каналам сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка лечения рака и темпы роста
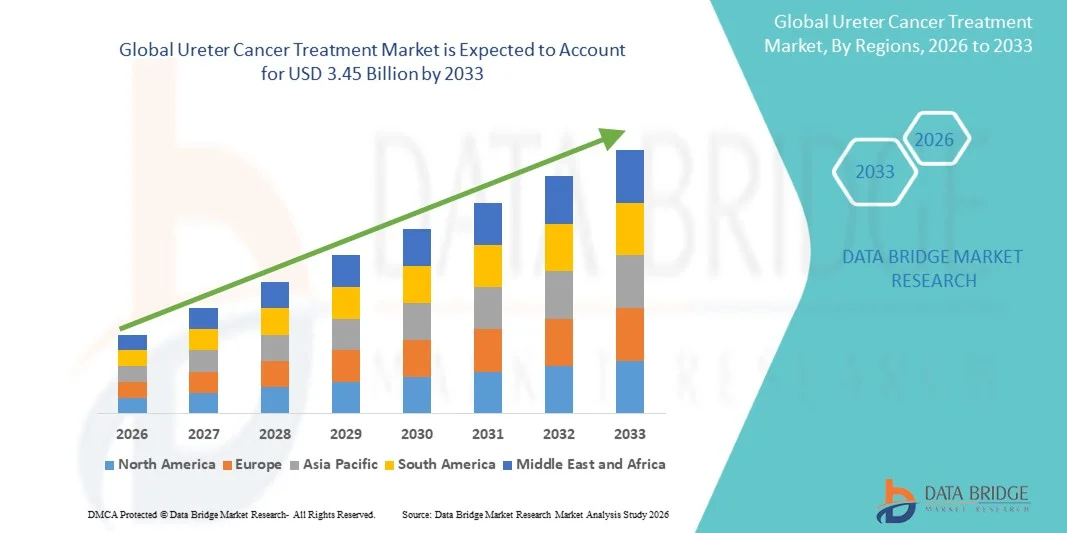
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения рака мочеточника был оценен как$1,80 млрд в 2025 годуОжидается, что он достигнет3,45 млрд долларов к 2033 году, вCAGR 8,5%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом заболеваемости раком уротелиальных и верхних путей, а также быстрыми достижениями в области здравоохранения.иммунотерапияЦеленаправленная терапияи точные онкологические подходы, ведущие к улучшению результатов лечения и расширению клинического применения
- Кроме того, растущий спрос на эффективные и минимально инвазивные варианты лечения рака в сочетании с растущим использованием ингибиторов иммунных контрольных точек и персонализированных схем лечения устанавливает передовые терапевтические средства в качестве стандарта лечения. Эти сходящиеся факторы ускоряют внедрение решений для лечения рака мочеточника, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,80 млрд.
- Ожидаемая рыночная стоимость (2033):$3,45 млрд.
- Прогноз CAGR (2026–2033):8.5%
Каковы основные выводы рынка лечения рака мочевого пузыря
- Лечение рака мочеточника, специализированный сегмент в рамках лечения уротелиальной карциномы, включает хирургические и фармакологические подходы, такие как уретерэктомия,химиотерапия,лучевая терапия, направленная на управление злокачественными опухолями в мочеточнике и улучшение результатов выживаемости пациентов с помощью междисциплинарного онкологического подхода
- Растущий спрос на лечение рака мочеточника в первую очередь обусловлен ростом глобальной заболеваемости раком уротелия, растущим внедрением комбинированной терапии и достижениями в хирургических методах и протоколах химиолучевой терапии, которые улучшают точность лечения и прогноз пациента.
- Северная Америка доминировала на рынке лечения рака мочеточника с самой большой долей дохода в 42,9% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, высокими расходами на здравоохранение, ранним внедрением минимально инвазивных хирургических процедур и сильным присутствием специализированных центров лечения рака в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения рака мочеточника в течение прогнозируемого периода из-за улучшения показателей выявления рака, расширения доступа к онкологической помощи, роста инвестиций в здравоохранение и растущей осведомленности о вариантах лечения рака на ранней стадии в развивающихся странах.
- Сегмент химиотерапии доминировал на рынке лечения рака мочеточника с долей рынка 48,3% в 2025 году, что обусловлено его широким использованием в качестве адъювантной и паллиативной терапии, сильной клинической эффективностью при раке уротелия и его постоянной ролью в качестве стандартного варианта лечения наряду с хирургическими и радиационными подходами.
Область охвата и сегментация рынка лечения рака мочевыводящих путей
|
Атрибуты |
Лечение рака Уретера ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения рака мочевого пузыря
«Продвижение точной онкологии и интеграции иммунотерапии»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения рака мочеточника является растущее принятие подходов к точной онкологии и схем, основанных на иммунотерапии, таких как ингибиторы иммунных контрольных точек, которые улучшают результаты выживаемости и меняют стандартные пути лечения в уротелиальных раках верхних трактов.
- Например, протоколы лечения на основе пембролизумаба и ниволумаба все чаще интегрируются в клиническую практику для продвинутых случаев рака уротелия и мочеточника, предлагая улучшенные показатели ответа по сравнению с обычной химиотерапией.
- биомаркер- управляемый выбор лечения при раке мочеточника набирает обороты, с молекулярным профилированием и геномным тестированием, позволяющим клиницистам идентифицировать пациентов, которые, скорее всего, выиграют от целевых терапий и комбинаций иммунотерапии, тем самым повышая эффективность лечения
- Интеграция междисциплинарных подходов к лечению, сочетающих хирургию, химиотерапию и лучевую терапию, становится все более структурированной, что позволяет персонализировать секвенирование лечения для улучшения контроля заболеваний и снижения частоты рецидивов.
- Эта тенденция к более целенаправленным, основанным на иммунитете и индивидуализированным стратегиям лечения коренным образом меняет клинические ожидания в лечении рака мочеточника, поскольку компании и онкологические центры все больше сосредотачиваются на улучшении долгосрочных результатов лечения заболеваний.
- Спрос на современные варианты лечения рака мочеточника неуклонно растет как в развитых, так и в новых системах здравоохранения, поскольку клиницисты и пациенты все чаще отдают предпочтение методам лечения, которые обеспечивают более высокую эффективность, снижение токсичности и улучшение качества жизни.
- Также появляются цифровые онкологические платформы и диагностические инструменты с помощью ИИ, позволяющие ранее выявлять и лучше планировать лечение, тем самым поддерживая более точное и своевременное терапевтическое вмешательство в лечение рака мочеточника.
Динамика рынка лечения рака Ureter
водитель
«Увеличение распространенности рака и улучшение методов лечения»
- Растущая глобальная заболеваемость раком уротелия и верхних путей, включая рак мочеточника, в сочетании с постоянными достижениями в методах лечения онкологии, является значительным фактором роста спроса на эффективные и инновационные терапевтические варианты.
- Например, в марте 2025 года крупные онкологические исследования сообщили о расширении использования комбинированных схем, включающих химиотерапию и иммунотерапию для лечения прогрессирующего рака уротелия, с целью улучшения результатов выживаемости и снижения прогрессирования заболевания.
- По мере того, как осведомленность о раннем обнаружении рака улучшается среди пациентов и поставщиков медицинских услуг, растет спрос на передовые пути лечения, включая уретерэктомию, химиотерапию и лучевую терапию, адаптированную к стадии заболевания и состоянию пациента.
- Кроме того, увеличение инвестиций в онкологические исследования и разработку лекарств ускоряет внедрение новых целевых методов лечения и лечения на основе иммунитета, значительно расширяя доступный ландшафт лечения для пациентов с раком мочеточника.
- Растущее предпочтение персонализированной медицины в сочетании с улучшенной инфраструктурой больничной онкологии и расширением доступа к специализированной онкологической помощи способствует дальнейшему принятию передовых вариантов лечения рака мочеточника во всем мире.
- Расширение охвата возмещением расходов на иммунотерапию против рака на нескольких развитых рынках также поддерживает более высокие показатели принятия лечения среди соответствующих групп пациентов.
Сдержанность/вызов
«Высокие затраты на лечение и ограничения диагностики на поздней стадии»
- Опасения, связанные с высокой стоимостью передовых методов лечения рака, включая иммунотерапию и целевые схемы приема лекарств, представляют собой серьезную проблему для более широкого внедрения методов лечения рака мочеточника, особенно в регионах с низким и средним уровнем дохода.
- Например, использование ингибиторов иммунных контрольных точек и протоколов комбинированного лечения часто связано с длительными циклами лечения и высокими совокупными затратами, что ограничивает доступность для большой популяции пациентов.
- Поздняя стадия диагностики рака мочеточника остается критическим барьером, поскольку симптомы часто появляются на поздних стадиях, снижая эффективность доступных вариантов лечения и ограничивая общие результаты выживаемости пациентов.
- Кроме того, сложность управления лечением, включая хирургию, химиотерапию и лучевую терапию, увеличивает клиническую нагрузку и требует узкоспециализированной онкологической экспертизы, которая может быть не широко доступна во всех системах здравоохранения.
- В то время как текущие достижения в области разработки лекарств и инфраструктуры здравоохранения улучшают доступность лечения, проблемы доступности и задержка диагностики продолжают сдерживать весь потенциал роста рынка лечения рака мочеточника.
- Например, неравенство в доступе к передовой диагностической визуализации и молекулярному тестированию в развивающихся регионах еще больше задерживает раннее выявление и оптимальное начало лечения.
- Ограниченная осведомленность пациентов о ранних симптомах рака уротелия также способствует задержке клинической презентации и снижению показателей успеха лечения.
Как сегментируется рынок лечения рака Уретера
Рынок сегментирован на основе лечения, пути введения, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок лечения рака мочеточника сегментирован на уретерэктомию, химиотерапию, радиацию и другие. Сегмент химиотерапии доминировал на рынке с самой большой долей выручки в 48,3% в 2025 году, что обусловлено его давней ролью в качестве стандартной первой линии и адъювантной терапии при раке уротелия и верхних путей. Химиотерапия широко используется из-за ее доказанной клинической эффективности в снижении бремени опухоли и лечении прогрессирующей стадии заболевания, когда одного хирургического вмешательства недостаточно. Он также часто сочетается с хирургическим вмешательством или облучением, усиливая его доминирование по нескольким путям лечения. Кроме того, его широкая доступность в отделениях онкологии больниц также поддерживает его лидирующие позиции на рынке.
Ожидается, что сегмент уретерэктомии будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим предпочтением хирургического удаления опухоли при локализованном и ранней стадии рака мочеточника. Достижения в минимально инвазивных и роботизированных хирургических методах значительно улучшают результаты лечения пациентов, сокращают время восстановления и снижают послеоперационные осложнения. Растущие показатели раннего выявления с помощью улучшенных инструментов визуализации и диагностики также повышают вероятность хирургических вмешательств. Кроме того, растущий клинический акцент на органосохраняющих, но лечебных процедурах ускоряет принятие уретерэктомии в качестве предпочтительного варианта лечения.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Парентеральный сегмент доминировал на рынке с самой большой долей выручки в 62% в 2025 году, в первую очередь из-за широкого использования внутривенной химиотерапии и иммунотерапии в больничных онкологических учреждениях. Парентеральное введение обеспечивает быструю доставку лекарств и более высокую биодоступность, что имеет решающее значение для лечения агрессивных или продвинутых стадий рака мочеточника. Большинство химиотерапии на основе платины и ингибиторов иммунных контрольных точек вводятся внутривенно, усиливая доминирование этого сегмента. Кроме того, сильная больничная инфраструктура поддерживает частое использование инъекционной онкологии.
Ожидается, что пероральный сегмент станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, что обусловлено растущим внедрением пероральных таргетных методов лечения и схем лечения, удобных для пациентов. Пероральное введение позволяет оказывать амбулаторную помощь, снижая больничную зависимость и улучшая качество жизни пациентов в течение длительных циклов лечения. Разработка новых пероральных противораковых средств и целевых ингибиторов малых молекул расширяет возможности лечения за пределы традиционной химиотерапии. Кроме того, растущее предпочтение домашнего лечения рака и улучшение соблюдения лекарственных средств ускоряют рост пероральной терапии.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей выручки в 68% в 2025 году из-за высокой сложности диагностики и лечения рака мочеточника, требующей многодисциплинарной онкологии. Больницы предоставляют передовые хирургические учреждения, центры химиотерапии и отделения лучевой терапии, что делает их основным центром лечения. Наличие квалифицированных онкологов и доступ к передовой диагностической визуализации еще больше укрепляет доминирование больницы. Кроме того, большинство протоколов иммунотерапии и комбинированного лечения вводятся в больничных условиях под строгим медицинским наблюдением.
Ожидается, что в сегменте специализированных клиник будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим созданием специализированных центров по лечению рака, ориентированных на персонализированное лечение онкологии. Эти клиники предлагают специализированные услуги, такие как управление целевой терапией, последующий уход и амбулаторное введение химиотерапии. Увеличение предпочтений пациентов в отношении более быстрой, персонализированной и менее перегруженной медицинской среды поддерживает этот сдвиг. Кроме того, улучшение сотрудничества между больницами и онкологическими специализированными клиниками расширяет доступ к передовой онкологической помощи в городских и полугородских регионах.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей дохода в 71% в 2025 году, так как большинство методов лечения рака мочеточника вводятся в больничных условиях, где лекарства выдаются напрямую. Высокозатратные онкологические препараты, такие как химиотерапевтические средства и иммунотерапия, в основном распространяются через больничные аптеки из-за строгих требований к обращению и мониторингу. Это обеспечивает контролируемое администрирование и снижает риски, связанные с самолечением. Кроме того, больничные аптеки тесно интегрированы с протоколами лечения онкологии, усиливая их доминирование.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей цифровизацией в здравоохранении и растущим спросом на доставку на дом вспомогательных лекарств для лечения рака. Онлайн-платформы предлагают удобство, улучшенную доступность и прозрачность затрат, особенно для пероральных вспомогательных препаратов и последующих лекарств. Растущее проникновение интернета и внедрение телемедицинских услуг еще больше поддерживают этот переход к цифровым аптечным каналам. Кроме того, партнерские отношения между поставщиками медицинских услуг и платформами электронной аптеки расширяют доступ к лекарствам, связанным с раком, в отдаленных и недостаточно обслуживаемых регионах.
В каком регионе находится наибольшая доля рынка лечения рака мочеточника
- Северная Америка доминировала на рынке лечения рака мочеточника с самой большой долей дохода в 42,9% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, высокими расходами на здравоохранение, ранним внедрением минимально инвазивных хирургических процедур и сильным присутствием специализированных центров лечения рака в США.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят ранний доступ к передовым методам лечения рака, многопрофильную онкологическую помощь и наличие передовых клинических испытаний, которые в совокупности повышают результаты лечения и выживаемость при лечении рака мочеточника.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических и биотехнологических компаний и растущим использованием подходов точной медицины, что делает Северную Америку ключевым центром для передовых решений для лечения рака мочеточника.
Американский рынок лечения рака Ureter
Рынок лечения рака мочеточника в США занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой заболеваемостью раком уротелия, сильной онкологической инфраструктурой и быстрым внедрением передовых методов лечения, таких как ингибиторы иммунных контрольных точек и таргетная терапия. Пациенты и поставщики медицинских услуг уделяют первостепенное внимание доступу к передовым методам лечения рака, точной диагностике и персонализированным подходам к медицине, которые улучшают результаты выживаемости и снижают прогрессирование заболевания. Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и обширной деятельностью клинических испытаний, что делает США основным инновационным центром для развития лечения рака мочеточника.
Европейский рынок лечения рака Ureter
Европейский рынок лечения рака мочеточника, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о раке, сильных систем общественного здравоохранения и растущего принятия стандартизированных протоколов лечения онкологии. Ориентация региона на раннюю диагностику и основанные на фактических данных рекомендации по лечению способствует более широкому использованию хирургических вмешательств, химиотерапии и новых иммунотерапии. Европейские пациенты также получают выгоду от широкого охвата компенсаций и доступа к передовым сетям больниц, поддерживая последовательное лечение. Кроме того, растущий акцент на сотрудничестве в области точной онкологии и трансграничных исследований рака еще больше укрепляет рост рынка как в развитых, так и в развивающихся странах Европы.
Британский рынок лечения рака Ureter
Ожидается, что рынок лечения рака мочеточника в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено увеличением программ скрининга рака и сильным национальным акцентом на улучшение показателей раннего выявления. Растущие опасения по поводу заболеваемости раком уротелия и смертности поощряют принятие передовых вариантов лечения, таких как иммунотерапия и минимально инвазивные хирургические процедуры. Надежная структура Национальной службы здравоохранения Великобритании обеспечивает широкий доступ к онкологической помощи, в то время как участие в глобальных клинических испытаниях усиливает инновации в лечении. Кроме того, ожидается, что растущие инвестиции в точную медицину и персонализированную онкологию продолжат поддерживать расширение рынка.
Немецкий рынок лечения рака Ureter
Ожидается, что рынок лечения рака мочеточника в Германии в течение прогнозируемого периода будет расширяться при значительном CAGR, что будет обусловлено сильной инфраструктурой здравоохранения, высокими диагностическими возможностями и растущим вниманием к технологически продвинутым методам лечения рака. Акцент Германии на инновации в исследованиях онкологии поддерживает принятие целевых методов лечения и комбинированных подходов к лечению рака мочеточника. Пациенты получают пользу от хорошо отлаженных больничных систем и доступа к специализированным онкологическим центрам, предлагающим многопрофильную помощь. Кроме того, растущая осведомленность о ранней стадии диагностики и сильная государственная поддержка инициатив по исследованию рака способствуют дальнейшему росту рынка по всей стране.
Азиатско-Тихоокеанский рынок лечения рака Уретера
Рынок лечения рака мочеточника в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR около 9% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности рака, улучшением инфраструктуры здравоохранения и растущим внедрением передовых методов лечения онкологии в таких странах, как Китай, Япония и Индия. Растущее внимание региона к раннему выявлению рака и расширению доступа к больничным онкологическим услугам ускоряет процесс лечения. Кроме того, растущие правительственные инициативы по укреплению систем лечения рака и растущие инвестиции фармацевтических компаний поддерживают расширение рынка. Доступность экономически эффективных вариантов лечения также расширяет доступ к более широкой базе пациентов.
Японский рынок лечения рака Ureter
Японский рынок лечения рака мочеточника набирает обороты благодаря старению населения, высоким показателям выявления рака и сильному акценту на передовые медицинские технологии. Система здравоохранения страны отдает приоритет ранней диагностике и точной онкологии, что приводит к увеличению использования хирургических вмешательств, химиотерапии и схем на основе иммунотерапии. Интеграция передовой диагностической визуализации и тестирования биомаркеров еще больше повышает точность лечения. Кроме того, сильная исследовательская экосистема Японии и участие в глобальных онкологических исследованиях ускоряют внедрение инновационных методов лечения, поддерживая устойчивый рост рынка как в больницах, так и в специализированных учреждениях.
Индийский рынок лечения рака Ureter
Индийский рынок лечения рака мочеточника составил значительную долю в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом бремени рака, быстрой урбанизацией и улучшением доступа к онкологическим учреждениям. Повышение осведомленности о симптомах рака и растущая доступность доступных вариантов лечения приводят к более высоким показателям диагностики и лечения. Расширение многопрофильных больниц и онкологических центров расширяет доступ к химиотерапии, хирургии и лучевой терапии. Кроме того, правительственные инициативы, направленные на развитие инфраструктуры лечения рака и расширение участия отечественных фармацевтических компаний, являются ключевыми факторами, способствующими росту рынка по всей стране.
Какие компании являются лучшими на рынке лечения рака
Индустрия лечения рака мочевого пузыря в основном возглавляется хорошо известными компаниями, в том числе:
- Merck & Co., Inc. (США)
- Bristol-Myers Squibb Company (США)
- AstraZeneca PLC (Великобритания)
- F. Hoffmann-La Roche AG (Швейцария)
- Pfizer Inc. (США)
- Novartis AG (Швейцария)
- Astellas Pharma Inc. (Япония)
- Санофи (Франция)
- Eli Lilly & Company (США)
- GSK plc (Великобритания)
- Gilead Sciences, Inc. (США)
- Seagen Inc. (США)
- BeiGene, Ltd. (Китай)
- Incyte Corporation (США)
- Exelixis, Inc. (США)
- Regeneron Pharmaceuticals, Inc. (США)
- UroGen Pharma Ltd. (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Eisai Co., Ltd. (Япония)
Каковы последние события на мировом рынке лечения рака мочевыводящих путей
- В ноябре 2025 года Massive Bio сообщила о текущих достижениях в исследованиях рака мочеточника, подчеркнув геномное профилирование и подходы к лечению, основанные на биомаркерах, которые улучшают точную онкологию и позволяют более целенаправленно выбирать терапию для пациентов с уротелиальной карциномой верхних путей.
- В ноябре 2025 года клинические обновления по уротелиальной карциноме верхних трактов подчеркнули усиление интеграции ингибиторов иммунных контрольных точек и комбинированной терапии, включая стратегии неоадъювантной иммунотерапии, направленные на улучшение хирургических результатов и долгосрочных показателей выживаемости у пациентов с раком мочеточника.
- В июне 2025 года Управление по контролю за продуктами и лекарствами США одобрило митомициновую внутрипузырную гелевую терапию (Zusduri) для рака уротелия, расширив варианты нехирургического лечения злокачественных новообразований мочевыводящих путей и усилив переход к локализованной, минимально инвазивной терапии рака.
- В июне 2025 года FDA США одобрило Zusduri от UroGen Pharma (митомициновое внутриоперационное решение) в качестве нехирургического варианта лечения рецидивирующих низкосортных уротелиальных раковых заболеваний, что представляет собой значительный прогресс в минимально инвазивной терапии злокачественных новообразований мочевыводящих путей, включая болезни верхних путей.
- В январе 2024 года FDA США одобрило эрдафитиниб (Balversa) для лечения локально распространенной или метастатической уротелиальной карциномы с генетическими изменениями FGFR, расширяя варианты целевой терапии для пациентов с раком верхних мочевых путей, включая злокачественные опухоли, связанные с мочеточником.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











