


North America Digital Payment Market Segmentation, By Offering (Solutions, Services), Deployment Model (On Premises, Cloud), Organization Size (Large Enterprises, Small & Medium Enterprises (SMEs)), Mode of Payment (Payment Cards, Point of Sale, Unified Payment Interface (UPI) Service, Mobile Payment, Online Payment), Mode of Usage (Mobile Application, Desktop/Web Browser), Technology (Application Programming Interface (API), Data Analytics and ML, Digital Ledger Technology (DLT), AI and IoT, Biometric Authentication), Use Case (Person (P/C), Merchant/ Business, Government), End User (Commercial, Consumer) - Industry Trends and Forecast to 2033
Каков размер и темпы роста рынка цифровых платежей
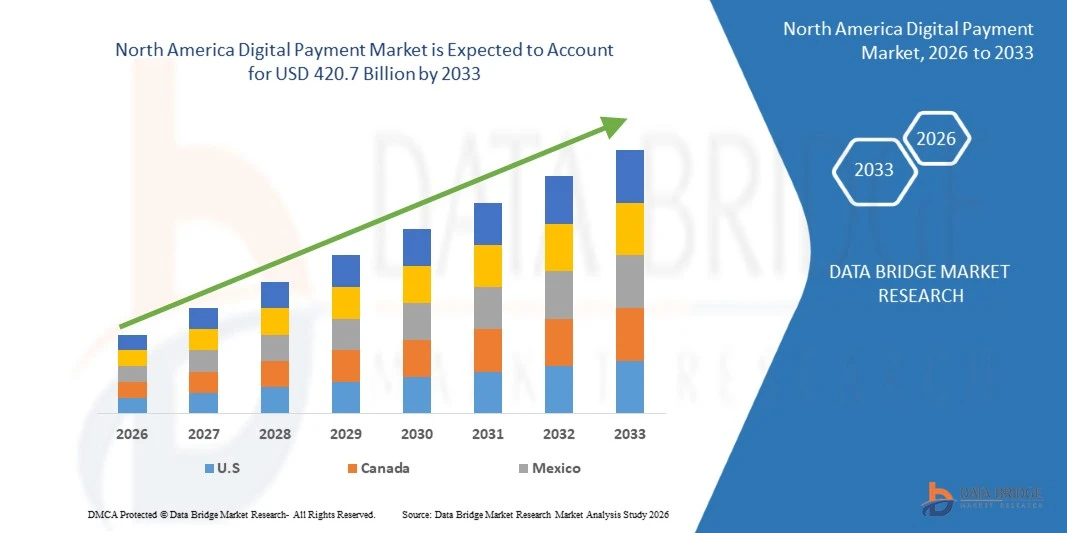
- Согласно анализу рынка, рынок цифровых платежей в Северной Америке был оценен как102,54 млрд долларов США в 2025 годуи, по прогнозам, достигнет$420,7 млрд к 2033 годуРастущий в aCAGR 19,30% с 2026 по 2033 год.
- Рынок становится свидетелем роста, обусловленного увеличением проникновения смартфонов, расширением деятельности электронной коммерции, ростом потребительских предпочтений в отношении безналичных транзакций и растущим принятием решений.Мобильные кошелькиБесконтактные платежные решения. Цифровые платежи все чаще используются потребителями, розничными торговцами, финансовыми учреждениями и предприятиями, поскольку они обеспечивают удобные, быстрые и безопасные транзакции по онлайн- и офлайн-каналам.
- Растущие инвестиции в платежные технологии, кибербезопасность, обнаружение мошенничества и платежную инфраструктуру в режиме реального времени еще больше способствуют расширению рынка. Кроме того, растущее внедрение цифрового банкинга, одноранговых платежных приложений и интегрированных платежных шлюзов усиливает спрос во всем регионе.
Размер рынка и прогноз
- Рыночная стоимость (2025): 102,54 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $420,7 млрд
- Прогноз CAGR (2026–2033): 19,30%
- Ведущее государство в 2025 году: США
- Самый быстрорастущий штат: Мексика
Каковы основные выводы рынка цифровых платежей
- В 2025 году на долю США приходилось 78,0% рынка, чему способствовала развитая платежная инфраструктура, широкое распространение электронной коммерции и широкое использование цифровых кошельков.
- Предполагается, что Мексика вырастет на 21,5% с 2026 по 2033 год, что обусловлено расширением финтеха, увеличением проникновения смартфонов и растущим внедрением электронных платежей.
- В 2025 году доля цифровых кошельков на рынке составит 32,0% благодаря бесконтактным транзакциям, мобильным покупкам и удобным способам оплаты.
- Предполагается, что мобильные платежи вырастут на 22,0% с 2026 по 2033 год, что обусловлено использованием смартфонов, транзакциями на основе приложений и интеграцией с цифровыми банковскими услугами.
- Предполагается, что в 2025 году платежи в электронной коммерции будут составлять 38,0% рынка, чему будет способствовать расширение онлайн-розничной торговли, абонентские услуги и растущее предпочтение потребителей безналичной оплаты.
- Платежи от бизнеса до потребителя (B2C) составляют 45,0% рынка в 2025 году, что обусловлено онлайн-покупками, розничными транзакциями и принятием цифровых платежей среди продавцов.
- Платежные решения в режиме реального времени будут расти на уровне CAGR 20,0% с 2026 по 2033 год, что поддерживается спросом на более быстрые переводы средств, мгновенные расчеты и повышение эффективности транзакций.
Сфера охвата сегментации рынка цифровых платежей
|
Атрибуты |
Цифровой платежный рынок Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке цифровых платежей
- Увеличение потребительских предпочтений в отношении удобных, безопасных и быстрых транзакций становится ключевым трендом на рынке цифровых платежей в Северной Америке. Поставщики платежей расширяют функциональность цифрового кошелька и бесконтактное принятие платежей в розничных магазинах, ресторанах, общественном транспорте и онлайн-платформах. Интеграция со смартфонами, носимыми устройствами и банковскими приложениями еще больше улучшает удобство транзакций и поддерживает принятие безналичных платежей.
- Увеличение инвестиций в инфраструктуру мгновенных платежей и цифровые банковские платформы способствует более быстрым переводам средств и повышению эффективности транзакций в Соединенных Штатах, Канаде и Мексике. Компании и потребители все чаще принимают электронные платежные решения для платежей по счетам, одноранговых переводов и торговых операций. Эти события побуждают финансовые учреждения и поставщиков платежных услуг повышать скорость платежей, доступность и совместимость.
- В сентябре 2025 года Федеральная резервная финансовая служба объявила, что лимит транзакций FedNow увеличится с 1 миллиона долларов США до 10 миллионов долларов США, начиная с ноября 2025 года, в ответ на растущий коммерческий спрос. Это событие подчеркивает растущую роль мгновенных платежей в поддержке высокоценных бизнес-транзакций и повышении эффективности платежей в североамериканской экосистеме цифровых платежей.
- Растущие объемы цифровых транзакций увеличивают важность кибербезопасности, обнаружения мошенничества, токенизации и биометрической аутентификации. Поставщики платежей и финансовые учреждения усиливают проверку личности и мониторинг транзакций для защиты конфиденциальной финансовой информации, сокращения несанкционированных транзакций и поддержания доверия потребителей.
Каковы основные драйверы рынка цифровых платежей
- Растущий потребительский спрос на удобные, быстрые и безопасные способы оплаты становится ключевым драйвером рынка цифровых платежей в Северной Америке. Потребители все чаще используют цифровые кошельки, бесконтактные карты, мобильные банковские приложения и онлайн-платежные шлюзы для повседневных покупок. Широкое распространение смартфонов и растущее предпочтение бесшовного оформления заказа еще больше поощряют использование цифровых платежей в розничной торговле, транспорте, гостиничном бизнесе и электронной коммерции.
- Продолжающееся расширение онлайн-покупок, услуг на основе подписки и цифровых розничных платформ поддерживает спрос на электронные платежные решения в Соединенных Штатах, Канаде и Мексике. Розничные торговцы интегрируют цифровые кошельки, платежные шлюзы и опции оформления заказа одним щелчком мыши, чтобы улучшить удобство клиентов и уменьшить трение транзакций. Интеграция онлайн- и внутримагазинных платежных систем еще больше усиливает роль цифровых платежей в современной коммерции.
- Например, 20 июля 2023 года Федеральная резервная система запустила службу FedNow, позволяющую участвующим банкам и кредитным союзам в Соединенных Штатах предоставлять мгновенные платежи круглосуточно в течение года. Сервис поддерживает более быстрые переводы средств и помогает потребителям и предприятиям быстрее получать доступ к средствам, подчеркивая роль современной платежной инфраструктуры в продвижении рынка цифровых платежей в Северной Америке.
- Инновации в области финансовых технологий, услуги мгновенных платежей и цифровые банковские платформы ускоряют внедрение электронных транзакций в Северной Америке. Компании все чаще внедряют автоматизированную обработку платежей, одноранговые переводы и интегрированные платежные решения для повышения эффективности транзакций и управления денежными потоками. Кроме того, растущая доступность цифровых платежных услуг поддерживает доступ потребителей и малого бизнеса к традиционным способам оплаты.
Какие факторы влияют на рост рынка цифровых платежей
- Растущие цифровые транзакции увеличивают подверженность фишингу, поглощениям учетных записей, краже личных данных, мошенничеству без карты и несанкционированным платежам. Поставщики платежей инвестируют в обнаружение мошенничества, шифрование, токенизацию и многофакторную аутентификацию для защиты информации о потребителях и поддержания доверия. Балансировка более сильной безопасности с плавным опытом оформления заказа остается ключевой проблемой.
- Поставщики цифровых платежей должны управлять конфиденциальной финансовой и личной информацией при соблюдении применимых правил конфиденциальности, защиты прав потребителей и финансовых правил в Соединенных Штатах, Канаде и Мексике. Различия в нормативных требованиях в этих странах могут увеличить затраты на соблюдение и создать операционную сложность для платежных платформ, работающих через границы.
- Небольшие предприятия и продавцы могут столкнуться с расходами, связанными с платежными терминалами, интеграцией программного обеспечения, платой за обработку транзакций, системами кибербезопасности и текущим обслуживанием. Интеграция цифровых платежных решений с существующими банковскими системами, бухгалтерским программным обеспечением и розничными платформами также может потребовать технических знаний и инвестиций.
- Например, 8 сентября 2025 года Банк Канады начал осуществлять надзор за поставщиками платежных услуг в соответствии с Законом о розничной платежной деятельности с требованиями, касающимися управления операционными рисками, реагирования на инциденты и защиты средств конечных пользователей. Это свидетельствует о растущей важности соблюдения нормативных требований и операционной устойчивости для поставщиков цифровых платежей.
- Международные транзакции между Соединенными Штатами, Канадой и Мексикой могут включать сборы за конвертацию валюты, различные системы расчетов, задержки обработки и требования соответствия. Эти факторы могут увеличить транзакционные издержки для бизнеса и потребителей и создать проблемы для поставщиков платежей, стремящихся предоставлять бесперебойные трансграничные услуги.
Как сегментируется рынок цифровых платежей
Рынок сегментирован на основе предложения, модели развертывания, размера организации, способа оплаты, способа использования, технологии, сценария использования и конечного пользователя.
- Предлагая
Рынок цифровых платежей Северной Америки сегментирован на решения и услуги. На долю сегмента решений в 2025 году приходится 64,00 % рынка, чему способствуют спрос на платежные шлюзы, платформы обработки транзакций, цифровые кошельки и системы предотвращения мошенничества.
Сегмент услуг, по прогнозам, вырастет на 18,20% с 2026 по 2033 год, что обусловлено растущим спросом на интеграцию платежей, консалтинг, техническую поддержку и управляемые платежные услуги.
- Модель развертывания
На основе модели развертывания рынок сегментирован на локальный и облачный. На долю облачного сегмента в 2025 году приходится 62,00 % рынка, что поддерживается масштабируемостью, удаленной доступностью и более низкими требованиями к инфраструктуре.
Прогнозируется, что облачный сегмент вырастет на 21,00% с 2026 по 2033 год, что обусловлено растущим внедрением облачных платежных платформ, решений «программное обеспечение как услуга» и обработки транзакций в режиме реального времени.
- По размеру организации
Исходя из размера организации, рынок сегментирован на крупные предприятия и малые и средние предприятия (МСП). На долю крупных предприятий в 2025 году приходится 61,00 % рынка, чему способствуют высокие объемы транзакций, развитая цифровая инфраструктура и инвестиции в интегрированные платежные системы.
Сегмент МСП, по прогнозам, вырастет на 20,50% с 2026 по 2033 год, что обусловлено растущим внедрением доступных платежных шлюзов, мобильных платежных терминалов и цифровых решений для выставления счетов.
- По способу оплаты
На основе способа оплаты рынок сегментирован на платежные карты, точки продаж (POS), услуги Unified Payments Interface (UPI), мобильные платежи и онлайн-платежи. Сегмент платежных карт составляет 29,00% доли рынка в 2025 году, что поддерживается широко распространенным приемом карт и установленными сетями кредитных и дебетовых карт.
Сегмент мобильных платежей, по прогнозам, вырастет на 22,00% с 2026 по 2033 год, что обусловлено проникновением смартфонов, цифровыми кошельками, бесконтактными транзакциями и платежами в приложениях.
- По способу использования
На основе режима использования рынок сегментирован на мобильное приложение и настольный / веб-браузер. Сегмент мобильных приложений составляет 58,00% рынка в 2025 году, что поддерживается широким использованием смартфонов, внедрением мобильного банкинга и удобными транзакциями на основе приложений.
Сегмент мобильных приложений, по прогнозам, вырастет на 21,80% с 2026 по 2033 год, что обусловлено интеграцией цифрового кошелька, биометрической аутентификацией и увеличением потребительских предпочтений в отношении мобильных платежей.
- По технологии
На основе технологий рынок сегментирован в интерфейс прикладного программирования (API), аналитику данных и машинное обучение (ML), технологию цифровой книги (DLT), искусственный интеллект (AI) и Интернет вещей (IoT) и биометрическую аутентификацию. На долю сегмента API в 2025 году приходится 28,00 % рынка, чему способствует интеграция платежных шлюзов, банковских платформ, торговых систем и финансовых приложений.
Сегмент ИИ и IoT, по прогнозам, вырастет на 23,00% с 2026 по 2033 год, что обусловлено интеллектуальным обнаружением мошенничества, автоматизированным мониторингом транзакций и подключенными платежами.
- Случай использования
На основе варианта использования рынок сегментирован на индивидуальные (P2P/C2C), коммерческие/деловые и государственные платежи. В 2025 году доля торгового/бизнес-сегмента составит 52,00 %, что будет поддерживаться розничными транзакциями, покупками в электронной коммерции, цифровыми счетами и обработкой платежей.
Сегмент индивидуальных платежей, по прогнозам, будет расти на уровне CAGR 21,00% с 2026 по 2033 год, что обусловлено одноранговыми переводами, совместными платежами и растущим внедрением приложений мгновенных цифровых платежей.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на коммерческий и потребительский. На долю коммерческого сегмента в 2025 году приходится 56,00 % рынка, чему способствует растущее внедрение цифровых платежных решений среди ритейлеров, предприятий электронной коммерции, поставщиков услуг и других предприятий.
Ожидается, что потребительский сегмент вырастет на 20,00% с 2026 по 2033 год, что обусловлено увеличением использования цифровых кошельков, бесконтактных платежей, мобильных банковских приложений и платформ онлайн-покупок.
В каком регионе самая большая доля рынка цифровых платежей
- США доминировали на рынке цифровых платежей в Северной Америке в 2025 году, что составляет гипотетическую долю рынка в 78,00%, поддерживаемую передовой финансовой инфраструктурой, широким использованием кредитных и дебетовых карт, высоким проникновением электронной коммерции и сильным внедрением цифровых кошельков. Созданные платежные сети и технологическая экосистема страны продолжают поддерживать объемы цифровых транзакций в розничной торговле, банковском деле и бизнесе.
- Государство увеличивает проникновение смартфонов, расширяет финтех-услуги и растет принятие электронных платежей среди потребителей и продавцов. Ожидается, что растущая активность в области электронной коммерции, внедрение мобильного банкинга и инициативы по расширению финансовой интеграции также будут способствовать развитию рынка по всей стране.
Рынок цифровых платежей США Insight
Рынок цифровых платежей в США демонстрирует сильный рост, обусловленный широким распространением смартфонов, увеличением активности электронной коммерции и ростом потребительских предпочтений в отношении безналичных транзакций. Растущее использование цифровых кошельков, бесконтактных карт, мобильных банковских приложений и онлайн-платежей поддерживает расширение рынка в розничной торговле, банковском деле и сфере услуг. Инвестиции в безопасность платежей, предотвращение мошенничества и технологии транзакций в режиме реального времени еще больше усиливают внедрение. Кроме того, расширение финтех-компаний и интеграция цифровых платежных решений в бизнес-платформы улучшают удобство транзакций и поддерживают переход к безналичным платежам.
Рынок цифровых платежей Мексики Insight
Рынок цифровых платежей в Мексике демонстрирует значительный рост, обусловленный увеличением проникновения смартфонов, расширением деятельности электронной коммерции и растущим внедрением безналичных транзакций. Растущие инновации в области финансовых технологий, услуги мобильного банкинга и использование цифровых кошельков улучшают доступ к электронным платежным решениям среди потребителей и предприятий. Правительственные инициативы, способствующие финансовой интеграции и формализации экономической деятельности, еще больше способствуют развитию рынка. Кроме того, расширение онлайн-ритейла, бесконтактных платежных систем и услуг перевода в режиме реального времени усиливает внедрение цифровых платежей. Однако риски кибербезопасности, ограниченный доступ к финансам в некоторых сельских районах и опасения по поводу цифрового мошенничества остаются ключевыми проблемами.
Канадский рынок цифровых платежей Insight
Канадский рынок цифровых платежей демонстрирует рост, обусловленный ростом активности электронной коммерции, ростом проникновения смартфонов и растущим предпочтением потребителей безналичным транзакциям. Широкое распространение бесконтактных карт, мобильных кошельков и платформ онлайн-банкинга поддерживает использование цифровых платежей в розничной торговле, гостиничном бизнесе, транспорте и других коммерческих секторах. Инвестиции в безопасность платежей, обработку транзакций в режиме реального времени и инновации в области финансовых технологий еще больше укрепляют развитие рынка. Кроме того, расширение цифровых банковских услуг и спрос на удобный, безопасный и бесшовный платежный опыт побуждают предприятия и потребителей внедрять передовые цифровые платежные решения по всей Канаде.
Какие крупнейшие компании на рынке цифровых платежей
Индустрия рынка цифровых платежей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ACI Worldwide(США)
- PayPal, Inc.(США)
- Группа NovattiLtd (Австралия)
- Global Payments Inc.(США)
- виза(США)
- Stripe, Inc. (Ирландия)
- Google, LLC (США)
- Финастра. (Великобритания)
- Самсун (Южная Корея)
- Amazon Web Services, Inc. (США)
- Financial Software & Systems Pvt. Ltd. (США)
- Aurus Inc. (США)
- Адыен (Нидерланды)
- Apple Inc. (США)
- Fiserv, Inc. (США)
- WEX Inc. (США)
- wirecard (США)
- Mastercard (США)
Каковы последние события на рынке цифровых платежей
- В июне 2026 года Elavon объявила о расширении своей платежной платформы All-In-One по всей Северной Америке, интегрируя обработку платежей с бизнес-программным обеспечением и операциями для розничной, мобильной и онлайн-торговли. Инициатива направлена на упрощение управления платежами для продавцов в розничной торговле, гостиничном бизнесе и здравоохранении.
- В августе 2026 года Mastercard завершила приобретение BVNK для укрепления связей между традиционными платежными сетями и инфраструктурой стейблкоинов. Сделка предназначена для поддержки трансграничных деловых платежей, выплат, расчетов и казначейских операций с использованием цифровых валют.
- В феврале 2026 года JDE Согласно отчету Peet’s, результаты FY2025 показывают органический рост продаж на 15,3%, что обусловлено ростом цен, несмотря на снижение объемов / смесей. Объявление подчеркнуло стратегию бренда и предлагаемое приобретение Keurig Dr Pepper. Он отражает более широкий спрос на рынке кофе, но не детализирует новый фирменный продукт без молочных сливок.
- В сентябре 2026 года Checkout.com объявил о новых возможностях оплаты для североамериканских торговцев, включая прямое приобретение, выплаты, выпуск и услуги для программных платформ и рынков. Расширение призвано помочь предприятиям управлять платежными операциями и поддерживать рост на рынке США.
- В апреле 2026 года Mastercard и Corpay расширили партнерство, предоставив финансовым учреждениям дополнительные трансграничные корпоративные платежные решения. Mastercard также объявила об инвестициях в размере 300 миллионов долларов США в трансграничный бизнес Corpay, поддержку международных переводов, программ виртуальных карт и платежных услуг для бизнеса.
- В марте 2025 года Finastra и i2c объявили о партнерстве для предоставления возможности выпуска дебетовых карт и цифровых платежей североамериканским банкам и кредитным союзам. Сотрудничество позволяет участвующим финансовым учреждениям предлагать цифровые кошельки, такие как Apple Pay, Google Pay и Samsung Pay, с помощью интегрированной технологии обработки карт.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР РЫНКА ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.5 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.8 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.9 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.3.1 ИНТЕРФЕЙС ПРОГРАММИРОВАНИЯ ПРИЛОЖЕНИЙ (API)
5.3.2 АНАЛИТИКА ДАННЫХ И МО
5.3.3 ТЕХНОЛОГИЯ ЦИФРОВОГО РЕГИСТРА (DLT)
5.3.4 ИИ И ИНТЕРНЕТ ВЕЩЕЙ
5.3.5 БИОМЕТРИЧЕСКАЯ АУТЕНТИФИКАЦИЯ
5.4 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.5 АНАЛИЗ ПАТЕНТА
5.6 КЛЮЧЕВЫЕ СТРАТЕГИЧЕСКИЕ ИНИЦИАТИВЫ
5.7 СЛУЧАИ ИСПОЛЬЗОВАНИЯ
5.8 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
6 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПО ПРЕДЛОЖЕНИЮ
6.1 ОБЗОР
6.2 РЕШЕНИЕ
6.2.1 ПЛАТЕЖНЫЙ ШЛЮЗ
6.2.2 ОБРАБОТКА ПЛАТЕЖЕЙ
6.2.3 БЕЗОПАСНОСТЬ ПЛАТЕЖЕЙ И БОРЬБА С МОШЕННИЧЕСТВОМ
6.2.4 РЕШЕНИЯ ДЛЯ ПЛАТЕЖНЫХ КОШЕЛЬКОВ
6.2.5 УПРАВЛЕНИЕ РИСКАМИ ТРАНЗАКЦИЙ
6.2.6 POS-РЕШЕНИЯ
6.2.7 ДРУГИЕ
6.3 УСЛУГИ
6.3.1 УПРАВЛЯЕМЫЕ УСЛУГИ
6.3.2 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
6.3.2.1 ОБУЧЕНИЕ И КОНСУЛЬТИРОВАНИЕ
6.3.2.2. ВНЕДРЕНИЕ И ИНТЕГРАЦИЯ
6.3.2.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
7 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПО МОДЕЛИ РАЗВЕРТЫВАНИЯ
7.1 ОБЗОР
7.2 ЛОКАЛЬНОЕ
7.3 ОБЛАКО
8 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ В СЕВЕРНОЙ АМЕРИКЕ, ПО СПОСОБАМ ПЛАТЕЖА
8.1 ОБЗОР
8.2 ПЛАТЕЖНАЯ КАРТА
8.2.1 ДЕБЕТОВАЯ КАРТА
8.2.2 КРЕДИТНАЯ КАРТА
8.2.3 ПЛАТЕЖНАЯ КАРТА
8.2.4 КАРТА ФЛОТА
8.2.5 ПОДАРОЧНАЯ КАРТА
8.2.6 КАРТА МАГАЗИНА
8.3 МЕСТО ПРОДАЖИ
8.3.1 БЕСКОНТАКТНАЯ ПЛАТЕЖНАЯ ПЛАТЕЖЬ
8.3.2 КОНТАКТНАЯ ОПЛАТА
8.4 СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
8.4.1 НЕЗАВИСИМЫЙ РЕЖИМ
8.4.2 ВСТРОЕННЫЙ РЕЖИМ
8.5 МОБИЛЬНЫЕ ПЛАТЕЖИ
8.5.1 МОБИЛЬНЫЙ КОШЕЛЕК
8.5.1.1 ОТКРЫТЬ КОШЕЛЕК
8.5.1.2 ЗАКРЫТЫЙ КОШЕЛЕК
8.5.1.3. ПОЛУЗАКРЫТЫЙ КОШЕЛЕК
8.5.2 МОБИЛЬНЫЕ ДЕНЬГИ
8.6 ОНЛАЙН-ОПЛАТА
8.6.1 ЦИФРОВЫЕ ВАЛЮТЫ
8.6.2 ЧИСТЫЙ БАНКИНГ
8.6.2.1 ПЕРЕВОД ДЕНЕЖНЫХ СРЕДСТВ
8.6.2.1.1. НАЦИОНАЛЬНЫЙ ЭЛЕКТРОННЫЙ ПЕРЕВОД СРЕДСТВ (НЕФТЬ)
8.6.2.1.2. УСЛУГА НЕМЕДЛЕННОЙ ПЛАТЕЖИ (IMPS)
8.6.2.1.3. ВАЛОВЫЕ РАСЧЕТЫ В РЕАЛЬНОМ ВРЕМЕНИ (RTGS)
8.6.2.1.4 ЭЛЕКТРОННАЯ СИСТЕМА РАСЧЕТОВ (ЭСР)
8.6.2.2. УСЛУГА ОПЛАТЫ СЧЕТОВ
8.6.2.3. ЖЕЛЕЗНОДОРОЖНЫЙ ПРОЕЗД
8.6.2.4. ПРЕДОПЛАЧЕННОЕ ПОПОЛНЕНИЕ ТЕЛЕФОНА
8.6.3 ЦИФРОВЫЕ КОШЕЛЬКИ
8.6.4 ПРЕДОПЛАЧЕННЫЕ КАРТЫ
8.6.5 ДРУГИЕ
9 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ В СЕВЕРНОЙ АМЕРИКЕ, ПО СПОСОБУ ИСПОЛЬЗОВАНИЯ
9.1 ОБЗОР
9.2 МОБИЛЬНОЕ ПРИЛОЖЕНИЕ
9.3 НАСТОЛЬНЫЙ КОМПЬЮТЕР/ВЕБ-БРАУЗЕР
10 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПО РАЗМЕРУ ОРГАНИЗАЦИИ
10.1 ОБЗОР
10.2 МАЛЫЕ И СРЕДНИЕ ОРГАНИЗАЦИИ
10.3 КРУПНАЯ ОРГАНИЗАЦИЯ
11 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ В СЕВЕРНОЙ АМЕРИКЕ, ПО СЛУЧАЯМ ИСПОЛЬЗОВАНИЯ
11.1 ОБЗОР
11.2 ЧЕЛОВЕК (Л/С)
11.3 ТОРГОВЫЙ/БИЗНЕС
11.4 ПРАВИТЕЛЬСТВО
12 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПО ТИПУ ТРАНЗАКЦИИ
12.1 ОБЗОР
12.2 ВНУТРЕННИЕ
12.3 ТРАНСГРАНИЧНОЕ
13 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ В СЕВЕРНОЙ АМЕРИКЕ, ПО КОНЕЧНЫМ ПОЛЬЗОВАТЕЛЯМ
13.1 ОБЗОР
13.2 КОММЕРЧЕСКИЙ
13.2.1 БАНКОВСКОЕ ДЕЛО, ФИНАНСОВЫЕ УСЛУГИ И СТРАХОВАНИЕ (BFSI)
13.2.1.1. ПРЕДЛОЖЕНИЕМ
13.2.1.1.1 РЕШЕНИЯ
13.2.1.1.2.УСЛУГИ
13.2.1.2 ПО СПОСОБУ ОПЛАТЫ
13.2.1.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.1.2.2. ПУНКТ ПРОДАЖИ
13.2.1.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.1.2.4 МОБИЛЬНЫЙ ПЛАТЕЖ
13.2.1.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.2 ЗДРАВООХРАНЕНИЕ
13.2.2.1. ПРЕДЛОЖЕНИЕМ
13.2.2.1.1 РЕШЕНИЯ
13.2.2.1.2.УСЛУГИ
13.2.2.2 ПО СПОСОБУ ОПЛАТЫ
13.2.2.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.2.2.2. ПУНКТ ПРОДАЖИ
13.2.2.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.2.2.4 МОБИЛЬНЫЙ ПЛАТЕЖ
13.2.2.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.3 ИТ и ТЕЛЕКОММУНИКАЦИИ
13.2.3.1. ПРЕДЛОЖЕНИЕМ
13.2.3.1.1 РЕШЕНИЯ
13.2.3.1.2.УСЛУГИ
13.2.3.2 ПО СПОСОБУ ОПЛАТЫ
13.2.3.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.3.2.2. ПУНКТ ПРОДАЖИ
13.2.3.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.3.2.4 МОБИЛЬНЫЙ ПЛАТЕЖ
13.2.3.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.4 РЕСТОРАНЫ
13.2.4.1. ПРЕДЛОЖЕНИЕМ
13.2.4.1.1 РЕШЕНИЯ
13.2.4.1.2.УСЛУГИ
13.2.4.2 ПО СПОСОБУ ОПЛАТЫ
13.2.4.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.4.2.2. ПУНКТ ПРОДАЖИ
13.2.4.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.4.2.4 МОБИЛЬНЫЙ ПЛАТЕЖ
13.2.4.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.5 ГОСТЕПРИИМСТВО
13.2.5.1. ПРЕДЛОЖЕНИЕМ
13.2.5.1.1 РЕШЕНИЯ
13.2.5.1.2.УСЛУГИ
13.2.5.2 ПО СПОСОБУ ОПЛАТЫ
13.2.5.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.5.2.2. ПУНКТ ПРОДАЖИ
13.2.5.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.5.2.4 МОБИЛЬНЫЕ ПЛАТЕЖИ
13.2.5.2.5. ОНЛАЙН ПЛАТЕЖИ
13.2.6 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
13.2.6.1. ПРЕДЛОЖЕНИЕМ
13.2.6.1.1 РЕШЕНИЯ
13.2.6.1.2.УСЛУГИ
13.2.6.2. ПО СПОСОБУ ОПЛАТЫ
13.2.6.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.6.2.2. ПУНКТ ПРОДАЖИ
13.2.6.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.6.2.4. МОБИЛЬНЫЕ ПЛАТЕЖИ
13.2.6.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.7 МЕДИА И РАЗВЛЕЧЕНИЯ
13.2.7.1. ПРЕДЛОЖЕНИЕМ
13.2.7.1.1 РЕШЕНИЯ
13.2.7.1.2.УСЛУГИ
13.2.8 РОЗНИЧНАЯ ТОРГОВЛЯ И ЭЛЕКТРОННАЯ ТОРГОВЛЯ
13.2.8.1. ПРЕДЛОЖЕНИЕМ
13.2.8.1.1 РЕШЕНИЯ
13.2.8.1.2.УСЛУГИ
13.2.8.2. ПО СПОСОБУ ОПЛАТЫ
13.2.8.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.8.2.2. ПУНКТ ПРОДАЖИ
13.2.8.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.8.2.4. МОБИЛЬНЫЕ ПЛАТЕЖИ
13.2.8.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.9 ТРАНСПОРТИРОВКА И ЛОГИСТИКА
13.2.9.1. ПРЕДЛОЖЕНИЕМ
13.2.9.1.1 РЕШЕНИЯ
13.2.9.1.2.УСЛУГИ
13.2.9.2. ПО СПОСОБУ ОПЛАТЫ
13.2.9.2.1.ПЛАТЕЖНАЯ КАРТА
13.2.9.2.2. ПУНКТ ПРОДАЖИ
13.2.9.2.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.2.9.2.4. МОБИЛЬНЫЕ ПЛАТЕЖИ
13.2.9.2.5. ОНЛАЙН-ПЛАТЕЖИ
13.2.10 ДРУГИЕ
13.3 ПОТРЕБИТЕЛЬ
13.3.1.1 ПО СПОСОБУ ОПЛАТЫ
13.3.1.1.1. ПЛАТЕЖНАЯ КАРТА
13.3.1.1.2. ПУНКТ ПРОДАЖИ
13.3.1.1.3. СЕРВИС ЕДИНОГО ПЛАТЕЖНОГО ИНТЕРФЕЙСА (UPI)
13.3.1.1.4 МОБИЛЬНЫЙ ПЛАТЕЖ
13.3.1.1.5 ОНЛАЙН ПЛАТЕЖИ
14 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПО СТРАНАМ
14.1 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
14.2 СЕВЕРНАЯ АМЕРИКА
14.2.1 США
14.2.2 КАНАДА
14.2.3 МЕКСИКА
15 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, КОМПАНИЯ ЛАНДШАФТ
15.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
15.2 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
15.3 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
15.4 РАСШИРЕНИЯ
15.5 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
15.6 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
16 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, АНАЛИЗ SWOT И DBMR
17 РЫНОК ЦИФРОВЫХ ПЛАТЕЖЕЙ СЕВЕРНОЙ АМЕРИКИ, ПРОФИЛЬ КОМПАНИИ
17.1 PAYPAL HOLDINGS INC.
17.1.1 ОБЗОР КОМПАНИИ
17.1.2 АНАЛИЗ ДОХОДОВ
17.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.1.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 ВИЗА, ВКЛ.
17.2.1 ОБЗОР КОМПАНИИ
17.2.2 АНАЛИЗ ДОХОДОВ
17.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.2.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.3 ГУГЛ
17.3.1 ОБЗОР КОМПАНИИ
17.3.2 АНАЛИЗ ДОХОДОВ
17.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.3.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.4 APPLE INC.
17.4.1 ОБЗОР КОМПАНИИ
17.4.2 АНАЛИЗ ДОХОДОВ
17.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.4.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.5 МАСТЕРКАРД
17.5.1 ОБЗОР КОМПАНИИ
17.5.2 АНАЛИЗ ДОХОДОВ
17.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.5.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.6 AURUS INC.
17.6.1 ОБЗОР КОМПАНИИ
17.6.2 АНАЛИЗ ДОХОДОВ
17.6.3 ПОРТФЕЛЬ ПРОДУКЦИИ
17.6.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.7 ГЛОБАЛЬНЫЕ ПЛАТЕЖИ INC.
17.7.1 ОБЗОР КОМПАНИИ
17.7.2 АНАЛИЗ ДОХОДОВ
17.7.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.7.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.8 АДИЕН
17.8.1 ОБЗОР КОМПАНИИ
17.8.2 АНАЛИЗ ДОХОДОВ
17.8.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.8.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.9 ACI WORLDWIDE, INC.
17.9.1 ОБЗОР КОМПАНИИ
17.9.2 АНАЛИЗ ДОХОДОВ
17.9.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.9.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.1 ФИНАСТРА
17.10.1 ОБЗОР КОМПАНИИ
17.10.2 АНАЛИЗ ДОХОДОВ
17.10.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.10.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.11 AMAZON WEB SERVICES, INC.
17.11.1 ОБЗОР КОМПАНИИ
17.11.2 АНАЛИЗ ДОХОДОВ
17.11.3 ПОРТФЕЛЬ ПРОДУКЦИИ
17.11.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.12 ФИСЕРВ, ИНК.
17.12.1 ОБЗОР КОМПАНИИ
17.12.2 АНАЛИЗ ДОХОДОВ
17.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.12.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.13 ФИС
17.13.1 ОБЗОР КОМПАНИИ
17.13.2 АНАЛИЗ ДОХОДОВ
17.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.13.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.14 САМСУНГ
17.14.1 ОБЗОР КОМПАНИИ
17.14.2 АНАЛИЗ ДОХОДОВ
17.14.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.14.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.15 ПОЛОСА
17.15.1 ОБЗОР КОМПАНИИ
17.15.2 АНАЛИЗ ДОХОДОВ
17.15.3 ПОРТФЕЛЬ ПРОДУКЦИИ
17.15.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.16 WEX INC.
17.16.1 ОБЗОР КОМПАНИИ
17.16.2 АНАЛИЗ ДОХОДОВ
17.16.3 ПОРТФЕЛЬ ПРОДУКЦИИ
17.16.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.17 ВЕРИФОН, ИНК.
17.17.1 ОБЗОР КОМПАНИИ
17.17.2 АНАЛИЗ ДОХОДОВ
17.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
17.17.4 ПОСЛЕДНИЕ СОБЫТИЯ
17.18 PAYTRACE, INC.
17.18.1 ОБЗОР КОМПАНИИ
17.18.2 АНАЛИЗ ДОХОДОВ
17.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
17.18.4 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
18 ЗАКЛЮЧЕНИЕ
19 СВЯЗАННЫХ ОТЧЕТОВ
20 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











