



Сегментация рынка хирургических электроинструментов в Северной Америке по видам продукции (наконечники, расходные материалы и принадлежности), технологиям (электроинструменты, аккумуляторные электроинструменты, пневматические электроинструменты и другие), типам устройств (электроинструменты для крупных костей, электроинструменты для мелких костей, электроинструменты для средних костей и другие), областям применения (ортопедия, отоларингология, неврология, стоматология, кардиоторакальная хирургия и другие), конечным пользователям (больницы, амбулаторные хирургические центры, клиники и другие), каналам сбыта (прямые тендеры и дистрибуция через третьих лиц) — тенденции отрасли и прогноз до 2033 года.
Что такое размер рынка хирургических инструментов и темпы роста в Северной Америке
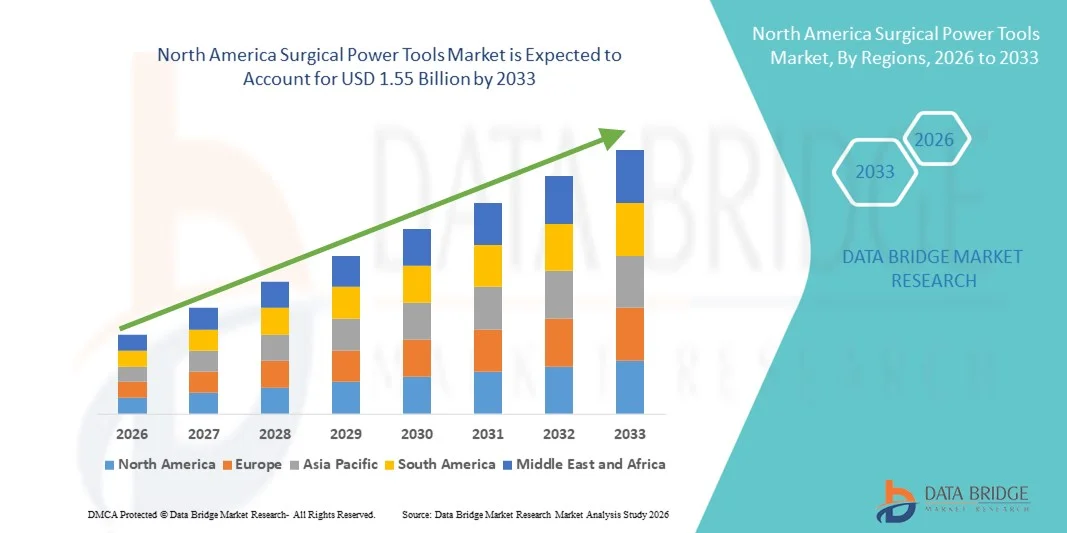
- Согласно анализу Data Bridge Market Research, размер рынка хирургических электроинструментов в Северной Америке был оценен как1,08 млрд долларов США в 2025 годуОжидается, что он достигнет1,55 млрд долларов к 2033 году, вCAGR 4,70%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением объемов хирургических процедур, быстрыми технологическими достижениями в конструкциях электроинструментов и широким распространением в больницах и амбулаторных хирургических центрах, что приводит к повышению эффективности процедур и результатов как в клинических, так и в хирургических условиях.
- Кроме того, растет спрос на высокоточные, надежные и эргономичные хирургические электроинструменты, поддерживаемые благоприятной политикой возмещения, развитой инфраструктурой здравоохранения и сильным присутствием ключевых инструментов.медицинский приборПроизводители устанавливают эти инструменты в качестве основных инструментов в современных операционных залах. Эти сходящиеся факторы ускоряют освоение решений для хирургических электроинструментов, тем самым значительно повышая рост отрасли в Северной Америке.
Размер рынка и прогноз
- Рыночная стоимость Северной Америки (2025)$1,08 млрд.
- Ожидаемая рыночная стоимость (2033)$1,55 млрд.
- Прогноз CAGR (2026–2033): 4.70%
Каковы основные выводы рынка хирургических инструментов в Северной Америке
- Хирургические электроинструменты, в том числе сверла, пилы и батарею, используемые в ортопедических, спинальных и травматических процедурах, становятся все более важными компонентами современной хирургической помощи как в больницах, так и в амбулаторных условиях из-за их повышенной точности, сокращения времени работы и поддержки минимально инвазивных методов.
- Растущий спрос на хирургические электроинструменты в первую очередь подпитывается растущим объемом ортопедических и травматических операций, растущим пожилым населением с опорно-двигательными заболеваниями и постоянными технологическими достижениями, которые улучшают эргономику, надежность и клинические результаты.
- Соединенные Штаты доминировали на рынке хирургических электроинструментов Северной Америки с самой большой долей дохода 80% в 2025 году, поддерживаемой высокими расходами на здравоохранение, ранним внедрением передовых хирургических технологий и сильным присутствием ключевых производителей медицинских устройств.
- Ожидается, что Канада станет самой быстрорастущей страной на рынке хирургических инструментов в Северной Америке в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, расширения объемов хирургических процедур и растущего внедрения передовых медицинских технологий как в государственных, так и в частных медицинских учреждениях.
- Сегмент ортопедической хирургии доминировал на рынке хирургических электроинструментов со значительной долей 55,2% в 2025 году, чему способствовало большое количество замен суставов и операций, связанных с костями, где точные инструменты для сверления, резки и переливания необходимы для эффективных хирургических результатов.
Сфера охвата и сегментация рынка хирургических инструментов в Северной Америке
|
Атрибуты |
Хирургические инструменты Северной Америки ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке хирургических инструментов в Северной Америке
Технологическое развитие и эргономические инновации в хирургических системах
- Значительной и ускоряющейся тенденцией на рынке хирургических инструментов в Северной Америке является растущий сдвиг в сторону аккумуляторных, беспроводных и эргономически продвинутых систем, предназначенных для повышения хирургической точности и снижения усталости оператора. Эта эволюция технологий значительно повышает эффективность рабочего процесса и клинические показатели в операционных залах.
- Например, ведущие производители представили беспроводные хирургические сверла и пилы следующего поколения, которые обеспечивают постоянную выходную мощность и улучшенную маневренность, позволяя хирургам выполнять сложные процедуры с большим контролем и гибкостью. Аналогичным образом, модульные системы ручной работы обеспечивают быстрые изменения крепления во время операций, поддерживая более плавные процедурные переходы.
- Бесшовная совместимость хирургических электроинструментов с системами стерилизации и протоколами операционных залов способствует эффективному инфекционному контролю и обновлению оборудования. Благодаря стандартизированным интерфейсам и автоклавируемым компонентам медицинские учреждения могут управлять переработкой устройств наряду с другими хирургическими инструментами, создавая оптимизированную и безопасную хирургическую среду.
- Эта тенденция к более эффективным, точным и удобным для хирурга системам электроинструментов коренным образом меняет ожидания от хирургической работы. Следовательно, такие компании, как Stryker и DePuy Synthes, разрабатывают высокоэффективные хирургические силовые платформы с улучшенной эргономикой, долговечностью и интеллектуальными функциями управления.
- Спрос на хирургические инструменты, которые обеспечивают точность, надежность и эффективность рабочего процесса, неуклонно растет в больницах и амбулаторных хирургических центрах, поскольку поставщики медицинских услуг все чаще отдают приоритет хирургическим результатам и операционной эффективности.
- Кроме того, включение интеллектуальных систем управления батареями и более долговечных силовых агрегатов повышает надежность устройства и сокращает время простоя во время процедур, что поддерживает непрерывные хирургические рабочие процессы.
- Растущее внимание к минимально инвазивным и роботизированным операциям еще больше стимулирует разработку высокоточных и компактных электроинструментов, которые могут плавно интегрироваться с навигационными и роботизированными платформами.
Хирургические инструменты Северной Америки рыночная динамика
водитель
Растущая потребность из-за увеличения объема хирургических операций и старения населения
- Увеличение числа хирургических процедур в Северной Америке в сочетании с ростом гериатрической популяции, подверженной ортопедическим и дегенеративным заболеваниям костей, является значительным фактором повышенного спроса на хирургические электроинструменты.
- Например, в последние годы несколько больниц по всей территории Соединенных Штатов расширили свои отделения ортопедической и амбулаторной хирургии, инвестируя в передовые мощные инструменты для поддержки более высоких объемов процедур. Ожидается, что такие стратегии поставщиков медицинских услуг будут стимулировать рост рынка хирургических электроинструментов в прогнозируемый период.
- Поскольку пациенты все чаще обращаются за эффективным лечениемсуставные расстройстваСпортивные травмы и спинальные заболевания, хирургические инструменты обеспечивают точность и эффективность, необходимые для сложных костных процедур, предлагая значительное улучшение по сравнению с ручными инструментами.
- Кроме того, растущее внедрение минимально инвазивных и дневных хирургических методов делает мощные хирургические инструменты неотъемлемым компонентом современной хирургической практики, предлагая совместимость с передовыми хирургическими методами и технологиями визуализации.
- Эффективность энергетических систем, сокращение времени процедуры и улучшение хирургической консистенции являются ключевыми факторами, способствующими внедрению как в крупных больницах, так и в специализированных хирургических центрах. Тенденция к амбулаторным операциям и ценностному здравоохранению также способствует росту рынка.
- Растущие расходы на здравоохранение и благоприятные механизмы возмещения расходов в Соединенных Штатах и Канаде также поддерживают более высокие инвестиции в современное хирургическое оборудование в медицинских учреждениях.
- Повышение осведомленности хирургов о клинических преимуществах современных электроинструментов ускоряет их предпочтение технологически модернизированным системам в рутинных процедурах.
Сдержанность/вызов
Высокая стоимость оборудования и бремя технического обслуживания
- Опасения, связанные с высокими затратами на приобретение и обслуживание хирургических электроинструментов, представляют собой серьезную проблему для более широкого внедрения на рынке. Поскольку эти системы требуют специализированных компонентов и обслуживания, они могут напрягать бюджеты госпитальных закупок.
- Например, некоторые медицинские учреждения сталкиваются с бюджетными ограничениями, которые задерживают замену или модернизацию существующих хирургических энергетических систем, что создает нерешительность в принятии новейших технологий.
- Решение этих проблем с затратами посредством долгосрочного проектирования продуктов, соглашений об обслуживании и эффективного управления жизненным циклом имеет решающее значение для улучшения внедрения. Такие компании, как Medtronic и CONMED, подчеркивают долговечность продукта и поддержку услуг, чтобы успокоить покупателей. Кроме того, необходимость регулярной стерилизации, калибровки и обучения персонала может добавить операционную сложность для медицинских учреждений.
- В то время как технологические усовершенствования продолжаются, предполагаемое финансовое и операционное бремя, связанное с передовыми системами питания, все еще может ограничить поглощение, особенно в небольших или ограниченных ресурсами объектах.
- Зависимость от надежных источников питания и производительности батареи также может создавать проблемы в больших объемах хирургических сред, где бесперебойная работа устройства имеет решающее значение.
- Ограниченная доступность квалифицированных техников для обслуживания и ремонта в определенных областях может продлить время простоя оборудования и повлиять на эффективность работы больницы.
- Преодоление этих проблем за счет экономически эффективных инноваций, поддержки обучения и повышения долговечности оборудования будет иметь жизненно важное значение для устойчивого роста рынка.
Сфера рынка хирургических инструментов в Северной Америке
Рынок сегментируется на основе продукта, технологии, типа устройства, приложения, конечного пользователя и канала распространения.
- По продукту
На основе продукта рынок сегментирован на ручные, одноразовые и аксессуары. Сегмент ручной работы доминировал на рынке в 2025 году благодаря своей центральной роли в качестве основного функционального блока в мощных хирургических системах. Рукоятки необходимы почти в каждой ортопедической, ЛОР, неврологии и стоматологической процедуре. Они обеспечивают критический контроль скорости и крутящего момента для точных операций. Больницы считают их основной инвестицией из-за частого использования. Хирурги полагаются на прочные наручники для точности и последовательной работы. Совместимость наручников с несколькими насадками еще больше увеличивает их ценность. Непрерывные инновации в эргономике и легких конструкциях повышают комфорт хирурга, усиливая спрос.
Сегмент одноразовых и вспомогательных материалов, как ожидается, станет свидетелем самого быстрого роста в течение прогнозируемого периода из-за растущих правил инфекционного контроля и растущего принятия одноразовых хирургических изделий. Одноразовые сверла, заусенцы и лопасти снижают риск перекрестного загрязнения. Больницы переходят к процедурно-специфическим стерильным наборам для повышения эффективности. Растущие хирургические объемы генерируют повторяющийся спрос на расходные материалы. Эти продукты экономят время переработки и снижают операционные риски. Регулятивное давление на безопасность пациентов способствует усыновлению. Достижения в области материаловедения и стерилизационных конструкций еще больше ускоряют рост.
- По технологии
На основе технологий рынок сегментирован на электроприводимый, аккумуляторный, пневматический и другие. Сегмент с электроприводом доминировал на рынке в 2025 году благодаря надежной подаче электроэнергии и последовательному управлению крутящим моментом. Эти системы широко используются в больницах для крупномасштабных сложных операций. Хирурги знакомы с электроинструментами, обеспечивающими эффективность рабочего процесса. Электрические системы легко интегрируются с существующей инфраструктурой в крупных больницах. Они обеспечивают стабильную производительность в течение длительного времени работы. Надежность и минимальные потребности в обслуживании поддерживают их лидирующие позиции. Непрерывные улучшения в дизайне сохраняют свое доминирование на рынке.
Ожидается, что сегмент, управляемый батареями, будет расти быстрее всего в течение прогнозируемого периода из-за растущего спроса на беспроводные и портативные хирургические инструменты. Инструменты с батарейным питанием уменьшают беспорядок в операционных комнатах. Они улучшают мобильность хирурга и эргономику. Достижения в области быстрой зарядки и долговечных батарей повышают эффективность. Эти системы идеально подходят для амбулаторных хирургических центров и амбулаторных операций. Гибкость беспроводных инструментов позволяет быстро развертывать несколько ИЛИ. Растущее предпочтение минимально инвазивных операций также способствует принятию. Инновации в области аккумуляторных технологий продолжают стимулировать рост сегмента.
- Тип устройства
На основе типа устройства рынок сегментирован на большую кость, маленькую кость, среднюю кость и другие. Большой сегмент костных электроинструментов доминировал на рынке в 2025 году из-за большого количества операций на бедре, колене и травмах. Эти инструменты необходимы для процедур замены суставов. Старение населения увеличивает спрос на большие костные вмешательства. Больницы отдают приоритет большим костным инструментам из-за частого использования. Травма и операции, связанные с несчастными случаями, способствуют высокому спросу. Высокие требования к точности и производительности еще больше усиливают их доминирование. Инвестиции в передовые инструменты для больших костей обеспечивают постоянное лидерство на рынке.
Ожидается, что сегмент небольших костных электроинструментов будет расти быстрее всего в течение прогнозируемого периода из-за роста случаев спортивных травм и операций на руках или ногах. Эти процедуры требуют высокой точности и компактных конструкций. Минимально инвазивные хирургические методы способствуют принятию. Амбулаторные ортопедические процедуры способствуют постоянному спросу. Мелкие костные инструменты все чаще используются в микрохирургии и реконструктивных операциях. Хирурги предпочитают эти инструменты для повышения маневренности. Технологическое улучшение скорости и снижение вибрации поддерживают рост.
- С помощью приложения
На основе применения рынок сегментирован на ортопедический, ЛОР, неврологический, стоматологический, кардиоторакальный и другие. Сегмент ортопедической хирургии доминировал на рынке в 2025 году с долей рынка 55,2% из-за высокой распространенности операций по замене суставов и травматологии. Больницы часто выполняют ортопедические процедуры, создавая высокий спрос на инструменты. Старение населения и спортивные травмы еще больше увеличивают объем. Хирурги в значительной степени полагаются на мощные инструменты для точности и эффективности. Ортопедические отделения получают значительные капитальные вложения. Эти факторы обеспечивают доминирование сегмента на рынке. Частота процедур и универсальность инструментов усиливают устойчивый рост доходов.
Ожидается, что сегмент ЛОР-хирургии будет расти быстрее всего в течение прогнозируемого периода из-за увеличения синусовых, черепно-мозговых и микрохирургических процедур. Эти операции требуют компактных и точных инструментов. Осведомленность о ЛОР-расстройствах и диагностических показателях растет. Амбулаторные ЛОР-операции быстро расширяются. Технологическая миниатюризация поддерживает улучшенную производительность инструмента. Хирурги предпочитают легкие и эргономичные устройства для деликатных процедур. Регуляторное внимание к безопасности и точности еще больше способствует принятию. Эти факторы в совокупности стимулируют быстрый рост.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, амбулаторные хирургические центры (АСЦ), клиники и другие. Госпитальный сегмент доминировал на рынке в 2025 году благодаря самым высоким хирургическим объемам и сложной обработке процедур. Больницы вкладывают значительные средства в премиальные хирургические инструменты. Крупномасштабная инфраструктура поддерживает передовое использование оборудования. Квалифицированные хирурги и высокий приток пациентов поддерживают спрос. Больницы часто поддерживают несколько ИЛИ с системами питания. Бюджетные ассигнования на хирургические инновации усиливают доминирование. Долгосрочные соглашения об обслуживании с производителями усиливают принятие.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет расти быстрее всего в течение прогнозируемого периода из-за растущей тенденции амбулаторных и дневных операций. ASC фокусируются на экономически эффективных, но передовых хирургических решениях. Компактные и портативные электроинструменты являются предпочтительными для повышения эффективности. Более быстрый оборот пациента приводит к повторному использованию инструмента. Минимально инвазивные процедуры подходят для инфраструктуры ASC. Политика возмещения благоприятствует амбулаторным установкам. Технологическое внедрение в ASC неуклонно растет. Эти факторы способствуют быстрому росту сегмента.
- Дистрибьюторский канал
На основе канала распределения рынок сегментирован на прямые тендеры и дистрибуцию третьими лицами. Сегмент прямых тендеров доминировал на рынке в 2025 году, поскольку больницы предпочитают прямые закупки у производителей. Прямой поиск обеспечивает подлинность продукта и гарантийную поддержку. Обширные соглашения о закупках снижают затраты на закупки. Долгосрочные контракты позволяют прогнозировать поставки. Послепродажное обслуживание и техническая поддержка сильнее. Больницы ценят прямое взаимодействие для настройки. Это обеспечивает доминирование на рынке.
Ожидается, что сторонний сегмент дистрибуции будет расти быстрее в течение прогнозируемого периода благодаря широкому региональному охвату и более быстрым возможностям доставки. Дистрибьюторы эффективно добираются до небольших больниц и клиник. Гибкие модели ценообразования привлекают сознательных покупателей. Местная поддержка инвентаризации улучшает отзывчивость. Обслуживание и наличие запасных частей проще. Клиники и ASC часто полагаются на сторонние каналы для удобства. Расширение дистрибьюторских сетей способствует быстрому росту.
Североамериканские хирургические инструменты для регионального анализа рынка
- Соединенные Штаты доминировали на рынке хирургических электроинструментов Северной Америки с самой большой долей дохода 80% в 2025 году, поддерживаемой высокими расходами на здравоохранение, ранним внедрением передовых хирургических технологий и сильным присутствием ключевых производителей медицинских устройств.
- Больницы и хирургические центры в США отдают приоритет точности, эффективности и надежности, в значительной степени полагаясь на мощные инструменты для ортопедических, неврологических и ЛОР-операций. Хирурги ценят точность, последовательную производительность и эргономичные конструкции, предлагаемые современными хирургическими инструментами.
- Это широкое распространение также поддерживается значительными расходами на здравоохранение, благоприятной политикой возмещения расходов и сильным присутствием ведущих производителей медицинских устройств. Растущий спрос на минимально инвазивные процедуры и амбулаторные операции также ускоряет использование мощных хирургических инструментов.
Американские хирургические инструменты для рынка
Американский рынок хирургических электроинструментов занял самую большую долю дохода в 80% в 2025 году в Северной Америке, чему способствовал большой объем ортопедических, неврологических, ЛОР и стоматологических процедур в больницах и амбулаторных хирургических центрах. Медицинские работники все чаще отдают приоритет точности, эффективности и надежности, которые обеспечивают хирургические инструменты. Принятиеминимально инвазивные операцииРоботизированные процедуры еще больше ускоряют спрос. Хирурги ценят эргономичные, управляемые батареей и устройства с высоким крутящим моментом, которые уменьшают усталость во время длительных операций. Кроме того, присутствие ведущих производителей медицинских изделий и хорошо зарекомендовавших себя дистрибьюторских сетей поддерживает широкую доступность инструментов. Интеграция с передовыми системами визуализации и навигации также способствует росту рынка.
Канадские хирургические инструменты для управления рынком
Рынок хирургических электроинструментов в Канаде демонстрирует устойчивый рост, подпитываемый расширением инфраструктуры здравоохранения, ростом объемов хирургических операций и растущим внедрением технологически передовых инструментов. Больницы и клиники инвестируют в аккумуляторные и электрические приборы для повышения эффективности процедур и результатов лечения пациентов. Государственная поддержка модернизации здравоохранения и благоприятная политика возмещения поощряет принятие. Минимально инвазивные и амбулаторные хирургические тенденции набирают обороты, создавая постоянный спрос на точные инструменты. Наличие надежных сервисных сетей обеспечивает долговечность и производительность оборудования. Усыновление в ортопедических, ЛОР и неврологических процедурах особенно стимулирует спрос в городских центрах.
Мексика Хирургические инструменты для рынка
Рынок хирургических инструментов в Мексике неуклонно растет, чему способствует растущая инфраструктура больниц, увеличение объемов хирургических процедур и постепенное внедрение передовых хирургических технологий. Больницы и амбулаторные хирургические центры модернизируются до электрических, аккумуляторных и пневматических хирургических инструментов для повышения точности и эффективности. Растущая распространенность ортопедических, травматических и ЛОР-операций способствует постоянному спросу. Правительственные инициативы в области здравоохранения и частные инвестиции в современные больницы стимулируют их внедрение. Хирурги все чаще предпочитают эргономичные, легкие и надежные инструменты для снижения усталости во время процедур. Городские медицинские учреждения лидируют в освоении передовых ручных изделий, одноразовых аксессуаров и модульных хирургических энергетических систем.
Доля рынка хирургических инструментов в Северной Америке
Индустрия хирургических электроинструментов Северной Америки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Страйкер (США)
- Medtronic (Ирландия)
- Zimmer Biomet (США)
- CONMED Corporation (США)
- B. Braun SE (Германия)
- De Soutter Medical (Великобритания)
- Adeor Medical AG (Швейцария)
- AYGUN CO., INC.
- NSK Ltd. (Япония)
- MicroAire Surgical Instruments, LLC (США)
- Arthrex, Inc. (США)
- Smith & Nephew (Великобритания)
- Karl Storz SE & Co. KG (Германия)
- MatOrtho Limited (Великобритания)
- GPC Medical Ltd. (Великобритания)
- ACF Medical (Турция)
- Shanghai Bojin Medical Instrument Co., Ltd (Китай)
- OsteoMed (США)
- Brasseler USA (США)
- KLS Martin Group (Германия)
Каковы последние события на рынке хирургических инструментов в Северной Америке
- В ноябре 2025 года Zimmer Biomet объявил о клиренсе FDA 510(k) для улучшенного коленного сустава ROSA® с роботизированной технологией OptimiZeTM, предлагая персонализированное хирургическое планирование, улучшенное отслеживание ориентиров и функции выравнивания для поддержки более точных и воспроизводимых результатов в роботизированной хирургии замены коленного сустава.
- В июне 2025 года Arthrex представила свою систему Synergy PowerTM, универсальную платформу для хирургических инструментов с батарейным питанием, предназначенную для широкого спектра ортопедических применений, включая спортивные, артропластику, травму и дистальные процедуры конечностей, предлагая множество насадок и наручных инструментов для точности и гибкости.
- В феврале 2024 года Zimmer Biomet получил клиренс FDA 510(k) для своей плечевой системы ROSA®, первого роботизированного хирургического помощника для операции по замене плеча, расширяя свои роботизированные предложения наряду с системами коленного и тазобедренного суставов и улучшая точность и интраоперационное планирование сложных плечевых процедур.
- В марте 2023 года Stryker запустила свою систему электроинструментов CD NXT, запатентованный хирургический электроинструмент, который обеспечивает измерение глубины в реальном времени во время бурения, повышая точность, согласованность и рабочий процесс в ортопедических процедурах. Система включает в себя автоматическое измерение коры к коре и цифровое считывание и совместима с устаревшими беспроводными насадками водителя, оптимизируя хирургические шаги и поддерживая широкое использование во всех процедурах.
- В июне 2022 года CONMED Corporation завершила приобретение In2Bones Global, Inc., расширив свой портфель хирургических устройств в ортопедии и конечностях за счет интеграции ассортимента продукции In2Bones, укрепления позиций CONMED в хирургических электроинструментах и связанных с ними решениях на североамериканском рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











