



全球醫用大麻市場細分,按形態(固體、氣體和可溶解/粉末)、產品類型(花、油、酊劑等)、活性成分(四氫大麻酚 (THC) 和大麻二酚 (CBD))、類型(花、濃縮物、食用大麻和其他)、應用(慢性疼痛、關節炎、癌症、神經病學、腫瘤學和其他地方)、藥物和其他系統(系統和其他系統) 2032 年
医药大麻市场规模和增长率是什么
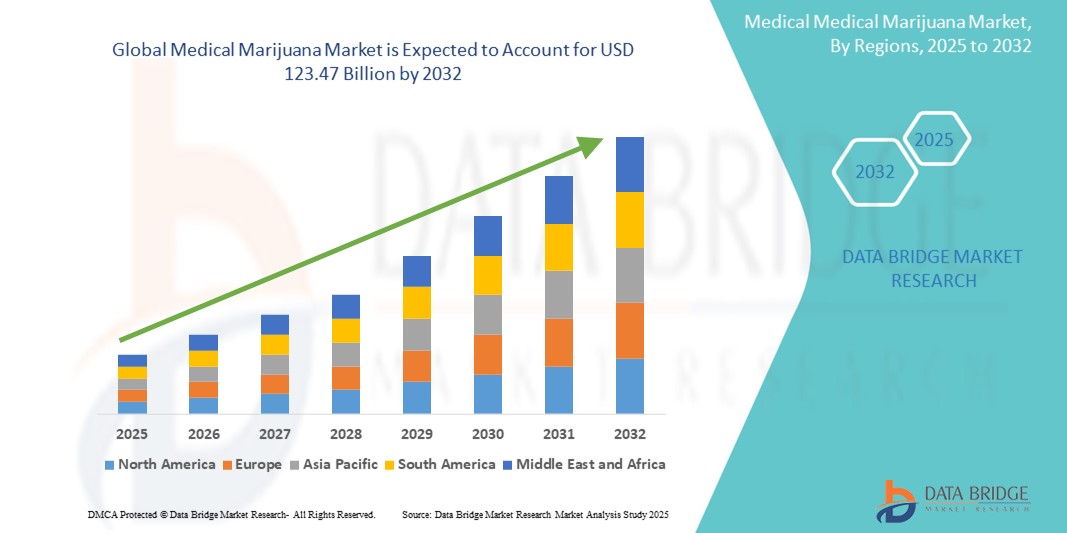
- 根据数据桥市场研究分析,全球医疗大麻市场的规模被估价为:2024年33.05亿美元并可望达到到2032年1234.7亿美元, 以美元计CAGR为17.91%.预测期间
- 市场增长主要由以下因素所推动:大麻除了越来越多的临床证据支持其在管理疼痛、癌症、癫痫等慢性病方面的疗效外,还支持在各国开展治疗。多重硬化症
- 此外,病人意识的提高、管理框架的不断演变以及医药大麻产品供应的扩大正在推动广泛采用。 这些趋同因素正在加速将医用大麻纳入主流保健,从而大大地推动了该行业的增长。
市场大小和预测
全球市场价值(2024年):33.05亿美元
预期市场价值(2032年):1234.7亿美元
CAGR预测(2025-2032年):17.91%
药用大麻市场的主要外卖是什么
- 医疗用大麻,包括用于治疗特定医疗条件的以大麻为原料的产品,由于其治疗潜力,特别是在缓解疼痛、刺激食欲和癌症症状控制方面,正日益成为慢性病管理的一个重要组成部分。癫痫和多发性硬化
- 对医用大麻的需求不断上升,主要是由于慢性和神经疾病发病率上升、临床接受率不断提高,以及正在进行的立法改革正在扩大患者在各种全球市场的获得机会,从而助长了这种需求。
- 2024年,北美主导了医疗大麻市场,收入份额最大,为49.2%,其特点是美国和加拿大的法律框架完备,研发投资强劲,医生越来越多地采用以大麻为基础的疗法,特别是在肿瘤学和缓和护理环境中。
- 在预测期间,由于监管的逐步变化、病人登记册的扩大以及国内种植举措的增加,欧洲预计将是医疗大麻市场增长最快的区域。
- 石油部分在医疗大麻市场占据了主导地位,2024年市场份额为40%,其驱动力在于患者对精确剂量的强烈偏好、易施用以及治疗效果的迅速起效。
《范围和医药大麻市场分割报告》
|
属性 |
医用大麻关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
药用大麻市场的主要趋势是什么
“扩大治疗应用和产品创新”
- 全球医用大麻市场的一个重要和正在加速的趋势是,在越来越多的临床研究的支持下,治疗应用得到了扩大,医生的接受程度也有所提高。 这一扩展正在推动产品创新,并为各种疾病,包括慢性疼痛、癫痫、与癌症有关的症状和精神疾病,发展定向大麻治疗。
- 例如,GW药品公司的Epidiolex,一种为严重儿童癫痫症批准的以大麻二醇为基础的治疗,为进一步开发药物级大麻铺平了道路。 同样,Tirray和Aurora大麻也采用了多种适合不同病人需要和条件的医药大麻形式,如油类、胶囊和食用品。
- 药物交付方法的创新正在改善病人的结果并增加方便。 计量吸入器、转肠补丁和纳米乳化制剂等进步使大麻服用效率更高、更可预测,治疗要求不同的病人更容易获得。
- 产品供应的多样化还帮助医生根据具体病人情况进行治疗,使大麻作为一种医疗选择进一步合法化。 Canopy Growth和Curaleaf等公司正在对研发进行大量投资,以支持循证的大麻疗法,并正在努力达到严格的药品和管制标准。
- 这种精确医学和有证据支持的大麻疗法的趋势正在改变公众的看法和专业接受程度。 随着政府和医疗界日益认识到大麻的医疗潜力,市场正准备更深入地融入传统的保健工作。
- 对创新、标准化和针对具体情况的大麻产品的需求正在迅速增长,医疗专业人员和病人正在寻找更安全和更有效的替代传统药物治疗方法
医药大麻市场动态
驱动程序
“合法化浪潮和不断上升的慢性病负担”
- 全球向医疗用大麻合法化的转变,加上慢性疾病负担不断加重,是医疗用大麻市场增长的主要驱动力
- 例如,2024年,德国将供医疗和娱乐用途有限的大麻合法化,扩大了患者的获得机会,并鼓励种植和投资。 澳大利亚,泰国等国家和美国多个州类似的政策变化为患者护理和产品供应开辟了新的途径.
- 随着癌症、关节炎、神经紊乱和精神健康问题等慢性病在全球增加,病人和保健提供者正转向医用大麻作为补充或替代治疗。 其止痛药、抗炎药和神经保护性使其成为长期症状管理的一个可行选择
- 此外,提高公众认识、实施医生教育方案和消除对大麻的污名化正在促进市场采纳。 政府和私人组织也在资助研究,以支持产品开发和临床疗效,进一步推动增长。
- 从油和胶囊到喷雾和食用剂等多种消费方式的可得性 -- -- 加强病人的选择和遵守,帮助医用大麻在主流保健中获得吸引力
限制/挑战
“调节不一致和有限的临床证据”
- 尽管全球正在走向合法化,但各国和各区域内的监管不一致对市场扩张构成重大障碍。 关于药用大麻的种植、分销和处方的不同法律可能会延误产品的批准并造成市场分化。
- 例如,虽然医疗大麻在加拿大和德国等国被联邦合法化,但在亚洲和中东一些国家,医疗大麻仍然受到严格限制或禁止,限制了制造商的全球可扩展性。
- 此外,大规模临床试验和标准化剂量准则的提供有限,继续阻碍医生更广泛地采用。 由于关于长期影响、药物相互作用和最佳治疗规程的数据不足,执业医师可能不愿开出大麻药方
- 质量控制问题——从大麻素含量、种植做法和产品标签的可变性中提炼出来——也给遵守规章和病人的安全带来挑战。 确保药品级生产标准是弥补这一差距的关键
- 克服这些挑战需要统一的全球框架,增加对临床研究的投资,并努力确保产品制造和标签的连贯性和透明度。 将大麻确定为经科学验证的治疗方案,对于将其充分纳入正规保健系统至关重要
药用大麻市场怎么样
市场按照形式,产品种类,活性成分,种类,应用,管理路线,配送渠道进行分割.
- 根据泡沫
根据形态,医用大麻市场被分解为固体,气体和可溶解/粉末. 固体地段主导了2024年市场收入份额最大的市场,由它被广泛使用于干花和食用品等传统形式所驱动. 固体形式为处理、标准化和更长的保存寿命提供了便利,使其成为病人和保健提供者最广泛采用的形式。
溶解/粉末部分预计将出现从2025年到2032年最快的增长率,因为对可溶于水的大麻制剂的需求不断增加,从而能够迅速起步,精确地施药并容易地融入饮料和食品。
- 按产品类型
根据产品种类,医用大麻市场被分出成花芽,油,锡等. 2024年,石油部分占据市场主导地位,市场收入份额最大,为40%,原因是其精确的剂量能力、谨慎使用以及医生对慢性病治疗的接受率高。 在临床环境中,由于大麻油具有可控浓度和多用途性,因此比较可取。
锡克图斯部分预计将出现从2025年到2032年最快的增长率,其驱动力是不同病人群体,特别是儿科和老年护理群体对提供快速吸收、方便和适应能力的亚语言产品的需求不断增长。
- 通过活动成份
根据活性成分,医疗用大麻市场被分入四氢大麻酚和Cannabidiol。 四氢大麻酚(THC)部分在2024年占市场收入份额最大的市场主导地位,其支持是它在治疗慢性疼痛、食欲损失和恶心方面——特别是在肿瘤学和缓解治疗方面——的有效性。
Cannabidiol(CBD)部分预计将在2025年至2032年见证最快的CAGR,因为它具有非精神活性,在各国日益扩大的合法化,在治疗癫痫、焦虑和炎症方面已证明是有好处的,没有与THC相关的中毒效应.
- 按类型
根据种类,医用大麻市场被分成花,精,食用品等. 花卉部分在2024年占据了最大的市场收入份额,这归功于其广泛的患者熟悉度,可负担性,以及通过吸入产生的即时治疗效果.
2025年至2032年,可食用品部分的增长速度预计将最快,这是由于消费者偏好无烟替代品,在可食用产品配方方面有所进步,以确保对慢性症状进行一致的剂量和长期缓解。
- 通过应用程序
根据应用情况,医用大麻市场被划分为慢性疼痛,关节炎,癌症,神经病,肿瘤等. 慢性疼痛部分占据了市场主导地位,2024年市场收入份额最大,其驱动力是全球肌肉骨骼紊乱症的上升和日益偏好大麻作为类阿片更安全的替代品.
神经学部分预计将出现从2025年到2032年最快的生长速度,辅之以越来越多的关于大麻在治疗癫痫、多发性硬化症和帕金森病等神经系统疾病方面的有效性的临床研究。
- 按行政路线分列
根据管理途径,医疗用大麻市场分为吸入、口服和专题。 2024年,吸入部分在市场上占据了最大的市场收入份额,其动力是其迅速起步,生物利用率高,通常通过蒸发器和传统吸烟来使用。
预计口服部分在2025年至2032年期间将出现最快的CAGR,因为对方便用户的大麻格式,如胶囊、油和食用品的需求不断增加,从而产生持续的效果并适合长期治疗使用。
- 按发行频道
以发售渠道为基础,将医疗用大麻市场分入零售和药店商店和在线平台. 零售和药店部分占2024年市场收入份额最大,主要市场中受管制的处方大麻和越来越多的持照药店为支撑。
在线平台部分预计将以最快的速度从2025年增长到2032年,其驱动力是越来越多的数字化采纳、方便家庭分娩,以及逐步制定医疗大麻立法的地区电子商务能力的扩大。
哪个地区拥有医疗大麻市场的最大份额
- 2024年,北美主导了医疗大麻市场,收入份额最大,为49.2%,其特点是美国和加拿大的法律框架完备,研发投资强劲,医生越来越多地采用以大麻为基础的疗法,特别是在肿瘤学和缓和护理环境中。
- 本区域的消费者越来越认识到医用大麻的治疗价值,特别是慢性疼痛、癫痫和癌症相关症状的治疗价值,这有助于不同人口群体广泛采用。
- 有利的监管框架、扩大保险范围、提高医生意识、继续投资于研究和产品创新,巩固北美在全球医疗大麻方面的领导作用,进一步支持了这种强大的市场存在。
美国医药大麻市场透视
美国医用大麻市场在2024年收获了北美最大的83%的收入份额,其驱动力是多个州普遍合法化和越来越多的临床接受以大麻为基础的疗法. 消费者越来越多地因慢性疼痛、焦虑和神经系统紊乱而转向医用大麻,而药房基础设施和医生网络也十分发达。 产品提供方面的进展,从油到食用品,以及与健康与健康趋势的结合,都进一步促进了收养。 联邦继续围绕合法化问题进行讨论,预计将加快市场扩张。
欧洲医疗大麻市场透视
预计在整个预测期间,欧洲医疗用大麻市场将大幅扩大,主要原因是监管逐渐改变,对疼痛和肿瘤管理替代疗法的需求也不断增加。 该区域正在德国、意大利和英国等国日益使用医疗大麻,其动力是政府支持的保健方案并增加了医生教育。 良好的医药景观和国内种植举措也支持整个非洲大陆的市场增长。
英国医疗大麻市场透视
预计在预测期间,联合王国医疗用大麻市场将在一个值得注意的CAGR增长,同时放松管制框架和公众对以大麻为基础的治疗的需求激增。 越来越多的癫痫,多发性硬化症和慢性疼痛的处方正在形成市场格局. 国内公司努力与国家卫生局合作并进口有执照的大麻产品,加快了医疗大麻方案的获得和病人注册,为市场持续增长铺平了道路。
德国医疗大麻市场透视
在预测期间,由于德国是欧洲最大的医疗大麻市场,预计在相当可观的CAGR市场将会扩大。 政府报销方案、受管制的供应链以及越来越多的提供大麻治疗的认证医生正在推动市场的发展。 德国大力关注医药品级质量、当地种植和医疗体系一体化,因此德国成为欧洲医疗大麻增长的中心枢纽。
法国医药大麻市场透视
预计法国医疗大麻市场在预测期间将稳步增长,目前由政府牵头的试点方案将提供支持,保健专业人员的接受程度将不断提高。 该国于2021年启动了一项为期两年的涉及数千名病人的医疗大麻试验,为更广泛的合法化和结构化的大麻分销奠定了基础。 法国强劲的制药业,加上公众对以大麻为基础的疼痛、癌症和神经紊乱疗法的兴趣日益浓厚,正在推动需求。 随着监管框架的发展,法国有望成为欧洲医用大麻景观上的重要角色.
药用大麻市场的顶级公司是哪个
医疗用大麻行业主要由名副其实的公司领导,其中包括:
- Canopy增长公司(加拿大)
- 大麻协会(美国).
- 爵士制药公司(吴.
- 翡翠健康治疗股份有限公司.(加拿大)
- 蒂莱(加拿大)
- 奥罗拉大麻(加拿大)
- 卡拉治疗有限公司(美国)
- 医药大麻股份有限公司(美国)
- 辉瑞股份有限公司(美国)
- GB Sciences, Inc. (美国).
- MediPharm Labs公司(加拿大)
- 澳大利亚(澳大利亚)
- 绿色救济公司(加拿大)
- 和平自然项目公司(加拿大)
- VIVO 大麻公司(加拿大)
- 克罗诺斯集团(加拿大)
- 联合大麻(美国)
全球医疗大麻市场的近期动态是什么
- 2023年4月,全球领先的大麻生活方式和消费品包装商品公司Tilray Brands公司通过在捷克共和国推出医药大麻产品来扩大其欧洲足迹。 这一战略举措是蒂拉伊通过利用当地伙伴关系和满足对药物级大麻日益增长的需求,特别是在疼痛和神经管理方面,加强其在欧洲各地存在的广泛举措的一部分。
- 2023年3月,奥罗拉大麻股份有限公司宣布,根据其与澳大利亚MedReleaf的供应协议,其首次向澳大利亚运送医疗大麻的工作已圆满完成. 这一里程碑标志着奥罗拉在亚太地区的影响力越来越大,加强了其作为新兴受管制市场优质大麻主要供应者的作用,支持慢性疼痛和其他医疗状况的病人。
- 2023年3月,Curaleaf Holdings, Inc. 在美国市场医疗司下推出了一款新的精密剂量THC和CBD胶囊. 这些产品的配制是为了向病人提供一致和有控制的剂量,以管理焦虑、关节炎和失眠等状况。 这一事态发展强调了库拉莱夫对临床精确性的承诺,并扩大了获得替代疗法的机会。
- 2023年2月,Canopy Growth Corporation宣布进行战略转变,更专注于其医疗大麻业务,包括扩充其德国子公司C3 Cannabinoid Cample Company. 这一举动符合德国进步的监管环境和不断增长的病人基础,支持了Canopy在欧洲医疗大麻市场建立领导地位的目标。
- 2023年1月,GW制药公司的母公司Jazz Pharmaces plc开始了对扩大Epidiolex症状的研究新阶段,其FDA批准了基于CBD的重度癫痫治疗. 这一进展突出了继续努力扩大医用大麻的治疗范围并加强其临床对神经系统新应用的可信度。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











