تقسيم سوق علاج الوذمة اللمفية باستخدام مضادات الالتهاب غير الستيرويدية عالميًا، حسب النوع (مضادات الالتهاب غير الستيرويدية، والكورتيكوستيرويدات، والمسكنات، وغيرها)، وطريقة الإعطاء (عن طريق الفم، والموضعي، والحقن، وغيرها)، والمستخدمين النهائيين (المستشفيات، والعيادات، ومراكز الرعاية المنزلية، ومراكز إعادة التأهيل، وغيرها)، وقناة التوزيع (صيدليات المستشفيات، وصيدليات البيع بالتجزئة، والصيدليات الإلكترونية، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأدوية غير الستيرويدية المضادة للاحتراق؟
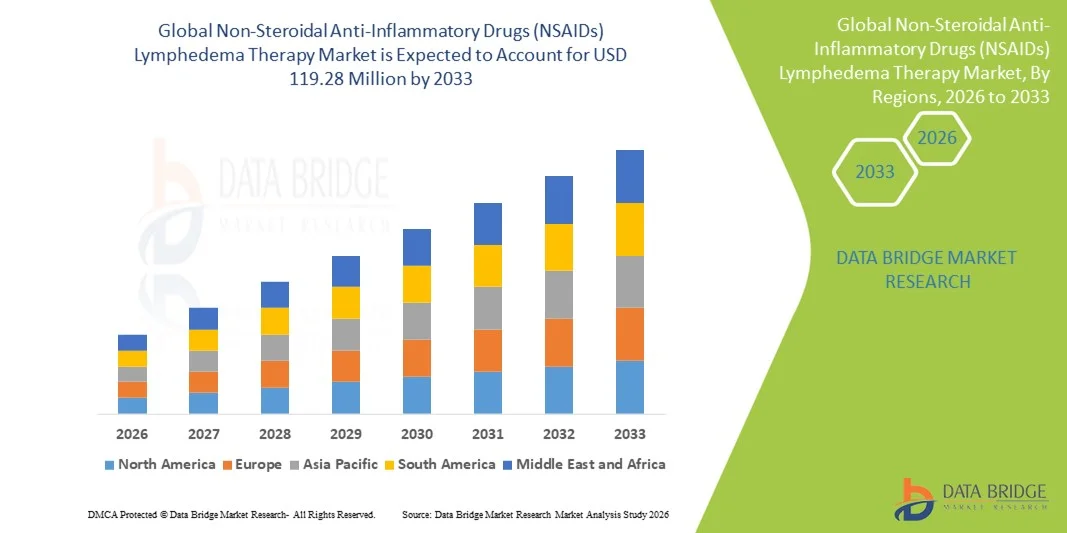
- وفقاً لتحليل بحوث سوق جسر البيانات، قُيِّر حجم السوق العالمية لمعالجة56.29 مليون دولار من دولارات الولايات المتحدة في عام 2025ومن المتوقع أن يتم ذلكمن دولارات الولايات المتحدة الأمريكية, ما(ج أ م أ م أخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار حالات الالتهاب المزمن، وارتفاع عدد المسنين، وتزايد الوعي بشأن العلاجات الفعالة لإدارة اللمفاوية.
- وعلاوة على ذلك، فإن تزايد اعتماد العقاقير غير الستيرويدية المضادة للإلتهام في العلاج اللمفاوي، إلى جانب التقدم في تركيبات العقاقير وخيارات العلاج المستهدفة، يعجل باستيعاب حلول علاجات الأمراض اللمفودية غير الترياقية المضادة للعقاقير اللمفاوية غير الستيرويدية، مما يعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):(أ) الولايات المتحدة الأمريكية
- القيمة السوقية المتوقعة (2033):(ب) مبلغ قدره 119.
- التنبؤات المتوقعة لـ CAGR (2026-2033): 9.84%
ما هي أهم سوق للعلاج النفسي المضاد للتهاب العقاقير غير الستيرويدية المضادة للالتهاب؟
- العقاقير غير الستيرويدية المضادة للاحتراق، التي تعرض تأثيرات مستهدفة مضادة للتهابات وغازية، أصبحت بصورة متزايدة عناصر حيوية في العلاج الحديث اللمفاوية اللمفاوية في كل من سياقات الرعاية السريرية والمنزلية نظراً لفعاليتها في الحد من التورم والتهاب وما يرتبط بذلك من عدم الراحة.
- إن الطلب المتزايد على العقاقير غير الستيرويدية المضادة للاحتراق يغذيه أساسا تزايد انتشار الليمفوثة، وارتفاع عدد المسنين، وزيادة الوعي بالتدخلات العلاجية الفعالة.
- سيطرت أمريكا الشمالية على سوق العلاج بالليمفا اللمفاوية غير الكويكبية غير المضادة للعقاقير اللمفاوية المضادة للتهابات (NAIDs) بأكبر حصة من الإيرادات بلغت 40.22 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد العلاجات المبتكرة التي تقدمها الوكالة الوطنية للتنمية الدولية للتنمية الدولية، ووجود شركات صيدلانية رائدة، حيث شهدت الولايات المتحدة نمواً كبيراً بسبب برامج إدارة اللمفاوية الاستباقية وزيادة الوعي بالتدخل المبكر.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العلاج بالعقاقير اللمفاوية غير المانعة للتهاب العقاقير اللمفاوية غير الكويكلية المضادة للعقاقير اللمفاوية المضادة للتهاب الليمفا خلال الفترة المتوقعة بسبب زيادة الإنفاق على الرعاية الصحية، وتزايد عدد السكان، وارتفاع انتشار اللمفوثات، وتحسين فرص الحصول على خيارات العلاج المتقدمة في بلدان مثل الصين والهند واليابان.
- كان الجزء الشفهي يهيمن على أكبر حصة من إيرادات السوق بلغت 52.8% في عام 2025، وكان ذلك مدفوعاً بتسهيل الاستخدام، وامتثال المرضى، والتوافر الواسع النطاق. وتشكل مصادر الأمن السلبية الفموية علاجاً معيارياً لكل من اللمفوثية الحادة والمزمنة، التي كثيراً ما تكون مدمجة في أساليب الحياة والتدخلات العلاجية الطبيعية.
التقرير عن نطاق العقاقير اللمفاوية غير الستيرويدية المضادة للآداب
|
الصفات الأولى |
العقاقير غير الستيرويدية المضادة للتهاب العقاقير اللمفاوية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
• •النفث)الولايات المتحدة الأمريكية( |
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العلاج بالورم غير التربيعي المضاد للتهاب العقاقير؟
زيادة اعتماد النظم المستهدفة لمكافحة الالتهاب
- وهناك اتجاه ملحوظ في سوق العلاج العالمي للعقاقير اللمفاوية غير اللمفاوية المضادة للتهاب الدم (NSAIDs) هو تزايد اعتماد نظم علاجية مضادة للتهاب موجهة للحد من الاذع وتحسين الوظيفة اللمفاوية. ويتزايد تفضيل المرضى ومقدمي الرعاية الصحية للعلاجات التي تجمع بين الفعالية والصور الأقل تأثيراً على الجانب.
- ففي آذار/مارس 2025، على سبيل المثال، أدخلت شركة صيدلانية رائدة صيغة " NSAID " معدلة للإذن بالإطلاق، وهي صيغة مصممة خصيصاً للإذابة اللمفاوية المزمنة، مما يسمح باتخاذ إجراءات متواصلة مضادة للتهاب الجهاز الهضمي مع الحد من المخاطر الهضمية المعوية.
- تقوم المؤسسات الطبية على نحو متزايد بتنفيذ بروتوكولات خاصة بمريض محدد في إطار الوكالة الدولية للمساعدة في التنمية من أجل وضع بروتوكولات للجرعات المثلى لتحقيق النتائج المثلى، ولا سيما بالنسبة للأفراد المصابين بأمراض متزامنة مثل السكري أو ظروف القلب والأوعية القلبية
- وهناك اهتمام متزايد بالعلاجات المركبة التي تدمج بين مصادر الضمان الاجتماعي للتنمية مع العلاج الطبيعي وتقنيات الضغط لتعزيز الصرف اللمفاوي، وإيجاد استراتيجيات علاجية أكثر شمولاً.
- يركز المهنيون العاملون في مجال الرعاية الصحية على مسارات العلاج القائمة على الأدلة التي تدمج مصادر المساعدة الأمنية غير شكراً للإدارة الطويلة الأجل لللمفوثا في كل من الأطراف العليا والدنيا
- وتركز بحوث المستحضرات الصيدلانية على تطوير تركيبات الوكالة الدولية للطاقة الذرية التي تتسم بمزيد من الأمان، والحد من التعرض النظامي، مع الحفاظ على الفعالية العلاجية.
- وقد شجعت الدراسات الإكلينيكية التي تفيد بتحسين وظيفة الأطراف، وانخفاض معدل الالتهاب، وتحسين نوعية نتائج الحياة على توسيع نطاق الاعتماد في جميع المستشفيات والعيادات.
- يتزايد إدراج مقدمي الرعاية الصحية في المناطق المتقدمة النمو للعلاج الذي توفره الوكالة المذكورة كجزء معياري من بروتوكولات إدارة اللمف
- العقاقير غير الستيرويدية المضادة للتهاب العقاقير اللمفية
سائق
تزايد انتشار الليمفدما والمضاعفات المرتبطة بها
- ويعد ارتفاع معدل انتشار اللمفوثما عالميا، مدفوعا بالتدخلات الجراحية، وعلاجات السرطان، وعدم الكفاية الوريدية المزمنة، عاملا محركا هاما لزيادة الطلب على هذه المصادر.
- فعلى سبيل المثال، في كانون الثاني/يناير 2025، أبرزت دراسة متعددة المراكز أن ما يقرب من 30 في المائة من الناجين من سرطان الثدي يختبرون فطراً لمفاوياً من القمة العليا، مما دفع الأطباء إلى إدماج العلاج الذي تقدمه الوكالة كتدخل في الخط الأول.
- :: زيادة الوعي بالإدارة المبكرة والوقاية من المضاعفات الثانوية، مثل التليف التليف والإصابة، وزيادة الإسهام في نمو السوق
- كما أن تزايد أعداد المسنين، الذين هم أكثر عرضة للاضطرابات اللمفاوية، يوسع أيضاً من مجمع المرضى المحتمل لمعالجة العلاج بواسطة الوكالة الدولية للوقاية من الإيدز. وتعتمد المستشفيات والعيادات بشكل متزايد بروتوكولات علاج موحدة تتضمن ضمانات الوكالة الوطنية للتنمية الدولية لإدارة الالتهاب بفعالية وتحسين نوعية حياة المرضى.
- وقد أسفرت التطورات في علم الأدوية عن تحسين بيانات السلامة في الوكالة الدولية للطاقة الذرية، الأمر الذي يشجع الأطباء على وصفهم على نحو أكثر ثقة. وتدعم مؤسسات الرعاية الخارجية ومقدمو الرعاية الصحية المنزلية التقيد بالعلاج، مما يؤدي إلى استمرار الاستخدام.
- وتؤكد برامج التعليم السريري لمقدمي الرعاية الصحية على تدخل الوكالة في وقت مبكر للحد من الأضرار المزمنة في الأنسجة وتحسين نتائج العلاج. فتوافر التركيبات المتعددة، بما في ذلك العلاجات الشفهية والموضوعية والمزيجة، يعزز امتثال المرضى ويوسع نطاق النفاذ إلى الأسواق.
التعرّض/التحديي
دال - الشواغل المتعلقة بالسلامة والتقييدات التنظيمية
- :: تشكل الشواغل المتعلقة بالسلامة الطويلة الأجل للمؤسسات غير الحكومية، ولا سيما مخاطر النزيف المعوي المعوي المعوي، والمضاعفات القلبية الوعائية، والمسائل الكلوية، تحدياً رئيسياً أمام نمو الأسواق
- فعلى سبيل المثال، أصدرت السلطات التنظيمية في أوروبا، في شباط/فبراير 2025، مبادئ توجيهية محدَّثة تقيد استخدام هذه الوكالة لالجرعات العالية من تعاطيها في المرضى الذين يعانون من حالات اعتلال القلب المتزامن، مما يؤثر على ممارسات الوصفات الطبية.
- إن مقدمي الرعاية الصحية يقومون على نحو متزايد برصد الأحداث الضارة، الأمر الذي من شأنه أن يعقّد نظم العلاج ويقلل من التزام المرضى عموماً. والواقع أن التكلفة المرتفعة نسبياً للتركيبات المعدّلة والمركّزة الأكثر أماناً لضمانات الضمان الاجتماعي الدولية، مقارنة بالتركيبات القياسية لضمانات الضمان الاجتماعي، قد تشكل حاجزاً أمام المرضى الذين يتأثرون بالأسعار، وخاصة في المناطق النامية.
- :: زيادة الوعي بالعلاجات البديلة، مثل العلاج الطبيعي أو العلاج بالضغط، تقلل أحياناً من الاعتماد على التدخلات الدوائية.
- ومن شأن الموافقة التنظيمية الصارمة على تركيبات جديدة من إضافات الوكالة أن تؤخر دخول الأسواق، مما يؤثر على نمو إيرادات المنتجات المبتكرة. وقد يؤدي إحجام المرضى بسبب الخوف من الآثار الجانبية إلى الحد من الاعتماد، على الرغم من التوصيات السريرية.
- ويمكن أن يكون سداد تكاليف التأمين على علاجات التأمين على قسط التأمين من الوكالة غير المتساوق، مما يؤثر على إمكانية الوصول.
- وعلى وجه الإجمال، فإن اعتبارات السلامة وتحديات الامتثال التنظيمي تشكل عوامل حاسمة تعوق نمو السوق.
كيف يتم تنظيم سوق العلاج بالورم الليمفودي غير الستيرويدي المضاد للتهاب العقاقير؟
وتقسم السوق على أساس النوع، والطريق الإداري، والمستعملين النهائيين، وقنوات التوزيع.
- نوع
وعلى أساس النوع، فإن سوق علاجات الأمراض غير المعدية المضادة للتهابات اللمرض غير التناسلي (NSIDs) تجزئة إلى معايير الوكالة الدولية للطاقة الذرية، والكورتيكوستيرويدات، والمهاجرات، وغيرها. ويهيمن قطاع الوكالة الدولية للطاقة الذرية على أكبر حصة من إيرادات السوق تبلغ نسبتها 46.5 في المائة في عام 2025، ويقوده اعتمادها السريري الواسع النطاق للحد من الالتهاب وتحسين التصريف اللمحة. وتفضل المستشفيات والعيادات هذه المعايير بسبب فعاليتها المؤكدة وملامح السلامة الثابتة في كل من الإدارة الحادة والمزمنة. كما يتأثر تفضيل المرضى لأجهزة المعلومات الوطنية للتنمية الدولية أيضاً بسهولة الإدارة، والتوافر في تركيبات متعددة، والقدرة على تحمل التكاليف مقارنة بالعلاجات الأخرى. ويستفيد القطاع من الثقة القوية في وضع المعايير والشمول الواسع النطاق في بروتوكولات العلاج. وعلاوة على ذلك، فإن الدراسات السريرية الجارية تعزز فعاليتها، وتشجع استمرار التبني. وقد عززت شركات المستحضرات الصيدلانية الرئيسية التركيبات، بما في ذلك الإصدارات المحسّنة وأجهزة الوكالة الوطنية للتنمية الدولية للطاقة، وزيادة امتثال المرضى. وتؤكد حملات التوعية العالمية بشأن إدارة اللمفاوية على استخدام الوكالة الدولية للتنمية الدولية للتنمية الدولية على سبيل العلاج الأولي. وعلاوة على ذلك، فإن توافر أجهزة المعلومات الأمنية الدولية في المستشفيات، والتجزئ
ومن المتوقع أن يشهد الجزء الخاص بسرطانات القشرة معدل النمو الأسرع الذي سجله سجله مكتب المدعي العام من عام 2026 إلى عام 2033، مدفوعاً بأثرها المضاد للتهاب شديد في حالات خطيرة أو مقاومة لضرب الدم. ويتزايد وصف الكوريكوستات في نظم العلاج القصيرة الأجل من أجل الحد السريع من الأزمات. ويتزايد الطلب بسبب ارتفاع معدل الإصابة بالتوعك المعقد في المرضى بعد الجراحة أو مرضى السرطان. وتعمل التركيبات الجديدة ذات الآثار الجانبية المنتظمة المخفضة، بما في ذلك الكويكبات القشرية القابلة للحض المحلي، على تحسين قبول المرضى. ويتزايد الاعتماد في المستشفيات والعيادات مع الإشراف المتخصص. وتركز شركات المستحضرات الصيدلانية على الخيارات الأكثر أماناً من الكويكبات القشرية، وزيادة توافرها في الأسواق الناشئة. وبرامج التوعية التي تُثقف الأطباء بشأن التمارين الدوائية، وتشجع على الاستخدام. كما أن الجمع بين الكويكبات القشرية ذات الآثار الجانبية ذات العلاج الطبيعي والعلاج بالضغط يعزز أيضاً من نتائج العلاج. كما أن تنوعها في أوضاع الإدارة الحادة يزيد من حدة الكويكلات المتآكلة باعتبارها شريحة عالية النمو. وبالإضافة إلى ذلك، فإن التوسع في تغطية التأمين والتسديد في الأسواق المتقدمة يزيد من سرعة الاعتماد. إن ثقة الأطباء والنتائج السريرية الإيجابية هي
- المجموع
وعلى أساس مسار الإدارة، فإن السوق مقسمة إلى فطرة شفهية، وموضوعية، وقابلة للحقن، وغير ذلك. ويهيمن الجزء الشفهي على أكبر حصة من إيرادات السوق بلغت 52.8 في المائة في عام 2025، مدفوعة بتسهيل الاستخدام، وامتثال المرضى، وتوافرها على نطاق واسع. وتشكل مصادر المعلومات الأمنية السلبية الفموية علاجاً معيارياً لكل من الليموثمة الحادة والمزمنة، التي كثيراً ما تكون مدمجة في أنماط الحياة والتدخلات في العلاج الطبيعي. وتفضِّل المستشفيات والعيادات وأماكن الرعاية المنزلية الإدارة الشفهية بسبب البساطة والفعالية المثبتة. وكثيراً ما تعطي المبادئ التوجيهية السريرية الأولوية للصياغات الشفوية من أجل إدارة الخط الأول. ويستفيد الجزء من التوزيع القوي عن طريق المستشفيات وصيدليات البيع بالتجزئة، بما يكفل وصول المرضى بصورة متسقة. فالتوافر في الخيارات العامة والعلامات يجعل العلاج فعالاً من حيث التكلفة. ويزيد الوعي العالمي بالتدخلات المسموعة المبكرة من الاعتماد على الوكالات الوطنية للتنمية الدولية الفموية. كما تسمح الطرق الشفهية أيضاً بإجراء تعديلات مرنة على المقومات استناداً إلى الشدة وتقبل المرضى. وعموماً، لا تزال الإدارة الشفهية مهيمنة بسبب الملاءمة، وسهولة الوصول، والثقة السريرية.
ومن المتوقع أن يشهد القطاع القابل للحقن أسرع نسبة من CAGR تتراوح بين 18.7 في المائة من 2026 إلى 2033، مدفوعة بإجراءات علاجية سريعة وتوصيل مستهدف لحالات فذات شديدة. وتُستخدم بشكل متزايد في المستشفيات ومراكز إعادة التأهيل وسائل منع الحمل غير القابلة للعقاقير والكورتيكوستيرويدات القشرية القابلة للعقاقير في المستشفيات ومراكز إعادة التأهيل. ويتزايد الطلب على المرضى الذين يحتاجون إلى السيطرة الفورية على الإذابة في مرحلة ما بعد العمليات. وتؤدي التركيبات الجديدة ذات التأثيرات النُظُمية المخففة إلى تحسين السلامة والتبني. ويكفل العلاج المتخصص العلاج الذي يُدار بدقة التداوي وخفض المضاعفات. كما تدعم الطرق القابلة للحقن استراتيجيات العلاج المختلط مع العلاج الطبيعي أو علاجات الضغط. والعدد المتزايد من عيادات المرضى الداخليين الخارجيين وخدمات الرعاية المنزلية آخذ في التوسع في الوصول إلى العلاج. والتفضيل الفيزيائي للعلاج الذي يمكن عن طريق الحقن في الحالات الحرجة عامل تبني رئيسي. وتغطية التأمين ودعم سداد التكاليف من شأنهما أن يشجعاً على المزيد من الاستخدام. ويغذي نمو القطاع زيادة الفعالية العالية، والحاجة السريرية، والتبني في بيئات الرعاية الصحية المتقدمة.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات وعيادات وأوساط للرعاية المنزلية ومراكز لإعادة التأهيل وغيرها، ويهيمن قطاع المستشفيات على أكبر حصة من إيرادات السوق بلغت 58.3 في المائة في عام 2025، مدفوعة بالمشتريات بالجملة، وبروتوكولات المعالجة المركزية، وارتفاع معدلات انتشار حالات الإصابة بالليمفاوية المعقدة. وتوفر المستشفيات الرعاية للمرضى الداخليين والخارجيين على السواء، وتدمج العلاج الذي توفره الوكالة الدولية للطاقة الذرية مع العلاج الطبيعي والتدخلات الجراحية. وتحبذ المبادئ التوجيهية السريرية والتغطية التأمينية العلاج القائم على المستشفيات. وتحرص الشراكات الاستراتيجية مع شركات المستحضرات الصيدلانية على ضمان الإمدادات المطردة. وتحتفظ المستشفيات أيضاً ببرامج لرصد مدى الالتزام وتثقيف المرضى. كما أن ارتفاع انتشار الليموثمة اللمفاوية بعد الجراحة والذرة ذات الصلة بالسرطان يدعم الطلب في المستشفيات. وتزيد مرافق التشخيص المتقدمة والمهنيون المدربون في مجال الرعاية الصحية من اعتماد العلاج. وتكفل المشتريات الواسعة النطاق فعالية التكاليف وتوفر التركيبات المتعددة. وتسيطر المستشفيات بسبب حجم المرضى ومرافق الرعاية الشاملة والعلاج القائم على البروتوكول.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع نسبة من الرعاية المنزلية تبلغ 17.5 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة تفضيل المرضى لإدارة مناسبة ومستمرة في المنزل. وتسهل صيغ الوكالة الوطنية للتنمية الدولية في مجال الرعاية المنزلية الإدارة الذاتية. ويتزايد اعتماد الرعاية المنزلية في أوساط المسنين والمرضى المصابين بإصابات لاتينية مزمنة. ويسمح الإدماج عن بعد بالرصد عن بعد، مما يعزز الثقة في العلاج المنزلي. ويشجع تيسير الوصول عبر الصيدليات الإلكترونية ومنافذ البيع بالتجزئة على الانضمام. كما أن تزايد حملات التوعية بتثقيف المرضى ومقدمي الرعاية في مجال الإدارة المنزلية. وتتوسع خدمات الرعاية المنزلية والإدارة بمساعدة الممرضين، وخاصة في أمريكا الشمالية وأوروبا. ويدعم الطلب المتزايد فترات إقامة أقل في المستشفيات واحتياجات إدارة ما بعد الإقالة. وتعزز القدرة على تحمل تكاليف الرعاية غير المباشرة الشفهية والمواضيعية الاعتماد. وعموماً، تمثل مرافق الرعاية المنزلية جزءاً مرتفعاً من النمو بسبب الملاءمة، واستقلال المرضى، واتجاهات الرعاية الصحية.
- حسب التوزيع
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، وصيدلة التجزئة، والصيدلة الإلكترونية، وغيرها، ويهيمن قطاع صيدلية المستشفى على أكبر حصة من إيرادات السوق بلغت 57.4 في المائة في عام 2025، وذلك بسبب الشراء بالجملة لاستخدام المرضى الداخليين والخارجيين، والتقيد بالمعايير التنظيمية، وضمان الجودة، وتحتفظ المستشفيات بنظم توزيع مركزية وشراكات استراتيجية مع المصنعين، وتكفل صيدليات المستشفيات توافر العلاجات الفموية والمواضيعية والقابلة للحقن التي توفرها الوكالة الوطنية للتنمية الدولية للتنمية الدولية، ويدعم هذا الجزء البيع القائم على الوصفات الطبية، ورد تكاليف التأمين، وبرامج الرعاية المتكاملة للمرضى، وتستفيد المستشفيات من وفورات الحجم وخصوم الشراء بالجملة، وتزيد متطلبات رصد سطوة المرضى والعلاج من تعزيز الهيمنة، وتظل صيدليات المستشفيات القناة المفضلة للمعالجين بسبب الموثوقية والامتثال للبروتوكول وإمكانية الوصول إليها.
ومن المتوقع أن يشهد قطاع الصيدليات على شبكة الإنترنت أسرع نموذج من نموذج CAGR من عام 2026 إلى عام 2033، وهو ما يغذيه تزايد اعتماد منصات التجارة الإلكترونية لمنتجات الرعاية الصحية. ويتزايد تفضيل المرضى لتسليم الخدمات المنزلية الملائمة من وكالة الأمن القومي للتنمية الدولية ومعالجات الكورتيكوستيرويد. وتوفر الصيدليات على الإنترنت نماذج للتوصيل تتسم بالحذر والوصول على مدار الساعة وبالإشتراك. ويسهل التكامل عن بعد مع طلب الخدمات على شبكة الإنترنت التحقق من الوصفات الطبية والعرض المستمر. وتشهد الأسواق الناشئة نمواً سريعاً في الاختراق عبر الإنترنت. ويشجع التيسير والفعالية من حيث التكلفة والوصول إلى العلامات التجارية المتعددة على تفضيل المرضى. وتشجع المنصات الرقمية أيضاً على التقيد بالعلاج من خلال رسائل التذكير والإشعارات. ويستفيد هذا الجزء من زيادة انتشار الهواتف الذكية والإنترنت على الصعيد العالمي. وتعزز ثقة المريض في الاستعراضات الإلكترونية وسمعة العلامة التجارية من عملية التبني. وعموماً، تمثل الصيدليات على شبكة الإنترنت القناة الأسرع نمواً بسبب الملاءمة، وسهولة الوصول، والتكامل الرقمي.
ما هي المنطقة التي تمتلك أكبر حصة من سوق العلاج بالمعالجة في مجال العقاقير غير الترويدية المضادة للاحتراق؟
- سيطرت أمريكا الشمالية على سوق العلاج بالورم اللمفاوية غير الكويكبية للعقاقير المضادة للإلتهام اللمفاوي، حيث كانت حصة الإيرادات الأكبر 40.22 في المائة في عام 2025.
- بدعم من هياكل أساسية متقدمة للرعاية الصحية، واعتماد مرتفع للعلاجات المبتكرة من الوكالة الدولية، ووجود شركات صيدلانية رائدة
- وتشهد السوق نمواً كبيراً نتيجة لبرامج إدارة اللمفوثية الاستباقية وزيادة الوعي بالتدخل المبكر
(ب) دراسة سوق التتبع
إن سوق العلاج ضد الليمفا اللمفاوية غير الكويكبية في الولايات المتحدة استحوذت على أكبر حصة من الإيرادات بلغت 82% في عام 2025 داخل أمريكا الشمالية، مدفوعاً بالاعتماد المبكر للعلاجات المتقدمة التي تقدمها الوكالة الدولية للطاقة الذرية، وبرامج الفرز الاستباقية والإدارة من أجل الليمفاوية، وزيادة الوعي بين مقدمي الرعاية الصحية والمرضى. إن التركيز المتزايد على الرعاية المركزة على المرضى وإدماج البروتوكولات العلاجية الجديدة يساهم بشكل كبير في نمو الأسواق.
أوروبا - أوروبا - العقاقير اللمفاوية غير الستيراقية المضادة للاحتراق
ومن المتوقع أن تتوسع سوق العلاج بالترامة اللمفاوية الأوروبية غير المسيل للسوائل المضادة للتهاب الغدد اللمفاوية في سوق علاجية ضخمة للأدوية اللمفاوية غير الفلورية، حيث يغذيها تزايد انتشار الظروف الالتهابية، ونظم الرعاية الصحية الراسخة، وتنامي اعتماد بروتوكولات العلاج المتقدمة. وتشهد بلدان مثل ألمانيا وفرنسا والمملكة المتحدة نمواً كبيراً بسبب ارتفاع الطلب على الإدارة الفعالة للتطعيم اللمفاوي والعلاجات القائمة على أساس NSAID.
المملكة المتحدة الأمريكية
ومن المتوقع أن تنمو سوق العلاج ضد الليمفاوية بالعقاقير اللمفاوية غير الستيرويدية المضادة للتهاب الغدد الليمفاوية في المملكة المتحدة عند مستوى جدير بالملاحظة في إطار نظام العلاج اللمفاوية خلال الفترة المتوقعة، مدعوما بالهياكل الأساسية القوية للرعاية الصحية، والمبادرات الحكومية التي تشجع التشخيص المبكر للامام اللمفاوية وإدارتها، وزيادة الوعي بفوائد العلاج التي تقدمها الوكالة الوطنية للتنمية الدولية.
منظمة ألمانيا للأدوية غير الستيراقية غير الستيريدية المضادة للآفات اللمفاوية
ومن المتوقع أن تتوسع سوق العلاج بالورم الليمفاوي غير الكويكبي في ألمانيا في سوق كبيرة للعلاج اللمفاوي، مدفوعة بارتفاع الإنفاق على الرعاية الصحية، وبتقدم البحث والتطوير في مجال الأدوية، وزيادة الطلب على تركيبات الوكالة الوطنية للتنمية الدولية المبتكرة للتنمية الدولية من أجل إدارة اللمفاوية.
:: سوق التبصر للعقاقير غير الستير
سوق العلاج بالليمات اللمفاوية في آسيا والمحيط الهادئ، غير الكويكبات غير المناهضة للتهاب الليمفاوية، على وشك النمو في أسرع مستوياته خلال الفترة 2026-2033، مدفوعة بارتفاع انتشار اللمفاوية، وزيادة البنية التحتية للرعاية الصحية، وتوسيع قدرات التصنيع الصيدلاني، وتحسين الوصول إلى العلاجات المتقدمة للوكالة في بلدان مثل الصين والهند واليابان.
اليابان (اليابان) - العقاقير اللمفحة غير الستير
وتشهد سوق اليابان لمعالجة الليمفاويات غير الكويكبية المضادة للتهاب العقاقير اللمفاوية نموا كبيرا بسبب شيخوخة سكانها، وتزايد حدوث اللمفاوية، وتزايد اعتماد العلاجات المبتكرة التي توفرها الوكالة الدولية للطاقة الذرية، ولا سيما في العيادات الخارجية وفي أماكن الرعاية المنزلية.
(ب) الصين - الصين - الأدوية غير الستيراقية المضادة للاحتراق
وشكلت سوق العلاج بالتلمذة اللمفاوية غير الكويكلية الصينية أكبر حصة من إيرادات السوق في آسيا والمحيط الهادئ في عام 2025، ويعزى ذلك إلى التحضر السريع، وتزايد انتشار اللمفوثية، وتزايد فرص الحصول على الرعاية الصحية، وتوافر العلاجات الميسورة التكلفة التي تقدمها الوكالة الوطنية للتنمية الدولية، إلى جانب شركات تصنيع محلية قوية للأدوية.
ما هي الشركات الكبرى في سوق العلاج النفسي غير الستيرويدي للأدوية المناهضة للاحتراق؟
وتقود صناعة العلاج بالأدوية غير الستيرويدية المضادة للتهاب العقاقير اللمفية غير الستيرويدية أساسا شركات راسخة، من بينها:
• •(الولايات المتحدة الأمريكية)
• •Joson & Joson (الولايات المتحدة الأمريكية)
• نوفارتيس (سويسرا)
روش (سويسرا)
• •غلاكسو سميث كلاين (المملكة المتحدة)
• •(الولايات المتحدة الأمريكية)
• •أُبفي (الولايات المتحدة الأمريكية)
:: سانوفي (فرنسا)
• باير (ألمانيا)
• ايلي ( الولايات المتحدة الأمريكية )
• بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
• Teva الصيدليات (إسرائيل)
• تاكيدا الصيدلة (اليابان)
• أميغن (الولايات المتحدة الأمريكية)
• بويهرينغر إنغلهايم (ألمانيا)
• أستيلاس فارما (اليابان)
• عقمة صيدلانيات (الأردن)
• فريسنيوس كابي (ألمانيا)
• مواد صيدلانية (الهند)
ما هي التطورات الأخيرة في سوق العلاج بآداب التلقيح غير الستيرويدي للأدوية المناهضة للاحتراق؟
- وفي تشرين الأول/أكتوبر 2023، أجرت دراسة مراقبة سريرية (NCT03783715) في جامعة ستانفورد تحقيقا في أثر كيتوبروفين الفموي (200 ملغم مرة يوميا) على مدى ستة أشهر في مرضى اللمفوثية، وقياس التغيرات في سماكة الجلد وحجم الأطراف والتهاب الجهاز (مستويات GESCSF)
- وفي آب/أغسطس 2023، أظهرت تجربة تجريبية مفتوحة العلام ودراسة تتبعية عشوائية خاضعة لسيطرة لامفتوحة أن تناول كيتوبروفين 75 ملغم/ملغ ثلاث مرات يومياً لمدة 4 أشهر قلل إلى حد كبير من سمك الجلد وحسّن علامات الأمراض الهوائية لدى مرضى اللمفاوية، مع بيان سلامة جيد (لا توجد أحداث معاكسة خطيرة)
- وفي حزيران/يونيه 2024، أبرز استعراض منهجي لعوامل العلاج بالصيدليات في اللمفوثيما أن كيتو بروفين، ضمن عوامل أخرى مضادة للتهاب الليمضات، هو أحد أكثر العلاجات التي أعيد استخدامها الواعدة - وهو ما يظهر دليلاً سريرياً وقبل سريرياً على حد سواء على الحد من الالتهاب في الأنسجة اللمفاوية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.