


Marktsegmentierung für Träger-Screening in Europa nach Testart (molekularer und biochemischer Screening-Test), Krankheitsart (Mukoviszidose, Tay-Sachs, Morbus Gaucher, Sichelzellanämie, spinale Muskelatrophie und andere autosomal-rezessive Erbkrankheiten), medizinischem Zustand (pulmonale, hämatologische und neurologische Erkrankungen sowie andere), Technologie (DNA-Sequenzierung, Polymerase-Kettenreaktion, Mikroarrays und andere) und Endverwendung (Krankenhäuser, Referenzlabore, Arztpraxen und Kliniken sowie andere) – Branchentrends und Prognose bis 2033
Was ist die Europe Carrier Screening Markt Größe und Wachstum Rate
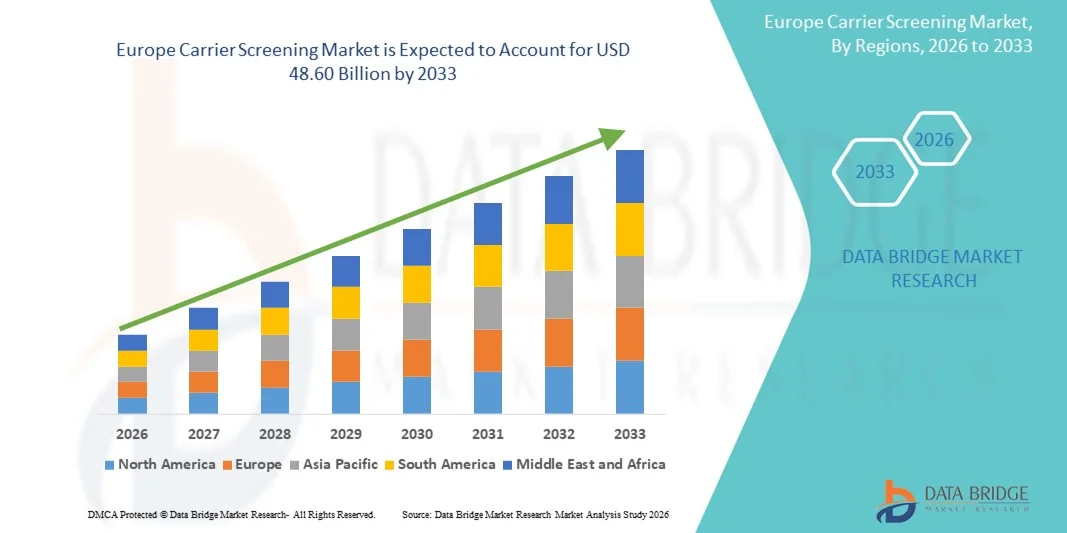
- Nach der Analyse von Data Bridge Market Research wurde die Marktweite der europäischen Marktüberwachung geschätzt.16,92 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen48,60 Milliarden USD bis 2033, beiCAGR von 14.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Bewusstsein für geerbte genetische Störungen und die steigende Nachfrage nach Früherkennung des Trägerstatus bei potenziellen Eltern getrieben. Fortschritte in der molekularen und biochemischen Screening-Technologie, verbunden mit der Verfügbarkeit von erweiterten Trägerpaneelen, ermöglichen eine genauere, umfassende und schnelle Prüfung, so dass die Adoption in Krankenhäusern, Kliniken und diagnostischen Labors
- Darüber hinaus stellt die zunehmende Verbraucherpräferenz für die personalisierte Gesundheits- und Reproduktionsplanung zusammen mit der Bequemlichkeit von zu Hause und Labor-basierten Träger-Screening-Lösungen eine Träger-Screening als Standard-Practice in der Pränatal- und Preconception-Pflege. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Carrier-Screening-Diensten, was die Expansion des Marktes deutlich steigert
Marktgröße und Prognose
- Globaler Marktwert (2025):16,92 Mrd. USD
- Voraussichtlicher Marktwert (2033):48,60 Mrd. USD
- Wettervorhersage CAGR (2026-2033):14.00%
Was sind die großen Takeaways Europas Carrier Screening Market
- Carrier-Screening, die Personen mit genetischen Mutationen für autosomal rezessive und X-verknüpfte Erkrankungen identifiziert, wird zunehmend ein wichtiger Bestandteil der präventiven reproduktiven Gesundheitsversorgung in klinischen und Heimeinstellungen aufgrund ihrer Fähigkeit, fundierte Familienplanungsentscheidungen zu führen und das Risiko zu reduzieren, an vererbten Bedingungen weiterzugehen
- Die zunehmende Nachfrage nach Carrier-Screening wird in erster Linie durch technologische Weiterentwicklungen wie die Sequenzierung der nächsten Generation, die zunehmende Annahme von erweiterten und panethnischen Panels, die zunehmende Regierungs- und Gesundheitsinitiativen zur Förderung der genetischen Tests und das zunehmende Bewusstsein der Verbraucher und der Anbieter von Gesundheitswesen über die Bedeutung der Früherkennung und vorbeugenden Pflege gefördert.
- Deutschland dominierte den Markt für die Marktüberwachung aufgrund der starken Gesundheitsinfrastruktur, der fortschrittlichen diagnostischen Fähigkeiten und der hohen Akzeptanz von genetischen Tests in der pränatalen und preconception Pflege
- U.K. wird voraussichtlich das am schnellsten wachsende Land auf dem Markt für Träger-Screenings während der Prognosezeit sein, da die Sensibilisierung für genetische Störungen, die Erweiterung von pränatalen und präconception-Testprogrammen und die Einführung von Screening-Technologien der nächsten Generation
- Molecular Screening Test Segment dominierte den Markt mit einem Marktanteil von 62,8% aufgrund seiner hohen Genauigkeit bei der Erkennung von genetischen Mutationen und seiner wachsenden Annahme bei potenziellen Eltern, die eine frühzeitige Erkennung von erblichen Störungen suchten. Molekulare Tests werden bevorzugt, um Träger mehrerer Bedingungen in einem einzigen Assay zu identifizieren, umfassende Ergebnisse zu liefern und den Bedarf an wiederholten Tests zu reduzieren. Healthcare-Anbieter empfehlen aufgrund seiner Zuverlässigkeit und einer starken klinischen Validierung über verschiedene Populationen eine hohe molekulare Screening. Die zunehmende Verfügbarkeit von Sequenzierungspaneelen der nächsten Generation und gezielte Mutationsanalysen verstärken die Dominanz von molekularen Tests in der klinischen Praxis weiter
Report Scope und Carrier Screening Market Segmentation
|
Attribute |
Carrier Screening Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Tiefen-Expertenanalysen, Patientenepidemiologie, Pipeline-Analysen, Preisanalysen und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im europäischen Träger-Bildungsmarkt
Steigende Adoption von erweiterten und zu Hause Carrier Screening Panels
- Der Markt für Träger-Screenings zeigt einen wachsenden Trend zu erweiterten und zuhauseigenen Screening-Panels, der durch das zunehmende Bewusstsein für geerbte genetische Störungen und die Notwendigkeit einer proaktiven reproduktiven Gesundheitsversorgung getrieben wird. Diese Panels bieten umfassende Tests, die mehrere genetische Bedingungen erkennen können, die fundierte Entscheidungen zur Familienplanung ermöglichen
- Zum Beispiel bieten Mitera’s Peaches & Me und 23 Pears at-home-Test-Kits eine mehrstufige Träger-Screening von zu Hause, Verbesserung der Zugänglichkeit für die Verbraucher und Förderung der frühen Adoption. Solche at-home-Lösungen reduzieren den Bedarf an klinischen Besuchen und bieten bequeme Optionen für tech-savvy und gesundheitsbewusste Populationen
- Fortgeschrittene molekulare und biochemische Technologien verbessern die Testgenauigkeit und reduzieren die Turnaround-Zeit, wodurch zuverlässigere Ergebnisse erzielt werden. Diese technologischen Verbesserungen unterstützen auch die personalisierte Risikobewertung, so dass Gesundheitsdienstleister gezielte Beratung auf Basis von Testergebnissen anbieten können
- Die wachsende Verfügbarkeit von bevölkerungsspezifischen und panethnischen Träger-Screening-Panels unterstützt die Adoption in verschiedenen demografischen Gruppen. Darüber hinaus sorgen diese Panels für eine breitere Erkennung seltener genetischer Bedingungen und machen sie immer wichtiger für ein umfassendes reproduktives Gesundheitsmanagement
- Die Integration der digitalen Berichterstattung und der telegenen Beratung mit Carrier-Screening-Diensten verbessert die Nutzererfahrung. Solche Innovationen ermöglichen es Patienten, Testergebnisse sicher online zu erhalten und auf Expertenberatung zuzugreifen, wodurch das Vertrauen der Verbraucher in die Tests gestärkt wird
- Die Kombination aus technologischem Fortschritt, Komfort und breiterer Zugänglichkeit prägt den Markt und die Positionierung erweiterter und zu Hauseiger Paneele als zentral für die präventive reproduktive Gesundheitsversorgung. Dieser Trend wird erwartet, dass das Wachstum in den Bereichen klinische, Verbraucher und Telegesundheit aufrechterhalten wird.
Europe Carrier Screening Market Dynamics
Fahrer
Sensibilisierung für genetische Störungen
- Die zunehmende Sensibilisierung für geerbte genetische Störungen bei zukünftigen Eltern, Gesundheitsdienstleistern und politischen Entscheidungsträgern ist ein wichtiger Treiber für den Markt für Träger-Screening. Ein größeres Verständnis von genetischen Risiken fördert die frühe Prüfung und informierte reproduktive Entscheidungsfindung
- Zum Beispiel haben Unternehmen wie Natera und Fulgent Genetics erweiterte Trägerpaneele und Sensibilisierungskampagnen gestartet, die Verbraucher über die Vorteile der Früherkennung informieren. Darüber hinaus fördern diese Initiativen die Adoption in Krankenhäusern, Kliniken und zu Hause Testdienste, die Ausweitung der Marktdurchdringung
- Der zunehmende Fokus auf vorbeugende Gesundheitsversorgung und personalisierte Medizin führt dazu, dass Gesundheitssysteme zur Integration von Träger-Screening in routinemäßige Vorurteile und vorgeburtliche Pflegeprogramme beitragen. Eine solche Integration verbessert die Früherkennung von Risikofaktoren und reduziert die Wahrscheinlichkeit von genetischen Störungen bei Nachkommen
- Bildungsinitiativen, Social Media Outreach und genetische Beratungsdienste verbessern das Verständnis und die Akzeptanz von Carrier Screening weiter. Darüber hinaus befähigen diese Bemühungen potenziellen Eltern, fundierte reproduktive Entscheidungen zu treffen, was das Marktwachstum beschleunigt
- Die Unterstützung von staatlichen Programmen und privaten Organisationen für die reproduktive Gesundheit, kombiniert mit technologischen Fortschritten im Screening, treibt die Annahme weiter voran. Solche koordinierten Anstrengungen gewährleisten eine breitere Zugänglichkeit und stellen eine Träger-Screening als Standardkomponente der reproduktiven Gesundheitsversorgung fest
Zurückhaltung/Challenge
Hohe Kosten und begrenzte Versicherungsdeckung
- Die hohen Kosten für umfassende Carrier-Screening-Tests sind eine erhebliche Barriere für die Marktakzeptanz. Solche Kosten können den Zugang zu preisempfindlichen Populationen begrenzen und die Gesamtaufnahme sowohl in klinischen als auch in verbraucherorientierten Segmenten verringern
- So bleiben z.B. erweiterte Panels von Unternehmen wie Invitae und Myriad Genetics teuer, beschränken die Zugänglichkeit und entmutigende Adoption in Regionen mit begrenzten finanziellen Ressourcen. Darüber hinaus beschränkt sich dies auf das Eindringen von Premium-Testlösungen, die eine breitere Krankheitsdeckung bieten
- Eine begrenzte Erstattung und Versicherungsdeckung verschärft finanzielle Herausforderungen, insbesondere in Ländern, in denen die Gesundheitskosten weitgehend überfällig sind. Solche Einschränkungen machen es für viele potenzielle Eltern schwierig, fortgeschrittene Testdienste zu erbringen
- Während grundlegende Testoptionen günstiger sind, können Premium-Panels, die eine höhere Genauigkeit und eine breitere Condition-Berichterstattung bieten, die Benutzer noch von der Wahl für Tests abschrecken. Darüber hinaus verringern die inkonsistenten Berichterstattungsrichtlinien für Versicherer den einheitlichen Zugang zu Carrier-Screening-Diensten
- Die Überwindung dieser Barrieren erfordert Anstrengungen, um die Testkosten zu reduzieren, die Versicherungsdeckung zu erweitern und die Verbraucher auf den Wert der Trägervorsorge zu erziehen. Die Bewältigung dieser Finanz- und Deckungszwänge ist unerlässlich, um einen gerechten Zugang und ein anhaltendes Wachstum in entwickelten und aufstrebenden Märkten sicherzustellen.
Wie wird der Europe Carrier Screening Market segmentiert
Der Markt wird auf der Grundlage von Testtyp, Krankheitstyp, medizinischem Zustand, Technologie und Endverwendung segmentiert.
- Mit Prüftyp
Auf der Basis des Testtyps wird der Träger-Screening-Markt in Molekular-Screening-Tests und biochemische Screening-Tests segmentiert. Das Segment Molekular-Screening-Test dominierte den Markt mit dem größten Marktanteil von 62,8% im Jahr 2025, angetrieben durch seine hohe Genauigkeit bei der Erkennung von genetischen Mutationen und seine wachsende Annahme bei potenziellen Eltern, die eine frühzeitige Erkennung von erblichen Störungen suchen. Molekulare Tests werden bevorzugt, um Träger mehrerer Bedingungen in einem einzigen Assay zu identifizieren, umfassende Ergebnisse zu liefern und den Bedarf an wiederholten Tests zu reduzieren. Healthcare-Anbieter empfehlen aufgrund seiner Zuverlässigkeit und einer starken klinischen Validierung über verschiedene Populationen eine hohe molekulare Screening. Die zunehmende Verfügbarkeit von Sequenzierpaneelen der nächsten Generation und gezielte Mutationsanalysen verstärken die Dominanz von molekularen Tests in der klinischen Praxis weiter.
Das biochemische Screening-Test-Segment wird erwartet, dass die schnellste Wachstumsrate von 19,4% von 2026 bis 2033, die durch die laufende Forschung auf kostengünstige und schnelle Screening-Methoden betrieben wird. Zum Beispiel erweitern Unternehmen wie Natera und Invitae biochemische Screening-Panels, um eine breitere Krankheitsdeckung mit einfacheren Probensammlungsprozessen und schnelleren Turnaround-Zeiten. Biochemische Tests werden in Regionen mit eingeschränktem Zugang zu fortgeschrittenen molekularen Labors aufgrund ihrer geringeren Infrastrukturanforderungen zunehmend angenommen. Die Sensibilisierung der Kliniker und Patienten über die Früherkennung und Vorsorge unterstützt auch die Annahme biochemischer Tests.
- Typ der Erkrankung
Auf der Grundlage des Krankheitstyps wird der Träger-Screening-Markt in zystische Fibrose, Tay-Sachs, Gaucher-Krankheit, Sichelzell-Krankheit, Rückenmuskel-Atrophie und andere autosomale rezessive genetische Störungen segmentiert. Das zystische Fibrose-Segment dominierte den Markt mit dem größten Marktanteil von 28.5% im Jahr 2025, aufgrund der hohen Prävalenz von CF-Trägern in mehreren Populationen und den etablierten Leitlinien, die eine routinemäßige Screening empfehlen. Zystische Fibrose-Screening bietet kritische Informationen für die Familienplanung und reduziert das Risiko, schwere genetische Störungen zu passieren. Labor- und klinische Netzwerke haben deutlich in Panels investiert, die CF-Mutationen umfassen und ihre Marktführerschaft stärken.
Das Segment der Wirbelsäulenmuskel-Atrophie wird von 2026 bis 2033 am schnellsten CAGR von 18,7 % erleben, angetrieben von der zunehmenden Inzidenz von SMA und den Durchbrüchen in der Frühdiagnostik. So bieten Unternehmen wie Fulgent Genetics und Blueprint Genetics erweiterte Trägerpaneele einschließlich SMA-Erkennung an und fördern frühzeitige Interventionsstrategien. Die Sensibilisierung für SMA-Therapien und neugeborene Screening-Programme fördert die Adoption. Healthcare-Anbieter betonen zunehmend die SMA-Tests aufgrund ihrer Auswirkungen auf die frühen Behandlungsergebnisse und die Lebensqualität.
- Durch den medizinischen Zustand
Auf der Grundlage des medizinischen Zustands wird der Träger-Screening-Markt in pulmonale Bedingungen, hematologische Bedingungen, neurologische Bedingungen und andere segmentiert. Das Segment pulmonale Bedingungen dominierte den Markt mit dem größten Marktanteil von 31,2% im Jahr 2025, vor allem durch die Prävalenz von Krankheiten wie zystische Fibrose und andere genetische Lungenerkrankungen. Pulmonary Condition Screening ist für frühe Diagnose, Träger Identifikation und personalisierte Beratung kritisch. Laboratorien haben umfassende Panels entwickelt, die mehrere Lungenbedingungen gleichzeitig ansprechen und die Testannahme in prenatalen und preconception Pflegeeinstellungen erhöhen.
Das Segment der neurologischen Bedingungen wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 von 2026 bis 2033 beobachtet wird, die durch das zunehmende Bewusstsein für neurologische genetische Störungen und den Anstieg der diagnostischen Technologien in der Lage ist, SMA, Tay-Sachs und damit verbundene Bedingungen zu erkennen. Zum Beispiel, Invitas neurologische Störung Screening-Panels gewinnen Adoption in Kliniken und Krankenhäusern aufgrund ihrer Fähigkeit, Träger frühzeitig zu erkennen. Fortschritte in der neurogenetischen Forschung und die Ausweitung der Versicherungsdeckung für genetische Tests werden erwartet, um die Nachfrage weiter zu steigern. Kliniker empfehlen zunehmend neurologische Zustandstests für hochrisikoreiche Populationen, die das Marktwachstum beschleunigen.
- Von der Technik
Auf Basis der Technik wird der Träger-Screening-Markt in DNA-Sequencing, Polymerase-Kettenreaktion (PCR), Mikroarrays und andere segmentiert. Das DNA-Sequencing-Segment dominierte den Markt mit dem größten Marktanteil von 55,6% im Jahr 2025, angetrieben durch seine hohe Genauigkeit, Skalierbarkeit und Fähigkeit, ein breites Spektrum von Mutationen über mehrere Gene gleichzeitig zu erkennen. Die DNA-Sequenzierung ist sowohl für die pränatale als auch für die Preconception-Träger-Screening weit verbreitet und ermöglicht umfassende Erkenntnisse und verbesserte Beratungsergebnisse. Die Annahme der Sequenzierung der nächsten Generation (NGS) hat die Effizienz und Wirtschaftlichkeit von DNA-basierten Trägertests weiter verbessert.
Das PCR-Segment wird voraussichtlich die schnellste CAGR von 19,2% von 2026 bis 2033 erleben, die durch seine schnelle Erkennungsfähigkeit, Kosteneffizienz und Anwendbarkeit in gezielter Mutationsanalyse getrieben wird. So erweitern Unternehmen wie GeneDx und Myriad Genetics beispielsweise PCR-basierte Screening-Angebote, um hochprävalente Mutationen schnell zu erkennen. Die PCR-Technologie zieht weiterhin die Übernahme in kleineren Labors und Regionen mit begrenzter NGS-Infrastruktur an. Die einfache Implementierung und hohe Empfindlichkeit von PCR-Assays machen es für routinemäßige Trägererkennungsprogramme, weiteres Fahrwachstum geeignet.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Markt für Träger-Screenings in Krankenhäuser, Referenzlabors, Arztbüros und Kliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Marktanteil von 42,3% im Jahr 2025, angetrieben durch die Integration von Träger-Screening in prenatale Pflege, Preconception Beratung und genetische Testdienste. Krankenhäuser profitieren von unternehmensinternen Laborfähigkeiten und der Fähigkeit, integrierte Pflegewege für Patienten bereitzustellen, die die Adoption stärken. Große Krankenhausnetze und akademische medizinische Zentren werden zunehmend mit diagnostischen Unternehmen zusammenarbeiten, um erweiterte Träger-Screening-Panels anzubieten, um eine umfassende Patientenversorgung zu gewährleisten.
Das Referenzlabors-Segment wird erwartet, dass die schnellste Wachstumsrate von 22,5 % von 2026 bis 2033, die durch die Erweiterung von hochdurchsatzgenen Testdiensten betrieben wird, zu beobachten ist. Zum Beispiel investieren Labors wie Quest Diagnostics und Labcorp in fortgeschrittene Träger-Screening-Plattformen, um mehrere Krankenhäuser und Kliniken effizient zu bedienen. Referenzlabore nutzen auch Automatisierungs- und Multiplex-Tests, um Turnaround-Zeiten und Genauigkeit zu verbessern. Die Fähigkeit, kostengünstige, großformatige Prüflösungen bereitzustellen, positioniert Referenzlabore als schnell wachsendes Segment im Träger-Screening-Markt.
Europa Carrier Screening Market Regionale Analyse
- Deutschland dominierte den Träger-Screening-Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch seine starke Gesundheitsinfrastruktur, fortgeschrittene diagnostische Fähigkeiten und eine hohe Akzeptanz von genetischen Tests in der Pränatal- und Preconception-Krankheit
- Der Fokus des Landes auf präventive Gesundheitsversorgung, verbunden mit einem breiten Bewusstsein für geerbte genetische Störungen, hat den Einsatz von Träger-Screening-Diensten beschleunigt. Eine robuste Präsenz führender Diagnostikunternehmen, laufender FuE in molekularen und biochemischen Screening-Technologien sowie Kooperationen mit Krankenhäusern und Forschungseinrichtungen stärken die Markterweiterung
- Deutschlands Schwerpunkt auf der Integration von Träger-Screening in Standard-Klinikprotokolle, der Verbesserung der Patientenberatung und der Unterstützung der personalisierten Gesundheitsversorgung verstärkt seine Führungsposition im regionalen Markt
US Carrier Screening Market Insight
Der US-Markt wird in den Jahren 2026–2033 den schnellsten CAGR im europäischen Träger-Screening-Markt registrieren, der durch die Sensibilisierung von genetischen Störungen, die Erweiterung von pränatalen und präconception-Testprogrammen und die Einführung von Screening-Technologien der nächsten Generation gefördert wird. Die steigenden staatlichen und gesundheitlichen Initiativen, die die Früherkennung fördern, in Verbindung mit strategischen Partnerschaften zwischen inländischen Labors und internationalen Diagnostikunternehmen, treiben die Marktnachfrage. Zum Beispiel arbeiten Unternehmen wie Natera und Invitae mit NHS-verbundenen Krankenhäusern zusammen, um den Zugang zu Träger-Screenings zu erweitern. Der Schwerpunkt der U.K. auf die Verbesserung der Patientenergebnisse, die Verbesserung des Zugangs zu fortgeschrittenen genetischen Tests und die Unterstützung präventiver Pflege positioniert es als den am schnellsten wachsenden Markt in der Region.
Frankreich Carrier Screening Market Insight
Frankreich wird ein stetiges Wachstum zwischen 2026 und 2033 erwarten, unterstützt durch den Ausbau von Gesundheitsdienstleistungen, Fruchtbarkeitskliniken und pränatalen Pflegeprogrammen, sowie die zunehmende Einführung umfassender Träger-Screening-Panels. Der Fokus des Landes auf die frühe Diagnose von genetischen Störungen, präventive Gesundheitsversorgung und Integration von molekularen Technologien ist die Nachfrage nach Trägertests, die Genauigkeit, breite Krankheitsdeckung und zuverlässige Beratungsergebnisse bieten. Steigende Investitionen in fortgeschrittene diagnostische Labore, verbunden mit einer starken staatlichen Unterstützung für reproduktive Gesundheitsprogramme, verbessern die Adoptionsraten in den häuslichen Kliniken und Krankenhäusern. Kooperationen zwischen französischen Diagnostikanbietern und internationalen Unternehmen verbessern die Technologieintegration und Servicequalität. Das Engagement Frankreichs zur Förderung der vorbeugenden Pflege und der operativen Effizienz unterstreicht seine stabile Marktaussicht in der Europäischen Region.
Welche sind die Top-Unternehmen in Europa Carrier Screening Market
Die Träger-Screening-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Eurofins Wissenschaftlich(Luxemburg)
- Invitae Corporation(US)
- Opko Health Inc. (USA)
- Luminex Corporation (USA)
- Fulgent Genetics(US)
- Quest Diagnostics (USA)
- Sema4 OpCo, Inc.(US)
- Myriad Genetics (USA)
- Illumina Inc.(US)
- Thermo Fisher Scientific Inc. (US)
- MedGenome (USA)
- Myriad Genetics Inc. (USA)
- Natera Inc.
- Gene By Gene Ltd. (U.S)
- Labor Corporation of America Holdings (USA)
- Mount Sinai Genomics Inc. (USA)
- Otogenetics Corporation (USA)
Neueste Entwicklungen in Europa
- Im Oktober 2024 kündigte Myriad Genetics die Einführung seiner Foresight Plus-Träger-Screening-Panel an, die über 500 Gene abdeckt. Dieses erweiterte Panel ermöglicht eine umfassendere Erfassung seltener und weniger häufiger genetischer Zustände, sodass Kliniker und potenzielle Eltern tiefere Einblicke in potenziell vererbte Risiken gewinnen können. Der Start verstärkt den Trend zu breiteren, hochverdeckten Screening-Lösungen, erhöht das klinische Nutzen von Trägertests und fördert die Einführung in Krankenhäusern, Fruchtbarkeitskliniken und spezialisierte Diagnosezentren
- Im Januar 2024 erwarb Natera das reproduktive Gesundheits-Portfolio von Invitae, einschließlich Träger-Screening und nicht-invasive Prenatal-Tests, für 52,5 Millionen $. Diese strategische Akquisition konsolidiert Nateras Position im reproduktiven genetischen Markt und ermöglicht es, integrierte, end-to-end-Screening-Lösungen anzubieten. Der Schritt wird erwartet, dass klinische Workflows optimiert, den Zugang zu fortgeschrittenen Trägertests verbessert und eine breitere Akzeptanz bei Gesundheitsdienstleistern und Patienten unterstützt, die eine umfassende reproduktive Risikobewertung suchen
- Im Februar 2023 startete Fulgent Genetics sein Beacon787 Expanded Carrier Screening Panel, Tests für 787 Gene mit autosomal rezessiven und X-verknüpften Störungen. Diese Entwicklung erweitert den Umfang der Träger-Screening, bietet potenziellen Eltern ein umfassenderes Bild ihres genetischen Risikoprofils. Es stärkt den Markttrend zu Panethnischen, High-Coverage-Panels und fördert den breiteren Einsatz von Träger-Screening in prenatalen und preconception Pflegeprogrammen in klinischen und Laboreinstellungen
- Im Januar 2022 kündigte Mitera die Verfügbarkeit seiner Peaches & Me und 23 Pears zu Hause reproduktive genetische Testkits in allen 50 US-Staaten an. Diese Kits ermöglichen es Benutzern, für Bedingungen wie Down-Syndrom aus dem Komfort von zu Hause, Erhöhung der Zugänglichkeit und Bequemlichkeit. Die Entwicklung hebt das wachsende verbraucherorientierte Segment des Träger-Screening-Marktes hervor und wird erwartet, dass die Annahme unter tech-savvy, gesundheitsbewusste Bevölkerungsgruppen, die eine frühzeitige und komfortable reproduktive Risikobewertung suchen, vorangetrieben wird.
- Im Juni 2021 startete Grail den Galleri Multi-Krebs-Bluttest, um Erwachsene über 50 oder solche mit einem erhöhten Krebsrisiko zu überwachen. Während sich vor allem auf die Krebserkennung konzentrierte, unterstreicht dieser Launch die breitere Bewegung in Richtung multi-disease genetische Tests und fortschrittliche Screening-Technologien in der präventiven Gesundheitsversorgung. Sie demonstriert die Entwicklung des Marktes auf frühe, nichtinvasive Nachweislösungen und die Integration innovativer genetischer Testansätze in die routinemäßige klinische Versorgung
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











