


Europa Feed Flavor and Sweetener Ingredients Market Segmentation, Nach Produkt (Flavors and Sweeteners), Quelle (Natural, Nature-Identical und Synthetic), Anwendung (Swine, Poultry, Ruminants, and Others), Endbenutzer (Feed Mills, Integrated Livestock Produzent, Premix & Additive Blenders, Pet Food Hersteller, Aquaculture Operators, and Others)- Industrie Trends und Prognose zu 2033
Was ist die Futter Geschmack und Süßungsmittel Zutaten Marktgröße und Wachstum Rate
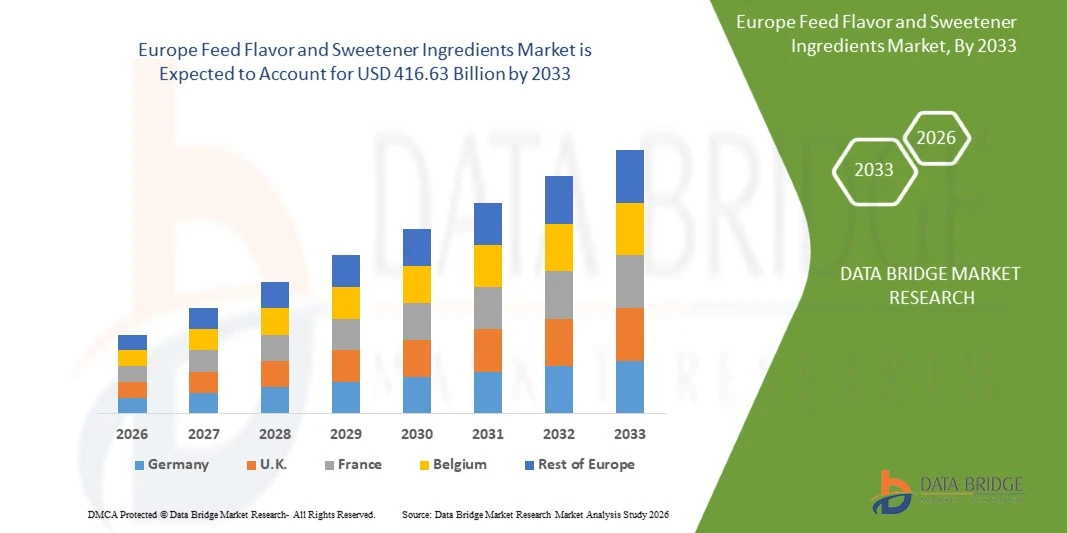
- Nach der Data Bridge Market Research Analyse wurde der Futtermittel- und Süßungsmittel-Inhaltsmarkt bei277.73 Mio. USD 2025und wird zu erreichen416,63 Mio. USD bis 2033, in einemCAGR von 5,20% von 2026 bis 2033, über Vieh, Tier und Aquakultur Diäten.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach Palatability-Lösungen, zunehmendem Fokus auf die junge Tierernährung und erweiterten Anwendungen über Schweine-, Geflügel-, Wiederkäuer-, Heimtier- und Aquakultur-Feed-Programme in ganz Europa angetrieben wird.
- Die zunehmende Umstellung auf die Frühzunahmeunterstützung, die Verringerung der Abhängigkeit von pharmakologischen Wachstumsförderern und die regulierungsbedingte Reformation, kombiniert mit wachsender Nachfrage nach natürlichen und nachvollziehbaren Inhaltsstoffen, unterstützen die Marktakzeptanz. Futtermittel-Geschmack und Süßungsmittel werden über Ferkelanfänger, Kalbsfutter, Geflügel-Diäten, Aquafeed und Heimtierfutter angewendet und bieten Futtermittelproduzenten verbesserte Akzeptanz, Aufnahme und Konsistenz durch moderne Gautier- und Futtermittelzusatzprogramme.
Marktgröße und Prognose
- Globaler Marktwert (2025):277.73 Mio. USD
- Voraussichtlicher Marktwert (2033):416,63 Mio. USD
- Wettervorhersage CAGR (2026–2033): 5.20%
Was sind die großen Takeaways des Fütterungs- und Süßungsmittel-Inhaltsmarktes
- Spanien dominierte den Futter- und Süßungsmittel-Inhaltsmarkt mit dem größten Umsatzanteil von 22,40 % im Jahr 2025, unterstützt durch große Schweineproduktion, etablierten Geschmacks- und Süßungsmittel-Lieferanten, und starke Nachfrage nach Ferkelpalastbarkeitslösungen im ganzen Land und den benachbarten Märkten.
- Die Türkei wird voraussichtlich das am schnellsten wachsende Land bei einem CAGR von 7,10% von 2026 bis 2033 sein, das durch die Ausweitung der Geflügel- und Wiederkäuerproduktion, die steigende Futterproduktion und die wachsende Übernahme von Futtermittelzusatzstoffen auf den regionalen Märkten gefördert wird.
- Das Segment der Aromen führte den Markt mit einem Anteil von 52,4% in 2025, angetrieben durch umfangreiche Verwendung in Starter-, Kriech- und Spezialfuttern über Arten und Regionen.
- Süßungsmittel sind die am schnellsten wachsende Produktart, projiziert eine CAGR von 6,3%, was die Nachfrage nach saccharinfreien Alternativen zu eingeschränkten Süßungsmitteln widerspiegelt.
- Das naturidentische Segment dominierte die Quellkategorie mit einem Umsatzanteil von 41,2% im Jahr 2025, was durch eine kostengünstige, konsistente Geschmacksleistung über Futtertypen geführt wurde.
- Im Jahr 2025 verzeichnete Swine 49,3 % des Marktanteils, bevorzugt durch die zunehmende Fokussierung auf den Übergang und die Futteraufnahme bei jungen Schweinen.
- Das Segment Tiernahrungshersteller ist die am schnellsten wachsende Endbenutzer-Kategorie mit einem CAGR von 6,2%, angetrieben durch die Erhöhung der Prämien- und Produktinnovation.
Report Scope und Feed Flavor und Süßungsmittel Zutaten Marktsegmentierung
|
Attribute |
Futter Geschmack und Süßstoff Zutaten Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Futter- und Süßungsmittel-Zutatsmarkt
- Futtermittelproduzenten und Additivlieferanten bewegen sich zunehmend in Richtung saccharinfreier, natürlicher und stufenspezifischer Gautierbarkeitssysteme, Kombination von Aromen, süßen Geschmacksmodifikatoren und Maskierungslösungen zur Unterstützung der Aufnahme bei Einhaltung europäischer Futtermittelzusatzvorschriften und Kundenerwartungen.
- So führte die Verordnung (EU) 2024/1727 im Dezember 2024 gemäß AgTechNavigator ein Verbot von Natriumsaccharin in Futtermitteln ein, wobei die Lagerbestände bis zum 11. Juli 2025 nutzbar waren und der saccharinhaltige Wirkstoff nur bis zum 11. Juli 2026 zugelassen wurde, wodurch saccharinfreie Innovation über die Schweineernährung und die breitere Futtermittelzusatzstoffversorgungskette in Europa ausgelöst wurde.
- Maßgeschneiderte sensorische Design ersetzt generische Aromen, wie Ferkel-Kriegsfutter, Kalbmilchersetzer, Geflügelstarter, Aquafeed und Heimtierfutter erfordern jeweils unterschiedliche Aroma-, Süß- und Maskierungsprofile für eine zuverlässige Akzeptanz.
- Natürliche, saubere, gekapselte und hitzestabile Geschmacksformate gewinnen an Relevanz, da Futtermühlen präzise Palatability-Systeme suchen, die das Pelletieren und Extrudieren überstehen, während flüssige und pulverförmige Formate für verschiedene Setups gewählt werden.
- So führte Phytobiotics im Juni 2025 PhytoSense 2.5 ein saccharinfreies Süßungsmittel ein, das als Drop-in-Ersatz für saccharin-basierte Produkte und auf Basis natürlicher Inhaltsstoffe konzipiert wurde, mit Feldversuchsergebnissen, die in den ersten 14 Tagen nach dem Benetzen 7% mehr Futter verbrauchten Ferkeln als eine Kontrollgruppe, die eine konventionelle Saccharin- und NHDC-Mischung erhält, unter Beibehaltung ähnlicher Tageszunahme.
- Wie Regulierung, Tierschutz und Nachhaltigkeitserwartungen weiter stärken, Futteraromen und Süßungsmittel werden von einfachen palatability-Hilfes zu wissensbasierten Ernährungswerkzeugen entwickelt, die die frühe Futteraufnahme und -leistung über Arten hinweg unterstützen.
Was sind die Haupttreiber des Fütterungs- und Süßungsmittel-Inhaltsmarktes
- Steigende Konzentration auf die frühe Zufuhr von Futter, weaning Übergang, und konsequente Tierleistung erhöht die Nachfrage nach Aromen und Süßstoffen, die die Akzeptanz von Starter-und Übergangs-Diäten in der kommerziellen Produktion verbessern.
- Zum Beispiel schrieb Adisseo Europe im April 2025, dass post-weaning anorexia in Ferkeln die Entwicklung verzögern und die Lebensleistung beeinflussen können, wenn die Ernährung Übergangsstress nicht durch Palatability-Unterstützung verwaltet wird, unterstrich, warum Futterproduzenten verwenden Aromen und Süßungsmittel während der frühen Lebensfütterung Programme.
- Die Verschiebung weg von der pharmakologischen Wachstumsunterstützung in Futtermittelprogrammen erhöht das Interesse an Zusatzstoffen, die Aufnahme, Darmkomfort und die Leistung auf saubere Weise über Arten hinweg unterstützen.
- Zum Beispiel, im Dezember 2024, ADM berichtete, dass weaned Ferkel, die Sucram M’I Sweet erhielt 0,55 kg mehr Körpergewicht als die auf saccharin-basierte Ernährung über 28 Tage in einer Studie von 120 Tieren, Unterstützung der Nachfrage nach modernen saccharin-freien Süßungsmittel-Technologien bei Schweineproduzenten.
- Mit Herstellern, die Effizienz und Tierschutzgewinne suchen, helfen Palatability-Lösungen, die Umwandlung von Futtermitteln zu verbessern, den Übergangsstress zu reduzieren und die gleichbleibende Leistung in Produktionssystemen in Europa zu unterstützen.
Welche Faktoren machen das Wachstum des Fütterungsschlamms und des Süßungsmittel-Inhaltsmarktes aus
- Geschmacks- und Süßungsmittelproduktion hängt von natürlichen und synthetischen Inputs ab, deren Preise schwanken können, während strenge europäische Futtermittelzusatzstoffregelung die Anforderungen an die Dokumentation, Sicherheit und Zulassung für Lieferanten erhöht.
- Die Verordnung kann zulässige Inhaltsstoffe und Inklusionsniveaus begrenzen und Verbote wie die Saccharin-Restriktion erfordern Reformulation, Prüfungen und Kundenerziehung, um die Palatabilität und Leistung in den Kundensegmenten zu erhalten.
- Die Effizienz kann je nach Art, Alter und Ernährungszusammensetzung variieren, daher müssen Lieferanten Testdaten und maßgeschneiderte Lösungen liefern, die die Forschungskosten erhöhen und die Annahme durch vorsichtige Futtermittelproduzenten und Integratoren verlangsamen.
- Zum Beispiel, im Januar 2022, nach All About Feed, Pancosma bemerkte, dass der europäische Markt etwas reduziertes Potenzial hatte, weil Futtermittelzutatgesetze die Höhe bestimmter zugelassener Süßstoffe, konsultierende Formulierungsmöglichkeiten, obwohl 75% der Ferkelfutterhersteller Süßungsmittel in ihrer Ernährung verwenden, während die Zuckerpreise weiterhin volatilen.
- Die Kombination von Rohstoffkosten, regulatorischen Compliance, Reformierungsanforderungen und kostenbewussten Futtermittelkäufern kann die Expansion unter kleineren Lieferanten einschränken, insbesondere wenn generische Produkte bereits grundlegende Anforderungen an die Palästinensierbarkeit erfüllen oder wenn zuckerhaltige Inhaltsstoffe eine Süße zu geringeren Kosten bieten.
Wie wird der Feed Flavor und Sweetener Ingredients Market segmentiert
Der Futtermittel- und Süßungsmittel-Inhaltsmarkt wird auf Basis von Produkt, Quelle, Anwendung und Endverbraucher in Ländern segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der Futtergeschmack und Süßungsmittel Zutaten Markt in Aromen und Süßungsmittel segmentiert. Das Segment Aromen dominierte den Markt mit 52,4% Anteil in 2025, unterstützt durch umfangreiche Verwendung in Starter-, Kriech- und Spezialfutter über Arten. Flavors bieten Aroma- und Geschmacksnoten, die die Nahrungsaufnahme fördern und helfen, unpalatable Zutaten zu maskieren. Sie sind weit verbreitet über Schweine, Geflügel, Wiederkäuer, Aquakultur und Tierfutter. Verbesserungen bei der Verkapselung, der Wärmestabilität und der stufenspezifischen Konstruktion sind eine weitere Stärkung der Nachfrage. Die Integration mit natürlichen Inhaltsstoffen und funktionellen Additiven ermöglicht auch eine bessere Leistungsfähigkeit über moderne Speiseprogramme.
Das Segment der Süßungsmittel wird mit einem CAGR von 6,3 % von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch steigende Nachfrage nach saccharinfreien Alternativen getrieben wird. Süßungsmittel erhöhen die Akzeptanz von weaning Diäten durch die Bereitstellung sensorischen Queues ähnlich dem süßen Geschmack der Sau Milch. Zu ihren Anwendungen gehören Ferkelstarter, Kalbfutter und junge Tiernahrung. Der zunehmende regulatorische Wandel führt zu einer zusätzlichen Nachfrage in Futtermittelmühlen, Vormischherstellern und Integratoren. Verbesserungen in natürlichen süßen Modifikatoren, wie Mönch fruchtbasierten Lösungen, verbessern die Leistung. Kombinationsprodukte mit Aromen erweitern auch den kommerziellen Gebrauch. Süßstoffe wie Zucker, Glukose und Melasse verbessern auch den Geschmack, aber intensive Süßungsmittel und Potentiatoren bieten länger anhaltende Effekte bei niedrigen Einschlussraten.
- Quelle
Auf Basis der Quelle wird der Futtergeschmack und Süßungsmittel Zutaten Markt in natürliche, naturidentische und synthetische segmentiert. Das naturidentische Segment dominierte den Markt mit 41,2% Anteil im Jahr 2025, unterstützt durch konsequente Geschmacksleistung, Kosteneffizienz und stabile Versorgung für hochvolumige Futtermittelproduktion. Naturidentische Inhaltsstoffe bieten eine ausgewogene Kombination aus sensorischer Qualität, Stabilität und Erschwinglichkeit für Futtermühlen. Ihre Verfügbarkeit über mehrere Lieferanten erweitert die potenzielle Kundenbasis. Formulatoren verwenden sie, um wiederholbare Gautierbarkeit über Chargen und Jahreszeiten zu erhalten. Das Segment profitiert auch von etablierten regulatorischen Wegen und langjähriger Nutzung in kommerziellen Futtermitteln.
Das natürliche Segment soll das schnellste Wachstum bei einem CAGR von 6,6% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Nachfrage nach sauberen Futtermittelzutaten und regulierungsgetriebener Reformulation. Pflanzenbasierte Aromen und natürliche Süßmodifikatoren appellieren an Hersteller, die nachhaltige, nachvollziehbare und sozialorientierte Lösungen suchen. Lieferanten entwickeln botanische Mischungen, die auf junge Tierpräferenzen zugeschnitten sind. Futtermühlen und Integratoren verlangen zunehmend nach Drop-in Ersatz für eingeschränkte synthetische Süßungsmittel. Verbesserte Extraktion und Formulierung stärken die Attraktivität des Segments weiter. Rohstoffe Kosten und Variabilität bleiben wichtige Überlegungen zur Expansion. Natürliche Optionen müssen auch wiederholbare Leistung in unabhängigen Versuchen vor der breiten Annahme zeigen.
- Anwendung
Auf der Grundlage der Anwendung wird der Futtergeschmack und Süßungsmittel-Zutaten-Markt in Schweine, Geflügel, Wiederkäuer und andere segmentiert. Das Schweinesegment dominierte die Anwendungskategorie mit 49,3% Anteil im Jahr 2025, unterstützt durch die zunehmende Fokussierung auf weaning Übergang und Futteraufnahme. Ferkel profitieren von süßen und aromatischen Kühen, die den Verzehr von festem Futter nach dem Weinen fördern. Leistungs- und Wohlfahrtsziele erhöhen den Einsatz von Palatability-Lösungen. Das Wachstum der intensiven Produktion stärkt die Nachfrage weiter. Hersteller suchen auch Produkte, die die Aufnahmeunterstützung, die konsequente Leistung und die Einhaltung der sich ändernden Verordnung für junge Tiere über Produktionsstufen kombinieren. Trial-Daten zeigen Einnahme- und Gewinnvorteile bei gegrillten Ferkeln.
Das Segment der Wiederkäuer soll das schnellste Wachstum bei einem CAGR von 6,1 % von 2026 bis 2033 registrieren, das durch die zunehmende Nutzung von Kalbstarter, Milchersetzerprogrammen und den Fokus auf die frühe Wiederansiedlung getrieben wird. Geschmacks- und Süßungsmittel helfen Kälbern, Starterfutter und Übergang von Milch zu fester Ernährung zu akzeptieren. Milch- und Rindfleischproduzenten in Europa investieren in die Ernährung von Jungtieren. Die zunehmende Betonung des Tierschutzes schafft zusätzliche Möglichkeiten. Zuverlässige Aufnahme macht Palatability-Lösungen besonders attraktiv während des Schwebens. Unterstützte Forschungs- und Testdaten können die Akzeptanz in Regionen weiter verbessern. Unterschiede in der süßen Geschmackswahrnehmung zwischen Arten fördern auch die Entwicklung von Wiederkäuer-spezifischen Produkten.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Futtermittel- und Süßungsmittel-Markt in Futtermittelmühlen, integrierte Viehproduzenten, Vormisch- und Zusatzstoffmischungen, Tierfutterhersteller, Aquakulturbetreiber und andere Segmente segmentiert. Das Segment Futtermühlen dominierte die Endverbraucherkategorie mit 63,8% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an konsequente, hochvolumige Palatability-Lösungen. Mischfutterhersteller verlassen sich auf Aromen und Süßungsmittel, um die Aufnahme über Chargen zu standardisieren. Das Segment umfasst Start-, Kriech- und Spezialfutter, die unter strengen Qualitätssystemen hergestellt werden. Die steigende Nachfrage nach maßgeschneiderten Futtermitteln schafft weitere Möglichkeiten. Große Mengen machen auch Kosten, Stabilität und Lieferanten unterstützen wichtige Überlegungen bei Kaufentscheidungen.
Das Segment der Heimtiernahrungshersteller wird das schnellste Wachstum bei CAGR von 6,2% von 2026 bis 2033, angetrieben durch Erhöhung der Prämien, Nachfrage nach blassbaren Formulierungen und Interesse an natürlichen Inhaltsstoffen, registrieren. Marken verwenden Aromen und Enhancer, um die Akzeptanz von kibble, nasse Nahrung und funktionelle Ernährung zu verbessern. Hersteller erweitern Portfolios für Katzen, Hunde und kleine Tiere. Eine engere Zusammenarbeit zwischen Zutatlieferanten und Heimtiernahrungsunternehmen beschleunigt die Entwicklung maßgeschneiderter Produkte. Clean-label-Erwartungen unterstützen die Adoption weiter. Sicherheit, Konsistenz und regulatorische Dokumentation bleiben wichtige Überlegungen für den Einsatz in hochwertigen Heimtiernahrung und Begleittiernahrung.
Welches Land hält den größten Teil des Fütterungs- und Süßungsmittel-Inhaltsmarktes
- Spanien dominierte den Futter- und Süßungsmittel-Inhaltsmarkt mit dem größten Umsatzanteil von 22,40 % im Jahr 2025, unterstützt durch große Schweineproduktion, etablierten Geschmacks- und Süßungsmittel-Lieferanten, und starke Nachfrage nach Ferkelpalastbarkeitslösungen im ganzen Land und den benachbarten Märkten.
- Das Land profitiert auch von etablierten Futtermittelzusatzstoffherstellern, einer starken Forschung in der Gautier- und Tierernährung sowie einer großen Viehwirtschaft sowie einer wachsenden Nachfrage nach natürlichen und saccharinfreien Lösungen. Die zunehmende Innovation, die Exportorientierung und das regulatorische Know-how stärken die Position Spaniens auf dem europäischen Markt, unterstützt durch eine enge Zusammenarbeit zwischen Industrie, Universitäten und Futtermittelproduzenten.
Spanien Futter Geschmack und Süßungsmittel Zutaten Markt Insight
Der Markt für Futtermittel- und Süßstoffzutaten in Spanien zeigt ein starkes Wachstum aufgrund steigender Investitionen in die Ferkelernährung, Futtermittelzusatzstoffinnovation und nachhaltige Viehzucht. Der große Schweinesektor des Landes, zusammen mit der Präsenz von führenden Geschmacks- und Süßstofflieferanten, ist die Nachfrage nach fortschrittlichen Gautierlösungen. Darüber hinaus wird die zunehmende Betonung auf weaning Übergang, saccharinfreie Formulierungen, und konsequente Leistung beschleunigt die Annahme von Aromen und Süßungsmitteln über Schweine-, Geflügel- und Wiederkäuer-Diäten, unterstützt durch starke Forschungsfähigkeiten und etablierte Lieferantennetzwerke.
Türkei Futter Geschmack und Süßungsmittel Zutaten Markt Insight
Der Markt für Futtermittel-Geschmack und Süßstoffzutaten in der Türkei dürfte ein rasches Wachstum erleben, das durch die Ausweitung der Geflügel- und Wiederkäuerproduktion, die steigende Mischfutterproduktion und die zunehmende Übernahme von Futtermittelzusatzstoffen getrieben wird. Die wachsende Nachfrage nach tierischem Eiweiß, exportorientierter Viehproduktion und verbesserte Futtermitteleffizienz unterstützen die Expansion des Landesmarktes. Darüber hinaus beschleunigen die strategische Lage des Landes und die wachsende Futtermittelindustrie die Nachfrage nach Geschmacks- und Süßstoffen über verschiedene Arten hinweg, unterstützt durch wachsende Investitionen in moderne Futtermittelmühlen und integrierte Produktionssysteme.
Deutschland Futter Geschmack und Süßstoff Zutaten Markt Insight
Der deutsche Futtermittel- und Süßungsmittel-Inhaltsmarkt zeigt durch steigende Investitionen in Präzisions-, Tierschutz- und Futtermittelzusatzstoffforschung ein konsequentes Wachstum. Futtermühlen, Additivlieferanten und Viehproduzenten konzentrieren sich zunehmend auf die Gautier- und Darmgesundheit. Darüber hinaus tragen eine starke landwirtschaftliche Technologiebasis und weitere Markteinführungen von saccharinfreien und natürlichen Süßungsmitteln, unterstützt durch strenge Regulierung, zum Marktwachstum in Deutschland bei, insbesondere unter Präzisions-Fütterungsprogrammen.
Frankreich Futter Geschmack und Süßungsmittel Zutaten Markt Insight
Der Markt für Futtermittel- und Süßstoffzutaten in Frankreich wächst stetig, angetrieben von starken Schweine-, Geflügel- und Milchsektoren, steigender Fokus auf die Futtermitteleffizienz und steigende Nachfrage nach natürlichen Zusatzstoffen. Der zunehmende Einsatz von Palatability-Lösungen bei jungen Tiernahrungen erhöht den Marktbedarf. Darüber hinaus positionieren die additive Forschungsbasis des Landes, die Präsenz führender Anbieter und die Fokussierung auf nachhaltige Viehproduktion Frankreich als wichtigen Markt in ganz Europa, unterstützt durch starke Kooperationsnetze und technische Beratungsdienste.
Welche sind die Top-Unternehmen in Futter Geschmack und Süßungsmittel Zutaten Markt
Die Futtermittel-Geschmack und Süßungsmittel-Zutaten-Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- Lucta S.A.(Spanien)
- Kerry Group plc(Irland)
- Archer-Daniels-Midland Company (ADM)(US)
- Adissement(Frankreich)
- Dsm-firmenich(Schweiz)
- Phytobiotics Futterzusatzstoffe GmbH (Deutschland)
- Norel S.A. (Spanien)
- N.V. (Niederlande)
- Cargill, Incorporated (USA)
- Futtermittelzusatzstoffe (Niederlande)
- Symrise AG (Deutschland)
- International Flavors & Fragrances Inc. (USA)
- Givaudan SA (Schweiz)
- Delacon Biotechnik GmbH (Österreich)
- Kemin Industries, Inc. (USA)
- Orffa (Niederlands)
- Alltech, Inc. (USA)
- Biochem gerechte GmbH (Deutschland)
- Pancosma SA (Schweiz)
- Ajinomoto Co., Inc. (Japan)
Was sind die neuesten Entwicklungen in Futter Geschmack und Süßungsmittel Zutaten Markt
- Im Juli 2026 hat die Frist für die Verwendung von saccharinhaltigen Mischfuttermitteln gemäß der Verordnung (EU) 2024/1727 nach dem 11. Juli 2025-Grenze für die Aufnahme bestehender Natriumsaccharin-Bestände in Vormischungen oder Mischfutter, beschleunigt den Übergang zu saccharinfreien Süßungsmitteln über europäische Ferkelnahrungsprogramme und die Förderung einer breiteren Einführung natürlicher Geschmacksmodifikatoren und kundenspezifischer Geschmackssysteme.
- Im Juni 2025 führte Phytobiotics PhytoSense 2.5 ein saccharinfreies Süßungsmittel ein, das als Drop-in-Ersatz für saccharinbasierte Produkte und auf Basis natürlicher Inhaltsstoffe konzipiert wurde, mit Feldversuchsergebnissen von Ferkeln, die in den ersten 14 Tagen nach dem Färben 7% mehr Futter verbraucht haben als eine Kontrollgruppe, die ein herkömmliches Saccharin- und NHDC-Misch erhält, unter Beibehaltung ähnlicher Tageszunahme.
- Im April 2025 betonte Adisseo Europe, dass die post-weaning anorexia in Ferkeln die Entwicklung verzögern und die Lebensleistung beeinflussen können, und berichtete verbesserte Ferkel fekale Konsistenz und Futtereffizienztrends auf dem 16. Internationalen Symposium über Verdauungsphysiologie von Schweinen, unterstützte den Fall für Palatability-Programme, die jungen Tieren helfen, feste Futtermittel während des stressigen knüpfenden Übergangs zu akzeptieren.
- Im Dezember 2024 förderte ADM Animal Nutrition sein saccharinfreies Süßungsmittelsortiment für Schweine, einschließlich Mönch fruchtbasierten Sucram M’I Sweet, mit einer Studie von 120 weaned Ferkeln mit 0,55 kg mehr Körpergewichtszunahme über 28 Tage als saccharin-basierte Diäten, während Norel berichtete Testergebnisse für DULCOAPETENTE NT-75 in einer Studie von 198 weaned Bodyweightlets.
- Im Juli 2024 trat die Verordnung (EU) 2024/1727 in Kraft, das Verbot von Natriumsaccharin in Futtermitteln aufgrund von Umwelt- und Berufsgesundheitsaspekten, und der Industrie eine Phase Zeitlinie für die Annahme von Alternativen, die Möglichkeiten für neue Süßungsmittel, natürliche Geschmacksmodifizierungsmittel und angepasste Palatability-Lösungen für Ferkel, Kälber, Geflügel, Aquakultur und Haustiere eröffnete, im Einklang mit der EU-Hervorhebung der rückverfolgbaren Inhaltsstoffe und der EU.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELLING
2.7 SOURCE TYPE LIFELINE CURVE
2.8 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.9 DBMR MARKET POSITION GRID
2.1 VENDOR SHARE ANALYSIS
2.11 SECONDARY SOURCES
2.12 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
5 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: REGULATORY FRAMEWORK
6 MARKET OVERVIEW
6.1 DRIVERS
6.1.1 HIGH OLFACTORY AND TASTE SENSATION IN ANIMALS
6.1.2 RISING AWARENESS REGARDING BETTER FEED INTAKE OF ANIMALS
6.1.3 HIGH DEMAND OF FLAVORED FEED PRODUCTS
6.1.4 AVAILABILITY OF WIDE RANGE OF TYPES OF FEED FLAVORS
6.1.5 Erhöhte Geflügelzucht
6.2 EINSCHRÄNKUNGEN
6.2.1 Mangelndes Bewusstsein in Schwellenländern hinsichtlich des Futtermittelinhalts
6.2.2 Variationen in der Vorliebe von Futteraromen bei Tieren
6.2.3 Mangelndes Bewusstsein für schmackhaft machende Inhaltsstoffe
6.3 CHANCEN
6.3.1 GESCHÄFTSAUSBAU FÜR ZUKÜNFTIGES WACHSTUM
6.3.2 Wachsende Fortschritte in der Geschmackserhaltungstechnologie
6.3.3 UMSETZUNG STANDARDISIERTER UND KOMMERZIELLER TIERHALTUNGSPRAKTIKEN
6.4 HERAUSFORDERUNGEN
6.4.1 Kontinuierliche Schwankungen der Rohstoffpreise
6.4.2 HOHE PRÄSENZ VON ERSATZSTOFFEN
6.4.3 Nebenwirkungen herkömmlicher Futtermittelaromen
7 Auswirkungen von COVID-19 auf den Markt für Futtermittelaromen und Süßungsmittel
7.1 INITIATIVEN
7.2 SCHLUSSFOLGERUNG
8. EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH QUELLE
8.1 ÜBERSICHT
8.2 NATÜRLICH
8.3 KONVENTIONELL
9 EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH FORM
9.1 ÜBERSICHT
9.2 FLÜSSIGKEIT
9.3 PULVER
10 EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART
10.1 ÜBERSICHT
10.2 Wiederkäuer
10.2.1 KÄLBER
10.2.2 Milchvieh
10.2.3 RINDFLEISCH
10.2.4 SONSTIGES
10.3 SCHWEINE
10.3.1 STARTER
10.3.2 1.3.2 ZÜCHTER
10.3.3 Leistungsbeschreibung
10.4 GEFLÜGEL
10.4.1 Masthähnchen
10.4.2 SCHICHTEN
10.4.3 SONSTIGES
10,5 PET
10.5.1 KATZEN
10.5.2 HUNDE
10.5.3 SONSTIGES
10.6 ÜBERSICHT
11 EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL NACH LÄNDERN
11.1 EUROPA
11.1.1 FRANKREICH
11.1.2 DEUTSCHLAND
11.1.3 SPANIEN
11.1.4 ITALIEN
11.1.5 Vereinigtes Königreich
11.1.6 POLEN
11.1.7 NIEDERLANDE
11.1.8 RUSSLAND
11.1.9 TÜRKEI
11.1.10 BELGIEN
11.1.11 DÄNEMARK
11.1.12 SCHWEIZ
11.1.13 SCHWEDEN
11.1.14 RESTLICHES EUROPA
12 EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: EUROPA
13 SWOT-ANALYSE
14 FIRMENPROFILE
14.1 LUCTA.
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 UNTERNEHMENSAKTIENANALYSE
14.1.3 PRODUKTPORTFOLIO
14.1.4 JÜNGSTE ENTWICKLUNGEN
14.2 PANCOSMA (EINE TOCHTERGESELLSCHAFT VON ADM)
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 UNTERNEHMENSAKTIENANALYSE
14.2.4 PRODUKTPORTFOLIO
14.2.5 JÜNGSTE ENTWICKLUNGEN
14.3 ADISSEO
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 UNTERNEHMENSAKTIENANALYSE
14.3.4 PRODUKTPORTFOLIO
14.3.5 JÜNGSTE ENTWICKLUNGEN
14.4 KAESLER ERNÄHRUNG
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 PRODUKTPORTFOLIO
14.4.3 JÜNGSTE ENTWICKLUNGEN
14.5 DDC BIOTECH CORP.
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 PRODUKTPORTFOLIO
14.5.3 JÜNGSTE ENTWICKLUNGEN
14.6 LAYN CORP.
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 PRODUKTPORTFOLIO
14.6.3 JÜNGSTE ENTWICKLUNGEN
14.7 PALITAL FEED ADDITIVES BV
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 PRODUKTPORTFOLIO
14.7.3 JÜNGSTE ENTWICKLUNG
14.8 ALLTECH
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 PRODUKTPORTFOLIO
14.8.3 JÜNGSTE ENTWICKLUNGEN
14.9 PHODE
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 PRODUKTPORTFOLIO
14.9.3 JÜNGSTE ENTWICKLUNG
14.1 KEMIN INDUSTRIES, INC.
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 PRODUKTPORTFOLIO
14.10.3 NEUESTE ENTWICKLUNGEN
14.11 Futterstimulanzien
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 PRODUKTPORTFOLIO
14.11.3 JÜNGSTE ENTWICKLUNG
14.12 PHYTOBIOTIKA FUTTERZUSATZSTOFFE GMBH
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 PRODUKTPORTFOLIO
14.12.3 JÜNGSTE ENTWICKLUNG
14.13 INROADS INTERNATIONAL
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 PRODUKTPORTFOLIO
14.13.3 NEUE ENTWICKLUNG
14.14 INNOV AD NV/SA
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT DEVELOPMENT
14.15 ORBITEC INTERNATIONAL S.L.
14.15.1 COMPANY SNAPSHOT
14.15.2 1.5.2 PRODUCT PORTFOLIO
14.15.3 RECENT DEVELOPMENT
15 QUESTIONNAIRE
16 RELATED REPORTS
Tabellenverzeichnis
TABELLENLISTE
TABELLE 1 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL: GESETZLICHER RAHMEN 33
TABELLE 2: EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH QUELLENART, 2018–2027 (TAUSEND USD) 51
TABELLE 3: EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 54
TABELLE 4: EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 57
TABELLE 5: EUROPÄISCHER MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART 2018–2027 (TAUSEND USD) 58
TABELLE 6 EUROPÄISCHER MARKT FÜR SCHWEINEFUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART 2018-2027 (TAUSEND USD) 59
TABELLE 7 EUROPÄISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 60
TABELLE 8 EUROPÄISCHER MARKT FÜR AROMEN UND SÜSSUNGSMITTEL FÜR HAUSTIERE IN FUTTERMITTELN, NACH TIERART 2018-2027 (TAUSEND USD) 61
TABELLE 9 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH LÄNDERN, 2018–2027 (TAUSEND USD) 66
TABELLE 10 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH ART, 2018–2027 (TAUSEND USD) 66
TABELLE 11 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 66
TABELLE 12 EUROPÄISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 67
TABELLE 13 EUROPÄISCHER MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 67
TABELLE 14 EUROPÄISCHER MARKT FÜR SCHWEINEFUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018-2027 (TAUSEND USD) 67
TABELLE 15 EUROPÄISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 67
TABELLE 16 EUROPÄISCHER MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 68
TABELLE 17: FRANKREICH: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018–2027 (TAUSEND USD) 69
TABELLE 18: FRANKREICH: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 69
TABELLE 19: FRANKREICH: MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 69
TABELLE 20: FRANKREICH – MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 70
TABELLE 21 FRANKREICH: MARKT FÜR SCHWEINEFUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 70
TABELLE 22 FRANKREICH: MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 70
TABELLE 23 FRANKREICH: MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 70
TABELLE 24 DEUTSCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 71
TABELLE 25 DEUTSCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 71
TABELLE 26 DEUTSCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 71
TABELLE 27 DEUTSCHER MARKT FÜR WIEDERKÄUER IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 72
TABELLE 28 DEUTSCHER MARKT FÜR SCHWEINE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 72
TABELLE 29 DEUTSCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 72
TABELLE 30 DEUTSCHER MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 72
TABELLE 31 SPANISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH ART, 2018–2027 (TAUSEND USD) 73
TABELLE 32 SPANISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 73
TABELLE 33 SPANISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 73
TABELLE 34 SPANISCHER MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 74
TABELLE 35 SPANISCHER MARKT FÜR SCHWEINEFUTTERMITTEL MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 74
TABELLE 36 SPANISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 74
TABELLE 37 SPANISCHER MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 74
TABELLE 38 ITALIENISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 75
TABELLE 39 ITALIENISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 75
TABELLE 40 ITALIENISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 75
TABELLE 41 ITALIEN: MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 76
TABELLE 42 ITALIENISCHER MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 76
TABELLE 43 ITALIENISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 76
TABELLE 44 ITALIENISCHER MARKT FÜR HAUSTIERE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 76
TABELLE 45 BRITISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 77
TABELLE 46 BRITISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 77
TABELLE 47 BRITISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 77
TABELLE 48 BRITISCHER MARKT FÜR WIEDERKÄUER IM FUTTERMITTELAROMA- UND SÜSSUNGSMITTELBESTANDTEIL, NACH TIERART, 2018–2027 (TAUSEND USD) 78
TABELLE 49 BRITISCHER MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 78
TABELLE 50 BRITISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 78
TABELLE 51 BRITISCHER MARKT FÜR HAUSTIERE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 78
TABELLE 52 POLEN: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH ART, 2018–2027 (TAUSEND USD) 79
TABELLE 53 POLEN: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 79
TABELLE 54 POLEN: MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 79
TABELLE 55 POLEN: MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 80
TABELLE 56 POLEN MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 80
TABELLE 57 POLEN: MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 80
TABELLE 58 POLEN: MARKT FÜR HAUSTIERE IN FUTTERMITTELN, AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 80
TABELLE 59 NIEDERLÄNDISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH ART, 2018-2027 (TAUSEND USD) 81
TABELLE 60 NIEDERLÄNDISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 81
TABELLE 61 NIEDERLÄNDISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 81
TABELLE 62 NIEDERLÄNDISCHER MARKT FÜR WIEDERKÄUER IM FUTTERMITTELAROMA- UND SÜSSUNGSMITTELBESTANDTEIL, NACH TIERART, 2018–2027 (TAUSEND USD) 82
TABELLE 63 NIEDERLÄNDISCHER MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 82
TABELLE 64 NIEDERLÄNDISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 82
TABELLE 65 NIEDERLANDE MARKT FÜR HAUSTIERE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 82
TABELLE 66 RUSSISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 83
TABELLE 67 RUSSISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 83
TABELLE 68 RUSSISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 83
TABELLE 69 RUSSLAND: MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 84
TABELLE 70 RUSSLAND: MARKT FÜR SCHWEINEFUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 84
TABELLE 71 RUSSISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 84
TABELLE 72 RUSSLAND: MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 84
TABELLE 73 MARKT FÜR AROMEN UND SÜSSUNGSMITTEL FÜR PUTENFUTTER, NACH NATUR, 2018-2027 (TAUSEND USD) 85
TABELLE 74 MARKT FÜR AROMEN UND SÜSSUNGSMITTEL FÜR PUTENFUTTER, NACH FORM, 2018–2027 (TAUSEND USD) 85
TABELLE 75 MARKT FÜR AROMEN UND SÜSSUNGSMITTEL FÜR PUTENFUTTER, NACH TIERART, 2018–2027 (TAUSEND USD) 85
TABELLE 76: MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL FÜR PUTENWIEDERKÄUER, NACH TIERART, 2018–2027 (TAUSEND USD) 86
TABELLE 77 MARKT FÜR PUTENSCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 86
TABELLE 78 MARKT FÜR PUTENGEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 86
TABELLE 79: PUTEN ALS HAUSTIERE IM MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 86
TABELLE 80: BELGISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018–2027 (TAUSEND USD) 87
TABELLE 81 BELGISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 87
TABELLE 82: BELGISCHER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 87
TABELLE 83 BELGIEN: MARKT FÜR WIEDERKÄUER IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 88
TABELLE 84 BELGISCHER MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 88
TABELLE 85 BELGISCHER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 88
TABELLE 86 BELGIEN – MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 88
TABELLE 87 DÄNEMARK MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 89
TABELLE 88 DÄNEMARK MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018-2027 (TAUSEND USD) 89
TABELLE 89 DÄNEMARK MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018-2027 (TAUSEND USD) 89
TABELLE 90 DÄNEMARK: MARKT FÜR WIEDERKÄUER IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 90
TABELLE 91 DÄNEMARK MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 90
TABELLE 92 DÄNEMARK MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 90
TABELLE 93 DÄNEMARK – MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 90
TABELLE 94 SCHWEIZER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018-2027 (TAUSEND USD) 91
TABELLE 95 SCHWEIZER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018-2027 (TAUSEND USD) 91
TABELLE 96 SCHWEIZER MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 91
TABELLE 97 SCHWEIZER MARKT FÜR WIEDERKÄUER IM FUTTERMITTELAROMA- UND SÜSSUNGSMITTELBESTANDTEIL, NACH TIERART, 2018-2027 (TAUSEND USD) 92
TABELLE 98 SCHWEIZER MARKT FÜR SCHWEINE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 92
TABELLE 99 SCHWEIZER MARKT FÜR GEFLÜGEL IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 92
TABELLE 100 SCHWEIZER MARKT FÜR HAUSTIERE IN FUTTERMITTELN MIT AROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018-2027 (TAUSEND USD) 92
TABELLE 101 SCHWEDEN: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018–2027 (TAUSEND USD) 93
TABELLE 102 SCHWEDEN: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH FORM, 2018–2027 (TAUSEND USD) 93
TABELLE 103 SCHWEDEN MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 93
TABELLE 104 SCHWEDEN: WIEDERKÄUER IM MARKT FÜR FUTTERAROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 94
TABELLE 105 SCHWEDEN – MARKT FÜR SCHWEINEFUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 94
TABELLE 106 SCHWEDEN – MARKT FÜR GEFLÜGEL IM FUTTERMITTEL, AROMEN UND SÜSSUNGSMITTEL, NACH TIERART, 2018–2027 (TAUSEND USD) 94
TABELLE 107 SCHWEDEN – MARKT FÜR HAUSTIERE IN FUTTERAROMEN UND SÜSSUNGSMITTELN, NACH TIERART, 2018–2027 (TAUSEND USD) 94
TABELLE 108 SCHWEDEN: MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL, NACH NATUR, 2018–2027 (TAUSEND USD) 95
Abbildungsverzeichnis
ABBILDUNGSVERZEICHNIS
ABBILDUNG 1 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL: SEGMENTIERUNG 19
ABBILDUNG 2 EUROPÄISCHER MARKT FÜR FUTTERMITTELAROMEN UND SÜSSUNGSMITTEL: DATENTRIANGULATION 21
FIGURE 3 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: DROC ANALYSIS 22
FIGURE 4 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: EUROPE VS REGIONAL MARKET ANALYSIS 23
FIGURE 5 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: COMPANY RESEARCH ANALYSIS 23
FIGURE 6 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: INTERVIEW DEMOGRAPHICS 25
FIGURE 7 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: DBMR MARKET POSITION GRID 26
FIGURE 8 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: VENDOR SHARE ANALYSIS 27
FIGURE 9 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: SEGMENTATION 30
FIGURE 10 HIGH OLFACTORY AND TASTE SENSATION IN ANIMALS AND RISING AWARENESS REGARDING BETTER FEED INTAKE OF ANIMALS ARE DRIVING THE EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 31
FIGURE 11 POWDER SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET IN 2020 & 2027 31
FIGURE 12 DRIVERS, RESTRAINTS, OPPORTUNITIES AND CHALLENGES OF EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET 35
FIGURE 13 TOTAL STACK OF CATTLE IN APRIL, 2019-2020 (1000 PER HEAD) EUROPEAN UNION 46
FIGURE 14 SWINE PRODUCTION IN APRIL, 2019-2020 (1000 PER HEAD) EUROPEAN UNION 47
FIGURE 15 BEEF PRODUCTION IN APRIL, 2019-2020 (1000 PER HEAD) EUROPEAN UNION, MEXICO, CHINA 47
FIGURE 16 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET,BY SOURCE TYPE 50
FIGURE 17 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MAKRET, BY FORM 53
FIGURE 18 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET, BY ANIMAL 56
FIGURE 19 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET: SNAPSHOT (2019) 63
FIGURE 20 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET: BY COUNTRY(2019) 64
FIGURE 21 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET: BY COUNTRY(2020& 2027) 64
FIGURE 22 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET: BY COUNTRY (2019& 2027) 65
FIGURE 23 EUROPE FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET: BY PRODUCT TYPE (2020-2027) 65
FIGURE 24 EUROPE FEED FLAVORS AND SWEETNERS MARKET: COMPANY SHARE 2019 (%) 96

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











