


Globale Marktsegmentierung für 3D-Halbleitergehäuse nach Technologie (3D-Durchkontaktierung, 3D-Package-on-Package, 3D-Fan-Out-basiert, 3D-Drahtbonden), Material (organisches Substrat, Bonddraht, Leadframe, Vergussmasse, Keramikgehäuse, Die-Attach-Material) und Branche (Elektronik, Industrie, Automobil & Transport, Gesundheitswesen, IT & Telekommunikation, Luft- & Raumfahrt) – Branchentrends und Prognose bis 2033
Was ist die 3D Semiconductor Packaging Market Size und Growth Rate
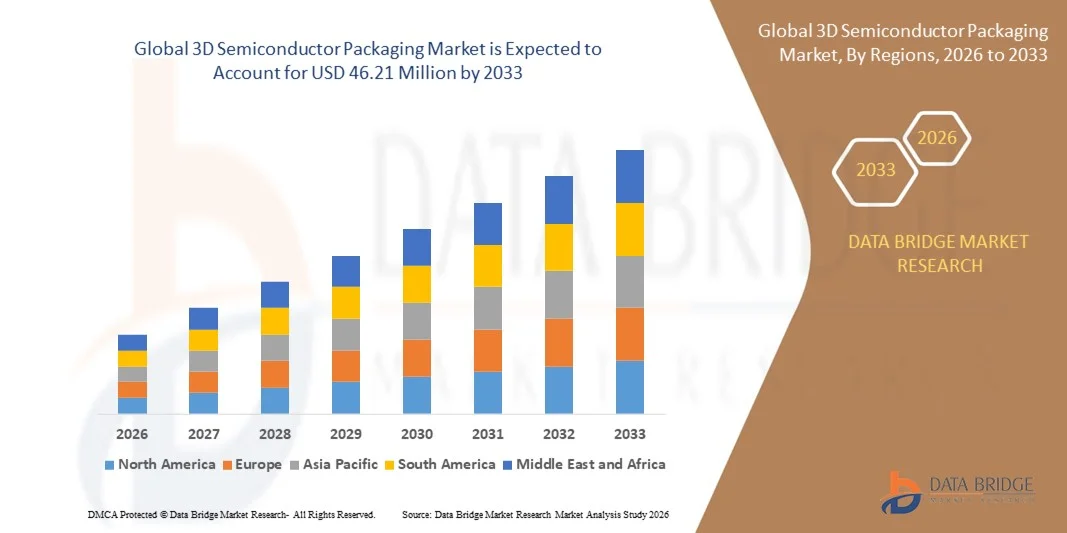
- Wie pro Data Bridge Market Research Analysis wurde die globale 3D Semiconductor Packaging Market-Größe geschätzt bei14,39 Mio. USD in 2025und wird voraussichtlich erreichen46,21 Mio. USD bis 2033, beiCAGR von 15,70%während der Prognosezeit.
- Das Marktwachstum wird in erster Linie von der steigenden Nachfrage nach miniaturisierten elektronischen Geräten, höheren Performance Computing und fortschrittlichen Speicherlösungen angetrieben, die innovative Verpackungstechnologien benötigen, um Effizienz und Funktionalität zu verbessern.
- Darüber hinaus ist die steigende Übernahme von KI-, IoT- und High-Performance-Computing in verschiedenen Branchen der Bedarf an zuverlässigen, hochdichten und leistungsarmen Halbleiterpaketen. Diese Faktoren fördern gemeinsam die Expansion des 3D-Halbleiterverpackungsmarktes und tragen damit maßgeblich zu seinem robusten Wachstum bei.
Marktgröße und Prognose
Globaler Marktwert (2025):14,39 Mio. USD
Voraussichtlicher Marktwert (2033):46,21 Mio. USD
Wettervorhersage CAGR (2026–2033):15.70%
Was sind die großen Takeaways des 3D Semiconductor Packaging Market
- 3D-Halbleiterverpackungen, die ein vertikales Stapeln von Chips und fortschrittlichen Verbindungslösungen ermöglichen, werden aufgrund seiner Leistungsfähigkeit, der Reduzierung des Formfaktors und der Verbesserung der Leistungseffizienz in Computer-, Speicher- und Mobilgeräten zu einer kritischen Technologie in der modernen Elektronik.
- Die zunehmende Übernahme von Hochleistungs-Computing-, KI-, IoT- und fortschrittlichen Speichertechnologien treibt die Nachfrage nach 3D-Halbleiterverpackungen an, da diese Anwendungen höhere Bandbreite, geringere Latenz und kompaktere Integrationslösungen erfordern.
- Asia-Pacific dominierte den Global 3D Semiconductor Packaging Market mit dem größten Umsatzanteil von 32,2% im Jahr 2025, unterstützt durch ein starkes Halbleiter-Industrie-Ökosystem, frühe Einführung fortschrittlicher Verpackungstechnologien und erhebliche Investitionen führender Chiphersteller, die sich auf Hochleistungs-Computing- und KI-Anwendungen konzentrierten.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im Global 3D Semiconductor Packaging Market während des Prognosezeitraums sein, die von einer schnellen Urbanisierung, einer Expansion der Elektronikproduktion, einer zunehmenden Übernahme von Smartphone und Unterhaltungselektronik und einer wachsenden FuE-Investition in fortschrittliche Verpackungslösungen angetrieben wird.
- Das 3D-TSV-Segment dominierte den Markt mit dem größten Umsatzanteil von 45,6% im Jahr 2025, angetrieben durch seine Fähigkeit, hochdichte Verbindungen, überlegene thermische Leistung und verbesserte Signalintegrität für Hochleistungs-Computing-, AI- und Speicheranwendungen bereitzustellen.
Report Scope und Global 3D Semiconductor Packaging Market Segment
|
Attribute |
3D Halbleiterverpackung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im 3D Semiconductor Packaging Market
Verbesserte Leistung durch 3D Integration und AI-Optimiertes Design
- Ein bedeutender und beschleunigender Trend im globalen 3D Semiconductor Packaging Market ist die zunehmende Integration von 3D-Verpackungstechnologien mit AI-optimierten Chip-Designs und leistungsstarken Rechenarchitekturen. Diese Kombination erhöht die Leistung der Geräte, die Leistungsfähigkeit und das thermische Management erheblich.
- So ermöglichen z.B. die 3D-Verpackungslösungen von TSMC CoWoS (Chip-on-Wafer-on-Substrate) und InFO (Integrated Fan-Out) High-Density-Verbindungen und eine verbesserte Signalintegrität, so dass KI-Beschleuniger und GPUs eine überlegene Rechenleistung in kompakten Formfaktoren erzielen können. In ähnlicher Weise ermöglicht Intels Foveros 3D Stacking-Technologie eine vertikale Integration von Logik- und Speicherschichten, was eine verbesserte Verarbeitungseffizienz und eine reduzierte Latenz ermöglicht.
- KI-getriebene Design-Tools ermöglichen intelligentere 3D-Paketlayouts, optimieren die thermische Leistung, Signal Routing und Stromverteilung. Beispielsweise hilft fortschrittliche Modellierungssoftware von Cadence und Synopsys Halbleiterherstellern, Wärmeableitung vorherzusagen und die Interconnect-Effizienz in 3D gestapelten Chips zu verbessern, wodurch eine höhere Leistung für Anwendungen wie Rechenzentren, AI Computing und Edge-Geräte ermöglicht wird.
- Die nahtlose Integration von 3D-Verpackungen mit AI-optimierten Chip-Designs erleichtert die Schaffung kompakter, energieeffizienter und hochbandbreiter Geräte. Durch diesen Ansatz können Halbleiterunternehmen verbesserte Rechenfunktionen bereitstellen und gleichzeitig kleinere Footprints beibehalten, Anwendungen auf mobilen Endgeräten, HPC-Systemen und IoT-Plattformen nutzen.
- Dieser Trend zu intelligenteren, effizienten und kompakten Verpackungslösungen macht die Erwartungen an Chipleistung und Skalierbarkeit grundlegend neu. Daher entwickeln Unternehmen wie Intel, Samsung und ASE fortschrittliche 3D-Halbleiterpakete, die hochdichte Verbindungen mit AI-getriebener Optimierung kombinieren, um den wachsenden Anforderungen moderner Elektronik gerecht zu werden.
- Die Nachfrage nach 3D-Halbleiter-Verpackungslösungen, die KI-optimierte Designs unterstützen, wächst sowohl in der Unterhaltungselektronik als auch im Unternehmens-Computing-Bereich rasant, da die Hersteller zunehmend Leistungsfähigkeit, Energieeffizienz und Miniaturisierung priorisieren.
Globale 3D Semiconductor Packaging Market Dynamics
Fahrer
wachsende Nachfrage nach Hochleistungs- und Miniaturelektronik
- Die steigende Nachfrage nach Hochleistungs-Computing-, KI-Anwendungen und kompakten elektronischen Geräten ist ein wesentlicher Treiber für die verstärkte Einführung von 3D-Halbleiterverpackungslösungen.
- So erweiterte TSMC im Jahr 2025 seine CoWoS- und InFO 3D-Verpackungsproduktion um steigende Anforderungen an fortgeschrittene KI-Beschleuniger und hochbandbreite Speichermodule. Solche strategischen Initiativen von führenden Unternehmen werden erwartet, dass das Marktwachstum im gesamten Prognosezeitraum vorangetrieben wird.
- Da die Elektronikhersteller die Chipleistung verbessern und gleichzeitig den Footprint und den Stromverbrauch reduzieren wollen, bietet die 3D-Halbleiterverpackung fortschrittliche Eigenschaften wie hochdichte Verbindungsleitungen, verbessertes thermisches Management und reduzierte Signalverzögerung, was eine überzeugende Alternative zu herkömmlichen 2D-Verpackungen bietet.
- Darüber hinaus macht die zunehmende Einführung von IoT-, Consumer-Elektronik- und Rechenzentrumslösungen 3D-Verpackungen zu einer wesentlichen Technologie für moderne Halbleiterbauweise und ermöglicht eine nahtlose Integration von Speicher-, Logik- und Leistungsschichten in einem einzigen kompakten Paket.
- Die Notwendigkeit schnellerer, energieeffizientererer Geräte, verbunden mit dem Trend zu miniaturisierten Unterhaltungselektronik und HPC-Systemen, ist die Annahme von 3D-Verpackungen in mehreren Sektoren. Zunehmende Investitionen in FuE und die Verfügbarkeit modularer, skalierbarer 3D-Verpackungsoptionen tragen zum Marktwachstum bei.
Zurückhaltung/Challenge
Technische Komplexität und hohe Fertigungskosten
- Die technische Komplexität und relativ hohe Herstellungskosten von 3D-Halbleiterverpackungen stellen wichtige Herausforderungen für eine breitere Marktakzeptanz dar. Fortgeschrittene Stapel-, Durch-Silizium-Flüge (TSVs) und präzise Ausrichtungsanforderungen erhöhen Produktionsschwierigkeiten und Kosten im Vergleich zu herkömmlichen Verpackungsmethoden.
- So können kleinere Halbleiterhersteller es schwierig finden, Foveros oder CoWoS 3D-Verpackungen aufgrund der Notwendigkeit spezialisierter Ausrüstung und Know-how zu implementieren.
- Die Bewältigung dieser Herausforderungen durch Prozessstandardisierung, Automatisierung und verbessertes Ertragsmanagement ist entscheidend für die Kostensenkung und die Steigerung der Adoption. Unternehmen wie Intel, Samsung und ASE investieren in optimierte Fertigungstechniken und AI-getriebene Design-Tools, um diese Barrieren zu mindern.
- Darüber hinaus, während High-End 3D-Pakete erhebliche Leistungsvorteile bieten, können ihre Premium-Kosten eine Barriere für preisempfindliche Märkte oder Low-Margin Consumer-Elektronik-Anwendungen sein. Grundverpackungslösungen bleiben wirtschaftlicher, sie können aber nicht den Leistungsanforderungen von KI- und HPC-Geräten der nächsten Generation entsprechen.
- Die Überwindung dieser Herausforderungen durch kostengünstige Fertigungsinnovationen, Design-for-Manufacturability-Strategien und eine umfassendere Branchenkooperation werden für ein nachhaltiges Wachstum des 3D-Halbleiterverpackungsmarktes von entscheidender Bedeutung sein.
Wie wird der 3D Semiconductor Packaging Market segmentiert
Der 3D-Halbleiterverpackungsmarkt wird auf Basis von Technologie, Material und Industrie vertikal segmentiert.
- Von der Technik
Auf Basis der Technologie wird der globale 3D Semiconductor Packaging Market in 3D Through-Silicon Via (TSV), 3D Package-on-Package (PoP), 3D Fan-Out Based und 3D Wire Bonded segmentiert. Das 3D-TSV-Segment dominierte den Markt mit dem größten Umsatzanteil von 45,6% im Jahr 2025, angetrieben durch seine Fähigkeit, hochdichte Verbindungen, überlegene thermische Leistung und verbesserte Signalintegrität für Hochleistungs-Computing-, AI- und Speicheranwendungen bereitzustellen. Die TSV-Technologie ist für eine fortschrittliche Logik-Memory-Integration weit verbreitet und bietet Skalierbarkeit für Halbleiterdesigns der nächsten Generation.
Das Segment 3D Fan-Out Based wird von 2026 bis 2033 die schnellste CAGR von 22,1 % erleben, die durch die wachsende Nachfrage nach kompakter, leistungsfähiger Mobil- und Unterhaltungselektronik getrieben wird. Seine Vorteile umfassen reduzierte Paketgröße, höhere I/O-Dichte und verbesserte Leistungseffizienz, so dass es eine ideale Lösung für Smartphones, IoT-Geräte und tragbare Elektronik, wo Raumoptimierung und thermisches Management kritisch sind.
- Von Material
Auf Basis von Material wird der Global 3D Semiconductor Packaging Market in organisches Substrat, Bonddraht, Bleirahmen, Verkapselungsharz, Keramikverpackung und Formfixiermaterial segmentiert. Das organische Substratsegment dominierte den Markt mit einem Umsatzanteil von 41,8% im Jahr 2025 aufgrund seiner Wirtschaftlichkeit, mechanischen Zuverlässigkeit und Kompatibilität mit fortschrittlichen 3D-Verpackungsverfahren. Organische Substrate werden in der mobilen, Computer- und Unterhaltungselektronik weit verbreitet, um hochdichte Verbindungen und thermische Stabilität zu unterstützen.
Das Verkapselungsharz-Segment soll die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 registrieren, angetrieben durch die zunehmende Notwendigkeit eines zuverlässigen Schutzes von gestapelten Werkzeugen, einer verbesserten Wärmeleitfähigkeit und einer verbesserten elektrischen Isolation. Harze ermöglichen zudem robuste Verpackungen für raue Betriebsbedingungen und sind kritisch in Anwendungen, die mechanische Integrität erfordern, wie z.B. Automobilelektronik und Industriegeräte.
- Von Industrie Vertical
Der Global 3D Semiconductor Packaging Market wird auf der Basis der Industrie-Höhe in Elektronik, Industrie, Automotive & Transport, Healthcare, IT & Telekommunikation und Luftfahrt & Verteidigung segmentiert. Das Elektroniksegment dominierte den Markt mit dem größten Umsatzanteil von 46,3 % im Jahr 2025, der von der Nachfrage nach leistungsstarken Rechenchips, mobilen Geräten, Speichermodulen und Unterhaltungselektroniken, die kompakte, effiziente und thermisch optimierte Verpackungslösungen benötigen, angetrieben wird. Die Erhöhung der Smartphonedurchdringung, der KI-Adoption und des IoT-Gerätewachstums sind wichtige Treiber für dieses Segment.
Das Segment Automotive & Transport wird von 2026 bis 2033 am schnellsten CAGR von 21,5 % erleben, was durch den wachsenden Bedarf an fortschrittlichen Fahrerassistenzsystemen (ADAS), Elektrofahrzeugen und In-Auto-Infotainment-Systemen bedingt ist. Diese Anwendungen erfordern robuste, hochdichte Halbleiterpakete, die unter rauen thermischen und mechanischen Bedingungen zuverlässig arbeiten können.
Welche Region hält den größten Teil des 3D Semiconductor Packaging Market
- Asia-Pacific dominierte den Global 3D Semiconductor Packaging Market mit dem größten Umsatzanteil von 32,2% im Jahr 2025, angetrieben durch die starke Präsenz führender Halbleiterhersteller, die frühzeitige Einführung fortschrittlicher Verpackungstechnologien und die hohe Nachfrage nach leistungsstarken Rechen- und KI-fähigen Geräten.
- Unternehmen in der Region, darunter Intel, AMD und GlobalFoundries, investieren stark in 3D-Verpackungslösungen wie Durch-Silicon Via (TSV), Package-on-Package (PoP) und Fan-Out Wafer-Level Packaging, um den wachsenden Anforderungen von Rechenzentren, Verbraucherelektronik und mobilen Geräten gerecht zu werden.
- Diese weit verbreitete Adoption wird durch erhebliche FuE-Investitionen, robuste Halbleiter-Infrastruktur und eine technologieverwüstete Bevölkerung unterstützt, die Nordamerika als zentrale Anlaufstelle für Innovation in 3D-Halbleiterverpackungen etabliert. Der Fokus auf Miniaturisierung, verbessertes thermisches Management und eine höhere Bandbreitenleistung treibt das Marktwachstum sowohl in Unternehmens- als auch in Verbraucheranwendungen weiter voran.
US 3D Semiconductor Packaging Market Insight
Der US 3D-Halbleiterverpackungsmarkt erfasste 2025 den größten Umsatzanteil von 38 % in Nordamerika, der von führenden Halbleiterherstellern, der frühen Einführung fortschrittlicher Verpackungstechnologien und der hohen Nachfrage nach Hochleistungs-Computing-, KI- und Speicheranwendungen angetrieben wurde. Unternehmen wie Intel, AMD und GlobalFoundries investieren stark in Durch-Silicon Via (TSV), Fan-Out Wafer-Level Packaging und Package-on-Package (PoP) Lösungen, um Anforderungen in Rechenzentren, mobilen Geräten und Unterhaltungselektronik zu erfüllen. Die zunehmende Betonung auf Miniaturisierung, höhere Bandbreite und verbessertes thermisches Management ist das Marktwachstum. Darüber hinaus unterstützen das robuste R&D-Ökosystem der USA und die starke Halbleiterinfrastruktur eine rasche Einführung innovativer 3D-Verpackungslösungen in Unternehmen und Verbraucheranwendungen.
Europa 3D Semiconductor Packaging Market Insight
Der europäische 3D-Halbleiter-Verpackungsmarkt wird in der Prognosezeit mit einem erheblichen CAGR expandiert, der durch strenge Qualitätsstandards, steigende Nachfrage nach energieeffizienten und kompakten elektronischen Geräten und die zunehmende Übernahme von IoT- und KI-fähigen Anwendungen angetrieben wird. Deutschland, Frankreich und die Niederlande sind durch starke Elektronik- und Halbleiterfertigungskapazitäten wichtige Beiträge. Europäische Hersteller integrieren 3D-Verpackungslösungen, um die Geräteleistung zu optimieren und den Stromverbrauch zu reduzieren. Der Fokus der Region auf nachhaltige und zuverlässige Halbleiterlösungen fördert das Wachstum in den Bereichen Industrie, Automotive und Consumer Electronics.
US 3D Semiconductor Packaging Market Insight
Der US 3D-Halbleiterverpackungsmarkt wird mit einem bemerkenswerten CAGR wachsen, unterstützt durch die steigende Nachfrage nach Hochleistungs-Computing-, Rechenzentren und KI-Anwendungen. Die zunehmenden Investitionen in die Elektronikforschung und -design sowie die Einführung fortschrittlicher Verpackungstechnologien wie TSV und PoP fördern die Markterweiterung. Darüber hinaus fördern das starke Technologie-Ökosystem der USA, die Betonung auf Halbleiterinnovation und die staatliche Unterstützung für die Elektronikfertigung den Einsatz von 3D-Verpackungslösungen in kommerziellen und industriellen Anwendungen.
Deutschland 3D Semiconductor Packaging Market Insight
Der deutsche 3D-Halbleiterverpackungsmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der durch steigende Nachfrage nach Automobilelektronik, Industrieautomation und IoT-Geräten getrieben wird. Deutschlands etablierte Halbleiter-Infrastruktur und Fokus auf Präzisionstechnik fördern die Einführung von hochzuverlässigen 3D-Verpackungstechnologien. Zu den Haupttreibern zählen strenge Qualitätsstandards, die Vorliebe für energieeffiziente und kompakte elektronische Systeme sowie die Integration von 3D-Verpackungen in fortschrittliche Automobil- und Industrieanwendungen. Die Region unterstreicht weiterhin die Innovation in der thermischen Management-, Miniaturisierung- und hochdichten Verbindungslösungen.
Asien-Pazifik 3D Semiconductor Packaging Market Insight
Der asiatisch-pazifische 3D-Halbleiterverpackungsmarkt ist bereit, mit dem schnellsten CAGR von 23 % während 2026–2033 zu wachsen, angetrieben durch schnelle Urbanisierung, steigende Einwegeinkommen und starke Elektronik- und Halbleiterfertigung in Ländern wie China, Japan, Südkorea und Taiwan. Die Region ist ein wichtiger Hub für die Produktion von Speicher-, Mobil- und Unterhaltungselektronik und 3D-Verpackungslösungen werden zunehmend für leistungsstarke und kompakte Geräte eingesetzt. Regierungsinitiativen zur Unterstützung der Halbleiter-FuE und der lokalen Fertigung, verbunden mit der Präsenz von großen Akteuren wie TSMC, Samsung und ASE, beschleunigen das Marktwachstum.
Japan 3D Semiconductor Packaging Market Insight
Der japanische 3D-Halbleiterverpackungsmarkt gewinnt an Dynamik, da sich das Land auf fortschrittliche Elektronik-, Robotik- und KI-Technologien konzentriert. Schnelle Übernahme von leistungsstarken Rechen- und IoT-Geräten treibt die Nachfrage nach miniaturisierten und thermisch effizienten 3D-Verpackungslösungen. Die japanischen Hersteller priorisieren Qualität, Zuverlässigkeit und Energieeffizienz, die Integration von TSV-, Fan-Out- und PoP-Technologien in den Bereichen Unterhaltungselektronik, Automotive und Industrie. Der Markt wird durch starke FuE-Infrastruktur und staatliche Initiativen unterstützt, die die Halbleiterinnovation fördern.
China 3D Halbleiterverpackung Markt Insight
Der China 3D-Halbleiterverpackungsmarkt hat 2025 den größten Marktanteil im asiatisch-pazifischen Raum erwirtschaftet, der durch eine rasche Urbanisierung, wachsende Elektronikfertigung und steigende Binnennachfrage nach Smartphones, AI-Chips und Speichergeräten angetrieben wird. Chinas Fokus auf die Entwicklung eines selbstständigen Halbleiter-Ökosystems, zusammen mit staatlichen Anreizen für fortschrittliche Verpackungen und wachsende lokale Produktionskapazitäten, ist die Annahme von TSV-, Fan-Out- und PoP-Lösungen. Erschwingliche Produktion, gepaart mit großem Verbrauch und industrieller Elektronik, macht China zu einem Schlüsselmarkt für 3D-Halbleiterverpackungen in der APAC-Region.
Welche sind die Top-Unternehmen im 3D Semiconductor Packaging Market
Die 3D Semiconductor Packaging Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Intel Corporation(US)
- TSMC – Taiwan Semiconductor Manufacturing Company(Taiwan)
- Samsung Electronics(Südkorea)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Amkor Technology, Inc. (USA)
- JEDEC Solid State Technology Association Mitglieder (USA)
- GlobalFoundries (USA)
- STMicroelectronics (Schweiz)
- NXP Halbleiter (Niederlande)
- Hynix Semiconductor (Südkorea)
- Cadence Design Systems (US)
- Mikrontechnologie (US)
- Auf Halbleiter (US)
- Siliconware Precision Industries Co., Ltd. (SPIL) (Taiwan)
- JEOL Ltd. (Japan)
- Powertech Technology Inc. (PTI)
- Taiyo Yuden Co., Ltd. (Japan)
- ChipMOS Technologies Inc. (Taiwan)
- Unimicron Technology Corporation (Taiwan)
- Advanced Micro Devices, Inc. (AMD) (US.)
Was sind die neuesten Entwicklungen im 3D Semiconductor Packaging Market
- Im April 2024 kündigte die Intel Corporation, ein weltweit führender Anbieter in der Halbleiterfertigung, die Einführung ihres fortschrittlichen 3D-Verpackungspilotprogramms in Arizona, USA, an, um die Leistungsfähigkeit von High-Performance Computing (HPC) und AI-Chips zu steigern. Diese Initiative unterstreicht das Engagement von Intel für die Entwicklung moderner 3D Durch-Silicon Via (TSV) und Package-on-Package (PoP) Technologien, die die wachsende Nachfrage nach miniaturisierten, hochbandbreiten Halbleiterlösungen erfüllen. Durch den Einsatz seines globalen Know-hows und innovativer Verpackungsmethoden verstärkt Intel seine Führung auf dem sich schnell erweiternden globalen 3D-Halbleiterverpackungsmarkt.
- Im März 2024 enthüllte TSMC (Taiwan Semiconductor Manufacturing Company) seine nächste Generation 3D Fan-Out-Wafer-Level-Verpackungsplattform, die auf AI-Prozessoren und mobile Geräte abzielte. Diese fortschrittliche Verpackungslösung liefert höhere Verbindungsdichte, verbesserte thermische Leistung und reduzierten Stromverbrauch. Die Innovation von TSMC unterstreicht den Fokus des Unternehmens, kleinere, schnellere und energieeffizientere Halbleiter für die globale Elektronik- und Automobilindustrie zu ermöglichen.
- Im März 2024 hat Samsung Electronics seine fortschrittlichen 3D-Verpackungslösungen für Speicherchips der nächsten Generation in seiner neuen Pyeongtaek-Anlage eingesetzt, um die Produktion für KI-, Datencenter- und mobile Anwendungen zu steigern. Die Initiative demonstriert Samsungs Engagement, hochdichte 3D-Verpackungstechnologien wie TSV und Fan-Out zu nutzen, um der wachsenden globalen Nachfrage nach kompakten, leistungsstarken Geräten gerecht zu werden.
- Im Februar 2024 kündigte die ASE Technology Holding Co., Ltd., ein führender Anbieter von Halbleitermontage- und Testlösungen, eine strategische Zusammenarbeit mit einem europäischen Automobilhersteller an, um 3D Package-on-Package (PoP)-Lösungen für fortschrittliche Fahrerassistenzsysteme (ADAS) zu integrieren. Diese Partnerschaft unterstreicht den Fokus von ASE auf die Steigerung der Leistungsfähigkeit, Zuverlässigkeit und Wärmeeffizienz für die Automobilelektronik und die steigende Nachfrage nach intelligenten und vernetzten Fahrzeugen.
- Im Januar 2024 enthüllte Amkor Technology, Inc. auf der SEMICON West 2024 eine 3D-drahtgebundene Verpackungslösung der nächsten Generation, die High-Speed-, High-Density-Halbleiteranwendungen in der Unterhaltungselektronik und Industriegeräten unterstützt. Die innovative Verpackungsplattform demonstriert Amkors Engagement, kompakte, kostengünstige und leistungsoptimierte 3D-Halbleiterlösungen zu liefern und seine Position als weltweit führender Anbieter von fortschrittlichen Verpackungstechnologien zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











