


Globale Marktsegmentierung für 5G-Substratmaterialien nach Substrattyp (organische Laminate, Keramik, Glas und Sonstige) und Anwendung (Basisstationsantennen und Smartphone-Antennen) – Branchentrends und Prognose bis 2033
Was ist die globale 5G-Substrat-Materialien-Marktgröße und -wachstumsrate
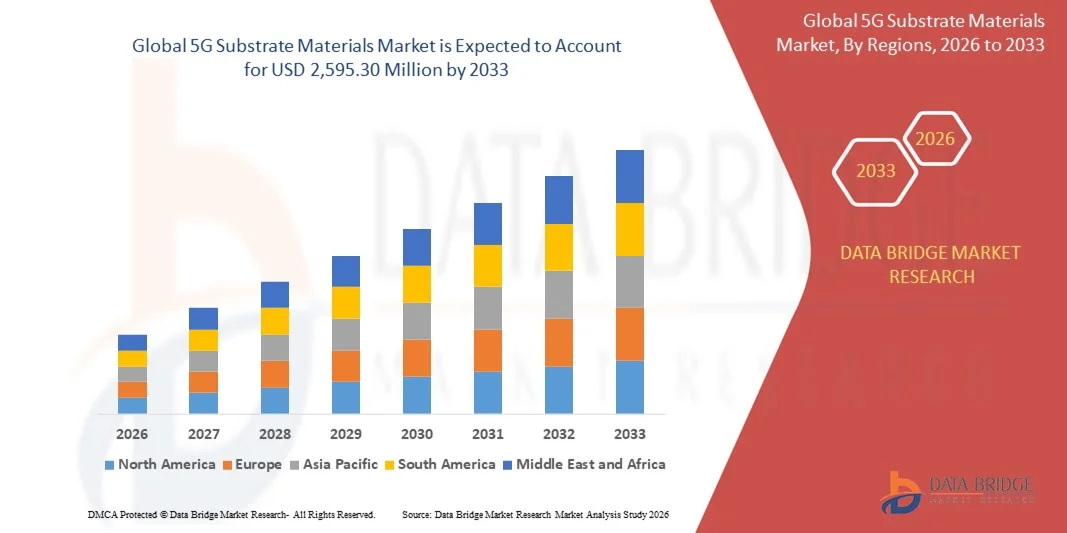
- Nach der Data Bridge Market Research Analyse wurde die globale 5G-Substrat-Materialienmarktgröße bewertet.408,52 Mio. USD im Jahr 2025und wird voraussichtlich erreichen2,595,30 Mio. USD bis 2033, beiCAGR von 26.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den schnellen Einsatz von 5G-Netzen, die zunehmende Nachfrage nach der Hochgeschwindigkeits-Datenübertragung und die zunehmende Übernahme fortschrittlicher Kommunikationsgeräte gefördert.
- Die steigenden Investitionen in die mobile Infrastruktur der nächsten Generation und die Erweiterung von Rechenzentren sind weitere treibende Nachfrage nach leistungsstarken Substratmaterialien
Was sind die großen Takeaways des 5G Substrate Materials Market
- Der zunehmende Fokus auf verlustarmen, hochzuverlässigen Substraten für 5G-Anwendungen fördert Innovation und Produktentwicklung im Markt
- Der Trend zu kompakter, leistungsstarker Elektronik und wachsender Übernahme von mmWave und massiven MIMO-Technologien prägen Marktdynamik
- Nordamerika dominierte den 5G-Substrat-Materialmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch schnellen 5G-Netzwerkeinsatz, zunehmende Übernahme von Hochfrequenz-Geräten und starke technologische Infrastruktur
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalen5G SubstratmaterialienMarkt, angetrieben durch zunehmende Urbanisierung, steigende Nachfrage nach High-Speed-Konnektivität und schnelle Einführung von 5G-Technologie in Ländern wie China, Japan und Südkorea
- Das Segment Organic Laminates hielt den größten Marktanteil im Jahr 2025, angetrieben durch ihre hervorragende Signalintegrität, geringen dielektrischen Verlust und einfache Massenproduktion. Organische Laminate werden in Basisstationsmodulen und Smartphone-PCBs weit verbreitet und bieten kostengünstige Lösungen mit konsistenter Hochfrequenzleistung
Report Scope und 5G Substrate Marktsegmentierung
|
Attribute |
5G Substrate Materialien Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
5G Substrate Materialmarkttrends
Vorteile in Hochleistungs-Substratmaterialien für 5G
- Die steigende Nachfrage nach leistungsstarken Substratmaterialien transformiert das 5G-Ökosystem, indem es schnellere Signalübertragung, höhere Bandbreite und verbesserte Geräteeffizienz ermöglicht. Fortgeschrittene Materialien wie hochfrequente Laminate und verlustarme Substrate sind entscheidend für die Unterstützung der Netzwerkinfrastruktur der nächsten Generation, die Verbesserung der Konnektivität und die Verringerung der Signaldämpfung. Dieser Trend wird durch die Notwendigkeit miniaturisierter Geräte und Leichtbaukomponenten in der Unterhaltungselektronik und der Telekommunikationshardware weiter vorangetrieben
- Der zunehmende Einsatz von 5G-Basisstationen und kleinen Zellnetzwerken beschleunigt die Einführung fortschrittlicher Substratmaterialien in der Telekommunikations- und Elektronikindustrie. Diese Materialien sind besonders wichtig in städtischen Gebieten und hochdichte Bereitstellungen, um eine gleichbleibende Netzwerkleistung und Zuverlässigkeit zu gewährleisten. Kontinuierliche Innovation im Substratdesign hilft dabei, die steigenden Datenverkehrsanforderungen und vielfältigen Anwendungsanforderungen zu erfüllen
- Die Erreichbarkeit und Skalierbarkeit neuartiger Substratmaterialien, einschließlich Rogers, PTFE und Verbundlaminaten, fördern die weit verbreitete Annahme in der Unterhaltungselektronik, in der Telekommunikation und in der Automobilindustrie. Hersteller profitieren von gleichbleibender Materialqualität und verbesserter Signalintegrität und unterstützen Großproduktion. Darüber hinaus verlängern eine verbesserte thermische Stabilität und mechanische Festigkeit dieser Materialien die Geräte Langlebigkeit und reduzieren Wartungskosten
- So berichteten im Jahr 2023 mehrere Telecom-Gerätehersteller in Nordamerika und Europa über einen verstärkten Einsatz hochfrequenter Laminate für 5G-Antennen und Module, was zu einer verbesserten Geräteleistung und Netzeffizienz führte. Verbesserte Materialeigenschaften ermöglichten auch eine bessere Integration komplexer Schaltungsdesigns für Hochgeschwindigkeitsanwendungen
- Während fortgeschrittene Substratmaterialien den 5G-Einsatz vorantreiben, hängt das Marktwachstum von anhaltender FuE, Kostenoptimierung und Integration mit aufstrebenden Technologien ab. Materiallieferanten müssen sich auf Innovation, standardisierte Qualität und strategische Partnerschaften konzentrieren, um diesen Trend voll zu nutzen. Die langfristige Annahme wird sich auch darauf verlassen, die ökologische Nachhaltigkeit und Recyclierbarkeit von Substratmaterialien anzusprechen
5G Substrate Materialmarktdynamik
Fahrer
Schnelle Erweiterung der 5G-Infrastruktur und steigender Nachfrage nach Highspeed-Konnektivität
- Das globale Rollout von 5G-Netzwerken treibt die Einführung fortschrittlicher Substratmaterialien voran, da Telekombetreiber Hochleistungskomponenten benötigen, um schnellere Datenübertragung, geringe Latenz und massive Vernetzung zu unterstützen. Dies hat die Investitionen in die Substratforschung und -produktion beschleunigt. Die wachsende Nachfrage der Verbraucher nach nahtloser Vernetzung und Cloud-basierten Dienstleistungen verstärkt den Bedarf an zuverlässigen Substratlösungen
- Hersteller integrieren zunehmend fortschrittliche Substrate in Smartphones, Basisstationen und IoT-Geräten, um die wachsende Nachfrage nach Verbrauchern und Unternehmen nach nahtloser Vernetzung zu erfüllen. Dies fördert Innovationen in verlustarmen Laminaten, Hochfrequenz-PCBs und Hybrid-Materiallösungen. Darüber hinaus ist die Kompatibilität mit drahtlosen Standards der nächsten Generation wie mmWave und Sub-6GHz-Bands Push-Materialverbesserungen
- Regierungsinitiativen und private Investitionen zur Erweiterung der 5G-Berichterstattung in aufstrebenden und entwickelten Märkten erhöhen die Nachfrage nach Substraten weiter. Programme, die intelligente Städte, autonome Fahrzeuge und industrielle Automatisierung unterstützen, setzen zunehmend auf fortschrittliche Materialien. Strategische Partnerschaften zwischen Netzbetreibern und Materiallieferanten beschleunigen auch Produktentwicklungszyklen
- So starteten 2022 mehrere asiatische Länder, darunter China und Südkorea, 5G-Erweiterungsprojekte mit fortschrittlichen Substratlösungen, um die Netzsicherheit und -abdeckung zu verbessern. Die Einführung von Hochleistungssubstraten in Telekommunikations-Hubs hat zu einem reduzierten Signalverlust und einer besseren Energieeffizienz in Großanlagen geführt
- Während die 5G-Adoption die Nachfrage treibt, besteht Bedarf an Materialien mit besserer thermischer Stabilität, Miniaturisierungskompatibilität und Kosteneffizienz, um ein nachhaltiges Wachstum zu gewährleisten. Kontinuierliche Innovation in der Materialchemie und Laminierprozessen ist entscheidend, um den wachsenden Marktanforderungen gerecht zu werden
Zurückhaltung/Challenge
Hohe Kosten für fortgeschrittene Substratmaterialien und Fertigungskomplexität
- Der hohe Preis für Spezialsubstratmaterialien, wie PTFE-Verbunde und keramikgefüllte Laminate, begrenzt die Zugänglichkeit für kleinere Gerätehersteller und aufstrebende Markttelekommunikationsbetreiber. Die Kosten sind nach wie vor eine wesentliche Barriere für die breite Akzeptanz. Zudem verschärft die begrenzte Verfügbarkeit hochwertiger Rohstoffe den Preisdruck für Endhersteller weiter.
- Komplexe Fertigungsprozesse und strenge Qualitätskontrollanforderungen erhöhen die Produktionsherausforderungen und können zu Verzögerungen bei Skaliervorgängen führen. Die Präzision in der Materialformulierung und Laminiertechnik ist entscheidend für die Gewährleistung der Leistungskonsistenz. Fertigungsfehler oder kleinere Variationen der Substrateigenschaften können die hochfrequente Signalübertragung signifikant beeinflussen, die Abstoßraten erhöhen
- Lieferkettenzwänge, einschließlich Rohstoffknappheit und Abhängigkeit von spezialisierten Geräten, beeinflussen zeitnahe Lieferung und großräumige Bereitstellung. Dies ist besonders in Regionen mit knapper 5G-Infrastruktur oder in begrenzten lokalen Fertigungsmöglichkeiten belastbar. Globale Störungen, einschließlich geopolitischer Spannungen oder Naturkatastrophen, können die Lieferkette und die langsame Markterweiterung weiter einschränken
- Zum Beispiel berichteten im Jahr 2023 mehrere europäische und nordamerikanische Telekommunikationsanbieter über Verzögerungen bei der Beschaffung von hochfrequenten Laminaten aufgrund globaler Störungen der Lieferkette. Diese Verzögerungen betrafen nicht nur die Produktionspläne, sondern verzögerten auch den Start von 5G-fähigen Geräten und Netzgeräten
- Während die Materialinnovationen weitergehen, ist die Bewältigung von Kostendrücken, Prozesskomplexität und Supply Chain Resilience unerlässlich. Stakeholder müssen in effiziente Produktion, Materialstandardisierung und strategische Beschaffung investieren, um langfristige Marktpotenziale zu entlasten. Die Zusammenarbeit zwischen Substratherstellern, Telekommunikationsanbietern und Geräteherstellern wird entscheidend sein, um das Wachstum zu erhalten und globale 5G-Einsatzziele zu erreichen.
Wie wird der 5G-Substrat-Materialmarkt segmentiert
Der Markt wird auf Basis von Substrattyp und Anwendung segmentiert.
- Nach Substrattyp
Auf Basis des Substrattyps wird der 5G-Substrat-Materialmarkt in Organische Laminate, Keramik, Glas und andere segmentiert. Das Segment Organic Laminates hielt den größten Marktanteil im Jahr 2025, angetrieben durch ihre hervorragende Signalintegrität, geringen dielektrischen Verlust und einfache Massenproduktion. Organische Laminate werden in Basisstationsmodulen und Smartphone-PCBs weit verbreitet und bieten kostengünstige Lösungen mit gleichbleibender Hochfrequenzleistung.
Das Segment Keramik wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch ihre überlegene thermische Stabilität, mechanische Festigkeit und niedrige Signaldämpfung bei hohen Frequenzen angetrieben wird. Keramische Substrate werden zunehmend für leistungsstarke 5G-Antennen und kritische Telekommunikationsgeräte bevorzugt, die kompakte Bauformen und einen zuverlässigen Betrieb in dichten Netzwerkeinsätzen ermöglichen.
- Anwendung
Auf Basis der Anwendung wird der Markt in Basisstation Antennas und Smartphone Antennas segmentiert. Das Segment Base Station Antennas hielt den größten Marktanteil im Jahr 2025, angetrieben durch den schnellen Einsatz von 5G-Infrastruktur weltweit und den Bedarf an langlebigen, hochfrequenten Materialien in Telekommunikationstürmen. Basisstation Anwendungen erfordern Substrate, die massive MIMO und kleine Zellnetzwerke unterstützen und eine stabile und effiziente Netzwerkabdeckung gewährleisten.
Das Segment Smartphone Antennas wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Erhöhung der Smartphonedurchdringung und der Verbrauchernachfrage für eine schnellere, hochbandbreite Mobilfunkverbindung angetrieben wird. Substrate für Smartphone-Antennen müssen Miniaturisierung, Hochfrequenzleistung und geringe Verlustleistung ausgleichen, was die Annahme fortschrittlicher Laminate und keramischer Materialien beschleunigt.
5G Substrate Materialien Markt Regionale Analyse
- Nordamerika dominierte den 5G-Substrat-Materialmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch schnellen 5G-Netzwerkeinsatz, zunehmende Übernahme von Hochfrequenz-Geräten und starke technologische Infrastruktur
- Das fortgeschrittene Telekom-Ökosystem der Region, kombiniert mit hoher Nachfrage nach Low-Latency-Kommunikation und High-Speed-Konnektivität, fördert Investitionen in fortschrittliche Substratmaterialien
- Die hohe Übernahme von Smartphones, IoT-Geräten und Basisstationen unterstützt weiter das Wachstum des 5G-Substrat-Materialmarktes und schafft Nordamerika als führendes Zentrum für Innovation und Produktion
US 5G Substrate Materialien Markt Insight
Der US 5G-Substrat-Materialmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch den beschleunigten Rollout der 5G-Infrastruktur und die steigende Nachfrage nach leistungsstarken elektronischen Komponenten getrieben wurde. Telecom-Betreiber und Smartphone-Hersteller investieren zunehmend in fortgeschrittene Substrate, um verbesserte Bandbreite, niedrige Latenz und hochfrequente Anwendungen zu unterstützen. Darüber hinaus tragen zunehmende Initiativen der Regierung und des Privatsektors, die auf intelligente Städte und industrielle Automatisierung abzielen, maßgeblich zur Markterweiterung bei.
Europa 5G Substrate Materialmarkt Einblick
Der europäische 5G-Substrat-Materialmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Erhöhung der staatlichen Unterstützung für die 5G-Adoption und die Notwendigkeit einer fortgeschrittenen Telekommunikationsinfrastruktur getrieben wird. Die Region konzentriert sich auch auf energieeffiziente, verlustarme Substrate, um Nachhaltigkeits- und Leistungsanforderungen zu erfüllen. Schlüsselländer wie Deutschland, Frankreich und die USA investieren in 5G-Netze und fördern die Innovation in Substrattechnologien und fördern ein beträchtliches Marktwachstum in den Bereichen Consumer-Elektronik und Telekommunikation.
U.K. 5G Substrat-Materialmarkt Insight
Der U.K. 5G-Substrat-Materialmarkt wird voraussichtlich von 2026 bis 2033 ein robustes Wachstum verzeichnen, das durch die steigende Übernahme von 5G-fähigen Geräten und Netzwerkerweiterungsprojekten vorangetrieben wird. Erhöhter Fokus auf digitale Transformation, IoT-Anwendungen und intelligente Stadtinitiativen stimuliert die Nachfrage nach leistungsstarken Substratmaterialien. Darüber hinaus sollen starke Forschungs- und Entwicklungsfähigkeiten und Kooperationen zwischen Herstellern und Telekommunikationsanbietern die Marktdurchdringung und den technologischen Fortschritt beschleunigen.
Deutschland 5G Substrat-Materialmarkt Insight
Der deutsche 5G-Substrat-Materialmarkt wird voraussichtlich von 2026 bis 2033 deutlich zunehmen, was durch Investitionen in 5G-Infrastruktur, industrielle Automatisierung und vernetzte Technologien gefördert wird. Der Schwerpunkt des Landes auf Innovation und fortschrittliche Fertigungsfähigkeiten unterstützt die Einführung hochfrequenter Laminate, verlustarme Substrate und hybride Materialien. Die Integration dieser Materialien in Telecom- und Consumer-Elektronik-Anwendungen treibt die Nachfrage, insbesondere im Fokus auf Leistung, Zuverlässigkeit und Nachhaltigkeit.
Asien-Pazifik 5G Substrate Materialmarkt Einblick
Der asiatisch-pazifische 5G-Substrat-Materialmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch schnelle Urbanisierung, steigendes Smartphone-Pension und großflächige Bereitstellung von 5G-Basisstationen in Ländern wie China, Japan und Südkorea angetrieben wird. Regierungsinitiativen zur Digitalisierung, intelligente Städte und IoT-Infrastruktur beschleunigen die Einführung von leistungsstarken Substraten weiter. Darüber hinaus entsteht die Region als Fertigungs-Hub für fortgeschrittene Substratmaterialien, was die Erreichbarkeit und Zugänglichkeit für Telekommunikations- und Unterhaltungselektronikunternehmen verbessert.
Japan 5G Substrate Materialmarkt Einblick
Der japanische 5G-Substrat-Materialmarkt wird erwartet, dass ein starkes Wachstum von 2026 bis 2033 durch hohe technologische Adoption, umfangreiche 5G-Infrastrukturerweiterung und steigende Nachfrage nach angeschlossenen Geräten zu beobachten ist. Die japanischen Hersteller investieren in verlustarme, hochfrequente Laminate, um die Netzwerkleistung, IoT-Anwendungen und die industrielle Automatisierung zu verbessern. Darüber hinaus treibt die Integration dieser Materialien in Smartphones, Automobilelektronik und Basisstationsantennen den Markt, während alternde Bevölkerungsgruppen die Nachfrage nach zuverlässigen, schnellen Verbindungslösungen im Wohn- und Gewerbebereich antreiben.
China 5G Substrate Materialmarkt Insight
Der China 5G-Substrat-Materialmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der massiven 5G-Rollout, schnelle Urbanisierung und starke staatliche Unterstützung für die digitale Infrastruktur zugeschrieben wurde. China ist ein führender Markt für hochfrequente Laminate und fortschrittliche Substratmaterialien, mit weit verbreiteter Annahme in Basisstation Antennen, Smartphones und Unterhaltungselektronik. Verfügbarkeit von heimischen Herstellern und konkurrenzfähigen Preisen fördern das Marktwachstum und positionieren China als Schlüsseltreiber in der globalen 5G-Substrate.
Welche sind die Top-Unternehmen im 5G Substrate Materials Market
Die 5G Substrate Materials-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Showa Denko Materials Co., Ltd. (Japan)
- DuPont (USA)
- BASF SE (Deutschland)
- AGC Inc.(Japan)
- Taiwan Union Technology Corporation(Taiwan)
- Kuraray Europe GmbH (Deutschland)
- Unternehmen(US)
- Rogers Corporation(US)
- DAIKIN INDUSTRIES, Ltd. (Japan)
- Panasonic Corporation (Japan)
- ITEQ CORPORATION (Taiwan)
- KANEKA CORPORATION (Japan)
- The Chemours Company (USA)
- Ventec International Group (Taiwan)
- TORAY INDUSTRIES, INC. (Japan)
- ZTE Corporation (China)
- KYOCERA Corporation (Japan)
- Murata Manufacturing Co., Ltd. (Japan)
- MARUWA Co., Ltd. (Japan)
- KOA Corporation (Japan)
Neueste Entwicklungen im globalen 5G-Substrat-Materialmarkt
- Im März 2025 startete DuPont den Riston DWB8100M Trockenfilmfotoresist, ein fortschrittliches direktes Bildmaterial für feine Kupfersäule und dicke Kupfer mSAP (modifiziertes Halbadditives Verfahren) Anwendungen. Das Material verbessert die Feinleitung und über die Auflösung, sorgt für eine robuste Bodenhaftung, um Unterplating-Risiken zu reduzieren und eine gleichbleibende Ertragsstabilität zu gewährleisten. Durch die Möglichkeit präziser Kupferspurprofile mit minimalen Leerstellen unterstützt es die IC-Substrate der nächsten Generation. Diese Entwicklung soll die Produktionssicherheit und Effizienz verbessern und den 5G-Substratwerkstoffmarkt positiv beeinflussen.
- Im Mai 2024 führten führende Unternehmen in Antennenverpackungstechnologien Innovationen ein, um die Herausforderungen der Signaldämpfung in hochfrequenten 5G Millimeterwellen (mmWave) Systemen und aufstrebenden 6G-Netzwerken zu bewältigen. Diese Fortschritte sollen die Signalintegrität verbessern, Übertragungsverluste reduzieren und eine zuverlässige drahtlose Leistung gewährleisten. Die Verbesserungen sollen den Einsatz von Kommunikationsgeräten der nächsten Generation beschleunigen und die Nachfrage nach fortschrittlichen Substratmaterialien in der Telekommunikations- und Elektronikindustrie steigern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











