


Segmentierung des globalen Marktes für die Behandlung von Acanthocheilonemiasis nach Krankheitstyp (lymphatisch, subkutan und serös), Behandlung (Antifilaria-Medikamente, Antibiotikum Doxycyclin, topische Benzopyrone und Flavonoide sowie chirurgische Eingriffe), Dosierung (Creme, Lotion, Tablette und Sonstige), Verabreichungsweg (oral, topisch und Sonstige), Diagnose (Blutausstrich, serologische Verfahren, Röntgenuntersuchung, Ultraschall und Sonstige), Endnutzer (Klinik, Krankenhaus und Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die Acanthocheilonemias Behandlungsmarktgröße und Überblick
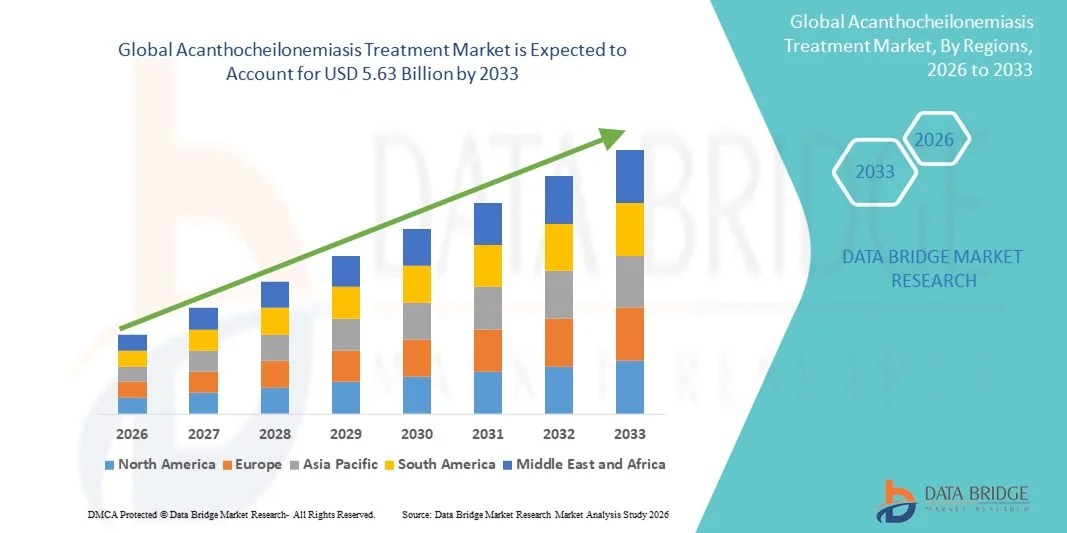
- Wie bei Data Bridge Market Research Analysis Die globale Acanthocheilonemias Behandlungsmarktgröße wurde bei4,12 Mrd. USD in 2025und wird voraussichtlich erreichen5,63 Milliarden USD bis 2033, beiCAGR von 4,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher diagnosischer Werkzeuge und neuartiger therapeutischer Ansätze in endemischen und nicht endemischen Regionen gefördert, was zu einer besseren Erkennung, Behandlung und Management von Acanthocheilonemias führt. Verbesserte Sensibilisierungsprogramme, staatliche Drogen-Administrationskampagnen und die Integration von Behandlungsprotokollen in Gesundheitssysteme tragen zur systematischeren Krankheitskontrolle bei
- Darüber hinaus treibt die steigende Nachfrage nach effektiven, patientenfreundlichen und gezielten Behandlungslösungen die Aufnahme von Acanthocheilonemias Behandlungsoptionen in Krankenhäusern, Kliniken und Gesundheitszentren der Gemeinschaft voran. Die Konvergenz von oralen Therapien, topischen Formulierungen und Kombinationsregime verbessert die Patienten-Compliance und -Ergebnisse und erhöht damit das Wachstum der Industrie im Prognosezeitraum deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025): 4,12 Mrd. USD
- Voraussichtlicher Marktwert (2033): 5,63 Mrd. USD
- Wettervorhersage CAGR (2026–2033):4.00%
Was sind die großen Takeaways des Acanthocheilonemias Behandlungsmarktes
- Acanthocheilonemias Behandlungslösungen, die zur Bewältigung parasitärer Infektionen durch acanthocheilonema-Arten verwendet werden, sind in endemischen und nicht endemischen Regionen aufgrund ihrer Wirksamkeit bei der Verringerung der Krankheitslast und der Verbesserung der Patientenergebnisse immer wichtiger.
- Die eskalierende Nachfrage nach acanthocheilonemias Behandlung wird in erster Linie durch die steigende Prävalenz vernachlässigter tropischer Krankheiten, das wachsende Bewusstsein für parasitäre Infektionen und erhöhte Investitionen in die Gesundheitsinfrastruktur und Diagnostik gefördert.
- Nordamerika dominierte den acanthocheilonemias Behandlungsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke pharmazeutische Präsenz und etablierte Diagnose- und Behandlungseinrichtungen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im acanthocheilonemias-Behandlungsmarkt während der Prognosezeit, Projekt zu erweitern bei einem CAGR von 15,3% von 2026 bis 2033, angetrieben durch hohe Krankheitslast, Verbesserung des Gesundheitszugangs und wachsendes Bewusstsein in Ländern wie Indien, China und Südostasien
- Das orale Segment dominierte den größten Marktanteil von 56,8% im Jahr 2025, aufgrund der weit verbreiteten Annahme systemischer Therapien, die auf die zugrunde liegende parasitäre Infektion
Bericht Scope und Acanthocheilonemias Behandlung Marktsegmentierung
Attribute |
Acanthocheilonemias Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•GlaxoSmithKline(USK) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Acanthocheilonemias-Behandlungsmarkt
Fokus auf innovative Therapieansätze und Patienten-Centric Care
- Ein signifikanter und beschleunigender Trend im globalen acanthocheilonemias-Behandlungsmarkt ist der zunehmende Fokus auf innovativen pharmakologischen und unterstützenden Therapien, die auf patientenspezifische Bedürfnisse zugeschnitten sind.
- So berichteten Forscher in Brasilien im Jahr 2023 erfolgreiche Pilotstudien, die antiparasitische Therapie mit Nahrungsergänzung kombinieren und verbesserte Erholungsraten bei Hochrisikopatienten zeigen
- Forscher und Kliniker betonen die frühe Diagnose und integrierte Behandlungsprotokolle, die antiparasitische Therapie mit Ernährung und symptomatischem Management kombinieren
- Die Entwicklung von Kombinationstherapien, die auf mehrere Lebensphasen des Parasiten abzielen, verbessert die Behandlungsergebnisse und verringert die Wiederauftretensraten
- Klinische Studien zur Erforschung neuartiger Verbindungen sowie zur Wiederverwendung vorhandener Medikamente zur verbesserten Wirksamkeit gewinnen an Dynamik
- Es gibt einen wachsenden Trend zur Einbeziehung von realen Patientendaten in die klinische Entscheidungsfindung, um Therapiestrategien zu optimieren
- Pharmaunternehmen erweitern den Zugang zu pädiatrischen Formulierungen, um das Krankheitsmanagement in jüngeren Populationen anzusprechen
- Patientenerziehung und Gesundheitsprogramme der Gemeinschaft werden immer häufiger, helfen, die Einhaltung von Behandlung Regimen zu verbessern
- Neben therapeutischen Eingriffen, einschließlich Vektorsteuerung und sanitärer Verbesserungen, liegt der Fokus auf präventiven Maßnahmen.
- Integration von Überwachungsprotokollen für Komplikationen wie Organbeteiligung und Immunreaktionen formt nach und nach ganzheitliche Pflegemodelle
- Insgesamt spiegelt der Trend einen Wandel hin zu umfassenden, evidenzbasierten und patientenzentrierten Behandlungsstrategien wider, die Ergebnisse und Lebensqualität verbessern
Acanthocheilonemias Behandlung Marktdynamik
Fahrer
Erhöhung der Krankheitsbewusstsein und Erweiterung des Zugangs zur Behandlung
- Das zunehmende Bewusstsein der Acanthocheilonemias, insbesondere in endemischen Regionen, treibt die Nachfrage nach effektiven Behandlungsoptionen an
- Gesundheitskampagnen und Regierungsinitiativen mit Schwerpunkt auf Früherkennung und Therapieaufnahme beeinflussen die Markterweiterung deutlich
- So hat beispielsweise im Jahr 2022 eine WHO-gestützte Initiative in Kenia gemeinschaftsweite Screening- und Behandlungsprogramme erfolgreich umgesetzt, die Patientenbindung und -ergebnisse verbessert
- Die Einführung neuerer antiparasitischer Medikamente mit verbesserten Sicherheits- und Wirksamkeitsprofilen ist eine Förderung der breiteren Annahme
- Gemeinschaftliche Gesundheitsprogramme und Nichtregierungsorganisationen (NGO) unterstützen einen größeren Behandlungszugang in abgelegenen Bereichen
- Verfügbarkeit von Kombinationstherapien, die mehrere Symptome und Komplikationen ansprechen, erhöht die Patientenergebnisse
- Die Ausweitung der Gesundheitsinfrastruktur und der verbesserten diagnostischen Einrichtungen ermöglichen eine frühere Intervention und erhöhen die Erfolgsrate der Behandlung
- Klinische Ärzte empfehlen zunehmend standardisierte Behandlungsprotokolle, die von jüngsten klinischen Beweisen unterstützt werden, Marktvertrauen und Nutzung
- Investitionen in Forschung und Entwicklung durch Pharmaunternehmen fördern Innovation in Behandlungssystemen
- Die Bequemlichkeit von Mehrdosen und oralen Formulierungen macht Therapien zugänglicher und verbessert die Compliance
- Die Zusammenarbeit zwischen öffentlichen Gesundheitsbehörden und privaten Gesundheitsdienstleistern erhöht die Verfügbarkeit und das Bewusstsein für die Behandlung
Zurückhaltung/Challenge
Behandlung Barrierefreiheit und hohe Kosten für fortgeschrittene Therapien
- Eine begrenzte Verfügbarkeit fortgeschrittener Therapien in ländlichen und unterentwickelten Regionen stellt eine bedeutende Herausforderung für das Marktwachstum dar
- In einigen Regionen stehen Patienten Schwierigkeiten beim Zugang zu angemessener medizinischer Beratung und vorgeschriebenen Behandlungen aufgrund unzureichender Gesundheitsinfrastruktur
- So wurden in den Berichten 2024 Verzögerungen bei der Verfügbarkeit von kürzlich zugelassenen oralen Kombinationstherapien in mehreren afrikanischen Ländern aufgrund regulatorischer und Supply Chain Herausforderungen aufgezeigt.
- Die hohen Kosten für neuere antiparasitische Drogen können die Adoption einschränken, vor allem bei Niedrigeinkommen
- Mangelndes ausgebildetes medizinisches Personal in endemischen Bereichen kann zu suboptimalen Behandlungen und verzögerten Interventionen führen
- Nebenwirkungen und komplexe Dosierungspläne können die Patientenhaftung beeinflussen und die Gesamtwirkung der Therapien begrenzen
- Die Variabilität der regulatorischen Genehmigung und Verteilung in verschiedenen Ländern erhöht die Komplexität der Markterweiterung
- Ein begrenztes Patientenbewusstsein in Bezug auf Behandlungsrichtlinien und Nachbehandlungsnachfolgen trägt auch zu Lücken in der Pflege bei
- Die Bewältigung dieser Herausforderungen erfordert eine verstärkte Patientenerziehung, Subventionsprogramme, verbesserte Vertriebsnetze und weitere Investitionen in örtlich zugängliche Behandlungsoptionen
- Die Bewältigung dieser Faktoren wird entscheidend sein, um langfristiges Wachstum zu erhalten und einen gerechten Zugang zu Acanthocheilonemias Therapien weltweit sicherzustellen.
Wie wird der Acanthocheilonemias Behandlungsmarkt segmentiert? (Scope)
Der Markt wird auf der Grundlage von Krankheitstyp, Behandlung, Dosierung, Weg der Verabreichung, Diagnose, Endverbraucher und Verteilungskanal segmentiert.
- Typ der Erkrankung
Auf Basis des Krankheitstyps wird der Acanthocheilonemias-Behandlungsmarkt in lymphatische, subkutane und seröse Kavität segmentiert. Das lymphatische Segment dominierte den größten Marktanteil von 46,5% im Jahr 2025, aufgrund der hohen Prävalenz der lymphatischen Filariase in endemischen Regionen. Patienten mit lymphatischer Einbindung benötigen langfristige Management- und Kombinationstherapien, die die konsequente Nachfrage nach anti-filarialen Medikamenten und unterstützende Pflege treiben. Früherkennung und Überwachung von lymphatischen Komplikationen tragen auch zur Umsatzherrschaft des Segments bei. Öffentliche Gesundheitsprogramme, die sich auf die Ausrottung von lymphatischen Krankheiten, insbesondere in Südostasien und Afrika, konzentrieren, haben den Behandlungszugang weiter ausgebaut. Bewusstseinskampagnen und Massendrogenverwaltungsprogramme stärken die Annahme in betroffenen Gemeinschaften. Lymphe Fälle beinhalten in der Regel schwerere Manifestationen, erfordern wiederholte Folge-ups, die wiederum erhöht die Gesundheitsauslastung. Initiativen der Regierung im Gesundheitswesen und NGO-geführte Interventionen verstärken diesen Trend. Im Jahr 2024 zeigten groß angelegte Lymphbehandlungsprogramme in Indien eine verbesserte Patientenhaftung und -rückgewinnung, was die Bedeutung des Segments hervorhebt. Insgesamt bleibt das lymphatische Segment aufgrund von Prävalenz- und Intensivbehandlungsanforderungen weiterhin zentral für Markteinnahmen.
Das subkutane Segment wird voraussichtlich die schnellste CAGR von 19,8% von 2026 bis 2033 erleben. Die Sensibilisierung für die frühe Behandlung und verbesserte diagnostische Techniken für subkutane Infektionen fördern das Wachstum. Neue therapeutische Ansätze, die antifilariale Medikamente mit unterstützenden topischen Behandlungen kombinieren, gewinnen an Traktion. Eine verstärkte Einführung von Gesundheits-Screening-Programmen in endemmischen Bereichen beschleunigt die Erkennung und das Management. Die Bequemlichkeit der ambulanten Behandlung der subkutanen Krankheit fördert eine rasche Marktaufnahme. Healthcare-Anbieter betonen die Kombinationstherapie-Protokolle, um Rekursivität zu reduzieren und Ergebnisse zu verbessern. Das Segment profitiert auch von technologischen Fortschritten in lokalen Drogenliefersystemen. Eine verbesserte Patientenkonformität und Zugänglichkeit zu erschwinglichen Behandlungen in Schwellenländern erhöhen die Akzeptanz. Im Jahr 2025 zeigten Pilotprogramme in afrikanischen Ländern, die topische und orale Therapien integrieren, eine Verbesserung der Erholungsraten für subkutane Filariase um 15%. Insgesamt stellt das subkutane Segment den am schnellsten wachsenden Teil des Marktes dar, der durch eine verbesserte Behandlungsvergänglichkeit, Bewusstsein und klinische Innovationen angetrieben wird.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in antifilariale Medikamente, antibiotisches Doxycyclin, topische Benzopyrone und Flavonoide und Chirurgie segmentiert. Das Antifilarial-Drogensegment hielt 2025 den größten Umsatzanteil von 52,3%, da diese Medikamente den Grundstein für die Behandlung über alle Krankheitstypen bilden. Ihre Wirksamkeit bei der Verringerung der mikrofilarialen Belastung und der Verhinderung des Krankheitsfortschritts sorgt für eine hohe Nachfrage bei endemischen Populationen. Standardisierte Behandlungssysteme, die von WHO-Leitlinien unterstützt werden, unterstützen die weit verbreitete Annahme. Programme für die Massendrogenverwaltung verstärken die Dominanz dieses Segments weiter. Klinische Vertrautheit mit diesen Medikamenten fördert konsistente Rezeptpraktiken bei Ärzten. Kontinuierliche Forschung und Verfügbarkeit von generischen Formulierungen verbessern die Zugänglichkeit und Erreichbarkeit. Die Patientenbindung wird auch durch Bildungskampagnen unterstützt. Im Jahr 2024 verringerte die große Verbreitung von Diethylcarbamazin und ivermectin in Südostasien die Krankheitsprävalenz erheblich, was die kritische Rolle des Segments im Krankheitsmanagement beweist.
Das aktuelle Segment Benzopyron und Flavonoide wird voraussichtlich die schnellste CAGR von 18,4% von 2026 bis 2033 bezeugen. Die zunehmende Verwendung dieser Mittel zur Symptom-Management, insbesondere bei lymphatischen und subkutanen Komplikationen, ist das Wachstum. Die wachsende Patientenpräferenz für nicht-invasive, adjunktive Therapien unterstützt die Adoption. Klinische Studien, die die Wirksamkeit bei der Verringerung von Entzündungen und Ödemen zeigen, fördern die Praktizierenden, topische Behandlungen zu integrieren. Verbesserte Formulierungsstabilität und einfache Anwendung verbessern die Patientenkonformität. Besonders expandiert das Segment in Regionen, die die hausbasierte Betreuung und das ambulante Management betonen. Pilotstudien im Jahr 2025 zeigten eine 12 % schnellere Reduktion des Ödemen, als topische Flavonoide mit Standard-Therapie kombiniert wurden. Folglich zeigt dieses Segment ein schnelles Wachstum, das durch Bewusstsein, Effektivität und Bequemlichkeit getrieben wird.
- Von Dosage
Auf Basis der Dosierung wird der Markt in Creme, Lotion, Tablet und andere segmentiert. Das Tablet-Segment dominierte den größten Marktanteil von 55,1% im Jahr 2025, vor allem aufgrund seiner systemischen Wirksamkeit und einfacher Verwaltung. Tabletten werden in Massendrogen-Administrationskampagnen weit verbreitet, die große Populationen in endemischen Regionen ansprechen. Sie sind sowohl für medizinische Anbieter als auch für Patienten geeignet und verbessern die Einhaltungsraten. Die Verfügbarkeit von generischen Formulierungen erhöht die Erschwinglichkeit. Standardisierte Dosiersysteme verbessern die Compliance- und Behandlungsergebnisse. Tabletten adressieren auch Multi-Organ-Beteiligung, die in der lymphatischen und serösen Hohlraumerkrankung vorherrscht. Internationale Gesundheitsprogramme unterstützen die orale Therapie als Erstbehandlung, verstärken die Nachfrage. Im Jahr 2024 zeigte die gemeinschaftsbasierte Verteilung von oralen Antifilarialtabletten in Afrika eine Erhöhung der Patientenversorgung um 20 %.
Das Cremesegment wird voraussichtlich die schnellste CAGR von 17,9% von 2026 bis 2033 erleben. Ihr Wachstum wird von steigender Nachfrage nach adjunktiver Therapie zur Behandlung von Haut- und Gewebeentzündungen angetrieben. Themenformulierungen bieten Symptomrelief für Ödeme, Pruritus und sekundäre Infektionen. Die Patientenpräferenz für nicht-invasive Behandlungen trägt zur schnellen Adoption bei. Fortschritte in Creme-Formulierungen mit erhöhter Absorption und Stabilität weiteres unterstützen Wachstum. Awareness-Programme zur Förderung der häuslichen Pflege ermutigen Patienten, Cremes neben der oralen Therapie zu verwenden. Pilotstudien in Indien im Jahr 2025 berichteten eine 10% Verringerung der Gewebeentzündung, als Cremes mit oralen Antifilarialen kombiniert wurden und die schnelle Wachstumstrajektorie des Segments unterstützten.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, aktuelle und andere Wege segmentiert. Das orale Segment dominierte den größten Marktanteil von 56,8% im Jahr 2025, aufgrund der weit verbreiteten Annahme von systemischen Therapien, die auf die zugrunde liegende parasitäre Infektion. Orale Medikamente werden für Massen-Administrationskampagnen bevorzugt und haben bewährte Wirksamkeit über mehrere Krankheitstypen. Regierungsprogramme und WHO-geänderte Leitlinien unterstützen die Annahme der oralen Therapie. Die Oraltherapie sorgt auch für die Behandlung der inneren Organbeteiligung, die bei der lymphatischen und serösen Hohlraumerkrankung entscheidend ist. Tabletten und Kapseln bieten eine standardisierte Dosierung, Verbesserung der Einhaltung und Minimierung von Fehlern. Sie eignen sich sowohl für Erwachsene als auch für pädiatrische Patienten, die eine breitere Patientenversorgung ermöglichen. Die großen Vertriebsinitiativen in endemischen Regionen erhöhen die Nachfrage weiter. Die Oraltherapie integriert sich auch gut mit Kombinationsbehandlungsprotokollen und verbessert die Ergebnisse. Klinische Überwachung und Nachverfolgung werden durch orale Regimens rationalisiert. Im Jahr 2024 zeigten Pilotprogramme in Indien und Afrika eine Steigerung der Patientenkonformität durch orale Therapie. Die orale Verabreichung bleibt das Rückgrat der Behandlung und gewährleistet eine breite Reichweite und Wirksamkeit bei allen Krankheitstypen.
Das aktuelle Segment wird voraussichtlich die schnellste CAGR von 18,1 % von 2026 bis 2033 beobachten. Ihr Wachstum wird durch den zunehmenden Einsatz lokalisierter Therapien für Symptommanagement, insbesondere für Ödeme und Entzündungen, getrieben. Die topischen Cremes, Gele und Lotionen bieten eine gezielte Entlastung für die betroffenen Bereiche und minimieren systemische Nebenwirkungen. Die steigende Patientenpräferenz für nicht-invasive, hausverwaltete Behandlungen unterstützt die Adoption. Innovative Formulierungen verbessern die Absorption und Wirksamkeit, verbessern die klinischen Ergebnisse. Die topische Therapie wird zunehmend mit oralen Regimen zur ganzheitlichen Pflege integriert. Awareness-Kampagnen, die das frühzeitige Symptommanagement betonen, tragen zur Markterweiterung bei. Die Gesundheitsprogramme der Gemeinschaft fördern die topische Therapie für die Ambulanz und das Selbstmanagement. Im Jahr 2025 zeigten Pilotstudien in Südostasien eine 12 % schnellere Reduzierung von Schwellungen und Beschwerden, als topische Therapie mit oralen Medikamenten kombiniert wurde. Verbesserte Zugänglichkeit, Patientenkomfort und Akzeptanz sind Schlüsselfaktoren, die eine schnelle Aufnahme ermöglichen. Das Wachstum wird durch Unterstützung des Gesundheitswesens und die Integration in lokale Behandlungsprotokolle unterstützt.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in Blutverschmierung, serologische Techniken, Röntgentest, Ultrasonographie und andere segmentiert. Das Segment Blutverschmierung dominierte den größten Marktanteil von 44,7% im Jahr 2025, aufgrund seiner Einfachheit, niedrigen Kosten und der weit verbreiteten Verwendung in endemischen Regionen. Blutverschmierungstests ermöglichen eine schnelle Identifizierung von Mikrofilariae und ermöglichen eine rechtzeitige Intervention. Sie eignen sich für umfangreiche Screening- und Community-Gesundheitsprogramme. Das Verfahren unterstützt die kontinuierliche Patientenüberwachung und Bewertung der Behandlungseffizienz. Blutverschmierung bleibt das bevorzugte diagnostische Werkzeug in ländlichen und ressourcenbegrenzten Einstellungen. Standardisierte Protokolle und Schulungen verbessern die Diagnosegenauigkeit und Zuverlässigkeit. Gesundheitsinitiativen der Regierung fördern aktiv die Kampagnen zur Blutverschmierung. Integration mit mobilen Kliniken und Outreach-Programmen verbessert die Abdeckung. Im Jahr 2024 haben große Blutverschmierungskampagnen in Westafrika und Südostasien erfolgreich die Früherkennungsraten um über 10% erhöht. Seine Wirtschaftlichkeit, Geschwindigkeit und Einfachheit verstärken seine Dominanz auf dem Markt. Blutverschmierungstests werden auch verwendet, um therapeutische Ergebnisse bei Folgebesuchen zu bestätigen und die kontinuierliche Patientenversorgung zu unterstützen.
Das Ultrasonographie-Segment wird erwartet, dass die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033, angetrieben durch die zunehmende Adoption für die Erkennung von lymphatischen und serösen Kavitätseinbindung. Ultrasonographie bietet nicht-invasive, genaue Beurteilung der Lymphgefäßdilatation und Gewebeschäden. Die Technologie unterstützt die Früherkennung, ermöglicht zeitnahes Eingreifen und eine bessere Prognose. Krankenhäuser und Kliniken in endemischen Regionen erweitern den Zugang zur Ultrasonographie zur Diagnose und Überwachung. Tragbare Ultraschallgeräte erleichtern den Einsatz in Gesundheitszentren der Gemeinschaft. Klinische Studien im Jahr 2025 zeigten eine 15% Verbesserung der diagnostischen Genauigkeit mit Ultraschall. Die Integration mit der digitalen Datenerfassung verbessert die Patienten-Nachverfolgungs- und Behandlungsplanung. Physiker verlassen sich zunehmend auf Ultrasonographie zur Mehrorganbeurteilung. Awareness-Programme unterstreichen die Vorteile der Bildgebung für umfassende Pflege. Fortschritte bei der Bereitstellung von Geräten und Schulungen beschleunigen die Aufnahme. Ultraschall wird auch verwendet, um die Therapiereaktion zu überwachen und Therapieänderungen zu führen, die Adoption zu steigern.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Krankenhaussegment dominierte den größten Marktanteil von 51,3% im Jahr 2025, aufgrund umfassender Einrichtungen und Zugang zu fortschrittlichen Behandlungsprotokollen. Krankenhäuser verwalten schwere Fälle und Multi-Organ-Beteiligung, die für Patientenergebnisse kritisch ist. Sie sind zentral für Massen-Drogenverwaltungsprogramme in endemischen Ländern. Krankenhäuser bieten auch integrierte Diagnose-, Therapie- und Folgedienste. Trainierte Spezialisten sorgen für eine ordnungsgemäße Dosierung und Überwachung. Krankenhäuser erleichtern Kombinationstherapien und Compliance-Tracking. Die Verfügbarkeit von Laborunterstützung verbessert die Behandlungsgenauigkeit. Regierungsorientierte Programme arbeiten oft über Krankenhausnetze. Im Jahr 2024 berichteten Krankenhäuser in Afrika und Südostasien eine Verbesserung der Behandlung Deckung und Einhaltung von 20%. Krankenhäuser bleiben der bevorzugte Endbenutzer aufgrund ihrer Fähigkeit, komplexe Fälle zu verwalten und umfassende Betreuung.
Das Kliniksegment wird voraussichtlich von 2026 bis 2033 die schnellste CAGR von 19,6% beobachten. Kliniken unterstützen Frühintervention, Ambulanz und Nachsorge. Gemeinschaftsbasierte Kliniken verbessern die Zugänglichkeit für abgelegene und unterbewahrte Bevölkerungsgruppen. Kliniken integrieren zunehmend Diagnostik, topische Therapien und Patientenerziehungsprogramme. Pilotprogramme in Westafrika im Jahr 2025 zeigten eine 12% schnellere Erholungsrate, als Patienten in lokalen Kliniken verwaltet wurden. Die Sensibilisierung für Frühbehandlungsleistungen unterstützt die Adoption der Klinik. Kliniken bieten auch personalisierte Betreuung und Überwachung für mild-to-moderate Fälle. Die Integration mit lokalen Gesundheitsinitiativen fördert eine rasche Aufnahme. Das Wachstum wird weiter von der Wirtschaftlichkeit und Bequemlichkeit der klinikbasierten Pflege angetrieben. Technologische Adoption, wie tragbare Diagnostik, erhöht die Effizienz und erweitert die Reichweite des Patienten.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 49,2% im Jahr 2025, aufgrund seiner zentralen Rolle bei der kontrollierten Verteilung von anti-parasitischen Medikamenten. Krankenhaus-Apotheken sorgen für die Einhaltung der Behandlung und bieten Hinweise auf Dosierprotokolle. Regierungsprogramme verlassen sich stark auf Krankenhaus-Apotheken für die Massendrogenverwaltung. Standardisierte Dosierung unterstützt ein genaues Patientenmanagement. Krankenhäuser bieten direkten Zugang zu Medikamenten und Überwachung für mehrorganische Beteiligung. Krankenhaus-Apotheken-Netzwerke sind in öffentliche Gesundheitskampagnen integriert, Verbesserung der Reichweite. Im Jahr 2024 erreichten Krankenhaus-Apotheken in Südostasien eine 15% höhere Compliance-Rate in Vertriebsprogrammen. Das Segment bleibt durch Zuverlässigkeit, Aufsicht und zentralisierten Zugang zu Therapien dominant.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 21,1% von 2026 bis 2033 erleben. Wachstum wird durch steigende E-Commerce-Pension, Bequemlichkeit der Home-Lieferung und erhöhte digitale Gesundheits-Adoption gefördert. Online-Apotheken bieten Zugang zu oralen und topischen Therapien für Patienten in abgelegenen Bereichen. Im Jahr 2025 begannen Online-Plattformen in Südostasien mit gebündelten oralen und topischen Behandlungen, der Verbesserung der Behandlungstreue und Zugänglichkeit. Die Sensibilisierung für Telemedizin und virtuelle Konsultationen unterstützt die Online-Apotheke. Patienten schätzen Komfort, Privatsphäre und schnellen Zugang zu Medikamenten. Digitale Gesundheitsinitiativen fördern Online-Apothekenlösungen für das endemische Krankheitsmanagement. Verbesserte Logistik, sichere Zahlungssysteme und erweiterte Produktverfügbarkeit erhöhen die Aufnahme. Online-Apotheken ermöglichen auch die Integration von Bildungsressourcen, um die Behandlung zu führen. Das Segment stellt aufgrund der Zugänglichkeit, Komfort und der Erweiterung der digitalen Gesundheitsinfrastruktur den am schnellsten wachsenden Kanal dar.
Acanthocheilonemias Treatment Market Regionale Analyse
- Nordamerika dominierte den acanthocheilonemias-Behandlungsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025
- Unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke pharmazeutische Präsenz und etablierte Diagnose- und Behandlungseinrichtungen
- Der Markt hat insbesondere einen erheblichen Teil des Marktes zur Folge, der durch steigende Diagnostikraten, etablierte Behandlungszentren und zunehmende Investitionen in seltene und vernachlässigte Krankheitsforschung unterstützt wird.
US Acanthocheilonemias Behandlung Markt Insight
Der US-amerikanische acanthocheilonemias-Behandlungsmarkt entfiel 2025 auf den größten Teil Nordamerikas. Der Markt der Region wird durch steigende Diagnostikraten, wachsendes Bewusstsein für parasitäre Infektionen und zunehmende Verfügbarkeit spezialisierter Behandlungszentren angetrieben. Die Präsenz führender Pharmaunternehmen und eine robuste Pipeline an antifilarialen und unterstützenden Therapien tragen zur dominanten Marktposition des Landes bei. Darüber hinaus ermöglichen strategische Investitionen in die Forschung der seltenen und vernachlässigten tropischen Krankheiten sowie etablierte Gesundheitsprogramme eine weit verbreitete Einführung effektiver Behandlungsoptionen.
Europa Acanthocheilonemias Behandlung Markt Insight
Der europäische acanthocheilonemias-Behandlungsmarkt wird in der gesamten Vorausschätzungsperiode kontinuierlich ausgebaut, unterstützt von starken Gesundheitssystemen, verbessertem Zugang zur Diagnostik und zunehmendem klinischen Bewusstsein für tropische und parasitäre Krankheiten. Das Marktwachstum wird auch von staatlichen Programmen und Initiativen unterstützt, die sich auf seltene und vernachlässigte Krankheiten, insbesondere in Ländern wie Deutschland und den USA, konzentrierten.
U.K. Acanthocheilonemias Treatment Market Insight
Der US-amerikanische acanthocheilonemias-Behandlungsmarkt zeigt durch zunehmendes Bewusstsein für tropische parasitäre Infektionen bei Gesundheitsdienstleistern und Patienten ein konsequentes Wachstum. Gut etablierte Gesundheitsinfrastruktur, starke Gesundheitsinitiativen und die Verfügbarkeit von zugelassenen Behandlungsprotokollen führen zur Einführung von Acanthocheilonemias-Therapien in Krankenhäusern und spezialisierten Kliniken.
Deutschland Acanthocheilonemias Behandlungsmarkt Insight
Das Wachstum der acanthocheilonemias-Behandlungsmärkte wird durch fortgeschrittene diagnostische Einrichtungen unterstützt, das Bewusstsein für tropische und parasitäre Infektionen bei Reisenden zu erhöhen und den Fokus auf präventive Betreuung zu erhöhen. Der Schwerpunkt des Landes auf Forschung und Entwicklung in pharmazeutischen Therapien stärkt die Einführung effektiver Behandlungslösungen für Acanthocheilonemias.
Asien-Pazifik Acanthocheilonemias Behandlungsmarkt Einblick
Der asiatisch-pazifische acanthocheilonemias-Behandlungsmarkt wird voraussichtlich bei der schnellsten CAGR von 15,3 % von 2026 bis 2033 wachsen, angetrieben durch hohe Krankheitslast, Verbesserung der Gesundheitsinfrastruktur und zunehmendes Bewusstsein für parasitäre Infektionen. Länder wie Indien, China und Südostasien zeugen von bedeutenden Investitionen in den Gesundheitszugang, Frühdiagnoseprogramme und die Ausweitung von Behandlungseinrichtungen, die die Aufnahme von Acanthocheilonemias-Therapien kollektiv beschleunigen.
Indien Acanthocheilonemias Behandlung Markt Insight
Indien acanthocheilonemias-Behandlungsmarkt stellt einen Schlüsselwachstumsmarkt in der Region aufgrund endemischer Prävalenz der Krankheit, Ausweitung der öffentlichen Gesundheitsprogramme und erhöhter Verfügbarkeit von Antifilarial-Behandlungen dar. Regierungsinitiativen, steigende Gesundheitsausgaben und Sensibilisierungskampagnen für tropische parasitäre Krankheiten stärken das Marktwachstum in städtischen und ländlichen Gebieten.
China Acanthocheilonemias Behandlung Markt Insight
China acanthocheilonemias-Behandlungsmarkt hält einen bedeutenden Anteil am asiatisch-pazifischen Markt, der durch die Verbesserung der Gesundheitsinfrastruktur, verbesserte diagnostische Fähigkeiten und wachsendes Bewusstsein für parasitäre Infektionen angetrieben wird. Die Annahme standardisierter Behandlungsprotokolle in Krankenhäusern und spezialisierten Zentren sowie staatliche Initiativen zur Bekämpfung vernachlässigter tropischer Krankheiten sind wichtige Faktoren, die die Markterweiterung des Landes vorantreiben.
Acanthocheilonemias Treatment Market Share
Die Acanthocheilonemias Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•GlaxoSmithKline(USK)
• Pfizer Inc. (USA)
• Merck & Co., Inc. (USA)
•Sanofi S.A(Frankreich)
•Bayer AG(Deutschland)
• Johnson & Johnson (US)
• Cipla Limited (Indien)
• Lupin Limited (Indien)
• Novartis AG (Schweiz)
• AbbVie Inc. (USA)
• F. Hoffmann-La Roche AG (Schweiz)
• Eisai Co., Ltd. (Japan)
• Medochemie Ltd. (Cyprus)
• Astellas Pharma Inc. (Japan)
• Shionogi & Co., Ltd. (Japan)
• Sun Pharmaceutical Industries Ltd. (Indien)
• Takeda Pharmaceutical Company Limited (Japan)
• Hetero Drugs Limited (Indien)
• Dr. Reddy’s Laboratories Ltd. (Indien)
Neueste Entwicklungen im globalen Acanthocheilonemias Behandlungsmarkt
- Im Mai 2023 gaben Forscher des Swiss Tropical and Public Health Institute bekannt, dass der Drogenkandidat Emodepside - bisher in der Veterinärmedizin eingesetzt - vielversprechende Wirksamkeit und Sicherheit gegen humane parasitäre Wurminfektionen in einer Feldstudie in Tansania gezeigt hat, was Potenziale für filariale Bedingungen, einschließlich Ahochcanteilonemiasis, signalisiert.
- Im August 2024 hob ein in Trends in Parasitologie veröffentlichter Review-Artikel große Lücken in der Behandlungspipeline für filariale Infektionen einschließlich Acanthocheilonemias hervor und identifizierte neue Leads wie Corallopyronin A und DNDi‐6166, die in den kommenden Jahren klinische Tests durchführen können
- Im Oktober 2024 bestätigte die Weltgesundheitsorganisation, dass Timor‐Leste die Lymphatic Filariasis als Gesundheitsproblem eliminiert hatte, indem sie die Wirksamkeit von Massen-Drug-Administrations-Programmen in endemischen Regionen unterstrich und die Vorteile von Spill-over für andere filariale Krankheiten wie Ahochcanteilonemiasis anführte.
- Im Juni 2024 aktualisierten die Centers for Disease Control and Prevention (CDC) ihre klinischen Behandlungsrichtlinien für die Lymphfilariase um ein- oder 12-Tage-Regime von Diethylcarbamazin (DEC) bei Erwachsenen und Kindern, wodurch die breitere anti-filariale Behandlungslandschaft gestärkt wird, die auch das Management von Acanthochonemias beeinflusst
- Im April 2025 wurde eine pharmazeutische Partnerschaft mit einem großen Arzneimittelunternehmen (in der öffentlichen Zusammenfassung nicht genannt) und einem Tropen-Disease-Forschungsinstitut bekannt gegeben, um eine Phase-II-Studie eines neuartigen Kombinations oralen Regimes für filariale Infektionen durchzuführen, die Acanthocheilonemias umfassen oder angepasst werden könnten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











