


Segmentierung des globalen Marktes für die Behandlung erworbener Lipodystrophie nach Behandlungsmethode (Diät, Bewegung, Chirurgie, Metreleptin, Statine, Fibrinsäurederivate, Antidiabetika, Antihypertensiva und Sonstige), Typ (Generalisierte erworbene Lipodystrophie (Lawrence-Syndrom), Partielle erworbene Lipodystrophie (Barraquer-Simons-Syndrom), durch hochaktive antiretrovirale Therapie (HAART) induzierte Lipodystrophie (LD-HIV) und Lokalisierte Lipodystrophie), Verabreichungsweg (oral, intravenös und subkutan), Diagnose (Hautbiopsie, Bluttests, Urintests, MRT und Röntgen), Symptome (Hyperphagie, Pannikulitis, Akromegalie, Hepatomegalie, Hypertriglyceridämie, Chylomikronämie und Sonstige), demografische Merkmale (Erwachsene, Kinder und Senioren) und Endnutzer. (Klinik, Krankenhaus, Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die erworbene Lipodystrophie Behandlung Markt Größe und Wachstum Rate
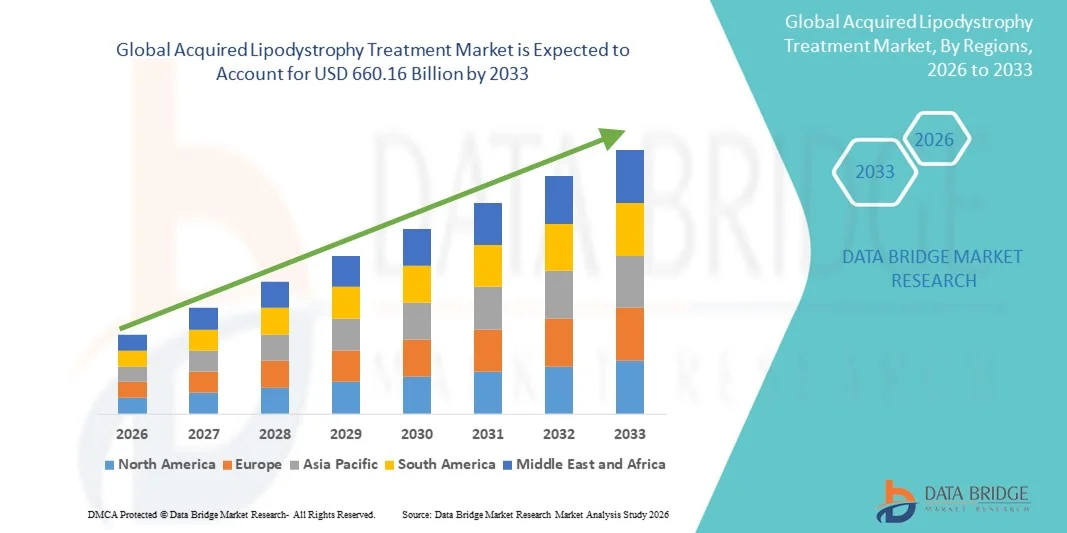
- Wie pro Data Bridge Market Research Analysis wurde die weltweit erworbene Lipodystrophie-Behandlungsmarktgröße bei420,50 Milliarden USD in 2025und wird voraussichtlich erreichen660,16 Milliarden USD bis 2033, beiCAGR von 5,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Bewusstsein für Stoffwechselstörungen, die zunehmende Prävalenz der HIV-assoziierten Lipodystrophie und die Fortschritte bei therapeutischen Optionen, was zu verbesserten Patientenergebnissen in klinischen und hauseigenen Einstellungen führt
- Darüber hinaus wird die zunehmende Betonung auf personalisierte Therapieansätze, Patientenüberwachung und Kombinationstherapien die Aufnahme von Acquired Lipodystrophy Treatment-Lösungen beschleunigen und dadurch das Wachstum der Industrie deutlich steigern.
Marktgröße und Prognose
- Globaler Marktwert (2025):420,50 Mrd. USD
- Voraussichtlicher Marktwert (2033):660,16 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.80%
Was sind die großen Takeaways des Acquired Lipodystrophy Treatment Market
- Erworbene Lipodystrophie-Behandlung, die gezielte therapeutische Eingriffe für Patienten mit metabolischen und HIV-bedingten Fettverteilungsstörungen bietet, ist aufgrund seiner Wirksamkeit, einfacher Verabreichung und der Fähigkeit, die Patientenqualität des Lebens zu verbessern
- Die eskalierende Nachfrage nach Acquired Lipodystrophy Treatment wird in erster Linie durch die steigende Prävalenz von metabolischen Komplikationen, die zunehmende Sensibilisierung bei Gesundheitsanbietern und Patienten und die zunehmende Betonung auf die frühe Diagnose und das effektive Management erworbener Lipodystrophie gefördert.
- Nordamerika dominierte den erworbenen Lipodystrophie-Behandlungsmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, auf fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnoseraten für metabolische und HIV-bedingte Komplikationen und starke Präsenz führender Pharmaunternehmen. Die USA sind nach wie vor der wichtigste Beitrag, der durch den weit verbreiteten Zugang zu spezialisierten Kliniken, staatlichen Programmen für HIV- und Stoffwechselerkrankungen und die frühzeitige Einführung neuer Therapien verursacht wird.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im erworbenen Lipodystrophie-Behandlungsmarkt während der Prognosezeit, prognostiziert auf einer CAGR von 22,8% von 2026 bis 2033, durch Erhöhung der Gesundheitsbewusstsein, steigende Einwegeinkommen, Erweiterung von Gesundheitseinrichtungen und Regierungsinitiativen zur Förderung der Frühdiagnose und des Managements in Ländern wie China, Indien und Japan
- Das Subkutane Segment dominiert mit 45,5% Umsatzanteil im Jahr 2025, hauptsächlich aufgrund der Metreleptin-Therapie liefert subkutan effektive Stoffwechselregulierung und Patienten Compliance
Report Scope und Acquired Lipodystrophy Treatment Market Segmentation
|
Attribute |
Akquired Lipodystrophy Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Acquired Lipodystrophy Treatment Market
Emergence of Novel Therapeutic Approaches and Personalized Treatments
- Ein bedeutender und beschleunigender Trend im globalen Markt für Akquired Lipodystrophy Treatment ist der Wandel zu neuartigen therapeutischen Ansätzen, einschließlich rekombinanter Leptintherapie, genzielter Interventionen und Biologik zur Verbesserung der Stoffwechselergebnisse und Lebensqualität
- So erhielt die US FDA im Juni 2023 einen erweiterten Zugang zur Metreleptintherapie für Patienten mit generalisierter und partieller Lipodystrophie, was den Markttrend zu gezielten und personalisierten Therapien hervorhob.
- Aktuelle Studien betonenPräzisionsmedizin, mit Behandlung Regimen auf der Grundlage der zugrunde liegenden Lipodystrophie des Patienten angepasst werden, genetisches Profil und metabolische Komplikationen
- Biologen wie Metreleptin werden zunehmend für ihre Fähigkeit zur Regulierung der glykämischen Kontrolle erkannt, Hypertriglyceridmie reduziert und hepatische Steatose bei betroffenen Patienten verwaltet
- Klinische Studien untersuchen Kombinationstherapien und neue Liefermechanismen, um die Wirksamkeit zu verbessern und Nebenwirkungen zu reduzieren, einen Schritt in Richtung Patienten-zentrierte Pflege
- Medizinische Forschungseinrichtungen konzentrieren sich auf Frühinterventionsstrategien, um Langzeitkomplikationen im Zusammenhang mit der Acquired Lipodystrophy zu verhindern, weitere treibende Innovation in Behandlungsprotokollen
- Dieser Trend wird durch steigendes Patientenbewusstsein, verbesserte diagnostische Technologien und wachsende Zusammenarbeit zwischen Pharmaunternehmen und Gesundheitsdienstleistern unterstützt, um therapeutische Optionen zu erweitern
Erworbene Lipodystrophie Behandlung Marktdynamik
Fahrer
Rising Incidence of Metabolic Complications and Unmet Medical Needs
- Die zunehmende Prävalenz von Stoffwechselstörungen, Insulinresistenz und Dyslipidämie bei Patienten mit erworbener Lipodystrophie ist ein wichtiger Treiber für das Marktwachstum
- So betonte beispielsweise im März 2024 eine in Diabetes Care publizierte multizentrische Studie, dass die frühe therapeutische Intervention mit Leptin-Analoga die Stoffwechselprofile bei Patienten deutlich verbessert hat und eine breitere Einführung gezielter Therapien begünstigte.
- Die zunehmende Anerkennung der Komplikationen, die mit der Lipodystrophie verbunden sind, wie Herz-Kreislauf-Risiko, hepatische Steatose und Diabetes, motiviert die Kliniker, wirksame Behandlungen früher zu verschreiben
- Die Nachfrage nach Therapien, die langfristige metabolische Vorteile bieten und die Lebensqualität der Patienten verbessern, stärkt die Aufnahme fortschrittlicher Behandlungsoptionen
- Darüber hinaus fördert die regulatorische Unterstützung von Waisendrogen und beschleunigte Zulassungswege für Behandlungen, die auf seltene Stoffwechselstörungen abzielen, die pharmazeutische Innovation und die Markterweiterung
- Gesundheitsdienstleister Sensibilisierungskampagnen und Patientenvertretungsgruppen erleichtern die Adoption durch Aufklärung über die Bedeutung der frühen Diagnose und Behandlung
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkte Zugänglichkeit
- Die hohen Kosten für Biologik und rekombinante Therapien sind nach wie vor ein bedeutendes Hindernis für die weit verbreitete Adoption, insbesondere in Niedrig- und Mitteleinkommensregionen.
- Ein 2023-Bericht der Internationalen Diabetes-Föderation ergab, dass die begrenzte Versicherungsdeckung und die hohen Kosten für die Ausfallsicherung den Zugang zur Metreleptintherapie in mehreren Ländern einschränken.
- Komplexe Verwaltungsprotokolle und die Notwendigkeit einer regelmäßigen Überwachung erhöhen die Belastung von Gesundheitsdienstleistern und Patienten, die möglicherweise die Einhaltung begrenzen
- Darüber hinaus gibt es eine Knappheit von Spezialisten trainiert, um seltene Stoffwechselbedingungen im Zusammenhang mit Acquired Lipodystrophy zu verwalten, die die Behandlung aufnehmen kann
- Herausforderungen in globalen Vertriebskanälen, einschließlich Krankenhaus-Apotheken und Spezialkliniken, tragen auch zur ungleichmäßigen Zugänglichkeit von Therapien bei
- Überwindung dieser Hindernisse durch Kostensenkungsstrategien, erweiterte Versicherungsdeckung und verstärkte Ausbildung von Fachkräften im Gesundheitswesen ist entscheidend für ein nachhaltiges Wachstum im Markt für Akquired Lipodystrophy Treatment
Wie wird der Acquired Lipodystrophy Treatment Market segmentiert
Der Markt wird auf der Grundlage von Behandlung, Art, Verwaltung, Diagnose, Symptome, demografischen, Endverbraucher und Verteilungskanal segmentiert.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt der Acquired Lipodystrophy Treatment in Diät, Exercise, Surgery, Metreleptin, Statins, Fibric-acid Derivatives, Hyperglycemic Drugs, Anti-Hypertensive Drugs, and Others segmentiert. Das Segment Metreleptin dominierte den größten Marktanteil von 38,5% im Jahr 2025, aufgrund seiner bewährten Wirksamkeit bei der Regulierung metabolischer Komplikationen wie Hyperglykämie und Hypertriglyceridmien bei generalisierten und partiellen Lipodystrophiepatienten. Metreleptin-Therapie ist weit verbreitet aufgrund seiner Fähigkeit, die Insulinempfindlichkeit zu verbessern, hepatische Steatose zu reduzieren und schwere metabolische Dysfunktion zu verwalten. Klinische Richtlinien empfehlen Metreleptin zunehmend für Patienten mit unzureichender Reaktion auf konventionelle Therapien und treiben starke Adoption. Darüber hinaus verstärkt die zunehmende Sensibilisierung von Gesundheitsdienstleistern und Patienten in Bezug auf ihre klinischen Vorteile die Marktherrschaft. Regulatorische Zulassungen und Versicherungen in großen Märkten tragen weiter zu seinem großen Umsatzanteil bei. Real-world-Beweise zeigen verbesserte Patientenergebnisse und unterstützen höhere Marktpräferenz. Krankenhäuser und Spezialkliniken bevorzugen Metreleptintherapie für seine Zuverlässigkeit und messbare Wirksamkeit. Forschungsinitiativen erforschen weiterhin optimierte Dosierung und langfristige Vorteile, das Vertrauen in sein therapeutisches Potenzial. Das Segment profitiert auch von Patientenunterstützungsprogrammen, Bildungsinitiativen und Rückerstattungssystemen.
Das Segment Diet and Exercise wird voraussichtlich die schnellste CAGR von 19,2% von 2026 bis 2033 bezeugen, die durch wachsendes Bewusstsein über Lifestyle-Eingriffe für die Verwaltung metabolischer Komplikationen und Adipose-Tissue-Funktion gefördert wird. Diese nicht-pharmakologischen Behandlungen werden zunehmend als adjunktive Therapie empfohlen, um präventive Pflege und das gesamte Patientenwohl zu fördern. Gesunde Menschen bevorzugen Diät-Modifikation und strukturierte Übungsprogramme zur Ergänzung der Pharmakotherapie. Steigende Fettleibigkeit und metabolische Syndrom Prävalenz weltweit auch Unterstützung Adoption. Digitale Gesundheitsplattformen und mobile Apps zur Förderung von Ernährung und Übungsinterventionen tragen zu einem schnellen Wachstum bei. ErnährungsgefÃ1⁄4hrte Programme und Fitness-Regime, die auf Lipodystrophie-Patienten zugeschnitten sind, beschleunigen die Markterweiterung weiter. Regierungen und NGOs fördern zunehmend Lifestyle-Management-Programme als kostengünstige Interventionen. Klinische Studien zeigen signifikante Verbesserungen in Lipidprofilen und glykämische Kontrolle, Wirksamkeitsprüfung. Bewusstseinskampagnen und Bildungsausbruch stärken das Engagement der Patienten. Tele-Gesundheit und virtuelle Coaching verbessern die Zugänglichkeit und fahren schneller Adoption. Die Erschwinglichkeit und das minimale Nebeneffektprofil machen dieses Segment attraktiv für aufstrebende Märkte.
- Typ
Auf Basis des Typs wird der Markt in Acquired Generalized Lipodystrophy (Lawrence Syndrom), Acquired Partial Lipodystrophy (Barraquer-Simons Syndrom), High Active Antiretroviral Therapy (HAART) induziert Lipodystrophy (LD-HIV) und Localized Lipodystrophy segmentiert. Das Segment Acquired Generalized Lipodystrophy (Lawrence Syndrom) dominierte den Markt mit 41,0% Umsatzanteil im Jahr 2025, aufgrund der Schwere der Stoffwechselkomplikationen, die eine frühe medizinische Intervention und kontinuierliche Überwachung erfordern. Patienten mit verallgemeinerten Lipodystrophie zeigen eine große Fettabbau und Insulinresistenz, was die Abhängigkeit von Therapien wie Metreleptin und Fibric-Säure-Derivaten erhöht. Erhöhte Diagnosegenauigkeit und Früherkennung haben die Annahme in diesem Segment verstärkt. Klinische Nachweise zeigen signifikante Verbesserungen der glykämischen und Lipidkontrolle mit gezielten Therapien. Fachliche Betreuungs- und Langzeitüberwachungsprogramme in großen Märkten tragen zur Umsatzherrschaft bei. Das wachsende Bewusstsein bei Endokrinologen und Stoffwechselstörungsspezialisten unterstützt hohe Rezeptraten. Das Segment profitiert auch von der Rückzahlungspolitik in entwickelten Regionen. Steigende Patientenvertretung und Unterstützungsnetzwerke verbessern die Einhaltung der Therapie.
Das HAART-induzierte Lipodystrophy (LD-HIV)-Segment wird voraussichtlich die schnellste CAGR von 18,7% von 2026 bis 2033 erleben, die von der zunehmenden globalen HIV-Population unter antiretroviraler Therapie und steigenden Stoffwechselkomplikationen im Zusammenhang mit langfristiger HAART-Nutzung angetrieben wird. Verbesserte Überlebensraten bei HIV-Patienten haben die Bevölkerung im Risiko von LD-HIV erweitert. Innovative Behandlungsoptionen und Frühinterventionsstrategien für HAART-assoziierte Lipodystrophie beschleunigen die Marktakzeptanz. Awareness-Kampagnen unter HIV-Spezialisten und Patienten fördern ein zeitnahes Management. Klinische Studien zeigen positive Ergebnisse mit Ernährung, Bewegung und pharmakologische Therapien. Steigender Zugang zur antiretroviralen Therapie in aufstrebenden Märkten Nachfrage nach Kraftstoffen. Bildungsinitiativen auf metabolische Nebenwirkungen von HAART auch die Annahme. Die Integration von Lebensstilinterventionen mit medizinischer Therapie sorgt für ein schnelleres Wachstum. Verfügbarkeit von Kombinationstherapien unterstützt CAGR-Erweiterung.
- Durch die Route der Verwaltung
Auf der Grundlage der Verwaltung wird der Markt in Oral, Intravenous und Subcutaneous segmentiert. Das Subkutane Segment dominierte 2025 mit einem Umsatzanteil von 45,5%, hauptsächlich aufgrund der Metreleptin-Therapie, die subkutan mit einer effektiven Stoffwechselregulierung und Patientenkonformität versorgt wurde. Subkutane Injektionen bieten stabile Bioverfügbarkeit, einfache Hausverwaltung und konsistente therapeutische Effekte. Diese Strecke wird von Krankenhäusern und Spezialkliniken wegen der Sicherheit und kontrollierten Dosierung bevorzugt. Klinische Studien validieren überlegene Stoffwechselergebnisse im Vergleich zu oralen oder intravenösen Alternativen. Die Bequemlichkeit der Selbstverwaltungsprogramme erhöht die Annahme. Bildungsprogramme für Patienten sorgen für korrekte Injektionstechniken. Versicherung Deckung und Erstattung Unterstützung dauerhafte Nutzung. Langfristige Wirksamkeits- und Sicherheitsdaten verstärken die Präferenz. Spezielle Pharmazie-Netzwerke und Pflegedienste stärken die Zugänglichkeit.
Das Oral-Segment wird erwartet, dass die schnellsten CAGR von 17,9% von 2026 bis 2033, angetrieben durch Bequemlichkeit, Wirtschaftlichkeit, und die wachsende Annahme von oralen Statinen, Fibric-Säure-Derivaten und hyperglykämischen Medikamenten als Nebentherapie. Orale Formulierungen sind für Patienten leichter zu haften, vor allem bei erwachsenen und geriatrischen Populationen. Die Integration mit Routinetherapie-Regime fördert eine schnellere Annahme. Die Erhöhung der Verfügbarkeit von generischen oralen Medikamenten reduziert die Behandlungskosten. Die klinische Validierung der Wirksamkeit fördert das Rezept des Gesundheitsdienstleisters. Die Konvenience der Verwaltung für das langfristige Management treibt ein schnelles Wachstum an. Telemedizin- und E-Beschreibungsdienste beschleunigen den Zugang. Bewusstseinskampagnen über orale Eingriffe verbessern das Patientenengagement. Digitale Erinnerungen und mobile Gesundheitsplattformen unterstützen die Compliance. Steigendes Interesse an hausbasierter Therapie fördert eine schnellere Annahme.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in Hautbiopsie, Bluttests, Urintests, MRT und Röntgenstrahlen segmentiert. Das Segment Blood Tests dominierte den Markt mit 42,3% Umsatzanteil im Jahr 2025, aufgrund seiner Zuverlässigkeit bei der Erkennung von Stoffwechselstörungen wie Insulinresistenz, Hypertriglyceridmie und Leberenzymänderungen. Bluttests bieten eine nicht-invasive, kostengünstige und allgemein akzeptierte Methode zur Früherkennung und fortlaufenden Überwachung von Lipodystrophie-bedingten Komplikationen. Klinische Richtlinien betonen routinemäßige Bluttests für die Verallgemeinerung und partielle Lipostrophie. Healthcare-Anbieter verlassen sich zunehmend auf Bluttafeln, um Therapieeffizienz zu bewerten. Bluttests ermöglichen personalisierte Behandlungseinstellungen und verfolgen die Patientenantwort im Laufe der Zeit. Ihre Bequemlichkeit und Reproduzierbarkeit machen sie in Krankenhäusern und Spezialkliniken bevorzugt. Automatisierte Laborsysteme verbessern Durchsatz und Genauigkeit. Die Sensibilisierung bei Klinikern und Patienten unterstützt häufige Tests. Integration mit elektronischen Gesundheitsakten optimiert die Überwachung.
Das MRT-Segment wird von 2026 bis 2033 die schnellste CAGR von 19,5% beobachten, die von der steigenden Nachfrage nach präziser Fettverteilungsabbildung und Bewertung der Fettabbauschwere angetrieben wird. MRI bietet eine detaillierte, nicht-invasive Bewertung von subkutanen und viszeralen Fettabbau, die gezielte Therapie. Die zunehmende Adoption in Forschungs- und spezialisierten Pflegezentren beschleunigt die Nutzung. Fortschritte in der Bildgebungstechnologie, einschließlich schneller Scans und verbesserte Auflösung, verbessern klinische Nutzen. MRT hilft bei der Überwachung des Krankheitsverlaufs und der Therapieergebnisse. Die Verbesserung der Gesundheitsinfrastruktur in Schwellenregionen trägt zur Markterweiterung bei. Ärzte verlassen sich zunehmend auf MRT, um frühe Komplikationen zu erkennen. Bewusstseinskampagnen unterstreichen die diagnostischen Vorteile sowohl für Kinder- als auch für Erwachsene. Forschungsstudien validieren MRT als Goldstandard für die Körperzusammensetzungsbewertung. Verbesserte Versicherungsdeckung und Rückerstattung Unterstützung Adoption.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt in Hyperphagia, Panniculitis, Acromegaly, Hepatomegalie, Hypertriglyceridmia, Chylomicronemia und andere segmentiert. Das Hypertriglyceridmia-Segment dominierte den Markt mit 39,8% Umsatzanteil im Jahr 2025, aufgrund seiner Prävalenz bei Patienten mit generalisierter und partieller Lipodystrophie und seiner kritischen Rolle bei Stoffwechselkomplikationen wie Pankreatitis. Das Management von Hypertriglyceridmien durch Drogen, Lifestyle-Interventionen und Metreleptin-Therapie treibt die konsequente Marktakzeptanz. Healthcare-Anbieter priorisieren Therapien, die effektiv reduzieren Triglyceridspiegel. Real-world Beweise bestätigen klinische Wirksamkeit und Sicherheit. Leitlinien empfehlen eine regelmäßige Überwachung der Lipidprofile. Krankenhäuser und Spezialkliniken betonen Management-Protokolle, um Komplikationen zu verhindern. Die weltweite Prävalenz verstärkt die Segmentherrschaft. Die Patientenausbildung auf Ernährung und Lebensstil ergänzt die Therapie. Pharmazeutische Entwicklungen zielen auf eine effektive Triglyceridreduktion. Die Versicherungsdeckung unterstützt den Zugang zu Behandlungen, die dieses Symptom behandeln.
Das Hyperphagia-Segment wird voraussichtlich die schnellste CAGR von 18,8% von 2026 bis 2033 erleben, die durch die zunehmende Anerkennung von übermäßigem Appetit als Schlüsselsymptom, das Interventionen erfordert, insbesondere in Kinder- und Erwachsenenpopulationen. Lifestyle-Interventionen, Appetitregulierende Medikamente und unterstützende Therapien tragen zur schnellen Adoption bei. Klinische Forschung unterstreicht die Verbesserung der Lebensqualität mit gezieltem Management. Eltern- und Pflegepersonal-Bewusstsein führt zu einer rechtzeitigen Behandlung bei Kinderpatienten. Die zunehmende Annahme ganzheitlicher Pflegemodelle integriert die Verhaltenstherapie mit pharmakologischen Eingriffen. Telegesundheit und digitale Überwachung verbessern das Patientenengagement. Spezialzentren betonen symptomspezifische Programme. Erhöhter Fokus auf individualisierte Pflegepläne beschleunigt die Aufnahme. Die Ernährungsberatung und -überwachung unterstützen die Einhaltung. Awareness-Kampagnen betonen die Bedeutung der Verwaltung von Hyperphagie, um Stoffwechselkomplikationen zu verhindern.
- Von der Bevölkerung
Auf der Grundlage des demographischen wird der Markt in Erwachsene, Kinder und Geriatrie segmentiert. Das Segment Adult dominierte mit 44,2% Umsatzanteil im Jahr 2025, aufgrund der höheren Prävalenz von metabolischen Komplikationen und der Verfügbarkeit von gezielten Therapien wie Metreleptin und adjunct Medikamente. Erwachsene sind wahrscheinlicher, um die Behandlung durch symptomatische Stoffwechselstörungen und damit verbundene Komorbiditäten zu suchen. Klinische Studien und Forschungsinitiativen konzentrieren sich in erster Linie auf erwachsene Populationen, die zunehmende Therapieannahme. Spezielle Pflegezentren sorgen überwiegend für Erwachsene. Awareness-Programme und Patientenunterstützung verbessern das Engagement. Versicherungsdeckung und Erstattung erleichtern den Zugang. Erwachsene Bevölkerungen haben eine höhere Ausgabenkapazität für die Gesundheitsversorgung und fördern die Aufnahme von Behandlungen. Langfristige Überwachung sorgt für eine anhaltende Therapiehaftung. Krankenhäuser und Kliniken halten Protokolle für erwachsene Patienten optimiert. Steigende Prävalenz von Fettleibigkeit und metabolischem Syndrom bei Erwachsenen verstärkt die Nachfrage.
Das pädiatrische Segment wird von 2026 bis 2033 die schnellste CAGR von 2026 bis 2033 erleben, die von der Frühdiagnose und der Sensibilisierung von Eltern und Gesundheitsdienstleistern über angeborene und erworbene Formen der Lipodystrophie angetrieben wird. Pädiatrische Interventionen, einschließlich Metreleptin und Lifestyle-Management, gewinnen an Traktion. Bewusstseinskampagnen und Befürchtungen von Patientenorganisationen tragen zur raschen Annahme bei. Frühe Intervention reduziert langfristige Stoffwechselkomplikationen. Spezielle pädiatrische Endokrinologiezentren fördern gezielte Therapie. Klinische Richtlinien betonen das frühe therapeutische Management. Die Versicherungsdeckung für Kinderbehandlungen erhöht die Zugänglichkeit. Digitale Gesundheitswerkzeuge erleichtern die Überwachung und Einhaltung. Forschungsinitiativen konzentrieren sich auf Sicherheit und Wirksamkeit bei Kindern. Die zunehmende Inzidenz genetischer und erworbener Kinderkoffer treibt das Marktwachstum an.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Hospital-Segment dominierte mit 46,5% Umsatzanteil im Jahr 2025, aufgrund der Anwesenheit von spezialisierten Stoffwechselstörungseinheiten, geschulten Gesundheitsexperten und Zugang zu fortschrittlichen Behandlungsoptionen einschließlich Metreleptin und Drogenkombinationen. Krankenhäuser bieten umfassende diagnostische und therapeutische Lösungen, die starke Adoption. Krankenhäuser profitieren von der Versicherungsdeckung und staatlichen Finanzierung. Langzeit-Patientenüberwachungs- und Folgeprotokolle sorgen für die Einhaltung der Therapie. Krankenhäuser halten multidisziplinäre Pflegeteams Verbesserung der Behandlungsergebnisse. Klinische Nachweise unterstützen höhere Erfolgsquoten in Krankenhäusern. Krankenhäuser bieten auch Bildungsprogramme für Patienten und Pflegekräfte. Erweiterte Labor- und Bildgebungseinrichtungen unterstützen eine genaue Diagnose- und Therapieüberwachung. Die steigende Zahl der Krankenhäuser mit endokriner Spezialisierung verstärkt die Dominanz.
Das Segment Klinische Klinik wird voraussichtlich die schnellste CAGR von 18,9 % von 2026 bis 2033 erleben, die durch die zunehmende Einrichtung von Spezialkliniken mit Schwerpunkt auf Stoffwechselstörungen und seltene Krankheiten gefördert wird. Kliniken bieten eine bequeme, zugängliche und patientenzentrierte Betreuung für das frühe Management. Die zunehmende Adoption von Ambulanz und Telemedizin beschleunigt die Therapieaufnahme. Kliniken bieten gezielte Therapien, Lifestyle-Anleitung und Follow-up-Überwachung. Bewusstseinskampagnen durch Kliniken verbessern die Patienteneinschreibung. Digitale Werkzeuge verbessern die Verfolgung und das Engagement. Kliniken in städtischen Gebieten erleben einen höheren Patientenfußfall. Partnerschaften mit Pharmaunternehmen unterstützen den Therapiezugang. Die steigende Anzahl von Kliniken trägt weltweit zur Markterweiterung bei.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Hospital Pharmacy, Retail Pharmacy und Online Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte mit 48,1% Umsatzanteil im Jahr 2025, aufgrund des direkten Zugriffs auf vorgeschriebene Therapien, einschließlich Metreleptin, Statins und hyperglykämische Medikamente, um die Einhaltung und ordnungsgemäße Dosierung zu gewährleisten. Krankenhaus Apotheken unterstützen sofortige Verfügbarkeit post-Diagnose. Die Integration mit Krankenhaussystemen gewährleistet eine korrekte patientenspezifische Dosierung. Klinische Aufsicht während der Verteilung gewährleistet Sicherheit und Wirksamkeit. Die Versicherungsdeckung unterstützt die Krankenhaus-Apotheke Adoption. Patienten profitieren von einer kompetenten Beratung zur Medikamenten-Administration. Krankenhäuser verwalten das Inventar effizient für seltene Krankheiten Behandlungen. Erstattungsrichtlinien bevorzugen Krankenhaus-Apothekenverteilung. Bildungsunterstützung verstärkt die Patientenhaftung.
Das Online-Apotheke-Segment wird voraussichtlich die schnellsten CAGR von 22,3% von 2026 bis 2033, angetrieben durch Bequemlichkeit, erweiterte E-Commerce-Adoption und Home-Lieferservices. Online-Apotheken bieten Zugang zu Therapien in abgelegenen oder unterbewahrten Bereichen. Teleconsultation Integration erleichtert das Rezeptmanagement. Die zunehmende Akzeptanz von digitalen Gesundheitskanälen beschleunigt die Annahme. Online-Plattformen verbessern die Therapietreue durch Erinnerungen und Tracking. Erhöhtes Eindringen von Smartphones und Internet erhöht die Zugänglichkeit. Patienten profitieren von wettbewerbsfähigen Preis- und Abonnementmodellen. Die E-Apothekenverordnungen verbessern das Vertrauen. Startseite Lieferoptionen unterstützen die Kontinuität der Pflege. Aufmerksamkeitskampagnen und digitales Marketing treiben Marktwachstum.
Welche Region hält den größten Teil des Acquired Lipodystrophy Treatment Market
- Nordamerika dominierte den erworbenen Lipodystrophie-Behandlungsmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, auf fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnoseraten für metabolische und HIV-bedingte Komplikationen und starke Präsenz führender Pharmaunternehmen
- Die Überreste sind der wichtigste Beitrag, der durch den weit verbreiteten Zugang zu spezialisierten Kliniken, staatlichen Programmen für HIV- und Stoffwechselerkrankungen und die frühzeitige Einführung neuer Therapien verursacht wird.
- Hohes Patientenbewusstsein, etablierte diagnostische Einrichtungen und robuste klinische Forschungsinitiativen unterstützen das Wachstum des Marktes in Nordamerika, insbesondere in Krankenhäusern, Spezialkliniken und Forschungszentren, wodurch die rechtzeitige Behandlung und das Management erworbener Lipodystrophie erleichtert wird
U.S. Akquired Lipodystrophy Treatment Market Insight
Der US-erworbene Lipodystrophie-Behandlungsmarkt eroberte den größten Umsatzanteil von 83 % im Jahr 2025 in Nordamerika, der durch zunehmende Prävalenz von HIV-bedingten und metabolischen Störungen, von staatlichen Gesundheitsprogrammen und frühe Einführung von Therapien wie Metreleptin getrieben wurde. Der zunehmende Fokus auf Frühdiagnose, personalisierte Behandlungspläne und die Zugänglichkeit zu Spezialklinikzentren treibt die Einführung von Behandlungslösungen für Erwachsene, Kinder- und Kinderbevölkerung weiter voran.
Europa erwirbt Lipodystrophy Behandlung Markt Insight
Der in Europa erworbene Lipodystrophie-Behandlungsmarkt wird in einem erheblichen CAGR während des Prognosezeitraums prognostiziert, vor allem durch steigendes Bewusstsein für metabolische Komplikationen, erhöhte Gesundheitsausgaben und staatliche Initiativen, die den Zugang zu fortgeschrittenen Therapien fördern. Die Region erlebt eine bedeutende Adoption in Krankenhäusern, Spezialkliniken und Forschungsinstituten, insbesondere in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich, wo Unterstützungsrückerstattungspolitiken eine frühzeitige Intervention fördern.
U.K. Erworbene Lipodystrophie Behandlung Markt Insight
Der US-erworbene Lipodystrophie-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die Erhöhung des Patientenbewusstseins, die steigende Prävalenz von HIV- und Stoffwechselstörungen und die Ausweitung der Gesundheitsinfrastruktur gefördert wird. Robuste klinische Programme und starke staatliche Unterstützung für seltene Stoffwechselbedingungen erleichtern die Einführung gezielter Behandlungslösungen in Krankenhäusern und Spezialkliniken.
Deutschland Erworbene Lipodystrophie Behandlung Markt Insight
Der Deutschland erworbene Lipodystrophie-Behandlungsmarkt wird erwartet, dass ein beträchtliches Wachstum zu beobachten ist, das durch hohe Diagnostikraten, fortgeschrittene Gesundheitsinfrastrukturen und steigende Einführung neuer Therapien getrieben wird. Der Fokus Deutschlands auf klinische Forschung, staatlich unterstützte seltene Krankheitsprogramme und die zunehmende Sensibilisierung von Gesundheitsexperten fördert die frühzeitige Intervention und eine bessere Verwaltung erworbener Lipodystrophie-Fälle.
Asien-Pazifik erworbene Lipodystrophie Behandlung Markt Insight
Der asiatisch-pazifisch erworbene Lipodystrophie-Behandlungsmarkt ist in der Prognosezeit von 2026 bis 2033 mit 22,8 % auf den schnellsten CAGR angewachsen, der durch die Erhöhung des Gesundheitsbewusstseins, steigende Einwegeinkommen, die Erweiterung von Gesundheitseinrichtungen und staatliche Initiativen zur Früherkennung und Bewirtschaftung metabolischer und HIV-bedingter Störungen in Ländern wie China, Indien und Japan gefördert wird.
Japan erworben Lipodystrophy Behandlung Markt Insight
Der Japan erworbene Lipodystrophie-Behandlungsmarkt zeigt das Wachstum durch die zunehmende Prävalenz von Stoffwechselstörungen, alternde Bevölkerung und hohes Bewusstsein für Behandlungsmöglichkeiten. Fortgeschrittene Gesundheitseinrichtungen, Frühdiagnoseprogramme und unterstützende Regierungsinitiativen für seltene Krankheiten fördern die Aufnahme von Behandlungslösungen in Krankenhäusern und Spezialkliniken.
China Akquired Lipodystrophy Behandlung Markt Insight
Der Markt für Lipostrophie-Behandlungen in China erwarb 2025 den größten Umsatzanteil in Asien-Pazifik, der durch die Ausweitung der Gesundheitsinfrastruktur, die zunehmende Prävalenz von HIV- und Stoffwechselstörungen, wachsende Einwegeinkommen und Regierungspolitiken zum Zugang zu innovativen Therapien getrieben wurde. Die Einführung von Behandlungslösungen steigt in Krankenhäusern, Spezialkliniken und Forschungszentren, weiter fortschreitendes Marktwachstum.
Welche sind die Top-Unternehmen im Acquired Lipodystrophy Treatment Market
Die Acquired Lipodystrophy Treatment Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amryt Pharma(Irland)
- Pfeifen(US)
- Roche (Schweiz)
- Eisai Co., Ltd (Japan)
- Sanofi(Frankreich)
- Takeda Pharmaceutical (Japan)
- Merck & Co(US)
- AbbVie (USA)
- GlaxoSmithKline (USA)
- Novartis(Schweiz)
- AstraZeneca (USA)
- Janssen Pharmaceuticals (Belgien)
- Boehringer Ingelheim (Deutschland)
- ChemoCentryx (USA)
- Regeneron Pharmazeutika (US)
- MannKind Corporation (USA)
- Lonza Group (Schweiz)
- Esperion Therapeutics (USA)
- Chugai Pharmaceutical (Japan)
- Ferring Pharmaceuticals (Schweiz)
Was sind die neuesten Entwicklungen im Erwerb Lipodystrophy Behandlung Markt
- Im Februar 2024 wurde Metreleptin (MYALEPTA) von Health Canada als Ersatztherapie für Leptin-defiziente Lipodystrophie-Patienten (auch erworbene generalisierte und Teilarten) im Alter von 2 Jahren und darüber genehmigt
- Im Oktober 2022 kündigte Amryt Pharma eine Rückerstattungszulassung für seine Metreleptintherapie (MYALEPT / MYALEPTA) in den Niederlanden für Patienten mit generalisierter und partieller Lipodystrophie an, die den Zugang zu europäischen Märkten erweitert
- Im März 2021 wurde ein erweitertes Access-Programm für Metreleptin in erworbener generalisierter Lipodystrophie dokumentiert, die wachsende klinische Unterstützung und die real-world Anwendung der Therapie für metabolische Komplikationen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











