


Segmentierung des globalen Marktes für Landwirtschaftsreifen nach Vertriebskanal (Erstausrüstung und Ersatzteilmarkt), Anwendung (Traktoren, Mähdrescher, Feldspritzen, Anhänger, Radlader & Teleskoplader und sonstige Anbaugeräte), Reifenkonstruktion (Diagonal-, Radial- und IF/VF-Radialreifen), Felgengröße (unter 20 Zoll, 20–30 Zoll, 30–40 Zoll und über 40 Zoll), Motorleistung (unter 30 PS, 30–70 PS, 71–150 PS und über 150 PS) und Kompatibilität mit Reifendrucksystemen (Standardreifen und CTIS-fähige/intelligente Reifen) – Branchentrends und Prognose bis 2033
Was ist die Agrarreifenmarktgröße und -wachstumsrate
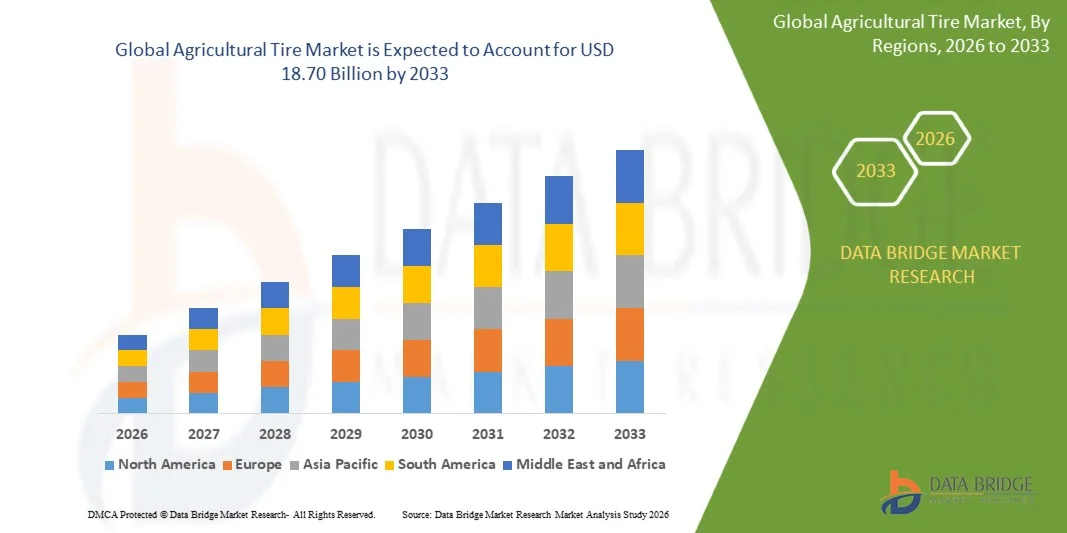
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für landwirtschaftliche Reifen bewertet8,6 Milliarden USD in 2025und wird voraussichtlich erreichen18,70 Milliarden USD bis 2033, beiCAGR von 10,20%während des Prognosezeitraums
- Das Wachstum des Agrarreifenmarktes wird größtenteils durch die zunehmende Übernahme der Agrarmechanisierung und den kontinuierlichen technologischen Fortschritt in der Reifentechnik, die Effizienz, Traktion und Haltbarkeit in verschiedenen landwirtschaftlichen Betrieben verbessern, begünstigt. Darüber hinaus erhöht die Nachfrage nach Hochleistungsreifen, die die Präzisionslandwirtschaft unterstützen, die Bodenverdichtung reduziert und die Kraftstoffeffizienz erhöht, die Gesamtmarkterweiterung
- Darüber hinaus beschleunigt die Umstellung auf fortschrittliche Radial-, IF- und VF-Reifentechnologien zusammen mit dem wachsenden Bedarf an zuverlässigen Reifen für Traktoren, Erntemaschinen und andere landwirtschaftliche Maschinen Produktverbesserungen bei Bauern. Diese konvergierenden Faktoren treiben die stetige Einführung der landwirtschaftlichen Reifen der nächsten Generation, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):8,6 Milliarden USD in 2025
Voraussichtlicher Marktwert (2033):18,70 Milliarden USD bis 2033
Wettervorhersage CAGR (2026–2033):10.20%
Was sind die großen Takeaways des Agrarreifenmarktes
- Landwirtschaftliche Reifen, die Traktoren, Erntemaschinen, Sprühgeräte und landwirtschaftliche Geräte unterstützen, werden aufgrund ihrer Rolle bei der Verbesserung der Traktion, der Tragfähigkeit und der Feld-zu-Straßenleistung zu wesentlichen Bestandteilen des modernen mechanisierten Anbaus und bei der Minimierung von Bodenstörungen
- Die eskalierende Nachfrage nach landwirtschaftlichen Reifen wird in erster Linie durch die Ausweitung der landwirtschaftlichen Mechanisierung in Schwellen- und Entwicklungsregionen, die Notwendigkeit einer höheren Produktivität in der Großlandwirtschaft und die zunehmende Präferenz für fortgeschrittene Reifendesigns, die die Betriebseffizienz verbessern und die Geräteleistung maximieren
- Asien-Pazifik dominierte den Agrarreifenmarkt mit einem Anteil von 38,33%im Jahr 2025 aufgrund der hohen Konzentration der landwirtschaftlichen Maschinennutzung, der steigenden Mechanisierungsraten und der Erweiterung der Anbaugebiete in den großen landwirtschaftlichen Volkswirtschaften
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region auf dem Agrarreifenmarkt während der Prognosezeit durch die weit verbreitete Annahme fortschrittlicher landwirtschaftlicher Maschinen, die Steigerung des Absatzes von hochhorsepower Traktoren und kombiniert, und die starke Nachfrage nach erstklassigen Radial- und IF/VF-Reifentechnologien sein.
- Segment der Traktorenden Markt mit einem Marktanteil von 57,23% im Jahr 2025 dominiert, aufgrund seiner weit verbreiteten Verwendung in Kernbetrieben, die eine gleichbleibende Traktion, Tragfähigkeit und hohe Haltbarkeit bei unterschiedlichen Bodenbedingungen erfordern. Traktoren sind die Hauptmaschinen zum Pflügen, Fräsen, Säen, Häuten und Feldvorbereiten, was zu der höchsten Reifenauslastung bei allen landwirtschaftlichen Geräten führt. Der kontinuierliche jährliche Betrieb erhöht sowohl die OEM-Anforderung als auch die Ersatzfrequenz und verstärkt den starken Marktbeitrag des Segments. Die weltweite Übernahme von Traktoren auf kleinen, mittleren und großen Farmen stärkt den Reifenverbrauch in dieser Kategorie weiter und unterstützt seine klare Dominanz auf dem gesamten Agrarreifenmarkt
Bericht Umfang und Landwirtschaftliche Reifenmarktsegmentierung
|
Attribute |
Landwirtschaftliche Reifen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Agrarreifenmarkt
„Rising Adoption von IF/VF und Smart Tire Technologies“
- Ein wesentlicher Trend im Agrarreifenmarkt ist der rasche Wandel in Richtung IF, VF und sensorisch-fähige Smart-Reifen-Technologien, die Traktion, Tragfähigkeit und Bodenschutz in modernen landwirtschaftlichen Betrieben verbessern. Diese Fortschritte verstärken die Rolle der Premium-Agrarreifen als wesentliche Bestandteile für die Präzisions-Agrarwirtschaft, die Maschinenleistung zu verbessern und die Landwirte unter unterschiedlichen Feldbedingungen effizient zu betreiben
- So stellen Yokohama (ATG) und Trelleborg VF-grade Flotations- und Traktionsoptimierte Reifen vor, die schwerere Maschinen unterstützen und die Bodenverdichtung reduzieren, die Kraftstoffeffizienz verbessern und die Lebensdauer verlängern. Solche Innovationen orientieren sich an der zunehmenden Einführung von High-horsepower Traktoren und Geräte, die robuste, technologisch fortschrittliche Reifenlösungen benötigen
- Der Einsatz fortschrittlicher Bautechnologien steigt, da die Landwirte zunehmend von Reifen abhängen, die einen überlegenen Griff, einen geringeren Schlupf und eine gleichbleibende Leistung in nassen, trockenen und unebenen Geländen bieten. Dieser Trend ist die Positionierung von IF/VF und intelligenten Reifen als kritische Enabler von verbesserter Produktivität und reduzierter Betriebsausfallzeit
- Die zunehmende Betonung der Präzisionslandwirtschaft beschleunigt die Nachfrage nach Reifen, die optimierte Lastverteilung und gleichbleibende Druckkontrolle unterstützen, die Landwirte dabei unterstützen, die Bodengesundheit zu schützen und die Ertragsqualität zu erhalten
- Großviehhalter übernehmen fortschrittliche Radialreifen, um den Rollwiderstand zu reduzieren und die Effizienz im Straßenverkehr zu verbessern, schnelleren Transport und reduzierten Kraftstoffverbrauch zu unterstützen
- Der Markt erlebt ein starkes Wachstum in Premium-Reifenkategorien, in denen verbesserte Haltbarkeit, verbesserte Traktionsgeometrie und digitale Überwachungsfunktionen den Übergang zu landwirtschaftlichen Mobilitätssystemen der nächsten Generation verstärken
Landwirtschaftliche Reifenmarktdynamik
Fahrer
„Erhöhung der Landwirtschaft und Nachfrage nach Hochleistungsreifen“
- Die Steigerung der landwirtschaftlichen Mechanisierung auf globaler landwirtschaftlicher Ebene treibt starke Nachfrage nach Hochleistungsreifen, die die Betriebseffizienz, die Feldstabilität und die Tragfähigkeit verbessern. Landwirte investieren in fortgeschrittene Reifen, um die Traktion zu verbessern, schwere Maschinen zu unterstützen und konstante Leistung über verschiedene Boden- und Wetterbedingungen zu erhalten
- So liefern z.B. Marken wie BKT IF/VF-Reifen für hochhorsepower Traktoren und Erntemaschinen und helfen Landwirten, schwerere Geräte mit reduziertem Bodendruck und verbesserter Kraftstoffeffizienz zu verwalten. Diese Reifen unterstützen strenge Feldbetriebe und ermöglichen eine verbesserte Produktivität in modernen mechanisierten landwirtschaftlichen Systemen
- Die Erweiterung der Großlandwirtschaft betreibt die Notwendigkeit von Premium-Radialreifen, die eine längere Lebensdauer und geringere Wartungskosten bei intensiver Nutzung bieten. Die Einführung von Präzisionsfarbtechniken drängt die Nachfrage nach Reifen mit optimierter Druckverteilung und stärkeren Carcass-Strukturen, um verbesserte Kontrolle und Stabilität zu unterstützen
- Der Anstieg der globalen Lebensmittelproduktionsanforderungen ist es, die Landwirte zu ermutigen, ihre Maschinen mit Reifen zu aktualisieren, die verlängerten Arbeitszeiten, rauen Geländen und schwankenden Belastungen standhalten können
- Die zunehmende Vorliebe für Premium-Reifentechnologien verstärkt das Marktwachstum, da sich die Landwirte auf eine höhere Leistung bei minimaler Ausfallzeit konzentrieren und gleichzeitig die Betriebskosten und den Kraftstoffverbrauch optimieren.
Zurückhaltung/Challenge
„High Cost of Advanced Agricultural Tires and Replacement Expenses“
- Der Agrarreifenmarkt konfrontiert Herausforderungen durch die hohen Kosten für fortschrittliche Radial-, IF- und VF-Reifentechnologien, die spezialisierte Materialien, verstärkte Strukturen und Präzisionsfertigungsprozesse erfordern. Diese Faktoren erhöhen die Anschaffungskosten im Vorfeld und stellen die Erschwinglichkeitsbedenken für kleine und mittlere Landwirte dar
- So integrieren führende Hersteller wie Michelin fortschrittliche Laufflächenverbindungen und verstärkte Sidewall-Technologien in erstklassige landwirtschaftliche Reifen, was die Haltbarkeit verbessert, aber zu höheren Produktions- und Marktpreisen führt. Diese erhöhte Kostenstruktur macht es für kostspielige Landwirte schwierig, Lösungen der nächsten Generation anzunehmen
- Die Notwendigkeit eines häufigen Austauschs in Hochverwertungsumgebungen erhöht die Eigentumsaufwendungen weiter, was das Kostenmanagement zu einem wesentlichen Anliegen für Landwirte macht, die unter strengen Rentabilitätsspannen tätig sind.
- Abhängigkeit von importierten Rohstoffen und schwankenden Gummipreisen tragen zu instabilen Kostendynamiken für Hersteller bei, die die Verfügbarkeit von Reifen und die Preiskonsistenz beeinflussen. Die Komplexität der Produktion leistungsfähiger landwirtschaftlicher Reifen begrenzt Skaleneffekte, wodurch die Prämienpreise über die globalen Märkte erhöht werden
- Diese Herausforderungen drücken die Landwirte zusammen, um den Leistungsbedarf mit Budgetbeschränkungen auszugleichen, die Adoptionsraten fortschrittlicher Reifentechnologien trotz langfristiger Produktivitätsvorteile zu verlangsamen
Wie wird der Agrarreifenmarkt segmentiert
Der Markt wird auf der Grundlage von Vertriebskanal, Anwendung, Reifenbau, Felgengröße, Ausrüstung Pferdestärke Klasse und Inflationstechnologie Kompatibilität segmentiert.
- Von Sales Channel
Auf Basis des Verkaufskanals wird der Agrarreifenmarkt in OEM und Ersatz / Aftermarket segmentiert. Das OEM-Segment dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil aufgrund seiner Integration in neue Traktoren, Erntemaschinen und von Bauern gekaufte Geräte. OEM-Reifen bleiben bevorzugt für ihre garantierte Kompatibilität, werksgeprüfte Leistung und Anpassungseffizienz bei der Neuausstattung. Die großen Hersteller von landwirtschaftlichen Maschinen arbeiten mit Reifenlieferanten zusammen, um dauerhafte radiale und fortgeschrittene Laufflächenkonstruktionen zu übernehmen, die den Traktions- und Bodenschutz unterstützen. Der Ausbau des Neuverkaufs von Landmaschinen, insbesondere in Asien und Nordamerika, stärkt die Führung des OEM-Segments. Farmer verlassen sich auf OEM-taugliche Reifen für Anfangsbetriebszyklen aufgrund ihrer Zuverlässigkeit in Hochleistungsbetrieben und tragen zu einer anhaltenden Dominanz bei.
Das Segment Ersatz / Aftermarket wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch häufigen Reifenverschleiß durch kontinuierliche Feldnutzung und wechselnde Bodenbedingungen. Landwirte ersetzen zunehmend Reifen, um Effizienz zu erhalten, Schlupf zu reduzieren und die Maschinenleistung während des gesamten Saisonbetriebs zu erhalten. Höhere Einführung von High-horsepower-Geräten beschleunigt Verschleißzyklen, was zu einer steigenden Nachfrage nach Aftermarket-Upgrades führt. Die Verfügbarkeit von fortschrittlichen Radial- und IF/VF-Reifen in Aftermarket-Kanälen ermutigt Landwirte, sich auf leistungsorientierte Ersetzungen zu verlagern. Die Stärkung der Vertriebsnetze und der Ausbau des ländlichen Einzelhandels unterstützen den raschen Anstieg des Aftermarket-Segments in den kommenden Jahren weiter.
- Anwendung
Auf der Basis der Anwendung wird der Agrarreifenmarkt zu Traktoren, Mähdreschern, Spritzern, Anhängern, Ladegeräten und Telehandlern und anderen Geräten segmentiert. Das Traktorsegment dominierte den Markt mit dem größten Anteil von 57,23% im Jahr 2025, der durch seinen weit verbreiteten Einsatz in Kernbetrieben, die eine gleichbleibende Traktion, Tragfähigkeit und hohe Haltbarkeit bei unterschiedlichen Bodenbedingungen erfordern, angetrieben wird. Traktoren sind die Hauptmaschinen zum Pflügen, Fräsen, Säen, Häuten und Feldvorbereiten, was zu der höchsten Reifenauslastung bei allen landwirtschaftlichen Geräten führt. Der kontinuierliche jährliche Betrieb erhöht sowohl die OEM-Anforderung als auch die Ersatzfrequenz und verstärkt den starken Marktbeitrag des Segments. Die weltweite Übernahme von Traktoren auf kleinen, mittleren und großen Farmen stärkt den Reifenverbrauch in dieser Kategorie weiter und unterstützt seine klare Dominanz auf dem gesamten Agrarreifenmarkt.
- Von Reifenbau
Auf der Grundlage der Reifenkonstruktion wird der Markt in Vorspann-, Radial- und IF/VF-Radialreifen segmentiert. Das radiale Segment dominierte den Agrarreifenmarkt im Jahr 2025, da die Landwirte den Radialbau für seine verbesserte Traktion, verlängerte Lebensdauer und reduzierten Kraftstoffverbrauch weit vorziehen. Radialreifen verteilen Druck gleichmäßig, senken Bodenverdichtung und unterstützen gesünderes Erntewachstum. Ihre überlegene Stabilität beim Transport und beim Feldbetrieb macht sie zu einer Standardauswahl für moderne Traktoren und Erntemaschinen. Der Ausbau der mechanisierten Landwirtschaft und eine höhere Übernahme von leistungsorientierten Maschinen stärkt die radiale Reifennachfrage weiter. Die Hersteller verbessern weiterhin radiale Designs mit optimierten Laschen und flexiblen Seitenwänden, verstärken die Marktführerschaft.
Das radiale Segment IF/VF wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bezeugt wird, was durch die Notwendigkeit von Reifen, die schwerere Lasten bei deutlich niedrigeren Inflationsdrücken tragen, befeuert wird. IF/VF-Reifen bieten größere Fußabdrücke, die Verdichtung und die Steigerung der Traktionseffizienz in großen Bereichen. Diese Reifen werden in Präzisionsfarbsystemen stark begünstigt, in denen Maschinenproduktivität und Bodengesundheit entscheidende Leistungsfaktoren sind. Der zunehmende Einsatz fortschrittlicher, schneller Maschinen erhöht die Abhängigkeit von IF/VF-Technologien. Landwirte, die Nachhaltigkeits-orientierte Praktiken annehmen, wechseln zunehmend zu IF/VF-Reifen für langfristige betriebliche Vorteile, was die Segmenterweiterung erhöht.
- Von Rim-Size
Auf der Grundlage der Felgengröße wird der Agrarreifenmarkt in weniger als 20 Zoll, 20–30 Zoll, 30–40 Zoll und mehr als 40 Zoll segmentiert. Das Segment 20–30 Zoll dominierte den Markt im Jahr 2025, da diese Felgengröße in Traktoren, Anhängern und mittleren landwirtschaftlichen Anlagen im gesamten landwirtschaftlichen Betrieb weit verbreitet ist. Diese Reifen bieten eine Balance zwischen Haltbarkeit, Tragfähigkeit und Manövrierfähigkeit, so dass sie für große landwirtschaftliche Anwendungen geeignet. Hoher Einsatz von kompakten und mittelschweren Traktoren trägt zur konsequenten Nutzung dieser Felgenkategorie bei. Das Segment profitiert von starken Aftermarket-Ersatzzyklen, die durch die routinemäßige Feldnutzung angetrieben werden. Die Kompatibilität mit konventionellen und modernen Radialkonstruktionen gewährleistet eine stabile Marktführerschaft.
Das über 40-Zoll-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch den steigenden Einsatz von großen Erntemaschinen, Spritzern und hochhorsepower Traktoren. Großdurchmesser-Reifen bieten überlegene Flotation, reduzierte Bodenstörungen und verbesserte Betriebsstabilität in der Breit- und Großbetriebswirtschaft. Die Ausweitung der Gewerbebetriebe in Nordamerika, Europa und Brasilien unterstützt die Nachfrage nach diesen übergroßen Reifen. IF/VF Radialentwicklungen zielen zunehmend auf größere Felgenkategorien, das Wachstum beschleunigt. Die Landwirte, die höhere Effizienz und Maschinenproduktivität priorisieren, bewegen sich zunehmend in Richtung Reifen-Setups mit großem Durchmesser und stärken die Segmentdynamik.
- Mit Ausrüstung Horsepower Klasse
Auf Basis der Pferdestärkeklasse wird der Agrarreifenmarkt in weniger als 30 PS, 30–70 PS, 71–150 PS und mehr als 150 PS segmentiert. Das Segment 71–150 PS dominierte den Markt im Jahr 2025, da diese Klasse die am weitesten verbreitete mittelständische Farmen für den Anbau, die Anpflanzung, das Pflügen und den Transportbetrieb ist. Die Ausrüstung in diesem Bereich erfordert Reifen mit einer höheren Tragfähigkeit und einer starken Traktion, die eine gleichbleibende Nachfrage unterstützen. Mittelhorsepower Traktoren stellen den größten weltweiten Flottenanteil dar und stärken den Reifenverbrauch sowohl im OEM- als auch im Aftermarket-Kanäl. Der zunehmende Einsatz von Radial- und IF/VF-Reifen in dieser Klasse erhöht die Betriebseffizienz. Diese Maschinen sind von zentraler Bedeutung für gemischte Anbausysteme weltweit und sorgen für Segmentführerschaft.
Das über 150 PS-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die eskalierende Annahme von High-horsepower-Maschinen in der mechanisierten und kommerziellen Landwirtschaft. Diese großen Traktoren und Kombinationen erfordern fortschrittliche Heavy-Duty-Reifen, die eine überlegene Tragfähigkeit und minimierte Verdichtung bieten. Die Ausweitung des Anbaus von großen Acreage Farmen beschleunigt den Übergang zu High-Power-Geräten. Landwirte, die eine verbesserte Produktivität und reduzierte Ausfallzeiten suchen, investieren zunehmend in robuste Radial- und IF/VF-Reifen-Upgrades. Der Trend zu Präzisions-basierten High-Output-Operationen treibt in dieser Kategorie ein schnelles Wachstum voran.
- Durch Inflationstechnologie Kompatibilität
Auf Basis der Inflationstechnologie-Kompatibilität wird der Markt in Standardreifen und CTIS-Ready / Smart Reifen segmentiert. Das Standard-Reifensegment dominierte im Jahr 2025 aufgrund ihrer weit verbreiteten Verfügbarkeit, Wirtschaftlichkeit und Eignung für konventionelle Landmaschinen. Landwirte setzen weiterhin auf Standardreifen für Routinefeldaufgaben, bei denen traditionelle Inflationspraktiken ausreichen. Starkes Eindringen in kleine und mittlere Traktoren unterstützt die konsequente Nachfrage. Hersteller bieten eine breite Palette von Standard-Bias und Radial-Designs, die mit unterschiedlichen Bodenbedingungen ausrichten. Das Segment unterhält die Führung durch seine Erschwinglichkeit und den breiten Einsatz in globalen Landwirtschaftssystemen.
Das Segment CTIS-Ready / Smart Reifen wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die zunehmende Einführung digital gesteuerter Inflationssysteme, die die Traktion verbessern und die Verdichtung verringern. Intelligente Reifen unterstützen Echtzeit-Druckeinstellungen und verbessern die Geräteleistung bei unterschiedlichen Feldbedingungen. Precision Farming Trends stärken die Aufnahme von CTIS-kompatiblen Designs, die Kraftstoffeinsparungen und eine verbesserte Haltbarkeit bieten. Große Betriebe, die fortschrittliche Maschinen übernehmen, bevorzugen zunehmend intelligente Reifensysteme, um die Betriebseffizienz zu optimieren. Die Ausweitung der Verfügbarkeit von OEM-integrierten CTIS-Lösungen beschleunigt das Wachstum in diesem Segment.
Welche Region hält den größten Teil des Agrarreifenmarktes
- Asien-Pazifik dominierte den Agrarreifenmarkt mit dem größten Umsatzanteil von 38,33% im Jahr 2025, angetrieben durch die hohe Konzentration der landwirtschaftlichen Maschinennutzung, steigenden Mechanisierungsraten und Erweiterung der Anbaugebiete in den großen landwirtschaftlichen Volkswirtschaften
- Die großflächige Produktion von Traktoren, Erntemaschinen und -geräten in der Region, unterstützt durch kostengünstige Fertigungs- und günstige Anlagenfinanzierungspolitik, beschleunigt die Markterweiterung
- Die wachsende Nachfrage nach fortschrittlichen Radial- und IF/VF-Reifentechnologien, zunehmende Initiativen zur Modernisierung der landwirtschaftlichen Betriebe und eine sich schnell entwickelnde landwirtschaftliche Infrastruktur tragen zu einem nachhaltigen Marktwachstum in Asien-Pazifik bei
China Landwirtschaftlicher Reifenmarkt Einblick
China hielt den größten Anteil am asiatisch-pazifischen Agrarreifenmarkt im Jahr 2025 aufgrund seiner starken landwirtschaftlichen Ausrüstung Produktionsbasis und umfangreichen Flotte von Traktoren und Erntemaschinen im aktiven Betrieb. Das Land profitiert von hochvolumigen Reifenproduktionskapazitäten, integrierten Lieferketten und einer wachsenden Übernahme moderner Landwirtschaftspraktiken. Die staatliche Unterstützung für die Modernisierung der Landwirtschaft und die steigende Nachfrage nach langlebigen, leistungsfähigen Reifen in Großbetrieben stärkt Chinas Führung auf dem regionalen Markt.
Indien Landwirtschaftlicher Reifenmarkt Einblick
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, unterstützt durch eine rasche Farm-Mechanisierung, steigende Traktor-Verkäufe und Erweiterung der Mittel-Horsepower-Ausrüstung. Die Erhöhung der staatlichen Subventionen, die Verbesserung der ländlichen Infrastruktur und die verstärkte Ausrichtung auf die Steigerung der landwirtschaftlichen Produktivität erhöhen die Nachfrage nach landwirtschaftlichen Reifen. Ein wachsender Ersatzmarkt, verbunden mit einer zunehmenden Übernahme von Radialreifen in den indischen Betrieben, trägt zur robusten Wachstumsdynamik des Landes bei.
Europa Landwirtschaftlicher Reifenmarkt Einblick
Der europäische Agrarreifenmarkt wächst stetig, angetrieben durch fortschrittliche Landwirtschafts mechanisierung, hohe Einführung von Radial- und IF/VF-Technologien und eine starke Betonung auf Bodenschutzpraktiken. Schwerpunkt der Regionnachhaltige Landwirtschaft, Präzisions-basierte Gerätenutzung und Einhaltung von Umweltvorschriften unterstützen die Nachfrage nach qualitativ hochwertigen landwirtschaftlichen Reifen. Der zunehmende Einsatz großer Traktoren, Sprayer und Kombinationen in West- und Mitteleuropa beschleunigt das Marktwachstum sowie steigender Ersatzbedarf in stark mechanisierten Betrieben weiter.
Deutschland Landwirtschaftliche Reifenmarktaufsicht
Der deutsche Agrarreifenmarkt wird durch seine Führung bei der Nutzung moderner landwirtschaftlicher Maschinen, der hohen Prävalenz von Großbetrieben und der starken Nachfrage nach leistungsstarken Radial- und VF-Reifentechnologien angetrieben. Das Engineering-Know-how des Landes und die weit verbreitete Übernahme der Präzisionslandwirtschaft stärken die Nachfrage nach Reifen mit verbesserter Traktion, reduzierter Verdichtung und längerer Betriebsdauer. Ein reifer Ersatzmarkt und eine starke OEM-Integration unterstützen die Position Deutschlands in der europäischen Region weiter.
U.K. Landwirtschaftlicher Reifenmarkt Einblick
Der US-Markt wird durch einen Übergang zu modernen, effizienten landwirtschaftlichen Anlagen unterstützt, die Investitionen in High-horsepower-Maschinen erhöht und den Fokus auf nachhaltige Reifentechnologien erhöht. Die zunehmende Übernahme von Radial- und Spezialflockungsreifen verbessert die Präzisionsoperationen in unterschiedlichen Geländen. Das starke landwirtschaftliche Maschinen-Verleih-Ökosystem und aktive Ersatzzyklen tragen zu einem stetigen Anstieg des Reifenverbrauchs in den landwirtschaftlichen Sektoren bei.
Nordamerika Landwirtschaftliche Reifenmarkt Einblick
Nordamerika wird durch die weit verbreitete Einführung fortschrittlicher landwirtschaftlicher Maschinen, die Steigerung des Absatzes von hochhorsepower Traktoren und kombiniert und die starke Nachfrage nach erstklassigen Radial- und IF/VF-Reifentechnologien bei der schnellsten CAGR von 2026 bis 2033 wachsen. Ausbau von Gewerbebetrieben, steigender Fokus auf Produktivitätsoptimierung und schnelle Integration von Präzisions-Landwirtschaftssystemen erhöhen Reifen-Upgrades und -ersatz. Starke Partnerschaften zwischen OEMs und Reifenherstellern verstärken das beschleunigte Wachstum der Region weiter.
US Landwirtschaftlicher Reifenmarkt Einblick
Die USA machten im Jahr 2025 den größten Anteil am nordamerikanischen Agrarreifenmarkt aus, unterstützt durch den umfangreichen Einsatz von Großbaumaschinen und die konsequente Nachfrage nach Hochleistungs-Agrarreifen. Die fortschrittlichen Landwirtschaftspraktiken des Landes, die Betonung der Ertragsmaximierung und die starke Durchdringung von Präzisionstechnologien stärken die Nachfrage nach Radial- und IF/VF-Reifen. Starke OEM-Präsenz, ein entwickelter Ersatzmarkt und robuste landwirtschaftliche Geräteverkäufe verfestigen die USA als führender Beitrag zum regionalen Wachstum.
Welche sind die Top-Unternehmen im Agrarreifenmarkt
Die Agrarreifenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Michelin (Frankreich)
- Apollo Tyres Ltd. (Indien)
- Goodyear Tire & Rubber Co. (USA)
- Nokian Tyres plc (Finnland)
- Petlas Reifenindustrie (Türkiye)
- Continental AG (Deutschland)
- Balkrishna Industries Ltd. (Indien)
- Trelleborg AB (Schweden)
- Maxam Tire International (USA/Europa)
- Hankook Reifen & Technologie (Südkorea)
- Bridgestone Corporation (Japan)
- Prometeon Tyre Group (Italien)
- Mitas a.s. (Tschechische Republik)
- Spezialreifen von Amerika (US)
- Magna Tyres Group (Niederlande)
- Titan International Inc. (USA)
- CEAT Ltd. (Indien)
- Yokohama Rubber Co. Ltd. (Japan)
- GRI Reifen (Sri Lanka)
Was sind die neuesten Entwicklungen im globalen Agrarreifenmarkt
- Im März 2025 startete Yokohama den Alliance Agriflex+ 377 XT Flotationsreifen, der mit VF-Seitenwänden und CFO-Technologie entwickelt wurde, um bis zu 40% höhere Tragfähigkeit bei gleichem Druck und 55% zusätzliche Belastung im zyklischen Betrieb zu ermöglichen. Der Reifen enthält eine verbesserte Wulst-Konstruktion und optimierte Laufflächengeometrie, um Flotation zu verbessern, Ruts zu reduzieren und einen besseren Bodenkontakt bei schweren Feldaufgaben zu erhalten. Diese Weiterentwicklung stärkt die Position der Marke im Premium-Flotationsreifensegment durch die Unterstützung großer Implementierungen und die Förderung einer reduzierten Bodenverdichtung, die zu einem kritischen Kaufkriterium bei modernen Landwirten wird, die hochertragreiche Anbausysteme einführen.
- Im März 2025 führte Mitas den Agriterra ULTRA Anhänger Reifen mit einem verstärkten Carcass-Design ein, das darauf abzielt, die Wärmeerzeugung zu minimieren und die strukturelle Stabilität bei schweren Transportbelastungen zu verbessern. Die neue Struktur verbessert die Haltbarkeit während des Ferntransports und sorgt für eine stärkere Beständigkeit gegen seitliche Belastung beim Betrieb mit höheren Geschwindigkeiten. Diese Entwicklung verbessert die Präsenz von Mitas in der Kategorie landwirtschaftlicher Anhängerreifen, wobei die steigende Nachfrage nach langlebigen Reifen, die für Hochgeschwindigkeits- und Intensivbetrieben in großräumigen landwirtschaftlichen Umgebungen geeignet sind, zutrifft.
- Im März 2025 erweiterte Apollo seine Vredestein Traxion Linie für CLAAS Traktoren, indem er neue Maßstäbe für die ARION Serie zur Steigerung der Traktionseffizienz und der Feldhaltigkeit hinzufügte. Die Expansion nutzt das selbstreinigende Design des Traxion Laufmusters, verstärkte Schultern und spezialisierte Gummimischung, um die Leistung bei gemischten Bodenbedingungen zu verbessern. Diese Erweiterung verstärkt Apollos OEM-Anpassung mit globalen Traktorherstellern und verpflegung an Landwirte, die einen verbesserten Griff, einen geringeren Schlupf und eine erweiterte Lebensdauer bei Mehrzweck-Feldbedingungen suchen
- Im Februar 2025 enthüllte BKT seine neu aufgerüstete AGRIMAX V-FLECTO-Serie mit verbesserter IF/VF-Compounding zur Verbesserung der Lastleistung und zur Verlängerung der Lauffläche für hochhorsepower Traktoren. Die aktualisierte Konstruktion erhöht die Stabilität beim Schwerschleppen, unterstützt die gleichmäßige Druckverteilung und reduziert den Rollwiderstand für eine verbesserte Kraftstoffwirtschaft. Dieses Update stärkt den Anteil von BKT in der Premium-Radialkategorie, da die Landwirte zunehmend die Kraftstoffeffizienz, Betriebsstabilität und geringere Bodenauswirkungen bei Anwendungen in der Präzisionszucht priorisieren
- Im Januar 2025 kündigte Trelleborg Fortschritte in seiner TM1000 ProgressiveTraction-Linie an, indem die aktualisierte Nasengeometrie integriert wurde, um Vibrationen zu reduzieren und den Kontaktbereich für eine überlegene Traktion zu verbessern. Die neu gestalteten Laschen erzeugen eine höhere Drehmomentübertragung, minimieren Schlupf während der Tiefenbearbeitung und sorgen für einen reibungsloseren On-Road-Verkehr beim Wechsel zwischen Feldern. Diese Innovation unterstützt die Wettbewerbsfähigkeit der Marke auf dem fortgeschrittenen Radialreifenmarkt, indem sie die Notwendigkeit einer größeren Zugkraft und optimierten Kraftstoffnutzung im landwirtschaftlichen Schwerlastbetrieb anspricht.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











