


Segmentierung des globalen Marktes für die Behandlung der Andersen-Krankheit nach Typ (perinataler und kindlicher Beginn), Behandlung (Lebertransplantation, Ernährungstherapie, Bewegung, genetische Beratung und Medikamente), Demografie (Kinder und Erwachsene), Symptome (Zirrhose, Hepatosplenomegalie, Aszites, Ösophagusvarizen, Kardiomyopathie, Atrophie und andere), Diagnose (Biopsie, Bluttests, Urintests, MRT, Gentests und andere), Endnutzer (Klinik, Krankenhaus und andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die Andersen-Krankheitsmarktgröße und Übersicht
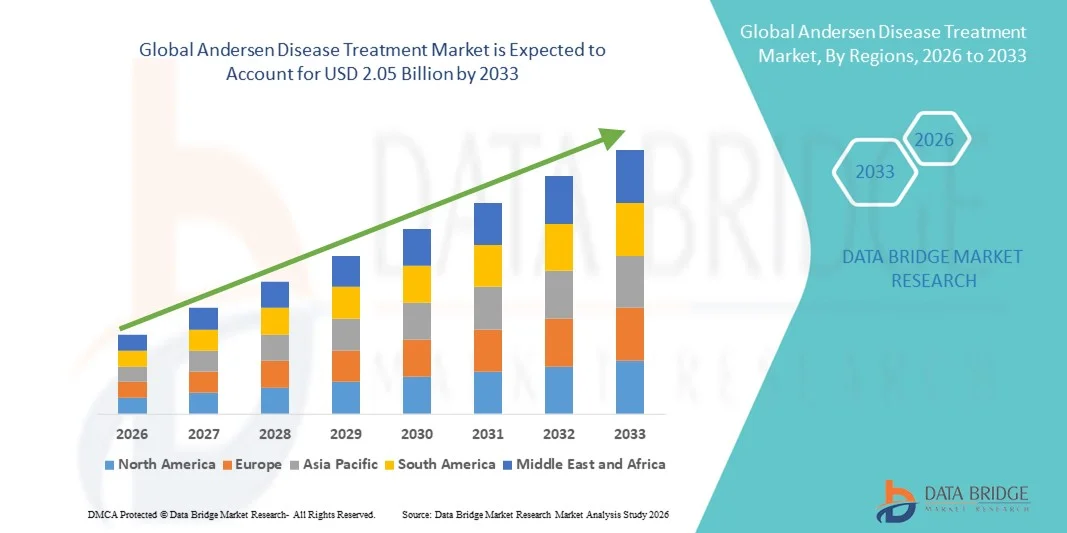
- Wie bei Data Bridge Market Research Analysis Die weltweite Größe der andersen Krankheitsbehandlung wurde mit1,27 Milliarden USD in 2025und wird voraussichtlich erreichen2,05 Milliarden USD bis 2033, beiCAGR von 6,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Prävalenz der Andersen-Krankheit, zunehmendes Bewusstsein für seltene genetische Störungen und Fortschritte in diagnostischen und therapeutischen Lösungen, was zu einer höheren Akzeptanz der Andersen-Krankheitsbehandlung in Krankenhäusern, Kliniken und spezialisierten Pflegezentren führt
- Darüber hinaus treibt die wachsende Nachfrage nach gezielten Therapien, einschließlich Enzymersatzbehandlungen, Gentherapien und unterstützenden Pflegemaßnahmen, die Markterweiterung voran, da sich die Gesundheitsdienstleister auf die Verbesserung der Patientenergebnisse und der Lebensqualität durch Frühdiagnose und umfassende Behandlungspläne konzentrieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): 1,27 Mrd. USD
- Voraussichtlicher Marktwert (2033): 2,05 Mrd. USD
- Prognose CAGR (2026–2033): 6,20%
Was sind die großen Takeaways von Andersen Disease Treatment Market
- Die Behandlung von Andersen-Krankheit, die Therapien für die seltene genetische Erkrankung umfasst, zeigt, dass die Adoption sowohl in klinischen als auch in Krankenhaus-Einstellungen aufgrund von Fortschritten in diagnostischen Fähigkeiten, Frühinterventionsprotokollen und der Verfügbarkeit gezielter Behandlungsoptionen, einschließlich Enzymersatztherapie und unterstützende Pflegemaßnahmen, immer mehr angenommen wird.
- Die eskalierende Nachfrage nach einer andersen Krankheitsbehandlung wird in erster Linie durch das zunehmende Bewusstsein zwischen Fachkräften und Patienten im Gesundheitswesen, die steigende Häufigkeit von verwandten genetischen Mutationen und die Ausweitung von staatlichen und privaten Initiativen zur Unterstützung der Forschung und des Managements von seltenen Krankheiten gefördert.
- Nordamerika dominierte den andersen Krankheitsbehandlungsmarkt mit dem größten Umsatzanteil von 43,5% im Jahr 2025, angetrieben durch etablierte Gesundheitsinfrastruktur, hohe Annahme fortschrittlicher therapeutischer Protokolle, und starke Präsenz von Schlüsselpharmaka undBiotechnologieUnternehmen, mit den USA, die durch die Ausweitung von klinischen Studien, Krankenhaustherapien und frühzeitige Einführung innovativer Behandlungsoptionen ein erhebliches Wachstum verzeichnen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der andersen Krankheitsbehandlung Markt während der Prognosezeit, Registrierung einer CAGR von 2026 bis 2033, angetrieben durch die Erhöhung der Gesundheitsinvestitionen, steigende Prävalenz von seltenen genetischen Störungen, Erweiterung von spezialisierten Behandlungszentren, und den Zugang zu fortgeschrittenen Therapien in Ländern wie China und Indien.
- Das Kindersegment dominierte den Markt, mit 49,2% Umsatz im Jahr 2025, aufgrund einer höheren Prävalenz von perinatalen und kindlichen Einsätzen, die eine frühzeitige Intervention und intensive Pflege erfordern. Pädiatrische Krankenhäuser und Spezialkliniken sind zentrale Umsatztreiber und bieten multidisziplinäre Behandlungsansätze
Bericht Scope und Andersen Krankheit Behandlung Marktsegmentierung
Attribute |
Andersen Krankheit Behandlung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Andersen-Krankheitsbehandlungsmarkt
Verbesserte Patientenergebnisse durch erweiterte Therapieansätze
- Ein signifikanter und beschleunigter Trend im globalen Andersen-Krankheitsmarkt ist die zunehmende Annahme integrierter therapeutischer Strategien, die Operationen, pharmakologische Eingriffe und unterstützende Pflege kombinieren. Diese Ansätze verbessern die Patientenrettung, reduzieren den Krankheitsverlauf und verbessern die allgemeine Lebensqualität
- So ermöglicht die Einführung von Kombination antimikrobielle Therapien neben minimalinvasiven chirurgischen Eingriffen den Klinikern, die zugrunde liegende Ursache von Andersen-Krankheit anzusprechen und gesunde Gewebe zu bewahren.
- Fortschritte bei der molekularen Diagnostik und bildgebenden Technologien, wie MRT und CT-basierte Bewertung, ermöglichen eine frühere und genauere Erkennung von Krankheitserscheinungen, eine Verbesserung der Behandlungsplanung und -ergebnisse
- Personalisierte Arzneimittelansätze, einschließlich gezielter Arzneimittelregime und patientenspezifische Therapiepläne, werden zunehmend in klinischen Einstellungen umgesetzt, um die Wirksamkeit zu optimieren und negative Auswirkungen zu minimieren
- Integration von multidisziplinären Pflegeteams, mit infektiösen Krankheitsspezialisten, Chirurgen und klinischen Apothekern, sorgt für einen ganzheitlichen Ansatz zur Bewältigung komplexer Fälle von Andersen-Krankheit
- Der Trend zu genaueren, zeitnahen und patientenzentrierten Behandlungsprotokollen ist die Neuformulierung der klinischen Erwartungen für das Krankheitsmanagement, was die Bedeutung von evidenzbasierten Interventionen und kontinuierliche Überwachung hervorhebt.
- Krankenhäuser, Spezialkliniken und Forschungseinrichtungen übernehmen zunehmend diese fortschrittlichen Protokolle, um die Behandlungsergebnisse zu verbessern und die Wiederauftretensraten zu minimieren
Andersen Krankheit Behandlung Markt Dynamik
Fahrer
Erhöhung der Krankheitsprävalenz und Ausweitung der Gesundheitsinfrastruktur
- Die zunehmende Inzidenz der Andersen-Krankheit weltweit treibt die Notwendigkeit wirksamer therapeutischer Interventionen an
- So erweiterten die führenden Krankenhäuser in Nordamerika im April 2025 ihre Andersen-Krankheitseinheiten um multidisziplinäre Teams, die schwere und komplexe Fälle verwalten können.
- Investitionen in die Gesundheitsinfrastruktur, fortgeschrittene diagnostische Einrichtungen und spezialisierte Ausbildung für Kliniker ermöglichen einen größeren Zugang zu wirksamen Behandlungen
- Entwicklung neuer therapeutischer Mittel und verbesserter klinischer Protokolle unterstützt die Adoption und verbessert die Patientenergebnisse
- Das zunehmende Bewusstsein bei primären Pflegeanbietern und Spezialisten über Früherkennung und Intervention stärkt die Nachfrage nach strukturierten Behandlungslösungen
- Regierungsinitiativen und Gesundheitspolitik zur Förderung des Krankheitsmanagements und der Patientensicherheit tragen ebenfalls zum Marktwachstum bei
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugang zu spezialisierter Pflege
- Die hohen Kosten, die mit komplexen chirurgischen Eingriffen, der Langzeitklinikierung und spezialisierten pharmakologischen Therapien verbunden sind, begrenzen die Zugänglichkeit in bestimmten Regionen, insbesondere in Entwicklungsländern
- Begrenzte Verfügbarkeit von erfahrenen Klinikern und spezialisierten Behandlungszentren kann die Therapie verzögern, Krankheitsfortschritt und Komplikationen erhöhen
- Zum Beispiel, im Jahr 2023, eine Studie in Südostasien hervorgehoben Verzögerungen bei der Einleitung von Andersen-Krankheit Behandlung durch unzureichenden Zugang zu spezialisierten Krankenhäusern, was zu höheren Morbiditätsraten bei Patienten
- Die Forderung nach kontinuierlicher Überwachung, multidisziplinärer Intervention und individualisierten Therapieplänen kann auch logistische und finanzielle Herausforderungen für Patienten stellen
- Während laufende Investitionen den Zugang zum Gesundheitswesen verbessern, schränken die Unterschiede in der Verfügbarkeit fortgeschrittener Behandlungsoptionen die Marktdurchdringung in Schwellenregionen noch ein.
- Die Bewältigung dieser Herausforderungen durch Infrastrukturentwicklung, Schulungsprogramme für Gesundheitsdienstleister und kostengünstige therapeutische Optionen ist für ein nachhaltiges Wachstum des Markts der Andersen-Krankheitsbehandlung unerlässlich.
Wie wird der Andersen-Krankheitsmarkt segmentiert
Der Markt wird auf der Grundlage von Art, Behandlung, demografischen, Symptomen, Diagnose, Endverbraucher und Verteilungskanal segmentiert.
- Typ
Auf der Grundlage des Typs wird der Markt der Andersen-Krankheitsbehandlung zu Perinatal Onset und Childhood Onset segmentiert. Das Perinatal Onset-Segment dominierte den Markt, was einen Umsatzanteil von 46,5% im Jahr 2025 ausmachte, aufgrund seiner frühen Manifestation von Symptomen und hoher klinischer Schwere. Perinatale Fälle erfordern häufig sofortige medizinische Intervention und Überwachung in spezialisierten neonatalen und pädiatrischen Zentren, treiben höhere Krankenhausauslastung und Behandlungskosten. Das Segment zeichnet sich durch einen schnellen Krankheitsverlauf aus, der eine rechtzeitige Diagnose und intensive Behandlung erfordert, einschließlich Lebertransplantation, Ernährungstherapie und unterstützende Pflege. Klinisches Bewusstsein und frühgenetische Screening-Programme in vielen Regionen haben die Früherkennungsraten verbessert und die Marktherrschaft weiter gestärkt. Perinatale Fälle neigen dazu, eine höhere Abhängigkeit von multidisziplinären Pflegeteams zu haben, darunter Hepatologen, Ernährungswissenschaftler und genetische Berater, die zum Umsatz beitragen. Krankenhausprotokolle priorisieren die frühzeitige Intervention, um langfristige Komplikationen wie Zirrhose oder Hepatosplenomegalie zu reduzieren. Forschungsinitiativen, die sich auf neonatale Lebererkrankungen konzentrieren, verbessern die Wirksamkeit der Behandlung und die Ergebnisse der Patienten und unterstützen die anhaltende Nachfrage. Versicherungen und öffentliche Gesundheitsversorgung für die neonatale Pflege erhöhen die Einführung von verfügbaren Therapien. Krankenhäuser und spezialisierte Kliniken investieren in fortgeschrittene Diagnosen, um perinatale Fälle effektiv zu verwalten. Parental Sensibilisierungskampagnen betonen die Früherkennung und verbessern zeitnahe Krankenhausbesuche. Die Verfügbarkeit hochwertiger Therapien wie Lebertransplantation erhöht den Umsatzbeitrag weiter. Multicenter-Behandlungsprogramme helfen auch, Segmentführung zu halten.
Das Segment Childhood Onset wird von 2026 bis 2033 am schnellsten CAGR von 18,9 % erleben, das durch steigendes Bewusstsein, verbesserte diagnostische Einrichtungen und zunehmenden Zugang zur Behandlung in Schwellenregionen getrieben wird. Kindheit Fälle oft mit verzögerten Symptomen, einschließlich Wachstumsverzögerung, Kardiomyopathie oder metabolische Störungen, erfordern eine Kombination von Ernährungstherapie, Medikamenten und Lebensstil Management. Kliniken und Krankenhäuser investieren zunehmend in pädiatrische Spezialeinheiten, um diese Fälle effizient zu verwalten. Fortschritte bei Gentests und Frühinterventionsprotokollen verbessern die Ergebnisse und reduzieren die Krankheitskomplikationen, das Wachstum des Segments. Patientenvertretung Gruppen und Sensibilisierungskampagnen verbessern die Früherkennung von Symptomen. Home-basierte Pflegeprogramme ergänzen die Krankenhausbehandlung für unkritische Fälle und erweitern die Reichweite der Therapie. Versicherungsdeckung für chronisches Management, einschließlich Medikamente und Ernährungsunterstützung, unterstützt die Adoption. Krankenhäuser übernehmen integrierte Pflegeansätze, die genetische Beratung und Übungsprogramme für Kinderpatienten kombinieren. Die Zusammenarbeit zwischen Forschungsinstituten und Kinderzentren fördert innovative Behandlungsstrategien. Telemedizin-Lösungen verbessern die Einhaltung der Therapiepläne. Die steigenden Geburtenraten in einigen Regionen tragen zu einem größeren Patientenpool bei. Bildungsprogramme für Pflegekräfte erhöhen effektives Krankheitsmanagement zu Hause. Regierungsinitiativen zur Unterstützung der Kindergesundheit verstärken die Segmentdurchdringung. Erweiterte Überwachungs- und Folgeprogramme sorgen für verbesserte Behandlungsergebnisse, beschleunigen CAGR.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Lebertransplantation, Ernährungstherapie, Bewegung, genetische Beratung und Medikamente segmentiert. Das Segment Liver Transplantation dominierte den Markt, was im Jahr 2025 44,7% Umsatz ausmachte, da sein Status als definitivste Behandlung für schwere Fälle von Andersen-Krankheit gilt. Lebertransplantation bietet einen kurativen Ansatz für endstufige Leberkomplikationen, einschließlich Zirrhose und schwere Hepatosplenomegalie. Krankenhäuser mit Transplantationseinheiten führen durch komplexe chirurgische Eingriffe, postoperative Pflege und langfristige Folgemaßnahmen hohe Einnahmen. Das Segment profitiert von fortschrittlichen chirurgischen Technologien und verbesserten Organkonservierungstechniken und verbessert die Erfolgsquoten. Versicherungsdeckung und staatliche Unterstützung für Transplantationsprogramme erhöhen die Annahme. Multidisziplinäre Pflegeteams sorgen für ein umfassendes Management, das die Krankenhauseinnahmen weiter stärkt. Krankenhäuser implementieren strenge Vor- und Nachtransplantationsprotokolle, um das Überleben der Patienten zu maximieren. Globales Bewusstsein für die Lebertransplantation als lebenssparende Therapie fördert Patientenreferenzen zu spezialisierten Zentren. Kontinuierliche Forschung über immunsuppressive Therapien und posttransplantative Pflege verbessert die Ergebnisse. Öffentliche Sensibilisierungskampagnen unterstützen die frühe Evaluierung und die Auflistung der Transplantation. Pädiatrische Transplantationsprogramme tragen wesentlich zum Umsatzanteil an perinatalen Einsätzen bei. Regulatorische Rahmen zur Unterstützung von Organspendeprogrammen erhöhen das Segmentwachstum.
Das Segment Dietary Therapy wird voraussichtlich die schnellste CAGR von 19,3 % von 2026 bis 2033, angetrieben durch die wachsende Betonung auf nicht-invasives Management von metabolischen Komplikationen. Dietäre Therapie ist entscheidend für die Behandlung von Symptomen wie Atrophie, Kardiomyopathie und metabolische Ungleichgewicht. Kliniken und Krankenhäuser empfehlen zunehmend individualisierte Ernährungspläne in Kombination mit Medikamenten und Übung. Home-basierte Diätprogramme verbessern die Patientenhaftung und reduzieren Krankenhausbesuche. Fortschritte in der Ernährungswissenschaft und spezialisierte Lebensmittel für Stoffwechselstörungen unterstützen schnelle Annahme. Kinderärzte profitieren von maßgeschneiderten Diäten, um Wachstum und Entwicklung effektiv zu verwalten. Tele-Gesundheits- und Fernberatungsdienste erweitern die Reichweite für Patienten in abgelegenen Bereichen. Versicherungen für die Ernährungstherapie tragen zu einer erhöhten Auslastung bei. Krankenhäuser integrieren die Nahrungstherapie in umfassendere Behandlungsprotokolle, um eine ganzheitliche Betreuung zu gewährleisten. Öffentliche Gesundheitskampagnen betonen Ernährungsmanagement, um Krankheitsfortschritt zu verhindern. Die Forschung über Ernährungsinterventionen verbessert weiterhin die Ergebnisse. Die Zusammenarbeit zwischen Ernährungswissenschaftlern, genetischen Beratern und Klinikern gewährleistet ein umfassendes Patientenmanagement. Online-Plattformen für die Ernährungsüberwachung erleichtern die Einhaltung und das Patientenengagement.
- Von der Bevölkerung
Auf der Grundlage der demografischen Entwicklung wird der Markt zu Kindern und Erwachsenen segmentiert. Das Kindersegment dominierte den Markt, mit 49,2% Umsatz im Jahr 2025, aufgrund einer höheren Prävalenz von perinatalen und kindlichen Einsätzen, die eine frühzeitige Intervention und intensive Pflege erfordern. Pädiatrische Krankenhäuser und Spezialkliniken sind wichtige Umsatztreiber und bieten multidisziplinäre Behandlungsansätze. Frühe Diagnose und Management bei Kindern reduzieren Komplikationen wie Zirrhose und Kardiomyopathie. Krankenhäuser übernehmen umfassende Pflegeprogramme, die Ernährungstherapie, Medikamente, Bewegung und genetische Beratung integrieren. Parental Sensibilisierungskampagnen unterstützen zeitnahe Krankenhausbesuche und Therapietreue. Telegesundheitsprogramme verbessern die Überwachung und Compliance bei pädiatrischen Patienten. Regierungs- und NGO-Programme, die auf pädiatrische Stoffwechselstörungen abzielen, fahren weiter Adoption. Die Versicherung für Kinderbehandlungen fördert Krankenhausbesuche. Spezielle Schulungen für Kindergesundheitsanbieter verbessern die Behandlungsqualität. Home Healthcare-Services ergänzen die Krankenhausversorgung für chronisches Management. Ernährungs- und Übungsprogramme sind auf Wachstumsanforderungen zugeschnitten. Public-private Partnerschaften erweitern den Zugang zu spezialisierten Behandlungszentren. Die Forschung an pädiatrische Gentherapien erweitert weiterhin Optionen.
Das Erwachsenen-Segment wird erwartet, dass die schnellsten CAGR von 18.5% von 2026 bis 2033, die durch die steigende Diagnose von late-onset metabolischen und Leberkomplikationen bei vorher nicht diagnostizierten Patienten. Erwachsene greifen zunehmend auf Lebertransplantationen, Medikamente und Lifestyle-Management-Programme zu. Krankenhäuser erweitern den Stoffwechsel von Erwachsenen und spezialisierte ambulante Kliniken. Kampagnen zur Sensibilisierung für Erwachsene fördern die frühzeitige Symptomerkennung. Telemedicine Adoption unterstützt Remote-Management und Compliance. Die Versicherungsdeckung für die chronische Erwachsenenpflege fördert die Therapieaufnahme. Workplace Wellness- und Gesundheitsüberwachungsprogramme unterstützen Früherkennung. Kliniken konzentrieren sich auf die integrierte Pflege, die Ernährungs-, Übungs- und Medikamente Protokolle kombiniert. Die Forschung an adult-onset Gentherapien verbessert die Behandlungsmöglichkeiten. Home Healthcare-Services ergänzen Krankenhaus-basierte Versorgung für erwachsene Patienten. Chronische Krankheitsprävalenz und Lifestyle-bedingte Komplikationen erhöhen die Therapienachfrage. Multi-Spezial Pflegeteams optimieren die Ergebnisse der Behandlung von Erwachsenen. Online-Plattformen bieten Bildung und Unterstützung für erwachsene Patienten.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt in Cirrhosis, Hepatosplenomegalie, Ascites, Esophage Varices, Kardiomyopathie, Atrophie und andere segmentiert. Das Cirrhosis-Segment dominierte den Markt, was 2025 einen Umsatz von 45,9 % ausmachte, da es aufgrund seiner hohen klinischen Schwere und Assoziierung mit Spätstadien-Krankheit eine Lebertransplantation erforderte. Krankenhäuser erzeugen Einnahmen aus chirurgischen Eingriffen, postoperativer Versorgung und langfristige Überwachung. Frühe Interventionsprotokolle, Abbildungs- und Labortests verbessern die Ergebnisse und die Krankenhauseffizienz. Öffentliche Sensibilisierungskampagnen fördern die frühe Diagnose, um den Fortgang der Zirrhose zu verhindern. Multidisziplinäre Teams, darunter Hepatologen, Chirurgen und Ernährungswissenschaftler, tragen zur umfassenden Pflege bei. Versicherungsschutz und staatliche Gesundheitsinitiativen unterstützen die Adoption. Fortgeschrittene diagnostische Techniken wie MRI und Gentests erleichtern die Früherkennung. Kinder- und erwachsene Fälle tragen zum Segmentwachstum bei. Krankenhaus Apotheken Versorgung assoziierte Medikamente, Steroide und Nahrungsergänzungsmittel. Telegesundheit und Heimüberwachung verbessern die Einhaltung und reduzieren Komplikationen. Klinische Forschung verbessert die Behandlungseffizienz und Überlebensraten.
Das Atrophie-Segment wird erwartet, dass das schnellste CAGR von 17,8% von 2026 bis 2033, angetrieben durch steigende Anerkennung von Muskel- und Herzkomplikationen, die integrierte Pflegeprogramme erfordern. Pädiatrie und erwachsene Patienten mit Atrophie benötigen Ernährungstherapie, Bewegung und Medikamente, wodurch ein multipronged Umsatzstrom. Home Healthcare Adoption unterstützt langfristige Therapie Einhaltung. Krankenhäuser und Kliniken integrieren Physiotherapie und Ernährungsunterstützung, um Atrophieeffekte zu mindern. Die Erforschung neuer Rehabilitationsprotokolle verbessert die Ergebnisse. Telemedicine Programme unterstützen die kontinuierliche Überwachung und das Patientenengagement. Awareness-Programme unter den Pflegepersonen fördern die frühzeitige Intervention. Die Versicherungsdeckung für Rehabilitationstherapien beschleunigt die Annahme. Kliniken arbeiten mit Krankenhäusern für Nachsorge zusammen. Digitale Tools und mobile Apps erleichtern die Übungsüberwachung. Hospital Apotheken bieten unterstützende Ergänzungen zur Verbesserung der Muskelfunktion. Wachstum bei chronischen Stoffwechselstörungen treibt die Segmentannahme an. Frühe Interventionsprogramme reduzieren Komplikationen, anhaltendes Umsatzwachstum.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in Biopsie, Bluttests, Urintests, MRI, Gentests und andere segmentiert. Das Segment Gentests dominierte den Markt mit 46,8% Umsatz im Jahr 2025, aufgrund seiner Fähigkeit, genetische Mutationen frühzeitig zu identifizieren, wodurch eine zeitnahe Interventions- und Behandlungsplanung ermöglicht wurde. Krankenhäuser und spezialisierte Kliniken investieren in fortgeschrittene genetische Labors und Testprotokolle. Frühe Diagnose durch Gentests unterstützt präemptive Ernährungstherapie, Medikamente und Monitoring-Programme. Mehrdisziplinäre Behandlungsplanung verbessert die Patientenergebnisse. Öffentliches Bewusstsein und neugeborene Screening-Programme verbessern die Testannahme. Die Versicherungsdeckung unterstützt hochkostenreiche Gentests und fördert die Nutzung. Krankenhäuser integrieren Gentests mit Routinediagnostik zur umfassenden Auswertung. Gentests erleichtern personalisierte Behandlungspläne und verbessern die Wirksamkeit. Telegesundheitsplattformen unterstützen die ferngenetische Beratung. Erweiterte Laborgeräte verbessern die Prüfgenauigkeit und Geschwindigkeit. Kinder- und Erwachsenenpopulationen profitieren beide von einer frühen genetischen Screening. Klinische Forschung und Studien verbessern die Testsicherheit kontinuierlich.
Das Urintests-Segment wird voraussichtlich die schnellste CAGR von 18,2% von 2026 bis 2033, angetrieben durch die Bequemlichkeit, Erschwinglichkeit und frühen Nachweisfähigkeiten von urinbasierten Biomarkern, beobachten. Kliniken und Krankenhäuser übernehmen Urintests als nicht-invasive, schnelle Screening-Tools. Urin-Testprotokolle ergänzen Bluttests und Gentests zur Überwachung des Krankheitsverlaufs. Home Healthcare Kits erhöhen die Patienten Compliance. Kinder- und erwachsene Patienten profitieren von einer einfachen Probensammlung. Laboratories investieren in die Automatisierung, um Durchsatz und Genauigkeit zu verbessern. Frühe Intervention auf Basis von Urin-Testergebnissen verbessert die Behandlungsergebnisse. Die Versicherungsdeckung unterstützt die Übernahme in der Routineüberwachung. Awareness Kampagnen markieren nicht-invasive Testvorteile. Telehealth-Programme integrieren Testergebnisse für die Fernpflegeplanung. Die Forschung an neuartigen Urinbiomarkern verbessert die Spezifität. Krankenhaus Apotheken liefern Reagenzien und Kits, die eine zuverlässige Verfügbarkeit gewährleisten. Online-Plattformen ermöglichen Remote-Testbestellung und Ergebnisinterpretation.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Segment Spitäler dominierte den Markt, was im Jahr 2025 einen Umsatz von 52,1% ausmachte, da sie komplexe Behandlungsmodalitäten wie Lebertransplantation, genetische Beratung und intensive Pflege anbieten können. Krankenhäuser sind mit fortgeschrittenen Diagnosen, chirurgischen Einheiten und multidisziplinären Teams ausgestattet, um eine umfassende Behandlung zu gewährleisten. Versicherungen und staatliche Gesundheitsprogramme erleichtern die Krankenhausannahme. Krankenhäuser verwalten hohe Patientenzuflüsse aus perinatalen und kindlichen Einsätzen. Telemedizin-Unterstützung verbessert die Nachsorge. Spezielle Kinder- und Erwachseneneinheiten stärken die Marktführerschaft. Krankenhäuser pflegen strategische Partnerschaften mit diagnostischen und pharmazeutischen Anbietern. Awareness-Programme fördern frühe Krankenhausbesuche. Krankenhaus Apotheken bieten kritische Medikamente und Ernährungsunterstützung. Multicenter Pflegeprogramme verbessern die Behandlungsergebnisse. Fortgeschrittene postoperative Pflegeprotokolle unterstützen nachhaltige Einnahmen. Krankenhäuser integrieren Hausgesundheit für langfristiges Management.
Das Segment Kliniken wird voraussichtlich die schnellste CAGR von 19,0 % von 2026 bis 2033, angetrieben durch steigende Ambulanz für milde und chronische Fälle, genetische Beratung und Ernährungstherapie-Programme. Kliniken bieten zugängliche, bequeme Behandlungsoptionen für die Nachsorge. Telegesundheitsplattformen ergänzen in-klinische Dienste. Kliniken arbeiten zunehmend mit Krankenhäusern für spezialisierte Interventionen zusammen. Home-basierte Überwachung und Therapieunterstützung Antriebsklinik Adoption. Awareness-Programme fördern die Früherkennung in lokalen Kliniken. Die Versicherungsdeckung für ambulante Dienstleistungen fördert die Auslastung. Kliniken integrieren Übungs-, Diät- und Medikamentenmanagement-Programme. Pädiatrie und erwachsene Patienten profitieren von regelmäßigen klinischen Follow-ups. Technologiefähige Patientenverfolgung erhöht die Compliance. Kliniken erweitern Dienstleistungen, um genetische Beratung und diagnostische Unterstützung. Öffentliche Partnerschaften verbessern die Infrastruktur der Klinik. Kliniken spielen eine wichtige Rolle bei der Nachtransplantationsüberwachung und unterstützen das Wachstum.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt, mit 49,3% Umsatz in 2025, aufgrund des sofortigen Zugriffs auf kritische Medikamente wie Steroide, Nahrungsergänzungsmittel und Medikamente für die Leberunterstützung. Krankenhäuser sorgen für die Verfügbarkeit bei der akuten Pflege- und Nachtransplantationstherapie. Die Auftragsvergabe und die interne Verteilung verbessern die betriebliche Effizienz. Die Versicherungsdeckung erleichtert die Übernahme von Krankenhaus-Apotheken. Fortgeschrittene Inventarsysteme verbessern das Medikamentenmanagement. Multidisziplinäre Teams verlassen sich auf Krankenhaus-Apotheken für rechtzeitige Versorgung. Öffentliche Sensibilisierungskampagnen fördern die Krankenhausausschüttung. Kinder- und Erwachsenenpflege erfordern spezialisierte Formulierungen in Krankenhäusern Apotheken. Notfall-Pflegeprotokolle priorisieren Krankenhaus Apotheke Bereitschaft. Die Zusammenarbeit mit Pharmaunternehmen gewährleistet eine stetige Versorgung. Krankenhäuser integrieren Apotheken mit diagnostischen und klinischen Abteilungen. Strategische Beschaffungspolitiken verbessern die Kosteneffizienz.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 bezeugen, die von wachsender E-Beschreibungs-Adoption, Heimlieferung und Telegesundheitsberatung angetrieben wird. Online-Apotheken erweitern den Zugang zu Patienten in abgelegenen und unterbewahrten Regionen. Die Integration mit Krankenhaus- und Kliniksystemen ermöglicht eine nahtlose Rezepterfüllung. Digitale Apps und Erinnerungen verbessern die Einhaltung. Online-Apotheken bieten Abonnement-basierte Medikamente Lieferung. Spezielle Medikamente für Kinder- und Erwachsenenpatienten sind zugänglicher. Kalt-Ketten-Logistik sorgen für Drogensicherheit. Versicherungen und Rückerstattungsprogramme decken zunehmend die Online-Lieferung ab. Telegesundheit und mobile Gesundheitsplattformen verbessern den Patientenkomfort. E-Commerce-Durchdringung beschleunigt das Marktwachstum. Online-Apotheken reduzieren die Krankenhausbelastung und verbessern die Therapie Compliance. Remotegenetische Beratung und Ernährungsunterstützung sind mit Online-Plattformen integriert. Die zunehmende Patientenpräferenz für die hausbasierte Pflege treibt die Segmentannahme an.
Andersen Krankheit Behandlung Markt Regionale Analyse
- Nordamerika dominierte den Andersen Disease Treatment-Markt mit dem größten Umsatzanteil von 43,5% im Jahr 2025
- Angetrieben durch etablierte Gesundheitsinfrastruktur, hohe Übernahme fortschrittlicher therapeutischer Protokolle und starke Präsenz wichtiger Pharma- und Biotechnologie-Unternehmen
- Der Markt erlebte ein erhebliches Wachstum durch die Ausweitung von klinischen Studien, Krankenhaus-basierten Therapien und frühzeitige Einführung innovativer Behandlungsoptionen
US Andersen Krankheit Behandlung Markt Insight
Der US Andersen Disease Treatment-Markt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch fortgeschrittene Krankenhausnetze, starke klinische Forschungskapazitäten und eine rasche Aufnahme neuer therapeutischer Interventionen gefördert wurde. Die zunehmenden Investitionen in die Frühdiagnose, die multidisziplinäre Versorgung und die spezialisierten Behandlungszentren haben die Expansion des Marktes weiter vorangetrieben, insbesondere in der Verwaltung komplexer und seltener Fälle.
Europa Andersen Krankheit Behandlung Markt Insight
Der europäische Markt für Andersen-Krankheitsbehandlung wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, der durch strenge Gesundheitsstandards, zunehmende Prävalenz genetischer und seltener Erkrankungen und eine zunehmende Einführung innovativer therapeutischer Ansätze bedingt ist. Schlüsselmärkte wie Deutschland, Frankreich und Italien erleben eine zunehmende Akzeptanz der Krankenhaustherapie und klinische Studienaktivitäten für fortgeschrittene Behandlungsprotokolle.
U.K. Andersen Krankheit Behandlung Markt Insight
Der Markt der U.K. Andersen-Krankheitsbehandlung wird voraussichtlich während des Prognosezeitraums bei einem bemerkenswerten CAGR wachsen, unterstützt durch Investitionen in spezialisierte Gesundheitseinrichtungen und frühe Zugangsprogramme für innovative Behandlungen. Der Schwerpunkt des Landes auf der klinischen Forschung, verbunden mit steigendem Bewusstsein für das seltene Krankheitsmanagement, ist die verstärkte Annahme fortgeschrittener therapeutischer Interventionen.
Deutschland Andersen Krankheit Behandlung Markt Insight
Der Deutschland Andersen-Krankheits-Behandlungsmarkt wird voraussichtlich während der Vorausschätzungszeit bei einem beträchtlichen CAGR ausbauen, der durch eine fortgeschrittene Krankenhausinfrastruktur, einen starken Fokus auf personalisierte Medizin und eine hohe Einführung neuer Behandlungsprotokolle gefördert wird. Deutschlands Schwerpunkt auf Forschung und Entwicklung, kombiniert mit öffentlichen und privaten Gesundheitsinvestitionen, fördert das Wachstum bei der Bewältigung seltener und komplexer Störungen.
Asien-Pazifik Andersen Krankheit Behandlung Markt Insight
Der asiatisch-pazifische Andersen-Krankheits-Behandlungsmarkt wird während der Prognosezeit von 2026 bis 2033 bei der schnellsten CAGR von 23,8% wachsen, getrieben von steigenden Gesundheitsinvestitionen, steigender Prävalenz seltener genetischer Störungen, Erweiterung spezialisierter Behandlungszentren und Verbesserung des Zugangs zu fortgeschrittenen Therapien in Ländern wie China und Indien. Regierungsinitiativen zur Unterstützung seltener Krankheiten und der Infrastrukturentwicklung fördern das Marktwachstum.
Japan Andersen Krankheit Behandlung Markt Insight
Der Japan Andersen Disease Treatment-Markt gewinnt an Dynamik aufgrund einer starken Gesundheitsinfrastruktur, der Betonung der Frühdiagnose und der Annahme fortschrittlicher Therapieprotokolle. Die Ausweitung spezialisierter Pflegezentren und laufende klinische Studien für innovative Behandlungen tragen zu einem Wachstum bei der Verwaltung komplexer Fälle bei.
China Andersen Krankheit Behandlung Markt Insight
Der Markt für China Andersen-Krankheitsbehandlung entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf steigende Ausgaben im Gesundheitswesen, besseren Zugang zu fortschrittlichen Behandlungsoptionen und wachsendes Bewusstsein für das seltene Krankheitsmanagement zurückzuführen ist. Die Ausweitung spezialisierter medizinischer Zentren und laufende klinische Forschungsinitiativen unterstützen das Marktwachstum im ganzen Land.
Andersen Krankheit Behandlung Marktanteil
Die Andersen-Krankheitsbehandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Ultragenyx Pharmaceutical Inc.(US)
•Sanofi(Frankreich)
• Fresenius Kabi (Deutschland)
• Takeda Pharmaceutical Company (Japan)
•Novartis(Schweiz)
• Seltene Krankheiten Therapeutics Ltd. (USA)
• Vertex Pharmaceuticals (US)
• Sobi (Schweden)
• Biomarin Pharmaceutical Inc. (USA)
• Amicus Therapeutics (USA)
• Avrobio Inc. (USA)
Neueste Entwicklungen in Global Andersen Disease Treatment Market
- Im Februar 2023 wurde eine Leitfaden für die klinische Praxis für GSD IV (einschließlich der erwachsenen Form, APBD) veröffentlicht, die die ersten umfassenden, fachkundig unterstützten Empfehlungen zur Diagnose und Verwaltung — einschließlich der bildgebenden, genetischen Tests und langfristigen Folgemaßnahmen
- Im August 2024 veröffentlichten Forscher der Universität Duke eine "natürliche Geschichte" Studie über hepatische GSD IV, die zum ersten Mal enthüllt, dass Lebererkrankungen Progression in GSD IV sehr variabel ist. Einige Patienten gehen schnell zu Leberversagen, während andere seit Jahrzehnten stabil bleiben
- Im März 2025 teilte die Adult Polyglucosan Body Disease (APBD) Research Foundation eine leistungsfähige Patientengeschichte: Eine Mutter beschrieb die Diagnose der GSD IV ihrer Tochter und betonte, wie frühe genetische Tests (GBE1) die Diagnose ermöglichten und wie Patienten und Familie das Bewusstsein für Therapien erhöhen wollen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











