


Segmentierung des globalen Marktes für die Behandlung von Arenavirus-Infektionen nach Behandlungsform (Ribavirin, Antipyretika, Antiphlogistika, Antikonvulsiva und Sonstige), Darreichungsform (Tablette, Kapsel, Lösung und Sonstige), Verabreichungsweg (oral, subkutan und Sonstige), Diagnose (Bluttests, Labortests und Sonstige), Endnutzer (Klinik, Krankenhaus und Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die Arenavirus Infections Behandlung Markt Größe und Wachstum Rate
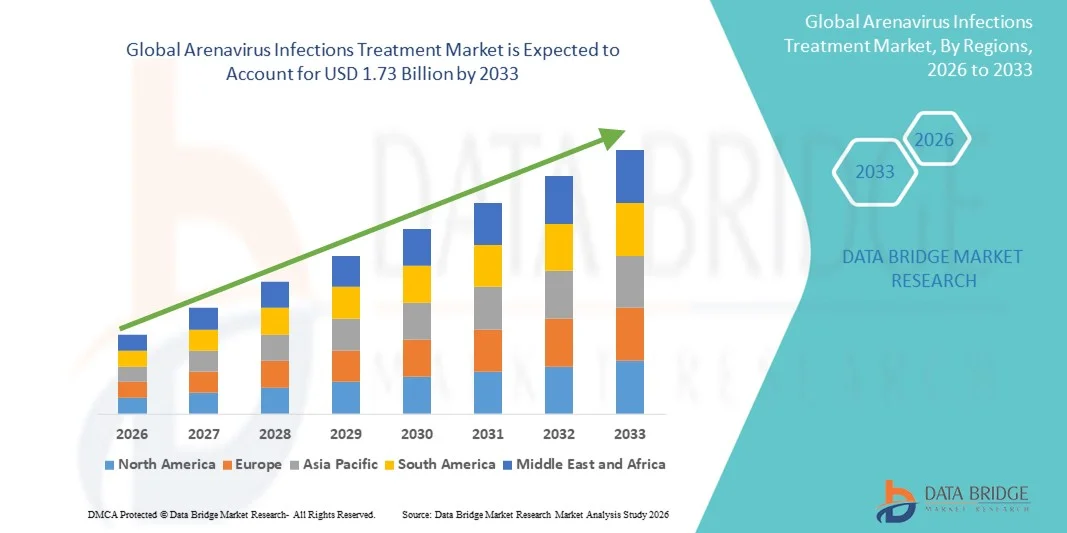
- Wie pro Data Bridge Market Research Analysis wurde die globale Arenavirus-Infektionen Behandlung Marktgröße bewertet1,25 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1,73 Milliarden USD bis 2033, beiCAGR von 4,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Prävalenz von arenavirusbezogenen Krankheiten wie Lassafieber in endemischen Regionen, verbunden mit zunehmendem globalen Fokus auf Ausbruchsvorbereitung, antivirale Entwicklung und öffentliche Gesundheitsüberwachungssysteme
- Darüber hinaus verstärkt die zunehmende Investition in fortgeschrittene Therapeutika, darunter auch Antiviren, Immuntherapien und unterstützende Pflegelösungen, die Notwendigkeit einer effizienteren Behandlung. Diese konvergierenden Faktoren beschleunigen die Annahme von Arenavirus-Behandlungsmodalitäten, wodurch das Wachstum der Industrie deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1,25 Milliarden
- Voraussichtlicher Marktwert (2033):USD 1.73 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.20%
Was sind die großen Takeaways von Arenavirus Infections Treatment Market
- Arenaviren-Infektionen Behandlungslösungen, die Antivirale, unterstützende Therapien und symptomatisches Management umfassen, werden zunehmend kritisch in der globalenInfektionskrankheitKontrolle durch die Ausweitung endemischer Regionen, steigender viraler Spillover-Ereignisse und die wachsende Notwendigkeit einer rasch reagierenden Behandlung gegen Krankheitserreger wie Lassa-Virus und andere hämorrhagische Fieber-verursachende Arenaviren
- Die eskalierende Nachfrage nach Arenavirus-Behandlungen wird in erster Linie durch zunehmende Ausbrüche in Westafrika, verstärkte globale Gesundheits-Sicherheitsbedenken, verbesserte diagnostische Fähigkeiten und eine steigende Präferenz für therapeutische Regimen, die die tödliche Rate reduzieren und klinische Ergebnisse verbessern
- Nordamerika dominierte den Markt für die Behandlung von Arenaviren-Infektionen mit dem größten Umsatzanteil von 38,9% im Jahr 2025, unterstützt durch fortgeschrittene FuE-Infrastruktur, starke staatliche Finanzierung für antivirale Forschung, und aktive Beteiligung von Biotech-Unternehmen, die neuartige Therapien entwickeln, mit den USA verstärkte klinische Studien, Impfstoff-Innovationen und Bundesvorbereitungsinitiativen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der Arenavirus-Infektionsbehandlung Markt während der Prognosezeit durch verstärkte Überwachungsprogramme, steigende Gesundheitsausgaben und zunehmendes regionales Bewusstsein für virale Hämorrhagik Fieber sein.
- Ribavirin-Segment dominierte den Arenavirus-Infektionen-Behandlungsmarkt mit einem Marktanteil von 41,7% im Jahr 2025, angetrieben durch seine langjährige Verwendung als primäre therapeutische Option für Lassa-Fieber, etablierte klinische Wirksamkeit und anhaltende Aufnahme in Behandlungsprotokolle in betroffenen Regionen
Report Scope und Arenavirus Infections Behandlung Marktsegmentierung
|
Attribute |
Arenavirus Infektionen Behandlung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Arenavirus Infections Treatmen Markt
Fortschritte in der antiviralen Innovation und AI-Assisted Disease Surveillance
- Ein bedeutender und beschleunigter Trend im globalen Markt für die Behandlung von Arenaviren-Infektionen ist die vertiefende Integration fortschrittlicher antiviraler Forschungen mit AI-getriebenen epidemischen Überwachungssystemen, die eine schnellere Erkennung, verbesserte Vorhersage von Ausbruchsmustern und verbesserte Behandlungsreaktionen in endemischen und nicht endemischen Regionen ermöglichen
- So helfen z.B. AI-fähige Überwachungsplattformen, die von Institutionen in Westafrika und den USA genutzt werden, ungewöhnliche Fiebercluster zu identifizieren, die mit der Übertragung von Lassa-Virus verbunden sind, wodurch ein frühzeitiger Einsatz von medizinischen Ressourcen und eine beschleunigte Behandlung von Interventionen ermöglicht wird.
- Die KI-Integration in die Arenavirus-Forschung ermöglicht Fähigkeiten wie die Modellierung viraler Mutationspfade, die Verbesserung der antiviralen Kandidaten-Screening und die Erzeugung genauerer Risikowarnungen auf Basis von Echtzeit-Epidemiologischen Daten. Zum Beispiel verwenden mehrere Biotech-Firmen AI-Algorithmen, um Ribavirin-Dosierung Forschung zu optimieren und Patientenantwortmuster für schwere Arenavirus-Infektionen vorherzusagen
- Die nahtlose Integration der antiviralen Entwicklung mit digitalen Überwachungssystemen unterstützt die zentrale Aufsicht über die Ausbruchdynamik, das Behandlungsinventar und das klinische Fallmanagement, wodurch Gesundheitsagenturen Diagnostik, Therapien und Quarantäneprotokolle über einheitliche Plattformen koordinieren können.
- Dieser Trend hin zu intelligenteren, datengetriebenen und vernetzten epidemischen Managementsystemen macht die Erwartungen an die Infektionskrankheitsvorbereitung neu. Folglich beschleunigen Unternehmen und Forschungsgruppen wie CEPI AI-gestützte therapeutische Entwicklung, die auf Lassa-Virus und verwandte Arenaviren abzielt.
- Die Nachfrage nach Arenavirus-Behandlungen, die von AI-fähigen Überwachungs- und Frühwarnsystemen unterstützt werden, wächst sowohl in den entwickelten als auch in den Entwicklungsregionen rasant, da Gesundheitssysteme eine verbesserte Bereitschaft und schnelle Reaktionsfähigkeit suchen
Arenavirus Infektionsbehandlung Marktdynamik
Fahrer
Wachsende Notwendigkeit durch zunehmende Ausbruchshäufigkeit und globale Gesundheitsvorsorge
- Die zunehmende Prävalenz von Arenavirus-Ausbrüchen in endemischen Regionen, verbunden mit wachsender globaler Investition in pandemische Bereitschaftsinitiativen, ist ein bedeutender Fahrer, der die Nachfrage nach effektiven Arenavirus-Infektionsbehandlungen beschleunigt
- So haben im März 2025 mehrere öffentliche Gesundheitsagenturen in Nigeria Lassa Fieberbehandlungsprogramme erweitert und mit Forschungseinrichtungen zusammengearbeitet, um antivirale Lieferketten zu stärken und eine breitere therapeutische Adoption in Spitzenübertragungszeiten zu unterstützen.
- Da das Bewusstsein in Bezug auf die schweren Komplikationen von Arenavirus-Infektionen zunimmt, gewinnen Behandlungen wie Ribavirin und unterstützende Pflegeprotokolle aufgrund ihrer Fähigkeit, die Mortalität zu reduzieren, wenn sie früh im Infektionszyklus verabreicht werden
- Darüber hinaus setzen die globalen Schwerpunkte auf neu entstehenden Infektionserkrankungen und die Förderung von reaktionsschnellen Gesundheitswesen-Fähigkeiten die arenavirus-Therapien zu einem vorrangigen Bereich, unterstützt durch internationale Finanzierung, klinische Forschungskooperationen und beschleunigte regulatorische Wege
- Die Verfügbarkeit verbesserter Diagnostik, erweiterte Krankenhausbehandlungskapazitäten und verstärkte Überwachungssysteme sind wichtige Faktoren, die eine breitere Annahme von Arenavirus-Behandlungsprotokollen in Afrika, Nordamerika und Teilen Asiens fördern.
- Die Bewegung hin zu integrierten Epidemie-Initiativen und verstärkten Investitionen in die antivirale Entwicklung trägt zu einem stetigen Marktwachstum bei
Zurückhaltung/Challenge
Behandlungszugriff Einschränkungen und regulierende Compliance-Hürden
- Herausforderungen, die den begrenzten Zugang zur zeitnahen Behandlung in abgelegenen oder ressourcenbelasteten Regionen sowie komplexe regulatorische Anforderungen an antivirale Zulassungen betreffen, stellen signifikante Barrieren für die Annahme einer weit verbreiteten Arenavirus-Behandlung dar
- So führen z.B. die verzögerte Meldung von verdächtigen Lassa-Fieberfällen und die eingeschränkte Gesundheitsinfrastruktur im ländlichen Westafrika oft zu einer späten Therapieinitiierung, zur Verringerung der therapeutischen Wirksamkeit und zur Erhöhung der tödlichen
- Die Behandlung dieser Probleme mit der Zugänglichkeit der Behandlung durch erweiterte diagnostische Kapazität, spezialisierte Ausbildung und breitere Netzwerke zur Verteilung der Arzneimittel ist entscheidend für die Verbesserung der Patientenergebnisse. Mehrere Gesundheitsprogramme betonen frühe Erkennung und schnelle Behandlung Initiierung, um Krankheit Schwere zu mildern
- Darüber hinaus können die hohen Kosten für die antivirale Entwicklung und die strengen regulatorischen Prozesse, die zur Zulassung von Therapien für hochrisikopathogene Erreger erforderlich sind, die Innovation verlangsamen und die Verfügbarkeit neuer Behandlungsoptionen begrenzen
- Während die globale Finanzierung zunimmt, stehen viele Regionen aufgrund begrenzter Gesundheitsbudgets immer noch vor Erschwinglichkeitsherausforderungen, wodurch Lücken in der Zugänglichkeit für fortgeschrittene Therapien und Krankenhauspflege entstehen
- Überwindung dieser Herausforderungen durch internationale Förderunterstützung, beschleunigte Genehmigungswege, verbesserte Lieferketten und größere Investitionen in erschwingliche Behandlungsoptionen werden für langfristiges Marktwachstum entscheidend sein
Wie wird der Arenavirus Infections Treatment Market segmentiert
Der Markt wird auf der Grundlage von Behandlung, Dosierung, Verabreichungsweg, Diagnose, Endverbraucher und Verteilungskanal segmentiert.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der globale Markt für die Behandlung von Arenaviren in Ribavirin, antipyretische, entzündungshemmende, antikonvulsante und andere segmentiert. Das Segment Ribavirin dominierte den Markt mit dem größten Marktanteil von 41,7% im Jahr 2025, angetrieben durch seine langjährige klinische Verwendung und Aufnahme in die meisten Behandlungsprotokolle für schwere Arenavirus-Infektionen wie Lassa Fieber. Ribavirins etabliertes Sicherheitsprofil (wenn es unter klinischer Aufsicht verwendet wird), eine weit verbreitete Bestandsaufnahme von Gesundheitsbehörden in endemischen Regionen und die Präsenz in nationalen Behandlungsrichtlinien machen es in vielen Bereichen zur primären therapeutischen Wahl. Krankenhäuser und infektiöse Krankheitszentren priorisieren oft Ribavirin für frühe Eingriffe, weil die rechtzeitige Verabreichung mit einem verbesserten Überleben in Beobachtungsstudien verbunden ist. Starke Supply-Chain-Kanäle und bestehende gattungsgemäße Fertigungskapazitäten unterstützen zudem die dominante Marktposition von Ribavirin. Darüber hinaus ermöglichen die oralen und parenteralen Formulierungen von Ribavirin eine flexible Anwendung über stationäre und Notfalleinstellungen und verstärken die stetige Nachfrage. Die anhaltende klinische Vertrautheit der Praktizierenden und die Aufnahme in Donor-geförderte Behandlungsprogramme unterstützen den Marktanteil weiter.
Das Segment Anderes (enthaltende aufstrebende breitgefächerte Antivirale, monoklonale Antikörper und neuartige Immuntherapien) wird voraussichtlich die schnellste CAGR von 22,3 % von 2026 bis 2033 beobachten, die durch erhöhte FuE-Investitionen und beschleunigte regulatorische Wege für Therapien zur Behandlung von hochkonsequenzpathogenen ausgelöst wird. Zum Beispiel gehen mehrere Biotech-Programme auf Pan-arenavirus-Kandidaten und Antikörper-Therapien durch präklinische und frühe klinische Stadien voran und ziehen öffentlich-private Finanzierung an. Der „Andere“ Eimer profitiert von technologischen Fortschritten (z.B. Plattform antivirale Ansätze), die eine schnellere Lead-Identifizierung und skalierbare Produktion ermöglichen. Das wachsende Interesse an der Bestandsaufnahme von Therapeutika der nächsten Generation für die Ausbruchsbereitschaft hat die Entwickler anreizt, die Pfade der Lizenzierung und Notnutzung zu verfolgen. Darüber hinaus würde die erfolgreiche Demonstration von verbesserter Wirksamkeit oder Eindosis-Regime die klinische Praxis schnell verschieben und ein überdimensionales Wachstum gegenüber etablierten Medikamenten verursachen. Partnerschaften zwischen globalen Gesundheitsagenturen und Industrie zur Entwicklung des Risikos beschleunigen auch die Kommerzialisierung, so dass “Andere” das am schnellsten wachsende Subsegment.
- Von Dosage
Auf Basis der Dosierung wird der Markt in Tablette, Kapsel, Lösung und andere segmentiert. Das Segment Solution Dosierung dominierte den Markt mit einem Umsatzanteil von 46,2% im Jahr 2025, vor allem weil viele schwere Arenavirus-Fälle in Krankenhäusern vorhanden sind, wo intravenöse oder parenterale Lösungen Standard für schnelle Medikamentenlieferung und unterstützende Versorgung sind. Lösungen erleichtern die kontrollierte Dosierung bei kritisch kranken Patienten, ermöglichen schnelles Einwirken und werden während der Erststabilisierung und Intensivpflege bevorzugt. Krankenhausformulierungen und Notfallbehandlungsprotokolle häufig Stammlösungsformulierungen, die höhere institutionellen Kaufvolumina im Vergleich zu ambulanten Formen unterstützen. Der Bedarf an injizierbaren Lösungen wird weiter von Patienten getrieben, die durch Erbrechen oder verändertes Bewusstsein während hämorrhagischer Präsentationen keine orale Aufnahme tolerieren können. Die Beschaffung durch nationale Gesundheitsprogramme und internationale Notfallvorräte zielt oft auf Lösungsformulierungen für die frontale Reaktion ab. Klinische Praxis-Muster, die die IV-Administration bei schweren Krankheiten bevorzugen, halten damit die Dominanz des Lösungssegments aufrecht.
Das Tablet-Dosiersegment soll die schnellste CAGR von 19,1 % von 2026 bis 2033 registrieren, durch Dezentralisierung der Pflege, verbesserte ambulante Diagnosekapazität und den Schub, eine frühzeitige orale Behandlung in entfernten oder ressourcenbegrenzten Einstellungen zu ermöglichen. So reduzieren z.B. oral applizierte Formulierungen, die eine Therapieinitiation in peripheren Kliniken oder über kommunale Gesundheitsarbeiter ermöglichen, Zeit-zu-Behandlung und Krankenhausbelastung. Tabletten vereinfachen die Lagerung und Verteilung im Vergleich zu kalten oder parenteralen Anforderungen und machen sie attraktiv für großflächige Prophylaxe oder Post-Exposure-Nutzung in Ausbruchszenarien. Pharmazeutische Unternehmen priorisieren auch orale Formulierungen in Entwicklungspipelines, um die Zugänglichkeit und Haftung zu erhöhen. Da Point-of-Care-Diagnostik verbessern, frühere Fall-Identifizierung wird eine Behandlung zu ambulanten oralen Regimen verschieben, die Tablettenaufnahme zu steigern. Erhöhte Akzeptanz von Telemedizin- und Heimtherapiemodellen weiterunterstützt Tablettenwachstum.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, subkutane und andere segmentiert. Die Oral-Route dominierte den Markt mit einem Umsatzanteil von 53,0% im Jahr 2025, was die kombinierte Prävalenz von oralen antiviralen Regimen für milde bis moderate Fälle, einfache Verteilung und Patientenpräferenz für nicht-invasive Therapie widerspiegelte. Die orale Administration ermöglicht ambulantes Management, reduziert den Bedarf an Krankenhausbetten und senkt die Gesamtbehandlungskosten – kritische Faktoren in Regionen mit eingeschränkter stationärer Kapazität. Viele nationale Behandlungsrichtlinien und gemeinschaftliche Gesundheitsprogramme bevorzugen die orale Therapie, wenn sie klinisch angemessen sind, die Beschaffung auf der primären Pflegestufe zu erhöhen. Mundmedikamente erleichtern auch eine schnelle Skalierung bei Ausbrüchen, da sie keine sterile Verabreichung oder umfangreiche klinische Infrastruktur benötigen. Patientenhaftende Programme und vereinfachte Dosierungspläne für orale Medikamente stärken ihre Marktdurchdringung weiter. Die Annehmlichkeiten und logistischen Vorteile der oralen Therapien machen sie zu der Standardroute, wo immer klinische Schwere erlaubt.
Die subkutane Route wird mit einem CAGR von 17,8% von 2026 bis 2033 am schnellsten wachsen, da lang wirkende Antikörper und antivirale Depot-Formulierungen entstehen, die subkutan für einen längeren Schutz oder therapeutischen Effekt verabreicht werden können. So bieten beispielsweise neuartige monoklonale Antikörper, die für den Einzeldosis-Subkutaneinsatz konzipiert sind, die ambulante Abgabe von potenter Neutralisationsaktivität, die Reduzierung des Bedarfs an IV-Infusionen und stationärer Pflege. Die subkutane Verabreichung ist auch in Feld- oder Gemeindeeinstellungen möglicher als die IV-Therapie und kann von geschulten nicht-physikalischen Gesundheitsarbeitern durchgeführt werden, die den Zugang erweitern. Fortschritte in der Formulierungswissenschaft, die die Bioverfügbarkeit und Stabilität subkutaner Produkte erhöhen, beschleunigen die klinische Entwicklung. Wenn langanhaltende subkutane Optionen dauerhaften Schutz oder therapeutischen Nutzen zeigen, wird die Adoption über prophylaktische und therapeutische Anwendungen schnell ansteigen und das Wachstum dieser Route vorantreiben.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in Bluttests, Labortests und andere segmentiert. Das Segment Labortests dominierte den Markt mit einem Anteil von 49,4% im Jahr 2025, angetrieben durch die zentrale Rolle der molekularen Diagnostik (PCR) und zentralisierte Labor-Bestätigung bei der Diagnose von Arenavirus-Infektionen und von Therapieentscheidungen. Referenz- und Regionallabore führen Bestätigungstests, virale Lastüberwachung und Sequenzierung von Dienstleistungen durch, die für die klinische Verwaltung und Überwachung kritisch sind. Gesundheitssysteme verlassen sich auf Laborinfrastruktur, um Arenaviren von anderen febrilen Krankheiten zu unterscheiden und Co-Infektionen zu identifizieren, die die therapeutische Strategie beeinflussen. Investitionen in zentralisierte diagnostische Kapazitäten von Regierungen und internationalen Partnern während der Ausbruchsreaktionen unterstützen das Labortests-Segment. Labor-Bestätigungen sind oft erforderlich, um für bestimmte Behandlungsprogramme oder klinische Studien, die weitere Anker erfordern, zu berichten, Fallmanagement und Förderfähigkeit. Qualitätskontrolle, Akkreditierung und grenzüberschreitende Probenreferralnetze konzentrieren sich auch auf diagnostische Ausgaben im Labortest.
Das Segment Blood Tests (rapid Point-of-care Antigen und Serology Tests) wird mit einem CAGR von 24,0% von 2026 bis 2033 am schnellsten wachsen, da technologische Fortschritte schneller, billiger und genauere Nachtdiagnostik produzieren, die sofortige Triage und Frühbehandlungsinitiation ermöglichen. Zum Beispiel, validierte schnelle Antigen-Kits ermöglichen Kliniker in peripheren Kliniken, Behandlungsentscheidungen innerhalb von Stunden statt Tage zu treffen, Verbesserung der Ergebnisse. Die Erweiterung dezentraler Tests, größere Investitionen in Point-of-Care-Plattformen und die Integration von schnellen Tests in gemeinschaftliche Überwachungsprogramme führen zur Annahme. Spendengelder, die auf die Ausbruchsenthaftung abzielen, priorisieren auch blutbasierte Schnelldiagnostik und beschleunigen die Beschaffung. Da die Sensitivität und Spezifität von Point-of-Care-Tests sich verbessern, werden sich die Kliniker zunehmend darauf verlassen, früher Antivirentherapie zu initiieren, was das Marktwachstum in diesem Subsegment begünstigt.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Hospital Endbenutzer-Segment dominierte den Markt mit einem Umsatzanteil von 58,7% im Jahr 2025, was widerspiegelt, dass schwere Arenaviren-Fälle eine stationäre Verwaltung, intensive Betreuung und parenterale Therapie erfordern, die nur in Krankenhaus-Einstellungen verfügbar sind. Krankenhäuser machen den Großteil der hochwertigen Einkäufe (IV-Lösungen, Überwachungsausrüstung, ICU-Betten) aus und sind für hämorrhagische Präsentationen zentral für klinische Studien und spezialisierte Pflegewege. Beschaffungsverträge, staatliche Erstattungsregelungen und Notbestände weiterführende Hauptausgaben durch Krankenhäuser. Referralsysteme in endemischen Regionen konzentrieren sich auf komplizierte Fälle in tertiären Krankenhäusern und halten hohe Mengen an Krankenhausbehandlung. Darüber hinaus bleiben Krankenhäuser Schlüsselzentren für Schulungs-, Protokollentwicklungs- und Stewardship-Programme, die die Verwendung von antiviralen und unterstützenden Therapien standardisiert.
Der Bereich Klinische Klinik wird erwartet, dass die schnellste CAGR von 2026 bis 2033, angetrieben durch die Dezentralisierung der Pflege und Bemühungen, die frühe Diagnose und Behandlung auf der primären Pflege Ebene zu erweitern, um Verzögerungen in der Therapie zu reduzieren. Zum Beispiel, da schnelle Diagnostik und orale Behandlungsoptionen mehr verfügbar werden, werden Community-Kliniken und ambulante Zentren die Behandlung früher initiieren und einen höheren Anteil an mild-to-moderate Fälle verwalten. Gestärkte primäre Gesundheitsnetzwerke, die Aufgabe, den Gesundheitsarbeitern der Gemeinschaft zu wechseln, und Kampagnen für die öffentliche Gesundheit, um das Pflegeverhalten zu erhöhen, alle Anforderungen an die Bolster-Klinik. Kliniken spielen auch eine entscheidende Rolle bei der Nach-Entladungs-Nachverfolgung und -überwachung, weiteren steigenden Service-Volumen und der damit verbundenen Beschaffung von ambulanten Formulierungen und Diagnosen.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Der Hospital Pharmacy Kanal dominierte den Markt mit einem Umsatzanteil von 62,4% im Jahr 2025, da Krankenhäuser die Mehrheit der hochwertigen Therapeutika (IV-Formulierungen, Spezial-Antivirale) erwerben und verzichten und Notfallvorräte für die Ausbruchreaktion aufrecht erhalten. Krankenhaus-Apotheken sind mit klinischen Pflegeteams integriert und unterstützen direkt die stationäre Dosierung, therapeutische Drogenüberwachung und Stewardship-Aktivitäten. Massenkaufvereinbarungen, öffentliches Gesundheitserwerb und Spender-Versorgungsketten stellen oft Vorräte an Krankenhaus-Apotheken zu, um die Bereitschaft zur schweren Fallpflege zu gewährleisten. Die Krankenhaus-Apotheken-Verteilung behandelt auch komplexe Cold-Ketten- und Control-Substanz-Logistik, die Einzelhandelskanäle nicht unterstützen können. Die Zentralität von Krankenhäusern bei der Behandlung von schweren Arenavirus-Fällen hält daher Krankenhaus-Apotheken an der Spitze des Marktanteils.
Der Online-Apotheke-Kanal wird mit einem CAGR von 28,7% von 2026 bis 2033 am schnellsten wachsen, durch den Ausbau des E-Commerce in der Gesundheitsversorgung, verbesserte Telemedizin-Links und die Nachfrage nach der Heimlieferung von ambulanten Arzneimitteln und Diagnostik. So ermöglichen Online-Apotheken eine rasche Auffüllung oraler Antiviren, Symptom-Management-Medikamente und Selbsttest-Kits für Patienten in städtischen und peri-urbanen Gebieten, wodurch Barrieren für den Zugang reduziert werden. Regulatorische Modernisierung in einigen Ländern, die die Online-Vergabe ermöglicht, kombiniert mit Logistikpartnern, die entfernte Bereiche erreichen können, beschleunigt die Annahme. Die Bequemlichkeit, Preis-Vergleichs-Features und die Integration mit Telefon-Gesundheits-Beratungen machen Online-Kanäle zu einer immer attraktiveren Option für das ambulante Management und die prophylaktische Verteilung, das starke Wachstum.
Welche Region hält den größten Teil des Arenavirus-Infektions-Behandlungsmarktes
- Nordamerika dominierte den Markt für die Behandlung von Arenaviren-Infektionen mit dem größten Umsatzanteil von 38,9% im Jahr 2025, unterstützt durch fortgeschrittene FuE-Infrastruktur, starke staatliche Finanzierung für antivirale Forschung, und aktive Beteiligung von Biotech-Unternehmen, die neuartige Therapien entwickeln, mit den USA verstärkte klinische Studien, Impfstoff-Innovationen und Bundesvorbereitungsinitiativen
- Die Führung der Region wird durch etablierte Gesundheitsinfrastruktur, starke FuE-Investitionen und schnellere regulatorische Genehmigungen unterstützt, die eine zeitnahe Verfügbarkeit fortschrittlicher diagnosischer Werkzeuge und Behandlungsoptionen ermöglichen
- Darüber hinaus haben hohes Bewusstsein für virale hämorrhagische Fieber unter den Klinikern, starke Regierungsvorbereitungsprogramme und zunehmende Betonung auf frühe Diagnose- und Ausbruchreaktionen die Position Nordamerikas als führender regionaler Markt für die Behandlung von Arenavirus-Infektionen verfestigt
US Arenavirus Infections Behandlung Markt Insight
Der US-amerikanische Markt für die Behandlung von Arenaviren-Infektionen eroberte den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, der von etablierten infektiösen Krankheitsüberwachungssystemen und starken Vorbereitungsinitiativen für virale Hämorrhagische Fieber angetrieben wird. Der steigende Fokus auf Frühdiagnose, schnelle Krankenhausisierung und Zugang zu antiviralen Therapien wie Ribavirin unterstützt weiterhin die Markterweiterung. Wachsende Investitionen in Hochkontainmentlabore, verbunden mit einer kontinuierlichen Überwachung von importierten Fällen aus endemischen Regionen, verlangen weitere Kraftstoffe nach fortschrittlichen Therapeutika. Darüber hinaus stärkt die Führung des Landes bei Impfstoff-FuE, integrierter Notfall-Reaktionsinfrastruktur und beschleunigte regulatorische Wege das Marktwachstum erheblich.
Europa Arenavirus Infektionen Markt Insight
Der europäische Markt für Infektionen zur Behandlung von Arnaviren wird in der gesamten Vorausschätzungsperiode auf einem stetigen CAGR ausgebaut, unterstützt durch strenge infektiös-disease-Kontrollpolitiken und zunehmende Betonung auf Ausbruchsbereitschaft. Die Sensibilisierung der Kliniker, die Verbesserung der diagnostischen Fähigkeiten im Labor und die koordinierten Reaktionen der öffentlichen Gesundheit in den EU-Mitgliedstaaten erhöhen die Therapieaufnahme. Die Region ist Zeuge der wachsenden Annahme von antiviralen Medikamenten, unterstützenden Pflegeprotokollen und schnellen diagnostischen Tools in Krankenhäusern und Notversorgungseinstellungen. Eine verstärkte Regierungsfinanzierung für die Überwachung von Zoonosen und eine verstärkte Fokussierung auf das reisebezogene Infektionsmanagement tragen zum Marktwachstum bei.
U.K. Arenavirus Infektionen Behandlung Markt Insight
Der US-Arenavirus-Infektionen-Behandlungsmarkt wird voraussichtlich im Voraus mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Priorisierung der viralen Hämorrhagikfieber-Präparenz und robuste Infektions-Desease-Management-Frameworks getrieben wird. Die verstärkte Sorge um reiseassoziierte Arenavirus-Fälle, insbesondere bei der Rückkehr von Reisenden aus endemischen Regionen, ist eine größere Verfügbarkeit von Diagnosen und antiviralen Pflegewegen. Das starke öffentliche Gesundheitssystem der USA, zusammen mit fortgeschrittenen Labornetzwerken und nationalen Reaktionsstrategien, unterstützt weiterhin die Therapieannahme. Darüber hinaus werden laufende Investitionen in die Überwachung von Krankheitserregern und medizinische Notbereitschaft erwartet, um zukünftige Markterweiterungen zu fördern.
Deutschland Arenavirus Infektionsmarkt Insight
Der Deutschland-Arenavirus-Infektionen-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch die zunehmende Betonung auf Biosicherheitsmaßnahmen und die Nachfrage nach fortschrittlichen viralen Diagnostikfähigkeiten gefördert wird. Die hochentwickelte Gesundheitsinfrastruktur Deutschlands, darunter spezialisierte Isolationseinheiten und BSL-3/BSL-4 Einrichtungen, fördert eine schnelle Intervention und eine effektive Behandlung. Das Engagement der Nation für medizinische Innovation, starke pharmazeutische Produktionskapazitäten und kontinuierliche Investitionen in die Infektionskrankheitsforschung tragen zu einer größeren Zugänglichkeit von antiviralen Therapien und kritischen Pflegelösungen bei. Verbessertes öffentliches Bewusstsein und schnelle Einführung moderner Diagnostikplattformen unterstützen das Marktwachstum weiter.
Asia-Pacific Arenavirus Infektionen Behandlung Markt Insight
Der Asien-Pazifik-Arenavirus-Infektionen-Behandlungsmarkt ist bereit, mit dem schnellsten CAGR von rund 23 % während 2026–2033 zu wachsen, angetrieben durch steigende Gesundheitsmodernisierung, Verbesserung der diagnostischen Infrastruktur und Erhöhung der staatlichen Aufmerksamkeit auf zoonotische und aufstrebende Viruserkrankungen. Länder wie China, Japan und Indien verbessern rasch Labornetzwerke und erschließen fortschrittliche Instrumente, die einen breiteren Behandlungszugang unterstützen. Der wachsende medizinische Tourismus, steigende Investitionen in die antivirale Forschung und das zunehmende Bewusstsein der Kliniker für seltene Virusfieber verstärken das regionale Wachstum. Darüber hinaus verbessert die zunehmende Rolle von Asia-Pacific in der pharmazeutischen Fertigung weiterhin die Erreichbarkeit und Verfügbarkeit von Behandlungsoptionen.
Japan Arenavirus Infektionen Markt Insight
Der Japan-Infektionen-Behandlungsmarkt gewinnt aufgrund des starken infektiös-disease-Management-Rahmens und der hohen technologischen Annahme im Gesundheitswesen an Dynamik. Japan legt großen Wert auf Früherkennung und schnelle Eindämmung von Viruserregern, die Nachfrage nach fortgeschrittenen diagnostischen Tests und antiviralen Therapien. Die Integration der Arenavirus-Diagnostik mit Krankenhaus-Informationssystemen, zusammen mit dem Anstieg von intelligenten medizinischen Überwachungsgeräten, unterstützt bessere Patientenergebnisse. Darüber hinaus tragen die alternde Bevölkerung und der zunehmende Fokus auf die Infektionsprävention in Gesundheitseinrichtungen zu einer anhaltenden Marktnachfrage bei.
Indien Arenavirus Infektionen Markt Insight
Der indische Markt für die Behandlung von Arenavirus-Infektionen entfiel auf den größten regionalen Umsatzanteil in Asien-Pazifik im Jahr 2025, der durch schnelle Verbesserungen in der Zugänglichkeit des Gesundheitswesens, die Ausweitung der diagnostischen Abdeckung und das zunehmende Bewusstsein für aufkommende Infektionskrankheiten verursacht wurde. Indiens wachsende städtische Bevölkerung, zunehmende Fälle von reiseassoziierten Virusinfektionen und die Stärkung der öffentlichen Gesundheitsüberwachungssysteme beschleunigen die Einführung von antiviralen und unterstützenden Pflegetherapien. Regierungsinitiativen zur Erweiterung der Laborkapazität sowie die Präsenz starker inländischer Pharmahersteller tragen maßgeblich zur Markterweiterung bei. Darüber hinaus erhöht die Beteiligung an klinischen Forschungskooperationen die Rolle des Landes in der Entwicklung der Arenavirus-Behandlung.
Welche sind die Top-Unternehmen im Arenavirus Infections-Behandlungsmarkt
Die Arenavirus Infections-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Zalgen Labs (USA)
- Ridgeback Biotherapeutika (USA)
- Emergent BioSolutions (USA)
- SIGA Technologies (US)
- Profectus BioSciences (USA)
- Dr. Reddy's Laboratories Ltd. (Indien)
- Natco Pharma Ltd. (Indien)
- Cipla Limited (Indien)
- Teva Pharmaceutical Industries Ltd.
- Hetero Labs Ltd. (Indien)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Viatris Inc. (USA)
- Glenmark Pharmaceuticals Ltd. (Indien)
- Abbott (USA)
- Roche (Schweiz)
- BIOMÉRIEUX (Frankreich)
- QIAGEN (Niederlande)
- Moderna, Inc. (USA)
- Pfizer Inc. (USA)
Was sind die neuesten Entwicklungen in Arenavirus Infections Behandlung Markt
- Im Dezember 2024 zeigten die US-CDC-geführten Forscher, dass ein orales antivirales, 4'-Fluoruridin (4'-FlU) bei Tiermodellen, die Guanschweinen vor tödlichem Lassa-Virus (und Junín-Virus) schützen, auch wenn die Behandlung verzögert wurde, ein starkes Potenzial für ein breit-Spektrum-Arenavirus-Therapie
- Im Mai 2024 berichtete The Guardian, dass Nigeria in vier Jahrzehnten die ersten klinischen Studien zur Lassa-Fieber-Behandlung initiierte und einen historischen Wendepunkt für Arenavirus-Therapie markierte. Im Rahmen des multinationalen INTEGRATE-Konsortiums sollen mehrere vielversprechende Drogenkandidaten, einschließlich neuer antiviraler und wiederverwendeter Medikamente, in Regionen getestet werden, in denen die Fälle von Lassa endemisch sind.
- Im August 2023 gaben Wissenschaftler an der University of Texas Medical Branch (UTMB) gemeinsam mit Zalgen Labs einen wichtigen Meilenstein: Arevirumab-3, ein monoklonaler Antikörper-Cocktail, erfolgreich ausgehärtete Lassa-infizierte Macaques, auch wenn sie während fortgeschrittener Krankheitsstufen gegeben wurden.
- Im Oktober 2022 veröffentlichte die CDC in Nigeria dokumentierte Fälle, in denen zwei Patienten mit bestätigter Lassa-Fieber mit einer Kombination von Ribavirin und Dexamethason erfolgreich behandelt wurden. Der Bericht stellte fest, dass die Zugabe von Dexamethason, typischerweise verwendet, um schwere entzündliche Reaktionen zu kontrollieren, zu günstigen klinischen Ergebnissen beigetragen.
- Im März 2021 kündigte Kineta auf der Internationalen Konferenz für antivirale Forschung (ICAR) an, dass sein antiviraler Kandidat LHF-535 starke Sicherheit, Toleranz und prognostizierbare Pharmakokinetik in gesunden Freiwilligen demonstrierte. Dieses Molekül wird entwickelt, um viralen Eintrag von Arenaviren wie Lassa-Virus zu hemmen, und die Ergebnisse verstärkten sein Potenzial, in weitere klinische Entwicklung voranzutreiben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











