


Segmentierung des globalen Marktes für Induktivitäten in Automobilqualität nach Produkttyp (SMD-Leistungsinduktivitäten und Steck-Leistungsinduktivitäten), Induktivitätsbereich (unter 1 µH, 1 bis 10 µH, 10 bis 20 µH, 20 bis 30 µH, 30 bis 40 µH und über 40 µH), Fahrzeugtyp (Pkw, Kompaktwagen, Mittelklassewagen, Oberklassewagen, SUV, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge), Vertriebskanal (Erstausrüster (OEM) und Ersatzteilmarkt), Anwendung (Getriebesteuergeräte, LED-Treiber, HID-Beleuchtung und Rauschunterdrückung) – Branchentrends und Prognose bis 2033
Was ist die Global Automotive Grade Induktoren Marktgröße und Wachstum Rate
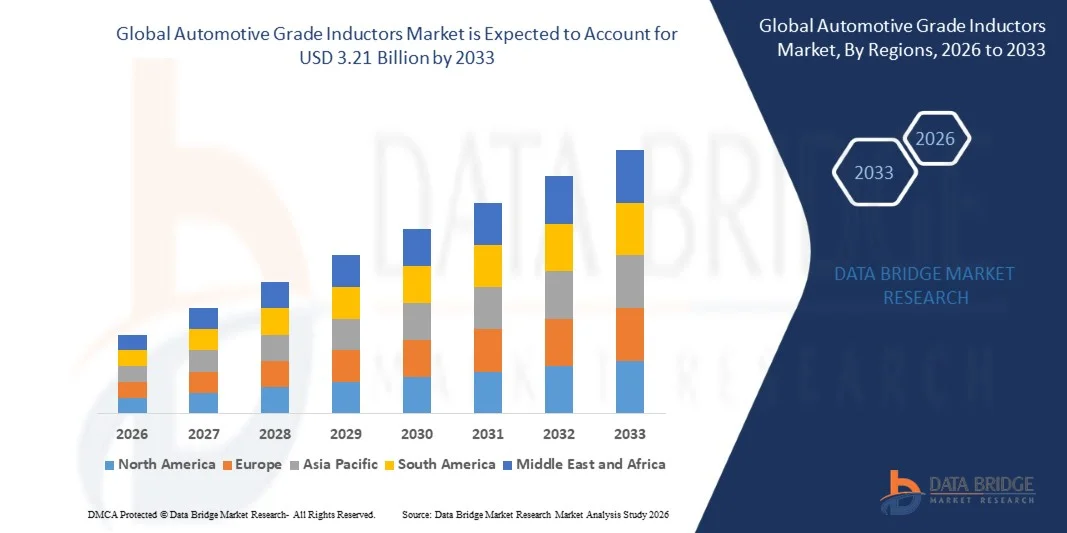
- Die weltweite Marktgröße für Induktoren der Automobilklasse wurde mit2,49 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen3,21 Mrd. USD bis 2033, beiCAGR von 3,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von Elektro- und Hybridfahrzeugen, die zunehmende Integration elektronischer Steuergeräte (ECU) und die zunehmende Komplexität der Automobilelektronik, die ein effizientes Energiemanagement und eine Signalaufbereitung erfordert, gefördert.
- Darüber hinaus treibt die eskalierende Nachfrage nach energieeffizienten, leistungsfähigen und thermisch stabilen Induktivitäten in Antriebssystemen, Infotainment-Modulen und ADAS-Anwendungen die Hersteller an, fortschrittliche Induktoren in der Automobilindustrie zu übernehmen. Diese konvergierenden Faktoren beschleunigen die Einführung von Induktoren über Personen- und Nutzfahrzeuge, wodurch das Wachstum der Industrie deutlich erhöht wird
Was sind die großen Takeaways des Automotive Grade Inductors Market
- Automobilinduktoren, die für die Spannungsregelung, EMI-Unterdrückung und Leistungsumwandlung in Fahrzeugelektroniken unerlässlich sind, werden aufgrund des Anstiegs von elektrifizierten Antriebsstrangen, angeschlossenen Fahrzeugen und fortschrittlichen Fahrerassistenzsystemen immer kritischer.
- Die steigende Nachfrage nach Induktivitäten in der Automobilindustrie wird in erster Linie durch steigende EV-Pension, zunehmende Komplexität in der Fahrzeugelektronik, steigende Sicherheits- und Effizienzanforderungen sowie die Notwendigkeit zuverlässiger, kompakter und hochaktueller Handhabungskomponenten gefördert.
- Asien-Pazifik dominierte den Markt für Induktoren der Automobilklasse mit einem Anteil47,7% im Jahr 2025, aufgrund des Ausbaus der Automobilproduktion, des steigenden Einsatzes elektronischer Steuergeräte (ECU) und des schnellen Wandels in Richtung Elektromobilität in großen Volkswirtschaften
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region des Induktorenmarktes der Automobilklasse während der Prognosezeit sein, da sich die Einführung von Elektro- und Hybridfahrzeugen, die zunehmende Integration von ADAS- und Infotainmentsystemen und starke Investitionen in die Halbleiterfertigung in der Automobilindustrie erhöht.
- Das Segment SMD Power Inductors dominierte den Markt mit einem Marktanteil von 62,5% im Jahr 2025, aufgrund ihrer kompakten Größe, Oberflächen-Mount-Kompatibilität und starken Übernahme in ECU, Infotainment Units und Powertrain-Elektronik. Automakers bevorzugen SMD-Induktoren, da sie hochfrequente Operationen und effiziente Stromregulierung in der modernen Automotive-Schaltung unterstützen. Ihre Fähigkeit, thermische Belastung und Vibration zu widerstehen, macht sie geeignet für unter-the-hood-Umgebungen in EVs und Hybrid-Fahrzeugen. Die häufige Integration in ADAS-Module und Batteriemanagementsysteme beschleunigt weiter ihre Marktführerschaft. Hersteller investieren weiterhin in hochstrom- und verlustarme SMD-Designs und verstärken die Dominanz dieses Segments
Report Scope und Automotive Grad Induktoren Marktsegmentierung
|
Attribute |
Autoklasse Induktoren Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Automobilklasse Induktoren Markttrends
„Wachsiger Einsatz von Induktoren in Elektro- und Hybridfahrzeugen“
- Ein bedeutender Trend im Automotive-Induktorenmarkt ist der zunehmende Einsatz von Induktoren in Elektro- und Hybridfahrzeugen, die durch steigende Elektrifizierung und die Notwendigkeit eines effizienten Strommanagements über Antriebs- und Bordelektronik angetrieben werden. Dieser Trend verstärkt die Rolle von Induktoren der Automobilklasse als wesentliche Komponenten in energieeffizienten und leistungsfähigen Fahrzeugsystemen
- So liefern Murata Manufacturing und TDK Corporation leistungsstarke Induktoren für EV-Stromrichter und Batteriemanagementsysteme. Diese Komponenten unterstützen eine stabile Spannungsregelung, reduzieren Energieverluste und erhöhen die Zuverlässigkeit von elektrifizierten Fahrzeugsystemen
- Die Einführung fortschrittlicher Induktoren in Hybrid- und Plug-in-Hybridfahrzeugen wächst rapide, da diese Komponenten eine effektive DC-DC-Umwandlung, EMI-Unterdrückung und aktuelles Handling in kompakten elektronischen Modulen ermöglichen. Dies ist die Positionierung von Induktoren der Automobilklasse als kritische Elemente für Mobilitätsplattformen der nächsten Generation
- Die zunehmende Integration von Induktoren in elektronische Steuergeräte und Antriebsmodule beschleunigt die Innovation in hochstrom-, thermisch stabilen Designs, die einen effizienten Betrieb unter anspruchsvollen Automotive-Bedingungen gewährleisten
- Die Hersteller erweitern auch den Einsatz von Induktoren in ADAS, Infotainment und autonomen Fahrsystemen und unterstreichen ihre Bedeutung bei der Verbesserung der Fahrzeugfunktionalität und Energieeffizienz
- Der Markt zeigt ein starkes Wachstum in der Hochvolt- und Hochstrom-Autoelektronik, bei der fortgeschrittene Induktoren zu einer verbesserten Systemleistung, Zuverlässigkeit und Energieeinsparung beitragen. Dieser steigende Einbau verstärkt den gesamten Übergang zu elektrifizierten und digital vernetzten Fahrzeugen
Automobilklasse Induktoren Marktdynamik
Fahrer
„Rising Integration of Advanced Vehicle Electronics“
- Die zunehmende Komplexität der Automobilelektronik ist die Nachfrage nach Hochleistungsinduktoren, die Stromumwandlung, EMI-Unterdrückung und Spannungsregelung in ECU, Wechselrichtern und Infotainment-Systemen unterstützen können. Diese Komponenten sind entscheidend für den stabilen Betrieb in elektrifizierten und angeschlossenen Fahrzeugen
- So bieten Vishay Intertechnology und Coilcraft Induktoren für die Automobilqualität, die für Hybrid- und EV-Antriebe konzipiert sind und einen effizienten Energietransfer und einen zuverlässigen aktuellen Umgang ermöglichen. Solche Komponenten stärken die Systemstabilität und gewährleisten eine gleichbleibende Leistung unter variablen Betriebsbedingungen im Automobilbereich
- Die zunehmende Übernahme von vernetzten Fahrzeugsystemen, ADAS und autonomen Technologien ist die weitere Nachfrage nach Präzisionsinduktoren. Diese Komponenten unterstützen eine schnelle Signalverarbeitung, energieeffiziente Stromverteilung und eine zuverlässige Systemintegration
- Der steigende Einsatz von Elektrofahrzeugen und Hochleistungs-Elektronik-Modulen schafft einen Bedarf an kompakten, hocheffizienten Induktoren, die thermischer Belastung und Vibration standhalten können. Dieser Trend verstärkt ihre Rolle als kritische Enabler moderner Fahrzeugelektronik
- Die wachsenden OEM-Investitionen in EV- und Hybrid-Technologien, kombiniert mit regulatorischen Drücken für Energieeffizienz, stärken die Markterweiterung. Die Nachfrage nach fortschrittlichen Induktivitäten wird zu einem Schlüsselfaktor, um sicherere, effizientere und technologisch anspruchsvolle Automobilsysteme zu ermöglichen
Zurückhaltung/Challenge
„Hochproduktionskosten und strenge Qualitätsstandards“
- Der Markt für Induktoren der Automobilklasse steht vor Herausforderungen durch hohe Fertigungskosten, strenge AEC-Q200 Compliance-Anforderungen und die Präzision in hochaktuellen, thermisch stabilen Bauteilen. Diese Faktoren erhöhen die Gesamtproduktionskomplexität und erhöhen Kostenstrukturen für Hersteller
- So setzen Bourns und Murata zum Beispiel fortschrittliche Fertigungstechniken und strenge Qualitätsprüfungen ein, um den Standards der Automobilzuverlässigkeit gerecht zu werden. Diese Verfahren erfordern spezialisierte Ausrüstung, qualifizierte Arbeit und präzise Materialhandling, Erhöhung der Betriebskosten
- Die Herstellung von Hochleistungs-Autoinduktoren erfordert die Einhaltung strenger Toleranz- und Haltbarkeitsstandards, um einen sicheren und zuverlässigen Betrieb in rauen Automotive-Umgebungen zu gewährleisten. Diese Qualitätskontrollen verlängern die Produktionszeiten und tragen zu höheren Stückkosten bei
- Die Abhängigkeit von fortschrittlichen Materialien und hochpräzisen Montageprozessen erhöht die Komplexität der Lieferkette und beeinflusst Kosteneffizienz. Hersteller haben Schwierigkeiten, Leistung, Zuverlässigkeit und wirtschaftliche Machbarkeit auszugleichen
- Der Markt ist weiterhin auf Einschränkungen bei der Skalierung der Produktion von kompakten, hocheffizienten Induktoren unter Beibehaltung der Wirtschaftlichkeit angewiesen. Diese Herausforderungen kollektiv Druckhersteller innovativ in Prozessoptimierung und Materialtechnik, um die wachsende Nachfrage zu erfüllen
Wie wird der Automotive Grade Inductors Market segmentiert
Der Markt wird auf Basis von Produkttyp, Induktivitätsbereich, Fahrzeugtyp, Verteilerkanal und Anwendung segmentiert.
• Nach Produkttyp
Auf Basis des Produkttyps wird der Markt für Induktoren der Automobilklasse in SMD-Leistungsinduktoren und Steckstrominduktoren segmentiert. Das Segment SMD Power Inductors dominierte den Markt mit dem größten Anteil von 62,5% im Jahr 2025 aufgrund ihrer kompakten Größe, der Oberflächen-Mount-Kompatibilität und der starken Übernahme in ECU, Infotainment Units und Powertrain-Elektronik. Automakers bevorzugen SMD-Induktoren, da sie hochfrequente Operationen und effiziente Stromregulierung in der modernen Automotive-Schaltung unterstützen. Ihre Fähigkeit, thermische Belastung und Vibration zu widerstehen, macht sie geeignet für unter-the-hood-Umgebungen in EVs und Hybrid-Fahrzeugen. Die häufige Integration in ADAS-Module und Batteriemanagementsysteme beschleunigt weiter ihre Marktführerschaft. Die Hersteller investieren weiterhin in hochstrom- und verlustarme SMD-Designs und verstärken die Dominanz dieses Segments.
Das Segment Plug-in-Leistungsinduktoren wird von 2026 bis 2033 mit dem schnellsten Wachstum bezeugt, das durch den zunehmenden Einsatz in Hochleistungs-Automobilanwendungen angetrieben wird. Diese Induktoren bieten eine stärkere mechanische Stabilität und einen höheren Sättigungsstrom, wodurch sie für die Hochleistungsfahrzeugelektronik geeignet sind. Das Wachstum von Elektro-SUVs, Lkw und Nutzfahrzeugen stärkt die Nachfrage aufgrund der Notwendigkeit robuster Induktivitäten in DC-DC-Wandlern und Wechselrichtern. Ihre Durchgangsbohrung sorgt für eine verbesserte Haltbarkeit unter rauen Betriebsbedingungen. Auch die Erweiterung von Hochleistungs-LED-Beleuchtungs- und Sicherheitssystemen unterstützt die Adoption. Mit steigender Nachfrage nach stabilen, stromstarken Komponenten werden Plug-in-Induktoren über Fahrzeugplattformen der nächsten Generation rasch wachsen.
• Durch Induktivitätsbereich
Auf der Grundlage des Induktivitätsbereichs umfasst der Markt weniger als 1 Micro Henry, 1–10 micro Henry, 10–20 micro Henry, 20–30 micro Henry, 30–40 micro Henry und über 40 micro Henry Kategorien. Das Segment 1 bis 10 μm Henry dominierte 2025 aufgrund seines umfangreichen Einsatzes in Stromregelkreisen über ECU, Zündsysteme und Infotainmentelektronik. Diese Induktoren balancieren eine optimale Stromhandhabung mit kompakter Größe, wodurch sie für hochfrequente Schaltanwendungen geeignet sind. Automakers bevorzugen diesen Bereich, weil er eine stabile Spannungsregelung in elektronischen Steuergeräten unterstützt, die über verschiedene Fahrzeugfunktionen arbeiten. Ihre Zuverlässigkeit unter schwankenden Belastungsbedingungen stärkt die Übernahme von Massenmarkt- und Premiumfahrzeugen. Die Integration in EV-Ladegeräte und DC-DC-Konverter verstärkt ihre Marktherrschaft weiter.
Das über 40 Micro Henry Segment wird durch steigende Nachfrage in Hochleistungs-Automobilsystemen von 2026 bis 2033 das schnellste Wachstum erfahren. Diese Induktivitäten unterstützen einen höheren Energiespeicher, wodurch sie ideal für elektrische Antriebsstrangkomponenten, regenerative Bremssysteme und Traktionswechselrichter geeignet sind. Die Verschiebung zu Hochspannungs-EV-Architekturen erhöht die Nachfrage nach größeren Induktivitätswerten deutlich. Schwere Nutzfahrzeuge und Elektrobusse verlassen sich zunehmend auf solche Induktoren für einen stabilen Krafttransfer. Ihre Fähigkeit, thermische Belastung und hohe Strombelastungen zu verwalten, unterstützt den beschleunigten Einsatz auf EV-Plattformen der nächsten Generation. Wachsende Investitionen in fortschrittliche Leistungselektronik treiben die schnelle Übernahme dieses Segments.
• Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der Markt in Pkw, kompakte, mittlere Größe, Luxus, SUV, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Passagierwagen dominierten den Markt im Jahr 2025 durch eine wesentliche Integration von elektronischen Steuergeräten, Infotainment-Systemen, LED-Beleuchtung und Fahrerassistenztechnologien. Das Wachstum in hybriden und vollelektrischen Pkw erhöht zudem die Notwendigkeit effizienter Induktivitäten in Batteriemanagement- und Wechselrichtersystemen. Automakers priorisieren Induktoren mit hoher Stabilität und niedriger EMI-Performance und stärken die Nachfrage nach Massenmarktmodellen. Steigerung der Verbrauchererwartungen für verbesserte Konnektivität und Sicherheit Funktionen auch Kraftstoffannahme. Kontinuierliche elektronische Innovation in Fahrgastfahrzeugen verstärkt die starke Position dieses Segments.
Das SUV-Segment wird das schnellste Wachstum von 2026 bis 2033 aufgrund der steigenden globalen Produktion und der zunehmenden Einführung von Premium-Fahrzeugelektronik verzeichnen. SUVs enthalten in der Regel größere Unterhaltungssysteme, fortschrittliche Klimasteuerung und Multi-Sensor-ADAS-Konfigurationen, die mehrere Induktoren für eine stabile Stromversorgung benötigen. Das Wachstum von elektrischen SUVs beschleunigt die Nachfrage nach Induktoren in hochleistungsfähigen elektrischen Teilsystemen wie DC-DC-Wandlern und Antriebseinheiten. Das Segment profitiert auch von der Verbraucherpräferenz gegenüber leistungsstarken und sicherheitsreichen Modellen. Da OEMs SUV-Elektrifizierungsprogramme erweitern, steigt die Nachfrage nach zuverlässigen Automobilinduktivitäten weiterhin rasch an. Verbesserte Powertrain-Komplexität treibt nachhaltiges Wachstum in dieser Kategorie.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals dominierte das OEM-Segment 2025 durch eine starke Integration fortschrittlicher Induktoren während der Fahrzeugfertigung. Automakers verlassen sich auf OEM-lieferte Induktoren, um Konsistenz, Qualität und Kompatibilität über komplexe elektronische Systeme zu gewährleisten. Die steigende Produktion von EVs und Premium-Fahrzeugen steigert die direkte Beschaffung von OEMs für kritische Komponenten wie Konverter und Steuermodule. OEMs pflegen langfristige Partnerschaften mit Induktorenherstellern, um Lieferketten zu optimieren und leistungsstarke Teile zu garantieren. Stringent Automotive Qualitätsstandards fördern zudem die Abhängigkeit von OEM-Kanälen. Die Erweiterung der integrierten Elektronik auf neuen Fahrzeugplattformen verstärkt die Dominanz dieses Segments.
Das Aftermarket-Segment wird durch steigenden Ersatzbedarf für Induktoren in alternden Fahrzeugflotten von 2026 bis 2033 am schnellsten wachsen. Eine erhöhte Lebensdauer von Fahrzeugen weltweit führt zu häufigeren Wartungs- und Komponentensteigerungen. Die Nachfrage steigt auch durch Nachrüstung von LED-Beleuchtungssystemen, Audiosystemen und Leistungssteigerungen, die hochwertige Induktoren benötigen. Das Wachstum der EV Aftermarket-Services erhöht die Notwendigkeit, Leistungselektronik-Komponenten, die thermischer und elektrischer Belastung ausgesetzt sind, zu ersetzen. Kleinere Reparaturgeschäfte und Service-Center werden zunehmend Induktoren unabhängig voneinander, treibende Aftermarket-Erweiterung. Der Wechsel in Richtung DIY Automobilelektronik beschleunigt das Wachstum in diesem Kanal weiter.
• Durch Anwendung
Auf der Grundlage der Anwendung umfasst der Markt Getriebesteuereinheiten, LED-Treiber, HID-Beleuchtung und Geräuschunterdrückung. Die Getriebesteuereinheiten dominierten den Markt im Jahr 2025 aufgrund der zunehmenden Elektrifizierung von Antriebsstrangen und der Einführung fortschrittlicher Automatgetriebesysteme. Diese Einheiten verlassen sich stark auf Induktoren zur Spannungsstabilisierung, elektromagnetischen Rauschfilterung und Hochfrequenzsignalverarbeitung. EVs und Hybriden nutzen anspruchsvollere Steuergeräte, was die Nachfrage nach Leistungsinduktivitäten erhöht, die schnelle Schaltzyklen unterstützen. Ihr Bedarf an präziser und stabiler elektronischer Steuerung verstärkt die breite Akzeptanz. Kontinuierliche Upgrades in Fahrzeugübertragungstechnologien stärken die führende Position dieses Segments.
Das Segment LED-Treiber wird durch den schnellen Ausbau der LED-Beleuchtungssysteme von 2026 bis 2033 mit dem schnellsten Wachstum rechnen. LED-Scheinwerfer, Tageslaufleuchten und Kabinenbeleuchtung benötigen Induktoren, um Strom zu regulieren und effiziente Stromumwandlung zu unterstützen. Automakers nehmen zunehmend LED-Beleuchtung für Energieeffizienz, Haltbarkeit und Premium-Ästhetik an, was die Nachfrage nach Treiberschaltungen mit leistungsstarken Induktoren erhöht. Das Wachstum in EVs und Luxusfahrzeugen beschleunigt den Übergang zu voll-LED-Architekturen. Die zunehmende Übernahme adaptiver Beleuchtungssysteme erhöht den Bedarf an höherwertigen Induktoren. Die Erweiterung von intelligenten Beleuchtungsmodulen sorgt für ein schnelles Wachstum dieses Anwendungssegments.
Automotive Grad Induktoren Markt Regionale Analyse
- Asia-Pacific dominierte den Induktorenmarkt der Automobilklasse mit dem größten Umsatzanteil von 47,7% im Jahr 2025, angetrieben durch den Ausbau der Automobilproduktion, den steigenden Einsatz elektronischer Steuergeräte (ECU) und den schnellen Wandel in Richtung Elektromobilität in großen Volkswirtschaften
- Das starke Fertigungsökosystem der Region, die zunehmenden Investitionen in die Automobilelektronik und die weitgehende Übernahme von Leistungsmanagementkomponenten beschleunigen das Marktwachstum
- Die Verfügbarkeit von qualifizierten Arbeitskräften, unterstützenden Regierungspolitiken und eine rasche Industrialisierung in Schwellenländern tragen dazu bei, die Nachfrage nach Automobilinduktivitäten in EVs, Hybridfahrzeugen und fortschrittlichen Sicherheitssystemen zu erhöhen.
China Automotive Grad Induktoren Markt Insight
China hatte 2025 den größten Anteil am asiatisch-pazifischen Induktorenmarkt der Automobilklasse, unterstützt durch seine Position als globaler Hub für die Automobilfertigung und die elektronische Bauteilfertigung. Die robuste Lieferkette des Landes für Halbleiter, die schnelle EV-Annahme und die großtechnische Produktion von Steuergeräten und Antriebselektronik sind wichtige Wachstumsfaktoren. Politiken zur Förderung neuer Energiefahrzeuge und zur kontinuierlichen Expansion in Batterie- und Wechselrichtertechnologien stärken die Binnennachfrage nach Induktivitäten der Automobilindustrie. Die wachsende Exportfähigkeit für die Automobilelektronik verstärkt Chinas führende Position.
Indien Automotive Grad Induktoren Markt Insight
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, die durch steigende Automobilproduktion, Erweiterung der EV-Produktion und zunehmende Nutzung von Fahrzeugelektronik über Massenmarktmodelle angetrieben wird. Regierungsinitiativen wie FAME II und Make in Indien treiben Investitionen in die Automobilelektronik und Komponentenlokalisierung. Das wachsende Ökosystem für Halbleiterverpackungen und Leistungselektronik unterstützt eine höhere Nachfrage nach Induktivitäten. Die Erweiterung der Produktion von Zweirädern, kompakten Autos und elektrischen Dreirädern trägt zu einer schnellen Markterweiterung bei.
Europa Automotive Grad Induktoren Markt Insight
Der Markt für Induktivitäten der Automobilklasse in Europa wächst stetig, unterstützt durch eine starke Nachfrage nach hochzuverlässigen Komponenten in Premium-Fahrzeugen, eine zunehmende Adoption von ADAS-Features und die Führung der Region im Automobilbau. Stringent Sicherheits- und Emissionsvorschriften beschleunigen Investitionen in elektronische Steuerungssysteme und elektrifizierte Antriebsstrange. Die Präsenz fortschrittlicher Automobilzulieferer und ein starker Druck auf nachhaltige Mobilität erhöhen die Nachfrage nach leistungsstarken Induktoren. Das Wachstum in der Produktion von Elektro- und Hybridfahrzeugen treibt die Aufnahme von spezialisierten induktiven Komponenten weiter voran.
Deutschland Automotive Grad Inductors Market Insight
Der deutsche Automotive-Qualitätsinduktivitätsmarkt wird durch seine etablierte Führung in der Präzisions-Automobilfertigung, hohe Übernahme elektronischer Steuergeräte und einen starken Fokus auf technische Exzellenz getrieben. Die Automobil-OEMs des Landes priorisieren fortschrittliche Leistungselektronik für effizientes Leistungsmanagement und steigern die Nachfrage nach hochwertigen Induktoren. Starke FuE-Netzwerke und Kooperationen zwischen Automobilzulieferern und Technologieanbietern unterstützen kontinuierliche Innovation. Die Nachfrage wird durch den schnellen Ausbau von EV-Modellen und Premium-Fahrzeugplattformen, die komplexe elektronische Architekturen erfordern, verstärkt.
US Automotive Grade Inductors Market Insight
Der US-Markt wird von einem technologisch fortschrittlichen Automobilsektor unterstützt, der sich auf die Entwicklung von Elektrofahrzeugen und die steigende Nachfrage nach Leistungselektronik in Mobilitätsplattformen der nächsten Generation konzentriert. Die Bemühungen zur Stärkung der nationalen Lieferketten und verstärkte Investitionen in FuE tragen zur Annahme von Hochleistungsinduktoren bei. Akademisch-industrielle Kooperationen und Weiterentwicklungen in EV-Batteriesystemen und Antriebsstrangelektronik stimulieren das Marktwachstum weiter. Das Land hält weiterhin eine starke Präsenz in hochwertigen Automotive-Elektronik- und Leistungsmanagement-Lösungen aufrecht.
Nordamerika Automotive Grad Induktoren Markt Insight
Nordamerika wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Übernahme von Elektro- und Hybridfahrzeugen, zunehmende Integration von ADAS- und Infotainment-Systemen und starke Investitionen in die Automobil-Halbleiterfertigung. Robuste Entwicklungen in der Leistungselektronik, fortschrittliche Batteriesysteme und vernetzte Fahrzeugtechnologien erhöhen den Bedarf an Induktivitäten im Automobilbereich. Ausbau von Reshoring-Bemühungen und wachsende Partnerschaften zwischen OEMs und elektronischen Bauteilherstellern unterstützen die regionale Markterweiterung weiter.
US Automotive Grade Inductors Market Insight
Die USA machten 2025 den größten Anteil am nordamerikanischen Markt aus, der durch sein starkes Automobil-Innovations-Ökosystem, eine umfangreiche EV-Produktionskapazität und eine hohe Übernahme fortschrittlicher Fahrzeugelektronik untermauert wurde. Wesentliche Investitionen in die Halbleiter-Entwicklungs- und Leistungsmanagement-Technologien erhöhen die Nachfrage nach Induktivitäten in ECU, Traktionswechselrichtern und an Bord von Ladegeräten. Der Schwerpunkt des Landes auf der Einhaltung der Sicherheit, der technologischen Weiterentwicklung und der Elektrifizierungsstrategien stärkt seine Marktposition. Eine reife Lieferantenbasis und führende Automobil-OEMs stärken die US-Führung im regionalen Automobilinduktivitätsmarkt.
Automobilklasse Induktoren Marktanteil
Die Induktorenindustrie der Automobilklasse wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Laird(US)
- TDK Corporation(Japan)
- Abracon(US)
- TTI, Inc. (USA)
- Avnet, Inc.(US)
- Vishay Intertechnology, Inc.(US)
- Bourns, Inc.(US)
- TAIYO YUDEN CO., LTD. (Japan)
- NIC Components Corp (USA)
- Coilmaster Electronics Co., Ltd. (China)
- Murata Manufacturing Co., Ltd. (Japan)
- BEC Distribution Ltd (U.K.)
- Panasonic Corporation (Japan)
- Texas Instruments Incorporated (USA)
- Pulse Electronics (US)
- Coilcraft, Inc. (USA)
- Tokin Corporation (Japan)
- Chilisin (Taiwan)
- SUMIDA CORPORATION (Japan)
- KEMET Corporation (USA)
- Viking Tech Corporation (Taiwan)
Aktuelle Entwicklungen im globalen Automotive Grade Induktorenmarkt
- Im September 2025 hat die TDK Corporation (Japan) eine strategische Partnerschaft mit einem führenden Automobil-OEM eingegangen, um gemeinsam fortschrittliche Induktortechnologien zu entwickeln, die auf autonome Fahrzeugplattformen zugeschnitten sind. Diese Zusammenarbeit verstärkt die Position von TDK als zukunftsweisender Lieferant, der sich eng mit den künftigen Anforderungen des Mobilitätssektors ausrichtet. Durch die Integration seiner Design-Fähigkeiten direkt in die AV-Architektur des OEMs stärkt TDK seine Rolle im hochpräzisen Leistungsmanagement, der Signalaufbereitung und der sensorgesteuerten Elektronik in autonomen Systemen. Die Partnerschaft soll die langfristige Komponentenpipeline von TDK stärken, ihren Einfluss in ADAS- und Autonomieprojekten ausbauen und die Einführung ihrer Induktoren in Automobilplattformen der nächsten Generation beschleunigen.
- Im August 2025 kündigte Murata Manufacturing Co., Ltd. (Japan) die Einführung einer neuen Serie von Induktoren der Automobilklasse an, die auf strenge EV-Leistungsstandards, insbesondere in Bezug auf Effizienz, thermische Stabilität und kompaktes Design, ausgerichtet sind. Diese Produkteinführung unterstreicht das Engagement von Murata für Innovation und verfestigt das wettbewerbsfähige Stehen auf dem schnell elektrifizierenden Automobilmarkt. Durch die Fokussierung auf hocheffiziente Komponenten, die die Stromumwandlung und das Batteriemanagement verbessern, positioniert sich Murata selbst, um die steigende Nachfrage von EV-Herstellern zu erfassen, die zuverlässige, platzsparende Induktoren suchen. Der Start soll die Markterweiterung von Murata unterstützen, indem es kritische Bedürfnisse in Wechselrichtermodulen, Onboard-Ladegeräten und DC-DC-Wandlern anspricht.
- Im Juli 2025 erweiterte Vishay Intertechnology, Inc. (USA) seine operativen Fähigkeiten durch die Einrichtung einer speziellen Fertigungsstätte für Induktoren in der Automobilindustrie und unterstreicht seine Strategie, die Produktion in Abhängigkeit von der steigenden globalen Nachfrage zu skalieren. Diese Investition erhöht die Fähigkeit von Vishay, höhere Leistung zu liefern, die Lieferzeiten zu reduzieren und eine gleichbleibende Versorgung für Autohersteller und Tier-1-Lieferanten sicherzustellen. Die neue Anlage stärkt die Wettbewerbsposition von Vishay durch die Verbesserung der Produktionseffizienz, die Verbesserung der Automatisierungsfähigkeit und die Unterstützung der Entwicklung von Induktoren der nächsten Generation für EV-Antriebe und fortschrittliche elektronische Systeme. Diese Bewegung positioniert das Unternehmen, die wachsende Nachfrage aus traditionellen und elektrischen Fahrzeugsegmenten zu erfüllen
- Im August 2023 führte CODACA die VSRU27 Induktorserie der Automobilklasse ein und bietet hohe Stromfähigkeit, Tieftemperaturanstieg und minimierte Verluste über acht Induktivitätswerte von 0,1 bis 15 μH. Diese Entwicklung befasst sich mit dem zunehmenden Bedarf an langlebigen und thermisch stabilen Induktoren in hochaktuellen Automotive-Anwendungen wie Antriebselektronik und Steuergeräten. Durch die Leistungssteigerung bei gleichzeitigem kompakten Design stärkt CODACA seine Wettbewerbsfähigkeit bei OEMs und Tier-1-Lieferanten, die zuverlässige induktive Komponenten suchen, die Energieeffizienz und Systemstabilität unterstützen. Die Serie positioniert CODACA als leistungsfähiger Lieferant für anspruchsvolle Automotive-Umgebungen, bei denen elektrische Präzision und thermische Zuverlässigkeit kritisch sind
- Im Juni 2023 startete Bourns Inc. die AEC-Q200-konforme SRN8040HA-Halbschutz-Serie, die unter extremen Temperaturbedingungen von –40°C bis 150°C arbeiten kann. Mit dieser Einführung wird das Portfolio von robusten Induktoren von Bourns verbessert, die für raue Automotive-Umgebungen entwickelt wurden, darunter Motorräume und thermisch-intensive Elektronikmodule. Die Integration von magnetischer Abschirmung auf Siliziumbasis verbessert die Haltbarkeit, reduziert elektromagnetische Störungen und unterstützt stabile Leistung bei Dauerbelastung. Der Start verstärkt die Präsenz von Bourns im Induktormarkt der Automobilklasse, indem er die OEM-Anforderung an Komponenten, die Zuverlässigkeit, Hochtemperaturausdauer und Einhaltung strenger Automotive-Standards kombinieren, anspricht.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











