


Segmentierung des globalen Automobil-Metallgussmarktes nach Material (Eisen, Aluminium, Magnesium, Zink und andere), Verfahren (Schwerkraft-, Hoch- und Niederdruck- sowie Sandguss) und Anwendung (Karosseriebau, Motor und Getriebe) – Branchentrends und Prognose bis 2033
Was ist die Automotive Metal Casting Markt Größe und Wachstum Rate
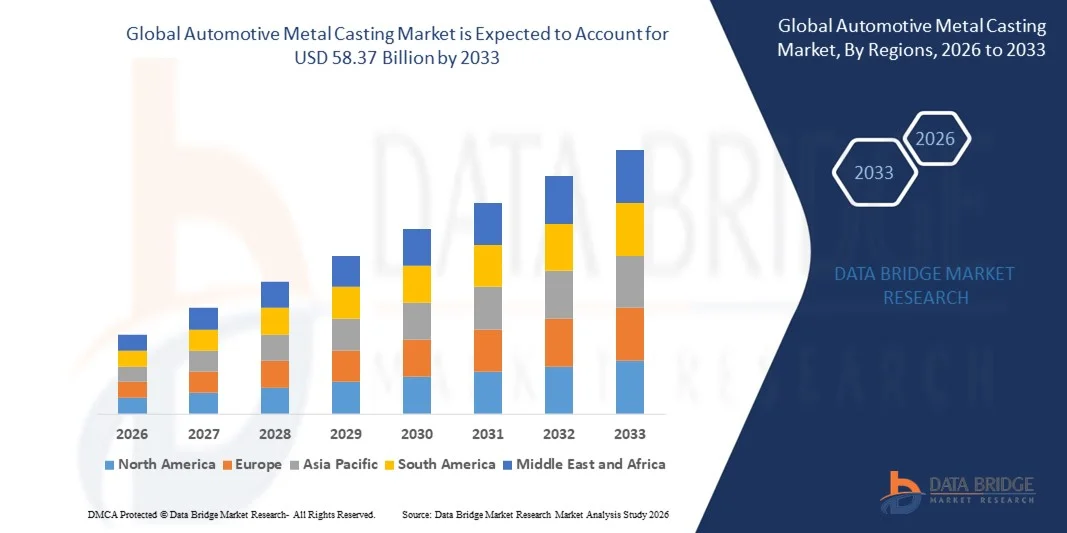
- Wie bei Data Bridge Market Research Analysis wurde die globale Automobil-Metallguss-Marktgröße geschätzt31.30 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen58,37 Milliarden USD bis 2033, beiCAGR von 8,10%während des Prognosezeitraums
- Das Marktwachstum der Automobil-Metallgussindustrie wird durch die steigende Nachfrage nach leichten, hochfesten Bauteilen in Fahrzeugen, die durch strenge Kraftstoffeffizienz- und Emissionsregelungen auf den globalen Märkten angetrieben werden, weitgehend gefördert.
- Darüber hinaus beschleunigt die steigende Adoption von Elektro- und Hybridfahrzeugen die Notwendigkeit von Aluminium-, Magnesium- und fortschrittlichen Legierungsguss, da diese Materialien helfen, das Fahrzeuggewicht zu reduzieren, ohne die strukturelle Integrität zu beeinträchtigen. Diese konvergierenden Trends fördern Investitionen in fortschrittliche Gießtechnologien und verbessern damit das Wachstum der Industrie deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 31.30 Milliarden
- Voraussichtlicher Marktwert (2033):USD 58,37 Milliarden
- Wettervorhersage CAGR (2026–2033): 8.10%
Was sind die großen Takeaways des Automotive Metal Casting Market
- Automobil-Metallgussteile, einschließlich Komponenten für Motoren, Getriebe und Karosseriebaugruppen, werden in modernen Fahrzeugen aufgrund ihrer Fähigkeit, Haltbarkeit, Präzision und Gewichtsreduktion zu kombinieren, die für Leistung, Sicherheit und Effizienz entscheidend sind
- Die eskalierende Nachfrage nach Metallgussteilen wird in erster Linie durch die Verschiebung in Richtung Elektromobilität, die Produktion von Leichtbaufahrzeugen und technologische Weiterentwicklungen in Hochdruckguss-, Sandguss- und anderen Präzisionsgussverfahren angetrieben, die es den Herstellern ermöglichen, komplexe, hochwertige Bauteile im Maßstab herzustellen
- Nordamerika dominierte den Automobil-Metallgussmarkt mit einem Anteil39% im Jahr 2025, aufgrund der starken Präsenz führender Autohersteller, Fortschritte in der Gießtechnik und der wachsenden Nachfrage nach Leichtbau-Fahrzeugkomponenten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Automobil-Metallgussmarkt während der Prognosezeit aufgrund steigender Automobilproduktion, wachsender EV-Produktion und schneller Industrialisierung in Schwellenländern sein
- Aluminium-Segment dominierte den Markt mit einem Marktanteil von 48,1% im Jahr 2025, aufgrund seiner Leichtigkeit, hohen Festigkeit-zu-Gewicht-Verhältnis und überlegener Korrosionsbeständigkeit. Automakers nehmen zunehmend Aluminiumgussteile an, um das Fahrzeuggewicht zu reduzieren, die Kraftstoffeffizienz zu verbessern und strenge Emissionsvorschriften einzuhalten. Die Flexibilität des Materials für die komplizierte Bauteilgestaltung und Recyclierbarkeit stärkt die Annahme sowohl in der Brennkraftmaschine (ICE) als auch in Elektrofahrzeugen. Der weit verbreitete Einsatz von Aluminium in kritischen Bauteilen wie Motorblöcken, Getriebegehäusen und Bauteilen treibt seine Dominanz auf dem ganzen Markt fort
Report Scope und Automotive Metal Casting Market Segmentation
|
Attribute |
Automobil Metal Casting Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Metal Casting Market
Erhöhung der Zulassung von Leichtbauwerkstoffen im Fahrzeugbau
- Der Automobil-Metallgussmarkt zeigt ein erhöhtes Wachstum, das durch die Nachfrage nach Leichtbaumaterialien, die Kraftstoffeffizienz verbessern und die Fahrzeugemissionen reduzieren, getrieben wird. Die Umstellung auf Aluminium- und Magnesiumlegierungen in Gießprozessen unterstützt Fahrzeughersteller bei strengen Regulierungsstandards und Verbrauchererwartungen für grünere Fahrzeuge
- So produzieren Unternehmen wie Nemak und Georg Fischer in Elektro- und Hybridfahrzeugen fortschrittliche Aluminiumgusskomponenten, um das Gesamtgewicht des Fahrzeugs zu reduzieren, ohne die strukturelle Integrität zu beeinträchtigen. Diese Innovationen tragen zu einer verbesserten Leistung und erweiterten Driving Ranges für elektrifizierte Fahrzeuge bei
- Leichtes Metallgießen ermöglicht auch die Konstruktionsflexibilität, so dass Hersteller komplexe, hochfeste Teile mit reduzierten Herstellungskosten und kürzeren Lieferzeiten erstellen können. Diese Fähigkeit unterstützt den breiteren Trend zur Fahrzeugmodularität und Anpassung in der Automobilindustrie
- Darüber hinaus optimiert die Integration von computergestütztem Design (CAD) und Simulationstechnologien Gießprozesse, reduziert Defekte und Materialabfälle. Die Einführung dieser digitalen Werkzeuge beschleunigt Produktionszyklen und verbessert die Qualitätskontrolle in der gesamten Lieferkette
- Der wachsende Fokus auf Nachhaltigkeit ist der Einsatz von recycelten Metallen und energieeffizienten Gießmethoden, die das Marktwachstum weiter vorantreiben. Das Engagement von Automakers für eine Kreislaufwirtschaft treibt Lieferanten dazu, innovative Gießlösungen zu entwickeln, die Umweltauswirkungen minimieren
- Insgesamt stellt die steigende Annahme von Leichtmetallguss eine grundlegende Transformation in der Automobilfertigung dar. Diese Entwicklung orientiert sich eng an den Bestrebungen der Industrie, effizientere, umweltfreundliche und leistungsstarke Fahrzeuge zu entwickeln
Automotive Metal Casting Market Dynamics
Fahrer
steigende Nachfrage nach Elektro- und Hybridfahrzeugen
- Die weltweite Nachfrage nach Elektro- und Hybridfahrzeugen (EVs und HEVs) ist ein wichtiger Markttreiber für das Automobil-Metallguss. Diese Fahrzeuge benötigen spezialisierte Gusskomponenten wie Batteriegehäuse, Elektromotorteile und Leichtbauelemente, um Leistungs- und Sicherheitsstandards zu erfüllen.
- So hat Mahindra Castings seine Produktionskapazität für Aluminiumgussteile erhöht, um führende EV-Hersteller zu liefern. Diese Bewegung unterstreicht den wachsenden Bedarf an Präzisions-Metallgussteilen, die auf elektrische Antriebskomponenten zugeschnitten sind
- Staatliche Anreize und Verordnungen zur Förderung von emissionsfreien Fahrzeugen sind ermutigende Autohersteller, sich in Richtung Elektrifizierung zu verlagern, wodurch die Nachfrage nach Gussbauteilen, die mit EV-Designs kompatibel sind, erhöht wird. Der Trend motiviert Lieferanten, ihre Gussarbeiten entsprechend zu innovieren und zu skalieren
- Darüber hinaus ist die Erweiterung der Ladeinfrastruktur und der Verbraucherakzeptanz von EVs den Fahrzeugverkauf, der die Notwendigkeit zuverlässiger und leichter Gussmetallteile weiter antreibt. Dieses Wachstum beschleunigt Investitionen in die Casting-Technologie-Entwicklung konzentriert sich auf EV-Anforderungen
- Die kombinierte Wirkung von Umweltpolitik, technologischen Fortschritten und wechselnden Verbraucherpräferenzen sorgt für eine anhaltende Nachfrage nach Kfz-Metallgussteilen im Segment Elektro- und Hybridfahrzeug. Dieser kontinuierliche Übergang ist die Neugestaltung von Lieferantenstrategien und Marktwachstumstrajektorien
Zurückhaltung/Challenge
Hohe Produktionskosten und Material Preis Volatilität
- Hohe Produktionskosten im Zusammenhang mit fortschrittlichen Metallgusstechniken stellen eine erhebliche Herausforderung dar, die die Markterweiterung begrenzen kann. Die Aufwendungen im Zusammenhang mit Rohstoffen, Energieverbrauch und Präzisionswerkzeugen erhöhen die Herstellungskosten, insbesondere für Leichtbaulegierungen wie Aluminium und Magnesium
- Beispielsweise beeinflussen Schwankungen der globalen Aluminiumpreise aufgrund von Supply Chain Disruptionen und geopolitischen Faktoren direkt die Kostenstruktur von Gusslieferanten. Diese Volatilität wirkt sich auf Preisstrategien und Gewinnmargen aus und schafft Unsicherheit für Hersteller und Käufer
- Darüber hinaus erfordert die Komplexität der Einhaltung enger Toleranzen und Qualitätsstandards in Automobilgußteilen qualifizierte Arbeits- und High-End-Maschinen, die den operativen Aufwand weiter erhöhen. Diese Faktoren können die Fähigkeit kleinerer Spieler, effektiv auf dem Markt zu konkurrieren begrenzen
- Darüber hinaus können wirtschaftliche Abschwächungen oder Verschiebungen in der Automobilproduktion die Auswirkungen fester Gießanlagenkosten erhöhen und die Gesamtrentabilität reduzieren. Kostenempfindliche Autohersteller können alternative Fertigungsverfahren oder Materialien während solcher Zeiträume priorisieren, was die Gießnachfrage betrifft
- Die Bewältigung dieser Kosten- und Preisvolatilitätsherausforderungen durch Supply-Chain-Optimierung, Investitionen in energieeffiziente Technologien und Materialinnovation wird von entscheidender Bedeutung sein. Lösungen, die die Kostenkontrolle mit gleichbleibender Qualität ausgleichen, ermöglichen langfristige Wettbewerbsfähigkeit im Automobil-Metallgussmarkt
Wie wird der Automotive Metal Casting Market segmentiert
Der Markt wird auf der Grundlage von Material, Prozess und Anwendung segmentiert.
- Von Material
Auf Basis von Material wird der Automobil-Metallgussmarkt zu Eisen, Aluminium, Magnesium, Zink und anderen segmentiert. Das Aluminiumsegment dominierte den Markt mit dem größten Umsatzanteil von 48,1% im Jahr 2025, angetrieben durch seine Leichtigkeit, hohe Festigkeit-zu-Gewicht-Verhältnis und überlegene Korrosionsbeständigkeit. Automakers nehmen zunehmend Aluminiumgussteile an, um das Fahrzeuggewicht zu reduzieren, die Kraftstoffeffizienz zu verbessern und strenge Emissionsvorschriften einzuhalten. Die Flexibilität des Materials für die komplizierte Bauteilgestaltung und Recyclierbarkeit stärkt die Annahme sowohl in der Brennkraftmaschine (ICE) als auch in Elektrofahrzeugen. Der weit verbreitete Einsatz von Aluminium in kritischen Bauteilen wie Motorblöcken, Getriebegehäusen und Bauteilen treibt seine Dominanz auf dem ganzen Markt weiter voran.
Das Magnesium-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 aufgrund der wachsenden Betonung auf ultraleichte Materialien in Fahrzeugen der nächsten Generation zu beobachten. Magnesiums außergewöhnliche Festigkeit und 75% leichter Gewicht als Stahl machen es ideal für Elektro-Fahrzeug (EV) Anwendungen, wo Gewichtsreduktion direkt Einfluss auf Batterieleistung und Fahrbereich. Der verstärkte Einsatz in Lenkrädern, Sitzrahmen und Getriebegehäusen spiegelt die Verlagerung der Automobilindustrie auf Hochleistungsmaterialien wider. Die laufende Forschung zur Verbesserung der Haltbarkeit und Kosteneffizienz von Magnesium unterstützt zudem die rasche Markterweiterung.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der Automobil-Metallgussmarkt in Schwerkraft, Hoch- und Niederdruck und Sandguss segmentiert. Das Hoch- und Niederdruckgusssegment dominierte den Markt im Jahr 2025 aufgrund seiner Fähigkeit, komplexe und hochpräzise Bauteile mit überlegenen Oberflächen zu produzieren. Dieses Verfahren ist für die Herstellung von Motorblöcken, Rädern und Federungsteilen, bei denen Genauigkeit und Festigkeit entscheidend sind, weit bevorzugt. Automakers verlassen sich auf hohe und niedrige Druckguss für gleichbleibende Qualität, minimale Porosität und effiziente Metallauslastung und tragen zu seiner breiten Akzeptanz in der Luxus- und Massenmarktfahrzeugproduktion bei.
Das Segment Sandguss wird in den Jahren 2026–2033 die schnellste Wachstumsrate bezeugen, unterstützt durch seine Flexibilität, Wirtschaftlichkeit und Eignung für die Produktion mit geringem Volumen. Sandguss ermöglicht die Schaffung von großen, komplizierten Teilen wie Motorkrümmer und Gehäuse zu geringeren Werkzeugkosten, so dass es attraktiv für Prototypenentwicklung und spezialisierte Fahrzeugkomponenten. Die Anpassungsfähigkeit des Prozesses an verschiedene Metalle und die Fähigkeit, schnelle Konstruktionsänderungen aufzunehmen, fördern auch den Einsatz bei Elektro- und Hybridfahrzeugherstellern. Die kontinuierliche Innovation in Sandformmaterialien und Automatisierungstechnologien beschleunigt das Marktwachstum weiter.
- Anwendung
Auf Basis der Anwendung wird der Automobil-Metallgussmarkt in Karosseriebau, Motor und Getriebe segmentiert. Das Triebwerkssegment hatte 2025 den größten Umsatzanteil, angetrieben durch die anhaltende Nachfrage nach langlebigen, hitzebeständigen Gusskomponenten in ICE- und Hybridfahrzeugen. Gussmetalle liefern die notwendige mechanische Festigkeit und thermische Stabilität für Teile wie Zylinderköpfe, Kolben und Motorblöcke. Der Einsatz von Aluminium- und Eisenlegierungen in Motorsystemen hilft Herstellern dabei, Leistungseffizienz zu erreichen und gleichzeitig die Zuverlässigkeit unter hohen Betriebsbedingungen zu gewährleisten und die Dominanz des Segments zu stärken.
Das Karosseriebausegment soll die schnellste CAGR von 2026 bis 2033 aufzeichnen, die auf die steigende Produktion von Leichtbau- und modularen Fahrzeugstrukturen zurückzuführen ist. Automakers verwenden zunehmend Aluminiumguss- und Magnesiumbauteile für Karosseriebleche, Karosserieteile und strukturelle Verstärkungen, um die Kraftstoffeffizienz und Crashsicherheit zu verbessern. Die Verschiebung in Richtung Elektrofahrzeuge hat die Nachfrage nach Leichtbaugußstrukturen weiter erhöht, um schwere Akkupacks zu kompensieren. Das Wachstum des Körperbausegments wird auch durch Fortschritte bei Hochdruck-Druckgusstechnologien unterstützt, die große einteilige Körperstrukturen ermöglichen, oft als „Gigacasting“ bezeichnet, die von führenden EV-Herstellern übernommen werden.
Welche Region hält den größten Teil des Automotive Metal Casting Market
- Nordamerika dominierte den Automobil-Metallgussmarkt mit dem größten Umsatzanteil von 39% im Jahr 2025, angetrieben durch die starke Präsenz führender Automobilhersteller, Fortschritte in Gießtechnologien und die wachsende Nachfrage nach Leichtbau-Fahrzeugkomponenten
- Der Fokus der Region auf die Verbesserung der Kraftstoffeffizienz und die Einhaltung strenger Emissionsstandards beschleunigt die Einführung von Aluminium- und Magnesiumguss auf Fahrzeugplattformen
- Die Präsenz etablierter Fertigungszentren und technologischer Innovation in Gießereiprozessen verstärkt weiterhin die Position Nordamerikas im globalen Markt
US Automotive Metal Casting Market Insight
Der US-amerikanische Automobil-Metallgussmarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, unterstützt durch robuste Fahrzeugproduktion und den wachsenden Übergang zu Elektrofahrzeugen (EVs). Autohersteller in den USA nutzen zunehmend Hochdruck-Druckguss- und Präzisions-Sandgussverfahren, um leichte, leistungsstarke Teile zu entwickeln. Die Nachfrage nach Aluminium- und Magnesiumbauteilen in Motoren, Getrieben und Karosseriebaugruppen wird durch strenge CAFÉ-Standards weiter getrieben. Darüber hinaus erhöht die rasche Einführung von Automatisierung und additiver Fertigung in Gießereien die Produktionseffizienz und Bauteilqualität im gesamten US-Markt.
Europa Automotive Metal Casting Market Insight
Der Europa-Kfz-Metallgussmarkt wird während der gesamten Prognosezeit mit einem signifikanten CAGR wachsen, der von der starken Automobilproduktionsbasis und strengen CO2-Emissionen der Region angetrieben wird. Die europäischen Autohersteller übernehmen schnell fortschrittliche Gussmaterialien, um Leichtbau zu erreichen, ohne Kraft oder Sicherheit zu beeinträchtigen. Die zunehmende Nachfrage nach Elektro- und Hybridfahrzeugen stimuliert die Einführung von Aluminium- und Magnesiumguss. Die laufende Umstellung der Region auf Nachhaltigkeit und kreisförmige Fertigung fördert auch den Einsatz von recycelten Metallen und energieeffizienten Gießtechniken.
US Automotive Metal Casting Market Insight
Der US-Kfz-Metallgussmarkt wird voraussichtlich während der Prognosezeit bei einem stetigen CAGR expandieren, unterstützt durch das Wachstum der heimischen EV-Industrie und das Engagement der Regierung für die Kohlenstoffneutralität. Lokale Gießereien investieren in Leichtbaulegierungen und digitale Gießtechniken, um den Anforderungen der Automobilhersteller an hochpräzise, langlebige Bauteile gerecht zu werden. Die Präsenz globaler Automobilmarken und deren R&D-Zentren verbessert die Innovation und Einführung fortschrittlicher Metallgusslösungen, insbesondere bei elektrischen Antriebsstrangen und strukturellen Anwendungen.
Deutschland Automotive Metal Casting Markt Einblick
Der deutsche Automobil-Metallgießmarkt wird voraussichtlich während der Prognoseperiode ein beträchtliches Wachstum verzeichnen, das durch seine starken technischen Fähigkeiten und die führende Position in der Premium-Fahrzeugproduktion getrieben wird. Deutsche Autohersteller nutzen zunehmend Aluminium- und Magnesiumgussteile für Motor-, Getriebe- und Fahrwerkteile, um Leichtbau und Leistungseffizienz zu erreichen. Der Fokus des Landes auf Industrie 4.0-Integration in Gießereien, verbunden mit Innovationen im Hochdruck-Druckguss, stärkt die Produktionseffizienz. Darüber hinaus richten sich die Nachhaltigkeits-getriebenen Herstellungspraktiken und Recycling-Initiativen an die Umweltpolitiken des Landes, was die Fortsetzung der Annahme vorantreibt.
Asien-Pazifik Automotive Metal Casting Market Insight
Der asiatisch-pazifische Automobil-Metallgussmarkt wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, angetrieben durch steigende Automobilproduktion, wachsende EV-Produktion und schnelle Industrialisierung in Schwellenländern. Die zunehmenden Investitionen von globalen Autoherstellern und die Verfügbarkeit von kosteneffizienten Arbeits- und Rohstoffen verbessern die regionale Wettbewerbsfähigkeit. Die wachsende Nachfrage nach Leichtbaustoffen und staatlichen Anreizen zur Förderung der Inlandsfahrzeugproduktion beschleunigt die Markterweiterung in China, Indien und Japan weiter.
China Automotive Metal Casting Markt Einblick
Der China Automotive Metal Casting-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, unterstützt durch seine enorme Fahrzeugfertigungsbasis und die starke Binnennachfrage. Der Fokus des Landes auf Elektromobilität, zusammen mit umfangreichen FuE-Investitionen in Leichtgusstechnologien, treibt großflächige Annahme von Aluminium- und Magnesiumlegierungen. Darüber hinaus stärken die Präsenz zahlreicher Casting-Einrichtungen und günstiger Regierungsinitiativen, die die lokale Produktion fördern, Chinas Führung auf dem regionalen Markt.
Indien Automotive Metal Casting Market Insight
Indien wird während der Prognosezeit das am schnellsten wachsende Land im asiatisch-pazifischen Automobil-Metallgussmarkt sein, das durch schnelles Wachstum der Fahrzeugproduktion und staatliche Initiativen im Rahmen des Programms „Make in India“ gefördert wird. Die zunehmende Übernahme von kraftstoffeffizienten und leichten Fahrzeugkomponenten, verbunden mit steigenden ausländischen Investitionen in die Gießereiinfrastruktur, unterstützt die Expansion des Marktes. Inländische Hersteller setzen zunehmend automatisierte Gießsysteme und fortschrittliche Materialien ein, um globalen Qualitätsstandards gerecht zu werden und den Export- und Inlandsanforderungen gerecht zu werden.
Welche sind die Top-Unternehmen im Automotive Metal Casting Market
Die Automobil-Metallgussindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nemak S.A.B. de C.V. (Mexico)
- Ryobi Limited (Japan)
- Georg Fischer Ltd. (Schweiz)
- Rheinmetall Automotive AG (Deutschland)
- Ahresty Corporation (Japan)
- Dynacast (US)
- Endurance Technologies Limited (Indien)
- MINO Industry USA, Inc. (USA)
- Acast AB (Schweden)
- Aluminium Castings Company LLC (USA)
- Alcoa Corporation (USA)
- Bühler AG (Schweiz)
- Form Technologies (US)
- TOSHIBA MACHINE CO., LTD. (Japan)
Was sind die neuesten Entwicklungen im Automotive Metal Casting Market
- Im August 2025 absolvierte Nemak den Erwerb des Leichtbauteilgeschäfts von GF Casting Solutions in Rumänien, das zwei fortschrittliche Produktionsstätten in Pitești und Scornicești umfasst. Diese Expansion stärkt Nemaks Produktionspräsenz in Europa und verbessert seine Fähigkeit, Hochleistungs-Aluminium- und Magnesiumguss für Elektro- und Hybridfahrzeuge bereitzustellen. Die Entwicklung unterstreicht die Strategie des Unternehmens, der wachsenden globalen Nachfrage nach leichten, energieeffizienten Automotive-Komponenten gerecht zu werden und seine Führungsrolle bei nachhaltigen Casting-Technologien zu stärken
- Die Georg Fischer AG (GF) hat im Juli 2025 eine Vereinbarung über die Veräußerung ihrer Automotive Casting Division, GF Casting Solutions, an Nemak S.A.B. de C.V. für ca. 336 Mio. USD geschlossen. Mit diesem Schritt kann GF seine Geschäftsstrategie auf industrielle Anwendungen neu ausrichten und Nemak seine technologische Expertise und Kundenbasis im Leichtguss erweitern. Die Transaktion unterstreicht die kontinuierliche Konsolidierung in der Automobil-Metallgussindustrie, da die wichtigsten Akteure ihre Positionen in der Elektromobilität und fortschrittlichen Materiallösungen stärken
- Im Mai 2025 stellte die Alcoa Corporation eine neue Serie von Aluminiumlegierungen im Automobilbereich vor, die speziell für Hochdruck-Druckguss entwickelt wurden. Diese Legierungen bieten eine überlegene Gewichtsreduktion, verbesserte Festigkeit und verbesserte Recyclierbarkeit, ausgerichtet auf den Übergang der Automobilindustrie in Richtung nachhaltiger und leichter Fahrzeugbau. Diese Innovation soll die Einführung von Aluminiumguss in Elektro- und Hybrid-Fahrzeugen fördern, Positionierung Alcoa als Schlüsselinnovator in fortschrittlichen Gießmaterialien
- Im April 2025 kündigte Thyssenkrupp eine strategische Partnerschaft mit JFE Holdings an, um gemeinsam fortschrittliche Aluminiumgusslösungen für Elektrofahrzeuge der nächsten Generation zu entwickeln. Die Zusammenarbeit konzentriert sich auf die Optimierung der Materialstärke, die Verbesserung der Wärmeleistung und die Verringerung des gesamten Fahrzeuggewichts. Diese Initiative spiegelt die zunehmende Betonung auf forschungsgetriebene Innovation wider, um die Effizienz in der EV-Produktion zu steigern und zum Wachstum und Modernisierung des globalen Automobil-Metallgussmarktes beizutragen
- Im März 2025 sicherte Pace Industries einen mehrjährigen Vertrag von 150 Millionen USD mit einem weltweit führenden Autohersteller, um Präzisions-Aluminium-Druckgusskomponenten für neue Elektrofahrzeugplattformen zu liefern. Die Vereinbarung verstärkt die wachsende Rolle des Druckgusses in der EV-Herstellung und stärkt die Position von Pace Industries als wesentlicher Lieferant von Leichtbaubauteilen. Diese Entwicklung zielt darauf ab, den technologischen Fortschritt zu fördern und die Produktionseffizienz im Automobil-Metallgusssektor zu steigern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











