



Globale Marktsegmentierung für autonome Netzwerke nach Komponenten (Lösungen und Dienstleistungen), Bereitstellung (lokal und Cloud-basiert), Unternehmensgröße (Großunternehmen und KMU) und Endnutzer (IT & Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Transportwesen, Regierung, Gesundheitswesen, Einzelhandel, Fertigung, Bildung und Sonstige) – Branchentrends und Prognose bis 2032
Was ist die Autonome Netzwerkgröße und -wachstumsrate
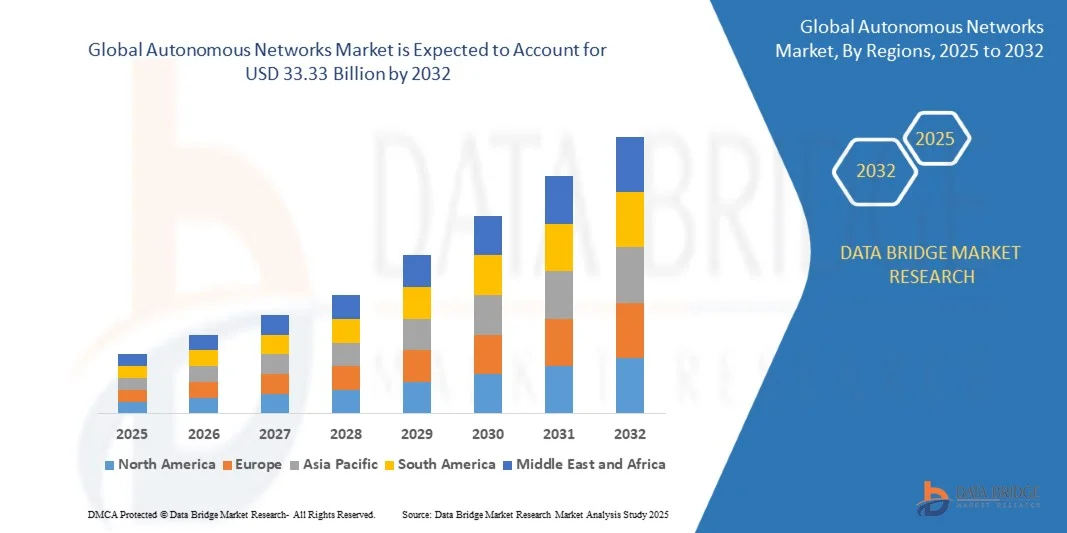
- Wie pro Data Bridge Market Research Analysis Globale autonome Netzwerke Marktgröße wurde geschätzt7,82 Milliarden USD in 2024und wird voraussichtlich erreichen33,33 Milliarden USD bis 2032, beiCAGR von 19,87%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die rasche EinführungKünstliche Intelligenz(AI)maschinelles Lernen(ML) und Automatisierungstechnologien in Telekommunikations- und Unternehmensnetzwerken, die Selbstverwaltung, Selbstoptimierung und Selbstheilung von Netzwerkinfrastrukturen ermöglichen, die menschliche Interventions- und Betriebskosten minimieren
- Die zunehmende Nachfrage nach einem effizienten Verkehrsmanagement, einer vorausschauenden Wartung und einer verbesserten Service-Verlässlichkeit sind die treibenden Organisationen, autonome Netzwerksysteme zu integrieren. Diese Fortschritte wandeln traditionelle Netzwerkoperationen in intelligente, adaptive Ökosysteme um und beschleunigen damit die Gesamtmarkterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2024):7,82 Mrd. USD
- Voraussichtlicher Marktwert (2032):33,33 Mrd. USD
- Wettervorhersage CAGR (2024–2032):19.87%
Was sind die großen Takeaways von Veterinary Opioiden
- Autonome Netzwerke nutzen KI, Analytik und Automatisierung, um intelligente, selbsttätige Systeme zu schaffen, die die Leistung dynamisch optimieren und auf Echtzeit-Netzwerkbedingungen reagieren können. Diese Netzwerke werden kritisch, um die steigende Komplexität von 5G-, IoT- und Cloud-basierten Umgebungen in Branchen wie IT, Telekommunikation und Fertigung zu verwalten.
- Die zunehmende Betonung auf die digitale Transformation, verbunden mit der Notwendigkeit einer niedrigen Latenz, skalierbaren und widerstandsfähigen Netzwerkinfrastruktur, ist die Marktnachfrage. Die Fähigkeit autonomer Netzwerke, Ausfallzeiten zu reduzieren, die Sicherheit zu verbessern und die betriebliche Effizienz zu verbessern, positioniert sie als Eckpfeiler der Connectivity-Lösungen der nächsten Generation
- Nordamerika dominierte den autonomen Netzmarkt mit einem Anteil43,5% im Jahr 2024, aufgrund der frühen Einführung von KI-, maschinellen Lern- und Automatisierungstechnologien in großen Telekommunikations- und IT-Sektoren
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region auf dem autonomen Netzmarkt während der Prognosezeit sein, die durch eine rasche Urbanisierung, steigende 5G-Einsätze und wachsende Investitionen in digitale Ökosysteme verursacht wird.
- Große Unternehmen dominierten den Markt mit einem Marktanteil von 68,6% im Jahr 2024, aufgrund der umfangreichen Netzwerkinfrastrukturen und höherer Investitionen in die KI-getriebene Netzwerkautomatisierung. Große Unternehmen in Telekommunikation, Finanzen und Fertigung übernehmen autonome Systeme, um die Netzsicherheit zu verbessern, die Bandbreitenauslastung zu optimieren und eine vorausschauende Wartung zu gewährleisten. Die zunehmende Fokussierung auf Effizienz, datengesteuerte Entscheidungsfindung und operative Widerstandsfähigkeit setzt die Übernahme großer Konzerne fort
Report Scope und Autonome Netzwerke Marktsegmentierung
|
Attribute |
Autonome Netze Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in den Autonomen Netzwerken
„AI-getriebene Echtzeit-Netzwerkautomatisierung“
- Der Markt für autonome Netzwerke erweitert sich rasant, da AI-getriebene Echtzeit-Automatisierungstechnologien transformieren, wie Netzwerke verwaltet, optimiert und gesichert werden. Diese Systeme nutzen maschinelle Lernalgorithmen, vorausschauende Analytik und Closed-Loop-Automatisierung, um autonome Betriebsentscheidungen ohne menschliche Eingriffe zu treffen, schnellere Antworten und höhere Zuverlässigkeit zu liefern
- So hat Nokia in seinem Autonomous Operations-Framework AI-fähige Automatisierungsfunktionen implementiert, die Echtzeit-Netzwerkoptimierung und Fehlerrektifikation für Telekommunikationsbetreiber ermöglichen. Ebenso nutzt die intelligente Automatisierungsplattform von Ericsson KI und datengesteuerte Richtlinien, um die Service-Lieferung zu verbessern und die Kundenerfahrung in komplexen Multi-Domain-Netzwerken zu verbessern
- KI-getriebene Netzwerkautomatisierung unterstützt kontinuierliche Leistungsüberwachung, Anomalie-Erkennung und adaptive Ressourcenallokation und sorgt für eine optimale Funktion bei unterschiedlichen Verkehrsbelastungen und Umweltbedingungen. Dieser proaktive Ansatz reduziert Ausfallzeiten, verbessert die Servicequalität und verbessert die Betriebseffizienz für Großnetze
- Der Einsatz von KI-gestützten Automatisierungstools in autonomen Netzwerken richtet sich an die wachsende Nachfrage nach Null-Touch-Operationen in modernen Telekom-Ökosystemen. Dies ermöglicht es Netzwerkbetreibern, Systeme dynamisch zu konfigurieren, Workloads zu priorisieren und Probleme zu lösen, bevor sie die Nutzer beeinflussen
- Durch die Integration mit intelligenten Orchestrationsplattformen können autonome Netzwerke das Lifecycle-Management in Echtzeit erleichtern. Diese Fähigkeit profitiert von Telekommunikations-, Unternehmens- und Cloud-Service-Anbietern, indem eine gleichbleibende Leistung und Compliance gewährleistet und manuelle Eingriffe minimiert werden
- Der Anstieg der AI-getriebenen Echtzeitautomatisierung stellt eine grundlegende Verschiebung des Netzwerkbetriebs dar und ermöglicht eine hochauflösende, selbstoptimierende Infrastruktur. Mit der Beschleunigung der digitalen Transformation werden autonome Netzwerke zum Eckpfeiler für die Kommunikations- und Serviceförderung der nächsten Generation
Autonome Netzwerke Marktdynamik
Fahrer
„Annahme von 5G und IoT“
- Die Beschleunigung des globalen Rollouts von 5G und die Ausweitung des Einsatzes von IoT-Ökosystemen sind zentrale Treiber für die Einführung autonomer Netzwerke. Diese Technologien stellen beispiellose Anforderungen an die Netzskalierbarkeit, Latenz und Zuverlässigkeit, wodurch die Notwendigkeit einer intelligenten Automatisierung, komplexe Verkehrsmuster und vernetzte Geräte zu verwalten
- So integriert Huawei Technologies autonome Netzwerkfähigkeiten in seine 5G-Kernlösungen und ermöglicht eine Echtzeitoptimierung für dichte IoT-Bereitstellungen in Branchen wie Fertigung und Logistik. Dies unterstützt die konsequente Leistungsfähigkeit für hochdurchsatz- und ultra-niedrig-latency-Anwendungen
- 5G-Netze benötigen eine adaptive Ressourcenzuweisung, um verschiedene Service-Slices zu verwalten, von der industriellen Automatisierung bis zu den Dienstleistungen des Verbraucherstroms. Autonome Netzwerke ermöglichen eine solche Optimierung mit selbstjustierenden Algorithmen, die Service-Level-Vereinbarungen ohne manuelle Aufsicht beibehalten
- IoT-Bereitstellungen erstrecken sich oft auf massive Gerätenetzwerke, die kontinuierliche Streams von vielfältigen Daten generieren. Autonome Systeme überwachen und priorisieren Workloads, verwalten Staus und sorgen für Sicherheit über vernetzte Geräte und machen sie für industrielle IoT und intelligente Stadtinfrastruktur entscheidend
- Mit dem Wachstum von branchenübergreifenden Anwendungen wie autonomen Fahrzeugen, Smart Manufacturing und Remote Healthcare wird der Bedarf an selbstoptimierenden Netzwerkarchitekturen immer kritischer. Autonome Netzwerke erfüllen diese Nachfrage, indem sie Widerstandsfähigkeit und Flexibilität für komplexe, leistungsstarke Konnektivitätsumgebungen bieten
Zurückhaltung/Challenge
„Hohe Kosten und Komplexität mit Legacy-Netzwerken“
- Die hohen Kosten für die Implementierung autonomer Netzwerkfähigkeiten und die Komplexität der Integration mit der bestehenden Infrastruktur stellen erhebliche Herausforderungen für die Markterweiterung dar. Fortgeschrittene Automatisierungssysteme erfordern erhebliche Investitionen in KI-Plattformen, Mehrdomain-Orchestrationstools und skalierbare Rechenressourcen
- So stellen beispielsweise Betreiber, die von traditionellen Netzwerkmanagementsystemen in autonome Architekturen übergehen, oft Kompatibilitätsprobleme mit Althardware von mehreren Anbietern. Diese Integrationskomplexität erhöht die Engineering-Kosten und erweitert die Einsatzzeiträume, wie in multiregionalen Telecom Upgrade-Projekten
- Legacy-Netzwerke können die Programmierbarkeit und API-basierte Offenheit fehlen, die notwendig sind, um Echtzeit-autonome Funktionen zu unterstützen, die eine umfassende Modernisierung vor der Integration erfordern. Dies ergänzt die Annahme finanzieller und technischer Hindernisse, insbesondere für Marktbetreiber mit älterer Infrastruktur
- Die Notwendigkeit von Fachkräften, Migrationsprojekte zu verwalten, Interoperabilität zu konfigurieren und Hybrid-Infrastrukturen zu halten, erhöht die Kosten und das operative Risiko. Kleinere Dienstleister können diese Anforderungen im Vergleich zu größeren Betreibern mit breiteren finanziellen Ressourcen verbieten
- Die Bewältigung dieser Herausforderungen wird die Standardisierung von Protokollen, die Einführung modularer Automatisierungskonzepte und die Umsetzung von Phasenmigrationsstrategien beinhalten. Die Verbesserung der Kompatibilität zwischen neuen autonomen Systemen und bestehenden Legacy-Umgebungen ist unerlässlich, um die Marktakzeptanz zu beschleunigen und gleichzeitig die Kosten und die operative Komplexität zu kontrollieren.
Wie werden die Autonomen Netzwerke segmentiert
Der Markt wird auf Basis von Komponente, Bereitstellung, Unternehmenstyp und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der autonome Netzmarkt in Lösung und Dienstleistungen segmentiert. Das Lösungssegment dominierte den Markt mit dem größten Umsatzanteil von 65% im Jahr 2024, der durch die zunehmende Bereitstellung von Automatisierungs-, AI-getriebenen Analytik- und Orchestrationsplattformen für die Verwaltung komplexer Netzwerkinfrastrukturen getrieben wurde. Unternehmen übernehmen zunehmend autonome Netzwerklösungen, um menschliche Eingriffe zu minimieren, die Skalierbarkeit zu verbessern und eine schnellere Fehlererkennung und Korrektur zu gewährleisten. Die Notwendigkeit, hohe Datenmengen aus IoT-, 5G- und Edge-Netzwerken zu verwalten, hat die Einführung integrierter Automatisierungslösungen weiter beschleunigt, die die Leistung optimieren und Ausfallzeiten reduzieren.
Das Dienstleistungssegment wird von 2025 bis 2032 mit der steigenden Nachfrage nach Beratungs-, Integrations- und Managed Services zur Unterstützung des Einsatzes und der Wartung autonomer Systeme bewältigt. Organisationen suchen nach kompetenter Unterstützung bei der Umsetzung von KI-basierten Automatisierungskonzepten und sorgen für eine nahtlose Interoperabilität in bestehenden und modernen Netzwerkumgebungen. Die zunehmende Abhängigkeit von Dienstleistern für laufende Monitoring-, Analyse- und Software-Upgrades wird erwartet, dass dieses Segment seine Dynamik über den Prognosezeitraum hält.
- Durch die Bereitstellung
Auf Basis des Einsatzes wird der autonome Netzwerkmarkt in On-Premises und Cloud-basierte Segmente segmentiert. Das On-Premises-Segment hielt den größten Marktanteil im Jahr 2024, der durch die Vorliebe großer Unternehmen zur Aufrechterhaltung der Kontrolle über die Datensicherheit und Compliance in ihrer privaten Infrastruktur getrieben wurde. Branchen wie BFSI und Regierung priorisieren die Bereitstellung von Vorkommnissen, um sensible Daten zu schützen und eine regulatorische Einhaltung zu gewährleisten. Die Fähigkeit, Automatisierungssysteme nach internen Richtlinien anzupassen und in bestehende IT-Frames zu integrieren, unterstützt auch die Dominanz dieses Segments.
Das Cloud-basierte Segment wird durch seine Skalierbarkeit, Kosteneffizienz und einfache Fernbedienung bei der schnellsten CAGR von 2025 bis 2032 wachsen. Cloud-basierte autonome Netzwerke ermöglichen eine schnellere Bereitstellung von Automatisierungstools, Echtzeitanalysen und KI-Funktionen in verteilten Umgebungen. Die zunehmende Umstellung auf hybride Arbeitsmodelle, die digitale Transformation und die Verbreitung von Netzwerkmanagement-Plattformen auf SaaS-Basis sind wichtige Faktoren, die die schnelle Einführung von Cloud-basierten Bereitstellungsmodellen vorantreiben.
- Nach Unternehmenstyp
Auf der Grundlage des Unternehmenstyps wird der Markt in große Unternehmen und KMU segmentiert. Das große Unternehmenssegment dominierte den Markt mit einem Anteil von 68,6% im Jahr 2024, vor allem aufgrund der umfangreichen Netzwerkinfrastrukturen und höherer Investitionen in die KI-getriebene Netzwerkautomatisierung. Große Unternehmen in Telekommunikation, Finanzen und Fertigung übernehmen autonome Systeme, um die Netzsicherheit zu verbessern, die Bandbreitenauslastung zu optimieren und eine vorausschauende Wartung zu gewährleisten. Die zunehmende Fokussierung auf Effizienz, datengesteuerte Entscheidungsfindung und operative Widerstandsfähigkeit setzt die Übernahme großer Konzerne fort.
Das KMU-Segment soll das schnellste Wachstum von 2025 bis 2032 beobachten, unterstützt durch die zunehmende Erreichbarkeit und Zugänglichkeit von Cloud-basierten Automatisierungstools. KMU nutzen autonome Netzwerklösungen, um die Betriebskosten zu senken, das Management zu vereinfachen und die Netzwerksichtbarkeit zu verbessern, ohne dass ein umfangreiches IT-Know-how im eigenen Haus erforderlich ist. Durch den Anstieg der abonnierten und modularen Bereitstellungsmodelle ist es den KMU leichter geworden, diese Technologien schrittweise zu übernehmen und die Segmenterweiterung voranzutreiben.
- Von Endbenutzer
Auf Basis des Endnutzers wird der Markt in IT & Telecom, BFSI, Transport, Regierung, Gesundheitswesen, Einzelhandel, Produktion, Bildung und andere segmentiert. Das IT & Telecom-Segment dominierte den Markt im Jahr 2024, angetrieben durch den schnellen Rollout von 5G-Netzwerken, hohen Datenverkehr und den Bedarf an selbstoptimierenden und selbstheilenden Netzwerkfähigkeiten. Telecom-Betreiber investieren stark in die KI-getriebene Automatisierung, um die Service-Lieferung zu verbessern, komplexe Netzwerktopologien zu verwalten und Latenz zu minimieren. Die Einführung autonomer Netzwerke ermöglicht es ihnen, dynamische Verkehrsbelastungen effizient zu handhaben und ein überlegenes Kundenerlebnis zu gewährleisten.
Das Healthcare-Segment wird von 2025 bis 2032 am schnellsten wachsen und wird durch die zunehmende Digitalisierung der Gesundheitsinfrastruktur und die zunehmende Abhängigkeit von Echtzeitdaten-Konnektivität gefördert. Autonome Netzwerke ermöglichen den nahtlosen Betrieb von angeschlossenen medizinischen Geräten, Telemedizin-Plattformen und Patientenüberwachungssystemen mit erhöhter Sicherheit und Zuverlässigkeit. Die Notwendigkeit eines ununterbrochenen Datenflusses und einer minimalen Ausfallzeit in kritischen Gesundheitsumgebungen ist ein wichtiger Faktor, der eine rasche Annahme in diesem Bereich vorantreibt.
Welche Region hält den größten Teil der Wie ist Autonome Netzwerke gesegnet
- Nordamerika dominierte den autonomen Netzwerkmarkt mit dem größten Umsatzanteil von 43,5% im Jahr 2024, angetrieben durch die frühzeitige Einführung von KI-, maschinelles Lernen und Automatisierungstechnologien in großen Telekommunikations- und IT-Sektoren
- Die Region profitiert von einer starken Präsenz führender Netzbetreiber und Technologieinnovatoren, die in selbstoptimierende und selbstheilende Netzwerksysteme investieren
- Die Nachfrage nach einem effizienten Verkehrsmanagement, reduzierten Betriebskosten und einer verbesserten Service-Verlässlichkeit belasten eine weitverbreitete Übernahme in allen Branchen. Robuster 5G-Rollout und zunehmender Einsatz von Edge Computing stärken Nordamerikas Führung in der autonomen Netzwerkentwicklung
US Autonome Netzwerke Markt Insight
Der US-Markt für autonome Netzwerke entfiel 2024 auf den größten Anteil in Nordamerika, unterstützt durch schnelle digitale Transformation und hohe Investitionen in AI-getriebene Netzwerkmanagementlösungen. Wichtige Telekommunikationsbetreiber und Cloud-Dienstleister priorisieren die Automatisierung, um die Servicequalität und die betriebliche Effizienz zu verbessern. Die zunehmende Übernahme von 5G-Netzwerken, IoT und datenintensiven Anwendungen erfordert fortschrittliche autonome Systeme, die in der Lage sind, dynamische Ressourcenzuweisung und vorausschauende Wartung zu erreichen. Darüber hinaus treiben die unterstützenden staatlichen Initiativen zur Förderung der digitalen Infrastrukturmodernisierung das Marktwachstum in den USA weiter voran.
Europa Autonome Netzwerke Marktaufsicht
Der Markt für autonome Netzwerke in Europa wird während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch eine starke regulatorische Unterstützung für die digitale Transformation und die intelligente Vernetzung vorangetrieben wird. Die europäischen Nationen investieren zunehmend in KI-basierte Netzwerklösungen, um die grenzüberschreitende Datenkommunikation und Cybersicherheitslastizität zu verbessern. Der steigende Bedarf an Automatisierung in Telekommunikations- und Unternehmensnetzen erhöht die Adoption, insbesondere in Industrie- und Regierungssektoren. Der Schwerpunkt der Region auf Nachhaltigkeit und energieeffizienten Systemen ist auch der Einsatz intelligenter, selbstverwalteter Netzwerktechnologien.
U.K. Autonome Netzwerke Marktaufsicht
Der US-autonome Netzmarkt wird voraussichtlich während der Prognosezeit mit einem signifikanten CAGR wachsen, der durch den schnellen Ausbau der 5G-Infrastruktur und die zunehmende Abhängigkeit von Cloud-basierten und KI-integrierten Kommunikationsnetzen getrieben wird. Unternehmen übernehmen Automatisierung, um die operative Agilität zu verbessern und die Latenz bei der Datenübertragung zu reduzieren. Die wachsende digitale Wirtschaft, kombiniert mit starken Initiativen zu Smart City-Projekten und fortschrittlicher Netzwerk-Orchestrierung, unterstützt Markterweiterung. Der Fokus der U.K. auf Cybersicherheit und Innovation in der Telekommunikationsautomatisierung dürfte seinen Wettbewerbsvorteil in Europa erhalten.
Deutschland Autonome Netzwerke Marktaufsicht
Der Deutschland-autonome Netzmarkt wird voraussichtlich während des Prognosezeitraums deutlich ausbauen und durch die starke industrielle Basis des Landes gefördert und sich auf die Industrie 4.0-Adoption konzentrieren. Deutsche Unternehmen integrieren KI- und maschinelles Lernen zur automatisierten Netzwerkoptimierung, insbesondere in der Fertigungs- und Automobilbranche. Der Schwerpunkt der Regierung auf digitale Transformation und 5G-Konnektivität treibt Innovationen in der Netzwerkautomatisierung voran. Darüber hinaus sind das Vorhandensein fortschrittlicher IT-Infrastruktur und ein starkes Engagement für die Datensicherheit wichtige Faktoren, die zum deutschen Marktwachstum beitragen.
Asien-Pazifik Autonome Netzwerke Markt Insight
Der Markt für autonome Netzwerke Asien-Pazifik wird von 2025 bis 2032 die schnellste CAGR registrieren, die durch schnelle Urbanisierung, steigende 5G-Einsätze und wachsende Investitionen in digitale Ökosysteme angetrieben wird. Länder wie China, Japan und Indien führen die Einführung von KI-basierter Automatisierung für das Telekommunikations- und Unternehmensnetzwerkmanagement. Der wachsende Datenverkehr der Region, verbunden mit der Notwendigkeit einer intelligenten Netzwerküberwachung und Fehlerverwaltung, ist die Nachfrage. Regierungsgestützte Initiativen zur Förderung der Digitalisierung und der intelligenten Infrastruktur verbessern die Marktaussichten weiter.
China Autonome Netzwerke Marktaufsicht
China hielt 2024 den größten Marktanteil in der Region Asien-Pazifik, angetrieben durch seinen aggressiven 5G-Rollout und massive Investitionen in KI und Automatisierung. Die Telecom-Giganten des Landes sind dabei, selbstoptimierende und prognostizierende Netzwerksysteme zu entwickeln, um ihre expandierenden IoT- und Smart City-Frameworks zu unterstützen. Inländische Innovation, starke Fertigungsmöglichkeiten und staatliche Unterstützung für die digitale Transformation beschleunigen die Adoption. Darüber hinaus sorgt die wachsende Unternehmensnachfrage nach schnellen, automatisierten Netzwerken für Chinas anhaltende Dominanz in der Region.
Japan Autonome Netzwerke Markt Einblick
Der Markt für autonome Netzwerke in Japan zeigt ein starkes Wachstum, das durch den Schwerpunkt des Landes auf technologische Innovation und fortschrittliche Vernetzung untermauert wird. Japans Telekommunikations- und IT-Operatoren integrieren die KI-getriebene Automatisierung, um die Servicesicherheit zu verbessern und die Netzwerkleistung zu optimieren. Der Aufstieg von Smart-Städten, autonomen Fahrzeugen und IoT-Ökosystemen treibt den Bedarf an selbstverwaltenden Netzwerken an. Darüber hinaus richtet sich der Fokus Japans auf Effizienz, Präzision und minimale Ausfallzeiten an die Kernziele der autonomen Netzwerk-Implementierung und positioniert sie als ein wichtiger Wachstumsmarkt in Asien-Pazifik.
Wie werden die Autonomen Netzwerke segmentiert
Die autonome Netzindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Ciena Corporation (USA)
- Huawei Technologies Co., Ltd(China)
- Juniper Networks, Inc.(US)
- NEC Corporation (Japan)
- Nokia Corporation(Finnland)
- Broadcom (USA)
- Cisco Systems, Inc(US)
- (Schweden)
- Extreme Networks, Inc. (USA)
- Hewlett-Packard Enterprise (USA)
- IBM Corporation (US)
- ZTE Corporation (China)
- Versa Networks (USA)
- Arrcus, Inc. (USA)
Was sind die neuesten Entwicklungen in Autonomen Netzwerken
- Im August 2025 startete Cisco Systems seine Autonomous Network Cloud Suite, eine umfassende Plattform, die AI-getriebene Analytik, intentbasierte Vernetzung und vorausschauende Automatisierung zusammenführt. Diese Weiterentwicklung erhöht die Fähigkeit von Cisco, selbstständige Netzwerk-Ökosysteme bereitzustellen, die in der Lage sind, Echtzeit-Optimierung und Fehlererkennung. Dadurch, dass Unternehmen adaptive Netzwerke bereitstellen können, die intelligent auf Verkehrsschwankungen und Sicherheitsbedrohungen reagieren, reduziert die Lösung Ausfallzeiten und Betriebskosten. Diese strategische Einführung fördert die Marktführerschaft von Cisco und beschleunigt auch die globale Einführung autonomer Netzwerkarchitekturen in Unternehmen und Telekommunikationssektoren
- Im Juni 2025 hat Nokia Corporation eine strategische Partnerschaft mit Microsoft Azure geschlossen, um Cloud-native autonome Netzwerklösungen der nächsten Generation zu entwickeln. Die Zusammenarbeit konzentriert sich auf die Integration von KI-, Machine Learning- und fortschrittlichen Orchestrationswerkzeugen, um die 5G-Netzwerkleistung zu optimieren und das Lifecycle-Management zu automatisieren. Diese Initiative ermöglicht es den Telekombetreibern, innerhalb ihrer Netzinfrastruktur höhere Agilität, Skalierbarkeit und Energieeffizienz zu erreichen. Das Bündnis positioniert Nokia als Schlüsselinnovator in der Konvergenz von Cloud und autonomer Vernetzung, der digitalen Transformation und der Verbesserung der Servicesicherheit in der globalen Telekommunikation
- Im April 2025 präsentierte Huawei Technologies seine Autonomous Driving Network (ADN) 3.0-Plattform mit fortschrittlicher KI-Orchestrierung, Closed-Loop-Automatisierung und vorausschauenden Wartungsfunktionen. Die Plattform zielt darauf ab, intelligente, selbstoptimierende und selbstheilende Netzwerkoperationen über große Telekommunikationsumgebungen hinweg bereitzustellen. Durch die Möglichkeit der Betreiber, eine schnellere Servicebereitstellung und ein verbessertes Fehlermanagement zu erreichen, stärkt Huawei seinen Stand im Bereich der KI-basierten Netzwerkautomatisierung. Diese Entwicklung unterstützt auch den Wandel in Richtung grüner, effizienterer Netzwerke, die den Anforderungen wachsender 5G- und IoT-Bereitstellungen gerecht werden
- Im März 2025 führte Arista Networks eine Reihe von KI-Networking-Projekten ein, die sich auf Ethernet-basierte Infrastrukturen konzentrierten, um den eskalierenden Bandbreitenanforderungen von KI- und Machine Learning Server-Clustern gerecht zu werden. Die Initiative konzentriert sich auf die Verbesserung der Skalierbarkeit, Automatisierung und Leistungseffizienz in hochdichten Rechenzentren. Durch die Ausrichtung seiner Netzwerklösungen auf die sich entwickelnden Anforderungen von KI-getriebenen Rechenumgebungen verstärkt Arista seine Führung bei der Bereitstellung von leistungsfähigen, autonomen Netzwerklösungen, die einen zuverlässigen Datenfluss und eine minimale Latenz für KI-Workloads gewährleisten.
- Im Februar 2025 hat die Redwire Corporation die Übernahme von Edge Autonomy für 925 Millionen Dollar abgeschlossen, was einen strategischen Schritt zur Erweiterung ihrer Präsenz in der Automatisierung und der autonomen Systemintegration darstellt. Diese Akquisition erweitert die Fähigkeiten von Redwire in der Nutzung von ungeschraubten Luftsystemen neben intelligenten autonomen Netzwerktechnologien. Der Zusammenschluss verbessert sein Innovationspotenzial in Verteidigungs-, Luftfahrt- und Industrieautomatisierungsanwendungen, verfestigt seine Präsenz auf dem autonomen Netzwerkmarkt und paving the way for Advanced AI-powered Network Management Systems
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











