


Globale Marktsegmentierung für autonome Schiffe nach Autonomie (Teilautomatisierung, Vollautonomie und Fernsteuerung), Lösung (Hardware und Software), Schiffstyp (kommerziell (Massengutfrachter, Tanker, Trockenfracht, Container und andere) und Verteidigung), Endbenutzer (Line Fit und Retrofit) – Branchentrends und Prognose bis 2032
Was ist die globale Autonome Schiffsgröße und -wachstumsrate
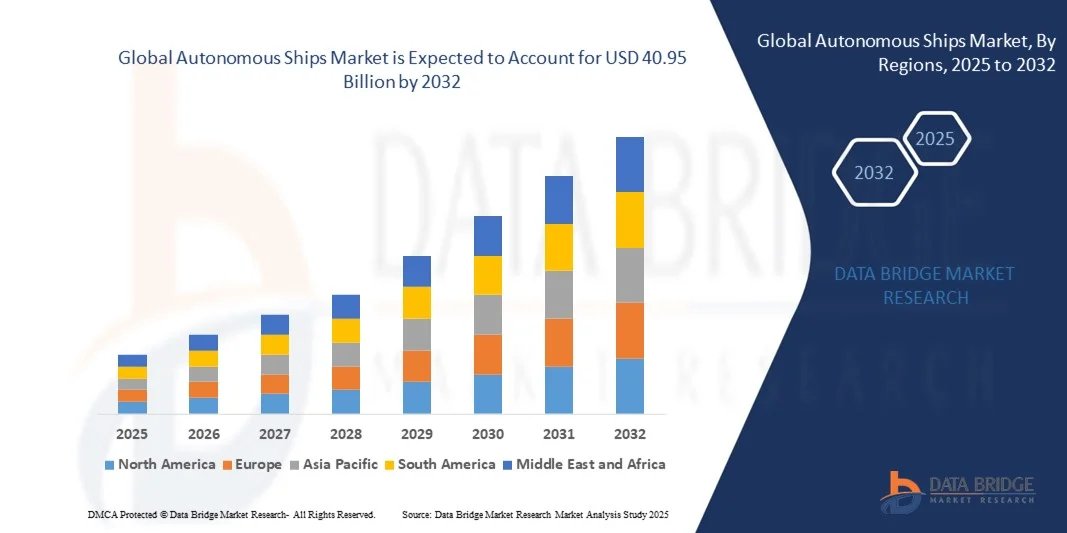
- Wie pro Data Bridge Market Research Analysis Die globale Autonomous Ships Marktgröße wurde im Jahr 2024 auf 20,25 Mrd. USD geschätzt und wird bis 2032 auf 40,95 Mrd. USD prognostiziert, was im Prognosezeitraum bei einem CAGR von 9,20% zunimmt.
- Die Marktausweitung wird durch schnelle Fortschritte in der KI-, Sensor- und maritimen Konnektivität vorangetrieben, was eine erhöhte Automatisierung, Effizienz und Sicherheit im Schiffsbetrieb ermöglicht.
- Darüber hinaus konzentriert sich der zunehmende Fokus auf die Verringerung des menschlichen Fehlers, die Verbesserung der Kraftstoffeffizienz und die Verbesserung der maritimen Sicherheit auf die Positionierung autonomer Schiffe als eine transformative Lösung, die starke Industrie-Moment
Marktgröße und Prognose
- Globaler Marktwert (2024):20,25 Milliarden USD
- Voraussichtlicher Marktwert (2032):40,95 Mrd. USD
- Wettervorhersage CAGR (2024–2032): 9.20%
Was sind die großen Takeaways von Global Autonomous Ships
- Autonome Schiffe, die fortschrittliche Technologien wie KI, Sensoren, GPS und IoT nutzen, entstehen als entscheidende Innovationen in modernen maritimen Betrieben, bieten verbesserte Sicherheit, reduzierten menschlichen Fehler, geringere Betriebskosten und verbesserte Kraftstoffeffizienz in kommerziellen und militärischen Anwendungen
- Die zunehmende Übernahme von unbemannten und fernbedienten Schiffen wird in erster Linie durch den Druck der maritimen Industrie auf die digitale Transformation, die verstärkte Nachfrage nach effizienter Logistik und strengere Vorschriften über die Sicherheit und die Emissionen von Besatzungen gefördert.
- Asia-Pacific dominierte den autonomen Schiffenmarkt mit dem größten Umsatzanteil von 41,2% im Jahr 2024, angetrieben durch starke staatliche Unterstützung, große Marine-Investitionen und die Präsenz führender maritimer Technologieunternehmen, vor allem in Ländern wie Norwegen und Finnland speerheading autonome Schifffahrtsversuche und Bereitstellungen
- Europa wird voraussichtlich die am schnellsten wachsende Region auf dem autonomen Schiffenmarkt während der Prognosezeit sein, da der Seehandel, die technologischen Fortschritte und die zunehmende Verteidigungsbudgets in Ländern wie China, Japan und Südkorea rasch ausgebaut werden.
- Das Segment Partial Automation hielt 2024 den größten Marktanteil von 54,6%, angetrieben durch die steigende Einführung von Onboard Digitalsystemen wie fortgeschrittenem Radar, Autopilot und sensorbasierter Navigation.
Report Scope und Global Autonomous Ships Marktsegmentierung
|
Attribute |
Autonome Schiffe Hauptmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in den globalen Autonomen Schiffen
Verbesserte betriebliche Effizienz durch KI und Autonome Navigation
- Ein bedeutender und beschleunigter Trend im Global Autonomous Ships Market ist die tiefere Integration der künstlichen Intelligenz (KI), des maschinellen Lernens (ML) und der autonomen Navigationstechnologien, die den maritimen Betrieb durch Erhöhung der Effizienz, Senkung der Kosten und Verbesserung der Sicherheit transformieren. Diese Systeme ermöglichen es Gefäßen, kritische Aufgaben wie Kollisionsvermeidung, Routenoptimierung und Echtzeit-Entscheidungsfindung ohne menschliche Eingriffe zu erfüllen.
- Zum Beispiel verwenden die autonomen Schiffe von Kongsberg eine Kombination aus KI, Radar, Lidar und fortschrittlicher Sensorfusion, um Umweltdaten zu interpretieren und autonome Navigationsentscheidungen zu treffen. Das SM300-System von Sea Machines Robotics ermöglicht ebenso Remote- und autonome Befehle von Arbeitsbooten und kommerziellen Schiffen und bietet fortschrittliche Situationsbewusstsein und intelligente Kontrolle.
- Die KI-Integration in autonomen Schiffen ermöglicht eine vorausschauende Wartung, Kraftstoffverbrauchsoptimierung und Verhaltensanalyse auf Basis von Schiffsleistung und Umweltbedingungen. Zum Beispiel können einige Systeme automatisch Routen anpassen, um negatives Wetter oder Verkehrsverstärkung zu vermeiden, Risiken zu reduzieren und Betriebszeit zu sparen.
- Die nahtlose Integration von autonomen Systemen mit küstenbasierten Kontrollzentren und maritimen Verkehrsmanagement-Plattformen unterstützt koordinierte Operationen, Überwachung der Flotten und die Einhaltung der Vorschriften und ermöglicht eine zentrale Verwaltung mehrerer Schiffe. Dieser Ansatz verbessert die Skalierbarkeit und reduziert die Abhängigkeit von Bordpersonal.
- Dieser Trend zu intelligenten, vernetzten und selbstfahrenden Schiffen spiegelt die Erwartungen der maritimen Industrie an den Schifffahrts- und Schiffsbetrieb grundlegend wieder. Unternehmen wie Wärtsilä und Rolls-Royce sind führende Entwicklungen in KI-fähigen Meerestechnologien, die vollautonome und fernbediente Schiffe unterstützen, mit Anwendungen rund um den Frachtverkehr, Offshore-Betrieb und Verteidigung.
- Die Nachfrage nach Schiffen, die eine nahtlose KI-Integration und autonome Fähigkeiten bieten, wächst sowohl im Bereich der gewerblichen als auch im Verteidigungsbereich rapide, da die Interessenvertreter zunehmend die Sicherheit, Kosteneffizienz und operative Widerstandsfähigkeit in der globalen maritimen Logistik priorisieren.
Globale Autonome Schiffsmarktdynamik
Fahrer
Wachsende Notwendigkeit durch steigende Sicherheit, Effizienzanforderungen und Maritime Automatisierung
-
Die zunehmende Betonung auf die Sicherheit des Seeverkehrs, die betriebliche Effizienz und die reduzierte menschliche Abhängigkeit ist die Nachfrage nach autonomen Schiffen deutlich. Der zunehmende globale Handel, die Arbeitsknappheit in der Schifffahrtsindustrie und der steigende Druck, Emissionen zu reduzieren, drängen Interessenvertreter auf autonome maritime Lösungen.
- Im März 2024 startete Wärtsilä Voyage seine NaviFleet-Plattform der nächsten Generation, um die Flottenleistung zu optimieren und intelligentere Navigationsentscheidungen durch AI-getriebene Erkenntnisse zu ermöglichen. Diese Entwicklungen veranschaulichen, wie wichtige Branchenakteure die Automatisierung im maritimen Betrieb beschleunigen.
- Autonome Schiffe bieten überzeugende Vorteile wie reduzierte Crew-Kosten, verbesserte Navigationsgenauigkeit und verbesserte Sicherheit durch Echtzeitüberwachung und vorausschauende Wartungsfunktionen. Diese Vorteile werden in kommerziellen und militärischen Anwendungen immer attraktiver.
- Darüber hinaus sind der Anstieg der Hafenüberlastung, die Nachfrage nach nachhaltigen Schifffahrtspraktiken und die Integration von digitalen Systemen über die Flotten autonome Schiffe als zentral für die Zukunft der maritimen Logistik positioniert. Die Fähigkeit, Schiffe fernzubedienen oder vollständig zu automatisieren, hilft auch in risikoreichen Umgebungen wie Arctic Shipping Routen oder militärische Aufklärung.
- Der Trend zu intelligenteren, AI-powered-Schiffsoperationen gewinnt an Dynamik in den entwickelten und sich entwickelnden maritimen Volkswirtschaften, wobei Nationen wie Norwegen, Japan und Südkorea stark in autonome Meerestechnologie investieren. Diese Investitionen, kombiniert mit zunehmender regulatorischer Unterstützung für autonome Navigationsversuche, fördern eine rasche Übernahme in der gesamten Branche.
Zurückhaltung/Challenge
Cybersicherheit Risiken und regulierende Ungewissheit stellen bedeutende Herausforderungen
- Cybersecurity Sicherheitslücken stellen eine große Herausforderung für die weit verbreitete Übernahme autonomer Schiffe dar. Da diese Schiffe stark auf digitale Systeme, Satellitenkommunikation und AI-gesteuerte Navigation vertrauen, sind sie inhärent anfällig für Cyber-Bedrohungen, einschließlich GPS-Spoofing, Datenverletzungen und Systementführung.
- Zum Beispiel haben mehrere maritime Vorfälle, die das Jammen oder Spoofing von GPS-Signalen betreffen, Bedenken hinsichtlich der Zuverlässigkeit und Sicherheit autonomer Betriebe in offenen Gewässern erhoben. Dies hat die globalen Seebehörden aufgefordert, Cyber-Resilienz-Protokolle für unbemannte Schiffe neu zu bewerten.
- Die Bewältigung dieser Risiken erfordert robuste Cyber-Sicherheits-Rahmen, einschließlich End-to-End-Verschlüsselung, Echtzeit-Drohungserkennung, sichere Befehlssysteme und regelmäßige Software-Updates. Unternehmen wie Northrop Grumman und Sea Machines Robotics investieren in KI-basierte Cybersicherheitsfunktionen, um operative Risiken zu mindern.
- Darüber hinaus behindert die Regulierungsunsicherheit bei autonomen Schiffen eine schnellere Marktakzeptanz. Die aktuellen Seerechtsgesetze, einschließlich SOLAS und COLREGs, werden um bemannte Schiffe gebaut und beherbergen noch nicht vollständig unbemannte oder fernbediente Schiffe.
- Der Mangel an standardisierten globalen Regelungen für den autonomen Versand führt zu operativen Einschränkungen, Grenzen für den Fernabsatz und Hesitanz der Reedereien, um stark in unvorhergesehene Rahmen zu investieren.
- Um diese Hürden zu überwinden, ist eine größere internationale Zusammenarbeit zwischen den maritimen Behörden, den Technologieanbietern und den Schiffbauern unerlässlich. Die Schaffung klarer Sicherheitsstandards, die Aktualisierung internationaler Konventionen und die Demonstration erfolgreicher Pilotprojekte wird der Schlüssel zur Entriegelung des vollen Potenzials des autonomen Schiffsmarktes sein..
Wie wird das globale Autonome Schiff segmentiert
Der Markt wird auf der Grundlage von Autonomie, Lösung, Schiffstyp und Endbenutzer segmentiert.
- Von Autonomy
Auf der Grundlage der Autonomie wird der autonome Schiffmarkt in Teilautomation, vollautonom und remote betrieben. Das Segment der Teilautomation hielt 2024 den größten Marktanteil von 54,6%, angetrieben durch die steigende Annahme von Onboard-Digitalsystemen wie fortschrittliches Radar, Autopilot und sensorbasierte Navigation. Die Teilautomatisierung ermöglicht es den Schiffsbetreibern, die Sicherheit zu erhöhen und den menschlichen Fehler zu reduzieren, ohne die Besatzungsmitglieder vollständig zu entfernen, wodurch es die funktionsfähigste und konforme Option gemäß den aktuellen maritimen Vorschriften ist.
Das Fully Autonomous-Segment wird von 2025 bis 2032 mit 22,9 % am schnellsten CAGR projiziert, das durch zunehmende Fortschritte in der KI, der Fernerkundung und dem maschinellen Lernen angetrieben wird. Diese Schiffe arbeiten ganz ohne menschliche Präsenz an Bord und bieten langfristige Kosteneinsparungen und Effizienz, vor allem im Hoch- und Fernfrachtbetrieb. Mehrere Pilotprojekte in Norwegen und Asien beschleunigen die Entwicklung und regulatorische Unterstützung für vollautonome Schiffe.
- Durch Lösung
Durch Lösung wird der Markt in Hardware und Software segmentiert. Im Jahr 2024 dominierte das Hardware-Segment den Markt mit dem größten Umsatzanteil von 62,8%, unterstützt durch starke Nachfrage nach physikalischen Systemen einschließlich Antriebseinheiten, autonomen Navigationssensoren, Steuerungssystemen und maritimen Kommunikationsgeräten. Diese Komponenten sind für die Echtzeit-Datenerfassung und den Schiffsbetrieb unerlässlich, wodurch Hardware das Rückgrat jedes autonomen maritimen Systems bildet.
Das Software-Segment wird von 2025 bis 2032 mit 23,6% am schnellsten CAGR wachsen, da es zunehmend an fortschrittlichen Navigationsalgorithmen, AI-basierten Entscheidungsplattformen, Flottenmanagement-Dashboards und Cybersicherheitssystemen bedarf. Mit zunehmender Digitalisierung spielt Software eine entscheidende Rolle bei der Optimierung von Routen, der Überwachung der Gefäßgesundheit, der Vorhersage von Wartung und der Aktivierung von küstenbasierten Remote-Operationen. Die steigenden Investitionen in maritime Analysen und autonome KI-Systeme fördern das Wachstum dieses Segments.
- Typ des Schiffes
Basierend auf Schiffstyp wird der Markt in kommerzielle (Bulk-Träger, Tanker, trockene Fracht, Container, andere) und Verteidigung eingestuft. Das Geschäftssegment entfiel 2024 auf den größten Marktanteil von 68,4 %, was auf die weltweite Notwendigkeit einer Steigerung der Logistikeffizienz, einer Senkung der Betriebskosten und einer Verbesserung der Schiffssicherheit zurückzuführen ist. Kommerzielle Betreiber übernehmen zunehmend autonome Technologien für Frachtschiffe, Tanker und Containerschiffe, um den Langstreckenbetrieb zu optimieren und Besatzungsengpässe zu überwinden.
Das Verteidigungssegment wird von 2025 bis 2032 am schnellsten CAGR von 21,4% wachsen und durch steigende staatliche Investitionen in autonome Schiffssysteme gefördert. Zu den Verteidigungsanwendungen gehören unbemannte Überwachungsschiffe, autonome Minenzähler und Hochgeschwindigkeitsabbrecher. Schlüsselverteidiger und Navies in den USA, U.K. und China priorisieren die maritime Autonomie, um die Missionsfähigkeit zu verbessern, Risiken für Personal zu reduzieren und Rund-um-die-Uhr-Patrol und Aufklärungsoperationen zu ermöglichen.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der autonome Schiffsmarkt in Linienpassung und Retrofit segmentiert. Das Streckenpasssegment hielt 2024 den größten Marktanteil von 57,9%, aufgrund der steigenden Nachfrage nach neu gebauten Schiffen, die mit voll integrierten autonomen Systemen ausgestattet sind. Schiffbauunternehmen arbeiten zunehmend mit Tech-Firmen zusammen, um Schiffen anzubieten, die mit intelligenten Navigations-, Kommunikations- und Antriebssystemen ausgestattet sind und von Anfang an eine bessere Designoptimierung und Betriebssicherheit gewährleisten.
Das Retrofit-Segment soll die schnellste CAGR von 2025 bis 2032 von 22,1 % registrieren, die durch die Notwendigkeit der Modernisierung von alternden Flotten und die Einhaltung der aufstrebenden regulatorischen und operativen Standards getrieben wird. Das Nachrüsten ermöglicht es, bestehende Gefäße mit autonomen Fähigkeiten wie Fernüberwachung, Kollisionsvermeidungssystemen und fortschrittlicher Analytik ohne die Kosten des vollständigen Austauschs zu aktualisieren. Dieser Ansatz ist besonders beliebt bei Betreibern, die das Leben und die Effizienz ihrer aktuellen Flotten verlängern möchten.
Welche Region hält den größten Teil der Wie wird Global Autonomous Ships segmentiert
- Asia-Pacific dominierte den globalen autonomen Schiffenmarkt mit dem größten Umsatzanteil von 41,2% im Jahr 2024, unterstützt von starkem maritimem Erbe, frühen regulatorischen Initiativen und bedeutende Investitionen in maritime Autonomie Forschung und Entwicklung. Länder wie Norwegen, Finnland und die Niederlande sind an der Spitze des Einsatzes und Testens autonomer Schiffstechnologien in realen Industrie- und Forschungsbetrieben
- Die Region hat eine rasche Annahme von semi-autonomen und vollautonomen Systemen gesehen, vor allem im Kurzstreckenschiff, Binnenschifffahrt und Frachttransport, die von Zielen zur Verringerung der Emissionen, zur Verbesserung der betrieblichen Effizienz und zur Bewältigung von Besatzungsengpässen angetrieben werden
- Darüber hinaus haben staatlich unterstützte Programme, Kooperationen zwischen Schiffbauern und Technologiefirmen und unterstützende Vorschriften der Europäischen Agentur für Seesicherheit (EMSA) die Innovation beschleunigt. Die Kombination von Umwelt-Mandat, digitaler Infrastruktur und qualifizierter maritimer Belegschaft stellt Europa als zentrale Anlaufstelle für autonome Schifffahrtsfortschritte in den Bereichen Handel und Verteidigung
Japan Autonome Schiffsmarktaufsicht
Japans autonomer Schiffenmarkt gewinnt an Dynamik, angetrieben durch seine technologisch fortschrittliche maritime Industrie und staatliche Anreize für intelligente Schifffahrt. Die alternde maritime Belegschaft des Landes und die Arbeitssicherheit verstärken die Nachfrage nach autonomen und fernbedienten Schiffen. Die Integration der autonomen Technologie mit den intelligenten Hafeninfrastrukturen und IoT-Systemen in Japan erleichtert die betriebliche Effizienz und erhöht die Sicherheit. Darüber hinaus unterstützt Japans Führung in Robotik und KI die Entwicklung anspruchsvoller autonomer Navigationssysteme und trägt damit maßgeblich zur Wachstumstrajektorie des globalen Marktes bei.
China Autonome Schiffe Markt Einblick
China entfiel im Jahr 2024 auf den größten Marktanteil im asiatisch-pazifischen Markt, der auf seine große kommerzielle Schifffahrtsflotte und aggressive Investitionen in autonome Seetechnologien zurückzuführen ist. Die strategischen Initiativen der chinesischen Regierung, die intelligente Schifffahrt, digitale Häfen und grüne Schifffahrtslösungen fördern, beschleunigen die Einführung autonomer Schiffe. Chinas inländischer Schiffbauindustrie und Technologie-Anbieter entwickeln schnell autonome Navigations-, Sensorsysteme und Remote-Betriebsplattformen. Steigende Nachfrage von kommerziellen Schifffahrtsunternehmen, um Kosten zu reduzieren, die Sicherheit zu verbessern und Umweltvorschriften zu erfüllen Position China als dominante Kraft auf dem globalen autonomen Schiffmarkt.
US Autonome Schiffe Markt Insight
Der weltweite autonome Schiffsmarkt der USA eroberte 2024 den größten Umsatzanteil von 38 % in Nordamerika, der durch bedeutende Investitionen in die autonome maritime Technologie und eine starke staatliche Unterstützung für unbemannte Schifffahrten getrieben wurde. Die rasche Einführung digitaler Navigationssysteme, KI-gesteuerte Schiffssteuerungen und fernbediente Schiffe im Bereich der gewerblichen Schifffahrt und Verteidigung beschleunigt das Marktwachstum. Darüber hinaus sind US-basierte Technologieunternehmen und Schiffsbauer führende Innovationen in der Sensorfusion, Cybersicherheit und Datenanalyse, der Verbesserung der Schiffssicherheit und der betrieblichen Effizienz. Die zunehmende Besorgnis über die Sicherheit der Besatzung und die Umweltvorschriften treiben den Übergang zu autonomen und fernbedienten Schiffen weiter voran und positionieren die USA als Schlüsselakteur im globalen Markt.
Europa Autonome Schiffsmarktaufsicht
Europa dominierte den globalen autonomen Schiffenmarkt mit dem größten Umsatzanteil von 39,8% im Jahr 2024, unterstützt durch strenge Seesicherheitsvorschriften und ambitionierte Entkohlungsziele. Länder wie Norwegen, Finnland und die Niederlande sind Pioniere von Full-Scale-Tests und kommerziellen Einsatz von autonomen Schiffen, insbesondere im Kurzstrecken- und Offshore-Betrieb. Der Regulierungsrahmen der Europäischen Agentur für die Sicherheit des Seeverkehrs und die Kooperationsprojekte zwischen Regierungen, Wissenschaft und Industrie beschleunigen die Annahme von vollautonomen und teilweise automatisierten Schiffen. Zunehmende Investitionen in grüne Technologien und digitale Infrastruktur unterstützen auch die starke Marktposition der Region.
U.K. Autonome Schiffe Markt Insight
Der autonome US-Schiffsmarkt wird voraussichtlich bis 2032 bei einer bemerkenswerten CAGR wachsen, die von einer starken staatlichen Unterstützung, innovativen maritimen Startups und einem Fokus auf intelligente Hafentechnologien angetrieben wird. Die strategische Betonung des Landes auf die Digitalisierung von Schifffahrtsgeschäften und die Verbesserung der Hafeneffizienz fördert die Entwicklung und den Einsatz autonomer Schifffahrtslösungen. Darüber hinaus motivieren die Bedenken hinsichtlich der Sicherheit des Seeverkehrs, des Wohlbefindens der Besatzung und der betrieblichen Kostensenkung die Beteiligten, autonome Navigations- und Fernbetriebstechnologien zu übernehmen. Das robuste maritime Erbe und die regulatorische Unterstützung der U.K. fördern weiterhin die Markterweiterung sowohl in kommerziellen als auch in Verteidigungssegmenten.
Deutschland Autonome Schiffsmarktaufsicht
Der weltweite autonome Schiffbaumarkt Deutschlands soll ein beträchtliches Wachstum erleben, das durch seine fortschrittliche Schiffbauindustrie und das Engagement für Industrie 4.0-Technologien gefördert wird. Die Integration von IoT-, KI- und Big-Data-Analysen in den Schiffsbetrieb gewinnt vor allem im Bereich der kommerziellen Schifffahrt und Offshore-Sektoren an Zugkraft. Der Fokus Deutschlands auf nachhaltige maritime Praktiken und Emissionsreduktion ist die Annahme von teilweise und vollständig autonomen Schiffen. Die Zusammenarbeit zwischen Reedern, Technologie-Anbietern und Forschungseinrichtungen fördert Innovation, mit einer wachsenden Vorliebe für sichere, effiziente und umweltfreundliche autonome Versandlösungen, die mit strengen EU-Vorschriften übereinstimmen.
Welche sind die Top-Unternehmen in Global Autonomous Ships
Die autonome Schiffsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB(Schweiz)
- ASELSAN A.Ş.
- BAE Systeme(USK)
- Fugro (Niederlands)
- GE (General Electric)(US)
- Honeywell International Inc.(US)
- Kongsberg Gruppen Maritime (Norway)
- L3 ASV (USA)
- Northrop Grumman (USA)
- Rollen-Royce plc(USK)
- Siemens Energy (Deutschland)
- Wärtsilä (Finland)
- Marine Technologies LLC (USA)
- Ulstein Gruppe ASA (Norwegen)
- Mitsui (Japan)
- Sea Machines Robotics Inc.(US)
- Neptec Technologies Corp. (Kanada)
Was sind die jüngsten Entwicklungen im Global Autonomous Ships Market
- Im April 2023 startete die Kongsberg Gruppen ASA, ein weltweit führender Anbieter von maritimen Automatisierungs- und Verteidigungslösungen, eine strategische Initiative in Südafrika, um autonome Versandtechnologien für regionale kommerzielle und Offshore-Anwendungen zu fördern. Diese Bemühungen unterstreichen das Engagement von Kongsberg, innovative autonome Navigationssysteme und Remote-Betriebsfunktionen bereitzustellen, um die Herausforderungen der lokalen Seeverkehrssicherheit und der Effizienz zu bewältigen und gleichzeitig seine Position im expandierenden globalen autonomen Schiffenmarkt zu stärken.
- Im März 2023 enthüllte Sea Machines Robotics, ein US-amerikanischer Pionier in autonomen Schiffskontrollsystemen, sein neues autonomes Navigationssystem SM400, das speziell für Küsten- und Binnenschiffe entwickelt wurde. Das System verbessert die Sicherheit und die operative Effizienz, indem es eine fortschrittliche Fernsteuerung und autonome Manövrierung ermöglicht, reflektieren Sea Machines’ Engagement für Innovation in autonomer maritimer Technologie für kommerzielle Schifffahrt und Verteidigung Sektoren.
- Im März 2023 hat Mitsubishi Heavy Industries (MHI) das Yokohama Autonomous Ship Project in Japan erfolgreich eingesetzt, um die Hafenlogistik durch vollautonome Schiffsbetriebe zu revolutionieren. Diese Initiative nutzt KI- und IoT-fähige Systeme, um die Schifffahrtseffizienz und die Sicherheit in geschäftigen Hafenumgebungen zu optimieren und die Führung von MHI bei der Integration intelligenter Technologien in nachhaltigen Seeverkehr hervorzuheben.
- Im Februar 2023 kündigte die Wärtsilä Corporation, ein führender Anbieter von intelligenten Schiffslösungen, eine strategische Partnerschaft mit der Singapore Maritime and Port Authority (MPA) an, um einen autonomen Schiffsprüfkorridor zu entwickeln. Diese Zusammenarbeit erleichtert Echtzeit-Tests von autonomen Navigations- und Fernbetriebstechnologien und unterstreicht das Engagement von Wärtsilä, Innovationen und regulatorische Entwicklung im autonomen Versand zu beschleunigen.
- Im Januar 2023 führte Rolls-Royce Marine unter der Leitung seiner autonomen Schiffsabteilung die nächste Generation der fernbedienten Schiffsplattform auf der Nor-Shipping Konferenz 2023 ein. Ausgestattet mit fortschrittlichen Sensor-Fusion, AI-Navigation und Cyber-Sicherheit-Funktionen, ermöglicht die Plattform Schifffahrtsbetreiber Remote Monitoring und Kontrolle mit erhöhter Sicherheit und Effizienz durchzuführen. Dieser Start verstärkt den strategischen Fokus von Rolls-Royce auf die Integration modernster Automatisierungstechnologien auf dem globalen autonomen Schiffmarkt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











