


Marktsegmentierung für globale autonome Zugtechnologie nach Komponenten (Drehzahlmesser, Doppler-Sensor, Beschleunigungsmesser, Kamera, Antenne und Funkgerät), Technologie (CBTC, ERTMS, PTC und ATC), Zugtyp (U-Bahn/Einschienenbahn, Stadtbahn und Hochgeschwindigkeitszug/Bullet Train) und Automatisierung (GOA1, GOA2, GOA3 und GOA4) – Branchentrends und Prognose bis 2033
Was ist die globale Autonome Züge Technologie Markt Größe und Wachstum Rate
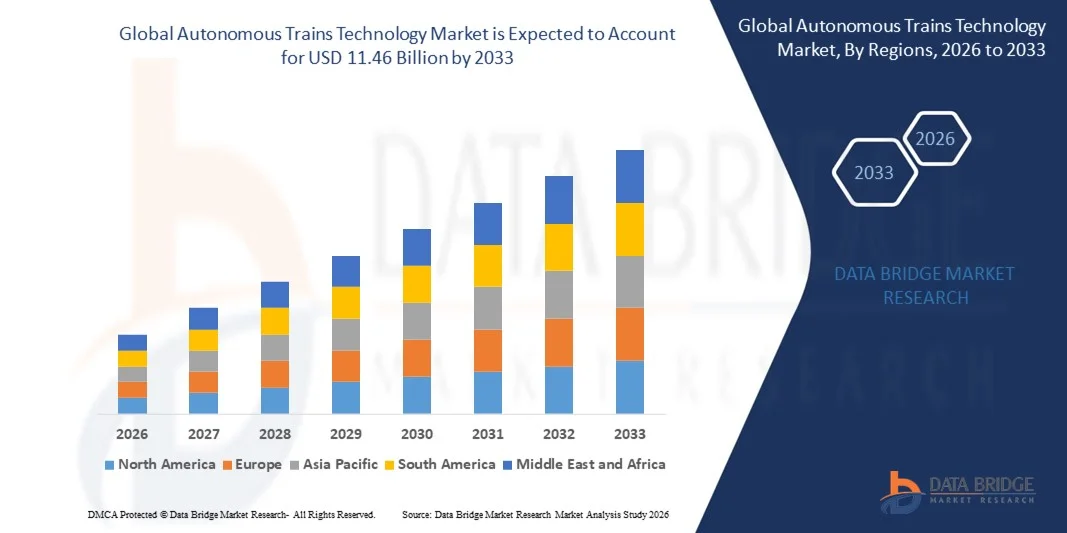
- Wie bei Data Bridge Market Research Analysis wurde die globale autonome Trains-Technologie-Marktgröße geschätzt7,88 Milliarden USD in 2025und wird voraussichtlich erreichen11,46 Milliarden USD bis 2033, beiCAGR von 4,80%während des Prognosezeitraums
- Die Einführung des autonomen Transports durch die kontinuierliche Weiterentwicklung der Verkehrstechnik, die positiven Auswirkungen der Technologie auf alle Verkehrsträger wie Züge und die wachsende Nachfrage nach Sicherheit, Sicherheit und effizientem Transport sind die wichtigsten Faktoren, die den autonomen Bahntechnologiemarkt antreiben
- Die technologische Weiterentwicklung in den Schienen, die Anwendung der fortschrittlichen Technologie wie hochleistungsfähige Kameras, fortschrittliche Navigationssysteme, Sensoren und Computersysteme an Bord und die Popularität dieser Arten von Zügen, die weniger Zeit besitzen, die sie im Vergleich zu normalen Zügen nehmen, beschleunigen das autonome eisenbahntechnische Marktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 7.88 Milliarden
- Voraussichtlicher Marktwert (2033):USD 11,46 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.80%
Was sind die großen Takeaways des Autonomen Trains Technology Market
- Die Implementierung der autonomen Technologie in Zügen mit dem Ziel, die Zahl der Unfälle und Verschmutzung zu reduzieren und die Belastung von fossilen Brennstoffen zu verringern und eine Steigerung der Effizienz und die hohe Nutzung dieser Züge, wie sie bekannt sind, angeschlossenen Server unterstützen sie bei der Messung der genauen Entfernung zwischen den Zügen sind Faktoren beeinflussen den autonomen Bahn-Technologiemarkt
- Darüber hinaus beeinflussen die hohen Sicherheits- und Serviceleistungen für Bordpassagiere und der Anstieg der Budgetzuweisungen für die Entwicklung von Eisenbahnen den autonomen Bahntechnologiemarkt positiv. Die Entwicklung in autonomen Güterzügen sowie der geringe Energieverbrauch und die Betriebskosten autonomer Züge erweitern die profitablen Chancen für die autonomen Zugmaschinenmarktakteure
- Asia-Pacific dominierte den autonomen Technologiemarkt mit einem Umsatzanteil von 44.12% im Jahr 2025, angetrieben durch schnelle Urbanisierung, Erweiterung der U-Bahn-Netze und beschleunigte Einführung autonomer und fahrerloser Zugtechnologien in China, Japan, Südkorea und Indien
- Nordamerika wird die schnellste CAGR von 2026 bis 2033 von 12,23% registrieren, unterstützt durch schnelle Modernisierung der Eisenbahninfrastruktur, starke Übernahme fortschrittlicher Signalsysteme und wachsende Nachfrage nach automatisierten und ferngesteuerten Zuglösungen
- Das Segment Camera dominierte den Markt mit einem Anteil von 31,6% im Jahr 2025, angetrieben durch die zunehmende Integration von hochauflösenden Vision-Systemen für Hinderniserkennung, Plattformüberwachung, Gleisinspektion und autonome Entscheidungsfindung
Report Scope und autonome Züge Technologie Marktsegmentierung
|
Attribute |
Autonome Züge Technologie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Autonomen Trains Technology Market
Erhöhung des Shift-Zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-hoch-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu-zu
- Der autonome Trains-Technologiemarkt zeigt eine rasche Einführung von KI-fähigen, sensorreichen und Echtzeit-Entscheidungssystemen, die Sicherheit, Automatisierungsgenauigkeit und Betriebseffizienz verbessern
- Hersteller stellen fortschrittliche Onboard-Steuereinheiten, fahrerlose Zugsoftware, vorausschauende Wartungstools und Multisensor-Fusionsplattformen ein, die LiDAR, Radar, Kameras und V2X-Kommunikation integrieren
- Die wachsende Nachfrage nach energieeffizienten, halbautonomen und vollautonomen Zuglösungen beschleunigt den Einsatz in Metro-Netzwerken, Hochgeschwindigkeitsbahnen und Frachtkorridoren
- So sind beispielsweise Unternehmen wie Alstom, Siemens, Hitachi Rail, und der CRRC die Verbesserung von Automatisierungsplattformen mit verbesserter Lokalisierung, verbesserter Hinderniserkennung und Cloud-gekoppelten Befehlssystemen.
- Ein zunehmender Bedarf an schnellerem Transit, reduziertem menschlichem Fehler und automatisiertem Verkehrsmanagement verstärkt den Übergang zu höheren Automatisierungsgraden (GoA 2–4)
- Da Schienennetze expandieren und Urbanisierung beschleunigt, Autonomous Trains Technology bleibt für sichere, hohe Kapazität und nachhaltige Schienenmobilität weltweit unerlässlich
Was sind die Schlüsseltreiber des Autonomen Trains Technology Market
- Steigende Nachfrage nach sicheren, effizienten und fahrerlosen Bahnbetrieben, um Unfälle zu reduzieren, die Pünktlichkeit zu verbessern und den Schienenverkehr zu optimieren
- So haben zum Beispiel im Jahr 2025 globale Spieler wie Alstom, Thales und Siemens Mobility ihre autonomen Zug-Portfolios mit aktualisierten Signalisierungs-, Kollisionsvermeidungssystemen und digitalen Zugsteuerungslösungen gestärkt.
- Die zunehmende Übernahme von Smart Mobility, Urban Rail Expansion und Hochgeschwindigkeitsbahnmodernisierung in den USA, Europa und Asien-Pazifik fördert Automatisierungsinvestitionen
- Fortschritte in CBTC, ETCS Level 3, AI-basierte Überwachung, Echtzeitüberwachung und IoT-fähige Wartung verbessern die Systemsicherheit und die operative Leistung
- Die zunehmende Nutzung von vernetzten Sensoren, Automatisierungssoftware und intelligenten Kommunikationsnetzen treibt die Nachfrage nach autonomen Bahnlösungen der nächsten Generation an
- Unterstützt durch starke Staatsausgaben, digitale Bahntransformationsprogramme und Nachhaltigkeitsverpflichtungen wird erwartet, dass der Markt für Autonomous Trains Technology ein robustes langfristiges Wachstum zeigt
Welchen Faktor ist das Wachstum des Autonomen Trains Technology Market
- Hohe Vor-Ort-Kosten, die mit fortschrittlichen Signalisierungen, autonomen Steuerungssystemen und Multi-Sensor-Sicherheitstechnologien verbunden sind, begrenzen die Annahme insbesondere in Entwicklungsregionen
- Zum Beispiel, während 2024–2025, steigende Kosten für Elektronik, spezialisierte Chipsatzknappheit und längere Einsatzzeitlinien erhöhte Systemintegrationskosten für mehrere globale Schienenhersteller
- Komplexität bei der Implementierung von KI-basierten Entscheidungssystemen, gemischtem Verkehrsmanagement und GoA 4-Level-Automatisierung erhöht den Bedarf an hochqualifizierten Ingenieuren und Weiterbildungsprogrammen
- Eine begrenzte Sensibilisierung und langsame Technologieakzeptanz in aufstrebenden Märkten behindern den großen Einsatz autonomer Bahnsysteme
- Wettbewerb aus semi-autonomen Bahntechnologien, konventionellen Signalisierungs-Upgrades und manuellen Bahnbetrieben schafft Preisdruck und verzögert vollständige Automatisierungsübergänge
- Um diese Probleme zu lösen, konzentrieren sich die Unternehmen auf kostenoptimierte Automatisierungsarchitektur, vorausschauende Wartung, Cloud-basierte Überwachung und modulare Automatisierungslösungen, um die weltweite Einführung autonomer Züge Technologie zu erhöhen
Wie wird der Autonome Trains Technology Market segmentiert
Der Markt wird auf der GrundlageKomponente, Technologie, Zugtyp und Automatisierung.
- Von der Komponente
Auf Basis der Komponente wird der autonome Trains-Technologiemarkt in Tachometer, Doppler, Accelerometer, Kamera, Antenne und Radio Set segmentiert. Das Segment Camera dominierte den Markt mit einem Anteil von 31,6% im Jahr 2025, angetrieben durch die zunehmende Integration von hochauflösenden Vision-Systemen für Hinderniserkennung, Plattformüberwachung, Gleisinspektion und autonome Entscheidungsfindung. Kameras unterstützen KI-basierte Analytik, Echtzeit-Videobearbeitung und Verhaltensvorhersage – sie sind für die Sicherheitsautomatisierung über Metros, Lichtschiene und Hochgeschwindigkeitszüge unerlässlich. Ihre Rolle bei der Ermöglichung des Situationsbewusstseins und des computervisionsgestützten Fahrens stärkt die weit verbreitete Bereitstellung.
Das Segment Antenna wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen und wird durch steigende Übernahme von V2X-Kommunikation, satellitengestützter Positionierung, CBTC-Upgrades und vernetzten Zugökosystemen gefördert. Die zunehmende Abhängigkeit von der drahtlosen Kommunikation, der präzisen Lokalisierung und dem unterbrechungsfreien Datenaustausch beschleunigt die Nachfrage nach fortschrittlichen Antennensystemen in globalen autonomen Bahnprojekten.
- Von der Technik
Auf Basis der Technologie wird der Markt in CBTC, ERTMS, PTC und ATC segmentiert. Das Segment CBTC (Communication-Based Train Control) dominierte den Markt mit einem Anteil von 42,3 % im Jahr 2025, unterstützt durch großräumige Metromodernisierung, kürzere Fahrwege, verbessertes Verkehrsmanagement und höhere Automatisierungsstufen in ganz Europa, Asien-Pazifik und dem Nahen Osten. CBTC-Systeme bieten höchste Genauigkeit, kontinuierliche Kommunikation und Flexibilität für GoA2–GoA4-Operationen und machen sie zum globalen Standard für fahrerlose U-Bahnen.
Das Segment ERTMS (European Rail Traffic Management System) wird von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch den Ausbau von Hochgeschwindigkeits-Schienennetzen, grenzüberschreitender Interoperabilitätsprogramme und die regierungsgebundene digitale Bahntransformation. Die zunehmende Übernahme von ETCS Level-2 und Level-3 für verbesserte Sicherheit, höhere Kapazitäten und erweiterten automatischen Zugschutz treibt die Nachfrage nach ERTMS in ganz Europa, Asien und aufstrebenden Märkten voran.
- Mit dem Zug
Auf Basis des Zugtyps wird der autonome Bahntechnikmarkt in Metro/Monorail, Light Rail und High-Speed Rail/Bullet Train segmentiert. Das Segment Metro/Monorail dominierte den Markt mit einem Anteil von 49,1% im Jahr 2025, angetrieben durch schnelle Urbanisierung, Staumanagement-Initiativen und weit verbreitete Bereitstellung von automatisierten Metro-Netzwerken in China, Indien, Europa und der Golfregion. Metro-Systeme nutzen fortschrittliche Automatisierung für verbesserte Pünktlichkeit, reduzierte Betriebskosten und verbesserte Passagiersicherheit, so dass sie der primäre Einsatzbereich für autonome Technologien.
Das Segment High-Speed Rail/Bullet Zug wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch nationale Hochgeschwindigkeitsbahnerweiterung, staatliche Investitionen in Fernautonome Korridore und Nachfrage nach vorausschauender Wartung, automatisierter Inspektion und Echtzeit-Verkehrskontrolle. Die zunehmende globale Ausrichtung auf den schnellen, nachhaltigen Intercity-Transport beschleunigt den Einsatz autonomer Highspeed-Schienentechnologien.
- Durch Automatisierungsebene
Auf Basis der Automatisierung wird der Markt in GOA1, GOA2, GOA3 und GOA4 segmentiert. Das Segment GOA2 (Semi-Automatic Train Operation) dominierte den Markt mit einem Anteil von 38,7% im Jahr 2025, da es das am weitesten verbreitete Automatisierungsniveau in globalen Metrosystemen darstellt. GOA2 bietet verbesserte Effizienz, reduzierte menschliche Fehler und Teilautomatisierung bei gleichzeitiger Überwachung des Bedieners – so dass es ideal für den Übergang von Netzwerken ist.
Das Segment GOA4 (Fully Driverless, Unattended Train Operation) wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Übernahme von vollautonomen U-Bahnen, Arbeitsoptimierung, verbesserte Sicherheitsmerkmale und kosteneffiziente Operationen. Die zunehmende Abhängigkeit von fortschrittlichen CBTC-, AI-basierten Monitoring-, Remote-Operationszentren und vorausschauenden Wartungsarbeiten ist die Positionierung von GOA4 als Zukunftsstandard für die globale autonome Schieneninfrastruktur.
Welche Region hält den größten Teil des Autonomen Trains Technology Market
- Asia-Pacific dominierte den autonomen Technologiemarkt mit einem Umsatzanteil von 44.12% im Jahr 2025, angetrieben durch schnelle Urbanisierung, Erweiterung der U-Bahn-Netze und beschleunigte Einführung autonomer und fahrerloser Zugtechnologien in China, Japan, Südkorea und Indien. Starke Investitionen in Hochgeschwindigkeitsbahn-, Großinfrastrukturprojekte und Signalsysteme der nächsten Generation stärken die regionale Führung
- Regierungen und Bahnbehörden in ganz Asien-Pazifik übernehmen zunehmend CBTC, ERTMS-kompatible Systeme, AI-basierte Überwachung und fortschrittliche Kommunikationsarchitekturen, die den großen Einsatz von Automatisierungstechnologien fördern
- Starke Fertigungsökosysteme, die Ausweitung der FuE-Aktivitäten und die rasche Einführung der digitalen Eisenbahntransformation verstärken die Dominanz der Region bei der autonomen Eisenbahninnovation
China Autonome Züge Technologie Markt Einblick
China ist der führende Beitrag aufgrund massiver Metro-Erweiterung, fortgeschrittener Hochgeschwindigkeits-Bahn-Netze und regierungsgebundener Initiativen zur Förderung intelligenter Transporte und vollautomatischer Transitsysteme. Der schnelle Einsatz von GoA3 und GoA4 U-Bahn-Linien, zusammen mit indigenen Signalisierungstechnologien, beschleunigt die Einführung autonomer Zuglösungen der nächsten Generation.
Japan Autonome Züge Technologie Markt Einblick
Japan unterhält stetiges Wachstum, unterstützt durch fortschrittliche Eisenbahnstandards, Präzisionstechnik und zunehmende Einführung von Automatisierung in Metro-, Vorort- und Hochgeschwindigkeitsnetzen. Starke Betonung auf Sicherheit, Zuverlässigkeit und vorausschauende Wartungsantriebe erfordern anspruchsvolle autonome Steuerungssysteme im ganzen Land.
Indien Autonome Züge Technologie Markt Einblick
Indien ist aufgrund der großen Metro-Entwicklung, der Modernisierung regionaler Schienennetze und des starken Regierungsfokus auf intelligente Mobilität als schnell wachsender Markt aufgetreten. Die zunehmende Übernahme von CBTC-basierten U-Bahn-Linien, Fahrer-Assistenten-Systemen und automatisierten Betriebszentren fördert die Marktdurchdringung in den großen Städten.
Nordamerika Autonome Züge Technologie Markt Einblick
Nordamerika wird die schnellste CAGR von 12,23% von 2026 bis 2033 registrieren, unterstützt durch schnelle Modernisierung der Eisenbahninfrastruktur, starke Übernahme fortschrittlicher Signalsysteme und wachsende Nachfrage nach automatisierten und ferngesteuerten Bahnlösungen. Die Investitionen der Region in vorausschauende Wartung, IoT-fähiges Rollmaterial und intelligente Transportnetze beschleunigen weiterhin technologische Upgrades in Güter- und Personenbahnsystemen.
US Autonome Züge Technologie Markt Insight
Die USA sind der größte Beitrag in Nordamerika, der durch den starken Einsatz von autonomen Frachtsystemen, Hochgeschwindigkeitsbahnvorschlägen und die fortgeschrittene PTC-Adoption über nationale Eisenbahnen angetrieben wird. Erhöhung der Investitionen in KI-gestützte Überwachung, digitale Zwillinge und Echtzeit-Flottenmanagement-Tools erhöhen die betriebliche Effizienz und Sicherheit. Starke Beteiligung von Technologieführern, Erweiterung von roboterbasierten Wartungsplattformen und Modernisierungsinitiativen in den urbanen Transitsystemen stärkt die Nachfrage nach autonomen Bahntechnologien.
Kanada Autonome Züge Technologie Markt Einblick
Kanada trägt aufgrund laufender Upgrades in Pendler-, U-Bahn- und Fernverkehrsnetzen deutlich zum regionalen Wachstum bei. Die zunehmende Übernahme von intelligenten Signalsystemen, automatisierten Brems- und Fahrerassistenztechnologien stärkt die Markterweiterung. Regierungsgestützte Innovationsprogramme, starke wissenschaftliche Forschung und Modernisierung von Güterkorridoren unterstützen eine beschleunigte Integration autonomer Merkmale über das kanadische Eisenbahnökosystem.
Welche sind die Top-Unternehmen im Autonomen Trains Technology Market
Die autonome Bahntechnikindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Alstom (Frankreich)
- Siemens (Deutschland)
- Bombardier (Kanada)
- Hitachi, Ltd. (Japan)
- Kawasaki Heavy Industries, Ltd. (Japan)
- General Electric (US)
- Thales Group (Frankreich)
- Mitsubishi Heavy Industries, Ltd.
- Risikopositionen
- ABB (Schweiz)
- Charities Aid Foundation (USA)
- CalAmp (USA)
- Bharat Forge (Indien)
- Tech Mahindra Limited (Indien)
- HollySys Asia Pacific Pte Ltd. (Singapur)
- Deutsche Bahn (Deutschland)
- DEUTA-WERKE GmbH (Deutschland)
- Belden Inc. (USA)
- American Equipment Company (USA)
- Ingeteam (Spanien)
- Wabtec Corporation (USA)
Was sind die neuesten Entwicklungen im Autonomen Trains Technology Market
- Im August 2025 sicherte Alstom einen Vertrag zur Lieferung von 234 Metropolis U-Bahn-Autos zusammen mit einem fortschrittlichen Kommunikations-Based Train Control (CBTC) Signalsystem und fünf Jahre Wartungsdienste für Mumbai Metro Line 4, die Stärkung der Metro-Automatisierung der Region und Verbesserung der operativen Effizienz über den Korridor
- Im Januar 2025 sicherte Siemens Mobility Aufträge im Wert von 670 Mio. EUR für HS2, die den automatischen Zugbetrieb (ATO) über ETCS Level 2, Hochspannungsnetze und Telekommunikation entlang einer Strecke von 225 Kilometern abdecken, was einen bedeutenden Schritt nach vorn in der Hochgeschwindigkeitsbahnmodernisierung und Netzwerkautomatisierung darstellt.
- Im Januar 2025 autorisierte die Federal Railroad Administration den unternehmenslosen batterieelektrischen Schienenfahrzeug-Pilot von Parallel Systems auf der Georgia Central Railway, markiert den ersten autonomen Frachtbetrieb in den USA und demonstriert die zunehmende Übernahme nachhaltiger, fahrerloser Schienentechnologien
- Im Juli 2024 initiierte die Bengaluru Metro Rail Corporation Limited (BMRCL) dynamische Signalisierungstests für den ersten fahrerlosen Zug auf der Namma Metro Yellow Line, die einen 19 Kilometer langen Strecke von Electronics City und R V Road nach Bommasandra abdeckt und den öffentlichen Verkehr mit Zügen in 20 Minuten Intervallen revolutioniert.
- Im November 2022 demonstrierte die Alstom SA in Zusammenarbeit mit Lineas und ProRail das höchste Maß an Automatisierung, GoA4, auf einer Shunting Lokomotive in den Niederlanden und ermöglichte ein völlig autonomes Starten, Fahren, Stoppen und Handling von unerwarteten Ereignissen ohne On-Board-Personal, was die Zukunft des vollautonomen Bahnbetriebs zeigt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











