



Biosimilars Market, By Molecule (Denosumab, Aflibercept, Ustekinumab, Adalimumab, Pegfilgrastim, Bevacizumab, Ranibizumab, Trastuzumab, Filgrasprovin, Rituximab, Teriparatide, Etanercept, Tocilizumab, Epoetin alfa Industrietrends und Prognosen bis 2033
Biosimilars Marktübersicht
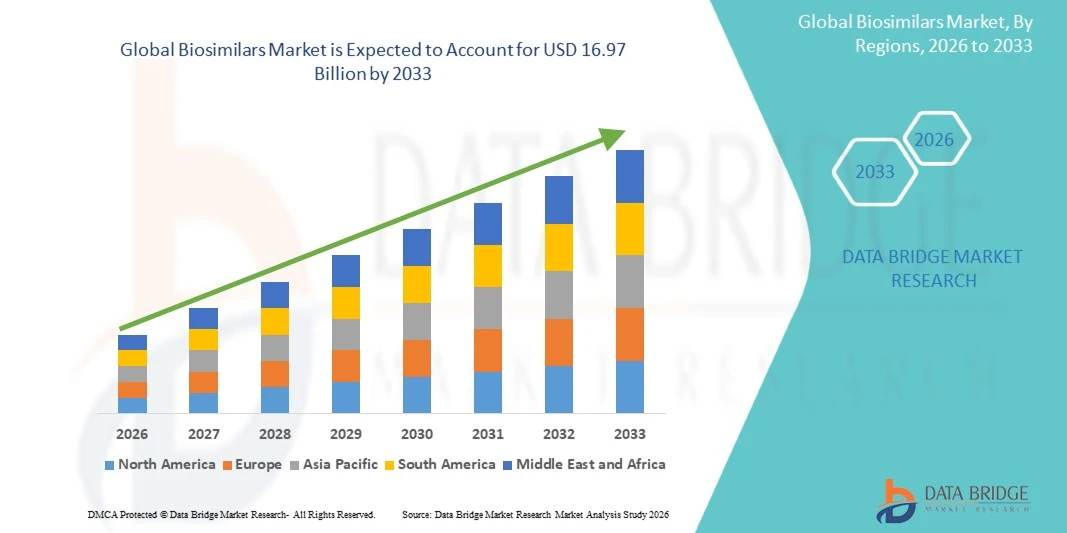
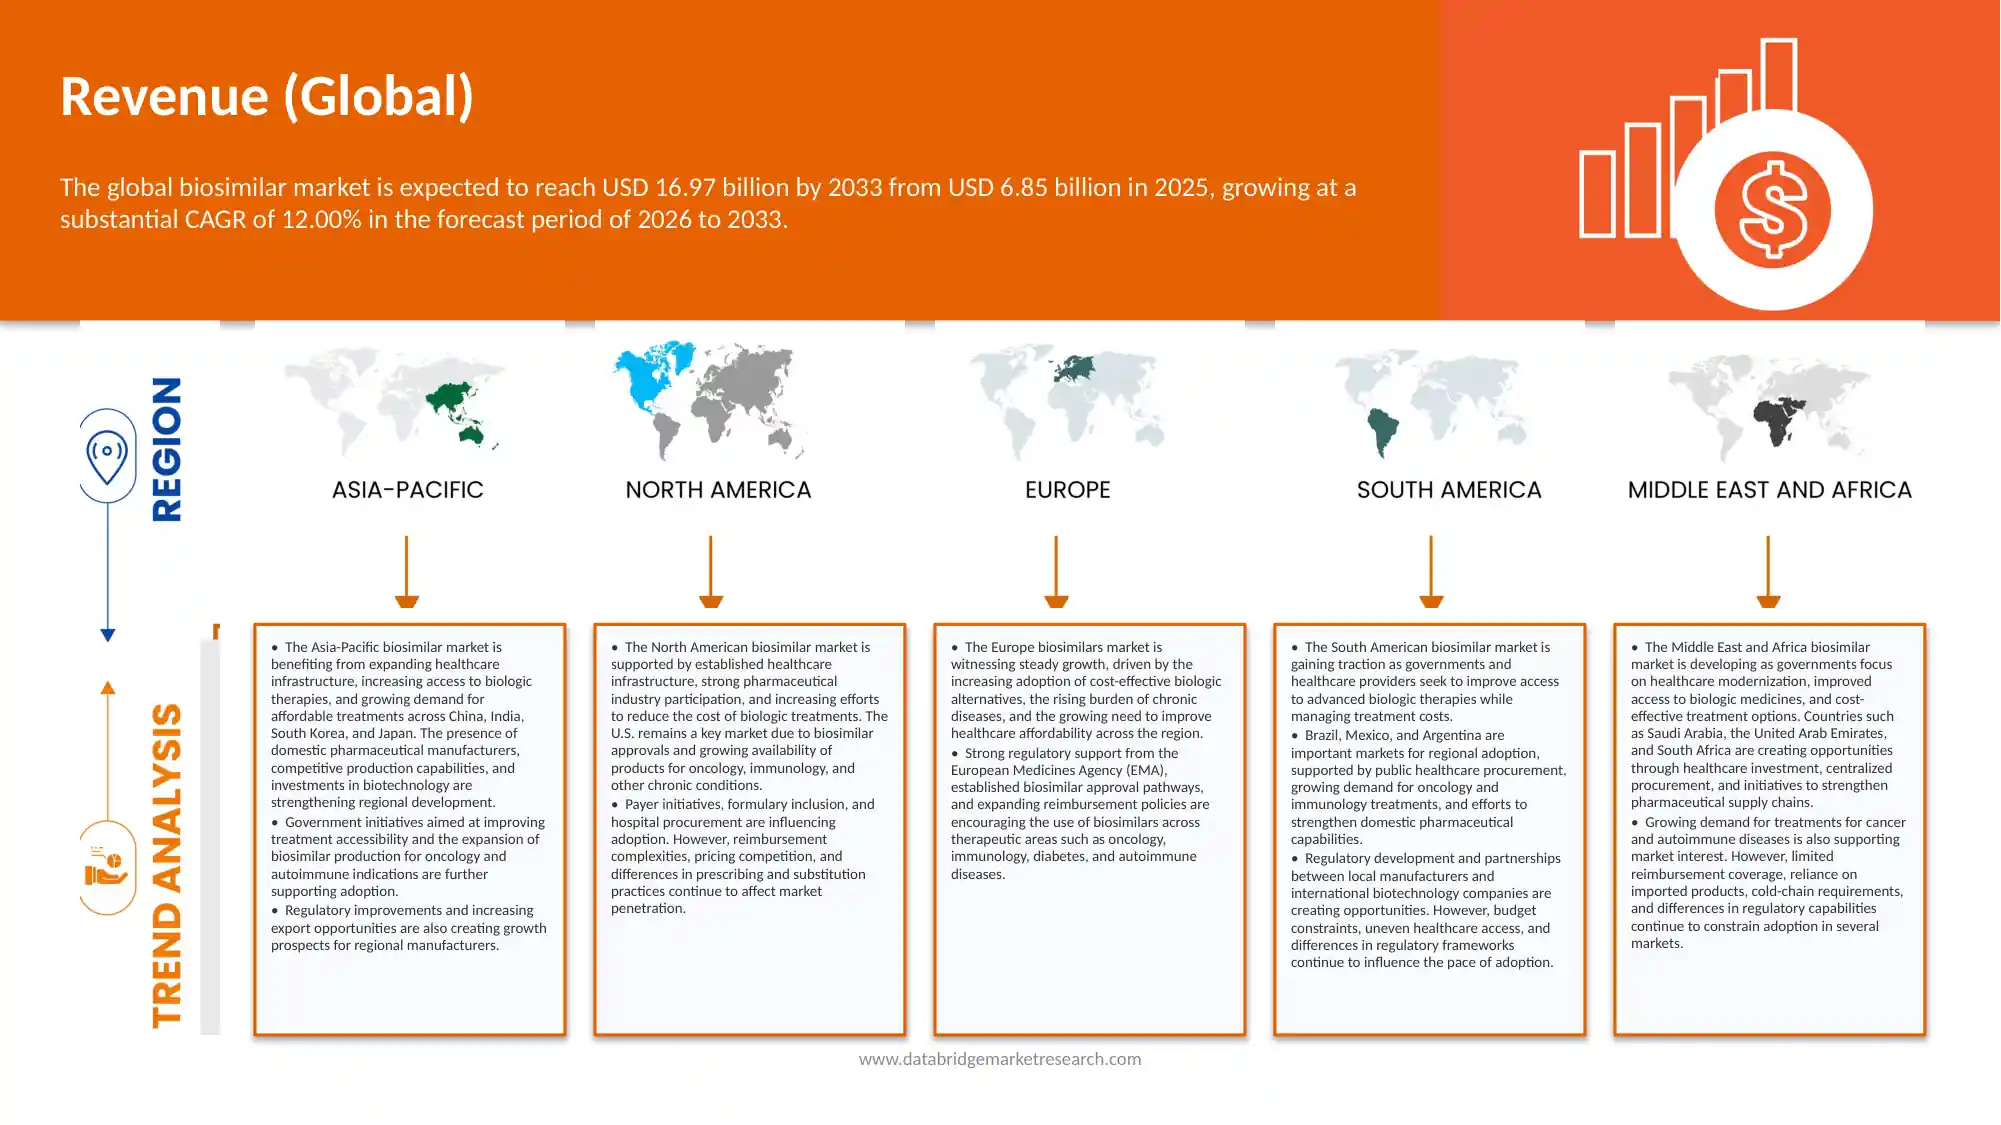
Der globale Biosimilars-Markt wurde aufUSD 6.85 Milliarden in 2025und wird zu erreichenUSD 16.97 Milliarden von 2033, in einemCAGR von 12,00 % von 2026 bis 2033. Marktwachstum wird durch die zunehmende Nachfrage nach kostengünstigen Alternativen zu biologischen Arzneimitteln, steigender Prävalenz chronischer Krankheiten und erweiterte Anwendungen in der Onkologie, Immunologie, entzündlichen Störungen und Diabetes getrieben. Der zunehmende Druck zur Reduzierung der Gesundheitsausgaben und zur Verbesserung des Patientenzugangs zu fortgeschrittenen Therapien ist die Annahme von Biosimilars. Darüber hinaus schaffen die Verbreitung von Patenten für große biologische Medikamente, Fortschritte in der biopharmazeutischen Fertigung und unterstützende regulatorische Rahmenbedingungen Chancen für Biosimilar-Hersteller. Asia-Pacific bietet durch den Ausbau der Gesundheitsinfrastruktur, die Erhöhung der Biotechnologie-Investitionen und die steigende Nachfrage nach erschwinglichen biologen Behandlungen erhebliche Wachstumschancen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6.85 Milliarden
- Voraussichtlicher Marktwert (2033): USD 16.97 Milliarden
- Prognose CAGR (2026–2033): 12,00 %
- Leitregion 2025: Europa
- Schnellste Anbauregion: Südostasien
Trends und Einblicke
- Europa dominierte den globalen Biosimilars-Markt, der den größten Umsatzanteil von 57,43% im Jahr 2025, unterstützt durch etablierte regulatorische Rahmenbedingungen, weit verbreitete Annahme von Biosimilar-Medizinen und starke Gesundheitssysteme. Patentexpirationen von biologen Medikamenten, Kosten-Containment-Initiativen und Beschaffungspolitiken zur Förderung erschwinglicher Behandlungen haben die Aufnahme von Biosimilar in den großen europäischen Ländern unterstützt.
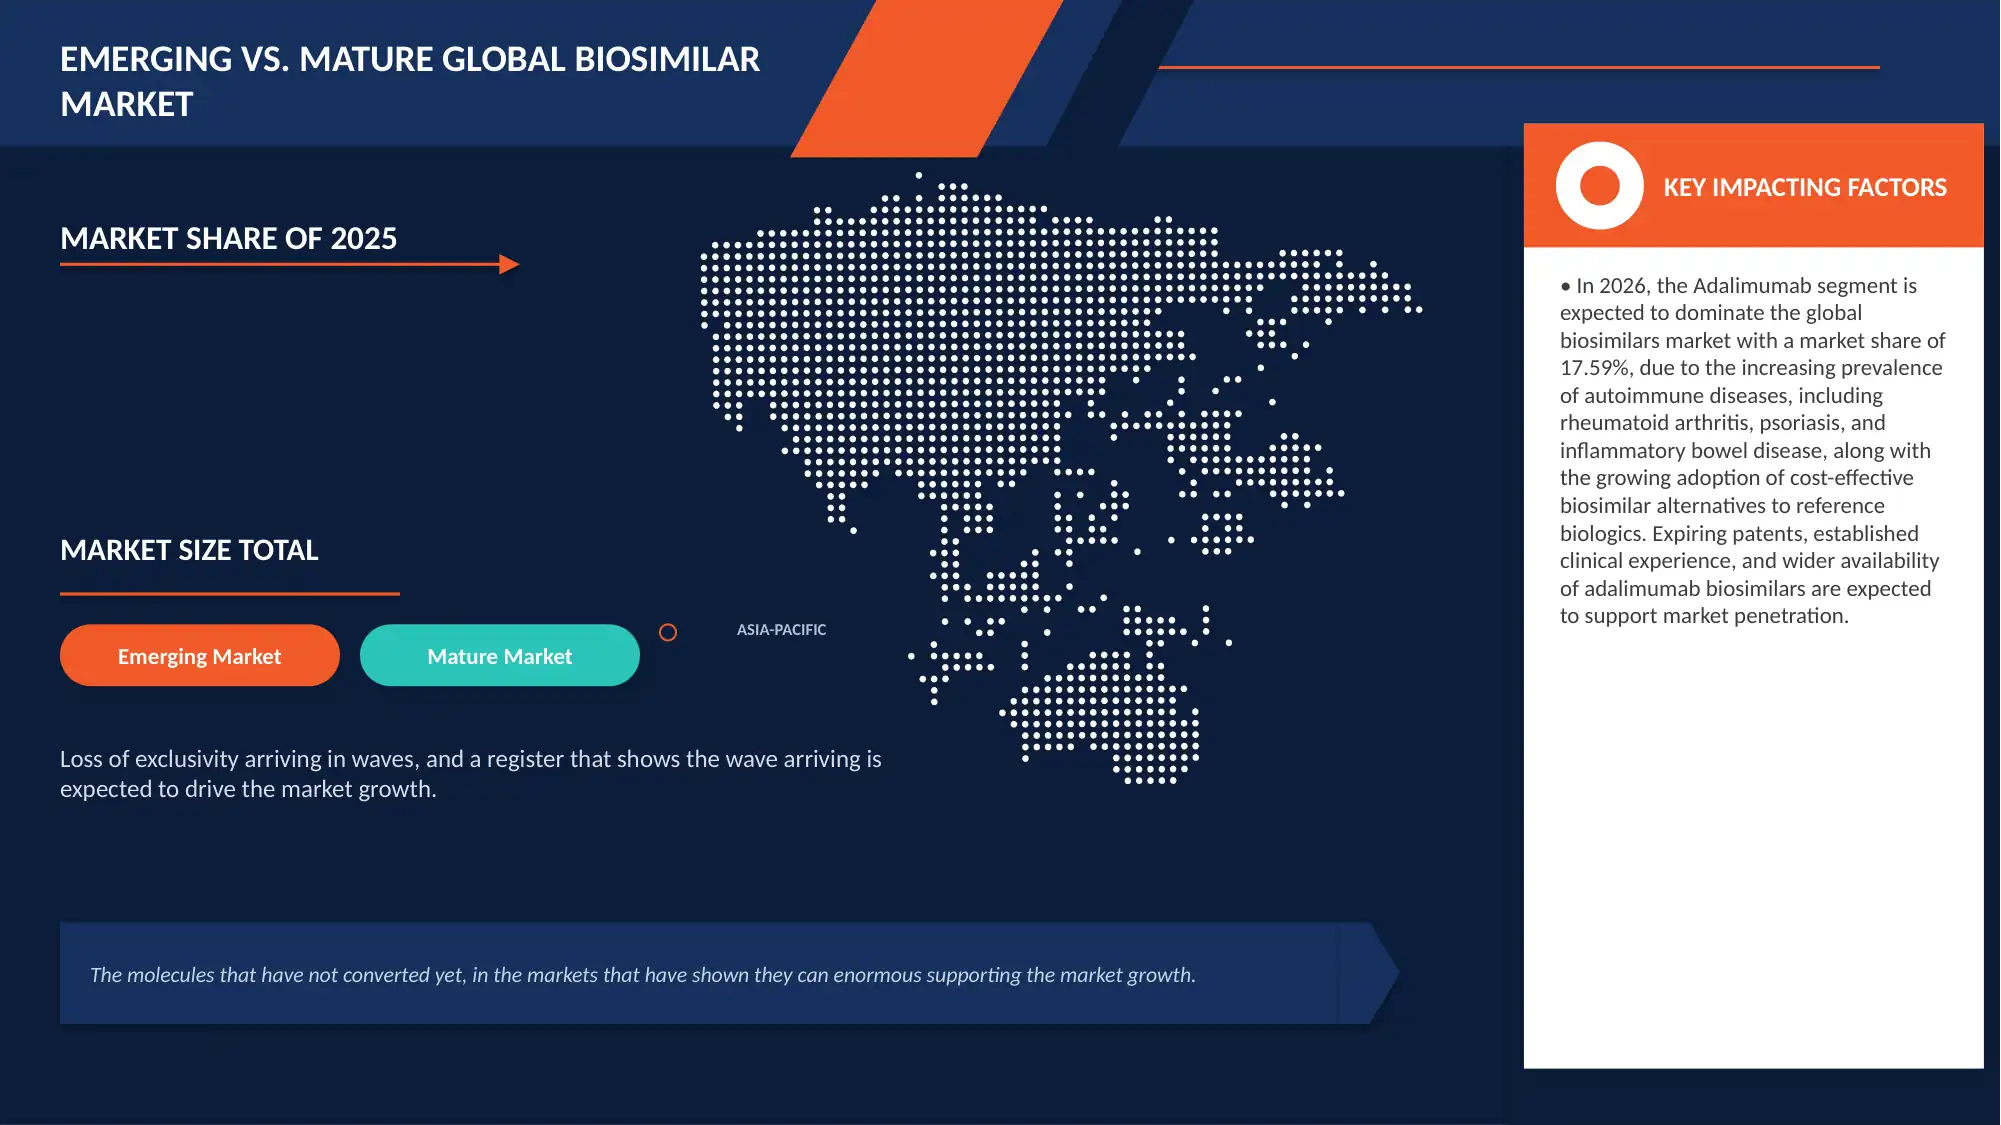
- Das adalimumab-Segment dominierte den globalen Biosimilars-Markt, der einen Umsatzanteil von 17,59% im Jahr 2025 ausmachte, der durch seinen umfangreichen Einsatz bei der Behandlung von Autoimmun und entzündlichen Bedingungen, einschließlich rheumatoider Arthritis, Psoriasis, Crohns Krankheit und ulcerativer Colitis, getrieben wurde.
- Südostasien wird voraussichtlich die am schnellsten wachsende Region im globalen Biosimilars-Markt sein, die einen CAGR von 12,00 % während 2026–2033 registriert. Das Wachstum wird durch die steigende Nachfrage nach erschwinglichen biologen Therapien, die Ausweitung der Gesundheitsinfrastruktur und die steigende Prävalenz chronischer Krankheiten unterstützt.
- Das Segment Immunologie und Entzündung dominierte den globalen Biosimilars-Markt, was einen Umsatzanteil von 44,12 % im Jahr 2025 ausmachte, der durch den weit verbreiteten Einsatz biologischer Medikamente für Autoimmun- und chronisch entzündliche Erkrankungen verursacht wurde. Die zunehmende Nachfrage nach Behandlungen für rheumatoide Arthritis, Psoriasis, Crohns Krankheit und ulcerative Kolitis unterstützt die Biosimilar-Adoption.
- Das vermarktete Segment dominierte den globalen Biosimilars-Markt, was einen Umsatzanteil von 99,52% im Jahr 2025 ausmachte, was die etablierte kommerzielle Verfügbarkeit von zugelassenen Biosimilar-Produkten in mehreren therapeutischen Bereichen widerspiegelte. Die zunehmende Übernahme durch Krankenhäuser, Spezialkliniken und Gesundheitsdienstleister unterstützt die Nachfrage nach vermarkteten Produkten.
- Das Krankenhaus-Segment dominierte den globalen Biosimilars-Markt, was einen Umsatzanteil von 52,75 % im Jahr 2025 ausmachte, der von der weit verbreiteten Verabreichung biologischer Medikamente in Krankenhaus-Einstellungen, insbesondere für Onkologie, Immunologie und entzündliche Erkrankungen, angetrieben wird. Krankenhäuser profitieren von spezialisierten Fachkräften im Gesundheitswesen, geeigneter Infrastruktur für die Drogenverwaltung und zentralisierten Beschaffungssystemen
- Das öffentliche Ausschreibungssegment soll der am schnellsten wachsende Vertriebskanal im globalen Biosimilars-Markt sein, der 2026–2033 einen CAGR von 14,37% registriert. Das Wachstum wird durch staatliche Bemühungen zur Verbesserung des Zugangs zu erschwinglichen biologen Arzneimitteln und zur Kontrolle der Ausgaben für die öffentliche Gesundheitsversorgung vorangetrieben. Wettbewerbsfähiges Bidding, zentralisierte Beschaffung und großvolumiger Einkauf durch öffentliche Krankenhäuser und Gesundheitseinrichtungen fördern die Übernahme von Biosimilar.
Report Scope und Biosimilars Marktsegmentierung
|
Attribute |
Biosimilars Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
Lateinamerika
China Südostasien
Naher Osten und Nordafrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Biosimilars Markttrends
Trend: Erweiterung von Biosimilar Portfolios und Advancements in Biomanufacturing
Der globale Biosimilars-Markt konzentriert sich zunehmend auf den Ausbau von Produktportfolios, die Verbesserung der Fertigungseffizienz und die Entwicklung kostengünstiger Alternativen zu biologischen Arzneimitteln. Die Hersteller stellen Biosimilars in therapeutischen Bereichen wie Onkologie, Immunologie, entzündliche Erkrankungen und Diabetes ein, um den Patienten Zugang zu biologen Behandlungen zu verbessern. Patentexpirationen von großen biologen Arzneimitteln schaffen Chancen für neue Marktteilnehmer, während Fortschritte in der Zell-Line-Entwicklung, Prozessoptimierung, analytische Charakterisierung und Fertigungstechnologien die Produktentwicklung unterstützen. Darüber hinaus ist die zunehmende Betonung auf die Kosten für die Gesundheitsversorgung, die Erhöhung der regulatorischen Genehmigungen und die breitere Akzeptanz bei den Gesundheitsberufen ermutigen die Annahme von Biosimilar. Strategische Kooperationen, Produktionsanlagen und erweiterte Kommerzialisierungsfunktionen prägen den Wettbewerb im globalen Biosimilars-Markt weiter.
Zum Beispiel
- Im Oktober 2025 kündigte die US Food and Drug Administration (FDA) vorgeschlagene Maßnahmen an, um die Entwicklung von Biosimilar zu vereinfachen, einschließlich der Reduzierung unnötiger klinischer Testanforderungen und der effizienteren Entwicklung der Austauschbarkeit. Diese regulatorischen Initiativen sollen die Entwicklungskosten senken und den breiteren Zugang zu erschwinglichen biologen Arzneimitteln unterstützen.
- Im November 2025 genehmigte die FDA Poherdy (pertuzumab-dpzb), entwickelt von Shanghai Henlius Biologics, als austauschbare Biosimilar zu Perjeta. Dies markierte die erste biosimilar Zulassung für Perjeta und erweiterte Behandlungsoptionen für Patienten mit HER2-positivem Brustkrebs.
- Im April 2026, Biocon Biologics kündigte die US kommerzielle Markteinführung von Bosaya und Aukelso, denosumab biosimilars referencing Prolia und Xgeva. Der Start erweiterte die Verfügbarkeit von Biosimilar-Behandlungsoptionen in der Knochengesundheit und Onkologie-bezogenen Indikationen und zeigt die wachsenden kommerziellen Möglichkeiten, die mit Biosimilars für etablierte biologische Arzneimittel verbunden sind.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung regulatorischer Innovation, Produktzulassungen und kommerzieller Expansion im globalen Biosimilars-Markt. Die zunehmende Patenterwartung, die Anstrengungen zur Reduzierung der Gesundheitsausgaben und die Nachfrage nach erschwinglichen biologen Therapien fördern die Hersteller, ihr Portfolio zu erweitern und die Produktions- und Vertriebsfähigkeit zu stärken. Es wird erwartet, dass weiterhin Investitionen in Biomanufacturing, strategische Partnerschaften und regulatorische Entwicklung während des Prognosezeitraums Biosimilar Innovation und Marktwachstum unterstützen.
Biosimilars Marktdynamik
Schlüsselmarkttreiber: steigende Nachfrage nach kosteneffizienten biologen Therapien und Erweiterung von Biosimilar Adoption
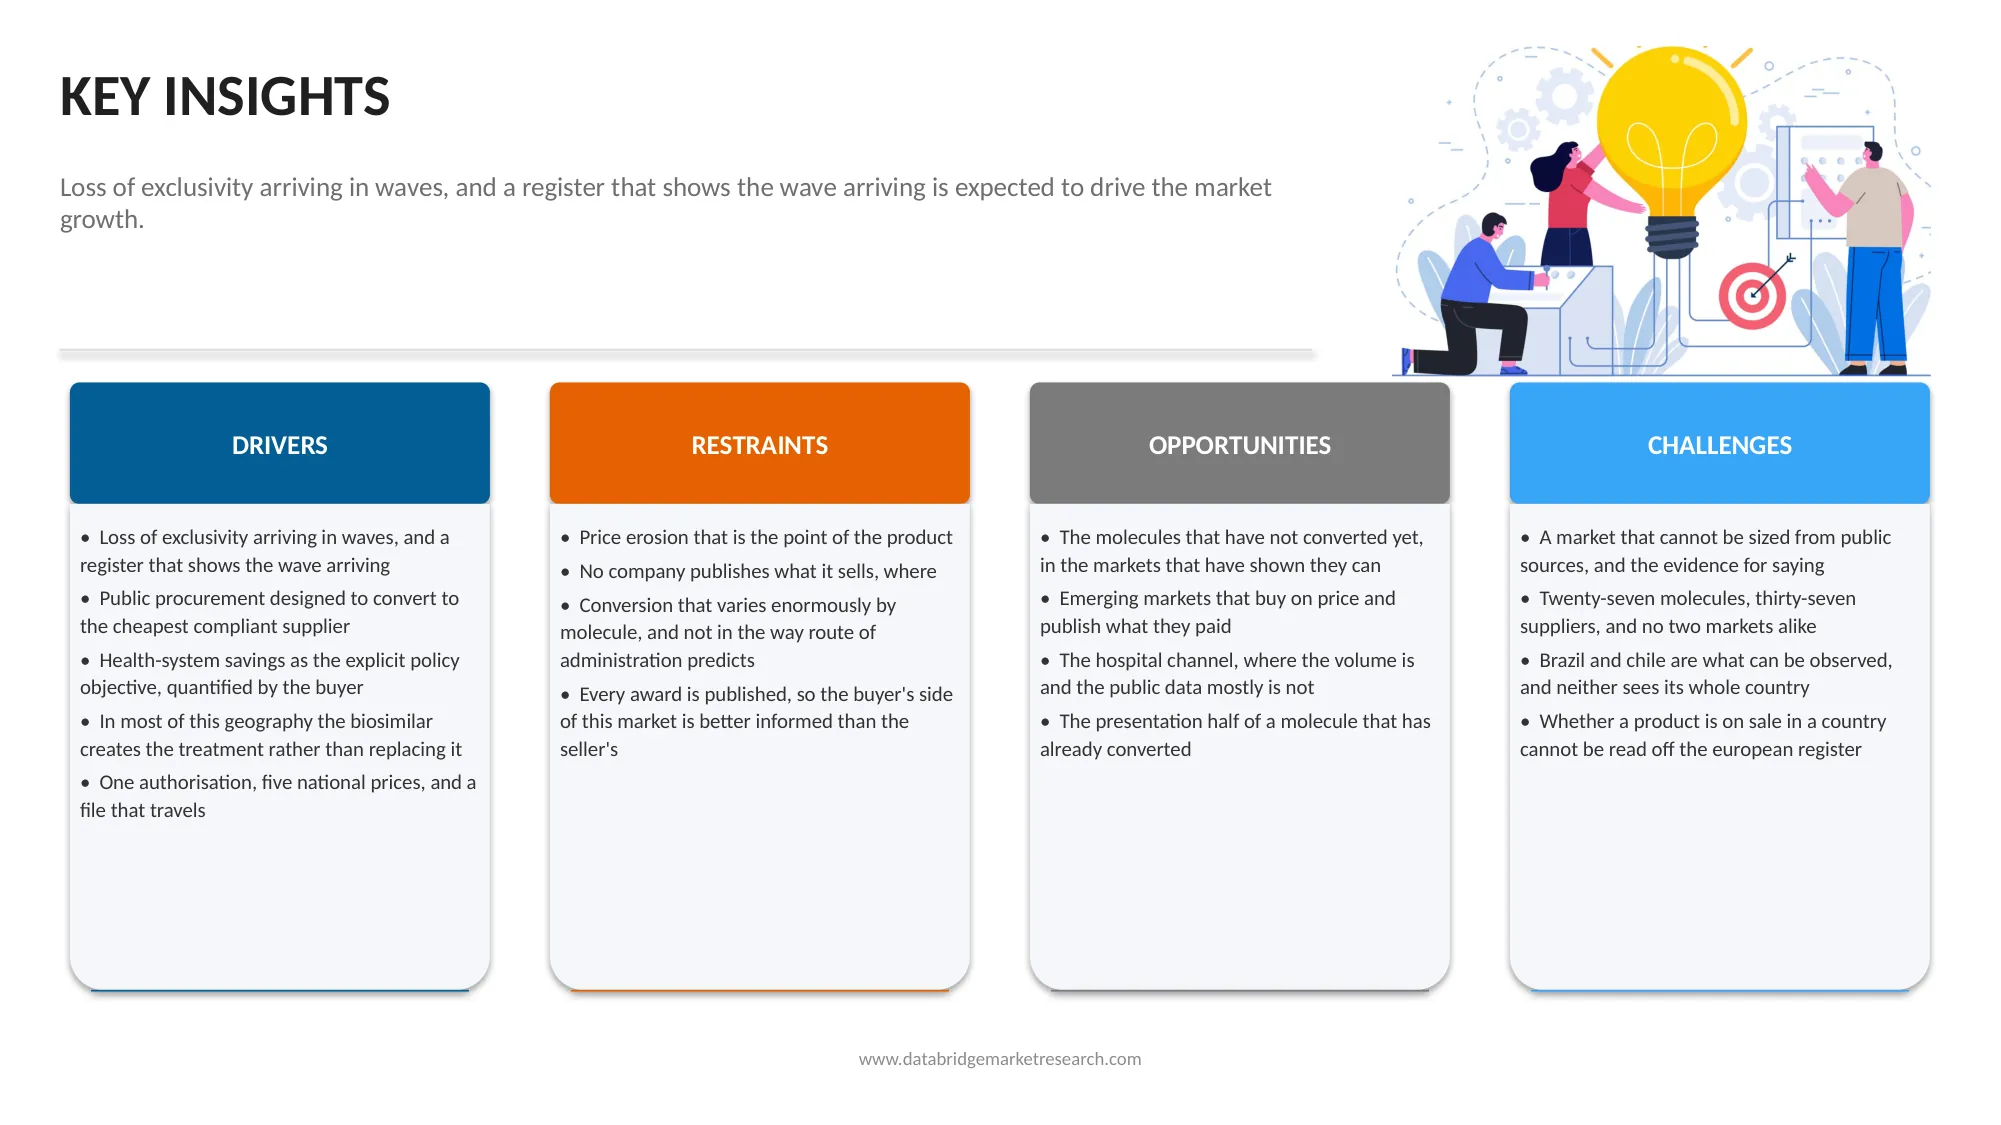
Der globale Biosimilars-Markt erlebt aufgrund der steigenden Nachfrage nach erschwinglichen Alternativen zu Referenz-Biologischen Arzneimitteln und der Notwendigkeit, die Gesundheitsausgaben zu reduzieren. Biosimilars werden zunehmend in therapeutischen Bereichen wie Onkologie, Immunologie, entzündliche Erkrankungen und Diabetes, wo Biologische Behandlungen weit verbreitet sind, übernommen. Die Ausrottung von Patenten und Marktexklusivität für große biologische Medikamente schafft Möglichkeiten für Hersteller, Biosimilar-Produkte einzuführen und den Wettbewerb zu steigern. Darüber hinaus ist der zunehmende Druck auf Gesundheitssysteme zur Verbesserung des Patientenzugangs zu fortschrittlichen Behandlungen ermutigen Krankenhäuser, Gesundheitsdienstleister und Zahler, Biosimilars zu berücksichtigen. Die Verbesserung der Bio-Herstellertechnologien, die Entwicklung von Regulierungswegen und die zunehmende Akzeptanz bei Ärzten unterstützen die Marktentwicklung weiter. Diese Faktoren schaffen Chancen für Biosimilar-Hersteller, ihr Produktportfolio zu erweitern und ihre Präsenz auf den globalen Pharmamärkten zu stärken.
Zum Beispiel
- Im Oktober 2025 schlug die US Food and Drug Administration (FDA) Änderungen vor, um Biosimilar-Entwicklungsstudien zu vereinfachen und unnötige klinische Tests zu reduzieren. Die Initiative zielte darauf ab, regulatorische Anforderungen zu optimieren und die Entwicklung von erschwinglicheren Biosimilar-Medizinen zu erleichtern.
- Im März 2026 veröffentlichte die FDA einen Leitfaden, in dem empfohlen wird, unnötige pharmakokinetische (PK)-Tests zu optimieren, wenn wissenschaftlich gerechtfertigt. Der vorgeschlagene Ansatz zielte darauf ab, die Entwicklungskosten zu senken und eine effizientere Biosimilarentwicklung zu unterstützen.
- Im Mai 2026 genehmigte die FDA Immgolis und Immgolis Intri, die ersten austauschbaren Biosimilars an Simponi und Simponi Aria. Die Produkte erweiterten die biosimilaren Behandlungsoptionen für rheumatoide Arthritis und ulcerative Colitis, unterstützen den Wettbewerb im Bereich Immunologie und Entzündung.
Insgesamt unterstreichen diese Entwicklungen die zunehmende Bedeutung von kosteneffektiven Behandlungsoptionen, optimierte regulatorische Wege und erweiterte therapeutische Anwendungen im globalen Biosimilars-Markt. Die zunehmende Nachfrage nach erschwinglichen biologen Arzneimitteln, Patentexpirationen und Fortschritte in der Biosimilar-Entwicklung sind die Hersteller, ihre Produktpipeline und kommerzielle Portfolios zu erweitern. Die anhaltende regulatorische Unterstützung und die zunehmende Einführung des Gesundheitssystems sollen während der Prognosezeit weitere Möglichkeiten für Biosimilar-Hersteller schaffen.
Key Restraint/Challenge: Regulatory Complexity, High Development Costs und Market Access Barriers
Der globale Biosimilars-Markt steht vor Herausforderungen, die mit komplexen regulatorischen Anforderungen, hohen Entwicklungskosten und Schwierigkeiten bei der Erzielung einer breiten Marktakzeptanz verbunden sind. Im Gegensatz zu herkömmlichen Generika erfordern Biosimilars umfangreiche analytische Charakterisierung, vergleichende Studien und Nachweise, die Ähnlichkeit mit Bezug biologic Produkte in Bezug auf Qualität, Sicherheit und Wirksamkeit zeigen. Diese Anforderungen erhöhen die Entwicklungszeiten und die finanziellen Investitionen für die Hersteller. Darüber hinaus können Unterschiede in den Regulierungswegen in Ländern Produktzulassungen und internationale Kommerzialisierung erschweren. Preisdruck, Erstattungsbeschränkungen und Wettbewerb unter mehreren Biosimilar-Herstellern können auch die Rentabilität beeinflussen. Begrenzte Arztpraxis, Patientenbelange bezüglich des Wechsels von Referenzbiologik und Unterschiede in der Präscribing- und Substitutionspolitik können die Annahme weiter verlangsamen. Daher müssen die Hersteller wettbewerbsfähige Preise mit den Investitionen ausgleichen, die erforderlich sind, um die Qualität der Produktion zu erhalten, regulatorische Standards zu erfüllen und das Vertrauen von Fachleuten und Patienten im Gesundheitswesen zu stärken.
Zum Beispiel
- Im Oktober 2025 kündigte die US-Food and Drug Administration (FDA) Änderungen an der Biosimilar-Entwicklungsberatung an, einschließlich Maßnahmen zur Verringerung unnötiger vergleichender Wirksamkeitsstudien und zur Optimierung der Entwicklungsanforderungen. Diese Veränderungen sollen die Entwicklungskosten senken und den Zugang zu biosimilaren Arzneimitteln beschleunigen.
- Im August 2025 veröffentlichte das US Department of Health and Human Services eine Analyse der Herausforderungen des Biosimilar-Markteintritts, um zu betonen, wie Entwicklungskosten, unsichere kommerzielle Renditen und eine niedrige Adoption die Hersteller davon abhalten können, in den Markt zu gelangen. Die Ergebnisse haben die Bedeutung der Verbesserung des Marktzugangs und der Schaffung nachhaltiger Anreize für die Entwicklung von Biosimilar unterstrichen.
- Im Juli 2025 veröffentlichte das US Department of Health and Human Services eine Analyse des Wettbewerbs auf dem US-amerikanischen therapeutischen Biologenmarkt und berichtete, dass Biosimilar-Wettbewerb für viele biologische Arzneimittel trotz Patentschutz begrenzt blieb. Die Ergebnisse zeigten die Herausforderungen im Zusammenhang mit Preisgestaltung, Marktdurchdringung und dem Übergang von Referenzbiologik zu Biosimilars.
Insgesamt unterstreichen diese Entwicklungen die Bedeutung effizienter regulatorischer Wege, nachhaltiger Preisgestaltungsstrategien und eine stärkere Marktakzeptanz bei der Bewältigung von Herausforderungen im globalen Biosimilarmarkt. Hohe Entwicklungskosten, Patentstreitigkeiten, unterschiedliche regulatorische Anforderungen und begrenztes Vertrauen von Arzt oder Patienten können die Kommerzialisierung verzögern und die Marktdurchdringung einschränken. Weitere regulatorische Verbesserungen, eine stärkere Stakeholder-Ausbildung und eine vorhersehbare Erstattungs- und Beschaffungspolitik werden für die Unterstützung des Wettbewerbs und die Verbesserung des Zugangs zu Biosimilar-Medizinen während des Prognosezeitraums von Bedeutung sein.
Key Market Opportunity: Expanding Patent Expirations and Growing Demand for Cost-Effective Biologic Therapies
Der globale Biosimilars-Markt bietet erhebliche Chancen, da Patente und Marktexklusivitätszeiten für große biologische Arzneimittel ablaufen, so dass Hersteller biosimilare Alternativen in mehreren therapeutischen Bereichen einführen können. Die zunehmende Nachfrage nach erschwinglichen Behandlungen für Krebs, Autoimmunerkrankungen, entzündliche Krankheiten und Diabetes ermutigt Pharmaunternehmen, ihre Biosimilar-Portfolios zu erweitern. Die Hersteller investieren in fortschrittliche Biotechnologie-Technologien, Produktionskapazität, analytische Charakterisierung und regulatorische Fähigkeiten, um die Entwicklung und Vermarktung von Biosimilars zu unterstützen. Darüber hinaus unterstützt der zunehmende Druck auf Gesundheitssysteme, um die Behandlungskosten zu kontrollieren und den Zugang zu biologischen Arzneimitteln zu verbessern, die Adoption in Krankenhäusern, Spezialkliniken und öffentlichen Gesundheitsprogrammen. Öffentliche Beschaffungsinitiativen, wettbewerbsfähige Ausschreibungen und Kooperationen zwischen Biotechnologie-Unternehmen schaffen weitere Möglichkeiten für Biosimilar-Hersteller, den Marktzugang zu stärken und ihre geographische Präsenz zu erweitern.
Zum Beispiel
- Im Oktober 2025 kündigte die US Food and Drug Administration (FDA) vorgeschlagene Maßnahmen an, um die Entwicklung von Biosimilar zu beschleunigen und die Entwicklungskosten zu senken, einschließlich der Vereinfachung bestimmter Biosimilaritätsstudien und der Erleichterung der Entwicklung austauschbarer Biosimilars. Diese Maßnahmen sollen den Wettbewerb unterstützen und den Zugang zu kostengünstigeren biologen Behandlungen verbessern.
- Im April 2026 kündigte Biocon die US-amerikanische kommerzielle Markteinführung von Bosaya und Aukelso an, deren Denosumab-Biosimilars Prolia bzw. Xgeva verweisen. Die Einführung erweiterte die Verfügbarkeit von biosimilaren Behandlungsoptionen für Osteoporose und die Verhinderung von skeletalbezogenen Komplikationen im Zusammenhang mit Krebs, die Schaffung von Möglichkeiten in der Knochengesundheit und Onkologie-Therapien.
- Im Oktober 2026 erweiterten Samsung Bioepis und Teva ihre strategische Partnerschaft, um bis zu sechs potenzielle Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter Kandidaten, die Fasenra (benralizumab) und Ilaris (canakinumab) verweisen. Die Zusammenarbeit kombinierte die Entwicklungs- und Fertigungsfähigkeiten von Samsung Bioepis mit Tevas kommerzieller Reichweite und unterstützte die Weiterentwicklung potenzieller Behandlungsoptionen für entzündliche und immunvermittelte Krankheiten.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung von regulatorischen Fortschritten, kommerziellen Produkteinführungen und strategischen Kooperationen im globalen Biosimilars-Markt. Die zunehmende Nachfrage nach bezahlbaren biologen Therapien, kombiniert mit den bevorstehenden Patentexpirationen und Bemühungen, Entwicklungsprozesse zu optimieren, ermutigt Hersteller, ihre Produktpipeline und kommerzielle Fähigkeiten zu erweitern. Weitere Investitionen in Biotechnologie, Fertigungsinfrastruktur und Partnerschaften sollen während des Prognosezeitraums weitere Möglichkeiten für Biosimilar-Hersteller schaffen.
Biosimilars Marktbereich
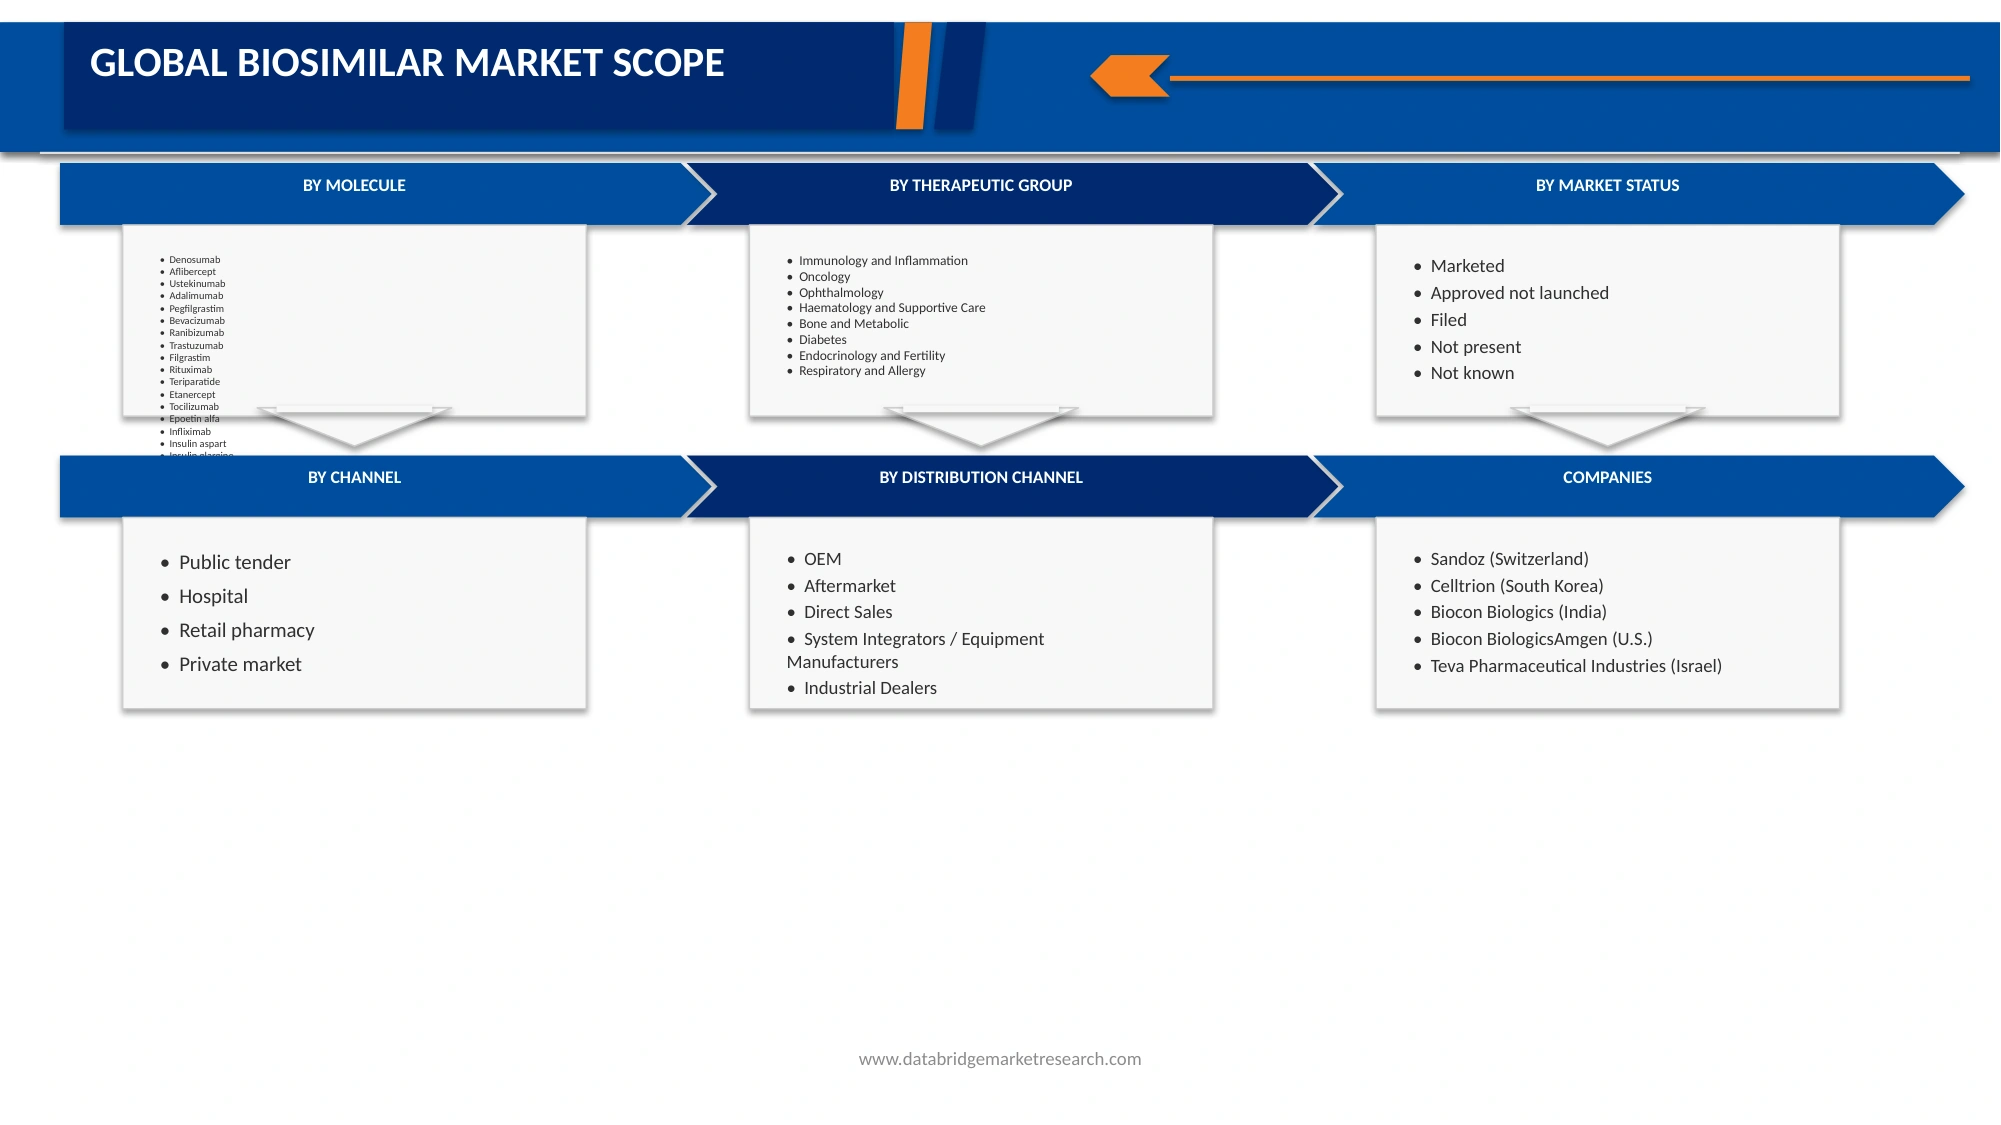
Der globale Biosimilar-Markt ist in fünf bemerkenswerte Segmente auf Basis von Molekül, therapeutischer Gruppe, Marktstatus, Kanal und Vertriebskanal segmentiert.
- Von Molekül
Auf Basis des Moleküls wird der globale Biosimilarmarkt in Denosumab, Aflibercept, ustekinumab, adalimumab, pegfilgrastim, bevacizumab, ranibizumab, trastuzumab, filgrastim, rituximab, teriparatide, etanpartercept, tocilizumab, epoetin alfafafafa Im Jahr 2025 wird erwartet, dass das adalimumab-Segment den globalen Biosimilars-Markt mit einem Marktanteil von 18,99% dominiert, aufgrund seiner umfangreichen Verwendung bei der Behandlung von Autoimmun und entzündlichen Bedingungen, einschließlich rheumatoide Arthritis, Psoriasis, Crohns Krankheit, ulcerative Colitis und ankylosing spondylitis. Die Ausdauer der Exklusivität für Humira, die Referenzbiologik, hat den Eintrag von mehreren adalimumab Biosimilars ermöglicht, den Wettbewerb zu erhöhen und die Behandlungsoptionen zu erweitern.
Das Segment Tocilizumab wird durch die steigende Nachfrage nach kostengünstigen biologen Behandlungen für Autoimmun- und Entzündungsbedingungen, insbesondere rheumatoide Arthritis und riesige Zellarteritis, die schnellste CAGR von 18,58% bis 2033 registrieren. Tocilizumab Biosimilars bieten kostengünstigere Alternativen zum Bezug biologic, Actemra, unterstützen die Bemühungen, den Gesundheitsaufwand zu reduzieren und den Patientenzugang zu verbessern.
- Durch therapeutische Gruppe
Auf Basis der therapeutischen Gruppe wird der globale Biosimilar-Markt in Immunologie und Entzündung, Onkologie, Augenheilkunde, Hämatologie und unterstützende Pflege, Knochen und Stoffwechsel, Diabetes, Endokrinologie und Fruchtbarkeit sowie Atem- und Allergien segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Immunologie und Entzündung den globalen Biosimilars-Markt mit einem Marktanteil von 44,69% dominiert, aufgrund der steigenden Prävalenz von Autoimmun- und chronisch entzündlichen Erkrankungen, einschließlich rheumatoide Arthritis, Psoriasis, Crohns Krankheit und ulcerosa Colitis. Die weit verbreitete Verwendung von biologen Arzneimitteln wie Adalimumab, Infliximab und etanercept sowie die Verfügbarkeit biosimilarer Alternativen unterstützen das Segmentwachstum.
Das Immunologie- und Entzündungssegment soll aufgrund der steigenden Prävalenz von Autoimmun- und chronisch entzündlichen Erkrankungen, der steigenden Nachfrage nach langfristigen biologen Therapien und der steigenden Verfügbarkeit kostengünstiger biosimilarer Alternativen die schnellste CAGR von 13,33% bis 2033 registrieren. Der Ablauf von Patenten für etablierte Biologik, einschließlich Adalimumab, Infliximab und etanercept, schafft Möglichkeiten für Hersteller, konkurrierende Produkte einzuführen und den Zugang zur Behandlung zu erweitern.
- Durch den Marktstatus
Auf der Grundlage des Marktstatus wird der globale Biosimilar-Markt in vermarktete, zugelassene, nicht ins Leben gerufene, eingereichte, nicht gegenwärtige und nicht bekannt. Im Jahr 2025 wird erwartet, dass das vermarktete Segment den globalen Biosimilars-Markt mit einem Marktanteil von 99,52% dominiert, aufgrund der etablierten kommerziellen Verfügbarkeit von zugelassenen Biosimilar-Produkten in mehreren therapeutischen Bereichen, einschließlich Immunologie, Onkologie, Hämatologie und Diabetes. Diese Produkte haben die erforderliche regulatorische Überprüfung abgeschlossen und sind für den Einsatz in förderfähigen Märkten erhältlich und unterstützen die Annahme von Gesundheitsdienstleistern, Krankenhäusern und Patienten.
Das vermarktete Segment soll die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 durch die zunehmende kommerzielle Verfügbarkeit und Übernahme von zugelassenen Biosimilarprodukten in therapeutischen Bereichen, einschließlich Immunologie, Onkologie, Hämatologie und Diabetes, registrieren. Die wachsende Nachfrage nach kostengünstigen Alternativen zur Referenzbiologik, verbunden mit dem Ablauf von Patenten für große biologische Arzneimittel, schafft Chancen für vermarktete Biosimilars, ihre Marktpräsenz zu erweitern.
- Durch den Kanal
Auf Basis von Channel wird der globale Biosimilar-Markt in öffentliche Ausschreibungen, Krankenhaus, Einzelhandelspharmazie und Privatmarkt segmentiert. Im Jahr 2025 wird erwartet, dass das öffentliche Ausschreibungssegment den globalen Biosimilars-Markt mit einem Marktanteil von 50.00% dominiert, aufgrund der zunehmenden Beschaffung von Biologischen Arzneimitteln durch staatliche Gesundheitsprogramme, öffentliche Krankenhäuser und zentrale Einkaufsagenturen. Öffentliche Ausschreibungen ermöglichen es den Gesundheitssystemen, durch die Aufforderung von Angeboten mehrerer Biosimilar-Hersteller wettbewerbsfähige Preise zu verhandeln, indem sie die Behandlungskosten senken und den Zugang zu essentiellen biologen Therapien verbessern.
Das öffentliche Ausschreibungssegment soll die schnellste CAGR von 2026 bis 2033 von 13,80% registrieren, da sich die Regierungen und die öffentlichen Gesundheitssysteme zunehmend auf die Senkung der biologen Behandlungskosten und den Zugang zu erschwinglichen Arzneimitteln konzentrieren. Die wettbewerbsfähige Bidding ermöglicht es den Gesundheitsbehörden, günstige Preise von mehreren Biosimilar-Herstellern zu verhandeln und eine breitere Akzeptanz in öffentlichen Krankenhäusern und nationalen Gesundheitsprogrammen zu fördern.
Biosimilars Markt Regionale Analyse
Europa dominierte den globalen Biosimilars-Markt und entfiel 2025 auf den größten Umsatzanteil von 57,43%, der durch den etablierten Regulierungsrahmen der Region, die frühe Annahme von Biosimilar-Medizinen und die starke Betonung auf die Verringerung der Gesundheitsausgaben getrieben wurde. Die Europäische Arzneimittel-Agentur (EMA) hat eine bedeutende Rolle bei der Schaffung von Regulierungswegen gespielt, die die Entwicklung, Genehmigung und Markteinführung von Biosimilar unterstützen. Darüber hinaus hat die weit verbreitete Verwendung von Biosimilars in der Onkologie, Immunologie und entzündlichen Krankheiten, kombiniert mit unterstützenden Erstattungspolitiken, wettbewerbsfähigen Beschaffungspraktiken und zunehmende Akzeptanz bei den Gesundheitsberufen das regionale Marktwachstum gestärkt.
Darüber hinaus wird die Region Europa prognostiziert, um den höchsten CAGR von 12,00 % während 2026–2033 zu registrieren, der durch die zunehmende Annahme von kostengünstigen Biosimilar-Medizinen, die steigende Nachfrage nach Behandlungen für chronische und Autoimmunerkrankungen und die anhaltenden Bemühungen zur Verringerung der Gesundheitsausgaben verursacht wird. Der von der Europäischen Arzneimittelagentur unterstützte etablierte Rechtsrahmen der Region erleichtert die Entwicklung und den Markteintritt von Biosimilar. Darüber hinaus wird erwartet, dass die Patente für große biologische Medikamente, die Erweiterung der Produktverfügbarkeit, wettbewerbsfähige Ausschreibungspraktiken und die zunehmende Akzeptanz bei Gesundheitsberufen die Biosimilaraufnahme in Krankenhäusern und Gesundheitssystemen in ganz Europa beschleunigen.
China Biosimilars Markt Einblick
Der China Biosimilars-Markt erlebt aufgrund der steigenden Prävalenz von chronischen Krankheiten, der steigenden Nachfrage nach erschwinglichen biologen Therapien und staatlichen Initiativen zur Verbesserung der gesundheitlichen Zugänglichkeit. Die National Medical Products Administration (NMPA) hat regulatorische Wege zur Unterstützung der Entwicklung und Zulassung von Biosimilar geschaffen, um inländische Pharmaunternehmen zu ermutigen, ihr Produktportfolio zu erweitern. Darüber hinaus stärken zentralisierte Beschaffungsprogramme, wachsende Biotechnologie-Investitionen und der Ablauf von Patenten für große biologische Arzneimittel den Marktwettbewerb. Es werden zunehmende Anwendungen in der Onkologie, Immunologie und entzündlichen Erkrankungen erwartet, um die Markterweiterung während der gesamten Prognosezeit zu unterstützen.
Japan Biosimilars Markt Einblick
Der japanische Biosimilars-Markt wird voraussichtlich stetig wachsen, angetrieben durch die steigende Prävalenz von chronischen Krankheiten, einer alternden Bevölkerung und steigenden Gesundheitsausgaben. Die wachsende Nachfrage nach erschwinglichen Behandlungen für Krebs, Autoimmunerkrankungen und entzündliche Bedingungen ist die Annahme von biosimilaren Arzneimitteln. Japans etablierter Regulierungsrahmen, unterstützt von der Pharma- und Medizintechnik-Agentur, erleichtert die Überprüfung und Zulassung von Biosimilar-Produkten. Darüber hinaus werden staatliche Initiativen zur Förderung der generischen und biosimilaren Nutzung, zur Senkung der medizinischen Kosten und zur Verbesserung des Zugangs zu fortgeschrittenen biologen Therapien erwartet, um die Markterweiterung während des Prognosezeitraums zu unterstützen.
Europa Biosimilars Markt Einblick
Der europäische Biosimilar-Markt erlebt ein starkes Wachstum, unterstützt durch einen etablierten regulatorischen Rahmen, die Erhöhung der Gesundheitskosten-Containment-Initiativen und die weit verbreitete Akzeptanz von Biosimilar-Medizinen. Die Region profitiert von den Regulierungswegen der Europäischen Arzneimittelagentur, die die Zulassung und Vermarktung von Biosimilars erleichtern. Die steigende Nachfrage nach erschwinglichen Behandlungen für Onkologie, Autoimmunerkrankungen und entzündliche Krankheiten unterstützt die Markterweiterung. Darüber hinaus wird erwartet, dass Patentexpirationen von großen biologen Arzneimitteln, wettbewerbsorientierten Ausschreibungspraktiken und wachsender Adoption in Krankenhäusern und öffentlichen Gesundheitssystemen den Markt im gesamten Prognosezeitraum stärken.
Nordamerika Biosimilars Market Insight
Der Biosimilars-Markt Nordamerikas wird durch die zunehmende Nachfrage nach kostengünstigen biologen Therapien, steigenden Gesundheitsausgaben und die zunehmende Prävalenz von Krebs, Autoimmunerkrankungen und chronisch entzündlichen Erkrankungen getrieben. Die USA machen einen erheblichen Teil der regionalen Nachfrage aus, unterstützt durch den Ausbau von Biosimilar-Zulassungen, den Wettbewerb zwischen Herstellern und Initiativen zur Verbesserung des Patientenzugangs zu erschwinglichen Behandlungen. Darüber hinaus schaffen Patentexpirationen von großen biologen Arzneimitteln und wachsende Beteiligung von Pharmaunternehmen Chancen für die Markterweiterung. Jedoch können die Erstattungskomplexitäten, Preisdruck und die Variationen der Arztannahme die Adoption in der gesamten Region beeinflussen.
Biosimilars Marktanteil
Die globale Biosimilars-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Sandoz (Schweiz)
- Celltrion (Südkorea)
- Biocon Biologics (Indien)
- Amgen (US)
- Teva Pharmaceutical Industries (Israel)
- Organon (USA)
- Samsung Bioepis (Südkorea)
- Fresenius Kabi (Deutschland)
- STADA Arzneimittel AG (Deutschland)
- Akkorde Healthcare (U.K.)
- Viatris (USA)
- Pfizer (US)
- Coherus BioSciences (USA)
- Gan & Lee Pharmaceuticals (China)
Neueste Entwicklungen im Biosimilars Markt
- Im Oktober 2026 erweiterten Samsung Bioepis und Teva ihre Partnerschaft, um bis zu sechs Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter Kandidaten, die Fasenra und Ilaris verweisen. Stärkt die Entwicklung Pipeline und kommerzielle Reichweite in den USA, Europa und Kanada.
- Im August 2026 hat Amneal Pharmaceuticals seinen Erwerb von Kashiv BioSciences abgeschlossen. Kombiniert biosimilare Forschungs-, Entwicklungs-, Fertigungs- und Kommerzialisierungsfähigkeiten, um zukünftige Produkteinführungen zu unterstützen.
- Im Juli 2026 hat Formycon mit OneSource Specialty Pharma für die Herstellung von Biosimilar zusammengearbeitet. Erweitert die Fähigkeiten zur Herstellung von Arzneimitteln und Arzneimitteln, um globale Biosimilar-Programme zu unterstützen.
- Im Mai 2026 starteten Formycon und Klinge Biopharma die aflibercept Biosimilar Produkte Ahzantive und Baiama in der EU mit ersten Rollouts in Deutschland, Frankreich und Italien. Erweitert den Wettbewerb in der Augenheilkunde und bietet zusätzliche Behandlungsmöglichkeiten für retinale Erkrankungen.
- Im März 2026 arbeitete Samsung Bioepis mit Sandoz zusammen, um bis zu fünf Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter ein Vedolizumab-Kandidatenreferenzierung Entyvio. Stärkung der Biosimilar-Pipeline in der Immunologie und unterstützt eine breitere Vermarktung auf den globalen Märkten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 ZUSAMMENFASSUNG
2 MARKET DEFINITION, ANWENDUNGSBEREICH UND REGIERUNG
2.1 ERZEUGNISSEN UND AUSSCHUSS
2.2 RECHTSSACHE UND IHRE WERT
2.3 LÄNDER UND REGIONALE GRUPPEN
2.4 ERZEUGNISSE IN BERICHTEN
3 FORSCHUNGSMETHODIK UND DATENQUELLEN
3.1 GERICHTSHOF UND WAS UNTERSUCHUNGEN
3.2 BERICHTE, DERIVD UND ESTIMATED: EX-U.S. UND EX-INDIEN
3.3 COVERAGE MAP: EX-U.S. UND EX-INDIEN
3.4 ASSUMPTIONEN UND LIMITATIONEN
4 BIOSIMILARS MARKET ÜBERBLICK
5 MARKET DYNAMICS
5.1 DRIVERS
5.1.1 ENTWICKLUNG DER EXKLUSIVITÄT IN WAVE, UND ein REGISTER, der die WAVE-ARRIVIERUNG
5.1.2 VERÖFFENTLICHUNGSVERFAHREN ZUR ÜBERPRÜFUNG DES CHEAPEST COMPLIANT SUPPLIER
5.1.3 GESUNDHEITSSYSTEM GESTÜTZT AUF DIE EXPLIZITPOLITIK ZIELE, QUANTIFIED BY THE BUYER
5.1.4 IN MOST DES DIESER GEOGRAPHIE DER BIOSIMILAR ENTWICKLUNG DER BEHANDLUNG
5.1.5 ONE AUTHORISATION, FIVE NATIONALPREISE UND A FILE THAT TRAVELS
5.2 AUSBILDUNGEN
5.2.1 VERÖFFENTLICHUNG DER ERZEUGNISSE
5.2.2 NO COMPANY VERÖFFENTLICHUNGEN, WAREN
5.2.3 VERBESSERUNG DURCH MOLECULE, UND NICHT IN DER ZAHLUNG DER VERWALTUNGSPREISE
5.2.4 EVERY AWARD ist VERÖFFENTLICH, so dass der Hüter SIDE des DIEN MARKETs wird, um das von den SELLER
5.3 OPPORTUNITÄTEN
5.3.1 Die MOLECUs, die sich nicht verkümmert haben, in den MARKEEN, dass sie es können
5.3.2 BEMERKUNGEN, die sich auf PREIS UND ÖFFENTLICHEN VERÖFFENTLICHUNGEN beziehen,
5.3.3 Der HOSPITAL-Kannel, wo das VOLUME ist und die ÖFFENTLICHE DATEN NICHT
5.3.4 DIE ERGEBNISSE EINER MOLECULE, daß dies alles getan hat
5.4 HANDELN
5.4.1 Ein MARKET, das von ÖFFENTLICHEN GERICHTSHOFEN UND DER EVIDENZ FÜR ZAHLEN
5.4.2 TWENTY-SEVEN MOLECULES, THIRTY-SEVEN SUPPLIERS, UND NO TWO MARKETS ALIKE
5.4.3 BRASIL UND CHILE, die sich nicht mehr aufhalten lassen, und NIEDERLANDE
5.4.4 WIEDER EINER ERZEUGNISSE IM VERKAUFEN IN EINER LANDWIRTSCHAFT
5,5 ENTWICKLUNG DER INDUSTRIE
5.5.1 DIE WAVE-Bewegung von INTRAVENOUS ONCOLOGY INTO SUBCUTANEOUS IMMUNOLOGIE
5,5.2 KONSOLIDIERUNG DER LIEBEHANDLUNG EINER KLEINEN NUMBER VON INTEGRATED BIOLOGICS MANUFACTURERS
5.5.3 VERÖFFENTLICHUNGEN ÜBEREINGEKOMMEN DATEN
5.5.4 TENDER WINS BECOMING THE GROWTH LINE IN OWN ACCOUNTS
5.5.5 DIE REFERENZPRODUKTE MOVENTION AN EINER PRESENTATION NICHT BIOSIMILAR WURDEN
5.6 IMPACT ANALYSE: DRIVERS, RESTRAINTS, OPPORTUNITÄTEN, CHALLENGES
5.7 PORTER's FIVE FORCES ANALYSE
5.8 PESTEL ANALYSE
5.9 SWOT ANALYSE
6 STELLUNGNAHMEN
6.1 PREIS NACH TYPE: LISTE, EX-FACTORY, REIMBURSED, TENDER, RETAIL
6.2 PREISER STANDARD UNIT NACH LAND
6.3 PREISVERKEHR, 2018-2025
6.4 PREIS OUTLOOK, 2026-2033
6.5 PREIS IN LOCAL CURRENCY GEGEN USD, MIT STAATLICHEN RATE
6.6 KONSTANT-CURRENCY PREISVERKEHR: ARGENTINA, TURKEY, EGYPT
7 TENDER UND ÖFFENTLICHE VERFAHREN
7.1 AWARDENZEN NACH LAND, BUYER UND WINNING COMPANY
7.2 WETTBEWERBSPOLITIK
7.3 VERÖFFENTLICHUNGSBILANZ
7.4 TENDER PREIS WICHTIGSTE VERZEICHNIS NACH LAND
7.5 CHANNEL COVERAGE UND WAS EACH SOURCE EXCLUDs
8 PRODUKTE UND MOLECU LANDSCAPE
8.1 ERZEUGNISSE NACH LAND: BRAND, MOLECULE, STRENGTH, FORM
8.2 MARKTBEHÖRDE, MANUFACTURER, PARTNER, DISTRIBUTOR
8.3 GENEHMIGUNG UND LAUNCH DATE NACH LAND
8.4 WICHTIGSTE BESCHÄFTIGUNG
9 REGULATORISCHER RAHMEN UND GENEHMIGUNGEN
9.1 GENEHMIGUNG UND GOVERNING BODY NACH LAND
9.2 ANFORDERUNGEN UND TYPISCHE TIMELINIEN
9.3 GRÜNDE UND REIMBURSEMENT KONTROLLE NACH LAND
10 BIOSIMILAR PENETRATION DER ORIGINATOR
10.1 NEUE VALUE UND VOLUME, NACH MOLECU UND LAND
10.2 ORIGINATOR GEGEN BIOSIMILAR PREIS UND DISCOUNT
10.3 DISCOUNT AT LAUNCH AGAINST LEISTUNGSBILANZ
10.4 SHARE MOVEMENT SINCE BIOSIMILARENTRY
10,5 ROWS MIT NO BRAND IDENTIFIED, NACH MOLECU UND LAND
11 LAND-BY-MOLECULE-MARKET MAP
11.1 WETTBEWERBSPOLITIK
12 BIOSIMILARS MARKET, BY MOLECULE, 2018–2033 (USD MILLION)
12.1 ÜBERBLICK
12.2 DENOSUMAB
12.3 AFLIBERCEPT
12.4 USTEKINUMAB
12.5 ADALIMUMAB
12.6 PEGFILGRASTIM
12.7 BEVACIZUMAB
12.8 RANIBIZUMAB
12.9 TRASTUZUMAB
12.1 FILGRASTIM
12.11 RITUXIMAB
12.12 AUSSCHUSS
12.13 ETANERCEPT
12.14 OCILIZUMAB
12.15 EPOETIN ALFA
12.16 INFLIXIMAB
12.17 INSULIN ASPART
12.18 INSULIN GLARGINE
12.19 ECULIZUMAB
12.2 EPOETIN ZETA
12.21 FOLLITROPIN ALFA
12.22 GOLIMUMAB
12.23 INSULIN LISPRO
12.24 ENOXAPARIN SODIUM
12.25 NATALIZUMAB
12.26 OMALIZUMAB
12.27 PERTUZUMAB
12.28 SOMATROPIN
13 BIOSIMILARS MARKET, BY THERAPEUTIC GROUP, 2018–2033 (USD MILLION)
13.1 ÜBERBLICK
13.2 IMMUNOLOGIE UND INFLAMMUNG
13.3 ANCOLOGIE
13.4 OPHTHALLOGIE
13.5 HAEMATOLOGIE UND SUPPORTIVE CARE
13.6 BONE UND METABOLI
13.7 DIABEIDE
13.8 ENDOCRINOLOGIE UND FERTILITÄT
13.9 ERGEBNISSE UND ALLERGIE
14 BIOSIMILARS MARKET, BY MARKET STATUS, 2018–2033 (USD MILLION)
14.1 ÜBERBLICK
14.2 MARKT
14.3 NICHT RECHTSSACHE
14.4 FILED
14.5 HINWEIS
14.6 NICHT WISSEN
15 BIOSIMILARS MARKET, BY CHANNEL, 2018–2033 (USD MILLION)
15.1 ÜBERBLICK
15.2 ÖFFENTLICHE TENDER
15.2.1 DENOSUMAB
15.2.2 AFLIBERCEPT
15.2.3 USTEKINUMAB
15.2.4 ADALIMUMAB
15.2.5 PEGFILGRASTIM
15.2.6 BEVACIZUMAB
15.2.7 RANIBIZUMAB
15.2.8 TRASTUZUMAB
15.2.9 FILGRASTIM
15.2.10 RITUXIMAB
15.2.11 TEILNAHMEN
15.2.12 ETANERCEPT
15.2.13 TOCILIZUMAB
15.2.14 EPOETIN ALFA
15.2.15 INFLIXIMAB
15.2.16 INSULIN ASPART
15.2.17 INSULIN GLARGINE
15.2.18 ECULIZUMAB
15.2.19 EPOETIN ZETA
15.2.20 FOLLITROIN ALFA
15.2.21 GOLIMUMAB
15.2.22 INSULIN LISPRO
15.2.23 ENOXAPARIN SODIUM
15.2.24 NATALIZUMAB
15.2.25 OMALIZUMAB
15.2.26 PERTUZUMAB
15.2.27 SOMATROPIN
15.3 HOSPITAL
15.3.1 DENOSUMAB
15.3.2 AFLIBERCEPT
15.3.3 USTEKINUMAB
15.3.4 ADALIMUMAB
15.3.5 PEGFILGRASTIM
15.3.6 BEVACIZUMAB
15.3.7 RANIBIZUMAB
15.3.8 TRASTUZUMAB
15.3.9 FILGRASTIM
15.3.10 RITUXIMAB
15.3.11 TEILNAHMEN
15.3.12 ETANERCEPT
15.3.13 TOCILIZUMAB
15.3.14 EPOETIN ALFA
15.3.15 INFLIXIMAB
15.3.16 INSULIN ASPART
15.3.17 INSULIN GLARGINE
15.3.18 ECULIZUMAB
15.3.19 EPOETIN ZETA
15.3.20 FOLLITROIN ALFA
15.3.21 GOLIMUMAB
15.3.22 INSULIN LISPRO
15.3.23 ENOXAPARIN SODIUM
15.3.24 NATALIZUMAB
15.3.25 OMALIZUMAB
15.3.26 PERTUZUMAB
15.3.27 SOMATROPIN
15.4 RETAIL PHARMACY
15.4.1 DENOSUMAB
15.4.2 AFLIBERCEPT
15.4.3 USTEKINUMAB
15.4.4 ADALIMUMAB
15.4.5 PEGFILGRASTIM
15.4.6 BEVACIZUMAB
15.4.7 RANIBIZUMAB
15.4.8 TRASTUZUMAB
15.4.9 FILGRASTIM
15.4.10 RITUXIMAB
15.4.11 TEILNAHMEN
15.4.12 ETANERCEPT
15.4.13 TOCILIZUMAB
15.4.14 EPOETIN ALFA
15.4.15 INFLIXIMAB
15.4.16 INSULIN ASPART
15.4.17 INSULIN GLARGINE
15.4.18 ECULIZUMAB
15.4.19 EPOETIN ZETA
15.4.20 FOLLITROIN ALFA
GOLIMUMAB
15.4.22 INSULIN LISPRO
15.4.23 ENOXAPARIN SODIUM
15.4.24 NATALIZUMAB
15.4.25 OMALIZUMAB
15.4.26 PERTUZUMAB
15.4.27 SOMATROIN
15.5 PRIVATE MARKT
15.5.1 DENOSUMAB
15.5.2 AFLIBERCEPT
15.5.3 USTEKINUMAB
15.5.4 ADALIMUMAB
15.5.5 PEGFILGRASTIM
15.5.6 BEVACIZUMAB
15.5.7 RANIBIZUMAB
15.5.8 TRASTUZUMAB
15.5.9 FILGRASTIM
15.5.10 RITUXIMAB
15.5.11 TERIPARATIDE
15.5.12 ETANERCEPT
15.5.13 TOCILIZUMAB
15.5.14 EPOETIN ALFA
15.5.15 INFLIXIMAB
15.5.16 INSULIN ASPART
15.5.17 INSULIN GLARGINE
15.5.18 ECULIZUMAB
15.5.19 EPOETIN ZETA
15.5.20 FOLLITROPIN ALFA
15.5.21 GOLIMUMAB
15.5.22 INSULIN LISPRO
15.5.23 ENOXAPARIN SODIUM
15.5.24 NATALIZUMAB
15.5.25 OMALIZUMAB
15.5.26 PERTUZUMAB
15.5.27 SOMATROPIN
16 BIOSIMILARS MARKET, BY GEOGRAPHY, 2018–2033 (USD MILLION)
16.1 ÜBERBLICK
16.2 GLOBAL
16.2.1 EU-5
16.2.1.1 DEUTSCHLAND
16.2.1.2 FRANKREICH
16.2.1.3 ITALIEN
16.2.1.4 SPANIEN
16.2.1.5 VEREINIGTES KÖNIGREICH
16.2.2 LATIN AMERICA
16.2.2.1 BRAZIL
16.2.2.2 MEXIKO
16.2.2.3 ARGENTINA
16.2.2.4 COLOMBIEN
16.2.2.5 CHILE
16.2.3 CHINA
16.2.3.1 CHINA
16.2.4 UNTERSUCHUNG
16.2.4.1 INDONESIEN
16.2. THAILAND
16.2.4.3 VIETNAM
16.2.4.4 PHILIPPINE
16.2.4.5 MALAYSIEN
16.2.4.6 SINGAPORE
16.2.5 MENA
SAUDI ARABIA
16.2.5.2 VEREINIGTES ARAB EMIRATE
16.2.5.3 EGYPT
16.2.5.4 TURKEY
17 WETTBEWERBSPOLITIK
17.1 WETTBEWERBS- UND VOLUME, 2025
17.2 WETTBEWERBSPOLITIK
17.3 ANZAHL DER MARKTPRODUKTE
17.4 SALES GROWTHY COMPANY
18 WETTBEWERBSVERFAHREN
18.1 WETTBEWERBSPOLITIK
18.1.1 SANDOZ
18.1.1.1 WETTBEWERBSREGELN
ANALYSE
18.1.1.3 GEOGRAPHISCHE ERGEBNISSE
18.1.1.4 M&A
18.1.1.5 ERZEUGNISSE
18.1.1.6 ERZEUGNISSE
18.1.1.7 SONSTIGE
18.1.1.8 PRODUKTPORTFOLIO
ENTWICKLUNGEN
18.1.2 SCHELLEN
18.1.2.1 WETTBEWERBSREGELN
ANALYSE
18.1.2.3 GEOGRAPHISCHE ERGEBNISSE
18.1.2.4 ERZEUGNISSE
18.1.2.5 SONSTIGE
18.1.2.6 ERZEUGNISSE
18.1.2.7 ENTWICKLUNGEN
18.1.3 BIOCON BIOLOGICs
18.1.3.1 VEREINIGTES ÜBERBLICK
ANALYSE
18.1.3.3 GEOGRAPHISCHE ERGEBNISSE
18.1.3.4 M&A
18.1.3.5 SONSTIGE
18.1.3.6 WETTBEWERBSPOLITIK
18.1.3.7 ENTWICKLUNGEN
18.1.4 AMGEN
18.1.4.1 WETTBEWERBSREGELN
ANALYSE
18.1.4.3 GEOGRAPHISCHE PRESENCE
18.1.4.4 SONSTIGE
18.1.4.5 PRODUKTPORTFOLIO
ENTWICKLUNGEN
18.1.5 TEVA
18.1.5.1 WETTBEWERBSRECHT
18.1.5.2 REVENUE ANALYSE
18.1.5.3 GEOGRAPHISCHE PRESENCE
18.1.5.4 ERZEUGNISSE
18.1.5.5 SONSTIGE
18.1.5.6 ERZEUGNISSE
18.1.5.7 ENTWICKLUNGEN
18.1.6 ORGANON
18.1.6.1 VEREINIGTES ÜBERBLICK
18.1.6.2 REVENUE ANALYSE
18.1.6.3 GEOGRAPHISCHE PRESENCE
18.1.6.4 ERZEUGNISSE
18.1.6.5 SONSTIGE
18.1.6.6 ERZEUGNISSE
18.1.6.7 ENTWICKLUNGEN
18.2 ANDERE GEMEINSCHAFTEN
18.2.1 SAMSUNG BIOEPIS
18.2.1.1 ÜBERBLICK
ANALYSE
18.2.1.3 GEOGRAPHISCHE ERGEBNISSE
18.2.1.4 SAMMLUNG
18.2.1.5 SONSTIGE
18.2.1.6 ERZEUGNISSE
18.2.1.7 ENTWICKLUNGEN
18.2.2 FRESENIERT KABI
18.2.2.1 ÜBERBLICK
ANALYSE
18.2.2.3 GEOGRAPHISCHE ERGEBNISSE
18.2.2.4 SAMMLUNG
18.2.2.5 ERZEUGNISSE
18.2.2.6 SONSTIGE
18.2.2.7 PRODUKTPORTFOLIO
18.2.2.8 ENTWICKLUNGEN
18.2.3 STADA
18.2.3.1 ÜBERBLICK
ANALYSE
18.2.3.3 GEOGRAPHISCHE ERGEBNISSE
18.2.3.4 SAMMLUNG
18.2.3.5 SONSTIGE
18.2.3.6 PRODUKTPOLITIK
18.2.3.7 ENTWICKLUNGEN
18.2.4 GESUNDHEITSSCHUTZ
18.2.4.1 ÜBERBLICK
18.2.
18.2.4.3 GEOGRAPHISCHE PRESENCE
18.2.4.4 ERZEUGNISSE
18.2.4.5 SONSTIGE
18.2.4.6 ERZEUGNISSE
18.2.4.7 ENTWICKLUNGEN
18.2.5 VIATRIS
18.2.5.1 VEREINIGTES ÜBERBLICK
18.2.5.2 REVENUE ANALYSE
18.2.5.3 GEOGRAPHISCHE PRESENCE
18.2.5.4 M&A
18.2.5.5 SONSTIGE
18.2.5.6 ERZEUGNISSE
18.2.5.7 ENTWICKLUNGEN
18.2.6 PFIZER
18.2.6.1 ZUSAMMENFASSUNG
18.2.6.2 REVENTIONSANALYSE
18.2.6.3 GEOGRAPHISCHE PRESSE
18.2.6.4 SONSTIGE
18.2.6.5 ERZEUGNISSE
18.2.6.6 RECENT-ENTWICKLUNGEN
18.2.7 COHERUS
18.2.7.1 ÜBERBLICK
18.2.7.2 GEOGRAPHISCHE PRESENCE
18.2.7.3 MAJOR DEALS
18.2.7.4 M&A
18.2.7.5 SONSTIGE
18.2.7.6 ERZEUGNISSE
ENTWICKLUNGEN
18.2.8 GAN & LEE
18.2.8.1 ÜBERBLICK
18.2.8.2 ANALYSE
18.2.8.3 GEOGRAPHISCHE PRESENCE
18.2.8.4 ERZEUGNISSE
18.2.8.5 SONSTIGE
18.2.8.6 ERZEUGNISSE
ENTWICKLUNGEN
19 ZUSAMMENFASSUNG UND RÜCK VON MARKT
19.1 DIREKT GEWICHTIGSTE PARTNERLÄNDER MODEL NACH LAND
19.2 NAMED VERZEICHNIS UND MARKEITEN HANDLED
19.3 LEBENSMITTEL FÜR DIE SIZE, WAREN
20 LAND DEEP-DIVES
21 ENTWICKLUNGEN, GERICHTE UND LIMITATIONEN
21.1 UNTERNEHMEN UND IHRE INHALT
21.2 GERICHTE NACH KLASSEN, MIT REGIERUNG UND DATE ZUGELASSEN
21.3 WAS NICHT UMWELT, UND WAS
Tabellenverzeichnis
TABELLE 1 IMPACT DER EACH FORCE, NACH REGIERUNG
TABELLE 2 PESTELANALYSE
TABELLE 3 SWOT: STRENGTHEN UND WEAKNESSEN
TABELLE 4 SCHUTZ: OPPORTUNITÄTEN UND DRITTE
TABELLE 5 PREIS NACH TYPE: LISTE, EX-FACTORY, REIMBURSED, TENDER, RETAIL
TABELLE 6 PREISER STANDARD UNIT NACH LAND
TABELLE 7 OBSERVED MONATLICHES PURCHASING RECORD, AS VERÖFFENTLICH
TABELLE 8 PREIS IN LOCAL CURRENCY GEGEN USD, MIT STAATLICHEN RATE
TABELLE 9 GENEHMIGUNG UND LAUNKTE NACH LAND
TABELLE 10 WICHTIGSTE BESCHÄFTIGTE NICHTMARKT
TABELLE 11 GENEHMIGUNG UND GOVERNING BODY, NACH LAND
TABELLE 12 WERDEN, WAS A BIOSIMILAR IS PAID, UND WIE
TABELLE 13 NACH VALUE UND VOLUME, NACH MOLECU UND LAND
TABELLE 14 ORIGINATOR GEGEN BIOSIMILAR PREIS UND DISCOUNT
TABELLE 15 ZUSAMMENFASSUNG NACH MOLECULE
TABELLE 16 BIOSIMILAR SCHWAREN, FIRST UND LATEST OBSERVIERUNG
TABELLE 17 AWARDED LINIEN MIT NO BRAND ERGEBNISSE
TABELLE 18 WETTBEWERBSPOLITIK
TABELLE 19 BIOSIMILARS MARKET, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 20 BIOSIMILARS MARKET, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 21 BIOSIMILARS MARKET, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 22 BIOSIMILARS MARKET, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 23 BIOSIMILARS MARKET, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 24 BIOSIMILARS MARKET, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 25 BIOSIMILARS MARKET, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 26 BIOSIMILARS MARKET, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 27 ÖFFENTLICHE TENDER, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 28 ÖFFENTLICHE TENDER, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 29 HOSPITAL, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 30 HOSPITAL, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 31 RETAIL PHARMACY, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 32 RETAIL PHARMACY, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 33 PRIVATE MARKET, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 34 PRIVATE MARKT, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 35 BIOSIMILARS MARKET, BY GEOGRAPHY, 2018-2025 (USD MILLION)
TABELLE 36 BIOSIMILARS MARKET, BY GEOGRAPHY, 2026-2033 (USD MILLION)
TABELLE 37 EU-5, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 38 EU-5, BY COUNTRY, 2026-2033 (USD MILLION)
TABELLE 39 EU-5, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 40 EU-5, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 41 EU-5, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 42 EU-5, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 43 EU-5, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 44 EU-5, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 45 EU-5, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 46 EU-5, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 47 GERMANY, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 48 DEUTSCHLAND, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 49 GERMANY, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 50 GERMANY, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 51 GERMANY, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 52 GERMANY, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 53 GERMANY, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 54 DEUTSCHLAND, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 55 FRANKREICH, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 56 FRANKREICH, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 57 FRANKREICH, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 58 FRANKREICH, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 59 FRANKREICH, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 60 FRANKREICH, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 61 FRANKREICH, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 62 FRANKREICH, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 63 ITALIEN, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 64 ITALIEN, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 65 ITALIEN, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 66 ITALIEN, NACH THERAPEUTISCHE GRUPPE, 2026-2033 (USD MILLION)
TABELLE 67 ITALIEN, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 68 ITALIEN, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 69 ITALIEN, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 70 ITALIEN, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 71 SPANIEN, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 72 SPANIEN, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 73 SPANIEN, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 74 SPANIEN, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 75 SPANIEN, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 76 SPANIEN, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 77 SPANIEN, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 78 SPANIEN, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 79 VEREINIGTES KÖNIGREICH, NACH MOLECULE, 2018-2025 (USD MILLION)
TABELLE 80 VEREINIGTES KÖNIGREICH, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 81 VEREINIGTES KÖNIGREICH, NACH THERAPEUTISCHE GRUPPE, 2018-2025 (USD MILLION)
TABELLE 82 VEREINIGTES KÖNIGREICH, NACH THERAPEUTISCHE GRUPPE, 2026-2033 (USD MILLION)
TABELLE 83 VEREINIGTES KÖNIGREICH, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 84 VEREINIGTES KÖNIGREICH, NACH MARKTSTATUS, 2026-2033 (USD MILLION)
TABELLE 85 VEREINIGTES KÖNIGREICH, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 86 VEREINIGTES KÖNIGREICH, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 87 LATIN AMERICA, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 88 LATIN AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
TABELLE 89 LATIN AMERICA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 90 LATIN AMERICA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 91 LATIN AMERICA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 92 LATIN AMERICA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 93 LATIN AMERICA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 94 LATIN AMERICA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 95 LATIN AMERICA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 96 LATIN AMERICA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 97 BRAZIL, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 98 BRAZIL, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 99 BRAZIL, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 100 BRAZIL, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 101 BRAZIL, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 102 BRAZIL, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 103 BRAZIL, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 104 BRAZIL, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 105 MEXICO, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 106 MEXICO, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 107 MEXICO, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 108 MEXIKO, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 109 MEXICO, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 110 MEXIKO, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 111 MEXICO, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 112 MEXICO, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 113 ARGENTINA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 114 ARGENTINA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 115 ARGENTINA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 116 ARGENTINA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 117 ARGENTINA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 118 ARGENTINA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 119 ARGENTINA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 120 ARGENTINA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 121 COLOMBIA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 122 COLOMBIA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 123 COLOMBIA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 124 COLOMBIA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 125 COLOMBIA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 126 COLOMBIA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 127 COLOMBIA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 128 COLOMBIA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 129 CHILE, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 130 CHILE, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 131 CHILE, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 132 CHILE, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 133 CHILE, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 134 CHILE, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 135 CHILE, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 136 CHILE, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 137 CHINA, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 138 CHINA, BY COUNTRY, 2026-2033 (USD MILLION)
TABELLE 139 CHINA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 140 CHINA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 141 CHINA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 142 CHINA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 143 CHINA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 144 CHINA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 145 CHINA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 146 CHINA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 147 CHINA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 148 CHINA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 149 CHINA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 150 CHINA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 151 CHINA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 152 CHINA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 153 CHINA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 154 CHINA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 155 SCHAUSPIELT ASIEN, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 156 SCHAUSPIELT ASIEN, NACH LAND, 2026-2033 (USD MILLION)
TABELLE 157 SOUTHEAST ASIA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 158 SÜHEASTASIEN, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 159 SÜHEASTASIEN, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 160 SCHAUSPIELT ASIEN, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 161 SÜHEASTASIEN, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 162 SCHAUSPIELT ASIEN, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 163 SCHAUSPIELER ASIEN, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 164 SCHAUSPIELER ASIEN, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 165 INDONESIA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 166 INDONESIEN, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 167 INDONESIA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 168 INDONESIEN, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 169 INDONESIA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 170 INDONESIA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 171 INDONESIA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 172 INDONESIA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 173 THAILAND, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 174 THAILAND, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 175 THAILAND, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 176 THAILAND, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 177 THAILAND, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 178 THAILAND, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 179 THAILAND, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 180 THAILAND, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 181 VIETNAM, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 182 VIETNAM, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 183 VIETNAM, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 184 VIETNAM, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 185 VIETNAM, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 186 VIETNAM, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 187 VIETNAM, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 188 VIETNAM, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 189 PHILIPPINES, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 190 PHILIPPINE, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 191 PHILIPPINE, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 192 PHILIPPINE, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 193 PHILIPPINE, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 194 PHILIPPINE, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 195 PHILIPPINES, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 196 PHILIPPINE, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 197 MALAYSIA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 198 MALAYSIA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 199 MALAYSIA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 200 MALAYSIA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 201 MALAYSIA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 202 MALAYSIA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 203 MALAYSIA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 204 MALAYSIA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 205 SINGAPORE, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 206 SINGAPORE, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 207 SINGAPORE, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 208 SINGAPORE, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 209 SINGAPORE, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 210 SINGAPORE, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 211 SINGAPORE, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 212 SINGAPORE, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 213 MENA, BY COUNTRY, 2018-2025 (USD MILLION)
TABELLE 214 MENA, NACH LAND, 2026-2033 (USD MILLION)
TABELLE 215 MENA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 216 MENA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 217 MENA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 218 MENA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 219 MENA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 220 MENA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 221 MENA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 222 MENA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 223 SAUDI ARABIA, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 224 SAUDI ARABIA, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 225 SAUDI ARABIA, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 226 SAUDI ARABIA, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 227 SAUDI ARABIA, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 228 SAUDI ARABIA, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 229 SAUDI ARABIA, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 230 SAUDI ARABIA, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 231 VEREINIGTE ARAB EMIRATE, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 232 VEREINIGTE ARAB EMIRATE, NACH MOLECULE, 2026-2033 (USD MILLION)
TABELLE 233 VEREINIGTE ARAB EMIRATE, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 234 VEREINIGTE ARAB-EMIRATE, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 235 VEREINIGTE ARAB EMIRATE, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 236 VEREINIGTE ARAB-EMIRATE, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 237 VEREINIGTE ARAB EMIRATE, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 238 VEREINIGTES ARAB EMIRATE, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 239 EGYPT, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 240 EGYPT, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 241 EGYPT, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 242 EGYPT, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 243 EGYPT, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 244 EGYPT, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 245 EGYPT, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 246 EGYPT, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 247 TURKEY, BY MOLECULE, 2018-2025 (USD MILLION)
TABELLE 248 TURKEY, BY MOLECULE, 2026-2033 (USD MILLION)
TABELLE 249 TURKEY, BY THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
TABELLE 250 TURKEY, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
TABELLE 251 TURKEY, BY MARKET STATUS, 2018-2025 (USD MILLION)
TABELLE 252 TÜRKEY, BY MARKET STATUS, 2026-2033 (USD MILLION)
TABELLE 253 TURKEY, BY CHANNEL, 2018-2025 (USD MILLION)
TABELLE 254 TURKEY, BY CHANNEL, 2026-2033 (USD MILLION)
TABELLE 255 GESELLSCHAFT NACH VALUE UND VOLUME, 2025
TABELLE 256 EU-5: WETTBEWERBSPOLITIK
TABELLE 257 LATIN AMERIKA: GESELLSCHAFTSSCHUTZ NACH VOLUME, 2025
TABELLE 258 SCHAUSPIELT ASIEN: GESUNDHEITSSCHUTZ
TABELLE 259 MENA: GESELLSCHAFT NACH VOLUME, 2025
TABELLE 260 CHINA: WETTBEWERBSREGELN, 2025
TABELLE 261 EU-5: GESUNDHEITSSCHUTZ 2025
TABELLE 262 LATIN AMERIKA: GESELLSCHAFTSRECHT 2025
TABELLE 263 SCHAUSPIELT ASIEN: GESUNDHEITSSCHUTZ 2025
TABELLE 264 MENA: GESUNDHEITSSCHUTZ 2025
TABELLE 265 CHINA: GESUNDHEITSSCHUTZ 2025
TABELLE 266 ANZAHL DER MARKTPRODUKTE
TABELLE 267 SACHVERZEICHNIS
TABELLE 268 SANDOZ: PRODUKTPORTFOLIO
TABELLE 269 SANDOZ: VERÖFFENTLICHUNGEN
TABELLE 270 ENTWICKLUNG: PRODUKTPORTFOLIO
TABELLE 271 ENTWICKLUNG: RECENTE
Tabelle 272 BIOCON BIOLOGICs: PORTFOLIO
Tabelle 273 BIOCON BIOLOGICs: RECENT ENTWICKLUNGEN
TABELLE 274 AMGEN: PRODUKTPORTFOLIO
TABELLE 275 AMGEN: RECENT-ENTWICKLUNGEN
TABELLE 276 TEVA: PRODUKTPORTFOLIO
TABELLE 277 TEVA: RECENT-ENTWICKLUNGEN
TABELLE 278 ORGANON: PRODUKTPORTFOLIO
TABELLE 279 ORGANON: RECENT DEVELOPMENTE
TABELLE 280 SAMSUNG BIOEPIS: PRODUKTPORTFOLIO
TABELLE 281 SAMSUNG BIOEPIS: RECENT ENTWICKLUNGEN
TABELLE 282 FRESENIUS KABI: PRODUKTPORTFOLIO
TABELLE 283 FRESENIUS KABI: RECENT ENTWICKLUNGEN
TABELLE 284 STADA: WICHTIGE PRODUKTE
TABELLE 285 STADA: RECENT-ENTWICKLUNGEN
TABELLE 286 ACCORD HEALTHCARE: PRODUKTPORTFOLIO
TABELLE 287 ACCORD HEALTHCARE: RECENT ENTWICKLUNGEN
TABELLE 288 VIATRIS: PORTFOLIO
TABELLE 289 VIATRIS: RECENT-ENTWICKLUNGEN
TABELLE 290 PFIZER: PRODUKTPORTFOLIO
TABELLE 291 PFIZER: VERÖFFENTLICHUNGEN
TABELLE 292 COHERUS: PRODUKTPORTFOLIO
TABELLE 293 COHERUS: RECENT-ENTWICKLUNGEN
TABELLE 294 GAN & LEE: PRODUKTPORTFOLIO
TABELLE 295 GAN & LEE: RECENT ENTWICKLUNGEN
TABELLE 296 NAME DISTRIBUTOREN UND GESELLSCHAFTEN, UND JETZT WERDEN
TABELLE 297 SOURCen NACH KLASSEN, MIT REGIONEN UND DATE ZUGELASSEN
TABELLE 298 WICHTIGSTEN WICHTIGSTEN WICHTIGSTEN UND WIE
Abbildungsverzeichnis
Abbildung 1 EX-USS UND EX-INDIA BIOSIMILARS MARKET, 2018-2033 (USD MILLION)
Abbildung 2 EX-Us und EX-INDIA BIOSIMILARS MARKET: SEGMENTATION AT A GLANCE, 2025
Abbildung 3 EX-Us und EX-INDIA BIOSIMILARS MARKET: DRIVERS IMPACT ANALYSE
Abbildung 4 EX-U.S. UND EX-INDIA BIOSIMILARS MARKET: PORTER's FIVE FORCES
Abbildung 5 EX-Us und EX-INDIA BIOSIMILARS MARKET: PESTLE ANALYSE
Abbildung 6 EX-Us und EX-INDIA BIOSIMILARS: SWOT ANALYSE
Abbildung 7 BIOSIMILARS MARKET, BY MOLECULE: KEY FINDINGS
Abbildung 8 BIOSIMILARS MARKET, BY MOLECULE, 2025
Abbildung 9 EX-USS UND EX-INDIA BIOSIMILARS MARKET, BY MOLECULE, 2033 (USD MILLION)
Abbildung 10 BIOSIMILARS MARKET, BY THERAPEUTIC GROUP: KEY FINDINGS
Abbildung 11 BIOSIMILARS MARKET, BY THERAPEUTIC GROUP, 2025
Abbildung 12 BIOSIMILARS MARKET, BY MARKET STATUS: KEY FINDINGS
Abbildung 13 BIOSIMILARS MARKET, BY MARKET STATUS, 2025
Abbildung 14 BIOSIMILARS MARKET, BY CHANNEL: KEY FINDINGS
Abbildung 15 BIOSIMILARS MARKET, BY CHANNEL, 2025
Abbildung 16 BIOSIMILARS MARKET, BY GEOGRAPHY: KEY FINDINGS
Abbildung 17 BIOSIMILARS MARKET, BY GEOGRAPHY, 2025
Abbildung 18 EU-5, NACH LAND, 2025
Figur 19 LATIN AMERICA, BY COUNTRY, 2025
Figur 20 CHINA, NACH LAND, 2025
Figur 21 SÜHEASTASIEN, NACH LAND, 2025
Figur 22 MENA, NACH LAND, 2025
Abbildung 23 SANDOZ, SHARE der EX-U.S. UND EX-INDIEN BIOSIMILARS MARKET, 2025
Figur 24 SANDOZ: COMPANY SNAPSHOT
Abbildung 25 ELLTRION, SHARE DER EX-U.S. UND EX-INDIEN BIOSIMILARS MARKET, 2025
Figur 26 ELLTRION: COMPANY SNAPSHOT
Abbildung 27 BIOCON BIOLOGICs, SHARE of THE EX-U.S. UND EX-INDIA BIOSIMILARS MARKET, 2025
Abbildung 28 BIOCON BIOLOGICs: COMPANY SNAPSHOT
Abbildung 29 AMGEN, SHARE der EX-U.S. UND EX-INDIA BIOSIMILARS MARKET, 2025
Abbildung 30 AMGEN: VERGLEICH SNAPSHOT
Abbildung 31 TEVA: VERGLEICH SNAPSHOT
Abbildung 32 ORGANON, SHARE DER EX-U.S. UND EX-INDIEN BIOSIMILARS MARKET, 2025
Figur 33 ORGANON: COMPANY SNAPSHOT
Abbildung 34 SAMSUNG BIOEPIS, SHARE of THE EX-U.S. UND EX-INDIA BIOSIMILARS MARKET, 2025
Figur 35 SAMSUNG BIOEPIS: COMPANY SNAPSHOT
Figur 36 FRESENIUS KABI: COMPANY SNAPSHOT
Figur 37 STADA: VERGLEICH SNAPSHOT
Figur 38 ACCORD HEALTHCARE: COMPANY SNAPSHOT
Abbildung 39 VIATRIS: VERGLEICH SNAPSHOT
Figur 40 PFIZER: COMPANY SNAPSHOT
Figur 41 COHERUS: COMPANY SNAPSHOT
Figur 42 GAN & LEE: COMPANY SNAPSHOT

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











