



Globaler Markt für Blutpräparate, segmentiert nach Produkt (Vollblut, Blutbestandteile und Blutderivate), Antithrombotika- und Antikoagulanzien-Typ (Thrombozytenaggregationshemmer, Fibrinolytika und Antikoagulanzien), Anwendung (Thrombozytose, Lungenembolie, Niereninsuffizienz, Angina pectoris, Gefäßkomplikationen und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Blutaufbereitungsmarktgröße und -wachstumsrate
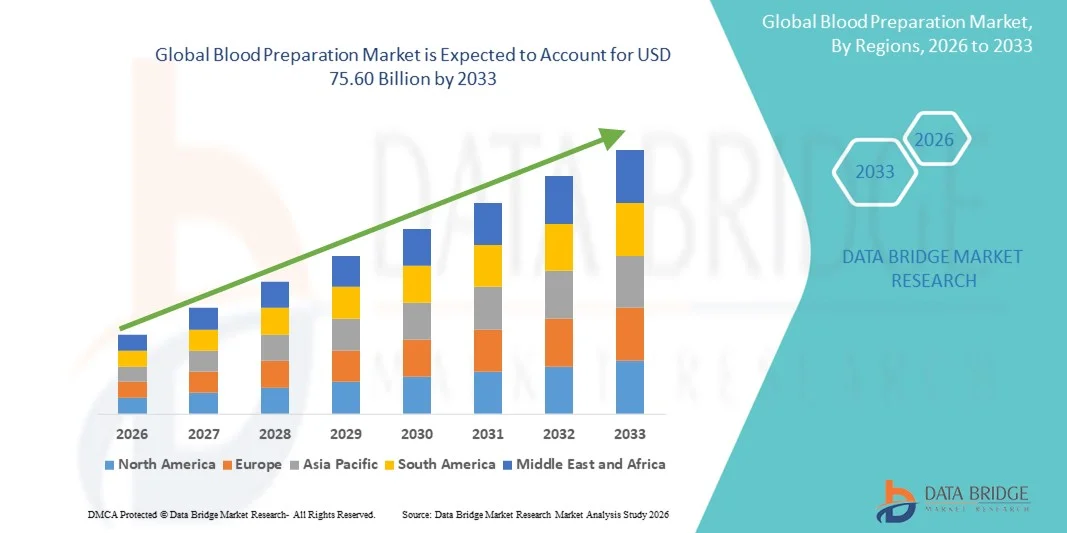
- Wie pro Data Bridge Market Research Analysis wurde die Marktgröße der Global Blood Preparation bewertet52,96 Milliarden USD in 2025und wird voraussichtlich erreichen75,60 Milliarden USD bis 2033, beiCAGR von 4,55%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Nachfrage nach fortgeschrittenen Blutbestandteilen und -derivaten in Krankenhäusern, diagnostischen Zentren und Forschungseinrichtungen, unterstützt durch die steigende Prävalenz von chronischen Krankheiten, Traumafällen und chirurgischen Eingriffen weltweit. Der kontinuierliche technologische Fortschritt in der Blutverarbeitung, Trenntechnologien und Speicherlösungen erhöht die Effizienz, Genauigkeit und Sicherheit der Blutentnahme und -aufbereitung und trägt maßgeblich zur Markterweiterung bei
- Darüber hinaus treibt die zunehmende Betonung auf hochwertige Blutbestandteile, verbesserte Transfusionssicherheit und standardisierte Verarbeitungsprotokolle die Einführung moderner Blutaufbereitungslösungen voran. Der steigende Bedarf an Thrombozyten, Plasma, Kryopräzipitat und roten Blutkörperchen in therapeutischen Anwendungen - sowie der zunehmende Fokus auf Pathogenreduktion, Leukäreduktion und automatisierte Trenntechniken - beschleunigt die Aufnahme von Blutpräparationssystemen und erhöht damit das Gesamtwachstum der Industrie erheblich.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 52,96 Milliarden
- Voraussichtlicher Marktwert (2033): USD 75,60 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.55%
Marktanalyse der Blutaufbereitung
- Blutaufbereitungstechnologien, die Systeme zur Trennung, Verarbeitung und Erhaltung von Blutbestandteilen umfassen, werden in Krankenhäusern, Blutbanken, diagnostischen Labors und Forschungseinrichtungen aufgrund ihrer kritischen Rolle bei der Gewährleistung sicherer, effizienter und qualitativ hochwertiger Transfusionspraktiken immer wichtiger. Diese Lösungen unterstützen die Herstellung von roten Blutkörperchen, Plasma, Plättchen und anderen Derivaten mit größerer Präzision, reduziertem Kontaminationsrisiko und erhöhter Lagerstabilität
- Die steigende Nachfrage nach Blutaufbereitungslösungen wird in erster Linie durch die zunehmende Prävalenz von chronischen Krankheiten, steigenden chirurgischen Volumen, Trauma-Fällen, Krebstherapien und zunehmende Abhängigkeit von Blutbestandteilen in Notfall- und kritischen Pflegeeinstellungen gefördert. Fortschritte in automatisierten Blutverarbeitungssystemen, Pathogen-Reduktionstechnologien und Hochdurchsatz-Trenneinrichtungen beschleunigen die Adoption in den entwickelten und aufstrebenden Gesundheitsmärkten weiter
- Nordamerika dominierte den Blutaufbereitungsmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Transfusionsraten, starke Präsenz führender Hersteller von Blutverarbeitungssystemen und weit verbreitete Einführung automatisierter und standardisierter Blutaufbereitungstechnologien. Die USA führen weiterhin regionales Wachstum durch den Ausbau der Krankenhauskapazitäten, die zunehmende Nachfrage nach Plasma und Plättchen sowie laufende Investitionen in sicherheitsverstärkte Verarbeitungssysteme über Blutbanken und klinische Laboratorien.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Blutaufbereitungsmarkt, plant, eine CAGR von 13,4% während der Prognosezeit, unterstützt durch steigende Gesundheitsausgaben, schnelle Expansion von Blutbanken, wachsende Regierungsinitiativen für sichere Transfusionspraktiken und zunehmende Übernahme moderner Blutverarbeitungsanlagen in Ländern wie China, Indien und Japan. Die wachsende Belastung chronischer Krankheiten und chirurgischer Eingriffe verstärkt die Marktdynamik weiter
- Das Segment Blood Components dominierte den größten Marktanteil von 47,3% im Jahr 2025, angetrieben durch die steigende Nachfrage nach Komponenten wie Plasma, Thrombozyten und roten Blutkörperchen in Krankenhäusern und Blutbanken
Report Scope und Blood Preparation Market Segmentation
|
Attribute |
Blutvorbereitung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Blutaufbereitungsmarkt
Steigende Adoption von fortschrittlichen Komponententrenn- und Automatisierungstechnologien
- Ein wesentlicher und beschleunigter Trend im globalen Blutaufbereitungsmarkt ist die zunehmende Einführung automatisierter Blutverarbeitungssysteme, fortschrittlicher Komponententrennungstechnologien und qualitätskontrollsteigernde Plattformen. Diese Innovationen transformieren, wie Blutbanken und Transfusionszentren Spende, Verarbeitung, Lagerung und Verteilung verwalten, höhere Effizienz, reduzierte menschliche Fehler und verbesserte Sicherheitsprofile ermöglichen
- So haben beispielsweise mehrere globale Hersteller automatisierte Zentrifugations- und Apheresis-Systeme der nächsten Generation eingeführt, die Plasma, Plättchen und RBC-Trennung optimieren und gleichzeitig die Ertragskonsistenz verbessern. Ebenso werden in modernen Blutzentren schnell vollautomatische Beutelabdichtungs-, Leukoreduktions- und Pathogen-Inaktivierungstechnologien Standard, treiben operative Präzision und Standardisierung über die Lieferkette
- Die Integration von AI-getriebener Qualitätskontrollsoftware und Smart Tracking-Systemen in Blutverarbeitungsgeräte ermöglicht eine Echtzeitüberwachung von Temperatur-, Sterilitäts-, Volumenmessungs- und Kontaminationsindikatoren. Einige fortschrittliche Systeme sind in der Lage, Komponenten-Degradationsmuster vorherzusagen oder Anomalien im Blutbeutel-Handling zu identifizieren, wodurch die Sicherheitsergebnisse erheblich verbessert werden
- Darüber hinaus hat die Expansion von Pathogen-Reduktionstechnologien (PRT) für Plasma und Plättchen – unterstützt durch globale regulatorische Zulassungen – den Trend zur sichereren und zuverlässigeren Blutkomponenten-Präparation gestärkt. Diese Technologien helfen, das Risiko von transfusionsübertragenen Infektionen (TTIs) zu minimieren, einem großen globalen Anliegen
- Die Umstellung auf standardisierte, automatisierte und nachverfolgbare Blutaufbereitungs-Workflows ist die Neuformung globaler Blutbank-Operationen, die Steigerung der Einführung von Closed-System-Verarbeitungsanlagen, automatisierte Trennvorrichtungen und hochpräzise Zellhandling-Lösungen
- Da die Nachfrage nach sicheren Blutbestandteilen in chirurgischen, traumatischen, Onkologie und chronischen Krankheitsmanagement-Einstellungen steigt, beschleunigt sich die Einführung fortschrittlicher Blutaufbereitungstechnologien auf den entwickelten und aufstrebenden Märkten.
Blutaufbereitung Marktdynamik
Fahrer
Wachsende Notwendigkeit für sichere Blutprodukte aufgrund Krankheit Burden und chirurgische Verfahren
- Die stetig wachsende Zahl von Operationen, Trauma-Fällen, Krebsbehandlungen und chronisch krankenkrankenkrankenkrankenkrankungen hat die weltweite Nachfrage nach Blut- und Blutbestandteilen erhöht und die Expansion des Marktes für Blutpräparation gefördert.
- So kündigten im April 2025 mehrere regionale Blutzentren Erweiterungen von Pathogen-Inaktivierungs- und Leukäreduktionstechnologien an und betonten weltweite Anstrengungen zur Verringerung transfusionsübertragener Infektionsrisiken. Solche Strategien von Schlüsselorganisationen werden erwartet, dass das Wachstum der Blood Preparation Industrie während des Prognosezeitraums signifikant vorantreiben
- Da das Bewusstsein für Krankheiten wie Anämie, Hämophilie, Talassämie und Blutentzündungen zunimmt, steigt die Nachfrage nach hochwertigen roten Blutkörperchen, Plasma und Thrombozyten. Dazu kommt eine rasche Einführung von Technologien, die die Sterilität, Effizienz und Reinheit verbessern
- Darüber hinaus sorgt die steigende Popularität von automatisierten und geschlossenen Systemen Blutverarbeitungsgeräten für eine höhere Genauigkeit bei der Bauteiltrennung, erhöhte Sicherheit und reduziertes Kontaminationsrisiko, was sie in Krankenhäusern, Blutbanken und Transfusionszentren wesentlich macht.
- Konvenience, Genauigkeit, reduzierte Verarbeitungszeit und Skalierbarkeit durch moderne automatisierte Systeme – zusammen mit wachsenden Investitionen in die Verbesserung der nationalen Bluttransfusionsdienste – sind wichtige Faktoren, die das Marktwachstum fördern. Die zunehmende Verfügbarkeit von benutzerfreundlichen Blood Preparation-Geräten trägt weiter zur industriellen Expansion bei
Zurückhaltung/Challenge
Hohe Kosten für fortschrittliche Technologien und strenge Regulierungsanforderungen
- Hohe anfängliche Kosten im Zusammenhang mit automatisierten Blutverarbeitungssystemen, Pathogen-Inaktivierungsplattformen und fortschrittlichen Trenneinrichtungen stellen eine große Herausforderung für eine breitere Adoption dar, insbesondere in ressourcenarmen oder haushaltsgebundenen Regionen
- So erfordern z.B. mehrere fortschrittliche Technologien zur Pathogenreduktion und Leukäreduktion erhebliche Investitionen und laufende Wartungen, wodurch kleinere Krankenhäuser oder lokale Blutbanken zögern, von manuellen Methoden zu wechseln
- Strenge Regulierungsstandards für die Sammlung, Verarbeitung, Prüfung und Verteilung von Blutprodukten setzen den Herstellern und Gesundheitseinrichtungen einen weiteren Druck ein. Die Einhaltung dieser Standards erfordert kontinuierliche Upgrades, Dokumentationen, Audits und Personalschulungen, die die operative Komplexität und die Kosten erhöhen
- Darüber hinaus haben sich Sorgen um operative Herausforderungen wie Gerätekalibrierung, Speicherinfrastruktur und die Notwendigkeit geschulter Techniker in einigen Regionen verlangsamt. Während die Preise bestimmter Verbrauchsmaterialien allmählich abnehmen, schafft die Gesamtkostenlast immer noch Barrieren für viele Blutzentren
- Überwindung dieser Herausforderungen durch eine verbesserte Kosteneffizienz, optimierte regulatorische Wege, Schulungsprogramme für Mitarbeiter und die Entwicklung günstigerer Blutaufbereitungsgeräte wird entscheidend für eine langfristige globale Marktentwicklung sein
Markt der Blutaufbereitung
Der Markt wird auf der Grundlage von Produkt, antithrombotischer/anticoagulanter Art und Anwendung segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Blood Preparation-Markt in Vollblut, Blutbestandteile und Blutderivate segmentiert. Das Segment Blood Components dominierte den größten Marktanteil von 47,3% im Jahr 2025, angetrieben durch die steigende Nachfrage nach Komponenten wie Plasma, Thrombozyten und roten Blutkörperchen in Krankenhäusern und Blutbanken. Wachsende Fälle von Traumataverletzungen, Anämie und chirurgischen Eingriffen erhöhen deutlich den Bedarf an spezialisierten Komponenten anstelle von Vollblut. Die komponentenbasierte Therapie bietet eine höhere Präzision bei der Patientenbehandlung und reduziert die mit der Transfusion verbundenen Risiken. Auch die zunehmende Annahme von leukoreduzierten und pathogenreduzierten Blutprodukten erhöht die Nachfrage. Technologische Fortschritte bei der Bauteiltrennung und -speicherung verbessern die Haltbarkeit und Sicherheit. Blutbestandteile sind in der Onkologie, der kritischen Pflege und dem chronischen Krankheitsmanagement weit verbreitet. Regierungs- und NGO-geführte Blutspendeprogramme sorgen für eine konsequente Verfügbarkeit. Der zunehmende Fokus auf plasmareduzierten Therapien erhöht das Segmentwachstum weiter. Das zunehmende Bewusstsein für Transfusionsrichtlinien fördert die komponentenbasierte Nutzung. Die Ausweitung der Blutverarbeitungsanlagen in Schwellenländern trägt zur steigenden Adoption bei. Die zunehmende Prävalenz von Bluterkrankungen wie Hämophilie stärkt die Nachfrageaussichten.
Das Segment Blood Derivatives wird voraussichtlich die schnellste CAGR von 18,4% von 2026 bis 2033 erleben, die durch ein rasches Wachstum in plasmaerzeugten Therapien und Biologen, die für Immunschwäche, Autoimmunerkrankungen und Koagulationsstörungen verwendet werden, verursacht wird. Steigerung der FuE-Investitionen in Immunglobuline, Albumin und Gerinnungsfaktoren erhöhen das Marktwachstum deutlich. Das Segment profitiert von der steigenden Nachfrage nach fortschrittlichen Therapien im Hämatologie- und Infektionskrankheitenmanagement. Verbesserungen in Fraktionierungstechnologien führen zu höheren Ausbeuten und verbesserter Produktsicherheit. Erweiterung von Anwendungen in der Neurologie, der kritischen Pflege und chronisch entzündlichen Erkrankungen erhöhen die Nutzung. Die staatliche Unterstützung für Plasmasammelzentren beschleunigt die Produktionsskala. Die zunehmende Übernahme von rekombinanten Derivaten unterstützt eine langfristige Expansion. Pharmaunternehmen arbeiten zunehmend mit Blutbanken zusammen, um die Versorgungsstabilität zu gewährleisten. Die steigende Häufigkeit seltener genetischer Störungen, die eine spezialisierte Behandlung erfordern, trägt zur Nachfrage bei. Höhere Sensibilisierung für Immuntherapien verbessert die Akzeptanz. Starke Marktdurchdringung in Ländern mit hohem Einkommen treibt die frühzeitige Einführung innovativer Produkte voran.
- Von Antithrombot und Antikoagulanten Typ
Auf Basis von antithrombotischen und antikoagulanten Typen wird der Markt in Platelet Aggregation Inhibitoren, Fibrinolytics und Anticoagulants segmentiert. Das Segment Antikoagulants dominierte den größten Marktanteil von 42,8% im Jahr 2025, angetrieben durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, tiefe Venenthrombose (DVT) und atriale Fibrillation weltweit. Antikoagulantien sind in Krankenhäusern weit verbreitet, um Blutgerinnsel vor und nach Operationen zu verhindern. Das Segment profitiert von der starken Annahme von direkten oralen Antikoagulanzien (DOAC), die eine bessere Sicherheit und Bequemlichkeit bieten als traditionelle Therapien. Das wachsende Auftreten von Lebensstilstörungen wie Fettleibigkeit und Hypertonie erhöht die Notwendigkeit einer langfristigen Antikoagulation. Fortschritte in Arzneimittelformulierungen verbessern die Patienten- und Sicherheitsprofile. Klinische Richtlinien empfehlen zunehmend Antikoagulanten zur Schlaganfallverhütung und erhöhen die Nachfrage. Bewusstsein für klinische Komplikationen Kraftstoffe ständigen medizinischen Gebrauch. Die Alterung der Bevölkerung und die höheren Operationsraten tragen wesentlich zum Wachstum bei. Pharmaunternehmen erweitern kontinuierlich Produktpipeline, um Gerinnungsstörungen anzugehen. Die Unterstützung der Erstattung in vielen Ländern stärkt die Marktstabilität.
Das Fibrinolytics-Segment wird von 2026 bis 2033 die schnellste CAGR von 17,2% beobachten, die durch die zunehmende Verwendung in der Notfallversorgung für akute Herzinfarkt, Lungenembolismus und ischämische Schlaganfälle getrieben wird. Fibrinolytics spielen eine entscheidende Rolle bei der raschen Auflösung von Blutgerinnsel, was sie für lebenssparende Eingriffe wesentlich macht. Da Notfalldienste weltweit verbessern, steigt die Nachfrage nach schnell wirkenden thrombolytischen Mitteln. Die Erweiterung der Schlaganfälle und Herznotfälle erhöht die Notwendigkeit einer fibrinolytischen Therapie. Neue Medikamentenformulierungen mit verbesserten Sicherheitsprofilen sind die Einführung. Das wachsende Bewusstsein für die frühzeitige Behandlung von Schlaganfällen und Herzinfarkten unterstützt die Marktdurchdringung. Regierungen fördern rasante Strategien und fördern indirekt fibrinolytische Nutzung. Telemedizin Integration hilft schneller Diagnose und Behandlung Entscheidungsfindung. Die zunehmende Forschung an gezielten klonenlösenden Therapien trägt weiter zum Wachstum bei. Schulungsprogramme für Notfall-Profis erhöhen die Verwendung dieser Medikamente. Krankenhäuser nehmen zunehmend Fibrinolytik aufgrund reduzierter Behandlungsfenster Einschränkungen an.
- Anwendung
Auf Basis der Anwendung wird der Blood Preparation Markt in Thrombozytose, Pulmonary Embolism, Renal Impairment, Angina Blood Vessel Complications, and Others segmentiert. Das Segment Pulmonary Embolism dominierte den größten Marktanteil von 36,4% im Jahr 2025, aufgrund der steigenden globalen Häufigkeit venöser Thromboembolism (VTE) und der zunehmenden Annahme antikoagulanter Therapien. Pulmonärer Embolismus erfordert sofortige medizinische Aufmerksamkeit, die hohe Nachfrage nach Blutaufbereitungsprodukten, die in der Gerinnverhütung und Behandlung verwendet werden. Fortschritte in der diagnostischen Bildgebung verbessern die Identifizierung von PE, was zu einem früheren Behandlungseingriff führt. Krankenhäuser verlassen sich stark auf Antikoagulanten, Blutbestandteile und Fibrinolytik für PE-Management. Seltene Lebensstile, Adipositas und alternde Bevölkerungen fördern zunehmende Fallzahlen. Das wachsende Bewusstsein bei Patienten und Ärzten unterstützt die Frühdiagnose und Therapie. Klinische Richtlinien weltweit empfehlen aggressive Behandlung, Stärkung der Marktnachfrage. Die Ausweitung der Notversorgungsinfrastruktur erhöht die Behandlungsraten. Größere Investitionen in kritische Pflegeeinheiten führen zur laufenden Produktauslastung. Pharmazeutische Innovationen und neue antikoagulante Zulassungen erweitern das Wachstum des Segments weiter.
Das Thrombozytose-Segment wird erwartet, dass die schnellsten CAGR von 16,9 % von 2026 bis 2033, angetrieben durch zunehmende Prävalenz von Thrombozytenstörungen und steigende Verwendung von Blutderivaten zur Verwaltung von anormalen Thrombozytenzahlen. Fortgeschrittene diagnostische Werkzeuge ermöglichen einen früheren Nachweis der Thrombozytenose bei Patienten mit chronisch entzündlichen Erkrankungen und hämatologischen Erkrankungen. Die zunehmende Verwendung von plättchensenkenden Therapien erhöht die Abhängigkeit von Blutaufbereitungsprodukten. Krankenhäuser und Hämatologie-Kliniken nehmen zunehmend Blutderivate an, um komplexe Thrombozyten-Bedingungen zu verwalten. Das Wachstum bei Krebsbehandlungen trägt zu sekundären Thrombozytose-Fällen bei und erhöht die Nachfrage. Fortlaufende klinische Studien in plättchenbezogenen Erkrankungen unterstützen therapeutische Fortschritte. Die Sensibilisierung für Bluterkrankungen verbessert die Diagnoseraten. Erhöhte Aufwendungen für Hämatologietests erhöhen die Segmentauslastung. Die Ausweitung des Patientenpools durch die Bevölkerungsalterung beschleunigt das langfristige Wachstum. Pharmaunternehmen entwickeln weiterhin gezielte Behandlungen im Zusammenhang mit der Thrombozytenregulierung.
Regionale Analyse der Blutaufbereitung
- Nordamerika dominierte den Blutaufbereitungsmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, angetrieben durch seine fortschrittliche Gesundheitsinfrastruktur, hohe Bluttransfusionsraten und die starke Präsenz führender Hersteller, die sich auf automatisierte Blutverarbeitungssysteme spezialisiert haben. Die Region profitiert von einer weit verbreiteten Einführung standardisierter Technologien, die eine effiziente Trennung, Lagerung und Handhabung von Vollblut, Plasma und Thrombozyten unterstützen
- Verbraucher – einschließlich Krankenhäuser, klinische Labore und Blutbanken – priorisieren die Produktsicherheit, Automatisierung und Einhaltung strenger Regulierungsrichtlinien. Die zunehmende Belastung chronischer Krankheiten, steigender chirurgischer Eingriffe und die verstärkte Auslastung plasmaerzeugter Therapeutika tragen weiter zur Markterweiterung bei
- Darüber hinaus stärken die laufende Modernisierung von Transfusionsdiensten und Investitionen in sicherheitserweiterte Verarbeitungssysteme die dominante Position Nordamerikas
US-Blutaufbereitung Markt Insight
Der US-Blutaufbereitungsmarkt erfasste 2025 den größten Umsatzanteil innerhalb Nordamerikas, unterstützt durch den Ausbau von Krankenhauskapazitäten, hohen freiwilligen Blutspenderaten und den steigenden Bedarf an Thrombozyten, Plasma und Kryopräzipitaten in kritischen Pflegeeinstellungen. Die zunehmende Einführung von automatisierten Zentrifugationssystemen, pathogen-reduction-Technologien und fortschrittlichen Sammelkits beschleunigt das Marktwachstum. Die USA führen weiterhin regionale Innovation durch starke regulatorische Unterstützung von Agenturen wie der FDA, steigende Nachfrage nach personalisierten und gezielten Transfusionstherapien und wachsende Investitionen in die Modernisierung von Blutbanken und Notfallversorgungseinheiten. Kontinuierliche Betonung auf die Spendersicherheit und die Effizienz der blutverarbeitenden Workflows weitere Kraftstoffindustrie Fortschritte.
Europa Blutaufbereitung Markt Insight
Der europäische Blutaufbereitungsmarkt wird in der gesamten Vorausschätzungsperiode in einem beträchtlichen CAGR wachsen, der durch strenge Transfusionssicherheitsvorschriften, die Ausweitung der nationalen Blutspendeprogramme und die erhöhte Notwendigkeit zuverlässiger Blutbestandteile in öffentlichen und privaten Gesundheitseinrichtungen verursacht wird. Steigende chirurgische Prozeduren, alternde Bevölkerung und wachsende Häufigkeit von blutbedingten Erkrankungen unterstützen die Einführung fortschrittlicher Bluttrennungs- und Speichertechnologien. Länder in ganz Europa integrieren automatisierte Blutverarbeitungslösungen in bestehende und neu modernisierte Krankenhausinfrastruktur. Die Region zeigt eine starke Nachfrage in den Bereichen Traumatologie, Onkologie, Hämatologie und Herz-Kreislauf-Behandlungen, die Blutaufbereitungssysteme für die Aufrechterhaltung hochwertiger Transfusionspraktiken wesentlich machen.
US-Blutaufbereitung Markt Insight
Der US-Blutaufbereitungsmarkt wird mit einem bemerkenswerten CAGR wachsen, unterstützt durch das hochregulierte Gesundheitssystem des Landes und steigender Nachfrage nach hochwertigen Blutbestandteilen für den klinischen Einsatz. Erhöhter Fokus auf Blutsicherheit, Notfallbereitschaft und standardisierte Transfusionsprotokolle stärken das Marktwachstum. Wachsende Fälle von chronischen und Lifestyle-assoziierten Krankheiten erhöhen die Nachfrage nach Thrombozyten, Plasma und anderen Komponenten. Die Expansion digitalisierter Blutbanksysteme, starke Forschungsaktivitäten in der Hämatologie und etablierte nationale Spendenetze fördern weiterhin die Einführung fortschrittlicher Blutaufbereitungsanlagen.
Deutschland Blutaufbereitung Markt Insight
Der Deutschland-Blutaufbereitungsmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der von der starken Gesundheitsinfrastruktur des Landes, der hohen Betonung der Qualitätssicherung und der raschen Einführung technologisch fortschrittlicher Verarbeitungs- und Lagerlösungen angetrieben wird. Deutschlands zunehmendes Bewusstsein für die Transfusionssicherheit und die wachsende Nachfrage nach umweltbewussten, effizienten und automatisierten Systemen unterstützt die Marktentwicklung. Das starke Innovationsökosystem des Landes, kombiniert mit seinem Fokus auf Präzisionsmedizin und strengen Gesundheitsstandards, fördert den verstärkten Einsatz fortschrittlicher Blutaufbereitungslösungen in Krankenhäusern, Kliniken und Blutbanken.
Asien-Pazifik Blutaufbereitung Markt Insight
Der asiatisch-pazifische Blutaufbereitungsmarkt wird voraussichtlich die am schnellsten wachsende Region sein, die von 2026 bis 2033 eine CAGR von 13,4% aufnehmen soll, die durch steigende Gesundheitsausgaben, rasche Expansion der Blutbanken und starke Regierungsinitiativen zur Förderung sicherer Transfusionspraktiken angetrieben wird. Die zunehmende Urbanisierung, wachsende operative Volumen und das verstärkte Bewusstsein für die freiwillige Blutspende beschleunigen die Nachfrage nach modernen Blutverarbeitungstechnologien. Länder wie China, Indien und Japan investieren zunehmend in automatisierte Trennvorrichtungen, Kaltkettenerweiterungen und pathogenreduzierte Produkte. Die Entwicklung der Region als Produktionszentrum erhöht die Erschwinglichkeit und verbessert die Zugänglichkeit für fortgeschrittene Blutaufbereitungslösungen.
Japan Blutaufbereitung Markt Insight
Der Japan-Blutaufbereitungsmarkt gewinnt aufgrund seiner technologisch fortschrittlichen Gesundheitsumgebung, des starken Fokus auf die Patientensicherheit und des steigenden Bedarfs an hochwertigen Blutbestandteilen in alternden Populationen an Dynamik. Japans Krankenhäuser und Blutzentren betonen Automatisierung, Präzision und Integration von ausgeklügelten Geräten und unterstützen die starke Einführung moderner Zentrifugations-, Filtrations- und Lagersysteme. Die zunehmende Prävalenz chronischer Krankheiten und die Verbreitung vernetzter Gesundheitslösungen stärken die Wachstumstrajektorie des Landes weiter.
China Blutaufbereitung Markt Insight
China-Blutaufbereitungsmarkt entfiel auf den größten Umsatzanteil im asiatisch-pazifischen Jahr 2025, unterstützt durch schnelle Urbanisierung, wachsende Mittelschichtpopulation und starke Einführung fortschrittlicher Gesundheitstechnologien. Chinas expandierendes Netzwerk von Krankenhäusern, Notfall- und Blutspendezentren treibt starke Nachfrage nach Blut-, Plasma- und Thrombozytenaufbereitungssystemen. Regierungsgeführte Initiativen zur Verbesserung der Blutsicherheit, verbunden mit steigenden Investitionen von heimischen Herstellern, beschleunigen die Kommerzialisierung und die Einführung fortschrittlicher Blutverarbeitungsgeräte. Die Rolle der Nation als einer der größten Märkte für medizinische Geräte und ihre rasanten Fortschritte in Richtung digitalisierter, intelligenter Gesundheitsinfrastruktur fördern weiterhin das Marktwachstum.
Marktanteil der Blutzubereitung
Die Blood Preparation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Grifols S.A. (Spain)
- CSL Behring (Australien)
- Takeda Pharmaceutical Company Limited (Japan)
- Octapharma AG (Schweiz)
- Baxter International Inc. (USA)
- Kedrion Biopharma (Italien)
- Bio Products Laboratory Ltd. – BPL (U.K.)
- Terumo Corporation (Japan)
- Haemonetics Corporation (USA)
- Fresenius Kabi AG (Deutschland)
- Shanghai RAAS Blood Products Co., Ltd. (China)
- China Biologic Products Holdings, Inc. (China)
- Sanquin (Niederlands)
- LFB Group (Frankreich)
- Arkray Inc. (Japan)
- Immucor, Inc. (USA)
- MacoPharma (Frankreich)
Neueste Entwicklungen im globalen Blutaufbereitungsmarkt
- Im Dezember 2021 genehmigte Health Canada die Verwendung der INTERCEPT® Pathogen Inaktivierungstechnologie der Cerus Corporation zur Herstellung von gepoolten, psoralenbehandelten Plättchen, so dass die Canadian Blood Services das Rollout von pathogenreduzierten Plättchen in ausgewählten Krankenhäusern beginnen können. Dies markierte einen bemerkenswerten regulatorischen Schritt hin zu einer breiteren Einführung von Pathogen-Reduktionstechnologien (PRT) in nationalen Blutsystemen zur Verringerung des transfusionsübertragenen Infektionsrisikos
- Im Mai 2021 hat Cerus Corporation einen Vertrag mit Canadian Blood Services unterzeichnet, um pathogenreduzierte Plättchen (INTERCEPT) zu implementieren, beginnend mit der Pilot-Implementierung in Ottawa – eine praktische, groß angelegte Bereitstellung, die zeigt, wie Gesundheitsdienste PRT in der Routine-Komponenten-Herstellung übernehmen können und andere nationale Programme beeinflusst, die PRT bewerten
- Im Dezember 2023 erteilte die US Food and Drug Administration (FDA) die Genehmigung für das INTERCEPT Blood System for Platelets, die offiziell eine FDA-cleared Pathogen-Reduktionsplattform für Thrombozytenprodukte auf dem US-Markt anerkennt – ein Meilenstein, der die Einführung von PRT beschleunigt und die Standard-Blutsicherheitspraktiken im Transfusionsservice ändert.
- Im August 2023 führte Fresenius Kabi ein neues DEHP-freies Blutbeutel-System (und damit verbundene Vollblut-Verarbeitungs-Einwegs), um Sicherheits- und regulatorische Bedenken hinsichtlich der Weichmacherexposition und der Unterstützung modernisierter Transfusionspraktiken zu behandeln; die Ankündigung betonte auch die klinische Forschung, die die Leistung des Systems validierte. Diese Produkt-Start spiegelt breitere Branchendynamik in Richtung sicherer, biokompatibler Einweg für die Blutentnahme und -verarbeitung wider.
- Im März 2024 kündigte Cerus eine FDA-Entscheidung zur Verlängerung der Haltbarkeit von INTERCEPT Platelet Processing Sets auf 12 Monate (ab Herstellungsdatum). Die längere Haltbarkeit verbessert das Logistik- und Inventarmanagement für Blutzentren unter Verwendung von pathogenreduzierenden Workflows und reduziert den Druck auf Lieferketten für die Verarbeitung von Verbrauchsmaterialien
- Im Oktober 2024 startete Terumo Blood and Cell Technologies die US-amerikanische kommerzielle Einführung von Reveos, einem automatisierten Vollblut-Verarbeitungssystem, das Vollblut in Komponenten (RBCs, Plasma, Plättchen) in einem integrierten Zyklus verarbeitet – einem großen Automatisierungsvorschub, der die Durchsatzsteigerung, die Ertragssteigerung (insbesondere Plättchen) und chronische Thrombozytenmangel in Blutzentren ansprechen soll.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











