Globale Marktsegmentierung für die Byler-Krankheit nach Behandlungsmethode (medikamentöse und chirurgische Behandlung) und Endnutzer (Forschungszentren, Krankenhäuser, Kliniken und Sonstige) – Branchentrends und Prognose bis 2032
Was ist die Byler-Krankheit Marktgröße und Wachstum Rate
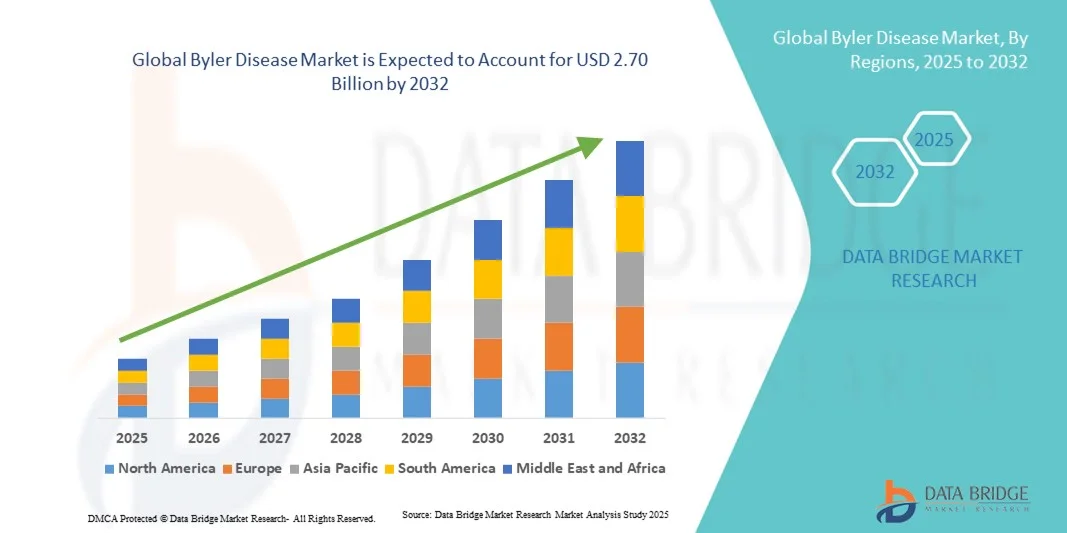
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße von Byler Disease geschätzt1,75 Milliarden USD in 2024und wird voraussichtlich erreichen2,70 Milliarden USD bis 2032, beiCAGR von 5,60%während des Prognosezeitraums
- Das Wachstum der Byler-Krankheit wird größtenteils durch die zunehmende Prävalenz von genetischen Lebererkrankungen, wachsende Fortschritte in der genomischen Forschung und diagnostischen Technologien und verbessertes Bewusstsein für die Früherkennung und das Management seltener hepatischer Krankheiten gefördert.
- Darüber hinaus steigende Investitionen in neuartige therapeutische Ansätze, einschließlich Gentherapie, gezielte Medikamentenlieferung undPräzisionsmedizin, setzen neue Standards für die Behandlung von Byler-Krankheit. Diese konvergierenden Faktoren beschleunigen die Forschungs- und klinischen Entwicklungsbemühungen deutlich und erhöhen damit das Gesamtwachstum des Byler-Krankheitsmarktes.
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 1,75 Milliarden
- Voraussichtlicher Marktwert (2032):USD 2,70 Milliarden
- Prognose CAGR (2025–2032):5.60%
Was sind die großen Takeaways des Byler-Krankheitsmarktes
- Byler-Krankheit, eine seltene erbliche Lebererkrankung, die auch als Progressive Familial Intrahepatic Cholestasis (PFIC) bekannt ist, gewinnt aufgrund der Fortschritte bei der Gentests, des Krankheitsbewusstseins und der verbesserten Diagnostik immer mehr Aufmerksamkeit. Der Markt für seine Diagnose und Behandlung erweitert sich sowohl in den entwickelten als auch in den aufstrebenden Regionen, unterstützt durch die Einführung neuer therapeutischer Optionen und Initiativen der Patientenvertretung
- Die steigende Nachfrage nach fortschrittlichen diagnostischen Werkzeugen, gezielten Therapien und genbasierten Behandlungen treibt vor allem das Wachstum des Byler-Krankheitsmarktes voran. Darüber hinaus erhöhte Investitionen ausBiotechnologieund Pharmaunternehmen in der seltenen Lebererkrankung Forschung beschleunigt Innovation und erweitert Behandlung Pipelines
- Nordamerika dominierte den Byler-Krankheitsmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2024, der durch eine starke FuE-Finanzierung, eine etablierte Gesundheitsinfrastruktur und günstige regulatorische Rahmenbedingungen für die Entwicklung von Waisendrogen vorangetrieben wurde. Die USA führen weiterhin Markterweiterung durch wachsende Patientenregistrierungen, klinische Studienaktivitäten und Kooperationen zwischen Forschungsinstituten und Pharmaunternehmen
- Asia-Pacific wird im Prognosezeitraum die am schnellsten wachsende Region im Byler-Krankheitsmarkt sein, da sie den Zugang zu genetischen Tests erhöht und Investitionen in die Gesundheitsversorgung in Ländern wie Japan, China und Indien erhöht.
- Das Segment der medizinischen Behandlung dominierte den Markt mit dem größten Umsatzanteil von 68,5% im Jahr 2024, vor allem durch die steigende Annahme von pharmakologischen Eingriffen zur Behandlung von Symptomen, Verbesserung des Gallenflusses und Verhinderung von Leberschäden
Report Scope und Byler Disease Market Segmentation
|
Attribute |
Byler Disease Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Byler-Krankheitsmarkt
Fortschritte in der Genbearbeitung und Molekulardiagnostik
- Ein wichtiger und beschleunigender Trend im globalen Byler-Krankheitsmarkt ist die zunehmende Integration von genergetischen Plattformen, molekularer Diagnostik und Präzisions-Medikament-Tools, um die Diagnose und therapeutische Entwicklung zu verbessern. Innovationen in der Sequenzierung der nächsten Generation (NGS), CRISPR-basierte Forschung und omics-getriebene Ansätze ermöglichen es Forschern, die genetischen Mutationen und molekulare Pfade, die der Krankheit zugrunde liegen, besser zu verstehen.
- Zum Beispiel kündigte uniQure N.V. im März 2024 die Erweiterung seiner präklinischen Gentherapie-Pipeline an, die auf seltene cholestatische Lebererkrankungen, einschließlich der Byler-Krankheit, zielte, um seine proprietäre AAV-Plattform zur Verbesserung der langfristigen Leberfunktion und zur Verringerung der Gallensäureansammlung. In ähnlicher Weise investiert Mirum Pharmaceuticals und Travere Therapeutics in Gen- und Gallensäure-Transporter-Modulationsstrategien, die darauf abzielen, die Ursache der Störung zu korrigieren
- Die Verwendung von AI-basierten Analytiken in der Byler-Krankheitslandschaft hat die Forschungseffizienz durch die Beschleunigung der Biomarker-Identifizierung und die Vorhersage von therapeutischen Reaktionsmustern weiter gestärkt. KI-Modelle, die auf geduldigen genetischen Profilen und klinischen Histories trainiert werden, werden zunehmend angewandt, um personalisierte Behandlungsansätze zu entwickeln
- Darüber hinaus vereinfachen Fortschritte bei flüssigen Biopsien und nicht-invasiven molekulardiagnostischen Tests die Früherkennung und Krankheitsüberwachung. Solche Technologien reduzieren den Bedarf an invasiven Leberbiopsien und machen langfristiges Patientenmanagement effizienter und sicherer
- Diese Konvergenz der Molekularbiologie, der künstlichen Intelligenz und der digitalen Gesundheitstechnologien setzt das Ökosystem der Byler-Krankheit um, das eine schnellere Entdeckung von Medikamenten, ein frühes Eingreifen und praxisnahe therapeutische Regime ermöglicht. Infolgedessen investieren führende Pharma- und Biotech-Unternehmen zunehmend in genomische Arzneimittelpartnerschaften und datengesteuerte Diagnosekollaborationen, um effektivere, patientenspezifische Therapien zu entwickeln
- Der Trend zu personalisierten Hepatologielösungen wird erwartet, das Marktwachstum neu zu gestalten und molekular geführte Eingriffe zum neuen Standard für die Verwaltung von Byler-Krankheit und damit zusammenhängenden cholestatischen Bedingungen zu machen.
Byler Disease Market Dynamics
Fahrer
Forschungsschwerpunkte Genetische Leberstörungen und Expandierende Therapiepipeline
- Das zunehmende wissenschaftliche Verständnis seltener geerbter Lebererkrankungen, kombiniert mit zunehmender staatlicher und privater Finanzierung für die Erforschung von Waisenerkrankungen, treiben Dynamik im Markt für Byler-Krankheit
- So kündigte Mirum Pharmaceuticals im April 2024 vielversprechende Updates zu seinem Gallensäure-Transportinhibitor Maralixibat an, der weiterhin Wirksamkeit bei der Verbesserung von Pruritus und Gallenfluss bei Pädiatriebyler-Krankheit-Patienten demonstriert. Solche Fortschritte in zielgerichteten therapeutischen Kandidaten werden erwartet, um das Marktwachstum im Voraus zu fördern
- Darüber hinaus erweitert die steigende Anzahl klinischer Studien, die sich auf den Genersatz konzentrierten, und die kleinmoleküligen Therapien die Behandlungslandschaft. Die Bezeichnungen von Orphan Drug und Fast Track der FDA haben biopharmazeutische Firmen ermutigt, seltene Lebererkrankungen zu priorisieren, die Innovation weiter zu stärken
- Fortschritte bei neugeborenen Screening-Programmen, kombiniert mit der Verfügbarkeit von genetischer Beratung und molekularer Diagnostik, verbessern auch die Frühdiagnoseraten – erleichtern zeitnahe Behandlung Intervention und bessere langfristige Ergebnisse
- Darüber hinaus fördert die zunehmende Zusammenarbeit zwischen akademischen Forschungszentren und pharmazeutischen Entwicklern den Wissensaustausch und den Technologietransfer und beschleunigt die Entdeckung von krankheitsmodifizierenden Behandlungen. Da das Bewusstsein für cholestatische Lebererkrankungen weiter wächst, spielen Patientenvertretungsorganisationen und öffentliche Gesundheitsbehörden auch eine entscheidende Rolle bei der Verbesserung der Diagnose und des Pflegezugriffs
REstraint/Challenge
Hohe Kosten für fortgeschrittene Therapien und eingeschränkter Zugang zu spezialisierter Pflege
- Trotz technologischer Fortschrittehohe Kosten für neuartige Gentherapien und seltene Krankheiten Medikamentestellt eine erhebliche Herausforderung für den Byler-Krankheitsmarkt dar. Die Entwicklung, die regulatorische Zulassung und die Verteilung von Präzisionsbehandlungen für kleine Patientenpopulationen erfordern erhebliche Investitionen, die diese Therapien für viele Gesundheitssysteme verbieten
- So überschreiten beispielsweise Gen-basierte Behandlungen und Gallensäure-Transportinhibitoren oft mehrere hunderttausend Dollar pro Patient jährlich, wodurchFinanzschranken für die Annahme, insbesondere in Entwicklungs- oder ressourcenbegrenzten Regionen
- Eine weitere große Herausforderung liegt in derbegrenzte Verfügbarkeit von spezialisierten Hepatologiezentrenund Experten bei der Verwaltung seltener Kinderlebererkrankheiten erfahren. Dieser Mangel an klinischer Infrastruktur führt oft zu einer verzögerten Diagnose und einem inkonsistenten Patientenmanagement
- Darüber hinaus gibt es Bedenken, die dielangfristige Sicherheit und Haltbarkeitvon aufstrebenden Genen und molekularen Therapien. Da viele in frühen klinischen Phasen sind, bleiben Fragen zu Immunantworten, Vektor-Liefereffizienz und dem potenziellen Bedarf an Re-Administration
- Die Behandlung dieser Probleme erfordertMulti-Stakeholder-Zusammenarbeit, einschließlich öffentlich-privater Partnerschaften, Kostenteilungsrahmen und erweiterte Patientenunterstützungsprogramme zur Verbesserung der Erreichbarkeit und des Zugangs. Darüber hinaus,verbesserte regulatorische LeitlinienundInitiativen zur Datenteilungkann sicherstellen, dass Sicherheits- und Wirksamkeitseinsichten kontinuierlich überwacht und optimiert werden
- Bewältigung dieser Herausforderungen durchKostenoptimierung, globale klinische Studienerweiterung, undverbessert Patientenschulungwird wesentlich sein, um ein nachhaltiges Marktwachstum in der Byler-Krankheit-Landschaft zu erreichen
Wie wird der Byler-Krankheitsmarkt segmentiert
Der Markt wird auf der Grundlage von Behandlung und Endverbraucher segmentiert.
- Durch Behandlung
Auf Basis der Behandlung wird der Byler-Krankheitsmarkt in die medizinische Behandlung und chirurgische Behandlung segmentiert. Das Segment der medizinischen Behandlung dominierte den Markt mit dem größten Umsatzanteil von 68,5% im Jahr 2024, vor allem durch die steigende Annahme von pharmakologischen Eingriffen zur Behandlung von Symptomen, Verbesserung des Gallenflusses und Verhinderung von Leberschäden. Ursodeoxycholsäure (UDCA) bleibt die Ecksteintherapie zur Verringerung der Cholestase, während Rifampicin und Gallensäurebindende Harze weit verschrieben werden, um Prurit zu lindern. Fortschritte in genbasierten Therapien und hepatoprotiven Medikamenten sind die Verbesserung der Behandlungsergebnisse und die Verlängerung des Patientenlebens. Die Verfügbarkeit gezielter Therapien und die laufende klinische Forschung an FXR-Agonisten und Gallensäuremodulatoren stärken die Position dieses Segments weiter. Darüber hinaus machen die nicht-invasive Natur, die Erschwinglichkeit und die frühe Anwendbarkeit der medizinischen Therapie die bevorzugte Option bei pädiatrischen und erwachsenen Patienten. Die zunehmende Prävalenz von progressiven familialen intrahepatischen Cholestasis (PFIC)-Fällen und wachsendem diagnostischen Bewusstsein tragen zur anhaltenden Dominanz dieses Segments bei.
Das operative Behandlungssegment wird von 2025 bis 2032 mit dem schnellsten CAGR von 10,9% bezeugt, das durch die steigende Nachfrage nach kurativen und fortgeschrittenen Interventionsansätzen in schweren Byler-Krankheitsfällen getrieben wird. Chirurgische Eingriffe wie partielle äußere Gallendiversion (PEBD), Lebertransplantation und ileale Bypass werden für Patienten empfohlen, die nicht ausreichend auf die pharmakologische Therapie reagieren. Die zunehmende Verfügbarkeit von spezialisierten Transplantationszentren, verbesserte postoperative Überlebensraten und Fortschritte in minimalinvasiven chirurgischen Techniken sind die Annahme. Darüber hinaus hat der expandierende Donorpool, verbunden mit Innovationen in der Immunsuppressive Therapie, das Transplantat-Überleben und reduzierte Komplikationen verbessert. Auch bei kritischen Leberchirurgen und der Einführung pädiatrisch-spezifischer chirurgischer Protokolle wird das Marktwachstum begünstigt. Darüber hinaus halten wachsende Investitionen in regenerative Medizin und Gewebetechnik langfristiges Potenzial, um die chirurgische Behandlungslandschaft für Byler-Krankheit neu zu gestalten.
- Von End-User
Auf Basis des Endverbrauchers wird der Byler-Krankheitsmarkt in Forschungszentren, Krankenhäuser, Kliniken und andere segmentiert. Das Krankenhaussegment hatte 2024 den größten Marktanteil von 54,1 %, der auf die Konzentration der fortgeschrittenen diagnostischen Infrastruktur, spezialisierte Hepatologieabteilungen und qualifizierte chirurgische Teams zurückzuführen war. Krankenhäuser dienen als primäre Hubs für Diagnose, pharmakologisches Management und chirurgische Eingriffe wie Lebertransplantation und Gallendiversion. Die Präsenz von multidisziplinären Pflegeteams ermöglicht ein umfassendes Management von Komplikationen wie Gelbsucht, Leberfibrose und Portalhochdruck. Darüber hinaus profitieren Krankenhäuser von starken Kooperationen mit Pharmafirmen und akademischen Einrichtungen für klinische Studien und Arzneimittel-Evaluierungsprogramme. Die Verfügbarkeit von dedizierten pädiatrischen Hepatologieeinheiten und die Erhöhung der staatlichen Fördermittel für seltene Krankheitsbehandlungszentren erhöhen die Krankenhausbehandlungslieferung weiter. Hohe Patientenzufluss- und integrierte Patientenüberwachungssysteme unterstützen weiterhin die Dominanz dieses Segments.
Das Forschungszentrumssegment soll das schnellste CAGR von 2025 bis 2032 von 11,4 % aufzeichnen, das durch den wachsenden Fokus auf genetische und molekulare Forschung zur Entwicklung von krankheitsmodifizierenden Therapien getrieben wird. Wissenschaft undBiotechnologieForschungsinstitute investieren zunehmend in das Studium der Genmutationen ABCB11 und ATP8B1 im Zusammenhang mit der Byler-Krankheit und zielen darauf ab, Präzisionsmedizinansätze zu fördern. Der Anstieg der globalen Forschungsförderung für seltene Krankheiten und die Zusammenarbeit zwischen Universitäten, Biotech-Unternehmen und öffentlichen Gesundheitsorganisationen unterstützen diese Wachstumstrajektorie. Forschungszentren spielen auch eine entscheidende Rolle bei präklinischen Tests, Biomarker-Erkennung und der Entwicklung von Gen-Editierungstechnologien wie CRISPR-basierten Therapien. Zunehmende Zuschüsse aus Initiativen wie den NIH- und EU-Horizon-Programmen erweitern experimentelle Pipelines für pädiatrische cholestatische Lebererkrankungen. Darüber hinaus verbessern wachsende Biobank-Netzwerke und erweiterte Sequenzierungsplattformen die diagnostischen Fähigkeiten und sorgen für eine starke zukünftige Expansion dieses Segments.
Welche Region hält den größten Teil des Byler-Krankheitsmarktes
- Nordamerika dominierte den Byler-Krankheitsmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2024, der durch eine starke FuE-Finanzierung, eine etablierte Gesundheitsinfrastruktur und günstige regulatorische Rahmenbedingungen zur Unterstützung der Entwicklung von Waisendrogen
- Die Führung der Region wird weiter gestärkt durch fortgeschrittene genomische Forschungsfähigkeiten, die wachsende Prävalenz seltener Lebererkrankungen und die aktive Beteiligung von Patientenvertretungsgruppen, die die Frühdiagnose und den Zugang zur Pflege fördern
- Die zunehmende Anzahl von Kooperationen zwischen Pharmaunternehmen, Biotech-Startups und akademischen Institutionen fördert auch die Innovation in der Gentherapie- und Gallensäuremodulationsforschung. Die USA führen weiterhin Markterweiterung durch wachsende Patientenregister, klinische Studienaktivitäten und Forschungspartnerschaften zur Entwicklung von krankheitsmodifizierenden Behandlungen.
US Byler Disease Market Insight
Der US-Byler-Krankheitsmarkt erfasste 2024 den größten Umsatzanteil in Nordamerika, der durch umfangreiche klinische Studienaktivitäten und bedeutende Fortschritte in der Molekulardiagnostik gefördert wurde. Das Bewusstsein für seltene pädiatrische Lebererkrankungen und einen unterstützenden Erstattungsrahmen für Waisendrogen haben die Marktgründung gestärkt. Darüber hinaus die Anwesenheit von SchlüsselBiopharmazeutikaAkteure wie Mirum Pharmaceuticals und Travere Therapeutics beschleunigen den therapeutischen Fortschritt durch laufende FuE- und regulatorische Zulassungen. Die zunehmende Einführung von sequncing (NGS) Technologien und Präzisionsmedizin-Plattformen der nächsten Generation verbessert auch die Diagnosegenauigkeit und erleichtert die frühzeitige Intervention, Positionierung der USA als weltweit führender Anbieter von Byler-Krankheitsforschungs- und Behandlungsinnovationen.
Europa Byler Disease Market Insight
Der europäische Byler-Krankheitsmarkt wird in einem beträchtlichen CAGR während des gesamten Prognosezeitraums ausbauen, vor allem durch günstige Regierungspolitiken zur Unterstützung der Waisenerkrankungenforschung, steigender Einführung fortschrittlicher Diagnosetechnologien und verstärkte Investitionen in klinische Studien mit seltenen Krankheiten. Europäische Regulierungsinitiativen, wie das Europäische Arzneimittel-Agentur (EMA) Orphan Designation Program, fördern weiterhin den Zugang zu Innovation und Patienten zu neuartigen Behandlungen. Die zunehmende Sensibilisierung von Gesundheitsexperten und Patientenorganisationen fördert die frühere Diagnose- und Therapieannahme. Die Region profitiert auch von einer starken wissenschaftlichen Forschungsbasis, insbesondere in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich, wo grenzüberschreitende Kooperationen das Tempo der klinischen Entwicklung verbessern.
U.K. Byler Disease Market Insight
Der US-Byler-Krankheitsmarkt wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch einen wachsenden Fokus auf genomische Medizin und nationale seltene Krankheitsrahmen getrieben wird. Regierungsgestützte Initiativen wie das 100.000 Genomprojekt von Genomics England haben die Früherkennung genetischer Leberbedingungen verbessert, die Patientenidentifizierung und gezielte Therapieforschung unterstützt. Darüber hinaus stärken Partnerschaften zwischen dem National Health Service (NHS) und Pharma-Innovatoren die klinische Studieninfrastruktur. Die zunehmende Verfügbarkeit von neugeborenen Screening-Programmen und genetischen Beratungsleistungen ermöglicht eine frühere Intervention, wodurch die Patientenergebnisse verbessert und das stetige Marktwachstum im Land gefördert wird.
Deutschland Byler Disease Market Insight
Der deutsche Byler-Krankheitsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der vom fortgeschrittenen Gesundheitssystem des Landes, der Betonung der Biotechnologie-Innovation und der wachsenden Unterstützung für die seltene Krankheitsforschung gefördert wird. Deutschlands regulatorisches und finanzielles Ökosystem fördert aktiv die Zusammenarbeit zwischen akademischen Institutionen und pharmazeutischen Entwicklern, was zu einer robusten klinischen Testpipeline für Leber-basierte genetische Therapien führt. Darüber hinaus wird durch die zunehmende Einführung von molekulardiagnostischen Plattformen und die Einrichtung spezialisierter Hepatologiezentren ein verbessertes Krankheitsmanagement ermöglicht. Mit starken Regierungsinitiativen, die Patientenregistrierungen und die Integration der Präzisionsmedizin unterstützen, ist Deutschland einer der führenden Beitragsträger für die Forschung und Therapieentwicklung von Byler Disease.
Asien-Pazifik Byler-Krankheit Markt Insight
Der asiatisch-pazifische Byler-Krankheitsmarkt ist bereit, während der Prognosezeit (2025–2032) mit dem schnellsten CAGR zu wachsen, das durch das zunehmende Bewusstsein für genetische Störungen, den Ausbau des Zugangs zu fortschrittlichen diagnostischen Instrumenten und die Steigerung der Gesundheitsinvestitionen in Ländern wie Japan, China und Indien getrieben wird. Die zunehmende Beteiligung der Region an internationalen klinischen Studien und staatlichen Initiativen zur Verbesserung der Infrastruktur für seltene Krankheiten beschleunigen Fortschritte. Schwellende Volkswirtschaften stärken die Verfügbarkeit genetischer Tests und stellen Patientenregistrierungen zur Verbesserung der Diagnostikgenauigkeit und Pflegekoordination fest. Darüber hinaus ermöglichen die Zusammenarbeit mit westlichen Biopharma-Unternehmen den Technologietransfer und den Aufbau von klinischen Forschungskapazitäten, was APAC zu einer kritischen Region für das zukünftige Wachstum im Byler-Krankheitsmanagement macht.
Japan Byler Disease Market Insight
Der japanische Byler-Krankheitsmarkt gewinnt an Dynamik aufgrund der fortgeschrittenen Biotechnologie-Fähigkeiten, der hohen Annahme genetischer Tests und des starken Fokus auf die Reform der seltenen Krankheitspolitik. Das japanische Gesundheitssystem zeigt zunehmend Ansätze zur Früherkennung und Präzisionsbehandlung für geerbte Lebererkrankungen. Kooperationen zwischen Forschungsinstituten und Pharmafirmen führen zur Entwicklung von genzielten und Gallensäuremodulierenden Therapien. Darüber hinaus tragen Japans alternde Bevölkerung und hoch entwickelte Gesundheitsinfrastruktur zur Nachfrage nach effizienten, patientenzentrierten Diagnoselösungen bei. Die anhaltende staatliche Unterstützung für die Finanzierung von seltenen Krankheiten und die Aufnahme innovativer Behandlungen in den Rückerstattungsrahmen sollen das Marktwachstum in den kommenden Jahren nachhaltig fördern.
China Byler Krankheit Markt Insight
Der China Byler Disease-Markt entfiel 2024 auf den größten Marktanteil im asiatisch-pazifischen Raum, unterstützt von einer sich schnell erweiternden Mittelschicht, steigenden Gesundheitsausgaben und dem Fokus der Regierung auf das Bewusstsein für genetische Krankheiten und Behandlung. China wird ein wichtiger Knotenpunkt für seltene Krankheiten Forschung, unterstützt durch nationale Programme zur Förderung der genomischen Medizin und klinischen Studienerweiterung. Lokale Biotechnologie-Unternehmen arbeiten aktiv mit globalen Unternehmen zusammen, um zugängliche Diagnose-Kits und Gentherapie-Lösungen für die regionale Bevölkerung zu entwickeln. Darüber hinaus verbessern öffentlich-private Partnerschaften den Zugang zu fortschrittlichen Behandlungsoptionen und fördern die Einrichtung spezialisierter Hepatologie und genetischer Forschungszentren. Der anhaltende politische Wandel in Richtung Früherkennung und seltene Krankheitseingliederung im Rahmen nationaler Versicherungen dürfte das Marktwachstum in den kommenden Jahren weiter beschleunigen.
Welche sind die Top-Unternehmen im Byler-Krankheitsmarkt
Die Byler-Krankheitsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Mirum Pharmaceuticals(US)
- Gilead Sciences, Inc(US)
- Novartis AG (Schweiz)
- Pfizer Inc. (USA)
- Traver-Therapeutik(US)
- AstraZeneca plc (USA)
- GlaxoSmithKline plc(USK)
- Johnson & Johnson (USA)
- Vertex Pharmaceuticals Incorporated (US)
- Pharmazeutika abfangen(US)
- Alnylam Pharmaceuticals, Inc. (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Sanofi S.A. (Frankreich)
- Bayer AG (Deutschland)
- Genfit SA (Frankreich)
- Apteeus (Frankreich)
- Canbridge Pharmaceuticals Inc. (China)
Was sind die neuesten Entwicklungen im Byler-Krankheitsmarkt
- Im Juli 2021 genehmigte die US Food and Drug Administration (FDA) odevixibat (Bylvay), entwickelt von Albireo Pharma, als erster ilealer Gallensäure-Transportinhibitor, der für Pruritus bei Patienten mit progressiver familiärer intrahepatischer Cholestasis (PFIC) im Alter von drei Monaten und älter angegeben wurde. Dieser Meilenstein markierte die erste zugelassene pharmakologische Therapie für die Byler-Krankheit/PFIC
- Im September 2021 genehmigte die FDA Maralixibat (Livmarli) für die Behandlung von cholestatischem Pruritus bei Patienten mit Alagille-Syndrom, eine Entwicklung, die den Weg für die Erweiterung von IBAT-Inhibitor verwenden PFIC und ähnliche cholestatische Störungen ebnete.
- Im Oktober 2022 stellte Albireo Pharma langfristige Ergebnisse aus den PEDFIC-Studien für Odevixibat vor, die anhaltende Reduktion von Serum-Bilensäuren und Verbesserungen bei PFIC-Patienten und den Schlaf unterstützen und das langfristige Wirksamkeits- und Sicherheitsprofil des Medikaments unterstützen.
- Im März 2023 gab Mirum Pharmaceuticals positive Ergebnisse der Phase 3 MARCH-PFIC-Studie für Maralixibat bekannt, die eine signifikante Verbesserung der cholestatischen Pruritus- und Serum-Bilensäurereduktion zeigten, die seine Position als führende Therapie im Byler-Krankheitsmarkt verstärkte.
- Im März 2024 genehmigte die US-FDA eine erweiterte Indikation für Livmarli (maralixibat), um die Behandlung von cholestatischem Pruritus bei Patienten mit PFIC im Alter von fünf Jahren und älter, erweiterten Patienten Zugang zur gezielten Therapie
- Im Juli 2024 erteilte die Europäische Kommission eine Zulassung für Livmarli für PFIC-Patienten im Alter von drei Monaten nach den erfolgreichen Ergebnissen der MARCH-PFIC-Studie, so dass sie der erste in der Europäischen Union zugelassene IBAT-Inhibitor für diese Indikation
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.