


Globale Marktsegmentierung für CO₂-Abscheidung, -Nutzung und -Speicherung nach Technologie (Vorverbrennung, Nachverbrennung und Oxyfuel-Verbrennung), Anwendung (Öl und Gas, chemische Verarbeitung, Energieerzeugung und Sonstige) und Dienstleistung (Abscheidung, Transport, Nutzung und Speicherung) – Branchentrends und Prognose bis 2033
Was ist die Kohlenstoff-Capture, Verwendung und Speichermarkt Größe und Wachstum Rate
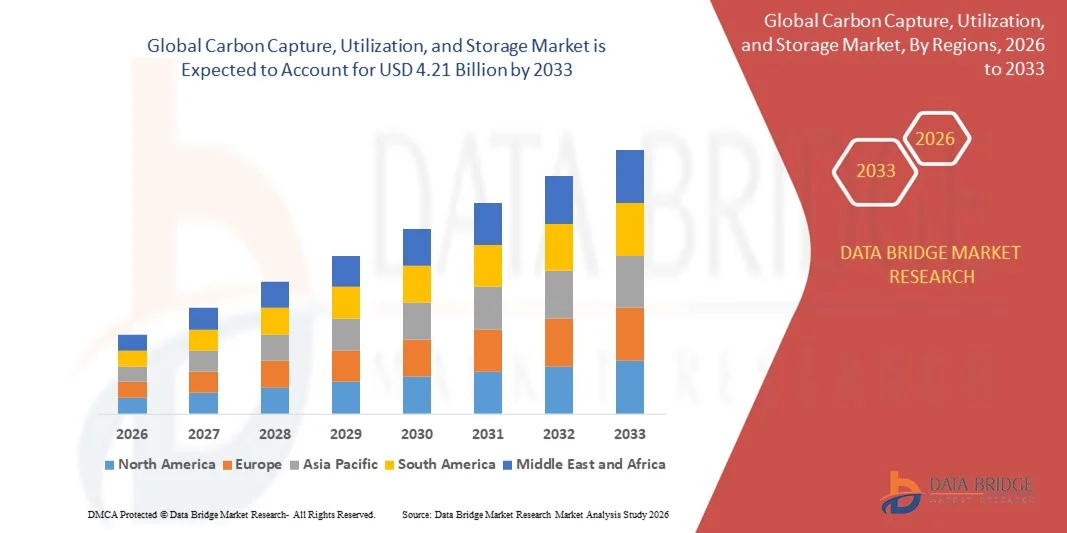
- Die globale Kohlenstofferfassung, -ausnutzung und -speichermarktgröße wurde mit1,20 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen4,21 Mrd. USD bis 2033, beiCAGR von 16,95%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch zunehmende globale Initiativen zur Verringerung der CO2-Emissionen und zur Erreichung von Netto-Null-Zielen, die Einführung fortschrittlicher CO2-Abscheidungs- und Speichertechnologien in den Bereichen Stromerzeugung, Industrie und Chemie gefördert.
- Darüber hinaus werden zunehmende staatliche Anreize und regulatorische Rahmenbedingungen zur Förderung nachhaltiger Praktiken, z.B. von Shells groß angelegten CO2-Erfassungsprojekten, die Investitionen in CO2-Erfassungs-, Verwertungs- und Lagerlösungen beschleunigen und dadurch die Markterweiterung deutlich steigern.
Was sind die großen Takeaways von Carbon Capture, Utilization und Storage Market
- CO2-Abscheidungs-, Verwertungs- und Speichertechnologien, die die Erfassung von Kohlendioxidemissionen aus industriellen Prozessen beinhalten und sie für produktive Anwendungen speichern oder umwandeln, werden bei der Abschwächung des Klimawandels und der Förderung eines nachhaltigen industriellen Wachstums von wesentlicher Bedeutung.
- Die zunehmende Nachfrage nach diesen Lösungen wird in erster Linie durch die zunehmende Industrialisierung, das zunehmende Umweltbewusstsein zwischen Regierungen und Unternehmen und die Notwendigkeit, strenge Emissionsreduktionsziele einzuhalten
- Nordamerika dominierte den Kohlenstoffeinzugs-, Verwertungs- und Lagermarkt mit einem Anteil44,5% im Jahr 2025, aufgrund einer umfangreichen Industrialisierung, des Vorhandenseins strenger Emissionsbestimmungen und beträchtlicher Investitionen in Kohlenstoffeinzugsprojekte
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Kohlenstoff-Capture-, Verwertungs- und Lagermarkt während der Prognosezeit sein, die durch eine rasche Industrialisierung, Urbanisierung und die Notwendigkeit von Emissionsreduktionen in Ländern wie China, Japan und Indien verursacht wird.
- Das Segment Capture dominierte den Markt mit einem Marktanteil von 51,7% im Jahr 2025, aufgrund seiner kritischen Rolle in der gesamten CCUS-Wertschöpfungskette und der Notwendigkeit, CO2 direkt aus Emissionsquellen zu entfernen. Als erster Schritt zur Erreichung von Kohlenstoffneutralitätszielen priorisieren die Unternehmen zunehmend Fanglösungen, und technologische Fortschritte haben die Erfassungssysteme energieeffizienter und skalierbarer in der Industrie gemacht. Das Segment profitiert auch von unterstützenden Politiken und Subventionen zur Verringerung der Treibhausgasemissionen
Report Scope und Carbon Capture, Utilization und Storage Market Segmentation
|
Attribute |
Carbon Capture, Utilization und Storage Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Carbon Capture, Utilization und Storage Market
Rising Adoption von großräumigen Kohlenstoff-Entnahme- und Speicherprojekten
- Ein bedeutender Trend im Kohlenstoff-Erfassungs-, Verwertungs- und Lagermarkt ist der zunehmende Einsatz von großen Kohlenstoff-Erfassungs- und -Speicherprojekten in den Bereichen Stromerzeugung, Öl und Gas und Industrie, die durch die dringende Notwendigkeit, Treibhausgasemissionen zu mindern und Netto-Null-Ziele zu erreichen, angetrieben werden. Diese Projekte sind die Positionierung von Kohlenstofferfassungs-, Auslastungs- und Speicherlösungen als kritische Technologien für nachhaltige Industriebetriebe
- So setzen Royal Dutch Shell und Mitsubishi Heavy Industries wichtige Initiativen zur CO2-Eindämmung ein, die jährlich Millionen Tonnen Kohlendioxid erfassen und speichern, was die Bedeutung der CO2-Eindämmung, -ausnutzung und -Speichertechnologien bei der Reduzierung industrieller CO2-Fußabdrücke verstärkt.
- Die Einführung von Kohlenstoff-Capture-Technologien bei verbesserten Ölrückgewinnungsoperationen wächst, da CO2 zunehmend genutzt wird, um die Extraktionseffizienz zu verbessern und gleichzeitig die Umweltauswirkungen zu senken. Dies verstärkt die Rolle von Kohlenstoff-Erfassungslösungen in wirtschaftlichen und ökologischen Strategien
- Industriesektoren wie Zement, Stahl und chemische Fertigung integrieren Kohlenstoff-Capture-Systeme, um strenge Emissionsvorschriften und Nachhaltigkeitsziele zu erfüllen. Diese Maßnahmen beschleunigen die Einführung von Kohlenstoffabscheidungs-, Verwertungs- und Speichertechnologien als wesentliche Instrumente für die industrielle Dekarbonisierung
- Erstarkende Forschung und Innovation in der Kohlenstoffnutzung, einschließlich der Umwandlung in Chemikalien, Kraftstoffe und Baustoffe, erweitern die potenziellen Anwendungen von erfasstem Kohlenstoff. Dies schafft Wege für Industrien, um Abfallemissionen in wertvolle Ressourcen zu verwandeln, die wirtschaftliche Machbarkeit zu verbessern
- Der Markt zeigt ein robustes Wachstum in staatlich unterstützten Pilotprogrammen und öffentlich-privaten Partnerschaften, die darauf abzielen, Kohlenstoff-Capture-Lösungen zu skalieren. Der zunehmende Fokus auf kollaborative Anstrengungen verstärkt die Tragweite des Marktes für eine weit verbreitete Adoption und technologische Weiterentwicklung
Carbon Capture, Utilization und Storage Market Dynamics
Treiber Was sind die Schlüsseltreiber von Kohlenstoff-Capture, Nutzung und Speichermarkt
Erhöhung der staatlichen Unterstützung und Regulierungsincentives
- Die zunehmende Betonung auf die Verringerung der CO2-Emissionen und das Erreichen von Klimazielen ist eine starke staatliche Unterstützung und regulatorische Anreize für die Kohlenstofferfassung, -nutzung und -speicherung. Diese Initiativen bieten finanzielle Unterstützung, Steuervorteile und politische Rahmenbedingungen, die Unternehmen ermutigen, inKohlenstofferfassung, -nutzung und -speicherungProjekte
- Die Europäische Union und die US-Abteilung für Energie finanzieren z. B. groß angelegte CCS-Projekte, die den Einsatz fortschrittlicher Technologien zur Erfassung von Kohlenstoff erleichtern, die Nachhaltigkeit in der Schwerindustrie und in der Energieerzeugung fördern
- Stringent Emissionsreduktionsregelungen in ganz Europa, Nordamerika und Asien-Pazifik sind zwingende Branchen, um Kohlenstoff-Capture-Lösungen zu übernehmen, um weiterhin konform zu bleiben und Strafen zu vermeiden. Diese Mandate treiben eine konsequente Nachfrage nachKohlenstofferfassung, -nutzung und -speicherungSysteme
- Die Sensibilisierung der Umwelt bei Unternehmen und Investoren reizt die Annahme vonKohlenstofferfassung, -nutzung und -speicherungTechnologien zur Steigerung der ESG-Performance und zur Stärkung der Unternehmens Nachhaltigkeitsprofile. Dies ist die Positionierung von Kohlenstoff-Capture-Lösungen als strategische Investitionen für langfristige Widerstandsfähigkeit
- Die zunehmende Zusammenarbeit zwischen Technologieanbietern, Industriebetreibern und Regierungen beschleunigt den Einsatz innovativer TechnologienKohlenstofferfassung, -nutzung und -speicherungTechnologien. Diese Partnerschaften fördern den Wissensaustausch, verringern die Projektrisiken und unterstützen die Kommerzialisierung fortschrittlicher Kohlenstoff-Capture-Lösungen
Zurückhaltung/Challenge
Hohe Investitionsausgaben und Betriebskosten
- Die CO2-Abscheidungs-, Verwertungs- und Lagermärkte stehen vor Herausforderungen aufgrund der erheblichen Investitions- und Betriebskosten im Zusammenhang mit der Installation und WartungKohlenstofferfassung, -nutzung und -speicherungInfrastruktur. Hohe Kosten und Energieanforderungen für Einzugs-, Transport- und Lagerprozesse können die weit verbreitete Annahme begrenzen
- So stellen Unternehmen wie Linde und Hitachi erhebliche Ausgaben bei der Bereitstellung von Kohlenstoff-Capture-Einheiten an Industriestandorten vor, die die Projektdurchführbarkeit und Investitionsrendite beeinflussen können
- Die Komplexität der IntegrationKohlenstofferfassung, -nutzung und -speicherungSysteme in bestehende industrielle Prozesse erhöhen die Betriebskosten weiter, erfordern spezialisierte Ausrüstung, Fachkräfte und kontinuierliche Überwachung, um Sicherheit und Effizienz zu gewährleisten
- Unsicherheiten bei der CO2-Preisgestaltung und langfristigen Lagerverbindlichkeiten tragen zu einem finanziellen Risiko für die Betreiber bei, wodurch die Projektplanung und die Investition anspruchsvoller werden
- Der Markt steht weiterhin vor Einschränkungen beim Ausgleich der wirtschaftlichen Rentabilität mit Umweltauswirkungen, als kostenintensivKohlenstofferfassung, -nutzung und -speicherungLösungen müssen messbare Vorteile zeigen, die Investitionen anziehen und skalierende Anstrengungen unterstützen
Wie wird der Carbon Capture, Utilization und Storage Market segmentiert
Der Markt wird auf Basis von Technologie, Anwendung und Service segmentiert.
- Von der Technik
Auf Basis der Technologie wird der CCUS-Markt in Vorverbrennung, Nachverbrennung und Oxy-Brennstoffverbrennung segmentiert. Das Segment Nachverbrennung dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine Kompatibilität mit bestehenden Kraftwerken und Industrieanlagen getrieben wurde, ohne dass wesentliche infrastrukturelle Veränderungen erforderlich wären. Industries favor post-combustion-Technologie aufgrund seiner Fähigkeit, CO2 aus Rauchgasen mit relativer Leichtigkeit zu erfassen, bietet eine kostengünstige Lösung für die Emissionsreduktion. Der Markt sieht eine starke Annahme, da Nachverbrennungsanlagen sowohl auf Kohle- als auch auf Gaskraftwerke nachgerüstet werden können, und laufende Innovationen haben ihre Effizienz erhöht und die Betriebskosten gesenkt.
Das Vorverbrennungssegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch eine zunehmende Umsetzung in großtechnischen und Wasserstoffproduktionsanlagen gefördert wird. Die Vorverbrennungstechnik ermöglicht die Abtrennung von CO2 vor der Verbrennung, die Verbesserung der Effizienz der Energieerzeugung und die Bereitstellung von höheren Reinheits-CO2-Stromen für die Nutzung oder Lagerung. Seine Annahme wird durch das zunehmende Interesse an integrierten Energielösungen und Initiativen der Wasserstoffwirtschaft unterstützt, insbesondere in Regionen, die sich auf die kohlenstoffarme industrielle Transformation konzentrieren.
- Anwendung
Auf der Grundlage der Anwendung wird der CCUS-Markt in Öl und Gas, chemische Verarbeitung, Stromerzeugung und andere segmentiert. Das Segment der Stromerzeugung dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die hohen CO2-Emissionen von Kohle- und Gaskraftwerken angetrieben wurde. Regierungen und Regulierungsgremien sind zunehmend ermutigend, die CO2-Einnahme in der Stromerzeugung zu fördern, um strenge Emissionsreduktionsziele und nationale Entkohlungspläne zu erreichen. Das Segment profitiert von laufenden Investitionen bei der Nachrüstung bestehender Anlagen mit Fangtechnologie und der Integration mit erneuerbaren Energiesystemen zur Erzielung hybrider kohlenstoffarmer Anlagen.
Das Öl- und Gassegment wird von 2026 bis 2033 am schnellsten CAGR erleben, das durch verstärkte Ölrückgewinnung (EOR)-Projekte und wachsende Investitionen in eine nachhaltige Kohlenwasserstoffgewinnung gefördert wird. So setzen z.B. große Akteure wie Shell aktiv CCUS-Technologien ein, um die betrieblichen Emissionen zu reduzieren und gleichzeitig die Effizienz der Ölrückgewinnung zu verbessern. Der zunehmende Fokus auf die Reduzierung von Methan- und CO2-Emissionen in strom- und stromabwärtigen Prozessen unterstützt auch die Einführung von CCUS-Lösungen in diesem Bereich.
- Mit Service
Auf Basis des Service wird der CCUS-Markt in Erfassung, Transport, Nutzung und Lagerung segmentiert. Das Erfassungssegment dominierte den Markt mit dem größten Umsatzanteil von 51,7% im Jahr 2025, der durch seine kritische Rolle in der gesamten CCUS-Wertschöpfungskette und die Notwendigkeit, CO2 direkt aus Emissionsquellen zu entfernen. Als erster Schritt zur Erreichung von Kohlenstoffneutralitätszielen priorisieren die Unternehmen zunehmend Fanglösungen, und technologische Fortschritte haben die Erfassungssysteme energieeffizienter und skalierbarer in der Industrie gemacht. Das Segment profitiert auch von unterstützenden Politiken und Subventionen zur Verringerung der Treibhausgasemissionen.
Das Lagersegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Entwicklung geologischer Lagerstätten und Offshore-Sequestrationsprojekte gefördert wird. Zum Beispiel investiert ExxonMobil in große Speicherinfrastrukturen, um eine langfristige CO2-Eindämmung zu gewährleisten. Sensibilisierung für die Permanenz und Sicherheit von Speicheroptionen, zusammen mit günstigen regulatorischen Rahmen, treibt Markteinführung in Öl-, Gas- und Industriesektoren, die dauerhafte Lösungen für das Kohlenstoffmanagement suchen.
Welche Region hält den größten Teil des Kohlenstoff-Capture-, Utilization- und Storage-Markts
- Nordamerika dominierte den Kohlenstoffeinzugs-, Verwertungs- und Lagermarkt mit dem größten Umsatzanteil von 44,5% im Jahr 2025, angetrieben durch umfangreiche Industrialisierung, die Präsenz strenger Emissionsbestimmungen und erhebliche Investitionen in Kohlenstoffeinzugsprojekte
- Unternehmen und Regierungen in der Region konzentrieren sich zunehmend auf die Verringerung der CO2-Fußabdrücke, die Förderung des Einsatzes von CCUS-Technologien in den Bereichen Stromerzeugung, Öl und Gas und chemische Industrie
- Diese weit verbreitete Adoption wird durch fortgeschrittene Infrastruktur, starke FuE-Fähigkeiten und günstige politische Rahmenbedingungen unterstützt, wodurch CCUS als kritische Lösung für die Erreichung von Emissionsreduktionszielen geschaffen wird
US Carbon Capture, Utilization und Storage Market Insight
Der US-amerikanische Kohlenstoffeinzugs-, Verwertungs- und Lagermarkt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch strenge Emissionsreduktionspolitiken, bedeutende Bundesfinanzierungen und industrielle Dekarbonisierungsmaßnahmen gefördert wurde. So investiert Occidental Petroleum stark in Kohlenstoff-Capture-Projekte in Texas, um die Ölgewinnung zu verbessern und Millionen Tonnen CO2 jährlich zu speichern. Der zunehmende Einsatz von großräumigen Kohlenstoff-Erfassungsanlagen, neben unterstützenden Steuergutschriften und regulatorischen Rahmenbedingungen, beschleunigt das Marktwachstum und die Integration von Kohlenstoff-Erfassung mit Wasserstoffproduktion und erneuerbaren Energieprojekten schafft neue Wege zur Expansion.
Europa Carbon Capture, Utilization und Storage Market Insight
Der europäische Markt für Kohlenstoffabscheidung, -ausnutzung und -speicherung soll sich während des gesamten Prognosezeitraums auf einen erheblichen CAGR ausweiten, der von starken Klimapolitiken, Kohlenstoffpreismechanismen und den ambitionierten Netto-Null-Zielen der Europäischen Union angetrieben wird. So zeigt Shells Quest CCS-Projekt zunehmende Investitionen in großräumige Kohlenstofferfassungs- und -speicherinfrastrukturen. Die Nachfrage nach kohlenstoffarmen Industrieprozessen, der Schub für dekarbonisierte Energiesektoren und der Einsatz von Kohlenstoffspeicherzentren in Ländern wie Norwegen und den Niederlanden fördern die Marktakzeptanz, während Kooperationen zwischen Regierungen und Privatunternehmen den Wissensaustausch und die Kostensenkung ermöglichen, um das Wachstum zu unterstützen.
US Carbon Capture, Utilization und Storage Market Insight
Der US-Markt für Kohlenstofferfassung, -nutzung und -speicher wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der von staatlichen Initiativen zur Förderung von Kohlenstoff-Capture-Clustern und industrieller Dekarbonisierung angetrieben wird. So fördert die Drax Group CO2-Abscheidungslösungen in ihren Biomassekraftwerken und trägt zu negativen Emissionszielen bei. Die zunehmende Einführung von Kohlenstoff-Erfassungstechnologien in der Energieerzeugung, in der Zementindustrie und in der chemischen Industrie sowie unterstützende Politiken wie Verträge zur Differenzierung von Kohlenstoff-Erfassungsprojekten sind ermutigende Investitionen, und der Fokus der USA auf das Erreichen von Netto-Null-Emissionen bis 2050 wird voraussichtlich weiterhin das Marktwachstum fördern.
Deutschland Carbon Capture, Utilization und Storage Market Insight
Der deutsche Kohlenstoffabscheidungs-, -ausnutzungs- und -speichermarkt dürfte sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch starke regulatorische Rahmenbedingungen und wachsendes Bewusstsein für die industrielle Dekarbonisierung gefördert wird. Zum Beispiel untersucht RWE CCS-Technologien für Kohlekraftwerke und Industrieanlagen, um die deutschen Klimaziele zu erreichen. Der Schwerpunkt des Landes auf der Integration erneuerbarer Energien, technologische Fortschritte und öffentlich-private Partnerschaften fördert die Übernahme in mehreren Sektoren, während Deutschlands Fokus auf nachhaltige und effiziente Lösungen für das Kohlenstoffmanagement mit lokalen industriellen und ökologischen Zielen ausgerichtet ist.
Asia-Pacific Carbon Capture, Utilization und Storage Market Insight
Der asiatisch-pazifische Kohlenstoff-Erfassungs-, Verwertungs- und Lagermarkt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR wachsen, der durch eine rasche Industrialisierung, Urbanisierung und die Notwendigkeit von Emissionsreduktionen in Ländern wie China, Japan und Indien angetrieben wird. So fördert Sinopec in China große CCS-Projekte, um die CO2-Emissionen der Industrie zu drosseln und die Klimapolitik der Regierung zu unterstützen. Der Fokus der Region auf den Aufbau kohlenstoffneutraler Industriezentren, staatliche Anreize, strategische Investitionen und technologische Fortschritte erhöht die Adoption, und Asia-Pacific tritt aufgrund der industriellen Nachfrage, Innovation und unterstützenden politischen Maßnahmen als Schlüsselmarkt auf.
Japan Carbon Capture, Utilization und Storage Market Insight
Der japanische Markt für Kohlenstoffabscheidung, -ausnutzung und -speicher gewinnt an Dynamik aufgrund von staatlichen Emissionsreduktionszielen, technologischen Innovationen und industriellen Dekarbonisierungsinitiativen. So investiert Mitsubishi Heavy Industries in fortschrittliche Kohlenstoff-Capture-Lösungen für Stromerzeugungs- und Wasserstoffproduktionsprojekte. Die Integration von CCS mit industriellen Clustern und erneuerbaren Energieinfrastrukturen sowie starke FuE-Fähigkeiten und regulatorische Unterstützung fördern die Annahme, und Japans Fokus auf nachhaltige Energielösungen und die Verringerung der Abhängigkeit von fossilen Brennstoffen treibt die Markterweiterung weiter voran.
China Carbon Capture, Utilization und Speichermarkt Insight
Der China Carbon Capture, Use and Storage-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der auf steigende industrielle Emissionen, staatliche Unterstützung für kohlenstoffarme Technologien und umfassende Urbanisierung zurückzuführen ist. So setzt die China Huaneng Group CCS-Projekte an Kraftwerken und Industrieanlagen zur Erreichung der Kohlenstoffneutralität ein. Das Land fördert große Kohlenstoffspeicherzentren, CO2-Transportnetze und inländische internationale Kooperationen, um die Kapazität zu erhöhen und die Kosten zu senken, während politische Unterstützung, industrieller Maßstab und technologische Investitionen Schlüsselfaktoren sind, die das Marktwachstum in den Bereichen Wohn-, Gewerbe- und Industriesektoren fördern.
Welche sind die Top-Unternehmen in Global Carbon Capture, Utilization und Storage Market
Die CO2-Abscheidungs-, Verwertungs- und Lagerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Royal Dutch Shell(Niederlande)
- Aker Solutions (Norway)
- MITSUBISHI HEAVY INDUSTRIES, LTD(Japan)
- Linde plc(Irland)
- Hitachi, Ltd (Japan)
- Exxon Mobil Corporation(US)
- JGC HOLDINGS CORPORATION (Japan)
- Honeywell International, Inc (USA)
- Halliburton (USA)
- Schlumberger Limited(USK)
Was sind die neuesten Entwicklungen in Global Carbon Capture, Utilization und Storage Market
- Im April 2025 nahm Shell die abschließende Investitionsentscheidung (FID) an zwei großen CO2-Erfassungs- und -Speicherprojekten in Kanada: das Projekt Polaris CCS im Scotford Energy and Chemicals Park, das jährlich 650.000 Tonnen (716.502.35 Tonnen) CO2 aufnehmen soll, und das Atlas Carbon Storage Hub, das in Zusammenarbeit mit ATCO EnPower entwickelt wurde, die dauerhafte unterirdische Speicherung von CO2 bieten wird. Diese Initiativen erweitern das CCS-Portfolio von Shell erheblich, verstärken die Führung des Unternehmens auf dem nordamerikanischen Markt, fördern die industrielle Dekarbonisierung und erhöhen die Verfügbarkeit von CO2-Speicherinfrastrukturen in großem Maßstab
- Im April 2025 kündigte Shell zusammen mit den Partnern Equinor und TotalEnergies eine Investition in Höhe von 714 Mio. USD an, um das Projekt Northern Lights CCS zu erweitern und seine CO2-Speicherkapazität von 1,5 bis 5 Mio. Tonnen (1,65 bis 5,5 Mio. Tonnen) pro Jahr zu steigern. Ermöglicht durch ein langfristiges Abkommen mit Stockholm Exergi und unterstützt durch EU- und norwegische Finanzierung, stärkt diese Erweiterung die europäische Kohlenstoff-Erfassungs-Infrastruktur, erleichtert den grenzüberschreitenden CO2-Transport und verbessert den Markt für eine sichere Offshore-Speicherung, Positionierung der Region als führender Anbieter von Dekarbonisierungstechnologien
- Im April 2025 unterzeichneten Calpine und Exxon Mobil ein CO2-Transport- und Lagerabkommen, unter dem Exxon Mobil bis zu 2 Millionen Tonnen (2.2 Millionen Tonnen) CO2 pro Jahr ab Calpine’s Baytown Energy Center speichern wird. Das Projekt wird die Produktion von ~500 MW kohlenstoffarmer Elektrizität unterstützen, genug, um über 500.000 Häuser zu versorgen, die US-Energiesicherheit und Wettbewerbsfähigkeit zu steigern und gleichzeitig die Einführung von Kohlenstoff-Capture-Lösungen im Bereich der Stromerzeugung zu beschleunigen und die Fähigkeit des Marktes zu zeigen, CCS mit großtechnischen Anwendungen zu integrieren
- Im März 2025 kündigte Occidental Petroleum an, dass die CO2-Erfassungskapazität bei seinen Texas-Operationen auf mehr als 3 Millionen Tonnen jährlich erweitert wurde und erweiterte Erfassungstechnologien für eine verbesserte Ölrückgewinnung und industrielle Emissionsminderung integriert wurden. Diese Entwicklung stärkt die Position des Occidentals im nordamerikanischen CCS-Markt, beschleunigt den groß angelegten Einsatz von Carbon-Capture-Projekten und zeigt die Skalierbarkeit von CCS-Lösungen für den gewerblichen und industriellen Sektor
- Im Februar 2025 startete Mitsubishi Heavy Industries (MHI) mit JERA und lokalen Diensten ein gemeinsames CCS-Pilotprogramm in Japan, das jährlich 100.000 Tonnen CO2 -Erfassung von Kraftwerken anvisiert, mit Plänen für den kommerziellen Einsatz. Diese Initiative unterstreicht die zunehmende Einführung der CCS-Technologie in Asien-Pazifik, unterstützt die nationalen Dekarbonisierungsziele Japans und verbessert das Marktvertrauen bei der Integration der Kohlenstoffeinnahme mit der bestehenden Energieinfrastruktur
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











