


Globaler Markt für Kohlenstoffstahl, nach Typ (kohlenstoffarmer Stahl, mittelkohlenstoffreicher Stahl, kohlenstoffreicher Stahl und ultrakohlenstoffreicher Stahl), Endverbraucher (Schiffbau, Bauwesen, Automobilindustrie, Öl- und Gasenergie und andere), Produkt (Kohlenstoffstahl, legierter Stahl und Edelstahl), Form (Langstahl, Tafelstahl und Flachstahl), Behandlung (kaltgewalzt, warmgewalzt, verzinkt und geglüht), Verfahren (Sauerstoff-Basierofen und Lichtbogenofen), Anwendung (Werkzeuge, Rohre und Schläuche, Baubeschläge und Strukturbauteile) – Branchentrends und Prognose bis 2032.
Was ist die Kohlenstoffstahlgröße und -wachstumsrate
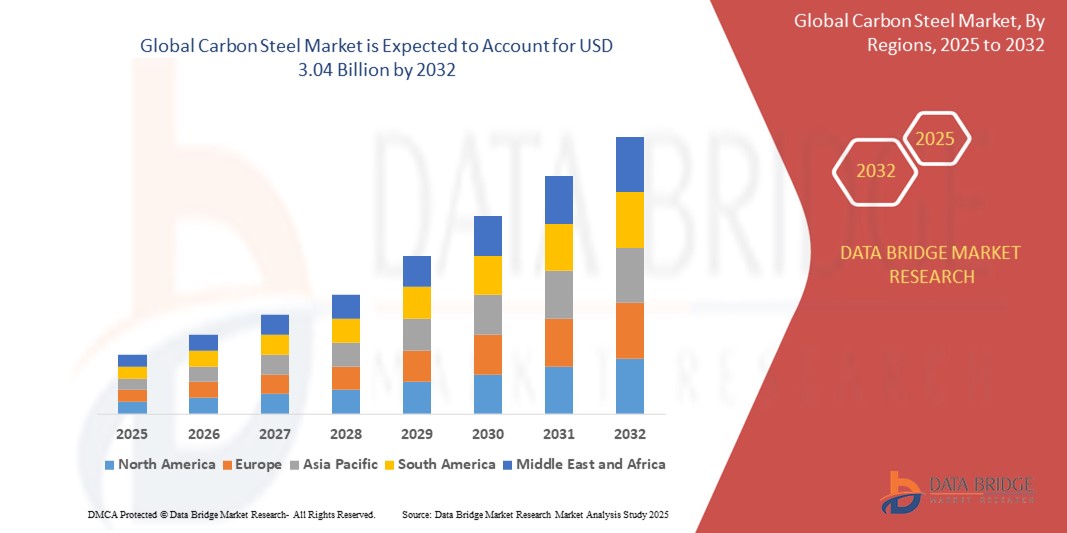
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße für Kohlenstoffstahl wurde geschätzt2,19 Milliarden USD in 2024und wird voraussichtlich erreichen3,04 Milliarden USD bis 2032, beiCAGR von 4,2%während des Prognosezeitraums
- Das Marktwachstum wird durch steigende Nachfrage aus Bau-, Automobil- und Energiesektoren sowie durch Fortschritte in der Stahlproduktionstechnik und der Infrastrukturentwicklung weltweit angetrieben
- Die zunehmende Urbanisierung, Industrialisierung und die Notwendigkeit von dauerhaften, kostengünstigen Materialien in Schwellenländern treiben die Einführung von Kohlenstoffstahl weiter voran und stellen sie als kritisches Material in mehreren Branchen fest
Marktgröße und Prognose
- Globaler Marktwert (2024):2,19 Mrd. USD
- Voraussichtlicher Marktwert (2032):USD 3,04 Milliarden
- Wettervorhersage CAGR (2024–2032):4.2%
Was sind die großen Takeaways von Carbon Steel
- Kohlenstoffstahl, bekannt für seine Stärke, Vielseitigkeit und Erschwinglichkeit, ist ein Grundmaterial in Industrien wie Bau, Automotive, Schiffbau und Öl und Gas, aufgrund seiner breiten Palette von Anwendungen und Anpassungsfähigkeit an verschiedene Behandlungen und Formen
- Die steigende Nachfrage nach Kohlenstoffstahl wird durch eine rasche Infrastrukturentwicklung, eine zunehmende Automobilproduktion und den Ausbau des Energiesektors, insbesondere in Öl- und Gaspipelines und erneuerbaren Energieprojekten, gefördert.
- Asia-Pacific dominierte den Kohlenstoffstahlmarkt mit dem größten Umsatzanteil von 45,8% im Jahr 2024, angetrieben durch robustes industrielles Wachstum, Großbauprojekte und das Vorhandensein von großen Stahlherstellern in Ländern wie China, Indien und Japan
- Nordamerika wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region sein, die durch steigende Investitionen in Infrastrukturmodernisierung, Automobilinnovation und Energiesektorfortschritte, insbesondere in den USA und Kanada, vorangetrieben wird.
- Das Low-Carbon-Stahl-Segment hielt den größten Marktanteil von 48.5% im Jahr 2024, angetrieben durch seinen weit verbreiteten Einsatz in Bau, Automotive und Fertigung aufgrund seiner Erschwinglichkeit, Vielseitigkeit und Leichtigkeit der Herstellung
Report Scope und Carbon Steel Market Segmentation
|
Attribute |
Kohlenstoffstahl Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Schlüsseltrend im Kohlenstoffstahl
„Integration von fortschrittlichen Fertigungstechnologien und Automatisierung“
- Der globale Kohlenstoffstahlmarkt erlebt einen bemerkenswerten Trend zur Integration fortschrittlicher Fertigungstechnologien wie Automatisierungs-, IoT- und Industrie 4.0-Lösungen
- Diese Technologien ermöglichen eine verbesserte Präzision in der Stahlproduktion, eine verbesserte Qualitätskontrolle und optimierte Fertigungsprozesse, was zu einer höheren Effizienz und einem reduzierten Abfall führt
- Intelligente Fertigungssysteme, die von IoT betrieben werden, ermöglichen die Echtzeitüberwachung von Produktionsparametern und gewährleisten eine gleichbleibende Qualität über verschiedene Kohlenstoffstahltypen
- So übernehmen Unternehmen automatisierte Walzwerke und KI-getriebene Qualitätssicherungssysteme, um hochwertige Flach-, Lang- und Laschenstahlprodukte zu produzieren, die auf spezielle Anwendungen wie Bauhardware oder Baukomponenten zugeschnitten sind.
- Dieser Trend erhöht die Attraktivität von Kohlenstoffstahlprodukten für Endverbraucher in Industrien wie Bau, Automotive und Schiffbau, wo Präzision und Zuverlässigkeit kritisch sind
- Die fortschrittliche Analytik wird auch verwendet, um die Materialleistung unter verschiedenen Behandlungen vorherzusagen, die es Herstellern ermöglichen, strenge Industriestandards zu erfüllen
Kohlenstoffstahlmarktdynamik
Fahrer
„Wachstumsnachfrage nach Infrastrukturentwicklung und industriellen Anwendungen“
- Die steigende globale Nachfrage nach Infrastrukturentwicklung, insbesondere in Schwellenländern, ist ein wichtiger Treiber für den Kohlenstoffstahlmarkt
- Kohlenstoffstahl, besonders niedrig und mittlere Kohlenstoffstahl, wird aufgrund seiner Festigkeit, Haltbarkeit und Wirtschaftlichkeit im Bau für Bauteile, Rohre und Rohre weit verbreitet
- Die zunehmende Abhängigkeit der Automobilindustrie von hohem Kohlenstoffstahl für leichte, hochfeste Bauteile zur Verbesserung der Kraftstoffeffizienz und zur Einhaltung von Emissionsnormen für weitere Kraftstoffe Marktwachstum
- Regierungsinitiativen, insbesondere in der Region Asien-Pazifik, für groß angelegte Infrastrukturprojekte, wie Brücken, Eisenbahnen und Stadtentwicklung, erhöhen die Nachfrage nach langen Stahl- und Flachstahlprodukten
- Der Ausbau des Öl- und Gasenergiesektors, insbesondere in Nordamerika, treibt den Einsatz von Flachstahl für Rohrleitungen und andere kritische Anwendungen an.
- Förderungen in Produktionsprozessen, wie dem Basis-Oxygen Furnace und dem Elektro-Arc Furnace, ermöglichen es den Herstellern, die wachsende Nachfrage nach qualitativ hochwertigen Kohlenstoffstahlprodukten in verschiedenen Anwendungen zu erfüllen
Zurückhaltung/Challenge
„Hochproduktionskosten und Umweltbelange“
- Die für fortgeschrittene Produktionsanlagen erforderlichen bedeutenden Investitionen wie Basic Oxygen Furnaces oder Electric Arc Furnaces stellen eine Barriere für den Einstieg in kleinere Hersteller dar, insbesondere in den Entwicklungsmärkten
- Die Integration fortschrittlicher Behandlungen (z.B. Verzinkung oder Glühung) und die Einhaltung der Umweltvorschriften erhöhen die Produktionskosten, was die Erreichbarkeit einiger Endverbraucher beeinträchtigt
- Umweltbelange im Zusammenhang mit Kohlenstoffemissionen und energieintensiven Stahlproduktionsprozessen sind eine große Herausforderung. Die Industrie steht vor dem Druck, nachhaltige Praktiken wie das Recycling von Stahl oder die Verwendung sauberer Energiequellen zu verabschieden, die kostspielig sein können, um zu implementieren
- Stringente Umweltvorschriften in Regionen wie Nordamerika und Europa in Bezug auf Emissionen und Abfallbewirtschaftung fügen die Komplexität des Fertigungsbetriebs, insbesondere bei der Hoch- und Hochkohlenstahlproduktion, hinzu.
- Diese Faktoren können die Marktausweitung begrenzen, insbesondere in Regionen mit hoher Kostenempfindlichkeit, oder wenn Umweltbewusstsein ein bedeutendes Anliegen ist
Wie ist das Segment Carbon Steel
Der Markt wird auf Basis von Typ, Endverbraucher, Produkt, Form, Behandlung, Prozess und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der globale Kohlenstoffstahlmarkt zu Kohlenstoffarmstahl, Kohlenstoffmittelstahl, Kohlenstoffhochstahl und ultrahohen Kohlenstoffstahl segmentiert. Das Low-Carbon-Stahl-Segment hielt den größten Marktanteil von 48,5% im Jahr 2024, angetrieben durch seinen weit verbreiteten Einsatz in Bau, Automotive und Fertigung aufgrund seiner Erschwinglichkeit, Vielseitigkeit und einfacher Herstellung. Seine hohe Duktilität und Schweißbarkeit machen es ideal für strukturelle Anwendungen.
Das High-Carbon-Stahl-Segment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch steigende Nachfrage nach langlebigen und hochfesten Materialien in Werkzeugen, Automobilkomponenten und Industriemaschinen. Fortschritte in der Wärmebehandlungstechnologie werden seine Annahme weiter verbessern.
- Von End-User
Auf Basis des Endverbrauchers wird der globale Kohlenstoffstahlmarkt in Schiffbau, Bau, Automotive, Öl- und Gasenergie und andere segmentiert. Das Bausegment dominierte den Markt mit einem Umsatzanteil von 40,2% im Jahr 2024, aufgrund des umfangreichen Einsatzes von Kohlenstoffstahl in Infrastrukturprojekten, Wohngebäuden und kommerziellen Strukturen, insbesondere in der Region Asien-Pazifik.
Das Automotive-Segment wird voraussichtlich die schnellste Wachstumsrate von 16,8% von 2025 bis 2032 erleben, angetrieben durch steigende Nachfrage nach Leichtbau, hochfestem Kohlenstoffstahl in der Fahrzeugfertigung, um die Kraftstoffeffizienz zu verbessern und strenge Emissionsstandards zu erfüllen.
- Nach Produkt
Auf Basis des Produkts wird der globale Kohlenstoffstahlmarkt zu Kohlenstoffstahl, legiertem Stahl und Edelstahl segmentiert. Das Segment Kohlenstoffstahl hielt 2024 den größten Marktanteil von 55,7%, was auf seine Wirtschaftlichkeit und die weit verbreitete Anwendung in Industrien wie Bau, Automotive und Öl und Gas zurückzuführen ist.
Das Segment Legierungsstahl wird mit der schnellsten Rate von 2025 bis 2032 wachsen, angetrieben durch seine verbesserten mechanischen Eigenschaften, wie verbesserte Festigkeit und Korrosionsbeständigkeit, so dass es für anspruchsvolle Anwendungen in Energie und Industrie geeignet.
- von Form
Auf der Grundlage der Form wird der globale Kohlenstoffstahlmarkt in Langstahl, Lattenrost und Flachstahl segmentiert. Das Segment Flachstahl entfiel auf den größten Marktanteil von 50,3 % im Jahr 2024, der durch seinen umfangreichen Einsatz in Karosseriepaneelen, Geräten und Baumaterialien aufgrund seiner Vielseitigkeit und einfacher Verarbeitung angetrieben wurde.
Das lange Stahlsegment wird voraussichtlich von 2025 bis 2032 deutlich zunehmen, was durch steigende Nachfrage nach Rebar, Balken und Stäben in der Infrastrukturentwicklung, insbesondere in Schwellenländern, getrieben wird.
- Durch Behandlung
Auf Basis der Behandlung wird der globale Kohlenstoffstahlmarkt in kaltgewalzt, warmgewalzt, verzinkt und geglüht. Das heiße Walzsegment dominierte 2024 mit einem Umsatzanteil von 45,6% aufgrund seiner Wirtschaftlichkeit und Eignung für strukturelle Anwendungen in der Bau- und Schwerindustrie.
Das verzinkte Segment wird erwartet, dass das schnellste Wachstum von 2025 bis 2032, angetrieben durch steigende Nachfrage nach korrosionsbeständigem Stahl in Automobil-, Bau- und Infrastrukturprojekten, vor allem in Regionen, die anfällig für raue Umweltbedingungen.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der globale Kohlenstoffstahlmarkt in den Sauerstoff-Grundofen (BOF) und den Lichtbogenofen (EAF) segmentiert. Das Basis-Sauerstoffofensegment hielt den größten Marktanteil von 60,8% im Jahr 2024, aufgrund seiner hohen Produktionseffizienz und der Fähigkeit, große Mengen an Kohlenstoffstahl für industrielle Anwendungen zu produzieren.
Das Segment Elektrolichtbogenofen soll mit einer robusten Rate von 2025 bis 2032 wachsen, angetrieben durch seine Nachhaltigkeitsvorteile, wie den Einsatz von recyceltem Schrott, und die Übernahme in Nordamerika und Europa durch Umweltvorschriften.
- Anwendung
Auf Basis der Anwendung wird der globale Kohlenstoffstahlmarkt zu Werkzeugen, Rohren und Rohren, Bauhardware und Struktur segmentiert. Das Struktursegment entfiel auf den größten Marktanteil von 42,7% im Jahr 2024, der durch den umfangreichen Einsatz von Kohlenstoffstahl in Balken, Säulen und anderen Strukturkomponenten in Bau- und Infrastrukturprojekten getrieben wurde.
Das Segment Rohren und Rohren wird mit dem schnellsten Wachstum von 2025 bis 2032 bezeugt, das durch steigende Nachfrage in der Öl- und Gasindustrie für Rohrleitungen und im Bau für Sanitär- und HVAC-Systeme, insbesondere in der Region Asien-Pazifik, gefördert wird.
Welche Region hält den größten Teil der Wie wird Kohlenstoffstahl segmentiert
- Asia-Pacific dominierte den Kohlenstoffstahlmarkt mit dem größten Umsatzanteil von 45,8% im Jahr 2024, angetrieben durch robustes industrielles Wachstum, Großbauprojekte und das Vorhandensein von großen Stahlherstellern in Ländern wie China, Indien und Japan
- Verbraucher und Industrien priorisieren Kohlenstoffstahl für seine Festigkeit, Haltbarkeit und Wirtschaftlichkeit, insbesondere in Anwendungen, die strukturelle Integrität und Korrosionsbeständigkeit erfordern
- Das Wachstum wird durch Fortschritte in der Stahlerzeugungstechnik, wie z.B. Lichtbogenöfen und Grundsauerstofföfen, unterstützt, wobei die Annahme sowohl in industriellen als auch in Infrastrukturprojekten verstärkt wird.
US Carbon Steel Market Insight
Der US-amerikanische Kohlenstoffstahlmarkt wird mit einem erheblichen Wachstum rechnen, das durch eine starke Nachfrage aus den Bereichen Bau, Automotive und Energie getrieben wird. Der Trend zur Infrastrukturmodernisierung und zunehmende Regelungen zur Förderung nachhaltiger Materialien erhöhen die Markterweiterung. Der zunehmende Einsatz von hochfesten, kohlenstoffarmen Stahl in der Automobilfertigung und im Aftermarket-Bereich verbessert das Marktwachstum weiter.
Europa Kohlenstoffstahlmarkt Einblick
Der europäische Kohlenstoffstahlmarkt zeigt ein stetiges Wachstum, unterstützt durch regulatorische Schwerpunkte auf nachhaltigem Bau und energieeffizienter Fertigung. Industrien suchen Kohlenstoffstahl für seine Vielseitigkeit in Anwendungen wie Bauhardware und Baukomponenten. Das Wachstum ist sowohl bei neuen Infrastrukturprojekten als auch bei der industriellen Umrüstung bemerkenswert, wobei Länder wie Deutschland und Frankreich aufgrund von Umweltbelangen und industriellen Fortschritten erhebliche Nachfragen zeigen.
US Kohlenstahlmarkt Einblick
Der US-Markt für Kohlenstoffstahl erlebt ein bemerkenswertes Wachstum, das von der Nachfrage nach langlebigen Materialien in Bau- und Automobilanwendungen angetrieben wird. Erhöhter Fokus auf Infrastrukturentwicklung und steigendes Bewusstsein für kohlenstoffarme Stahlvorteile fördern die Annahme. Die sich entwickelnden Vorschriften zur Förderung der Energieeffizienz und der Materialrecyclabilität beeinflussen die Auswahl der Verbraucher, die Abgleichleistung mit der Einhaltung.
Deutschland Kohlenstoffstahlmarkt Einblick
Deutschland ist ein bedeutendes Wachstum des Kohlenstoffstahlmarktes, das auf den fortgeschrittenen Fertigungssektor und den hohen Verbraucherfokus auf energieeffiziente und langlebige Materialien zurückzuführen ist. Deutsche Industrien bevorzugen hochwertige Kohlenstoffstahl, wie mittel- und kohlenstoffreiche Varianten, für Automobil- und Bauanwendungen. Die Integration fortschrittlicher Stahlbehandlungen wie Verzinkung und Glühung in Premium-Produkte unterstützt nachhaltiges Marktwachstum.
Asien-Pazifik Kohlenstoffstahlmarkt Einblick
Die Region Asien-Pazifik dominiert den globalen Kohlenstoffstahlmarkt, der durch den Ausbau der industriellen Produktion und steigender Infrastrukturinvestitionen in Länder wie China, Indien und Japan angetrieben wird. Die zunehmende Nachfrage nach kohlenstoffarmen und kohlenstoffreichen Stahlen in den Bereichen Bau, Automotive und Schiffbau verstärkt das Marktwachstum. Regierungsinitiativen zur Förderung einer nachhaltigen Herstellung und Energieeffizienz fördern den Einsatz fortschrittlicher Produkte aus Kohlenstoffstahl.
Japan Kohlenstoffstahlmarkt Einblick
Japans Kohlenstoffstahlmarkt erlebt durch starke Verbraucherpräferenz für hochwertige, technologisch fortschrittliche Stahlprodukte, die die strukturelle Integrität und Haltbarkeit verbessern. Die Präsenz der großen Automobil- und Schiffbauindustrie beschleunigt die Marktdurchdringung. Das steigende Interesse an kundenspezifischen Stahllösungen für Infrastruktur und industrielle Anwendungen trägt auch zum Wachstum bei.
China Kohlenstoffstahl Markt Einblick
China hält den größten Anteil am asiatisch-pazifischen Kohlenstoffstahlmarkt, der durch schnelle Urbanisierung, steigende industrielle Produktion und steigende Nachfrage nach kostengünstigen, langlebigen Materialien angetrieben wird. Die wachsende Bau- und Automobilbranche des Landes sowie der Fokus auf nachhaltige Fertigung unterstützen die Einführung fortschrittlicher Kohlenstoffstahlprodukte. Starke häusliche Fertigungsmöglichkeiten und wettbewerbsfähige Preise verbessern die Marktzugangsfähigkeit.
Marktanteil von Kohlenstoffstahl
Die Kohlenstoffstahlindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NACHI-FUJIKOSHI CORP(Japan)
- Daido Steel Co., Ltd. (Japan)
- voestalpine High Performance Metals GmbH(Österreich)
- Sandvik AB(Schweden)
- Kennametal Inc.(US)
- Hudson Tool Steel (USA)
- ERASTEEL (Frankreich)
- ArcelorMittal (Luxemburg)
- Shandong Baosteel Industry Co., Ltd.(China)
- POSCO (Südkorea)
- NIPPON STEEL CORPORATION (Japan)
- JFE Steel Corporation (Japan)
- Tata Steel (Indien)
- United States Steel Corporation (USA)
- Angang Steel Company Limited (China)
- Gerdau S/A (Brazil)
- Maanshan Iron & Steel Company Limited (China)
Was sind die jüngsten Entwicklungen im globalen Kohlenstoffstahlmarkt
- Im Mai 2025 enthüllte EMSTEEL, einer der größten Stahl- und Baustoffhersteller der Vereinigten Arabischen Emirate, seinen ersten Green Finance Framework, um den Übergang zu einer kohlenstoffarmen Wirtschaft zu beschleunigen. Mit dem Rahmen können EMSTEEL und seine Tochtergesellschaften grüne Finanzinstrumente wie Anleihen, Darlehen und Handelspapiere ausstellen, um förderfähige Projekte in kohlenstoffarmer Stahl- und Zementproduktion, erneuerbare Energieanlagen und Energieeffizienztechnologien zu finanzieren. Entwickelt im Einklang mit globalen Green Finance Standards, erhielt die Initiative eine starke Unterstützung von Moody’s Bewertungen mit einem Nachhaltigkeits-Qualitäts-Score von SQS2. Es spiegelt die umfassendere ESG-Strategie von EMSTEEL und das Engagement für die Erreichung von Netto-Null-Emissionen bis 2050 wider.
- Im Mai 2025 kündigte Cleveland-Cliffs Inc. den erfolgreichen Abschluss eines Wasserstoffinjektionsversuchs am Hochofen Middletown Works an und markierte einen historischen Meilenstein als erster Einsatz von Wasserstoffgas als Eisenreduktionsmittel in einem Hochofen in Amerika. Während des Versuches wurde Wasserstoff in alle 20 Tüyeres des #3-Schallofens eingespritzt, wodurch ein Teil des herkömmlichen Kokses ersetzt wurde und die CO2-Emissionen durch die Freisetzung von Wasserdampf deutlich reduziert wurde. Dieser Durchbruch zeigt das Engagement von Cleveland-Cliffs für die Dekarbonisierung der Stahlproduktion unter Beibehaltung der Produktqualität und der betrieblichen Effizienz
- Im Januar 2025 kündigte die JFE Steel Corporation an, ihre JGreeXTM-Grünstahl an die JFE Shoji Pipe & Fitting Corporation (JKK) zu liefern – zum ersten Mal hat ein japanischer Stahlverteiler JGreeXTM im Stahlrohrsektor angeboten. Dieser Meilenstein ermöglicht kleine Lieferungen und schnellere Lieferungen und erweitert den Zugang zu nachhaltigen Stahllösungen auf den Bau- und Infrastrukturmärkten. JFE Stahl verwendet einen Massenbilanzansatz, um Emissionsreduktionen für spezifische JGreeXTM-Produkte zuzuordnen, die Anstrengungen zur Dekarbonisierung von Lieferketten zu unterstützen und die Treibhausgasemissionen während des gesamten Lebenszyklus von Gebäuden und Industriesystemen zu reduzieren
- Im Januar 2025 begann Volvo Construction Equipment (Volvo CE) mit kohlenstoffarmen Emissionsstahl in der Serienfertigung aller Gelenkschlepper, die in Braås, Schweden, hergestellt wurden. Dieser Meilenstein markiert einen bedeutenden Schritt bei der Dekarbonisierung der Schwermaschinenfertigung, da Stahl mehr als 50 % des gesamten CO2-Fußabdrucks der Maschinen ausmacht. Durch die Integration von recyceltem, emissionsarmem Stahl in seinen Produktionsprozess zielt Volvo CE darauf ab, die Treibhausgasemissionen zu reduzieren und sein breiteres Ziel zu unterstützen, die Treibhausgasemissionen bis 2040 zu erreichen. Der Umzug spiegelt auch einen wachsenden Industriewechsel zu nachhaltigen Materialien und zirkulären Fertigungspraktiken wider.
- Im Oktober 2024 unterzeichneten die JSW-Gruppe und die POSCO-Gruppe Korea eine Grundmarke der Absichtserklärung (MoU), gemeinsam ein integriertes Stahlwerk in Indien mit einer anfänglichen Kapazität von 5 Millionen Tonnen pro Jahr zu entwickeln. Diese strategische Zusammenarbeit zielt darauf ab, Indiens Stahlproduktionsinfrastruktur zu stärken und gleichzeitig Synergien in Batteriematerialien – insbesondere für Elektrofahrzeuge – und erneuerbare Energien zu erforschen. Die Partnerschaft verbindet die robusten Fertigungs- und Projektdurchführungsfähigkeiten von JSW mit dem technologischen Know-how von POSCO und legt den Grundstein für nachhaltiges industrielles Wachstum und Innovation in mehreren Sektoren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











