



Globale Marktsegmentierung für Pflegedienste nach Komponenten (Software und Dienste), Bereitstellungsmodus (vor Ort und Cloud-basiert), Anwendung (Krankheitsmanagement, Fallmanagement, Nutzungsmanagement, Sonstiges), Endverbrauch (Zahler, Anbieter, Sonstiges) – Branchentrends und Prognose bis 2032
Was ist die Care Services Marktgröße und Wachstumsrate
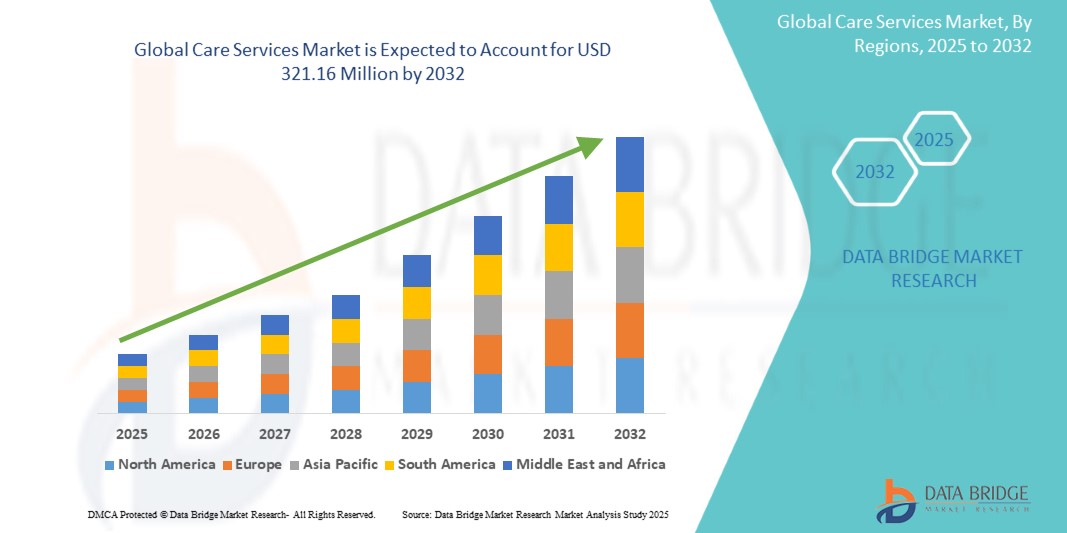
- Wie pro Data Bridge Market Research Analysis wurde der globale Pflegedienstmarkt auf163,56 Mio. USD im Jahr 2024und wird voraussichtlich erreichen321.16 Mio. USD bis 2032
- Während der Prognosezeit von 2025 bis 2032 wird der Markt voraussichtlich zu einemCAGR von 8,80%,vor allem von Faktoren wie der alternden globalen Bevölkerung und technologischen Fortschritten angetrieben
- Dieses Wachstum wird durch die zunehmende Nachfrage nach Altenpflege, insbesondere Heimpflege- und Pflegedienstleistungen, sowie Innovationen wie Telemedizin und Fernüberwachungstechnologien gefördert.
Marktgröße und Prognose
Globaler Marktwert (2024):163,56 Mio. USD
Voraussichtlicher Marktwert (2032):321.16 Mio. USD
Prognose CAGR (2025–2032):8.80%
Was sind die großen Takeaways des Care Services Market
- Der Weltmarkt für Pflegedienstleistungen umfasst ein breites Spektrum von Gesundheitsdienstleistungen, darunter Heimpflege, Altenpflege, Palliativpflege und Rehabilitationsdienstleistungen. Diese Dienste sind für die Verwaltung von chronischen Krankheiten, postchirurgischen Erholung und langfristigen Gesundheitsbedürfnissen unerlässlich.
- Die Nachfrage nach Pflegediensten wird in erster Linie von der wachsenden alternden Bevölkerung, der zunehmenden Prävalenz chronischer Krankheiten und einer Verschiebung auf wertbasierte Pflegemodelle angetrieben. Regierungen und Gesundheitsorganisationen weltweit konzentrieren sich auf den Ausbau von Pflegediensten, um Krankenhausaufenthalte zu reduzieren und die Patientenergebnisse zu verbessern
- Die Region Nordamerika führt in Pflegediensten Marktwachstum, unterstützt durch starke Gesundheitspolitik, Versicherungen und eine zunehmende Präferenz für hausbasierte Pflegelösungen
- So hat beispielsweise in den USA der heimische Gesundheitsmarkt durch Medicare und private Versicherungen erhebliche Expansion erfahren, wodurch mehr Patienten außerhalb von Krankenhauseinstellungen betreut werden können.
- Weltweit zählen die hauseigenen Gesundheitsdienste zu den am schnellsten wachsenden Segmenten auf dem Markt für Pflegedienste, die durch Fortschritte in der Telemedizin, der Fernüberwachung und der Betreuungstechnologien angetrieben werden. Diese Innovationen verbessern die Zugänglichkeit, Erschwinglichkeit und Effizienz bei der Bereitstellung von Gesundheitsdienstleistungen
Report Scope und Care Services Marktsegmentierung
|
Attribute |
Care Services Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Care Services Market
„Erhöhte Annahme von Telemedizin- und Fernüberwachungstechnologien“
- Ein prominenter Trend im globalen Pflegedienstmarkt ist die zunehmende Übernahme von Telemedizin- und Fernüberwachungstechnologien
- Diese Fortschritte verbessern die Zugänglichkeit und Effizienz von Pflegediensten, indem es Gesundheitsdienstleistern ermöglicht, Patienten remote zu überwachen und Beratungen über digitale Plattformen zu liefern.
- Zum Beispiel ermöglicht Telemedizin Patienten medizinische Beratung und Behandlung zu erhalten aus dem Komfort ihrer Häuser, reduzieren die Notwendigkeit für physische Besuche und Verbesserung der Bequemlichkeit
- Fernüberwachungstechnologien erleichtern die kontinuierliche Verfolgung der Gesundheitsmetriken der Patienten, wie Herzfrequenz, Blutdruck und Glukose, was für die Verwaltung chronischer Erkrankungen von entscheidender Bedeutung ist
- Dieser Trend revolutioniert die Art und Weise, wie ophthalmische Operationen durchgeführt werden, verbessert die Patientenergebnisse und erhöht die Nachfrage nach technologisch fortschrittlichen Mikroskopen in der Dieser Trend verwandelt die Lieferung von Pflegediensten, verbessert die Patientenergebnisse und erhöht die Nachfrage nach innovativen digitalen Lösungen auf dem Markt
Care Services Marktdynamik
Fahrer
„Wachsende Notwendigkeit durch Aging Bevölkerung und chronische Krankheit Prävalenz„
- Die zunehmende globale Bevölkerung ist ein wesentlicher Faktor, der die Nachfrage nach Pflegediensten, einschließlich der Heimversorgung, der Lebens-, Pflege- und Palliativbetreuung, treibt.
- Mit Fortschritten in der Gesundheitsversorgung eine Verlängerung der Lebenserwartung, eine wachsende Anzahl von Menschen erfordern langfristige Pflege und spezialisierte medizinische Aufmerksamkeit, was zu einer Expansion in der Pflege-Service-Sektor führt
- Chronische Erkrankungen wie Alzheimer, Parkinsons, Herz-Kreislauf-Erkrankungen und Diabetes werden immer häufiger, erfordern ständige medizinische und nicht-medizinische Versorgung, wodurch die Nachfrage nach professionellen Pflegedienstleistungen erhöht
- Technologische Fortschritte in der Gesundheitsversorgung, wie Tele-Gesundheit, Fernüberwachung und AI-gestütztes Pflegemanagement, verbessern die Qualität und Zugänglichkeit von Pflegediensten weiter
- Der Mangel an qualifizierten Pflegekräften und Krankenschwestern in vielen Regionen hat zu höheren Investitionen in Ausbildungsprogramme und Rekrutierungsbemühungen geführt, um die wachsende Nachfrage nach professionellen Pflegediensten zu erfüllen
Zum Beispiel
- InJuli 2022, nach einem von derNationales Zentrum für Biotechnologie-Informationen (NCBI), der Anteil der älteren Bevölkerung nimmt rapide zu, wobei die65 Jahre und älter prognostizierten bis 2050 16% der Gesamtbevölkerung.Dieser demographische Wandel unterstreicht den wachsenden Bedarf an Altenpflegediensten, einschließlich der hauseigenen und institutionellen Betreuung, der Markterweiterung
- InDezember 2021, ein NCBI-Artikel berichtet, dass in Ländern wie In den USA, Japan und Deutschland wird die Zahl der Personen im Alter von 80 Jahren bis 2050 verdoppelt., deutlich steigende Gesundheitsanforderungen und langfristige Pflegeanforderungen. Dieser Trend ist ein wichtiger Treiber für den globalen Pflegedienstmarkt und betont die Notwendigkeit nachhaltiger Pflegelösungen für die alternde Bevölkerung
- Da die alternde Bevölkerung und die Prävalenz von chronischen Krankheiten weiter zunehmen, wird die Nachfrage nach umfassenden Pflegediensten, einschließlich der Gesundheitsversorgung, Pflegeheimen und älteren Hilfsprogrammen, erwartet, dass
Möglichkeit
„Pflegedienste revolutionieren mit künstlicher Intelligenz Integration„
- KI-gestützte Lösungen im Pflegedienst-Markt transformieren die Patientenversorgung, verbessern die Effizienz und verbessern die personalisierte Gesundheitsversorgung. AI-getriebene Analytik kann Patientenverschlechterung vorhersagen, Pflegepläne optimieren und Pflegekräfte bei der Bereitstellung besserer, gezielter Unterstützung unterstützen
- KI-basierte virtuelle Assistenten und Chatbots werden zunehmend in Älteren- und Heimpflege-Einstellungen verwendet, um Patienten zu überwachen, sie an Medikamente zu erinnern und sofortige medizinische Beratung zu bieten
- Prädiktive Analytik, die von KI betrieben wird, kann den Gesundheitsdienstleistern helfen, Gesundheitsrückgänge bei älteren Patienten vorwegzunehmen und frühzeitige Eingriffe zu ermöglichen, die langfristige Gesundheitsergebnisse verbessern
- KI-getriebene Roboter- und intelligente Überwachungssysteme verbessern die Patientenmobilität, gewährleisten die Sicherheit und reduzieren die Arbeitsbelastung für menschliche Pflegekräfte, was zu einer besseren Qualitätskontrolle führt
- Die Integration von KI in elektronische Gesundheitsakte (EHR) und Remote-Patienten-Monitoring (RPM) ermöglicht Echtzeit-Datenanalysen, Sicherstellung zeitnaher medizinischer Entscheidungen und Reduzierung von Krankenhausaufenthalten
Zum Beispiel
- Im Januar 2025, nach einem Artikel, der im JMA Journal veröffentlicht wurde, haben AI-basierte Prädiktionsmodelle die Fähigkeit gezeigt, Patientengesundheitsdaten in Echtzeit zu bewerten, so dass Pflegeanbieter Gesundheitsrückgänge bei älteren Patienten vorwegnehmen und Krankenhausaufenthalte verhindern. Der Einsatz von KI in Pflegediensten revolutioniert das chronische Krankheitsmanagement und ermöglicht proaktive Eingriffe
- InNovember 2023, nach einem in derNationalbibliothek der Medizin, AI-powered virtuelle Assistenten wurden gezeigt, Verbesserung der Altenpflege durch die Bereitstellung von Medikamenten-Erinnerungen, die Überwachung lebenswichtiger Anzeichen und die Erkennung von Notfällenwie Stürze. Diese Systeme haben verbesserte Reaktionszeiten und reduzierte Gesundheitsrisiken für ältere Menschen, die Heimpflege erhalten
- Die Annahme von KI auf dem Markt für Pflegedienste treibtverbesserte Patientenergebnisse, verbesserte Betriebseffizienz und reduzierte Pflegelast.Durch die Nutzung von KI-gestützten Vorhersageanalysen, Roboterunterstützung und intelligenten Monitoring-Tools können Pflegeanbieter eine effektivere, personalisierte und proaktive Versorgung bereitstellen, die letztendlich die Lebensqualität für alternde Bevölkerungs- und Individuen mit chronischen Bedingungen verbessert.
Zurückhaltung/Challenge
„Hohe Servicekosten Hindering Market Accessibility“
- Die hohen Kosten für Pflegeleistungen stellen eine erhebliche Herausforderung für die Markterweiterung dar, insbesondere was die Erreichbarkeit von Dienstleistungen für minderwertige Personen und Familien betrifft.
- Langfristige Pflegeleistungen, einschließlich Pflegeheime, unterstütztes Wohnen und Heimpflege, erfordern erhebliche finanzielle Investitionen, sodass sie für viele Personen ohne ausreichende Versicherung oder staatliche Unterstützung unzugänglich sind
- Die steigenden Kosten für fachkundige Pflege, Gesundheitsfürsorge und spezialisierte medizinische Dienstleistungen tragen zudem zu finanziellen Belastungen sowohl für Patienten als auch für Pflegepersonen bei, was die weit verbreitete Einführung professioneller Pflegedienste begrenzt.
- Viele ältere Menschen verlassen sich auf feste Einkommen, so dass es schwierig ist, Qualität zu leisten, ohne wesentliche finanzielle Hilfe, was zu Ungleichheiten im Zugang zu wesentlichen Dienstleistungen führt
Zum Beispiel
- InNovember 2024, nach einem von derWorld Health Organization (WHO),eine der wichtigsten Anliegen, die die steigenden Kosten der Pflegedienste betreffen, ist ihre potenzielle Auswirkung aufZugänglichkeit und Erreichbarkeit. Die finanzielle Belastung im Zusammenhang mit langfristigen Pflegeleistungen, insbesondere in privaten Einrichtungen, oftverhindert, dass weniger Einkommen Individuen angemessene Pflege erhalten, damit die Ungleichheiten im Gesundheitswesen verschärft werden
- Daher tragen solche finanziellen Barrieren zu Ungleichheiten in der Verfügbarkeit und Qualität der Pflege bei, insbesondere in benachteiligten Gemeinschaften. Die hohen Kosten für Pflegeleistungenbehindert Marktwachstum, Begrenzung des Zugangs zu essentiellen Gesundheitsfürsorge für alternde Bevölkerung und Personen mit chronischen Bedingungen
Wie wird der Care Services Market segmentiert
Der Markt wird auf Basiskomponenten, Liefermodell, Anwendung und Endverwendung segmentiert.
|
Segment |
Subsegmentation |
|
Von den Komponenten |
|
|
Nach Liefermodus |
|
|
Anwendung |
|
|
Durch die Endverwendung |
|
Welche Region hält den größten Anteil am Care Services Market
„Nordamerika ist die Dominante Region im Care Services Market“
- Nordamerika führt den globalen Dienstleistungsmarkt, der vonein gut ausgebautes Gesundheitssystem, zunehmende alternde Bevölkerung und hohe Nachfrage nach langfristigen und hausbasierten Pflegediensten
- DieUS hält einen erheblichen Marktanteilaufgrund seinerwachsende ältere Bevölkerung, steigende Prävalenz chronischer Krankheiten und zunehmende staatliche Unterstützung für ältere und behinderte Menschen
- VorzüglichRückerstattungspolitik und starke Versicherungsdeckungfür langfristige Pflegedienste tragen weiter zum Marktwachstum bei, so dass mehr Personen Zugang zu professioneller Versorgung
- Die Anwesenheit vonSchlüsselakteure der Industrie sowie kontinuierliche Investitionen in die Gesundheitsinfrastruktur und technologische Fortschritte wie AI-getriebene Überwachungssysteme und Telekommunikationslösungen, unterstützt Markterweiterung
- Darüber hinaus die steigende Annahme vonpersonalisierte und hausbasierte Pflegelösungen, zusammen mit einer Vorliebe für das Altern an Ort und Stelle treibt das Wachstum der Gesundheitsversorgung in der Region
„Asia-Pacific wird zur Registrierung der höchsten Wachstumsquote“
- Die Region Asia-Pacific wird erwartet, dass sie das höchste Wachstum auf dem Markt für Pflegedienste erlebt, das durch den schnellen Ausbau der Gesundheitsinfrastruktur, das Bewusstsein für ältere und chronische Krankheitsmanagement und die steigende Nachfrage nach langfristigen Pflegediensten getrieben wird.
- Länder wieChina, Indien und Japanwerden aufgrund ihrer alternden Populationen zu bedeutenden Märkten, die anfälliger sind für Bedingungen, die eine kontinuierliche Betreuung und Unterstützung erfordern, wie Demenz, Herz-Kreislauf-Erkrankungen und Mobilitätsfragen
- Japanweiterhin bei der Einführung fortschrittlicher Pflegetechnologien, einschließlich robotischer Pfleger und AI-powered Monitoring-Systeme, zur Unterstützung der Altenpflege und zur Verbesserung der Patientenergebnisse
- InChina und IndienDie zunehmende Nachfrage nach Dienstleistungen für ältere Menschen wird sowohl durch staatliche Initiativen als auch durch Investitionen im Privatsektor unterstützt. Die Ausweitung der Gesundheitseinrichtungen und der verstärkte Zugang zu Pflegediensten tragen zum Marktwachstum in diesen Ländern bei
Welche sind die Top-Unternehmen im Care Services Market
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Die großen Marktführer im Markt sind:
- ExlService Holdings, Inc.(US)
- Casenet, LLC (USA)
- Medaille(US)
- ZeOmega(US)
- Cognisant(US)
- Oracle (US)
- Allscripts Healthcare, LLC (USA)
- Tata Consultancy Services Limited (Indien)
- Koninklijke Philips N.V (Niederlande)
- Axispoint, Inc. (USA)
- McKesson Corporation (USA)
- i2i Systeme (US)
- Epic Systems Corporation (USA)
- IBM Corporation (US)
- Gesundheitskatalyst (US)
- Pegasystems Inc. (USA)
- A&D Company Limited (Japan)
Was sind die neuesten Entwicklungen im Care Services Market
- Im Juli 2024, Genesis HealthCare, Inc., einer der größten Post-Akut-Betreuer in der Nation, kündigte an, dass drei seiner angeschlossenen Standorte als 2024 Empfänger des Silver-Commitment to Quality Award anerkannt wurden von American Health Care Association und National Center for Assisted Living (AHCA/NCAL). Diese Auszeichnung würdigt ihr Engagement zur Verbesserung des Lebens der Bewohner durch Qualitätskontrolle.Der Silver Award ist der zweite von drei Auszeichnungen, die durch das AHCA/NCAL National Quality Award Program erhältlich sind, das Organisationen erkennt, die immer strengere Leistungsstandards erfüllen, um das Leben von Bewohnern und Mitarbeitern in der Langzeitpflege zu verbessern und ältere Lebenseinstellungen
- Im Januar 2024 erwarb McKesson Compile, eine Gesundheitsdatenplattform, die Daten aus dem gesamten Gesundheitssystem der USA integriert. Diese Akquisition soll McKesson bei der Datenvermarktung unterstützen und seinen Biopharma-Kunden wertvolle Einblicke geben.
- InSeptember 2024, Baxter International Inc. das System der Luftverkehrsabfertigung der nächsten Generation eingeführt, Vest Advanced Pulmonary Experience (APX) System, auf der North American Cystic Fibrosis Conference. FürErwachsene und Kinder mit chronische Lungenbedingungen, das APX-System behältzuverlässige Airflow-Technologieund VerbesserungKomfortund IntegrationFeedback von Klinikern und Patienten
- In2024, Gesundheitskatalysatden ErwerbLumeon, aDigital Health Unternehmendie Anbieterorganisationen bei der Verbesserung unterstützenPflege koordinatio
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN PFLEGEDIENSTLEISTUNGSMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN GRÖSSE NUKLEINSÄUREBASIERTER ARZNEIMITTEL
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER PFLEGEDIENSTLEISTUNGSMARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL-ANALYSE
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 BRANCHENEINBLICKE
5.1 Patentanalyse
5.1.1 PATENTLANDSCHAFT
5.1.2 USPTO-NUMMER
5.1.3 PATENTABLAUFEN
5.1.4 EPIO-NUMMER
5.1.5 PATENTSTÄRKE UND -QUALITÄT
5.1.6 Patentansprüche
5.1.7 Patentzitate
5.1.8 Patentstreitigkeiten und Lizenzierung
5.1.9 PATENTDATEI
5.1.10 LÄNDER MIT ERHALTENEM PATENT
5.1.11 TECHNOLOGISCHER HINTERGRUND
5.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
5.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
5.4 PATIENTENFLUSSDIAGRAMM
5.5 WICHTIGE PREISSTRATEGIEN
5.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
5.7 INTERVIEWS MIT FACHKRÄFTEN
5.8 WEITERE KOL-SNAPSHOTS
6 FUSIONEN UND ÜBERNAHMEN
6.1 LIZENZIERUNG
6.2 Kommerzialisierungsvereinbarungen
7 REGULATORISCHER RAHMEN
7.1 BEHÖRDLICHES GENEHMIGUNGSVERFAHREN
7.2 EINFACHE BEHÖRDLICHE GENEHMIGUNG IN GEOGRAFIEN
7.3 Zulassungsverfahren
7.4 LIZENZIERUNG UND REGISTRIERUNG
7.5 Überwachung nach der Markteinführung
8 MARKTÜBERSICHT
8.1 TREIBER
8.2 EINSCHRÄNKUNGEN
8.3 CHANCEN
8.4 HERAUSFORDERUNGEN
9 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH KOMPONENTEN
9.1 ÜBERSICHT
9.2 SOFTWARE
9.2.1 NACH TYP
9.2.1.1. CARE MANAGEMENT-PLATTFORMEN
9.2.1.2. Lösungen zur Patientenbindung
9.2.1.3. ANALYSE- UND BERICHTERSTATTUNGSTOOLS
9.2.1.4. Tools zur Workflow-Automatisierung
9.2.1.5. SONSTIGES
9.2.2 NACH MODUS
9.2.2.1. INTEGRIERT
9.2.2.2. Standalone
9.2.3 NACH BETRIEBSSYSTEM
9.2.3.1. ANDROID
9.2.3.2. WINDOWS
9.2.3.3. IOS
9.2.3.4. SONSTIGES
9.3 DIENSTLEISTUNGEN
9.3.1 BERATUNG UND SCHULUNG
9.3.2 IMPLEMENTIERUNGSDIENSTE
9.3.3 SUPPORT UND WARTUNG
9.3.4 MANAGED SERVICES
9.3.5 SONSTIGES
10 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH LIEFERART
10.1 ÜBERSICHT
10.2 VOR ORT
10.3 CLOUD-BASIERT
10.3.1 ÖFFENTLICHE CLOUD
10.3.2 PRIVATE CLOUD
10.3.3 HYBRID CLOUD
10.4 SONSTIGES
11 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH ANWENDUNG
11.1 ÜBERSICHT
11.2 KRANKHEITSMANAGEMENT
11.2.1 MANAGEMENT CHRONISCHER ERKRANKUNGEN
11.2.1.1. DIABETES-MANAGEMENT-PROGRAMME
11.2.1.1.1. Optimierung der Insulintherapie
11.2.1.1.2. TRAINING ZUR KONTINUIERLICHEN GLUKOSEÜBERWACHUNG (CGM)
11.2.1.1.3. DIABETISCHE DIÄT- UND ERNÄHRUNGSBERATUNG
11.2.1.1.4. SONSTIGES
11.2.1.2. INITIATIVEN ZUR KONTROLLE DES HYPERTENS
11.2.1.2.1. Unterstützung bei der Einhaltung der Medikation
11.2.1.2.2. WORKSHOPS ZUR BLUTDRUCKÜBERWACHUNG
11.2.1.2.3. Aufklärung zur Salzaufnahmereduzierung
11.2.1.2.4. SONSTIGES
11.2.1.3. COPD- UND ASTHMA-PFLEGEPLÄNE
11.2.1.3.1. SCHULUNG ZUR ANWENDUNG VON INHALATOREN
11.2.1.3.2. PULMONALE REHABILITATIONSPROGRAMME
11.2.1.3.3. NOTFALLPLÄNE FÜR EXAZERBATIONEN
11.2.1.4. SONSTIGES
11.2.2 PRÄVENTIVE PFLEGE
11.2.2.1. IMPFKAMPAGNEN
11.2.2.1.1. GRIPPE-IMPFAKTIONEN
11.2.2.1.2. SCHULBASIERTE IMMUNISIERUNGSPROGRAMME
11.2.2.1.3. Aufklärungskampagnen zum Thema Impfungen für Erwachsene
11.2.2.1.4. SONSTIGES
11.2.2.2. GESUNDHEITSUNTERSUCHUNGEN UND -BEWERTUNGEN
11.2.2.2.1. JÄHRLICHE KÖRPERLICHE UNTERSUCHUNGEN
11.2.2.2.2. KREBS-SCREENING-INITIATIVEN
11.2.2.2.3. KARDIOVASKULÄRE RISIKOBEWERTUNGEN
11.2.2.2.4. SONSTIGES
11.2.2.3. PROGRAMME ZUR LEBENSSTILÄNDERUNG
11.2.2.3.1. Raucherentwöhnungsprogramme
11.2.2.3.2. KLINIKEN ZUR GEWICHTSKONTROLLE
11.2.2.3.3. STRESSBEWÄLTIGUNGSTECHNIKEN
11.2.2.3.4. SONSTIGES
11.2.2.4. SONSTIGES
11.2.3 Postakutversorgung
11.2.3.1. REHABILITATIONSLEISTUNGEN
11.2.3.1.1. PHYSIOTHERAPIE-SITZUNGEN
11.2.3.1.2. Logopädie
11.2.3.1.3. Ergotherapie für den Alltag
11.2.3.1.4. SONSTIGES
11.2.3.2. Heimbasierte Genesungsprogramme
11.2.3.2.1. Postoperative Pflege zu Hause
11.2.3.2.2. ERNÄHRUNGSUNTERSTÜTZENDE DIENSTE
11.2.3.2.3. PHYSIOTHERAPIE-FERNUNTERSTÜTZUNG
11.2.3.2.4. SONSTIGES
11.2.3.3. KOORDINATION DER ÜBERGANGSPFLEGE
11.2.3.3.1. ENTLASSUNGSPLANUNGSDIENSTE
11.2.3.3.2. TERMINVEREINBARUNG
11.2.3.3.3. MEDIKAMENTENABGLEICH UND -AUFKLÄRUNG
11.2.3.3.4. SONSTIGES
11.2.3.4. SONSTIGES
11.3 FALLMANAGEMENT
11.3.1 INDIVIDUELLES FALLMANAGEMENT
11.3.1.1. PERSONALISIERTE PFLEGEPLÄNE
11.3.1.1.1. MASSGESCHNEIDERTE BEHANDLUNGSPROTOKOLLE
11.3.1.1.2. GANZHEITLICHE WELLNESS-ANSÄTZE
11.3.1.1.3. Integration der Verhaltensgesundheit
11.3.1.1.4. SONSTIGES
11.3.1.2. PERSÖNLICHE BERATUNG
11.3.1.2.1. PSYCHOLOGISCHE UNTERSTÜTZUNG BEI CHRONISCHEN KRANKHEITEN
11.3.1.2.2. FINANZ- UND VERSICHERUNGSLEITFADEN
11.3.1.2.3. SCHULUNGSSITZUNGEN FÜR BETREUER
11.3.1.2.4. SONSTIGES
11.3.1.3. KOORDINIERUNG DER FINANZIELLEN UNTERSTÜTZUNG
11.3.1.3.1. Unterstützung bei der Beantragung von Wohltätigkeitsorganisationen und Zuschüssen
11.3.1.3.2. ZAHLUNGSPLANVERHANDLUNGEN
11.3.1.3.3. Tools zur Kostenverfolgung und Budgetplanung
11.3.1.3.4. SONSTIGES
11.3.1.4. SONSTIGES
11.3.2 GRUPPENFALLMANAGEMENT
11.3.2.1. Koordination der Selbsthilfegruppen
11.3.2.1.1. Peer-to-Peer-Beratungsprogramme
11.3.2.1.2. Workshops zur gemeinsamen Entscheidungsfindung
11.3.2.1.3. RESSOURCENZENTRALEN FÜR CHRONISCHE KRANKHEITEN
11.3.2.1.4. SONSTIGES
11.3.2.2. KRANKHEITSSPEZIFISCHE GEMEINSCHAFTSPROGRAMME
11.3.2.2.1. NETZWERKE FÜR KREBSÜBERLEBENDE
11.3.2.2.2. Allianzen zur Diabetesprävention
11.3.2.2.3. Selbsthilfegruppen für Herz-Kreislauf-Rehabilitation
11.3.2.2.4. SONSTIGES
11.3.2.3. RESSOURCEN-GEMEINSAME PLATTFORMEN
11.3.2.3.1. DIGITALE GESUNDHEITSBIBLIOTHEKEN
11.3.2.3.2. Community Care-Apps
11.3.2.3.3. VIRTUELLE KOLLABORATIONSPORTALE
11.3.2.3.4. SONSTIGES
11.3.2.4. SONSTIGES
11.4 NUTZUNGSMANAGEMENT
11.4.1 ÜBERPRÜFUNG DER MEDIZINISCHEN NOTWENDIGKEIT
11.4.1.1. VORAUTORISIERUNGSVERFAHREN
11.4.1.1.1. ÜBERWEISUNG DURCH FACHÄRZTE
11.4.1.1.2. GENEHMIGUNGEN VON BEHANDLUNGSPLÄNEN
11.4.1.1.3. BEURTEILUNG DER VERSICHERUNGSBERECHTIGUNG
11.4.1.1.4. SONSTIGES
11.4.1.2. GLEICHZEITIGE ÜBERPRÜFUNGSPROZESSE
11.4.1.2.1. BEWERTUNGEN STATIONÄRER AUFENTHALTE
11.4.1.2.2. AUFENTHALTSDAUER-OPTIMIERUNG
11.4.1.2.3. Überwachung des Therapieverlaufs
11.4.1.2.4. SONSTIGES
11.4.1.3. Mechanismen der retrospektiven Überprüfung
11.4.1.3.1. ANSPRUCHSANALYSE FÜR VERGANGENE BEHANDLUNGEN
11.4.1.3.2. PRÜFUNG UND BETRUGSERKENNUNG
11.4.1.3.3. ERGEBNISORIENTIERTE ERSTATTUNGSMODELLE
11.4.1.3.4. SONSTIGES
11.4.1.4. SONSTIGES
11.4.2 Kostendämpfungsanalyse
11.4.2.1. VERGLEICHENDE KOSTENANALYSE
11.4.2.1.1. BENCHMARKING ANHAND VON INDUSTRIESTANDARDS
11.4.2.1.2. Tools zur Preistransparenz
11.4.2.1.3. DATENGESTÜTZTE VERTRAGSVERHANDLUNGEN
11.4.2.1.4. SONSTIGES
11.4.2.2. BEWERTUNG ALTERNATIVER BEHANDLUNGSMETHODEN
11.4.2.2.1. Studien zum Vergleich von Generika und Markenmedikamenten
11.4.2.2.2. ANALYSEN ZUR HÄUSLICHEN VERSORGUNG VS. ZUR EINRICHTUNGSBEZOGENEN VERSORGUNG
11.4.2.2.3. NEUE THERAPIEKOSTENBEWERTUNGEN
11.4.2.2.4. SONSTIGES
11.4.2.3. NETZWERKOPTIMIERUNGSSTRATEGIEN
11.4.2.3.1. Anbieternetzwerk-Stufenbildung
11.4.2.3.2. Strategien zur Vertragsneuverhandlung
11.4.2.3.3. REGIONALE MODELLE ZUR VERSORGUNGSKOORDINATION
11.4.2.3.4. SONSTIGES
11.4.2.4. SONSTIGES
11.5 SONSTIGES
12 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH KAUFART
12.1 ÜBERSICHT
12.1.1 GRUPPENKAUFORGANISATION
12.1.2 EINZELKAUF
13 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH ENDBENUTZER
13.1 ÜBERSICHT
13.2 ZAHLER
13.3 ANBIETER
13.3.1 KRANKENHAUS
13.3.2 FACHKLINIKEN
13.3.3 SONSTIGES
13.4 SONSTIGES
14 GLOBALER PFLEGEDIENSTLEISTUNGSMARKT, SWOT- UND DBMR-ANALYSE
15 GLOBALER PFLEGESERVICEMARKT, UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
15.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
15.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
15.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
15.5 FUSIONEN UND ÜBERNAHMEN
15.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
15.7 ERWEITERUNGEN
15.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
15.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
16 GLOBALER MARKT FÜR PFLEGEDIENSTE, NACH REGION
GLOBALER MARKT FÜR PFLEGEDIENSTE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
16.1 NORDAMERIKA
16.1.1 USA
16.1.2 KANADA
16.1.3 MEXIKO
16.2 EUROPA
16.2.1 DEUTSCHLAND
16.2.2 Vereinigtes Königreich
16.2.3 ITALIEN
16.2.4 FRANKREICH
16.2.5 SPANIEN
16.2.6 RUSSLAND
16.2.7 SCHWEIZ
16.2.8 TÜRKEI
16.2.9 BELGIEN
16.2.10 NIEDERLANDE
16.2.11 DÄNEMARK
16.2.12 SCHWEDEN
16.2.13 POLEN
16.2.14 NORWEGEN
16.2.15 FINNLAND
16.2.16 RESTLICHES EUROPA
16.3 ASIEN-PAZIFIK
16.3.1 JAPAN
16.3.2 CHINA
16.3.3 SÜDKOREA
16.3.4 INDIEN
16.3.5 SINGAPUR
16.3.6 THAILAND
16.3.7 INDONESIEN
16.3.8 MALAYSIA
16.3.9 PHILIPPINEN
16.3.10 AUSTRALIEN
16.3.11 NEUSEELAND
16.3.12 VIETNAM
16.3.13 TAIWAN
16.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
16.4 SÜDAMERIKA
16.4.1 BRASILIEN
16.4.2 ARGENTINIEN
16.4.3 RESTLICHES SÜDAMERIKA
16.5 NAHER OSTEN UND AFRIKA
16.5.1 SÜDAFRIKA
16.5.2 ÄGYPTEN
16.5.3 BAHRAIN
16.5.4 VEREINIGTE ARABISCHE EMIRATE
16.5.5 KUWAIT
16.5.6 OMAN
16.5.7 KATAR
16.5.8 SAUDI-ARABIEN
16.5.9 REST DES MEAS
16.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
17 GLOBALER MARKT FÜR PFLEGEDIENSTE, FIRMENPROFIL
17.1 EXLSERVICE HOLDINGS, INC.
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 UMSATZANALYSE
17.1.3 GEOGRAFISCHE PRÄSENZ
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 ZYTER
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 UMSATZANALYSE
17.2.3 GEOGRAFISCHE PRÄSENZ
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 MEDIZINISCHE ENTSCHEIDUNG
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 UMSATZANALYSE
17.3.3 GEOGRAFISCHE PRÄSENZ
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17.4 ZEOMEGA
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 UMSATZANALYSE
17.4.3 GEOGRAFISCHE PRÄSENZ
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNGEN
17.5 COGNIZANT
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 UMSATZANALYSE
17.5.3 GEOGRAFISCHE PRÄSENZ
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 ORACLE
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 UMSATZANALYSE
17.6.3 GEOGRAFISCHE PRÄSENZ
17.6.4 PRODUKTPORTFOLIO
17.6.5 JÜNGSTE ENTWICKLUNGEN
17.7 DXC-TECHNOLOGIE
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 UMSATZANALYSE
17.7.3 GEOGRAFISCHE PRÄSENZ
17.7.4 PRODUKTPORTFOLIO
17.7.5 JÜNGSTE ENTWICKLUNGEN
17.8 CERNER CORPORATION
17.8.1 FIRMENÜBERSICHT
17.8.2 UMSATZANALYSE
17.8.3 GEOGRAFISCHE PRÄSENZ
17.8.4 PRODUKTPORTFOLIO
17.8.5 JÜNGSTE ENTWICKLUNGEN
17.9 MEDTRONIC
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 UMSATZANALYSE
17.9.3 GEOGRAFISCHE PRÄSENZ
17.9.4 PRODUKTPORTFOLIO
17.9.5 JÜNGSTE ENTWICKLUNGEN
17.1 SIEMENS HEALTHINEERS
17.10.1 FIRMENÜBERSICHT
17.10.2 UMSATZANALYSE
17.10.3 GEOGRAFISCHE PRÄSENZ
17.10.4 PRODUKTPORTFOLIO
17.10.5 JÜNGSTE ENTWICKLUNGEN
17.11 GE HEALTHCARE
17.11.1 FIRMENÜBERSICHT
17.11.2 UMSATZANALYSE
17.11.3 GEOGRAFISCHE PRÄSENZ
17.11.4 PRODUKTPORTFOLIO
17.11.5 JÜNGSTE ENTWICKLUNGEN
17.12 VERINT-SYSTEME
17.12.1 FIRMENÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 GEOGRAFISCHE PRÄSENZ
17.12.4 PRODUKTPORTFOLIO
17.12.5 JÜNGSTE ENTWICKLUNGEN
17.13 GESUNDHEITSWESEN VERÄNDERN
17.13.1 FIRMENÜBERSICHT
17.13.2 UMSATZANALYSE
17.13.3 GEOGRAFISCHE PRÄSENZ
17.13.4 PRODUKTPORTFOLIO
17.13.5 JÜNGSTE ENTWICKLUNGEN
17.14 INTELLISOFT-GRUPPE
17.14.1 FIRMENÜBERSICHT
17.14.2 UMSATZANALYSE
17.14.3 GEOGRAFISCHE PRÄSENZ
17.14.4 PRODUKTPORTFOLIO
17.14.5 JÜNGSTE ENTWICKLUNGEN
17.15 OPTUM
17.15.1 FIRMENÜBERSICHT
17.15.2 UMSATZANALYSE
17.15.3 GEOGRAFISCHE PRÄSENZ
17.15.4 PRODUKTPORTFOLIO
17.15.5 JÜNGSTE ENTWICKLUNGEN
17.16 NEXTGEN HEALTHCARE
17.16.1 FIRMENÜBERSICHT
17.16.2 UMSATZANALYSE
17.16.3 GEOGRAFISCHE PRÄSENZ
17.16.4 PRODUKTPORTFOLIO
17.16.5 JÜNGSTE ENTWICKLUNGEN
17.17 LUMEN TECHNOLOGIES
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 UMSATZANALYSE
17.17.3 GEOGRAFISCHE PRÄSENZ
17.17.4 PRODUKTPORTFOLIO
17.17.5 JÜNGSTE ENTWICKLUNGEN
17.18 INFOR GESUNDHEITSWESEN
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 UMSATZANALYSE
17.18.3 GEOGRAFISCHE PRÄSENZ
17.18.4 PRODUKTPORTFOLIO
17.18.5 JÜNGSTE ENTWICKLUNGEN
17.19 ATOS
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 UMSATZANALYSE
17.19.3 GEOGRAFISCHE PRÄSENZ
17.19.4 PRODUKTPORTFOLIO
17.19.5 JÜNGSTE ENTWICKLUNGEN
17.2 MEDISOLV
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 UMSATZANALYSE
17.20.3 GEOGRAFISCHE PRÄSENZ
17.20.4 PRODUKTPORTFOLIO
17.20.5 JÜNGSTE ENTWICKLUNGEN
17.21 CIGNA GESUNDHEITSDIENSTE
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 UMSATZANALYSE
17.21.3 GEOGRAFISCHE PRÄSENZ
17.21.4 PRODUKTPORTFOLIO
17.21.5 JÜNGSTE ENTWICKLUNGEN
17.22 WIPRO
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 UMSATZANALYSE
17.22.3 GEOGRAFISCHE PRÄSENZ
17.22.4 PRODUKTPORTFOLIO
17.22.5 JÜNGSTE ENTWICKLUNGEN
17.23 ACCUHEALTH
17.23.1 FIRMENÜBERSICHT
17.23.2 UMSATZANALYSE
17.23.3 GEOGRAFISCHE PRÄSENZ
17.23.4 PRODUKTPORTFOLIO
17.23.5 JÜNGSTE ENTWICKLUNGEN
17.24 PHILIPS HEALTHCARE
17.24.1 UNTERNEHMENSÜBERSICHT
17.24.2 UMSATZANALYSE
17.24.3 GEOGRAFISCHE PRÄSENZ
17.24.4 PRODUKTPORTFOLIO
17.24.5 JÜNGSTE ENTWICKLUNGEN
17,25 IBM
17.25.1 UNTERNEHMENSÜBERSICHT
17.25.2 UMSATZANALYSE
17.25.3 GEOGRAFISCHE PRÄSENZ
17.25.4 PRODUKTPORTFOLIO
17.25.5 JÜNGSTE ENTWICKLUNGEN
17.26 TATA-BERATUNGSDIENSTE
17.26.1 FIRMENÜBERSICHT
17.26.2 UMSATZANALYSE
17.26.3 GEOGRAFISCHE PRÄSENZ
17.26.4 PRODUKTPORTFOLIO
17.26.5 JÜNGSTE ENTWICKLUNGEN
17.27 MCKESSON CORPORATION
17.27.1 FIRMENÜBERSICHT
17.27.2 UMSATZANALYSE
17.27.3 GEOGRAFISCHE PRÄSENZ
17.27.4 PRODUKTPORTFOLIO
17.27.5 JÜNGSTE ENTWICKLUNGEN
17.28 GESUNDHEITSKATALYSATOR
17.28.1 UNTERNEHMENSÜBERSICHT
17.28.2 UMSATZANALYSE
17.28.3 GEOGRAFISCHE PRÄSENZ
17.28.4 PRODUKTPORTFOLIO
17.28.5 JÜNGSTE ENTWICKLUNGEN
17,29 PEGASYSTEMS INC
17.29.1 UNTERNEHMENSÜBERSICHT
17.29.2 UMSATZANALYSE
17.29.3 GEOGRAFISCHE PRÄSENZ
17.29.4 PRODUKTPORTFOLIO
17.29.5 JÜNGSTE ENTWICKLUNGEN
17.3 A&D COMPANY LIMITED
18 VERWANDTE BERICHTE
19 SCHLUSSFOLGERUNG
20 FRAGEBOGEN
21 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











