


Segmentierung des globalen Marktes für Nicht-Protein-Stickstoff in Rinderfutter nach Typ (Harnstoff, Ammoniak und Sonstige) und Form (trocken, flüssig und Pellets) – Branchentrends und Prognose bis 2032
Was ist die Global Cattle Feed Non-Protein Stickstoff Markt Größe und Wachstum Rate
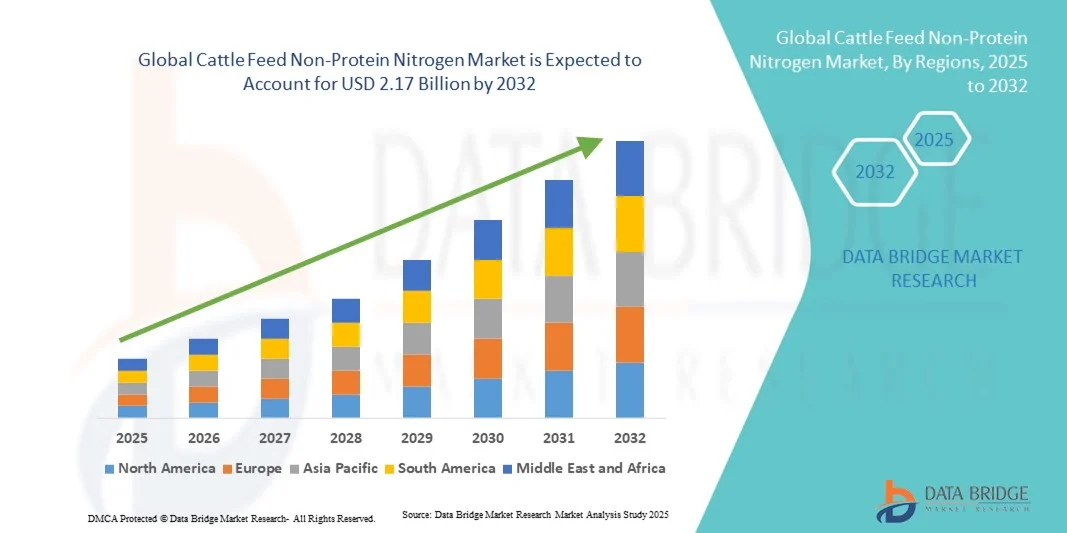
- Wie pro Data Bridge Market Research Analysis Globale Viehfutter-nicht-Protein-Stickstoffmarktgröße wurde bei1,52 Milliarden USD in 2024und wird voraussichtlich erreichen2,17 Mrd. USD bis 2032, beiCAGR von 4,60%während des Prognosezeitraums
- Die zunehmende Nachfrage nach Harnstoff ist der entscheidende Faktor, der das Marktwachstum, auch steigende Kosten für Alternativen, steigendes Wachstum der Milchindustrie, extrem steigende Nachfrage nach tierischen Produkten, erhöhtes Wachstum des Fleisch- und Viehverbrauchs, sehr kosteneffiziente, einfache Verfügbarkeit von nicht-Proteinstickstoff auf dem Markt, steigende Rinderpopulation, steigender Kaltkettenentwicklung
- verstärkte Präsenz von Eiweiß im Vergleich zu anderen Futtermittelquellen, verstärkte kooperative und private Investitionen und sich verändernde Marktmechanismen, steigende Verbesserung der Milchverarbeitungstechnologien und steigender landwirtschaftlicher Ausbildung und strenge Lebensmittelsicherheitsnormen durch die Regierung sind die Hauptfaktoren unter anderem das Wachstum des Viehfutters Non-Protein-Stickstoffmarktes
Marktgröße und Prognose
- Globaler Marktwert (2024):1,52 Milliarden USD
- Voraussichtlicher Marktwert (2032):2,17 Mrd. USD
- Wettervorhersage CAGR (2024–2032):4.60%
Was sind die großen Takeaways von Cattle Feed Non-Protein Stickstoff Markt
- Die steigende Nachfrage aus den Schwellenländern und die steigenden technologischen Fortschritte in der landwirtschaftlichen Ausrüstung werden weitere neue Möglichkeiten für Viehfutter-nicht-Protein-Stickstoffmarkt schaffen
- Die zunehmende strenge Regulierungsstruktur, die steigende Toxizität von nicht-Protein-Stickstoff bei Wiederkäuern und die steigenden Ursachen für die Nicht-Protein-Stickstofftoxizität sind unter anderem die Hauptfaktoren, die als Einschränkungen wirken, während sie von Ernährungswissenschaftlern nicht empfohlen wird, die das Wachstum von Rindern in der oben genannten Prognosezeit weiter in Frage stellen werden.
- Asien-Pazifik dominierte den nicht-Protein-Stickstoffmarkt mit dem größten Umsatzanteil von 42,6% im Jahr 2024, angetrieben von der wachsenden Viehpopulation, die Ausweitung der Milch- und Fleischproduktion, und steigendes Bewusstsein für die Tierernährung
- Der nordamerikanische Viehfuttermarkt für Nicht-Protein-Stickstoff wird mit dem schnellsten CAGR von 9,5% von 2025 bis 2032 wachsen, angetrieben durch die technologischen Fortschritte in der Futterformulierung, zunehmende Betonung auf Kosteneffizienz und steigenden Fleisch- und Milchverbrauch
- Das Harnstoffsegment dominierte den Markt mit dem größten Umsatzanteil von 64,3 % im Jahr 2024, der durch seinen hohen Stickstoffgehalt, seine Wirtschaftlichkeit und den weit verbreiteten Einsatz als Proteinersatz in Wiederkäuer-Zubereitungen getrieben wurde.
Bericht Umfang und Viehfutter Nicht-Protein Stickstoff Marktsegmentierung
|
Attribute |
Cattle Feed Nicht-Protein Stickstoff Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Cattle Feed Non-Protein Stickstoff Markt
Nachhaltige und biobasierte Stickstoffquellen
- Ein starker und schnell wachsender Trend im Viehfutter-Nichtprotein-Stickstoffmarkt ist der Übergang zu umweltfreundlichen, biobasierten Stickstoffverbindungen aus erneuerbaren Quellen. Diese Verschiebung wird von der wachsenden globalen Betonung auf Nachhaltigkeit, reduzierte Umweltbilanz und zirkulare Wirtschaftspraktiken angetrieben
- So investieren Unternehmen zunehmend in natürliche Ammoniak-Alternativen und fermentative Stickstoff-Zutaten, um die ernährungsphysiologische Effizienz zu verbessern und gleichzeitig die Treibhausgasemissionen zu reduzieren. Die BASF SE und die Yara International ASA konzentrieren sich beispielsweise auf die Entwicklung von kohlenstoffarmen Stickstofflösungen für Viehfutter
- Dieser Trend unterstützt die globale Bewegung in Richtung nachhaltiger Landwirtschaft, indem die Abhängigkeit von synthetischen Düngemitteln minimiert und die Stickstoffauslastung in Wiederkäuern optimiert wird. Darüber hinaus verbessern Innovationen in der Regel-Release und langsam wirkenden Stickstoff-Formulierungen die Futtermitteleffizienz und reduzieren Stickstoffabfälle
- Die Annahme von biobasierten Non-Protein-Stickstoff (NPN)-Verbindungen transformiert Viehfutter-Formulierungen und hilft Herstellern dabei, sowohl Umwelt- als auch Produktivitätsziele zu erreichen. Da das Verbraucherbewusstsein der nachhaltigen Lebensmittelproduktion wächst, werden die Hersteller umweltfreundliche Stickstoffquellen priorisieren, um den Markterwartungen und regulatorischen Standards gerecht zu werden
- Zusammenfassend ist dieser Trend ein entscheidender Wandel in der Industrie hin zu grünen Futtermittelzusatzstoffen, was Produktivität und Nachhaltigkeit erhöht und neue Wege für Innovation in der Tierernährung eröffnet.
Was sind die Haupttreiber von Cattle Feed Non-Protein Stickstoff Markt
- Die steigende globale Nachfrage nach hochwertigem tierischem Protein und die Notwendigkeit kostengünstiger Futtermittellösungen sind wichtige Treiber des Cattle Feed Non-Protein Nitrogen (NPN). NPN-Quellen wie Harnstoff und Biuret bieten einen wirtschaftlichen Weg, um die Proteinversorgung in der Rindernahrung zu verbessern, eine effiziente Rumenmikrobielle Aktivität und eine verbesserte Milch- und Fleischausbeute zu fördern
- So erweiterte Yara International ASA im April 2024 seine stickstoffbasierte Futtermittelzusatzstoffproduktionskapazität, um den steigenden globalen Bedarf, insbesondere in Asien-Pazifik und Lateinamerika, zu decken, wo die Viehproduktion rapide zunimmt.
- Der wachsende Fokus auf die Wiederkäuerproduktivität, verbunden mit der Notwendigkeit, die Futtermittelkosten zu reduzieren, treibt Bauern und Futtermittelhersteller an, NPN-basierte Lösungen zu übernehmen. Diese Zusatzstoffe bieten eine nachhaltige Alternative zu traditionellen Proteinquellen wie Sojamehl, die zunehmend teuer und ressourcenintensiv werden
- Darüber hinaus ermöglicht die Weiterentwicklung von Präzisionsnahrungstechnologien eine genaue Dosierung und effiziente Nutzung von Nicht-Protein-Stickstoff in Viehfutter, eine Minimierung von Abfällen und eine Verbesserung der Tierleistung. Unternehmen entwickeln innovative Formulierungen, um eine optimale Stickstoff-Assimilation und die Gesundheit von Rumen zu gewährleisten
- Die globale Verschiebung hin zu nachhaltiger Landwirtschaft und die Integration von NPN-Produkten in ausgewogene Futtermittelstrategien fördern das Marktwachstum und machen diese Lösungen für moderne Viehzuchtsysteme unverzichtbar
Welcher Faktor hebt das Wachstum des Cattle Feed Non-Protein Stickstoff Markt
- Eine große Herausforderung, die das Wachstum des Viehfutters nicht-Protein-Stickstoffmarktes behindert, ist das Risiko der Ammoniaktoxizität und der unsachgemäßen Stickstoffausnutzung bei Rindern durch falsche Futterformulierung oder Übernutzung. Mismanagement der NPN-Inklusionsraten kann zu reduzierten Futtermitteleffizienz- und Gesundheitsproblemen bei der Tierhaltung führen, die Annahme von Kleinbauern entmutigen
- So haben beispielsweise mehrere Regulierungsstellen, darunter die Europäische Behörde für Lebensmittelsicherheit (EFSA), strenge Leitlinien für die Grenzwerte für die Aufnahme von Harnstoff in Wiederkäuerdiäten zur Verhinderung von Stickstoffvergiftung und zur Sicherstellung des Tierschutzes erlassen.
- Eine weitere wesentliche Einschränkung ist das Fehlen von Bewusstsein und technischem Wissen bei den Viehzüchtern in Entwicklungsregionen hinsichtlich der ordnungsgemäßen Handhabung und der Verwendung von NPN-Zusatzstoffen. Ohne eine angemessene Ausbildung bleiben die Vorteile dieser Produkte ungenutzt und begrenzen die Marktdurchdringung
- Darüber hinaus stellen schwankende Rohstoffpreise und strenge Umweltvorschriften im Zusammenhang mit Stickstoffemissionen Herausforderungen für Hersteller, Auswirkungen auf Rentabilität und Produktionsskalierbarkeit
- Die Überwindung dieser Herausforderungen durch landwirtschaftliche Bildungsprogramme, innovative sicherheitsverstärkte Formulierungen und die regulatorische Ausrichtung werden für die langfristige Markterweiterung entscheidend sein. Da die Branchenakteure in sicherere, effizientere NPN-Lösungen investieren, wird erwartet, dass der Markt ein stetiges Wachstum erreicht, die Produktivität mit Tiergesundheit und ökologischer Nachhaltigkeit ausgleicht
Wie wird der Cattle Feed Non-Protein Stickstoff Markt segmentiert
Der Markt wird nach Art und Form segmentiert.
- Typ
Auf Basis des Typs wird der nicht-Protein-Stickstoffmarkt in Harnstoff, Ammoniak und andere segmentiert. Das Harnstoffsegment dominierte den Markt mit dem größten Umsatzanteil von 64,3 % im Jahr 2024, der durch seinen hohen Stickstoffgehalt, seine Wirtschaftlichkeit und den weit verbreiteten Einsatz als Proteinersatz in Wiederkäuer-Zubereitungen getrieben wurde. Harnstoff verbessert die mikrobielle Proteinsynthese im Rumen, unterstützt optimales Wachstum und Produktivität bei Milch- und Rindfleisch. Die einfache Verfügbarkeit und die geringen Produktionskosten stärken die Marktherrschaft weiter.
Das Ammoniak-Segment wird von 2025 bis 2032 aufgrund seiner zunehmenden Adoption als nachhaltiger Non-Protein-Stickstoff (NPN)-Quelle die schnellste CAGR beobachten. Flüssiges Ammoniak bietet Vorteile wie schnelle Stickstofffreisetzung, einfache Mischung mit anderen Futtermittelzutaten und reduzierte Futtermittelkosten. Da die Hersteller eine effizientere und kontrollierte Stickstoffauslastung suchen, werden Ammoniak-basierte NPN-Lösungen während der Prognosezeit voraussichtlich deutliche Zugkraft gewinnen.
- nach Form
Auf der Grundlage der Form wird der Viehfutter-Nichtprotein-Stickstoffmarkt in trockene, flüssige und Pellets segmentiert. Das Segment Trockenform entfiel auf den größten Marktanteil von 57,6% im Jahr 2024, vor allem aufgrund seiner einfachen Lagerung, langen Haltbarkeit und Eignung zur Mischung mit anderen Futterzutaten. Trockene NPN-Produkte, wie gebohrte Harnstoff- und beschichtete Granulate, werden aufgrund ihrer Stabilität und Verträglichkeit mit konventionellen Futtermittelverfahren von Landwirten und Futtermittelherstellern weit verbreitet.
Das Segment Liquid Form wird zur Aufzeichnung der schnellsten CAGR von 2025 bis 2032 prognostiziert, die durch die wachsende Nachfrage nach leicht zu mischenden Formulierungen und eine verbesserte Nährstoffaufnahmeeffizienz befeuert wird. Flüssige NPN-Formen bieten eine bessere Dispersion und Konsistenz im Futter, wodurch eine gleichmäßige Nährstoffaufnahme und reduzierte Verschwendung gewährleistet ist. Mit Fortschritten in der Futtermittelverarbeitungstechnik und automatisierten Mischsystemen gewinnen flüssige Formulierungen die Popularität im intensiven Viehbetrieb, insbesondere in Großviehbetrieben.
Welche Region hält den größten Teil des Cattle Feed Non-Protein Stickstoff Markt
- Asien-Pazifik dominierte den nicht-Protein-Stickstoffmarkt mit dem größten Umsatzanteil von 42,6% im Jahr 2024, angetrieben von der wachsenden Viehpopulation, die Ausweitung der Milch- und Fleischproduktion, und steigendes Bewusstsein für die Viehernährung. Die große Viehbasis der Region, vor allem in China, Indien und Australien, hat zu einer erheblichen Nachfrage nach nicht-Protein-Stickstoff-Ergänzungen wie Harnstoff und Ammoniak zur Steigerung der Futtereffizienz und Produktivität geführt
- Landwirte in Asien-Pazifik nehmen zunehmend kostengünstige Proteinalternativen ein, um der wachsenden Nachfrage nach Futtermitteln gerecht zu werden, unterstützt durch Regierungsprogramme zur Förderung einer nachhaltigen Viehzucht
- Diese Dominanz wird weiter verstärkt durch starke landwirtschaftliche Infrastruktur, technologische Fortschritte in der Futterformulierung und steigende Investitionen von Schlüsselanlegern, um die Wiederkäuerernährung zu verbessern und den Ertrag zu optimieren.
China Cattle Feed Non-Protein Stickstoff Markt Einblick
Der China-Rindfutter-nicht-Protein-Stickstoff-Markt entfiel auf den größten Umsatzanteil im asiatisch-pazifischen Jahr 2024, unterstützt durch seine umfangreiche Rinderpopulation und starke Regierungsinitiativen zur Verbesserung der tierischen Produktivität. Der wachsende Fokus auf Futtermitteleffizienz und Nährstoffausnutzung in Chinas Milch- und Rindfleischsektor fördert die Einführung von nicht-Protein-Stickstoffquellen wie Harnstoff-basierte Futtermittel. Eine rasche Industrialisierung von Rinderfarmen und steigender Konsumnachfrage nach qualitativ hochwertigen Milch- und Fleischprodukten sind weitere Markterweiterungen. Inländische Hersteller tragen auch dazu bei, erschwingliche, hochstickstoffhaltige Formulierungen zu liefern, die auf regionale Bedürfnisse zugeschnitten sind.
Indien Cattle Feed Non-Protein Stickstoff Markt Insight
Der indische Viehfutter-Nicht-Protein-Stickstoff-Markt wird voraussichtlich während der gesamten Prognoseperiode ein robustes Wachstum beobachten, das von der steigenden Viehpopulation und der wachsenden Milchindustrie des Landes angetrieben wird. Indische Bauern übernehmen zunehmend harnstoffbehandelte pflanzliche Rückstände und Ammoniak-basierte Ergänzungen, um Proteinmangel in traditionellen Futtermitteln zu kompensieren. Die staatlichen Programme zur Förderung der Viehproduktivität und der Entwicklung des ländlichen Raums unterstützen neben der Ausweitung der organisierten Futtermühlen das Marktwachstum. Indiens Fokus auf kosteneffiziente, nachhaltige Fütterungslösungen erhöht seinen Anteil am regionalen Markt weiter.
Australien Cattle Feed Non-Protein Stickstoff Markt Insight
Der australische Viehfuttermarkt für Nicht-Protein-Stickstoff wird laufend wachsen, unterstützt von einem reifen Viehsektor, der sich auf Weide-basierte Fütterungssysteme konzentriert. Die Integration von nicht-Protein-Stickstoff-Additive in Futtermittelblöcke und Trockenzusätze hilft, die mikrobielle Aktivität und die Verdauungseffizienz zu verbessern. Die zunehmende Betonung auf die exportorientierte Rindfleischproduktion, verbunden mit den Anstrengungen zur Verbesserung der Futterumwandlungsquoten, setzt die Nachfrage nach qualitativ hochwertigen Stickstoffergänzungen in der gesamten australischen Rinderindustrie fort.
Welche Region ist die am schnellsten wachsende Region im Cattle Feed Non-Protein-Stickstoffmarkt
Der nordamerikanische Viehfuttermarkt für Nicht-Protein-Stickstoff wird mit dem schnellsten CAGR von 9,5% von 2025 bis 2032 wachsen, angetrieben durch die technologischen Fortschritte in der Futterformulierung, zunehmende Betonung auf Kosteneffizienz und steigenden Fleisch- und Milchverbrauch. Der gut etablierte Viehzuchtsektor der Region, verbunden mit wachsendem Bewusstsein über die Gesundheit von Rumen und die Proteinergänzung, beschleunigt die Annahme von nicht-Protein-Stickstoff-Feed-Lösungen.
US Cattle Feed Non-Protein Stickstoff Markt Insight
Die USA entfielen 2024 auf den größten Anteil von 83 % in Nordamerika, aufgrund der großen Rinderbetriebe und der hohen Nachfrage nach ernährungs ausgewogenen Futtermitteln. Die zunehmende Annahme von Präzisionsernährungspraktiken und die Integration von nicht-Protein-Stickstoff-Quellen wie Harnstoff und Biuret zur Steigerung der Proteineffizienz fördern das Marktwachstum. Darüber hinaus richtet sich die Verschiebung der US-Fütterungsindustrie auf Nachhaltigkeit und eine verbesserte Nährstoffausnutzung an den wachsenden Einsatz von nicht-Protein-Stickstoffzusatzstoffen.
Kanada Cattle Feed Non-Protein Stickstoff Markt Insight
Der kanadische Viehfuttermarkt für Nichtprotein-Stickstoff wird mit einem erheblichen Wachstum rechnen, das durch den Ausbau der Milch- und Rindfleischindustrie und den steigenden Fokus auf nachhaltige Viehernährung getrieben wird. Die Einführung von stickstoffangereicherten Futtermitteln hilft kanadischen Landwirten, die Produktionskosten zu optimieren und gleichzeitig die Tiergesundheit zu erhalten. Die zunehmende Zusammenarbeit zwischen Futtermittelproduzenten und Forschungseinrichtungen fördert die Entwicklung innovativer Futtermittel-Formulierungen, die nicht-Protein-Stickstoff-Produkte mit kontrollierter Freisetzung enthalten.
Mexiko Cattle Feed Non-Protein Stickstoff Markt Einblick
Der mexikanische Viehfutter-Nichtprotein-Stickstoffmarkt wächst rasant, unterstützt durch steigende Viehzahlen und wachsende Nachfrage nach kostengünstigen, hochstickstoffhaltigen Futtermittellösungen. Mit einer verstärkten staatlichen Unterstützung zur Verbesserung der Futtermitteleffizienz und der Viehproduktion übernehmen die mexikanischen Landwirte harnstoffbasierte Futtermittelzusatzstoffe, um die Wiedervergärung und Produktivität zu verbessern. Die Nähe zu den wichtigsten Futtermittelzulieferern in den USA erleichtert auch den Zugang zu fortschrittlichen nicht-Protein-Stickstoff-Formulierungen und beschleunigt das Marktwachstum in der gesamten Region.
Welche sind die Top-Unternehmen im Cattle Feed Non-Protein Stickstoff Markt
Die Viehfutter-Nichtprotein-Stickstoffindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ADM Tierernährung(US)
- Yara International ASA(Norwegen)
- Antonio Tarazona (Spanien)
- Alltech(US)
- Fertiberia, S.A. (Spanien)
- Kemin Industries, Inc. (USA)
- CF Industries Holdings, Inc. (USA)
- Nutrien Ltd.(Kanada)
- GRUPPE DF (Ukraine)
- OCI N.V. (Niederlands)
- EuroChem (Schweiz)
- SABIC(Saudi-Arabien)
- Orica Limited (Australien)
- URALCHEM JSC (Russland)
- IFFCO (Indien)
- Qatar Fertiliser Company (Qatar)
- Koch Fertilizer, LLC (USA)
- Haldor Topsoe A/S (Dänemark)
- Trammo, Inc. (USA)
- OCI Nitrogen (Niederlande)
- MITSUBISHI GAS CHEMICAL COMPANY, INC. (Japan)
- Praxair Technology, Inc. (USA)
- Linde plc(Irland)
Was sind die jüngsten Entwicklungen in Global Cattle Feed Non-Protein Stickstoff Markt
- Im Juni 2025 starteten agrochemische Führer wie Nutrien Ltd. und Yara International präzisionsintegrierte Non-Protein Nitrogen (NPN) Formulierungen, die sich langsam lösende Harnstoff- und Ammoniakverbindungen mit fortschrittlichen digitalen Feed-Management-Systemen verbindet. Diese Innovationen verbesserten die gezielte Dosierung, minimierten Stickstoffabfluss und steigerten die Effizienz der Rumenproteinsynthese bei gleichzeitiger Unterstützung globaler Nachhaltigkeits- und Umweltschutzziele. Diese Initiative markierte einen wichtigen Schritt in Richtung technologisch fortschrittlicher und umweltbewusster Tierernährungspraktiken
- Im Januar 2025 erweiterte Nutrien Ltd. seine NPN-Produktlinie durch den Erwerb von Actagro und integriert umweltfreundliche Nährstoff-Nutzen-Effizienztechnologien zur Verbesserung der Boden- und Futtermittelproduktivität. Im gleichen Zeitraum bildeten Alltech und Novozymes ein Joint Venture, um mikrobielle Inokulanten zu entwickeln, die auf NPN-Formulierungen zugeschnitten sind, um den Nährstoffkreislauf zu verbessern, die Rumenproteinsynthese zu optimieren und nachhaltige Viehzucht zu fördern. Diese strategischen Kooperationen verstärkten den globalen Wandel in Richtung grüner, innovationsgetriebener Futterlösungen.
- Im September 2021 erwarb Archer Daniels Midland Company (ADM) eine 75%-Beteiligung an Pedigree-Öfen, PetDine, NutraDine und The Pound Bakery, Schlüsselakteure im Bereich Tierbehandlung und Ergänzung. Diese Akquisition erweiterte den Fußabdruck von ADM im spezialisierten Tierernährungssegment, um seine langfristige Vision der Integration hochwertiger Futtermittellösungen und der Verbesserung des Wertes in den Tiergesundheits- und Ernährungsmärkten auszurichten. Die Bewegung unterstrich das Engagement von ADM für Diversifizierung und nachhaltiges Wachstum in der Tierernährungsindustrie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











