


Segmentierung des globalen Marktes für Verpackung und Etikettierung klinischer Studien nach Arzneimitteltyp (niedermolekulare Arzneimittel und Biologika), Phase (Phase I, Phase II, Phase III, Phase IV und Bioäquivalenzstudien), Therapiegebiet (Onkologie, neurologische und psychische Erkrankungen, Infektions- und Immunerkrankungen, Erkrankungen des Verdauungssystems, Blutkrankheiten und sonstige Therapiegebiete) – Branchentrends und Prognose bis 2033
Was ist die klinische Testverpackung und Etikettierung Marktgröße und Wachstumsrate
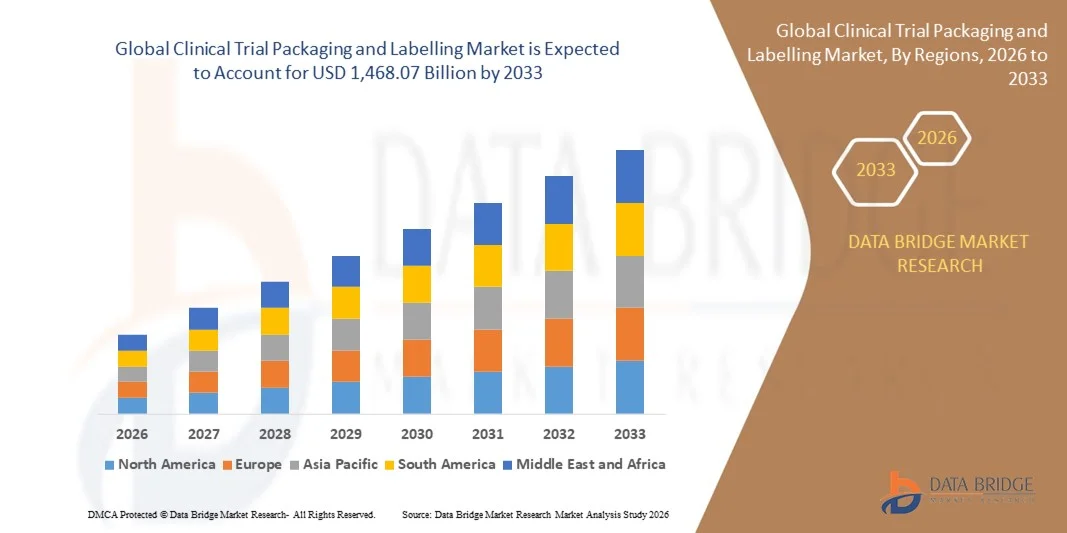
- Wie pro Data Bridge Market Research Analysis Globale klinische Studie Verpackung und Kennzeichnung Marktgröße wurde geschätzt854,43 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1,468,07 Milliarden USD bis 2033, beiCAGR von 7,00 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach sicheren, konformen und patientenzentrierten Verpackungslösungen in klinischen Studien, die Sicherstellung der Produktintegrität und die Einhaltung regulatorischer Standards
- Steigerung der Komplexität der klinischen Studien, einschließlichBiologikund personalisierte Medikamente, treibt den Bedarf an innovativen Verpackungs- und Etikettierlösungen, die die Testeffizienz und die Patientenkonformität verbessern
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 854.43 Milliarden
- Voraussichtlicher Marktwert (2033): USD 1468.07 Milliarden
- Wettervorhersage CAGR (2026–2033): 7.00%
Klinische Testverpackung und Etikettierung Marktanalyse
- Der Markt zeigt bedeutende Innovationen in nachhaltigen und tampere-eviden Verpackungsmaterialien, die Verbesserung der Umwelt- und Sicherheitsstandards
- Die zunehmende Auslagerung von klinischen Studienleistungen durch Pharma- und Biotechnologie-Unternehmen propagiert die Nachfrage nach spezialisierten Verpackungs- und Kennzeichnungsanbietern mit fortschrittlichen Fähigkeiten
- Nordamerika dominierte den Verpackungs- und Kennzeichnungsmarkt für klinische Studien mit dem größten Umsatzanteil im Jahr 2025, der von einer wachsenden Zahl von klinischen Studien, einer fortschrittlichen Gesundheitsinfrastruktur und einer zunehmenden Akzeptanz von patientenzentrierten Verpackungslösungen angetrieben wurde.
- Die Region Asien-Pazifik wird die höchste Wachstumsrate des globalen Verpackungs- und Kennzeichnungsmarkts für klinische Studien beobachten, der durch die Ausweitung von klinischen Studienaktivitäten, günstige Regierungsinitiativen und kostengünstige Fertigungs- und Verpackungslösungen verursacht wird.
- Das Segment Biologika hielt den größten Marktanteil im Jahr 2025, angetrieben durch die zunehmende Entwicklung von Impfstoffen, monoklonalen Antikörpern und Zell- und Gentherapien, die spezialisierte temperaturgesteuerte, tamper-evidente und patientenzentrierte Verpackungen benötigen. Biologics Verpackung integriert oft digitale Überwachungs- und Track-and-Trace-Technologien, um die Produktstabilität und die regulatorische Compliance in Mehr-Site-Tests zu gewährleisten
Bericht Umfang und klinische Prüfung Verpackung und Kennzeichnung Marktsegmentierung
|
Attribute |
Klinische Testverpackung und Kennzeichnung von Schlüsselmarktinspektionen |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der wichtigste Trend in der klinischen Testverpackung und Etikettierung Markt
Annahme von fortschrittlichen und patientenzentrierten Verpackungslösungen
- Die zunehmende Betonung auf patientenzentrierte und fortgeschrittene klinische Testverpackungen ist die Umwandlung der Pharma- und Biotech-Industrie durch Verbesserung der Drogensicherheit, Rückverfolgbarkeit und Compliance. Maßgeschneiderte Verpackungslösungen helfen, eine genaue Dosierung zu gewährleisten und Medikamentenfehler zu reduzieren, Testergebnisse und Patientenhaftung zu verbessern. Darüber hinaus unterstützen diese Lösungen regulatorische Einreichungen, indem sie die vollständige Dokumentation beibehalten und die Rechenschaftspflicht in Mehrstandortversuchen verbessern
- Die steigende Nachfrage nach temperaturgesteuerten, tamper-eviden und intelligenten Verpackungssystemen beschleunigt die Einführung sowohl in der Frühphasen- als auch in der Spätphasen-Klinik. Diese Lösungen ermöglichen eine Echtzeit-Überwachung sensibler Untersuchungsprodukte, insbesondere Biologik und Impfstoffe, um Integrität in der gesamten Lieferkette zu gewährleisten. Darüber hinaus ermöglicht die Einführung von Kaltkettenlogistik und Smart-Sensoren Sponsoren, Abweichungen frühzeitig zu erkennen und das Risiko von Produktverderb zu verringern
- Die Integration digitaler Etikettiertechnologien, einschließlich RFID-, QR-Codes und Track-and-Trace-Systeme, verbessert die Transparenz der Lieferkette und die Compliance. Sponsoren und CROs profitieren von verbesserten Überwachungsfunktionen, Auditbereitschaft und minimiertem Risiko von Produktrückrufen. Darüber hinaus erleichtern diese Technologien ein effizientes Inventarmanagement, reduzieren manuelle Fehler und optimieren die Berichterstattung für globale Studien
- So haben im Jahr 2023 mehrere nordamerikanische und europäische Vertragsverpackungsorganisationen intelligente Etikettierungslösungen für multi-site-Klinikversuche implementiert, was zu einer verbesserten Datenintegrität, Patientensicherheit und regulatorischen Einhaltung führt. Diese Implementierungen führten auch zu einer schnelleren Versandbearbeitung, einer besseren Verfolgung von Untersuchungsprodukten und einer verbesserten Einhaltung von ICH- und FDA-Richtlinien
- Während die Annahme fortschrittlicher Verpackungen und Kennzeichnungen rasch ansteigt, hängt nachhaltiges Wachstum von Innovation, Standardisierung digitaler Lösungen und kostengünstigen Bereitstellungsstrategien über verschiedene klinische Versuchsanordnungen ab. Sponsoren konzentrieren sich zunehmend auf skalierbare Lösungen, die sich an unterschiedliche Testgrößen, therapeutische Kategorien und geographische Standorte anpassen können, um die Effizienz zu maximieren
Klinische Testverpackung und Etikettierung Marktdynamik
Fahrer
steigende Nachfrage nach sicheren, kompetenten und effizienten klinischen Testverpackungen
- Die zunehmende globale klinische Studientätigkeit und komplexe Studienprotokolle treiben den Bedarf an sicheren, konformen und effizienten Verpackungs- und Etikettierungslösungen. Sponsoren sind auf der Suche nach zuverlässigen Systemen, um die Drogenqualität zu erhalten, Fälschungen zu verhindern und regulatorische Compliance in Regionen zu gewährleisten. Darüber hinaus ist die zunehmende Betonung der Patientensicherheit und -haftung in dezentralen Versuchen die Nachfrage nach einer sicheren, benutzerfreundlichen Verpackung weiter zu steigern
- Die zunehmende Annahme von Biologik, personalisierten Arzneimitteln und Untersuchungstherapien erfordert fortschrittliche Verpackungslösungen, die Temperaturkontrolle, Schutz vor Licht oder Feuchtigkeit und Manipulationsnachweise bieten. Diese Anforderungen sind die Förderung von Innovation und Investitionen in spezialisierte Verpackungsformate. Die Integration mit digitalen Monitoring- und IoT-basierten Lösungen ermöglicht zudem eine Echtzeit-Produktzustandsverfolgung und schnellere Korrekturmaßnahmen während des Transits
- Die Ausweitung von Vertragsforschungs- und Verpackungsorganisationen sowie Partnerschaften zwischen Pharmaunternehmen und Technologieanbietern erleichtern den Zugang zu skalierbaren, hochwertigen Verpackungslösungen. Dies ermöglicht eine schnellere Testinitiation und ein verbessertes Produktmanagement über mehrere Standorte hinweg. Kooperationsbemühungen fördern auch den Wissensaustausch, den Technologietransfer und die Kostenoptimierung in klinischen Studienlieferketten
- So hat der US-Markt im Jahr 2023 eine robuste Übernahme von vorgefüllten Spritzen und Blisterverpackungslösungen in Phase II und III-Studien beobachtet, die von der Notwendigkeit der Patientensicherheit und der Testeffizienz angetrieben werden. Die Integration von Serialisierung, Tamper-Evident-Dichtungen und Smart-Labeling verbessert die Compliance und reduzierte logistische Fehler in komplexen Multicenter-Tests
- Während die Nachfrage stark ist, bleiben kontinuierliche Innovation, Automatisierung und Integration digitaler Lösungen für die Unterstützung komplexer Testprotokolle und der globalen regulatorischen Compliance unerlässlich. Der Markt erforscht auch zunehmend modulare und flexible Verpackungsdesigns, die eine breite Palette von Produktformaten und Versandbedingungen unterbringen können.
Zurückhaltung/Challenge
Hohe Kosten für spezialisierte Verpackungslösungen und regulierende Komplexität
- Die hohen Kosten für fortschrittliche klinische Testverpackungen, einschließlich temperaturgesteuerter, smarter und tamper-evident-Lösungen, begrenzen die Übernahme von kleineren Biotech-Firmen und frühen Sponsoren. Budgetzwänge erfordern oft die Priorisierung von Kernversuchsaktivitäten über anspruchsvolle Verpackungsinvestitionen. Darüber hinaus stellen hohe anfängliche Kapitalanforderungen an automatisierte Geräte und digitale Kennzeichnungssysteme Barrieren für den Einstieg in aufstrebende Märkte dar
- Regulatorische Komplexität in verschiedenen Regionen, einschließlich der Kennzeichnungsanforderungen, der Serialisierungsmandate und der elektronischen Datenerfassung, erhöht die Compliance-Kosten und operative Herausforderungen. Sponsoren müssen landesspezifische Standards navigieren, um Verzögerungen und Strafen zu vermeiden. Kontinuierliche Aktualisierungen von Richtlinien von Agenturen wie FDA, EMA und PMDA erfordern auch laufende Schulungen und System-Upgrades, zusätzliche Finanz- und Betriebsdrucke
- Ein begrenztes Bewusstsein oder Erfahrung mit digitaler Etikettierung und automatisierten Verpackungslösungen in aufstrebenden Märkten erfordert die Annahme. Trial-Sponsoren können logistische Herausforderungen in entfernten oder unterentwickelten Regionen bewältigen, die die Produktintegrität und die Patientensicherheit beeinflussen. Darüber hinaus kann eine unzureichende lokale Infrastruktur für das Kaltkettenmanagement und den sicheren Transport den weit verbreiteten Einsatz fortschrittlicher Verpackungstechnologien weiter behindern
- So berichteten im Jahr 2023 mehrere südostasiatische Märkte trotz wachsender klinischer Studienaktivitäten eine langsamere Einführung intelligenter Verpackungstechnologien aufgrund hoher Kosten und regulatorischer Unsicherheiten. Sponsoren haben sich oft für konventionelle Verpackungsmethoden entschieden, um Ausgaben zu minimieren, die Produktsichtbarkeit, Compliance und patientenzentrierte Features zu beeinflussen
- Während sich Technologien und Materialien weiter entwickeln, Kosten, regulatorische Compliance und regionale Adoptionsherausforderungen ansprechen, ist das langfristige Wachstum im globalen Verpackungs- und Etikettierungsmarkt für klinische Studien entscheidend. Stakeholder investieren zunehmend in Schulungen, Partnerschaften und skalierbare Lösungen, um diese Barrieren zu überwinden und die Testeffizienz weltweit zu optimieren
Klinische Testverpackung und Etikettierung Markt Scope
Der Markt für klinische Studienverpackungen und -markierungen wird auf der Grundlage von Drogentyp, Phase und therapeutischem Bereich segmentiert.
- Nach Drogentyp
Auf der Grundlage des Drogentyps wird der Markt zu kleinmoleküligen Medikamenten und biologen Medikamenten segmentiert. Das Segment Biologika hielt den größten Marktanteil im Jahr 2025, angetrieben durch die zunehmende Entwicklung von Impfstoffen, monoklonalen Antikörpern und Zell- und Gentherapien, die spezialisierte temperaturgesteuerte, tamper-evidente und patientenzentrierte Verpackungen benötigen. Biologics Packaging integriert oft digitale Überwachungs- und Track-and-Trace-Technologien, um die Produktstabilität und die regulatorische Compliance in mehreren Standortversuchen zu gewährleisten.
Das Segment der Kleinmoleküle wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden Zahl der oralen festen und flüssigen Formulierungen in der klinischen Entwicklung und der Einführung von bequemen Verpackungslösungen wie Blisterpackungen und Einzeldosenformaten angetrieben wird. Diese Lösungen verbessern die Dosiergenauigkeit, die Patientenhaftung und verringern das Risiko von Verunreinigungen, wodurch sie in Früh- und Spätphasenstudien zunehmend bevorzugt werden.
- Nach Phase
Auf Basis der Phase wird der Markt in Phase I, Phase II, Phase III, Phase IV und BA/BE-Studien segmentiert. Das Segment Phase III hielt den größten Umsatzanteil im Jahr 2025, aufgrund der komplexen Studienprotokolle, der großen Patientenpopulationen und strengen regulatorischen Anforderungen, die fortschrittliche Verpackungslösungen erfordern, um Produktsicherheit, Rückverfolgbarkeit und Compliance zu gewährleisten. Die Phase-III-Verpackung beinhaltet oft die Multi-Site-Verteilung und erfordert eine robuste Serialisierung und Manipulationen.
Das Segment Phase I wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden Anzahl an klinischen Studien im frühen Stadium und der steigenden Nachfrage nach patientenzentrierten, flexiblen und skalierbaren Verpackungslösungen angetrieben wird. Diese Lösungen helfen bei der Aufrechterhaltung der Produktintegrität, der Optimierung der Testlogistik und der Steigerung der Teilnehmerhaftung in Erst-in-Menschen-Studien.
- Von Therapeutic Area
Auf der Grundlage des therapeutischen Bereichs wird der Markt in Onkologie, neurologische und psychische Störungen, Infektions- und Immunsystemerkrankungen, Verdauungssystemerkrankungen, Bluterkrankungen und andere therapeutische Bereiche segmentiert. Das Onkologie-Segment hielt den größten Marktanteil im Jahr 2025, die durch die wachsende Anzahl von Krebs-Klinikversuchen, komplexe Dosierungsregime und hochwertig untersuchte Medikamente, die spezialisierte Verpackungen für Sicherheit, Temperaturkontrolle und regulatorische Compliance erfordern.
Das Segment Infektions- und Immunsystemerkrankungen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch steigende FuE-Investitionen, Impfstoffentwicklung und biologe Therapien, die Kältekette und tamper-evidente Verpackungslösungen erfordern, getrieben wird. Die Einführung digitaler Etikettierung und intelligenter Überwachungssysteme verbessert die Patientensicherheit und Testeffizienz in diesem therapeutischen Bereich weiter.
Klinische Testverpackung und Etikettierung Markt Regionale Analyse
- Nordamerika dominierte den Verpackungs- und Kennzeichnungsmarkt für klinische Studien mit dem größten Umsatzanteil im Jahr 2025, der von einer wachsenden Zahl von klinischen Studien, einer fortschrittlichen Gesundheitsinfrastruktur und einer zunehmenden Akzeptanz von patientenzentrierten Verpackungslösungen angetrieben wurde.
- Healthcare-Anbieter und Vertragsforschungsorganisationen (CROs) in der Region hochwertig fortschrittliche, konforme und bahn- und bahnsichere Verpackungslösungen, die die Patientensicherheit, die regulatorische Einhaltung und die Effizienz der Lieferkette verbessern
- Diese weit verbreitete Adoption wird durch starke Investitionen in pharmazeutische FuE unterstützt, regulatorische Rahmen, die innovative Verpackungen unterstützen, und die zunehmende Präferenz für digitale Kennzeichnungs- und Serialisierungslösungen in klinischen Studien
U.S. Klinische Testverpackung und Kennzeichnung Markt Insight
Der US-amerikanische Verpackungs- und Kennzeichnungsmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die steigende Zahl der laufenden klinischen Studien und die hohe Einführung fortschrittlicher Verpackungstechnologien gefördert wurde. Sponsoren zeichnen geduldig-zentrische Lösungen aus, darunter tamper-evidente, temperaturgesteuerte und intelligente Verpackungssysteme. Der wachsende Trend dezentraler und multi-site-Studien, verbunden mit der Integration digitaler Lösungen wie RFID, QR-Codes und Track-and-Trace-Systeme, trägt maßgeblich zur Markterweiterung bei.
Europa Klinische Testverpackung und Etikettierung Markt Insight
Der europäische Markt für klinische Testverpackungen und Etiketten wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch strenge regulatorische Anforderungen und die steigende Nachfrage nach sicheren, konformen Verpackungslösungen. Der Anstieg der klinischen Studien über Onkologie, Neurologie und andere therapeutische Bereiche fördert die Einführung spezialisierter Verpackungsformate. Auch europäische CROs und Pharmaunternehmen übernehmen intelligente und patientenzentrierte Verpackungen, um die Testeffizienz und Datenintegrität zu verbessern.
U.K. Klinische Testverpackung und Kennzeichnung Markt Insight
Der US-amerikanische Markt für klinische Testverpackungen und Etikettierung wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch das expandierende klinische Forschungsökosystem und den Fokus auf Patientensicherheit und -konformität getrieben wird. Regulatorische Betonung auf Serialisierung, Manipulation und digitale Etikettierung ist ermutigende Annahme. Darüber hinaus unterstützen die robuste Gesundheitsinfrastruktur und die technologische Adoption in klinischen Studien den verstärkten Einsatz automatisierter und intelligenter Verpackungslösungen.
Deutschland Klinische Testverpackung und Etikettierung Markt Insight
Der deutsche Markt für klinische Studienverpackungen und -markierungen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende klinische Studienaktivitäten, starke pharmazeutische FuE und die Nachfrage nach fortschrittlichen, umweltfreundlichen und konformen Verpackungslösungen verursacht wird. Deutschlands Schwerpunkt auf Digitalisierung, Supply-Chain-Transparenz und patientenzentrierten Ansätzen fördert die Integration intelligenter Etikettierungstechnologien in Mehrphasenversuche.
Asia-Pazifische klinische Prüfung Verpackung und Kennzeichnung Markt Insight
Der asiatisch-pazifische Verpackungs- und Kennzeichnungsmarkt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die Zunahme von klinischen Studieninvestitionen, steigender pharmazeutischer FuE und wachsendes Bewusstsein für fortschrittliche Verpackungstechnologien in Ländern wie China, Japan und Indien verursacht wird, zu beobachten ist. Das wachsende CRO-Netzwerk der Region, verbunden mit kostengünstigen Verpackungslösungen und unterstützenden regulatorischen Rahmenbedingungen, beschleunigt die Marktakzeptanz.
Japan Clinical Trial Packaging und Labeling Market Insight
Der japanische Markt für klinische Testverpackungen und Etiketten wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 durch das fortschrittliche Gesundheitssystem, die technologische Annahme und den Fokus auf die Patientensicherheit beobachten. Die zunehmende Anzahl von Biologen und personalisierten Medizinversuchen, kombiniert mit intelligenter Verpackungsintegration für temperaturempfindliche und sensible Untersuchungsprodukte, treibt das Marktwachstum voran.
China Klinische Testverpackung und Kennzeichnung Markt Insight
Der Markt für klinische Studienverpackungen und -markierungen in China machte 2025 den größten Umsatzanteil in Asien-Pazifik aus, der auf die wachsende pharmazeutische Forschung des Landes, die rasche Zunahme der klinischen Studien und die Einführung digitaler Kennzeichnungs- und Track-and-Trace-Technologien zurückzuführen war. Der Schub für intelligente, konforme und patientenzentrierte Verpackungslösungen, zusammen mit starken inländischen Fertigungsmöglichkeiten, treibt den Markt in China voran.
Klinische Testverpackung und Etikettierung Marktanteil
Die Clinical Trial Packaging and Labelling Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Sharp (U.K.)
- PCI Pharma Services (US)
- MYODERM (USA)
- Clinigen Group plc (USA)
- KLIFO (USA)
- KLINISCHE ZUSAMMENFASSUNGEN
- Parexel International Corporation (USA)
- Alium Medical Limited (USA)
- Ancillare, LP (USA)
- Movianto (USA)
- Bionical Ltd. (U.K.)
- Thermo Fisher Scientific Inc. (USA)
- Catalent, Inc. (USA)
- Almac Group (U.K.)
- Biocair (U.K.)
- SIRO Clinpharm Private Limited (USA)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











