


Segmentierung des globalen Marktes für Kohleförderanlagen nach Produkttyp (Stapler, Rückgewinnungsanlagen, Kombianlagen aus Stapler und Rückgewinnungsanlage, Förderbänder, Schiffsbe- und -entlader, Waggonkipper und -lader, Zuführungen und Sonstige), Endverwendung (Kohlebergwerke, Wärmekraftwerke, Seehäfen und Sonstige), Typ (Materialförder- und Brechanlagen), Anwendung (Tagebau, Brechen, Pulverisieren und Sieben, Staubabsaugung, Untertagebau sowie Bohr- und Brechgeräte) – Branchentrends und Prognose bis 2033
Was ist die Global Coal Handling Equipment Market Size und Growth Rate
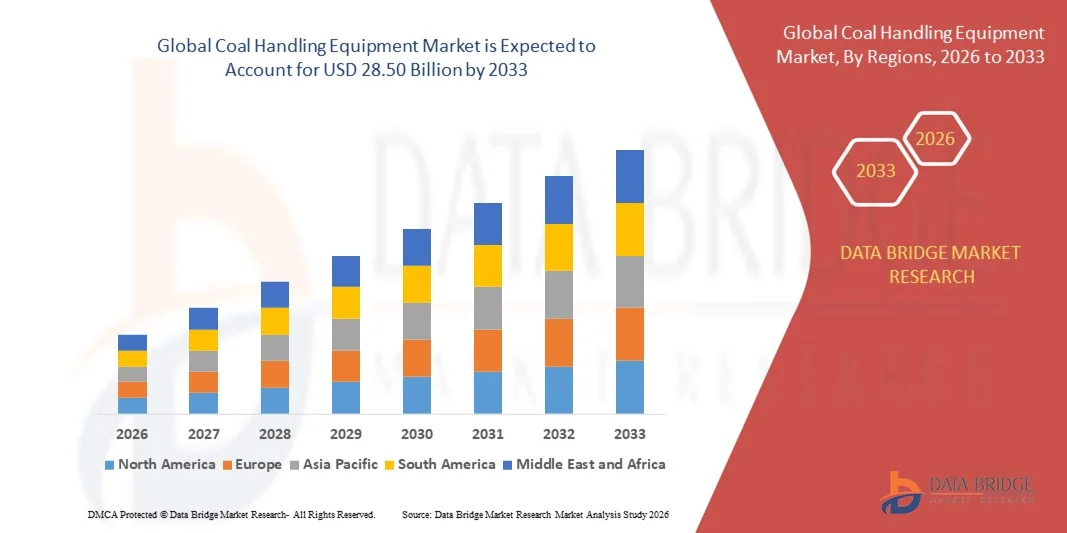
- Die weltweite Marktgröße für Kohlenabfuhranlagen wurde mit28,05 Milliarden USD in 2025und wird voraussichtlich erreichen28,50 Milliarden USD bis 2033, beiCAGR von 0,20%während des Prognosezeitraums
- Die zunehmende Nachfrage nach Stromerzeugung in Schwellenländern, die Elektrifizierung von Bergbauanlagen, die zunehmende Zahl der Entwicklungen in der Kohlenstoffgewinnung und -speicherung (CCU), die zunehmende Nutzung der Automatisierung im Kohlebergbau, um die Produktivität und Effizienz des Bergbaubetriebs zu verbessern, die steigende Zahl der Bevölkerung zusammen mit der schnellen Industrialisierung und Urbanisierung auf der ganzen Welt sind einige der wichtigsten und wichtige Faktoren, die das Wachstum des Kohlehandlingsanlagenmarktes wahrscheinlich verstärken
Was sind die großen Takeaways des Coal Handling Equipment Market
- Überraschende Investitionen in Forschungs- und Entwicklungsaktivitäten sowie Glättung von Handhabungsvorgängen mit dem Ziel, Verschwendung zu minimieren, Kosten einzusparen und die Bearbeitungszeit zu verringern, die durch die Schaffung massiver Möglichkeiten, die zu einem Wachstum des Kohlenhandwerksmarkts in den oben genannten projizierten Zeitrahmen führen, weiter beitragen wird
- Erhöhter Bedarf an Investitionen mit hohem Kapital sowie die Verfügbarkeit alternativer Brennstoffquellen wie Erdgas, das als Marktrückhaltefaktor für das Wachstum der Kohlenabfuhranlagen fungieren dürfte
- Die asiatisch-pazifische Region dominierte 2025 den Kohlenabfertigungsmarkt mit dem größten Umsatzanteil von 43,2%, der durch eine rasche Industrialisierung, steigenden Energiebedarf und groß angelegte Bergbau- und Stromerzeugungsprojekte in Ländern wie China, Indien und Australien geprägt war.
- Die Region Nordamerikas wird im Laufe von 2026–2033 mit dem schnellsten CAGR von 8,9 % bezeugt, das durch Modernisierung von Bergbaubetrieben, Ausbau von Wärmekraftwerken und verstärkte Einführung von automatisierten Kohle-Handling-Lösungen angetrieben wird.
- Das Fördersegment dominierte den Markt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, aufgrund seiner wesentlichen Rolle beim effizienten Transport von Rohkohle über Minen, Kraftwerke und Häfen
Report Scope und Coal Handling Equipment Market Segmente
|
Attribute |
Schlüsselmarkt Insights für den Umgang mit Kohle |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Coal Handling Equipment Market
steigende Nachfrage nach nachhaltigen, automatisierten und hocheffizienten Coal Handling-Ausrüstungen
- Der Markt für Kohlenbearbeitungsanlagen ist ein wichtiger Wandel, der durch den wachsenden Fokus auf Nachhaltigkeit, Automatisierung und betriebliche Effizienz getrieben wird. Bergbauunternehmen und Kraftwerke übernehmen zunehmend energieeffiziente und umweltfreundliche Handhabungssysteme, um CO2-Emissionen und Betriebskosten zu reduzieren
- So haben thyssenkrupp und FLSmidth automatisierte Kohleförderer, Stacker und Reclaimer mit energiearmen Antriebssystemen eingeführt, wodurch der Energieverbrauch reduziert und die Materialhandhabungsgenauigkeit verbessert wird. Diese Lösungen minimieren auch die Staubentwicklung und verbessern die Arbeitssicherheit, was den breiteren Industriewechsel zu umweltfreundlichen und leistungsstarken Geräten widerspiegelt.
- Fortgeschrittene Systeme wie vollautomatisiertes Stapeln, Echtzeit-Überwachungssensoren und vorausschauende Wartungstechnologien gewinnen in Regionen mit strengen Umwelt- und Sicherheitsvorschriften Zugkraft. Die Annahme solcher intelligenter Lösungen gewährleistet die Betriebssicherheit bei Einhaltung der Normen für Emissionen und Staubbekämpfung
- Hersteller integrieren IoT-fähige Sensoren, SCADA-Systeme und automatisierte Steuergeräte, um die Betriebseffizienz, Echtzeit-Leistungsüberwachung und vorausschauende Wartung zu verbessern. Diese Technologien verbessern den Durchsatz bei gleichzeitiger Minimierung von Ausfallzeiten und Ressourcenverschwendung
- Die zunehmende Betonung auf modulare, wartungsarme und umweltfreundliche CHE-Lösungen veranlasst Unternehmen, korrosionsbeständige Materialien, optimierte Förderkonstruktionen und Staubschutzsysteme zu erforschen. Metso bietet beispielsweise energieeffiziente Bandförderer und umweltoptimierte Stacker, die auf Nachhaltigkeitsziele ausgerichtet sind
- Da die Umweltvorschriften straffen und die Betriebseffizienz zu einer wettbewerbsfähigen Priorität wird, wird die Umstellung auf automatisierte, nachhaltige und hocheffiziente Kohlenhandhabungsanlagen eine entscheidende Trendbeeinflussung der Technologieentwicklung, der Fertigungsstrategien und der Kapitalinvestitionen im globalen Bergbau- und Energiesektor bleiben
Was sind die Haupttreiber des Coal Handling Equipment Market
- Zunehmende globale Energieerzeugungs- und Bergbauaktivitäten auf Kohlebasis sind die primären Wachstumstreiber für den Kohlenabbau. Steigende Energienachfrage und industrielle Expansion treiben Investitionen in effiziente Materialumschlagsysteme
- So meldete FLSmidth im Jahr 2025 vermehrte Aufträge für automatisierte Kohleförderer und Stacker-Reclaimer-Systeme in Asien-Pazifik und Nordamerika, was die steigende Nachfrage von Großkraftwerken und Kohlebergwerken widerspiegelte.
- Der Schub für energieeffiziente und wartungsarme Geräte motiviert die Hersteller, umweltfreundliche CHE-Systeme mit reduzierter Ausfallzeit, längerer Lebensdauer und minimaler Umweltbelastung zu entwickeln.
- Die strengeren Umweltvorschriften zur Staubbekämpfung, Lärmminderung und Energieverbrauch fördern die Einführung geschlossener Förderer, Staubabsaugsysteme und emissionsarmer Anlagen. Unternehmen investieren in die Forschung, um die Leistung mit Compliance-Standards auszurichten
- Technologische Integration wie IoT-Überwachung, automatisierte Steuerungen und vorausschauende Wartung ermöglicht ein besseres Performance-Tracking, reduziert das operative Risiko und erhöht die Standzeit und verbessert die Gesamtwertvorstellung moderner CHE-Systeme
- Da die globalen Bergbau- und Wärmeenergiesektoren ausbauen und die Einhaltung der Umweltbedingungen verbindlich wird, wird die Nachfrage nach hocheffizienten, automatisierten und umweltfreundlichen Kohlenhandhabungsanlagen weiter gestärkt. Innovation in Design, Nachhaltigkeit und intelligenten Betrieben wird eine zentrale Rolle bei der Gestaltung langfristigen Marktwachstums spielen
Welchen Faktor stellt das Wachstum des Coal Handling Equipment Market in Frage
- Hohe Investitionsaufwendungen und komplexe Installationsanforderungen stellen erhebliche Herausforderungen auf dem Markt für Kohlenbearbeitungsanlagen dar. Fortgeschrittene automatisierte und nachhaltige Systeme erfordern starke Investitionen im Vorfeld, die für kleine oder mittlere Betriebe nicht machbar sind
- So haben beispielsweise regionale Kohlebergwerke in Südostasien und Afrika oft Schwierigkeiten bei der Finanzierung von automatisierten CHE-Lösungen, der Begrenzung von Adoption und Skalierbarkeit
- Schwankungen der Rohstoffkosten – insbesondere Stahl, Motoren und hochgradige Legierungen – können die Herstellungskosten der Auswirkungen beeinflussen, den Projekteinsatz verzögern und Preisstrategien beeinflussen
- Kontinuierliche Änderungen der Umwelt- und Sicherheitsvorschriften erfordern Neugestaltungen, Zertifizierungsaktualisierungen und Compliance-Überwachung, die den Herstellern und Endverbrauchern logistische und finanzielle Belastungen hinzufügen
- Eine begrenzte Standardisierung der Gerätespezifikationen in den Regionen erhöht die Komplexität für globale Lieferanten, was zu betrieblichen Ineffizienzen und höheren Beschaffungskosten führt
- Um diese Herausforderungen zu mindern, konzentrieren sich Marktteilnehmer auf modulare und skalierbare Gerätedesigns, strategische Partnerschaften und Investitionen in fortschrittliche Fertigungstechnologien. Im Laufe der Zeit wird erwartet, dass die Annahme von standardisierten Komponenten, der digitalen Überwachung und energieeffizienten Designs die Kosten senken und die Marktzuverlässigkeit für aufstrebende und etablierte Spieler verbessern wird, z.
Wie wird der Coal Handling Equipment Market segmentiert
Der Markt wird auf der GrundlageTyp, Produkttyp, Endverwendung und Anwendung.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Kohlehandhabungsanlagenmarkt zu Stapeln, Reclaimern, Stacker-Cum-Reclaimern, Förderern, Schiffladern und Entladern, Wagen-Tipplern und Ladegeräten, Zubringern und anderen segmentiert. Das Fördersegment dominierte den Markt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, aufgrund seiner wesentlichen Rolle beim effizienten Transport von Rohkohle über Minen, Kraftwerke und Häfen. Förderer bieten kontinuierlichen Betrieb, reduzierte Arbeitsabhängigkeit und Anpassungsfähigkeit an unterschiedliche Gelände, so dass sie für großflächige Kohlenbearbeitungsbetriebe sehr bevorzugt.
Stacker-Cum-Reclaimer werden erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch ihre doppelte Funktionalität von Stapeln und Reclaiming, Optimierung von Raum und Verbesserung der Material Handling-Effizienz. Technologische Fortschritte wie automatisierte Steuerungssysteme, Staubunterdrückungsmechanismen und energieeffiziente Antriebe beschleunigen die Übernahme von Stacker-Cum Reclaimern über moderne Bergbau- und Wärmekraftwerke weltweit.
- Durch die Endverwendung
Auf der Grundlage des Endverbrauchs wird der Markt für Kohlenbearbeitungsanlagen in Materialhandhabungs- und Zerkleinerungsanlagen segmentiert. Das Segment Material Handling dominierte den Markt mit dem größten Umsatzanteil von 61,2% im Jahr 2025, unterstützt durch die steigende Nachfrage nach effizienten Kohletransport-, Lager- und Transfersystemen in der Stromerzeugung und Bergbauindustrie. Materialhandhabungsanlagen wie Förderer, Stacker und Reclaimer sorgen für eine unterbrechungsfreie Kohleversorgung, reduzieren Betriebskosten und verbessern Sicherheitsstandards, die für Großbetrieben von entscheidender Bedeutung sind.
Das Segment der Zerkleinerungsanlagen soll das schnellste Wachstum von 2026 bis 2033 erfassen, das von der steigenden Notwendigkeit, Kohle in verschiedene Größen für thermische und industrielle Anwendungen zu verarbeiten, angetrieben wird. Innovationen in energieeffizienten Zerkleinerern, mobilen Zerkleinerungsanlagen und automatisierten Betrieben steigern die Produktivität und unterstützen die rasche Einführung des Segments in Schwellenländern mit steigenden Bergbauaktivitäten.
- Typ
Auf der Grundlage des Typs wird der Kohlehandhabungsanlagenmarkt in Materialhandhabungsanlagen und Zerkleinerungsanlagen eingeteilt. Das Segment Material Handling Equipment dominierte den Markt mit einem Umsatzanteil von 63,5% im Jahr 2025, da es das Rückgrat der Kohlelogistik in Kraftwerken, Minen und Häfen bildet. Dieses Segment umfasst Stacker, Reclaimer, Förderer und Feeder und bietet kontinuierlichen Betrieb, Staubunterdrückung und energieeffiziente Handhabungslösungen.
Das Segment der Zerkleinerungsanlagen wird von 2026 bis 2033 mit dem schnellsten CAGR bezeugt, das durch die zunehmende Nachfrage nach Größenreduzierung, -abschirmung und -zerkleinerung von Kohle zur Erfüllung der thermischen Leistungs- und industriellen Brennstoffanforderungen angetrieben wird. Die Hersteller konzentrieren sich zunehmend auf innovative Designs, Automatisierungs- und Wartungsmaschinen, um den Durchsatz zu optimieren, Ausfallzeiten zu reduzieren und die Betriebssicherheit zu verbessern und die rasche Übernahme des Segments weltweit zu unterstützen.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt für Kohlenabfertigungsanlagen in den Bereichen Oberflächenabbau, Zerkleinerung, Zerkleinerung und Siebung, Staubabscheidung, Untertageabbau und Bohrer und Zerbrecher segmentiert. Das Segment Surface Mining dominierte den Markt mit dem größten Umsatzanteil von 42,8% im Jahr 2025, da großflächige Freilauf-Kohleabbauarbeiten hohe Kapazitätsausrüstungen für Extraktion, Handhabung und Transport erfordern. Förderer, Stacker und Reclaimer werden aufgrund ihrer Effizienz und Fähigkeit, Schüttgut mit minimalem manuellen Eingriff zu handhaben, in den Oberflächenabbau eingesetzt.
Das Zerkleinerungs-, Zerkleinerungs- und Screening-Segment soll das schnellste Wachstum von 2026 bis 2033 erfassen, das von der steigenden Nachfrage nach verarbeiteten Kohlen bestimmter Größen für die Stromerzeugung und industrielle Anwendungen angetrieben wird. Um die Effizienz zu verbessern, den Energieverbrauch zu reduzieren und eine gleichbleibende Kohlequalität zu gewährleisten, werden fortschrittliche Zerkleinerer, Siebmaschinen und Automatisierungstechnologien eingesetzt, die ein starkes Wachstum in diesem Segment unterstützen.
Welche Region hält den größten Teil des Coal Handling Equipment Market
- Die asiatisch-pazifische Region dominierte 2025 den Kohlenabfertigungsmarkt mit dem größten Umsatzanteil von 43,2%, der durch eine rasche Industrialisierung, steigenden Energiebedarf und groß angelegte Bergbau- und Stromerzeugungsprojekte in Ländern wie China, Indien und Australien geprägt war.
- Die Region profitiert von zahlreichen Kohlereserven, einer kostengünstigen Herstellung und unterstützenden staatlichen Initiativen zur Förderung der Infrastrukturentwicklung und des maschinellen Materialhandling. Kontinuierliche Investitionen in fortschrittliche Kohlenhandling-Technologien, einschließlich Förderer, Stacker und Reclaimer, verbessern Effizienz und Sicherheit im Bergbau- und Wärmekraftwerk
- China und Indien sind führender Adoption durch groß angelegte Bergbauprojekte und inländische Fertigungsmöglichkeiten. Technologische Innovationen, wie automatisierte Stacker-Cum Reclaimer, Hochleistungsförderer und energieeffiziente Brecher, stärken die Marktführerschaft von Asia-Pacific und positionieren sie als globales Zentrum für Coal Handling Equipment-Lösungen.
China Coal Handling Equipment Market Insight
China hält eine beherrschende Stellung im asiatisch-pazifischen Raum, unterstützt durch seine starke Kohleproduktionsbasis, groß angelegte Infrastrukturprojekte und umfangreiche Ausrüstungsherstellungskapazitäten. Das Land investiert in Hochleistungsförderer, Stacker und Reclaimer, um steigende Energieanforderungen und Exportanforderungen zu erfüllen. Die zunehmende Einführung von automatisierten, staubsuppressionen und energieeffizienten Geräten treibt die Markterweiterung voran. Darüber hinaus ist die Betonung der Regierung auf saubere Kohletechnologien und Sicherheitsstandards eine ermutigende Modernisierung der Kohlenabfertigungssysteme. Die steigende Nachfrage aus Wärmekraftwerken, Industriebranchen und Hafenbetrieben verstärkt Chinas Führung im regionalen Coal Handling Equipment-Markt weiter.
Indien Coal Handling Equipment Market Insight
Indien beobachtet durch den Ausbau der Bergbauaktivitäten, durch staatliche Industrieprojekte und durch den steigenden Energiebedarf ein robustes Wachstum in der Kohleumschlagtechnik. Programme wie „Make in India“ und Investitionen in die Wärmeenergieerzeugung treiben die Nachfrage nach Förderern, Stackern und Brechern. Die zunehmende Sensibilisierung für Automatisierung, Sicherheit und Effizienz beschleunigt die Einführung moderner Kohlenhandling-Technologien. Inländische Hersteller sind mit kostengünstigen, leistungsfähigen und umweltfreundlichen Geräten für die lokale Nachfrage innovativ. Indiens junge Arbeitskräfte, wachsende industrielle Infrastruktur und Regierungsinitiativen zur Unterstützung des mechanisierten Materialhandlings sollen das langfristige Marktwachstum in der Region stärken.
Markt für Kohlenbearbeitungsanlagen in Nordamerika
Die Region Nordamerikas wird im Laufe von 2026–2033 mit dem schnellsten CAGR von 8,9 % bezeugt, der durch Modernisierung von Bergbaubetrieben, Ausbau von Wärmekraftwerken und verstärkte Einführung von automatisierten Kohlenhandhabungslösungen angetrieben wird. Die USA und Kanada investieren in energieeffiziente Förderer, Stacker und Reclaimer, um die Betriebssicherheit zu verbessern, die Arbeitsabhängigkeit zu reduzieren und Umweltstandards zu erfüllen. Die fortschrittliche technologische Integration, einschließlich Automatisierung, Fernüberwachung und Staubunterdrückung, erhöht Produktivität und Compliance. Die steigende Ersatznachfrage nach Alterungsanlagen in Kraftwerken und Industriezweigen treibt das Marktwachstum weiter voran. Nordamerikas Fokus auf nachhaltiges und leistungsfähiges Coal Handling Equipment positioniert es weltweit als ein wichtiger Wachstumsmarkt.
Marktinspektion der europäischen Kohlenbearbeitungsanlagen
Der europäische Markt für Kohlenbearbeitungsanlagen wächst stetig, angetrieben durch Modernisierung von Kohlekraftwerken und Bergbauinfrastrukturen in Ländern wie Deutschland, Polen und den USA. Die Investitionen in hocheffiziente Förderer, Stacker und Brecher werden zunehmend strengeren Umweltvorschriften und Sicherheitsstandards gerecht. Deutschland führt die Region durch ihre starke industrielle Basis und die Einführung von automatisierten Kohle-Handling-Technologien. Nachhaltige, staubgesteuerte und energieeffiziente Geräte gewinnen Präferenzen und unterstützen die Markterweiterung. Die U.K. zeugt von Wachstum durch Sanierungsprojekte in der Kohlenlogistik und der Wärmekraftbranche und fördert die Einführung moderner, konformer Coal Handling Equipment Lösungen.
Lateinamerika Coal Handling Equipment Market Insight
Der Markt für Kohlenabfertigungsanlagen in Lateinamerika wächst aufgrund steigender Kohleproduktion und Bergbauaktivitäten in Brasilien, Kolumbien und Mexiko. Die Investitionen in Förderer, Stacker und Brecher werden von der Nachfrage nach effizienten Kohletransporten, Stromerzeugung und industriellen Anwendungen angetrieben. Der Fokus auf nachhaltige und leistungsfähige Kohlenhandling-Lösungen nimmt in der gesamten Region zu. Die Ausweitung der Exportaktivitäten, die Infrastrukturentwicklung und staatliche Initiativen zur Unterstützung von Energie- und Bergbausektoren fördern ein stetiges Marktwachstum in Lateinamerika.
Mittlerer Osten und Afrika Kohlenabfertigungsmarkt Einblick
Die Region Naher Osten und Afrika befindet sich in den anstrengenden Phasen der Übernahme von Kohlenabfertigungsausrüstungen, wobei Südafrika und Saudi-Arabien die fortschrittlichsten Märkte sind. Investitionen in Wärmekraftwerke und die mechanisierte Kohlelogistik steigen nach und nach an. Unternehmen konzentrieren sich auf Hochleistungsförderer, Stacker und Brecher, die den Sicherheits- und Betriebseffizienzstandards entsprechen. Die zunehmende Industrialisierung, die Energieanforderungen und das Interesse an modernen Technologien für den Umgang mit Kohle werden voraussichtlich im nächsten Jahrzehnt eine schrittweise Marktentwicklung unterstützen.
Welches sind die Top-Unternehmen im Coal Handling Equipment Market
Die Kohlenabfertigungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- thyssenkrupp AG(Deutschland)
- FLSmidth & Co. A/S (Dänemark)
- Metso Corporation(Finnland)
- Kawasaki Heavy Industries Ltd. (Japan)
- IHI Corporation(Japan)
- FAM GmbH (Deutschland)
- Elecon Engineering Company Limited(Indien)
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd. (Japan)
- TAKRAF GmbH (Deutschland)
- FAMUR S.A. (Polen)
- AUMUND Fördertechnik GmbH (Deutschland)
- TRF Limited (Indien)
- GMV Engineering (Indien)
- Atlas Copco (India) Ltd. (Indien)
- Hitachi Baumaschinen Europa NV (Niederlande)
- Caterpillar Inc. (USA)
- Aesha Conveyors und Crushing Equipment (Indien)
- FAB 3R (Schweiz)
- Dynamic Air Inc. (USA)
- Sterling Engineering Co (Indien)
Was sind die jüngsten Entwicklungen im Global Coal Handling Equipment Market
- Im April 2025 kündigte Adani Ports den Erwerb von North Queensland Export Terminal in Australien für 2,4 Milliarden US-Dollar an und sicherte eine Tiefwasser-Kohle-Exportanlage mit einer jährlichen Kapazität von 50 Millionen Tonnen, die 8 große Kunden in 15 Ländern bediente, um seine Position in der globalen Kohle-Logistik und Exportgeschäft zu stärken
- Im Januar 2025 fertigte CONSOL Energy and Arch Resources ihre Fusion zu Core Natural Resources aus und gründete ein konsolidiertes Unternehmen mit verstärktem Umfang in der augenblicklichen Kohleproduktion und positionierte das Unternehmen für eine verbesserte betriebliche Effizienz und Marktwettbewerbsfähigkeit
- Im Januar 2025 feierte Caterpillar seine hundertjährige CES 2025, die Innovationen in der Autonomie und Elektrifizierung vorstellte, darunter die Hybrid-Retrofit Cat 972 Wheel Loader und eine 24-Stunden-elektrifizierte Jobite-Simulation, die die Führung des Unternehmens in nachhaltigen und fortschrittlichen Bergbau- und Materialumschlagslösungen hervorhebt
- Im Oktober 2024 kündigte die China Energy Investment Corporation eine Investition in Höhe von 24 Milliarden US-Dollar in eine Kohle-zu-Flüssig-Anlage in Xinjiang an, die voraussichtlich 4 Millionen Tonnen jährlich ab 2027 produzieren wird, was die strategische Expansion in der Energieerzeugung und die moderne Infrastruktur der Kohleaufbereitung verstärkte.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











