



Segmentierung des globalen Marktes für Verbrauchergenomik nach Anwendung (genetische Verwandtschaft, Diagnostik, Lifestyle, Wellness und Ernährung, Abstammung, Reproduktionsgesundheit, personalisierte Medizin und pharmakogenetische TestsSporternährung und Gesundheit, Sonstige), Technologie (PCR, Sequenzierung, Microarray, Nukleinsäureextraktion und -reinigung, Sonstige Technologien), Produkt und Service (Verbrauchsmaterialien, Systeme und Software, Dienstleistungen) – Branchentrends und Prognose bis 2033
Was ist die Consumer Genomics Market Size und Growth Rate
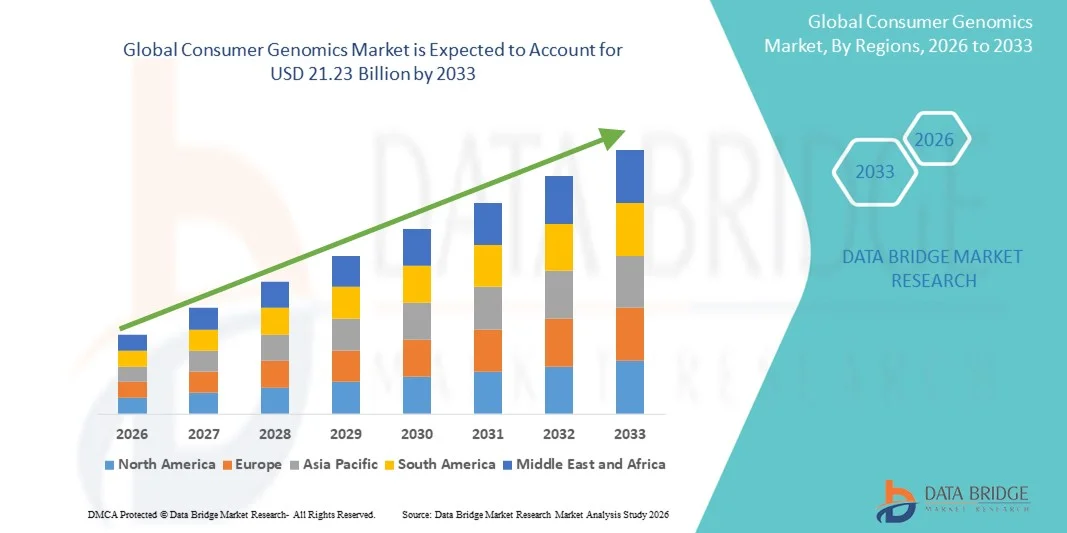
- Wie pro Data Bridge Market Research AnalysisDie globale Marktgröße der Verbrauchergenomik wurde geschätzt2,54 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen21,23 Milliarden USD bis 2033, beiCAGR von 30,40 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Interesse der Verbraucher an personalisierter Gesundheit, ancestry-Einsichten und prognostizierter Genomik gefördert, was zu einer höheren Akzeptanz von zu Hause DNA-Tests und personalisierten genomischen Dienstleistungen führt
- Darüber hinaus wird das zunehmende Bewusstsein für die vorbeugende Gesundheitsversorgung, verbunden mit der Verfügbarkeit von erschwinglichen und benutzerfreundlichen Testkits, die Aufnahme von Consumer Genomics-Lösungen beschleunigen und dadurch das Wachstum der Branche deutlich steigern.
Marktgröße und Prognose
- Globaler Marktwert (2025):2,54 Mrd. USD
- Voraussichtlicher Marktwert (2033):21,23 Milliarden USD
- Wettervorhersage CAGR (2026–2033):30.40%
Was sind die großen Takeaways des Consumer Genomics Market
- Verbrauchergenomik, die Einblicke in die Vorfahren, Gesundheitsvorstellungen und Wellnesseigenschaften bietet, wird zunehmend zu einem unverzichtbaren Werkzeug für Menschen, die eine personalisierte Gesundheitsversorgung, präventive Medizin und Lifestyle-Anleitung aufgrund ihrer Zugänglichkeit, Komfort und Integration mit digitalen Gesundheitsplattformen suchen.
- Die eskalierende Nachfrage nach Verbrauchergenomik wird in erster Linie durch das zunehmende Bewusstsein für personalisierte Gesundheitsversorgung, das zunehmende Interesse an Vor- und Wellness-Tests und die steigende Übernahme von Direkt-zu-Verbraucher-Gentests gefördert.
- Nordamerika dominierte den Verbraucher-Genommarkt mit dem größten Umsatzanteil von 45 % im Jahr 2025, gekennzeichnet durch die Präsenz führender Genomik-Dienstleister, starke Gesundheitsinfrastruktur, hohes Verbraucherbewusstsein und günstige regulatorische Unterstützung, wobei die USA die Mehrheit dieses Anteils aufgrund der weit verbreiteten Annahme von Direkt-to-Consumer-Gentests
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Consumer-Genomics-Markt während der Prognosezeit, eine CAGR von 10% von 2026 bis 2033, angetrieben durch die Erhöhung des Gesundheitsbewusstseins, steigende Einwegeinkommen und den Ausbau des Zugangs zu genetischen Testdienstleistungen in Ländern wie China, Indien und Japan
- Das Segment Consumables dominierte den größten Marktanteil von 45,5% im Jahr 2025, aufgrund des wiederkehrenden Bedarfs an Probenentnahmekits, Reagenzien und Verarbeitungsmaterialien in Direkt-to-Consumer-Tests und klinischen Genomikanwendungen
Report Scope und Consumer Genomics Market Segmentation
|
Attribute |
Verbrauchergenomik Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•AncestryDNA(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Consumer Genomics Market
Steigende Annahme der personalisierten Gesundheits- und Präventionsmedizin
- Ein wichtiger Trend im globalen Markt für Verbrauchergenomik ist die zunehmende Annahme personalisierter Gesundheits- und Präventionsmedizin. Da die Verbraucher in ihrer Gesundheit proaktiver werden, besteht ein wachsendes Interesse an genomischen Tests, um Krankheitsrisiken, Vorfahren und lebenswichtige genetische Merkmale zu verstehen.
- Zum Beispiel in 2023, 23 und Ich lancierte erweiterte Gesundheitsberichte in den USA und gab Einblicke in über 50 genetische Gesundheitsrisiken, die das Verbraucherengagement in präventive Gesundheitsstrategien verbesserten
- Die Integration von Genomics in Wellness-Programme und klinische Entscheidungsfindung fördert Gesundheitsdienstleister und Versicherer zur Unterstützung von Verbrauchertests
- Mit dem Anstieg der Direkt-to-Consumer-Gentests (DTC) nutzen die Verbraucher zunehmend genomische Daten, um Ernährungs-, Fitness- und Lifestyle-Interventionen zuzuschneiden.
- Unternehmen wie AncestryDNA, MyHeritage und Nebula Genomics erweitern ihre Angebote um detaillierte Carrier-Screening- und Wellness-Berichte, was den Trend zu personalisierten gesundheitlichen Erkenntnissen widerspiegelt.
- Der Trend wird durch wachsendes Bewusstsein für Erbkrankheiten, steigende Gesundheitskompetenz und zunehmende Zugänglichkeit erschwinglicher Testkits in den entwickelten und Entwicklungsregionen verstärkt
- Darüber hinaus fördern Forschungspartnerschaften und Kooperationen zwischen genomischen Unternehmen und Gesundheitseinrichtungen die Annahme von Genomik in der präventiven Medizin, insbesondere für Hochrisikopopulationen
Marktdynamik für Verbrauchergenomik
Fahrer
Gesundheitsbewusstsein und -nachfrage für Präventionsmedizin
- Das zunehmende Gesundheitsbewusstsein bei den Verbrauchern und der Wunsch, erbliche Krankheiten zu verhindern, sind wichtige Treiber des Consumer Genomics-Marktes
- Zum Beispiel hat Nebula Genomics im März 2024 mit einem führenden Healthcare-Anbieter in den USA zusammengearbeitet, um subventionierte Ganzgenome-Sequenzierung für Hochrisikopatienten anzubieten, die auf die frühe Erkennung genetischer Zustände abzielen.
- Verbraucher suchen handlungsfähige gesundheitliche Erkenntnisse wie Krankheitsprädisposition, Drogenreaktion und Ernährungsbedürfnisse, die die Annahme genetischer Tests motivieren. Die Ausweitung von staatlichen Initiativen und Sensibilisierungskampagnen über die genetische Gesundheit ermutigt mehr Menschen, sich zu testen
- Der Anstieg chronischer und lebensbegleitender Krankheiten, wie Diabetes, Herz-Kreislauf-Bedingungen und Adipositas, drängt Individuen und Familien auf genomische Präventionsstrategien. Die zunehmende Verfügbarkeit von erschwinglichen und schnellen Testlösungen sowie Online-Plattformen zur Ergebnisinterpretation vereinfachen den Zugang zu genetischen Informationen für Verbraucher weltweit
- Healthcare-Profis befürworten auch eine genomisch geführte präventive Pflege, die die Markterweiterung weiter unterstützt
Zurückhaltung/Challenge
Datenschutz Belange und Regulatorische Barrieren
- Fragen über die Privatsphäre der genetischen Daten und potenzielle Missbrauch personenbezogener Daten stellen Herausforderungen für die weit verbreitete Annahme von Dienstleistungen der Verbrauchergenomik
- Zum Beispiel hat der Europäische Datenschutzausschuss im Juli 2023 Leitlinien für Datenschutzrisiken in DTC-Gentests veröffentlicht, die strengere Compliance-Anforderungen für Dienstleister zur Folge haben.
- Der Mangel an standardisierten Vorschriften in Ländern hinsichtlich der Speicherung, des Teilens und der Interpretation genomischer Daten kann das Marktwachstum verlangsamen
- Verbraucher können zögern, sensible genetische Informationen aufgrund von Angst vor Diskriminierung durch Versicherer oder Arbeitgeber zu teilen
- Hohe Kosten, die mit umfassenden genomischen Tests, insbesondere Vollgenomsequenzierung, verbunden sind, können für preisempfindliche Verbraucher in Schwellenregionen verbieten
- Die Bewältigung dieser Herausforderungen erfordert robuste Datenschutzrichtlinien, sichere Plattformen zur Speicherung genomischer Daten und klare regulatorische Rahmenbedingungen, um das Vertrauen der Verbraucher zu stärken
- Einige Unternehmen wie Invitae und Myriad Genetics investieren in verbesserte Verschlüsselungs- und Anonymisierungsmethoden, um Verbraucherdaten zu schützen und Nutzer über Datenschutzrisiken zu beruhigen.
Marktbereich für Verbrauchergenomik
Der Markt wird auf Basis von Anwendung, Technologie und Produkt & Service segmentiert.
- Anwendung
Auf Basis der Anwendung wird der Consumer Genomics-Markt in Genetische Zusammenhänge, Diagnostik, Lebensstil, Wellness und Ernährung, Vorfahren, Reproduktionsgesundheit, Personalisierte Medizin und Pharmakogenetische Tests, Sporternährung und Gesundheit und andere segmentiert. Das Segment Genetic Relatedness dominierte den größten Marktanteil von 38,6% im Jahr 2025, der durch das wachsende Interesse der Verbraucher an Vorfahren, Familienauskunft und Vaterschaftstests getrieben wurde. Unternehmen, die ancestry-fokussierte Tests anbieten, erweitern ihre Marketing-Kampagnen weltweit und machen diese Dienste zugänglich und appellieren an eine breite demografische. Die Verbraucher nehmen zunehmend an Direkt-to-Consumer-Tests (DTC) teil, um das Erbe aufzudecken, mit entfernten Verwandten zu verbinden und genealogische Wurzeln zu erforschen. Partnerschaften mit Anbietern im Gesundheitswesen und Integration mit Lifestyle-Apps verbessern die Wertschöpfungsproposition von genetischen Verwandtschaftstests weiter. Darüber hinaus fahren laufende Produktinnovationen, erschwingliche Kits und Online-Plattformen für die Ergebnisinterpretation weiterhin die Akzeptanz der Verbraucher. Das Segment profitiert von einer starken Markenerkennung von bedeutenden Ahnentestanbietern wie 23andMe und AncestryDNA, wodurch die Marktdurchdringung in Nordamerika und Europa verstärkt wird. Bildungskampagnen, die die Genauigkeit und wissenschaftliche Glaubwürdigkeit dieser Tests hervorheben, verstärken das Vertrauen der Verbraucher. Das Marktwachstum wird auch durch steigende Internetdurchdringung, verbesserte Logistik für die Probensammlung und zunehmendes Interesse bei jüngeren Demografien unterstützt. Das Segment Genetic Relatedness hat sich als Mainstream-Genomicsangebot etabliert und verfestigt seine führende Position im Markt.
Das Segment Personalized Medicine and Pharmacogenetic Testing wird voraussichtlich die schnellste CAGR von 22,4% von 2026 bis 2033 bezeugen, die durch eine steigende Annahme von genomisch geführten Behandlungsplanung, Medikamentenreaktionsprognose und individualisierten Gesundheitsstrategien angetrieben wird. Das zunehmende Bewusstsein für die Pharmakogenomik in der therapeutischen Entscheidungsfindung veranlasst sowohl Verbraucher als auch Gesundheitsdienstleister, in Testlösungen zu investieren, die die Behandlungseffizienz optimieren. So erleichtern die Zusammenarbeit zwischen genomischen Unternehmen und Krankenhäusern den Zugang zu personalisierten Behandlungsplänen auf Basis genetischer Profile. Regierungen und Versicherungen in entwickelten Regionen erkennen nach und nach die Vorteile einer genomischen personalisierten Betreuung und unterstützen den Rückerstattungsrahmen. Technologische Fortschritte bei der Sequenzierung und Datenanalyse reduzieren Turnaround-Zeiten und Kosten, wodurch pharmakogenetische Tests immer attraktiver werden. Verbraucher, die versuchen, negative Drogenreaktionen zu minimieren und die Behandlungsergebnisse zu verbessern, sind die Nachfrage weiter zu belasten. Das Wachstum des Segments wird durch steigende Prävalenz von chronischen und komplexen Krankheiten gestärkt, die individuelle therapeutische Eingriffe erfordern. Darüber hinaus verbessert die Integration von pharmakogentischen Erkenntnissen in elektronische Gesundheitsakte die klinische Entscheidungsfindung und schafft ein robustes Marktökosystem. Die Ausweitung der Sensibilisierungskampagnen und der Optionen für den direkten Zugang zu Verbrauchern tragen ebenfalls zur Beschleunigung der Adoptionsrate in entwickelten und aufstrebenden Märkten bei.
- Von der Technik
Auf Basis der Technologie wird der Consumer Genomics-Markt in PCR, Sequenzierung, Microarray, Nucleic Acid Extraction and Purification und andere Technologien segmentiert. Das Segment Sequencing dominierte den größten Marktanteil von 41,8% im Jahr 2025, vor allem aufgrund seiner Fähigkeit, umfassende genomweite Erkenntnisse, hohe Genauigkeit und Anwendungen über Diagnostik, personalisierte Medizin und Vorfahren zu liefern. Sequenzierungsplattformen ermöglichen sowohl Vollgenom als auch gezielte Analysen und bieten wertvolle Erkenntnisse für die Risikobewertung und Trait-Entdeckung von Krankheiten. Führende Anbieter haben die Sequenzierungsdienste durch benutzerfreundliche Kits und Cloud-basierte Dateninterpretationsplattformen erweitert. Die Popularität des Segments wird durch sinkende Kosten der Sequenzierung der nächsten Generation, eine robuste Bioinformatik-Unterstützung und wachsende Kooperationen zwischen Genomen Unternehmen und Forschungseinrichtungen verstärkt. Die großen Marktteilnehmer erhöhen weiterhin den Sequenzierungsdurchsatz und die Präzision, wodurch schnellere und skalierbare Testlösungen ermöglicht werden. Verbraucher nehmen zunehmend Sequenzierung für präventive Gesundheits- und klinische Entscheidungsfindung an. Laufende Innovationen, wie z.B. ultra-niedrigste Sequenzierung und tragbare Geräte, erweitern die Reichweite von Sequenzierungstechnologien weltweit. Das Marktwachstum wird durch steigendes Bewusstsein für genomische Anwendungen in Wellness, Ernährung und reproduktive Gesundheit weiter angeregt. Die Flexibilität der Sequenzierung über verschiedene Genom-Anwendungen sorgt für ihre anhaltende Dominanz.
Das PCR-Segment wird von 2026 bis 2033 die schnellste CAGR von 20,7 % beobachten, die durch seinen weit verbreiteten Einsatz in schnellen Diagnostik, Mutationserkennung und verbraucherfreundlichen genetischen Tests verursacht wird. PCR-basierte Lösungen sind hochsensibel, kostengünstig und für Kleinst- oder Point-of-Care-Tests geeignet. Die Adoption ist besonders stark in der klinischen Diagnostik, der Pharmakogenetik und den Verbraucher-Wellness-Anwendungen. Unternehmen stellen Multiplex-PCR-Kits vor, die in der Lage sind, mehrere genetische Marker gleichzeitig zu erkennen, und erweitern ihre Usability weiter. Das Wachstum wird auch durch Fortschritte in automatisierten und tragbaren PCR-Plattformen unterstützt, wodurch Tests bequemer und zugänglicher werden. PCR bleibt aufgrund seiner Geschwindigkeit, Zuverlässigkeit und Skalierbarkeit eine bevorzugte Wahl für gezielte Tests. Die steigende Nachfrage nach at-home genetischen Testkits und die schnelle Meldung von Ergebnissen trägt zur Segmentbeschleunigung bei. Die regionale Expansion in Asien-Pazifik und Lateinamerika treibt zusätzliche Adoption an, da sich die Gesundheitsinfrastruktur und das Bewusstsein verbessern. Regulatorische Zulassungen für PCR-basierte Verbrauchertests haben das Marktvertrauen weiter verfestigt und seine Wachstumstrajektorie im Prognosezeitraum verbessert.
- Von Produkt und Service
Auf Basis von Produkt & Service wird der Consumer Genomics-Markt in Verbrauchsmaterialien, Systeme und Software und Services segmentiert. Das Segment Consumables dominierte den größten Marktanteil von 45,5% im Jahr 2025, aufgrund des wiederkehrenden Bedarfs an Probenentnahmekits, Reagenzien und Verarbeitungsmaterialien in Direkt-to-Consumer-Tests und klinischen Genomikanwendungen. Verbrauchsmaterialien bilden das Rückgrat der Genomik, wodurch eine zuverlässige Probenqualität und genaue Testergebnisse gewährleistet werden. Unternehmen erweitern die Verfügbarkeit von gebrauchsfertigen Kits für zu Hause oder klinische Einstellungen und unterstützen eine schnelle Adoption. Abonnente Modelle und Kit-Bündel tragen zu konsequenten Umsatzströmen bei. Eine hohe Nachfrage nach Diagnose-, Wellness- und Vorfahrentests verstärkt die Verbrauchsmaterialien als primärer Umsatztreiber weiter. Laufende Produktinnovationen, wie einfachere Probensammlung und Stabilisierungstechnologien, verbessern das Nutzererlebnis. Das Segment profitiert von globalen Logistiknetzwerken, die die Lieferung und Rückgabe von Kits effizient ermöglichen. Strategische Partnerschaften zwischen genomischen Unternehmen und E-Commerce-Plattformen erleichtern die Zugänglichkeit in abgelegenen Regionen. Das Marktwachstum wird zusätzlich durch Bildungskampagnen und erhöhte Verbrauchergesundheitskompetenz unterstützt und die Dominanz von Verbrauchsgütern verfestigt.
Das Segment Services wird von 2026 bis 2033 mit 21,3 % am schnellsten CAGR bezeugt, das durch steigende Nachfrage nach genetischer Beratung, Dateninterpretation und analytischen Dienstleistungen getrieben wird. Zu den Serviceangeboten gehören personalisierte Berichte, klinische Interpretation von genetischen Erkenntnissen und Wellness-Empfehlungen. Die Ausweitung der Online-Plattformen, die umfassende Genomdienstleistungen anbieten, hat den Verbrauchern professionelle Unterstützung ermöglicht. Unternehmen nutzen KI-getriebene Analytik (intern zur Interpretation), um Einblicke zu geben, ohne KI für den Anwender zu erwähnen und die Effizienz zu steigern. Kooperationen mit Gesundheitsdienstleistern und Versicherungen für geführte genomische Erkenntnisse fördern die Adoption. Das Wachstum wird durch die zunehmende Abhängigkeit der Verbraucher von professionellen Empfehlungen unterstützt, um komplexe genetische Ergebnisse zu verstehen. Das regionale Wachstum in Nordamerika, Europa und Asien-Pazifik spiegelt eine Kombination aus Bewusstsein, Infrastruktur und Erschwinglichkeit wider. Aufstrebende Märkte sind auch Zeugen einer schnellen Aufnahme, da Dienstleister Angebote lokalisieren und die Zugänglichkeit verbessern.
Welche Region hält den größten Teil des Consumer Genomics Market
- Nordamerika dominierte den Verbraucher-Genommarkt mit dem größten Umsatzanteil von 45 % im Jahr 2025
- Charakterisiert durch das Vorhandensein führender genomischer Dienstleister, starke Gesundheitsinfrastruktur, hohes Verbraucherbewusstsein und günstige regulatorische Unterstützung
- Der Markt trug die Mehrheit dieses Anteils durch eine weit verbreitete Annahme von direkt-zu-konsumierten genetischen Tests und zunehmendes Interesse an personalisierten Gesundheit, Vorfahren und Wellness-Einsichten bei.
US Consumer Genomics Market Insight
Der US-Verbraucher-Genommarkt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, unterstützt durch eine hohe Annahme von direkt-zu-Verbraucher-Gentests, fortgeschrittene Laborinfrastruktur und günstige Erstattungspolitiken. Verbraucher suchen zunehmend Vorfahren, Lebensstil, Wellness und personalisierte medizinische Erkenntnisse, die das Wachstum in Test-Services und damit verbundene Software-Plattformen vorantreiben.
Europa Consumer Genomics Markt Einblick
Der europäische Verbrauchergenomikmarkt wird in der Vorausschätzungsperiode stetig wachsen und wird durch die zunehmende Sensibilisierung für die vorbeugende Gesundheitsversorgung, das steigende Interesse an Vor- und Lifestyle-Genomik und unterstützende staatliche Initiativen zur Förderung der genetischen Forschung gefördert. Der Markt sieht eine bemerkenswerte Annahme in Ländern wie den USA, Deutschland und Frankreich, wo private und öffentliche Gentests expandieren.
US Consumer Genomics Market Insight
Der US-Verbraucher-Genommarkt wird voraussichtlich während der Prognosezeit bei einem starken CAGR wachsen, der durch das zunehmende Interesse der Verbraucher an Vor- und Wellness-Tests, Fortschritten in Genomik-Technologien und die Verfügbarkeit von benutzerfreundlichen Testkits getrieben wird. Auch Online-Plattformen für Direkt-zu-Verbraucher-Tests zu entwickeln, tragen zur Markterweiterung bei.
Deutschland Consumer Genomics Market Insight
Der deutsche Verbraucher-Genommarkt wird voraussichtlich deutlich ausbauen, unterstützt durch hohes Gesundheitsbewusstsein, etablierte genetische Labors und wachsendes Interesse der Verbraucher an personalisierten Gesundheits- und Wellnesslösungen. Die robuste Infrastruktur und die Einführung fortschrittlicher Genomtechnologien ermöglichen die Marktentwicklung.
Asia-Pacific Consumer Genomics Market Insight
Der Asien-Pazifik-Verbraucher-Genommarkt ist bereit, am schnellsten zu wachsen, mit einem CAGR von 10% von 2026 bis 2033, angetrieben durch zunehmendes Bewusstsein über personalisierte Gesundheitsversorgung, erweiterte Mittelklasse-Bevölkerung, steigende Einwegeinkommen und wachsende Verfügbarkeit von genetischen Testdienstleistungen in Ländern wie China, Indien und Japan.
Japan Consumer Genomics Market Insight
Der Japan-Verbraucher-Genommarkt gewinnt an Dynamik durch hohes Gesundheitsbewusstsein, eine tech-savvy Bevölkerung und zunehmendes Interesse an Vorfahren, Lebensstil und Wellness-Tests. Der Markt wird von fortschrittlichen Laborinfrastrukturen und staatlichen Initiativen unterstützt, die Präzisionsmedizin fördern.
China Consumer Genomics Markt Einblick
Der China-Verbraucher-Genommarkt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der auf das steigende Verbraucherbewusstsein, die rasche Urbanisierung, das wachsende Einwegeinkommen und die zunehmende Einführung von Direkt-zu-Verbraucher-Gentests zurückzuführen war. Die Ausweitung privater und öffentlicher genomischer Dienstleister treibt die Verfügbarkeit personalisierter Gesundheits- und Vorfahrenlösungen im ganzen Land voran.
Marktanteil der Verbrauchergenomik
Die Consumer Genomics Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•AncestryDNA(US)
•MyHeriting(Israel)
•Veritas Genetics(US)
•Farbe Genomik(US)
• Fitgenes (US)
• Einladung (US)
• Helix (USA)
• Orig3n (US)
• Illumina (US)
• BGI Genomics (China)
• Gen nach Gene (U.S.)
• Full Genomes Corporation (USA)
• FamilyTreeDNA (US)
• Dante Labs (Italien)
• Genomelink (US)
• Nutrigenomix (Kanada)
• EasyDNA (US)
• Verogen (US)
Neueste Entwicklungen im globalen Consumer Genomics Market
- Im Jahr 2023, Nebula Genomics — bekannt für seine Voll-Genom-Sequencing (WGS)-Angebote — erheblich reduziert den Preis seiner voll-Genom-Sequencing-Service auf unter US$ 200, so dass fortgeschrittene Genom sequencing leichter zugänglich und erweitert die Reichweite von hochauflösenden genetischen Tests
- Im Januar 2024 kündigte ein führendes Unternehmen im Weltraum, 23andMe, eine strategische Partnerschaft mit Pfizer an, um die genomischen Daten der Verbraucher für Forschung und Arzneimittel zu nutzen, um eine Verschiebung zu markieren, in der die genetischen Daten der Verbraucher in eine breitere biomedizinische Forschung über einfache Vorfahren oder Wellness-Tests zu füttern beginnen.
- Im Februar 2025 berichtete der Marktforschungstracker SNS Insider, dass der globale Direkt-zu-Verbraucher-Gentestmarkt bis 2032 auf dem Weg ist, um 7,59 Milliarden US-Dollar zu erreichen, die durch ein erhöhtes Verbraucherinteresse an Vorhersage-Gesundheit, Ahneneinsichten und erschwinglichen Online-Genetik-Testkits angetrieben werden.
- Im Mai 2025 stimmte Regeneron Pharmaceuticals zu, 23andMe Holding Co. für 256 Millionen US-Dollar über Konkursversteigerung zu erwerben, den Zugang zu 23andMe-Datenbanken von über 15 Millionen Kunden-DNA-Profilen zu sichern — ein großes Ereignis, das sowohl den immensen Datenwert als auch die sich verlagernden Geschäftsmodelle in der Konsumgenomik untermauert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











