


Globale Marktsegmentierung für COVID-19-Infektionen nach Typ (Omikron, Delta, Gamma und Beta, Alpha), Behandlung (Medikamente, Impfstoffe und andere), Diagnose (Abstrichtest, Antikörpertest und andere), Darreichungsformen (Kapseln, Tabletten , Injektionen und andere), Verabreichungsweg (oral, parenteral und andere), Endbenutzer (Krankenhäuser, Fachkliniken, häusliche Pflege und andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke und andere) – Branchentrends und Prognose bis 2032
Was ist die COVID-19 Infektionsgröße und -wachstumsrate
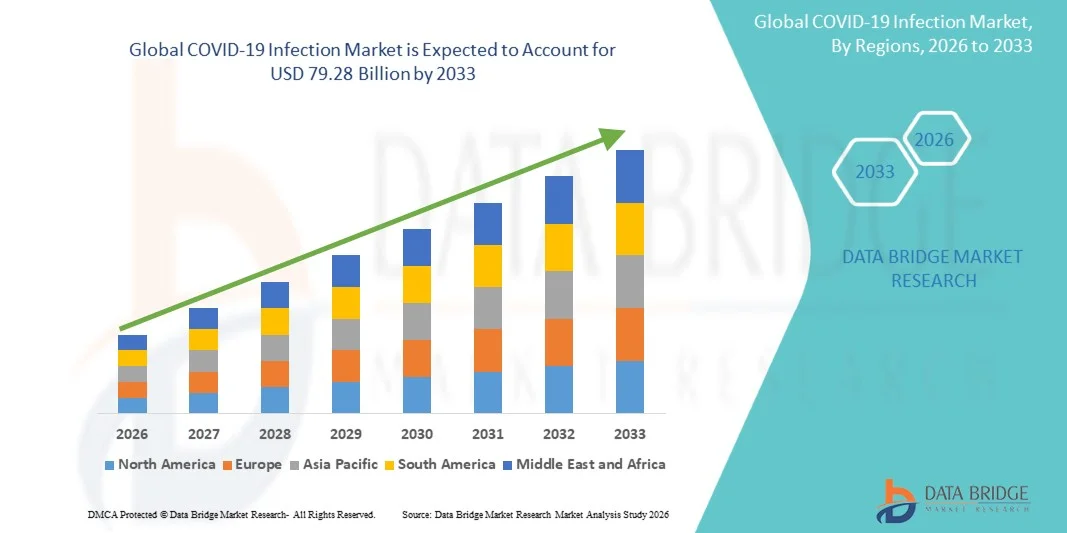
- Wie pro Data Bridge Market Research Analysis Die globale COVID-19-Infektionsmarktgröße wurde mit30,25 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen79,28 Milliarden USD bis 2033, beiCAGR von 12,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach effektiven diagnostischen Werkzeugen, therapeutischen Lösungen und vorbeugenden Gesundheitsmaßnahmen für das Infektionsmanagement von COVID-19 gefördert, was zu einer stärkeren Gesundheitswesen-Digitalisierung und einer verbesserten Krankheitsüberwachung in Krankenhäusern, Labors und Pflegeeinrichtungen führt.
- Darüber hinaus werden zunehmendes Gesundheitsbewusstsein, wachsende Nachfrage nach schnellen und präzisen Tests und der anhaltende Bedarf an Impfstoffen, antiviralen Behandlungen und Infektionskontrolllösungen COVID-19 Infektionsmanagement als kritischer Bestandteil moderner Gesundheitssysteme etabliert. Diese konvergierenden Faktoren beschleunigen die Aufnahme von COVID-19-Infektionslösungen, was das Wachstum der Industrie deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025):30,25 Mrd. USD
- Voraussichtlicher Marktwert (2033):79,28 Mrd. USD
- Wettervorhersage CAGR (2026–2033):12.80%
Möglichkeiten der COVID-19 Infektion
- COVID-19 Infektionslösungen, einschließlich Diagnosetests, Impfstoffe, antivirale Therapien, Monitoring-Tools und Infektionspräventionsprodukte, bleiben wichtige Bestandteile moderner Gesundheitssysteme in Krankenhäusern, Labors, Kliniken und Pflegeeinrichtungen aufgrund ihrer kritischen Rolle bei der Erkennung, Behandlung, Überwachung und Ausbruchsvorbereitung
- Die eskalierende Nachfrage nach COVID-19 Infection-Lösungen wird in erster Linie durch die kontinuierliche Überwachung neuer Varianten, die zunehmende Betonung auf die Bereitschaft der öffentlichen Gesundheit, die zunehmende Einführung schneller Diagnostiktechnologien und die steigende Nachfrage nach Booster-Impfstoffen, Antiviren-Medikamenten und integrierten Infektionsmanagement-Systemen gefördert.
- Nordamerika dominierte dieCOVID-19 Infektionsmarktmit dem größten Umsatzanteil von ca. 39,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke öffentliche Gesundheitsausgaben, weit verbreitete Testkapazität und die Präsenz führender Pharma- und Diagnostik-Unternehmen, wobei die USA eine erhebliche Nachfrage in den Bereichen Diagnostik, Therapeutika und Impfungsprogramme darstellen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im COVID-19-Infektionsmarkt während der Prognosezeit sein, da die Gesundheitsinfrastruktur, die große Bevölkerungsbasis, die Zunahme der staatlichen Investitionen in die Krankheitsüberwachung, die steigende Produktionskapazität im Inland und die wachsende Nachfrage nach schnellen Testlösungen in ganz China, Indien, Japan und Südostasien wächst.
- Das Abstrich-Test-Segment entfiel auf den größten Marktanteil von 61,2% im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz in PCR und schnelle Antigentests weltweit
Report Scope und COVID-19 Infection Market Segmentation
|
Attribute |
COVID-19 Infektionsschlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend der COVID-19 Infektion
„Verbesserung der Krankheitsüberwachung durch KI-Integration und digitale Gesundheitstechnologien„
- Ein bedeutender und beschleunigender Trend im globalen COVID-19 Infektionsmarkt ist die zunehmende Integration von künstlicher Intelligenz (KI), digitaler Diagnostik und Remote Healthcare Technologien zur Verbesserung der Krankheitsüberwachung, Früherkennung und Patientenmanagement. Diese Innovationen verbessern die Leistungsfähigkeit der öffentlichen Gesundheit und die Effizienz des Gesundheitssystems
- KI-gestützte Analytik wird zunehmend verwendet, um Ausbruchsmuster vorherzusagen, Risikopopulationen zu identifizieren und die Ressourcenzuweisung im Gesundheitswesen zu optimieren.
- Zum Beispiel nutzten Organisationen wie BlueDot und HealthMap KI-basierte Überwachungstools, um ungewöhnliche Pneumonie-Cluster zu erkennen und die frühen COVID-19-Spreizmuster zu verfolgen
- Die Einführung von schnellen molekularen Diagnostik- und At-home-Test-Kits ist auch die Infektionserkennung, indem es eine schnellere Identifizierung positiver Fälle ermöglicht und die Abhängigkeit von zentralisierten Labors verringert
- Ein weiterer wichtiger Trend ist die zunehmende Verwendung von Telemedizin- und Remote-Patienten-Monitoring-Lösungen, so dass infizierte Personen medizinische Beratung und Symptom-Tracking erhalten, während sie zu Hause isolieren. Zum Beispiel erweiterten Krankenhäuser in den USA, Europa und Asien virtuelle COVID-19 Pflegeplattformen für die Überwachung von Sauerstoffniveaus und die Wiederherstellung von Fortschritten in der Ferne
- Darüber hinaus verbessern digitale Impfungszertifikate, Kontaktverfolgungssysteme und integrierte Gesundheitsdatenbanken das Pandemiemanagement, indem es koordinierte Reaktionen auf Regierungen, Krankenhäuser und öffentliche Gesundheitseinrichtungen ermöglicht
- Diese Umstellung auf intelligente, vernetzte und vorbeugende Gesundheitssysteme ist die grundlegende Neugestaltung des Infektions-Krankheitsmanagements und die Stärkung der Bereitschaft für zukünftige Ausbrüche
COVID-19 Infektionsmarktdynamik
Fahrer
„Rising Infection Risk and Continued Demand for Diagnostics, Vaccines und Therapeutics“
- Die anhaltende Prävalenz von COVID-19-Varianten, saisonale Ausbrüche und wiederkehrende Infektionswellen bleibt ein wichtiger Treiber für den COVID-19 Infektionsmarkt, anhaltende Nachfrage nach Diagnostik, Impfstoffen, antiviralen Therapien und Gesundheitsdienstleistungen
- Regierungs-Immunisierungsprogramme und Booster-Dosis-Kampagnen unterstützen weltweit den Marktbedarf
- So setzen Länder wie die USA, Indien, die USA und Japan weiterhin gezielte Boosterimpfungsprogramme für ältere und immunkompromisierte Bevölkerungsgruppen fort.
- Erhöhtes Bewusstsein in Bezug auf Atmungsgesundheit, Frühtests und präventive Versorgung hat auch die verstärkte Verwendung von Heimtest-Kits, Telekonsultationsdiensten und antiviralen Medikamenten gefördert
- Darüber hinaus tragen die Ausweitung der Gesundheitsinfrastruktur, die Bestandsaufnahme der medizinischen Notversorgung und die öffentlich-privaten Investitionen in die pandemische Bereitschaft zum Marktwachstum bei.
- Der zunehmende Bedarf an schnellen Reaktionssystemen gegen aufstrebende Varianten und zukünftige Coronavirus-Ausbrüche wird erwartet, dass die Nachfrage der Industrie im Prognosezeitraum konstant bleibt
Zurückhaltung/Challenge
„Abnehmender Notfallbedarf und ungleicher Zugang zu Global Healthcare„
- Eine der großen Herausforderungen, die den COVID-19 Infektionsmarkt zurückhalten, ist der Rückgang der Nachfrage auf Notfallebene nach Testkits, Impfstoffen und Krankenhausbehandlungen, da sich die Schwere der Infektion in vielen Regionen verringert hat.
- Ungleicher Zugang zur Gesundheitsversorgung und niedrigere Impfung in Niedrigeinkommensregionen beschränken weiterhin die konsequente Marktdurchdringung
- Zum Beispiel erlebten mehrere Länder in Subsahara-Afrika und inkommensarme asiatische Märkte eine langsamere Steigerung der Dosisaufnahme durch Lieferung, Finanzierung und Logistik Zwänge
- Öffentliche Müdigkeit, Impfstoffhesitanz und reduzierte Bereitschaft zur routinemäßigen Prüfung haben auch die wiederkehrende Nachfrage nach COVID-bezogenen Produkten und Dienstleistungen negativ beeinflusst
- Darüber hinaus haben Preisdruck, überschüssiges Inventar und reduzierte öffentliche Beschaffungsverträge Umsatzprobleme für mehrere Diagnostik- und Impfstoffhersteller geschaffen.
- Die Überwindung dieser Barrieren durch äquitable Healthcare-Zugang, verbesserte Sensibilisierungskampagnen, variantengerechte Produkte und langfristige infektiöse Krankheitsvorsorgestrategien sind für eine nachhaltige Marktstabilität unerlässlich.
Wie wird die COVID-19 Infektion segmentiert
Der Markt wird auf Basis von Art, Behandlung, Diagnose, Dosierungsformen, Verabreichungsweg, Endverbraucher und Verteilungskanal segmentiert.
• nach Typ
Auf Basis des Typs wird der COVID-19 Infektionsmarkt in Omicron, Delta, Gamma, Beta und Alpha segmentiert. Das Omicron-Segment dominierte 2025 den größten Marktanteil von 44,6%, der durch seine außergewöhnlich hohe Transmissibilität und die anhaltende Präsenz in den globalen Regionen durch mehrere subvariante Wellen getrieben wurde. Omicron blieb in mehreren Ländern der am häufigsten gemeldete Stamm, was zu einer anhaltenden Nachfrage nach Testkits, Impfstoffen, antiviralen Medikamenten und Gesundheitsdienstleistungen führte. Öffentliche Gesundheitsagenturen setzten die Variantenüberwachungsprogramme fort, die aufgrund ihres schnellen Mutationszyklus stark auf Omicron konzentriert waren. Das Segment profitierte auch von zunehmenden Booster-Impfungskampagnen, die auf Omicron-bedingte Immunitätslücken abzielen. Krankenhäuser und Kliniken verwalteten weiterhin wiederkehrende saisonale Spitzen im Zusammenhang mit Omicron-Infektionen. Auch die Nachfrage nach Heimdiagnostik und Telegesundheitsberatung stieg während der Ausbruchszeiten. Pharmaunternehmen investierten in aktualisierte Impfstoffe und gezielte Behandlungslösungen für Omicron-bezogene Infektionen. Hohe Wiederwahlquoten unterstützten die kommerzielle Bedeutung dieses Segments weiter. Auch die Schwellenländer meldeten starke Omicron-Fallvolumina, die steigende Marktnachfrage. Kontinuierliche Monitoring- und Gesundheitsbereitschaftsprogramme halfen, Segmentführerschaft zu erhalten. Diese Faktoren haben die Dominanz von Omicron im Jahr 2025 kollektiv unterstützt.
Das Delta-Segment wird voraussichtlich die schnellste Wachstumsrate von 8,7% von 2026 bis 2033 beobachten, die durch die Zunahme retrospektiver klinischer Studien und die erneute Bereitschaftsplanung gegen schwere Varianten gefördert wird. Delta bleibt wegen seiner stärkeren Verbindung mit Krankenhausaufenthalten und Atemkomplikationen klinisch signifikant. Regierungen und Gesundheitsagenturen überwachen Delta-ähnliche Mutationen durch genomische Überwachungsnetze. Die wachsende Nachfrage nach lagerpilierenden Antiviren- und Notfallbehandlungslösungen unterstützt zukünftiges Wachstum. Pharmazeutische Unternehmen studieren kreuzvariante Therapien, die gegen Delta-Lineagestämme wirksam sind. Forscher bewerten auch langfristige Immunitätsreaktionen bei zuvor infizierten Patienten. Die Nachfrage nach Booster-Formulierungen, die einen breitgefächerten Schutz bieten, trägt zum Segmentausblick bei. Mehrere Länder stärken die Strategien der Ausbruchsbereitschaft auf Basis von Delta-era-Gesundheitslern. Erhöhte Krankenhausbereitschaftsinvestitionen unterstützen das Segment indirekt. Die akademischen Kooperationen zur Mutationsprognose fügen auch Impulse hinzu. Weitere globale Überwachungsprogramme werden voraussichtlich relevant bleiben. Diese Faktoren positionieren Delta als das am schnellsten wachsende Typsegment.
• Durch Behandlung
Auf Basis der Behandlung wird der COVID-19 Infektionsmarkt in Medikamente, Impfstoffe und andere segmentiert. Das Impfstoffsegment hielt 2025 den größten Marktanteil von 58,3 %, der von fortwährenden Immunisierungskampagnen, Booster-Dosis-Programmen und starken Initiativen im Bereich der öffentlichen Gesundheit angetrieben wurde. Die Impfstoffe blieben das wirksamste vorbeugende Instrument zur Verringerung von schweren Krankheiten, Krankenhausaufenthalten und Sterblichkeit. Regierungen in den entwickelten und aufstrebenden Volkswirtschaften kauften weiterhin aktualisierte Impfstoffe für den jährlichen Einsatz. Technologische Fortschritte in mRNA, rekombinanten Proteinen und viralen Vektorplattformen verbesserten Schutz vor neuen Varianten. Auch pädiatrische Impfprogramme erweiterten die adressierbare Patientenbasis. Hochrisikopopulationen einschließlich älterer und immunkompromisierter Gruppen trugen zu einer wiederkehrenden Nachfrage nach Boostern bei. Das öffentliche Bewusstsein für die präventive Gesundheitsversorgung unterstützte die Aufnahme. Internationale Partnerschaften halfen bei der Herstellung und Verbesserung der Verfügbarkeit von Impfstoffen. Institutionelle Mandate in Reisen, Gesundheit und Arbeitsplätzen haben die Nachfrage in ausgewählten Märkten erhöht. Der Ausbau der Infrastruktur in der Kalten Kette verbesserte die Zugänglichkeit in den ländlichen Regionen. Starke regulatorische Unterstützung hat das Vertrauen in Impfstoffe erhalten. Diese Faktoren sorgten gemeinsam für die Segmentherrschaft.
Das Medikamentensegment wird voraussichtlich die schnellste CAGR von 9,1% von 2026 bis 2033 erleben, die durch steigende Nachfrage nach antiviralen Medikamenten und Symptom-Management-Therapien verursacht wird. Orale antivirale Medikamente werden aufgrund der Bequemlichkeit und schnellerer frühzeitiger Therapieinitiation zunehmend bevorzugt. Der zunehmende Einsatz von Kombinationstherapien für hochrisikobehaftete Patienten erhöht Rezeptvolumina. Krankenhäuser erweitern Vorräte der Notfall-COVID-Therapie zur Notfallplanung. Die Erforschung von Antiviralen der nächsten Generation mit einer breiten Variante wird beschleunigt. Pflegebehandlungsprotokolle erhöhen auch die Abhängigkeit von verschriebenen Medikamenten. Die Verbesserung der Erstattungspolitik in einigen Ländern unterstützt den Patientenzugang. Telemedizin-Wachstum ermöglicht schnellere Diagnostik-zu-Behandlungs-Umrechnungsraten. Pharmaunternehmen starten weiterhin aktualisierte Formulierungen und Dosierungsoptionen. Langes COVID-Symptommanagement verursacht zusätzlichen Medikamentenbedarf. Ambulante Pflegeerweiterung ist ein weiterer wichtiger Wachstumsfaktor. Diese Fahrer machen Medikamente zum am schnellsten wachsenden Behandlungssegment.
• Durch Diagnose
Auf Basis der Diagnose wird der COVID-19 Infection-Markt in Sab-Test, Antikörper-Test und andere segmentiert. Das Abstrich-Test-Segment entfiel auf den größten Marktanteil von 61,2% im Jahr 2025, der durch den weit verbreiteten Einsatz in PCR und schnelle Antigen-Tests weltweit getrieben wurde. Swab-basierte Diagnostik blieb die bevorzugte Methode zur Erkennung von aktiven Infektionen in Krankenhäusern, Kliniken, Flughäfen, Arbeitsplätzen und Gemeindezentren. Hohe Diagnostikgenauigkeit und breite regulatorische Akzeptanz unterstützten weiterhin die Annahme. Die Regierungen bewahrten Notfalltest-Infrastruktur für zukünftige Ausbruchbereitschaft. Schnelle Antigen-Kits mit Nasenstauben sahen auch starke Verbrauchernachfrage. Arbeitgeber und Bildungseinrichtungen nutzten die Prüfung von Abstrichen für regelmäßige Screening-Programme. Laboratorien profitierten von etablierten Prozessabläufen und Gerätekompatibilität. Home-Use Testkits erweiterte Segment erreichen. Das öffentliche Bewusstsein für Selbsttesting unterstützte auch Volumen. Fortlaufende Überwachungsprogramme haben die Nachfrage auch nach pandemischen Spitzen aufrechterhalten. Erschwingliche schnelle Kits unterstützten die Marktdurchdringung. Diese Faktoren sicherten die Segmentführung im Jahr 2025.
Das Antikörper-Test-Segment wird projiziert, um die schnellste CAGR von 8,4% von 2026 bis 2033 zu registrieren, die durch steigendes Interesse an Immunitätsüberwachung und Serologie Forschung betrieben wird. Antikörpertests werden zunehmend verwendet, um die Impfstoffreaktion und die vorherige Infektionsexposition zu bewerten. Regierungen und Forschungseinrichtungen führen Immunitätsuntersuchungen auf Bevölkerungsebene durch, die serologische Instrumente verwenden. Lange COVID-Studien schaffen auch die Nachfrage nach Immunantwort-Tests. Verbesserte Assay-Empfindlichkeit und schnellere Turnaround-Zeiten erhöhen die Annahme. Krankenhäuser verwenden Antikörpertests in ausgewählten diagnostischen Pfaden. Akademische Institutionen setzen mit diesen Instrumenten Varianten-Immunitätsvergleiche fort. Die Erweiterung privater Diagnoseketten unterstützt die Zugänglichkeit. Das Bewusstsein in Bezug auf präventive Gesundheitsvorsorge wächst. Multiplex-Plattformen erhöhen den klinischen Nutzen. Kostensenkungen verbessern die Nutzungsraten. Diese Trends unterstützen ein starkes zukünftiges Wachstum.
• Durch Dosierungsformen
Auf Basis von Dosierungsformen wird der COVID-19 Infektionsmarkt in Kapseln, Tabletten, Injektionen und andere Segmente segmentiert. Das Segment Injektionen dominierte 2025 den größten Marktanteil von 47,9%, der von massiver Impfstoff-Administration und Krankenhaus-basierten Notfallbehandlungen angetrieben wurde. Injizierbare Darreichungsformen wurden weit verbreitet für Immunisierungskampagnen, monoklonale Antikörper und schweres Patientenmanagement eingesetzt. Sie bieten eine schnelle Bioverfügbarkeit und eine zuverlässige Dosiergenauigkeit. Krankenhäuser bevorzugte Injektionen für kritische Atemwege Fälle, die sofortige Intervention erfordern. Regierung Impfstoff treibt deutlich erweiterte injizierbare Produktvolumina. Gegründete Kaltkettensysteme unterstützten die Verteilungseffizienz. Healthcare-Profis vertrauen injizierbaren Formaten für akute Pflegelieferung. Booster-Kampagnen haben auch wiederkehrende Nachfrage hinzugefügt. Klinische Richtlinien in vielen Regionen begünstigten parenterale Therapien für krankhafte Patienten. Innovation in vorgefüllten Spritzen verbesserten Komfort. Öffentliche Beschaffungsverträge haben die Einnahmen gestärkt. Diese Faktoren haben die Segmentherrschaft erhalten.
Das Tablettensegment wird voraussichtlich die schnellste CAGR von 9,3% von 2026 bis 2033 erleben, die durch die wachsende Nachfrage nach einer bequemen oralen antiviralen Behandlung getrieben wird. Tablets sind einfach zu lagern, zu transportieren und in der Pflege zu verwalten. Patienten bevorzugen Tablet-basierte Therapien über Injektionen für mild-zu-mäßige Infektionen. Telemedicine Rezepte beschleunigen Tabletten Adoption. Pharmaunternehmen entwickeln verbesserte antivirale Kombinationen in Tablettenform. Geringere Verwaltungskosten profitieren von Gesundheitssystemen. Einzelhandel und Online-Apotheken verbessern den Zugang zu Tablet-Therapien. Bessere Einhaltung Raten unterstützen Behandlungsergebnisse. Aufstrebende Märkte bevorzugen erschwingliche orale Optionen. Ambulante Behandlungswege erweitern sich weiter. Die Innovation in Formulierungen mit nachhaltiger Freisetzung kann zu Wachstum führen. Diese Faktoren treiben das Segment voran.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der COVID-19 Infektionsmarkt in mündliche, parenterale und andere Segmente unterteilt. Das elterliche Segment hielt 2025 den größten Marktanteil von 55,1 %, der durch den umfangreichen Einsatz von Impfstoffen und injizierbaren Therapeutika verursacht wurde. Parenteral-Administration bietet schnelles Einsetzen und genaue systemische Lieferung. Krankenhäuser haben sich stark auf intravenöse und intramuskuläre Optionen für akute Fälle verlassen. Impfkampagnen deutlich erhöhte Nachfragevolumen. Klinische Einstellungen bevorzugen Elternwege für schwere Patienten. Starke Gesundheitsinfrastruktur unterstützte Massenverwaltungsprogramme. Hohes Vertrauen unter den Ärzten erlitten Adoption. Notversorgungsprotokolle verstärkten den Segmentanteil weiter. Auch monoklonale Antikörpertherapien trugen bei. Öffentliche Beschaffung unterstützte Einnahmen. Kalt-Ketten-Erweiterung verbesserte Reichweite. Diese Faktoren hielten Führung.
Das orale Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 10,2% bezeugt, das durch steigende Nachfrage nach hausbasierten Behandlungslösungen angetrieben wird. Oral Therapien bieten Komfort und beseitigen die Notwendigkeit für geschultes Verwaltungspersonal. Patienten bevorzugen orale Medikamente während der Isolation und ambulanten Erholung. Die wachsende Telegesundheitsberatung erhöht die Rezeptur. Pharmazeutische Innovation in antiviralen Tabletten unterstützt Wachstum. Geringere Behandlungskosten bevorzugen orale Routen. Die Verfügbarkeit des Einzelhandels verbessert sich in den Regionen. Ältere Patienten profitieren von einfacheren Dosierformaten. Mild-to-moderate Fall-Management bewegt sich in Richtung Mundpflege. Die Regierungsvorbereitungen umfassen orale Antiviren. Die Compliance-Raten sind im Allgemeinen höher. Diese Faktoren beschleunigen die zukünftige Expansion.
• Von Endnutzern
Der COVID-19 Infection-Markt wird auf Basis von Endnutzern in Krankenhäuser, Spezialkliniken, Heimpflege und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 49,5% im Jahr 2025, angetrieben durch hohe Patientenzufluss, Notfallbehandlung, ICU-Zulassungen und diagnostische Kapazität. Krankenhäuser blieben primäre Zentren für die Verwaltung von gemäßigten COVID-Fällen. Sie boten Sauerstoffunterstützung, Belüftung und spezialisierte Versorgung. Impf- und Testprogramme, die auch in Krankenhäusern in vielen Ländern betrieben werden. Starke Beschaffungsbudgets ermöglichten eine konsequente Produktnachfrage. Die Präsenz von multidisziplinären Teams verbesserte die Behandlungsergebnisse. Das öffentliche Vertrauen in Krankenhäuser unterstützte die Patientenpräferenz. Die staatliche Finanzierung verstärkte den Ausbau der Infrastruktur. Krankenhäuser dienten auch als Überwachungs- und Meldezentren. Verfügbarkeit fortgeschrittener Diagnosen erhöhte Abhängigkeit. Referral-Netzwerke unterstützten Volumen. Diese Faktoren sorgten für die Segmentherrschaft.
Das Homecare-Segment wird erwartet, dass die schnellste CAGR von 11,1% von 2026 bis 2033, durch steigende Vorliebe für die Behandlung zu Hause für milde Fälle. Patienten verwenden zunehmend Pulsoximeter, Telekonsultationen und gelieferte Medikamente. Home Isolationsprotokolle normalisierte Fernpflegemodelle weltweit. Geringere Krankenhauskosten ziehen sowohl Patienten als auch Zahler an. Alternde Bevölkerungen bevorzugen auch eine heimische Erholung. Digitale Monitoring-Apps verbessern die Sicherheit. Online-Apotheken unterstützen die Verfügbarkeit von Arzneimitteln. Regierungen fördern die Optimierung der Krankenhauskapazität durch Heimpflegewege. Familienunterstützungssysteme unterstützen die Einhaltung der Rückforderung. Die Nachfrage nach tragbaren medizinischen Geräten steigt. Tele-Gesundheitsplattformen expandieren weiter schnell. Diese Faktoren unterstützen starke Wachstumsaussichten.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der COVID-19 Infection-Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke, Online-Apotheke und andere segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 46,2% im Jahr 2025, angetrieben durch zentralisierte Beschaffung von Impfstoffen, Injektoren, Antiviren und Notversorgung. Krankenhäuser erforderten sofortige medizinische Verfügbarkeit für zugelassene Patienten und Notfallfälle. Institutionelle Kaufverträge unterstützten eine stabile Umsatzentwicklung. Geregelte Lagerbedingungen begünstigten Krankenhaus-Apotheken für empfindliche Produkte. Pharmakisten koordinierten stationäre Behandlungsprotokolle effizient. Impfantriebe in medizinischen Zentren zusätzlich Nachfrage. Integration mit Krankenhausrekorden verbesserte Dosiergenauigkeit. Öffentliche Krankenhäuser repräsentierten Großvolume Käufer. Kritische Pflege Abhängigkeit anhaltende Medizin Umsatz. Vertrauen Sie auf zertifizierte Lieferketten unterstützte Nutzung. Starke Rückerstattungssysteme unterstützten Wachstum. Diese Faktoren hielten Dominanz.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,4% erleben, die durch die zunehmende digitale Gesundheitsannahme und den kontaktlosen Medikamentenkauf angetrieben wird. Verbraucher bevorzugen immer mehr Türschwelle Lieferung für Komfort und Sicherheit. Online-Plattformen ermöglichen einfache Rezept-Uploads und Refill-Erinnerungen. Preisvergleichsmerkmale ziehen kostenbewusste Käufer an. Das Eindringen von Smartphones erweitert den Kunden weltweit. Telemedicine Integration beschleunigt Auftragsvolumen. Ländliche Patienten erhalten einen verbesserten medizinischen Zugang durch E-Apotheken. Werberabatte unterstützen Kundenbeschaffung. Abonnementsmodelle erhöhen Wiederholungskäufe. Regulatorische Rahmenbedingungen verbessern das Marktvertrauen allmählich. Die Logistik-Netzwerke setzen sich fort. Diese Treiber machen Online-Apotheke zum am schnellsten wachsenden Kanal.
Welche Region hält den größten Teil der COVID-19 Infektion
- Nordamerika dominierte den COVID-19 Infektionsmarkt mit dem größten Umsatzanteil von rund 39,6% im Jahr 2025, getrieben von fortschrittlicher Gesundheitsinfrastruktur, starken staatlichen Gesundheitsausgaben und weit verbreiteten Testkapazitäten in der gesamten Region. Die Präsenz führender Pharma-, Biotechnologie- und Diagnostikunternehmen hat die Markterweiterung deutlich unterstützt. Die hohe Nachfrage nach diagnostischen Kits, antiviralen Therapien, Impfstoffen und Krankenhauslösungen verstärkt weiterhin die regionale Dominanz
- Öffentliche Gesundheitsagenturen in der ganzen Region pflegen robuste Überwachungs- und Antwortsysteme für das Ausbruchmanagement. Steigerung der Investitionen in Impfstoffe der nächsten Generation und Booster-Programme unterstützen das Marktwachstum weiter. Starke Rückzahlungssysteme und medizinische Zugänglichkeit haben eine verbesserte Behandlungsaufnahme
- Auch die Sensibilisierung für Frühtests und präventive Betreuung trägt zur Nachfrage bei. Die Region profitiert von kontinuierlicher Innovation in Diagnostik und Behandlungstechnologien. Die fortschreitenden Vorbereitungsstrategien für zukünftige Ausbrüche sollen die führende Marktposition Nordamerikas stärken
US COVID-19 Infection Market Insight
Die USA.COVID-19 Infektionsmarktden größten Umsatzanteil erfasst2025 in Nordamerika, die durch erhebliche Nachfrage in diagnostischen, therapeutischen und impfprogrammen gefördert wird. Das Land verfügt über ein hoch entwickeltes Gesundheitssystem mit umfangreicher Labor- und Krankenhausinfrastruktur, die umfangreiche Tests und Behandlungen unterstützt. Die starke Regierungsfinanzierung für die Bereitschaft der öffentlichen Gesundheit und die Notfallreaktion treibt den Markt weiter an. Die Präsenz großer Pharma- und Biotech-Unternehmen unterstützt eine rasche Innovation in Impfstoffen und antiviralen Medikamenten. Die zunehmende Einführung von At-Home-Test-Kits hat den Verbraucher Zugang zu Diagnosen erweitert. Hohe Booster Impfung und laufende Immunisierungskampagnen unterstützen auch die Nachfrage. Der Fokus auf Lang-COVID-Management und Post-Infektion-Pflege schafft neue Wachstumschancen. Weiterführende Investitionen in Überwachungssysteme und Variantenüberwachung verstärken die Marktsicherheit. Die USA sind nach wie vor der wichtigste Umsatzbeitrag innerhalb des regionalen Marktes.
Europa COVID-19 Infektionsmarkt Einblick
Das EuropaCOVID-19 Infektionsmarktwird prognostiziert, um bei einem beträchtlichen CAGR während der gesamten Prognoseperiode zu erweitern, die von starken öffentlichen Gesundheitssystemen, weit verbreiteten Impfprogrammen und koordinierten Krankheitsüberwachungsmaßnahmen angetrieben wird. Länder in der ganzen Region investieren weiterhin in pandemische Bereitschaft und Notbestände an Diagnostik und Therapeutika. Die steigende Nachfrage nach schnellen Antigen- und molekularen Testlösungen unterstützt das Marktwachstum. Staatliche Gesundheitsrückerstattungssysteme verbessern die Zugänglichkeit zur Behandlung und vorbeugende Pflege. Die Region verfügt über starke pharmazeutische Fertigungsmöglichkeiten, die die Verfügbarkeit von Impfstoffen und Medikamenten verbessern. Der zunehmende Fokus auf die Bewältigung langfristiger Atemkomplikationen nach der Infektion ist auch die Nachfrage nach der Gesundheitsversorgung. Die Erweiterung der digitalen Gesundheitsüberwachungssysteme unterstützt ein effizientes Patientenmanagement. Verbundene Forschungsprogramme in der gesamten Europäischen Union beschleunigen die Innovation weiter. Die fortschreitende Modernisierung der Gesundheitsinfrastruktur verstärkt den regionalen Marktausblick.
US COVID-19 Infection Market Insight
Die U.K.COVID-19 Infektionsmarktwird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch starke NHS-geförderte Gesundheitsdienste und laufende Investitionen in Krankheitsüberwachungssysteme getrieben wird. Das Land unterhält ein hohes Impfungsbewusstsein und umfangreiche Programme für die öffentliche Gesundheit. Die steigende Nachfrage nach hausbasierten Testkits und digitalen Beratungsdiensten unterstützt das Wachstum. Die staatliche Finanzierung für Booster-Dosen und Variantenüberwachung bleibt ein wichtiger Treiber. Der zunehmende Fokus auf langfristigen COVID-Behandlungspfaden schafft eine nachhaltige Gesundheitsnachfrage. Die Präsenz fortschrittlicher Biotech- und Pharmaunternehmen unterstützt therapeutische Innovation. Starke Forschungskooperationen zwischen Universitäten und Gesundheitseinrichtungen beschleunigen die Entwicklung weiter. Die Erweiterung von Telegesundheits- und Fernpflegemodellen verbessert den Patientenzugang. Es wird erwartet, dass die künftigen Markterweiterungen weiter präpariert werden.
Deutschland COVID-19 Infektionsmarkt Einblick
DeutschlandCOVID-19 Infektionsmarktwird erwartet, dass sich während des Prognosezeitraums bei einem beträchtlichen CAGR ausdehnen, der durch eine robuste Gesundheitsinfrastruktur und starke Investitionen in Diagnose- und Behandlungskapazitäten gefördert wird. Deutschland verfügt über eine der fortschrittlichsten Krankenhaussysteme Europas, die ein effektives Patienten- und Krankheitsmanagement unterstützen. Die steigende Nachfrage nach Labor-basierten molekularen Tests und schnellen Diagnosen unterstützt das Marktwachstum. Starke inländische pharmazeutische Fertigungsfähigkeiten verbessern Impfstoff- und Arzneimittelversorgungsketten. Die Regierung betont vorbeugende Gesundheitsversorgung und Ausbruchbereitschaft erhöht die Nachfrage weiter. Die zunehmende Einführung digitaler Gesundheitsakte und Überwachungsplattformen verbessert die Reaktionseffizienz. Der zunehmende Fokus auf den Schutz älterer und verletzlicher Bevölkerung unterstützt die anhaltenden Gesundheitsausgaben. Forschungseinrichtungen in Deutschland bleiben in der Virologie und Impfstoffinnovation aktiv. Diese Faktoren unterstützen gemeinsam eine anhaltende Markterweiterung.
Asien-Pazifik COVID-19 Infektionsmarkt Einblick
Das Asien-PazifikCOVID-19 Infektionsmarktwird am schnellsten CAGR wachsen24% während der Prognosezeit von 2026 bis 2033, getrieben durch den Ausbau der Gesundheitsinfrastruktur und einer großen Bevölkerungsbasis. Zunehmende staatliche Investitionen in Krankheitsüberwachungssysteme und Notfallvorsorgeprogramme beschleunigen das regionale Wachstum. Die Steigerung der Produktionskapazität im Inland impfstoff in China, Indien, Japan und Südostasien verbessert die Versorgungssicherheit. Die wachsende Nachfrage nach schnellen Testlösungen und erschwinglichen Therapeutika steigert den Markt weiter. Die Ausweitung des öffentlichen Bewusstseins in Bezug auf Infektionskrankheiten Prävention unterstützt die Annahme von diagnostischen Dienstleistungen. Schnelle Urbanisierung und dichte Bevölkerungen konzentrieren sich zunehmend auf die Gesundheitsbereitschaft. Internationale Partnerschaften für Impfstoffforschung und -verteilung stärken auch die Wachstumsaussichten. Die Digitalisierung der Gesundheitsversorgung und die mobile Diagnostik verbessern die Zugänglichkeit. Asia-Pacific wird voraussichtlich im Voraus den am schnellsten wachsenden regionalen Markt bleiben.
Japan COVID-19 Infektionsmarkt Einblick
Das JapanCOVID-19 Infektionsmarktgewinnt an Dynamik aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der starken Maßnahmen der öffentlichen Gesundheit. Japan legt großen Wert auf Infektionsprävention, Frühdiagnose und effiziente Behandlungswege. Die steigende Nachfrage nach Booster Impfungen und antiviralen Medikamenten unterstützt das Wachstum. Die starke Einführung von schnellen Diagnosetechnologien und Krankenhausüberwachungssystemen verbessert die Patientenergebnisse. Die staatliche Unterstützung für die Modernisierung der Gesundheitsversorgung erhöht weiterhin die Marktchancen. Der zunehmende Fokus auf den Schutz älterer Bürger und risikobehafteter Bevölkerungen treibt die anhaltende Nachfrage an. Inländische pharmazeutische Innovation und Impfstoffforschung stärken den Markt weiter. Die zunehmende Nutzung von Telemedizin- und Fernüberwachungsplattformen unterstützt die Zugänglichkeit der Gesundheitsversorgung. Die langfristigen Bereitschaftsstrategien Japans werden erwartet, dass das Wachstum erhalten bleibt.
China COVID-19 Infektionsmarkt Einblick
Das ChinaCOVID-19 InfektionsmarktDer größte Marktanteil im asiatisch-pazifischen Raum im Jahr 2025 war auf die breite Bevölkerungsbasis des Landes zurückzuführen, die Investitionen im Gesundheitswesen und die starke Produktionskapazität im Inland zu erweitern. China hat in den letzten Jahren deutlich die Kapazitäten für die Überwachung von Krankheiten und Labortests erhöht. Die hohe Produktion von Impfstoffen, Schnelltests und schützenden Gesundheitsprodukten unterstützt sowohl die Inlands- als auch die Exportnachfrage. Reformen im Gesundheitswesen und Kampagnen für die öffentliche Gesundheit stärken den Markt weiter. Die zunehmende Modernisierung der städtischen Gesundheitsversorgung und digitale Überwachungssysteme unterstützen die Effizienz des Krankheitsmanagements. Auch die Steigerung der pharmazeutischen Innovation und der Biotech-Erweiterung treiben Wachstum. Starke Fertigungsökosysteme verbessern die Erreichbarkeit und Zugänglichkeit von Gesundheitsprodukten. Der anhaltende Fokus auf Bereitschaft und Infektionskontrolle wird erwartet, dass Chinas regionale Führung beibehalten wird.
Welche sind die Top-Unternehmen in der COVID-19 Infektion
Die COVID-19 Infektionsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc.(US)
- Moderna, Inc(US)
- Johnson & Johnson(US)
- Merck & Co., Inc.(US)
- Gilead Sciences, Inc(US)
- Abbott (USA)
- F. Hoffmann-La Roche Ltd. (Schweiz)
- Thermo Fisher Scientific Inc. (USA)
- Siemens Healthineers AG (Deutschland)
- AstraZeneca plc (USA)
- Novavax, Inc. (USA)
- Sanofi S.A. (Frankreich)
- GlaxoSmithKline plc (USA)
- Bharat Biotech (Indien)
- Serum Institute of India Pvt. Ltd. (Indien)
- Sinovac Biotech Ltd. (China)
- Sinopharm Group Co., Ltd. (China)
- BioNTech SE (Deutschland)
- Qiagen N.V. (Niederlands)
- Danaher Corporation (USA)
Was sind die neuesten Entwicklungen in der COVID-19 Infektion
- Im November 2021 erteilte die UK Medicines and Healthcare Products Regulatory Agency (MHRA) der weltweit ersten Zulassung für Molnupiravir zur Behandlung von leicht zu bescheidenem COVID-19 bei Erwachsenen mit Risikofaktoren für schwere Krankheiten. Die Genehmigung markierte einen wichtigen Meilenstein als eine der ersten oralen antiviralen Therapien für die COVID-19 Infektion
- Im Dezember 2021 veröffentlichte die US-amerikanische Lebensmittel- und Drogenbehörde eine Notfallberechtigung für Lagevrio (molnupiravir) für bestimmte hochrisikoreiche Erwachsene mit leicht zu bescheidenem COVID-19. Die Autorisierung erweiterte At-home-Behandlungsoptionen und verstärkte den kommerziellen COVID-19-Therapiemarkt
- Im Dezember 2021 genehmigte die US Food and Drug Administration auch Paxlovid für den Notfalleinsatz und bietet eine zweite große orale antivirale Option für die frühe COVID-19 Infektionsbehandlung. Der Start beschleunigte den Wettbewerb im ambulanten COVID-Therapiesegment und deutlich veränderte Behandlungsprotokolle weltweit
- Im April 2022 empfahl die Weltgesundheitsorganisation eine breitere Anwendung oraler Antiviren für hochrisikoreiche COVID-19-Patienten, einschließlich der nirmatrelvir/ritonavir-Therapien, nach dem Nachweis des reduzierten Krankenhausrisikos. Diese Empfehlung hat die weltweite Einführung von antiviralen Therapien in entwickelten und aufstrebenden Märkten verstärkt
- Im Mai 2023 erklärte die Weltgesundheitsorganisation, dass COVID-19 nicht mehr ein Notfall für die öffentliche Gesundheit von internationalem Interesse sei. Obwohl der Notstand beendet war, verlagerte die Entscheidung den Markt auf langfristige endemische Management, saisonale Impfprogramme und anhaltende Nachfrage nach antiviralen Infektionsbehandlungen
- Im September 2023 genehmigte die US Food and Drug Administration aktualisierte 2023–2024 COVID-19 Impfstoffe von Pfizer, Moderna und Novavax, die neue Umwälzvarianten anvisieren. Die Zulassungen verstärkten den Übergang des COVID-19-Infektionsmarktes zu einer jährlichen Booster-Marketing
- Im August 2024 genehmigte die US Food and Drug Administration aktualisierte 2024–2025 COVID-19 Impfstoffe, die derzeit zirkulierende Varianten anvisieren und saisonale Immunisierungskampagnen unterstützen. Diese Entwicklung zeigte trotz geringerer Notmengen eine anhaltende kommerzielle Nachfrage nach modifizierten Impfstoffen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











