



Globaler Markt für Kreatininmessung, nach Produkt (Kits und Reagenzien), Testart (Jaffe-Methode und enzymatische Kreatininmethode), Probe (Serumkreatinin und Urin) und Endnutzer (Krankenhäuser, Diagnostiklabore und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Creatinine Messmarktgröße und -wachstumsrate
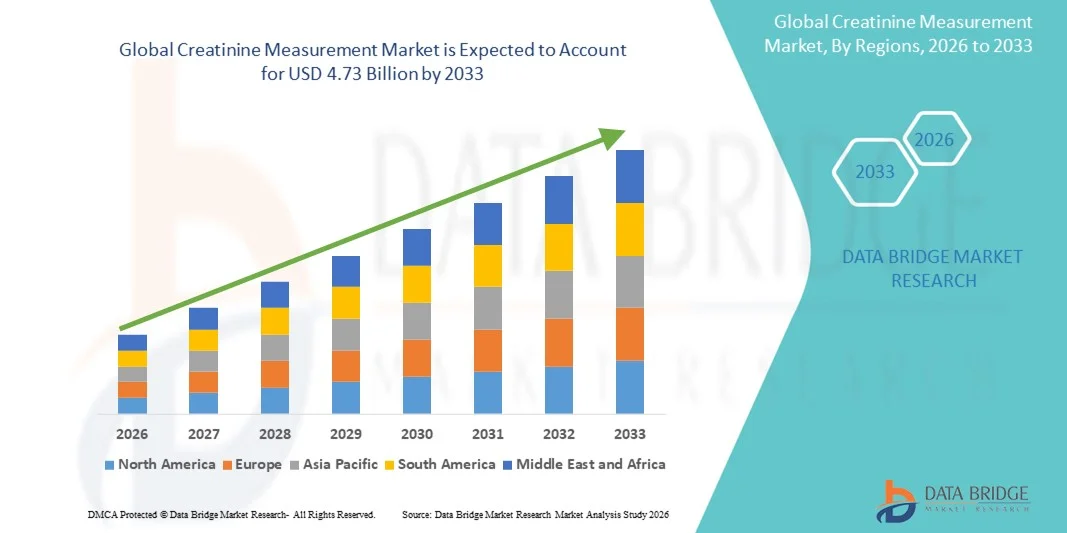
- Die globale Creatinin-Messmarktgröße wurde bei1,86 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen4,73 Milliarden USD bis 2033, beiCAGR von 12,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz chronischer Nierenerkrankungen (CKD), Diabetes und Hypertonie weltweit gefördert, was die Notwendigkeit einer frühzeitigen und präzisen Nierenfunktionsbewertung deutlich erhöht hat. Fortschritte in diagnostischen Technologien, einschließlich Punkt-of-care-Tests, enzymatischen Assays und automatisierten Analysatoren, beschleunigen die Einführung von Creatinin-Messlösungen über klinische und diagnostische Einstellungen
- Darüber hinaus ist die wachsende Nachfrage nach zuverlässigen, schnellen und kostengünstigen diagnostischen Werkzeugen in Krankenhäusern, Labors und Pflegeumgebungen die Positionierung von Creatinin-Tests als kritischer Bestandteil der routinemäßigen Gesundheitsüberwachung. Diese kombinierten Faktoren treiben die Aufnahme von Creatinin-Messlösungen voran, wodurch das Gesamtmarktwachstum deutlich gesteigert wird
Was sind die großen Takeaways des Creatinine Measurement Market
- Kreatinin-Messlösungen, die zur Bewertung der Nierenfunktion durch Serum-, Urin- und Point-of-Care-Tests verwendet werden, werden in Krankenhäusern, diagnostischen Labors und Heimpflege-Einstellungen aufgrund ihrer Genauigkeit, schnellen Ergebnisse und Eignung zur Früherkennung chronischer Nierenerkrankungen (CKD) immer wichtiger.
- Die eskalierende Nachfrage nach Creatinin-Messsystemen wird in erster Linie durch die steigende globale Belastung von CKD, Diabetes und Hypertonie, die zunehmende Vorliebe für die routinemäßige Nierengesundheitsüberwachung und die zunehmende Verschiebung in Richtung automatisierter, benutzerfreundlicher und kostengünstiger Diagnostikwerkzeuge angetrieben.
- Nordamerika dominierte den Kreatinin-Messmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch eine hohe Häufigkeit von CKD, starke Einführung von Point-of-Care-Geräten, fortschrittliche Gesundheitsinfrastruktur und das Vorhandensein von großen diagnostischen Herstellern. Die USA zeigen besonders starkes Wachstum durch erweiterte Screening-Programme und erhöhte Integration von automatisierten Analysatoren in Krankenhäusern und klinischen Labors
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Creatinin-Messmarkt während der Prognosezeit, Projekt, um bei einem CAGR von 10.5% aufgrund einer schnellen Urbanisierung, steigenden Gesundheitsausgaben und wachsendes Bewusstsein für die frühe Nierenerkrankung Erkennung in Indien, China und Südostasien zu erweitern
- Das Segment Serum Creatinin entfiel auf den größten Marktanteil von 72,3 % im Jahr 2025, der durch seinen Status als am weitesten verbreiteter und klinisch zuverlässiger Biomarker zur Beurteilung der Nierenfunktion getrieben wurde.
Report Scope und Creatinine Messmarktsegmentierung
|
Attribute |
Kreatinin-Messung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Kreatinin-Messemarkt
Schnelle, präzise und dezentrale Prüfung nach vorne verschieben
- Ein signifikanter und beschleunigter Trend im globalen Creatinine Messmarkt ist die Verschiebung in Richtung schnellere, dezentrale und effizientere diagnostische Methoden, so dass Kliniker Nierenfunktion mit größerer Geschwindigkeit und Genauigkeit sowohl im Krankenhaus als auch im nicht-hospitalen Umfeld beurteilen können
- So steigt z.B. die Einführung von Point-of-Care (POC) Creatinin-Analysatoren, die innerhalb von Minuten Ergebnisse liefern, schnell an, unterstützt die zeitnahe Diagnose von akuter Nierenverletzung und verbessert die Workflow-Effizienz in Notfallabteilungen und ambulanten Zentren
- Fortschritte bei enzymatischen Assay-Technologien – mit höherer Spezifität, weniger Störungen und verbesserter analytischer Präzision – werden zunehmend ältere Jaffe-basierte Methoden in Laboren weltweit ersetzen
- Die Integration von Creatinin-Tests in Multi-Parameter-Nierenpaneele und kompakte Handanalysatoren verbessert die diagnostische Effizienz, indem es Klinikern ermöglicht, mehrere Nierenmarker gleichzeitig auszuwerten
- Es gibt auch einen wachsenden Trend zu hausbasierten Nierenüberwachungslösungen für chronische Nierenerkrankungen (CKD)-Patienten, unterstützt durch vereinfachte Testkits für Fernüberwachung und Telegesundheitsmodelle
- Dieser wachsende Fokus auf schnelle, dezentrale und patientenzentrierte Tests ist die Neuformulierung von klinischen Workflows und die Nachfrage nach innovativen Creatinin-Messlösungen weltweit
Creatinine Messmarktdynamik
Fahrer
Erhöhung der Prävalenz von Nierenerkrankungen und Routineüberwachungsanforderungen
- Die zunehmende globale Prävalenz chronischer Nierenerkrankungen (CKD), die von alternden Populationen und erhöhtem Auftreten von Diabetes und Bluthochdruck angetrieben werden, ist ein primärer Treiber für die erhöhte Nachfrage nach Creatinintests im Rahmen der routinemäßigen Nierenfunktionsüberwachung
- Zum Beispiel erweitern Gesundheitssysteme Screening-Programme, um die frühe CKD zu erkennen, erhöhen das Volumen von Creatinin-Tests in der primären Pflege und Spezialeinstellungen durchgeführt
- Die zunehmende Betonung auf die Früherkennung und das Management von akuten Nierenverletzungen in Krankenhäusern und Notfallabteilungen führt zu einer stärkeren Einführung von schnellen Creatinin-Assays
- Die Erweiterung der Leistungsfähigkeit und der ambulanten Überwachungsprogramme unterstützt dezentrale Pflegemodelle und reduziert die Belastung für zentrale Labore
- Erstattungspolitiken und klinische Leitlinien, die eine regelmäßige Nierenfunktionsbewertung für Risikopopulationen empfehlen, fördern die Aufnahme von Creatininin-Meßtechnologien
Zurückhaltung/Challenge
Variabilität in Testgenauigkeit, Standardisierung und Rückerstattung
- Was die analytische Variabilität zwischen Point-of-Care-Geräten und zentralen Labor-Assays betrifft, kann das klinische Vertrauen und die breitere Übernahme einiger schneller Creatininin-Messplattformen behindern
- So können z.B. Unterschiede im Probentyp (Kapillar vs vs venous), Kalibrierungsstandards und Assayinterferenzen zu unkonsistenten Ergebnissen auf Plattformen führen, wodurch eine longitudinale Patientenüberwachung erschwert wird
- Mangel an universeller Standardisierung und harmonisierten Referenzmethoden für die Creatinin-Messung stellt Herausforderungen für Kliniker dar, die sich auf trendbasierte Interpretation (z.B. eGFR-Berechnungen) verlassen.
- Reimbursement Einschränkungen und restriktive Berichterstattungsrichtlinien in einigen Märkten können die Annahme neuer POC-Geräte trotz klinischer Notwendigkeit, insbesondere in ambulanten und ambulanten Pflegeeinstellungen, verlangsamen
- Hohe anfängliche Anschaffungskosten für bestimmte automatisierte oder patronenbasierte Plattformen und laufende Verbrauchskosten können kleinere Kliniken und ressourcenbegrenzte Einrichtungen von der Modernisierung der Zentral-Labels abhängig machen
- Überwindung dieser Herausforderungen erfordert eine größere Assay-Standardisierung, robuste klinische Validierungsstudien, klare Rückerstattungswege und Ausbildung für Kliniker bei entsprechender Geräteauswahl und Ergebnisinterpretation
Wie wird der Creatinine Messmarkt segmentiert
Der Markt wird auf der Grundlage von Produkt, Testtyp, Probe und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Creatinine Messmarkt in Kits und Reagenzien segmentiert. Das Kits-Segment dominierte 2025 den größten Marktanteil von 58,4%, der von der hohen Nachfrage nach gebrauchsfertigen, standardisierten Testlösungen angetrieben wurde, die die Genauigkeit gewährleisten und manuelle Vorbereitungsfehler reduzieren. Klinische Labors und Krankenhäuser bevorzugen Kits, weil sie Komfort, Reproduzierbarkeit und Kompatibilität mit automatisierten Analysatoren bieten und schnellere Turnaround-Zeiten ermöglichen. Mit dem steigenden Auftreten von chronischer Nierenerkrankung und akuter Nierenverletzung hat sich die Notwendigkeit einer schnellen, zuverlässigen Creatinin-Bewertung erhöht und die Nachfrage nach diagnostischen Kits weiter erhöht. Darüber hinaus hat die weit verbreitete Verwendung von Point-of-Care-Testgeräten, von denen viele auf Kit-basierte Formate zählen, zur Dominanz dieses Segments beigetragen. Kits werden auch für ihre regulatorischen Genehmigungen, Chargenkonsistenz und Eignung für hochvolumige Testumgebungen begünstigt und verstärken ihre Führung im globalen Markt.
Das Reagens-Segment soll die schnellste CAGR von 2026 bis 2033 von 10,9 % bezeugen, die durch die zunehmende Einführung automatisierter Biochemie-Systeme und die Steigerung des Testdurchsatzes in diagnostischen Laboren weltweit angetrieben wird. Reagenzien bieten Kostenvorteile für Massentests und sind in großen Laboren bevorzugt, die eine kontinuierliche Nierenfunktionsüberwachung durchführen. Die zunehmende Verschiebung zu enzymatischen Assays – die Forderung nach Hochleistungsreagenzien mit reduzierter Interferenz – beschleunigt das Segmentwachstum weiter. Technologische Fortschritte, die eine verbesserte Reagenzstabilität, längere Haltbarkeit und verbesserte Präzision ermöglichen, tragen auch zur schnellen Expansion dieses Segments während der Prognosezeit bei.
- Mit Prüftyp
Auf Basis des Testtyps wird der Creatinin-Messmarkt in die Jaffe-Methode und enzymatische Creatinin-Methode segmentiert. Das Jaffe-Verfahrenssegment dominierte 2025 den größten Umsatzanteil von 60,7%, der auf seinen langjährigen Einsatz als die häufigste und kostengünstigste Methode zur Serum Creatinin-Messung zurückzuführen ist. Krankenhäuser und diagnostische Labore verlassen sich aufgrund seiner Erschwinglichkeit, Skalierbarkeit und der breiten Verfügbarkeit über automatisierte Analysatoren stark auf die Jaffe-Methode. Die Fähigkeit der Methode, hohe Testvolumina zu verarbeiten, insbesondere in Regionen mit begrenzten Gesundheitsbudgets, verstärkt ihre Dominanz. Trotz bekannter Störungen haben Verbesserungen bei kinetischen Jaffe-Assays die Spezifität verbessert und die klinische Vorliebe weiter erhöht. Die weit verbreitete Einbeziehung der Jaffe-Methode in Routinen Nierenpaneele und ihre historische Akzeptanz bei der Überwachung der globalen Nierenerkrankungen unterstützen ihre führende Marktposition weiter.
Die enzymatische Kreatinin-Methode wird erwartet, dass die schnellste CAGR von 12,4% von 2026 bis 2033, angetrieben durch seine überlegene Genauigkeit, reduzierte Störanfälligkeit und wachsende Adoption in fortgeschrittenen klinischen Einstellungen. Enzymatische Assays werden zunehmend für Kinder-, Onkologie- und kritische Pflegepatienten bevorzugt, wo Präzision entscheidend ist. Technologische Verbesserungen wie verbesserte enzymatische Stabilität, Multi-Parameter-Analysator-Kompatibilität und verbesserte Leistung in Low-Konzentrationsproben beschleunigen die Adoption weiter. Die zunehmende Verschiebung in Richtung qualitativ hochwertiger Diagnostik und strenge regulatorische Genauigkeitsanforderungen tragen maßgeblich zum schnellen Wachstum dieses Segments bei.
- Durch Probe
Auf der Grundlage der Probe wird der Creatinin-Messungsmarkt in Serum Creatinin und Urin segmentiert. Das Segment Serum Creatinin entfiel auf den größten Marktanteil von 72,3 % im Jahr 2025, der durch seinen Status als am weitesten verbreiteter und klinisch zuverlässiger Biomarker zur Beurteilung der Nierenfunktion getrieben wurde. Serum-Tests sind integraler Bestandteil der routinemäßigen Stoffwechselfelder, Notfall-Diagnostik, chronische Nierenerkrankungen-Überwachung und vorchirurgische Bewertungen. Krankenhäuser und Labore bevorzugen Serumproben für ihre einfache Sammlung, standardisierte Interpretation und Kompatibilität mit automatisierten Chemieanalysatoren. Die zunehmende globale Belastung von Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen – die mit einer Nierenverschlechterung einhergehen – verstärkt die Nachfrage nach Serum-Kratinin-Tests. Seine schnelle Turnaround-Zeit und wesentliche Rolle bei der Schätzung der Glomerular Filtrationsrate (eGFR) verstärken ihre Dominanz.
Das Urinprobensegment wird voraussichtlich die schnellste CAGR von 9,8% von 2026 bis 2033 aufnehmen, die durch eine zunehmende Nutzung von Urin Creatinin zur Beurteilung der Nierenfiltrationseffizienz, der Medikamententests und der Auswertung von Proteinurien durch Creatinin-Verhältnismessungen gefördert wird. Steigende Annahme von at-home Urin-Testkits und erweiterte Nutzung im langfristigen Nierenüberwachungs-Segment Wachstum. Urinbasierte Tests sind nicht-invasive, kostengünstige und besonders nützlich bei der Bevölkerungsgesundheitsprüfung. Auch die zunehmende Forschung zur Entdeckung von Biomarkern mit Hilfe von Urinmatrizen trägt zu einer beschleunigten Markterweiterung im Prognosezeitraum bei.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Creatinine Measurement-Markt in Krankenhäuser, diagnostische Labore und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Umsatzanteil von 49,6%, angetrieben durch die hohen Mengen an Nierenfunktionstests, die in stationären und Notversorgungseinstellungen durchgeführt wurden. Krankenhäuser benötigen schnelle und genaue Creatinin-Tests, um akute Nierenverletzungen zu diagnostizieren, die Medikamentendosierung zu überwachen und Nierenfunktion bei kritischen Patienten zu bewerten. Die Verfügbarkeit fortgeschrittener Analysatoren, die Integration mit elektronischen Gesundheitsakten und umfassende Nierenversorgungseinheiten verstärken die Krankenhausherrschaft weiter. Auch die steigenden Spitalisierungsraten bei chronischen Erkrankungen und die erhöhte Notwendigkeit einer präoperativen Nierenbewertung tragen maßgeblich zur Segmentführung bei.
Das Segment der diagnostischen Labore wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,2% bezeugt, das durch die zunehmende Auslagerung von Routinetests, die Erweiterung von Labornetzen und die steigende Nachfrage nach hochdurchsatz-nierendem Screening getrieben wird. Laboratorien profitieren von Skalenökonomien, die es ihnen ermöglichen, fortgeschrittene enzymatische Assays und automatisierte Analysatoren anzunehmen. Die zunehmende Betonung auf präventive Gesundheitsversorgung und die weit verbreitete Verfügbarkeit von Nierenfunktionspanels zu erschwinglichen Kosten unterstützt auch die Segmenterweiterung. Der Anstieg unabhängiger Laborketten, Heimprobenerhebungsdienste und digitaler Reporting-Plattformen erhöht das rasche Wachstum der diagnostischen Labore während der Prognosezeit.
Welche Region hält den größten Anteil am Kreatinin-Messmarkt
- Nordamerika dominierte den Kreatinin-Messmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025,Unterstützung durch die hohe Prävalenz der chronischen Nierenerkrankung (CKD), die weit verbreitete Einführung von Diagnosegeräten (POC) und die starke Durchdringung automatisierter Chemieanalysatoren in Krankenhäusern und Labors
- Die starke Präsenz führender Diagnostikhersteller und kontinuierliche technologische Fortschritte bei Nierenfunktionstests tragen maßgeblich zum regionalen Wachstum bei
- Darüber hinaus stärken die Ausweitung der Nierenerkrankungen-Screening-Programme und die zunehmende Sensibilisierung sowohl der Kliniker als auch der Patienten bei der Früherkennung die marktbeherrschende Position Nordamerikas
US Creatinine Measurement Market Insight
Die USA.Creatinin Messmarkteroberte den größten Anteil von 81% in Nordamerika im Jahr 2025, angetrieben durch etablierte Gesundheitsinfrastruktur, steigende CKD-Inzidenz und wachsende Integration von automatisierten Analysatoren und POC-Testplattformen in Krankenhäusern, ambulanten Zentren und diagnostischen Labors. Der zunehmende Einsatz von Creatinin-Tests in präoperativen Bewertungen, medikamentösen Dosierentscheidungen, Notfall- und Abbildungsverfahren, die Kontrastmittel erfordern, beschleunigt das Marktwachstum weiter. Bundesinitiativen zur Früherkennung von Nierenerkrankungen unterstützen auch die weit verbreitete Adoption über klinische Einstellungen.
Europa Creatinine Messmarkt Einblick
Das EuropaCreatinin Messmarktwird während des Prognosezeitraums mit einem beträchtlichen CAGR wachsen, der durch eine starke Nachfrage nach zuverlässigen Nierenfunktionstests und zunehmenden Investitionen in die klinische Diagnostik getrieben wird. Die steigende geriatrische Bevölkerung der Region – anfällig für Diabetes, Bluthochdruck und CKD – setzt fort, die Notwendigkeit einer routinemäßigen Creatinin-Bewertung in Krankenhäusern, diagnostischen Labors und spezialisierten Nephrologiezentren zu treiben. Darüber hinaus tragen die Fortschritte in der automatisierten Chemieplattform sowie die Ausweitung von staatlichen Screening-Programmen für die frühe Nierenerkrankung zu einer stetigen Markterweiterung in Westeuropa bei.
U.K. Creatinine Messmarkt Einblick
Die U.K.Creatinin Messmarktwird erwartet, bei einem bemerkenswerten CAGR wachsen, unterstützt durch die steigende Belastung von Nierenerkrankungen, zunehmende Annahme von hochpräzisen enzymatischen Testmethoden und wachsende Nachfrage nach einer zuverlässigen Nierenfunktionsüberwachung in primären Pflegeeinstellungen. Die starke Betonung der präventiven Gesundheitsversorgung und der frühzeitigen Erkennung von CKD treibt den Einsatz von Creatinin-Tests in NHS-Einrichtungen und privaten diagnostischen Anbietern weiter voran.
Deutschland Kreatinischer Messmarkt Einblick
DeutschlandCreatinin Messmarktwird erwartet, dass sich bei einer beträchtlichen CAGR, die durch das fortschrittliche Gesundheitssystem des Landes, die schnelle Einführung automatisierter Diagnoseplattformen und das hohe Bewusstsein für die Nierenfunktionsüberwachung ausdehnen. Die starke Basis von klinischen Laboren und die kontinuierliche Innovation in biochemischen Testtechnologien unterstützen den wachsenden Einsatz von Creatinin-Assays in stationären und ambulanten Einstellungen.
Asia-Pacific Creatinine Measurement Market Insight
Das Asien-PazifikCreatinin Messmarktwird am schnellsten CAGR von10.5%von 2026 bis 2033, angetrieben durch steigende Gesundheitsausgaben, rasante Urbanisierung, zunehmende CKD-Prävalenz und wachsendes Bewusstsein für die frühe Diagnose in Ländern wie Indien, China, Japan und Südkorea. Regierungsgestützte Initiativen zur Förderung der präventiven Gesundheitsversorgung, der Ausweitung diagnostischen Labornetze und der zunehmenden Einführung von POC-Geräten zur schnellen Nierenbewertung beschleunigen das Wachstum der Region.
Japan Creatinine Messmarkt Einblick
Das JapanCreatinin Messmarktist ein starkes Wachstum durch die alternde Bevölkerung des Landes, hohe Diabetes- und Hypertonie-Inzidenz und fortgeschrittene Einführung automatisierter biochemischer Analysatoren in Krankenhäusern und Kliniken. Die Betonung auf eine genaue Nierenfunktionsüberwachung für ältere Patienten und solche mit chronischen Erkrankungen ist die kontinuierliche Nachfrage nach Serum- und Urin-Kreatinin-Tests.
China Creatinine Messmarkt Einblick
Das ChinaCreatinin MessmarktDer größte Umsatzanteil im asiatisch-pazifischen Raum im Jahr 2025, getrieben durch eine rasche Expansion von diagnostischen Laboren, eine steigende CKD-Bürde und einen zunehmenden Zugang zu erschwinglichen Creatinin-Tests und Reagenzien. Starke Regierung konzentriert sich auf die Verbesserung der Gesundheitsinfrastruktur und groß angelegte Screening-Initiativen für Nierenerkrankungen unterstützen das Wachstum der Creatinin-Messung in städtischen und halbstädtischen Regionen. Das Vorhandensein von inländischen Diagnostik-Herstellern erhöht die Marktzuverlässigkeit und Erschwinglichkeit weiter.
Kreatinischer Messmarktanteil
Die Creatinine Messindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abb.(US)
- F. Hoffmann-La Roche(Schweiz)
- Siemens Gesundheit(Deutschland)
- Danaher Corporation(US)
- Thermo Fisher Scientific (USA)
- Randox Laboratories (USA)
- Diazyme Laboratories (USA)
- Sysmex Corporation (Japan)
- Bio-Rad Laboratories (USA)
- Pointe Scientific (USA)
- Diasys Diagnostic Systems (Deutschland)
Was sind die neuesten Entwicklungen im Global Creatinine Measurement Market
- Im November 2021 erhielt Siemens Healthcare Diagnostics FDA 510(k) Clearing für seinen Atellica CH Enzymatic Creatinine 3 (ECre3) Test, der eine präzise enzymatische Creatinin-Messung in Serum, Plasma und Urin auf dem Atellica CH Analysator ermöglicht und automatisierte Nierentests erweitert.
- Im März 2022 erhielt Abbott die Freigabe von FDA 510(k) für den Creatinine2-Assay zur quantitativen Kreatinin-Bestimmung auf dem ARCHITECT c-System und unterstützte eine verbesserte Nierenfunktionsanalyse in Routine-Kliniklaboratorien
- Im März 2022 kündigte Nova Biomedical die CE-Kennzeichnung und die europäische Einführung des Nova Max Pro Creatinine/eGFR-Metersystems an, die schnelle Punkt-of-Care-Nierenfunktionstests für die frühe CKD-Erkennung in ambulanten und gemeinschaftlichen Screening-Einstellungen einführen.
- Im Oktober 2022 bestätigten unabhängige klinische Validierungsstudien die Leistungsgenauigkeit des Nova Max Creatinine/eGFR Handheld-Systems im Vergleich zu Referenzlaboranalysatoren und unterstützten seine breitere Einführung in dezentrale diagnostische Arbeitsabläufe
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











