



Segmentierung des globalen Marktes für Rechenzentrumsschränke nach Komponenten (Lösungen und Services), Rackhöhe (bis 42 HE, 43 bis 52 HE, über 52 HE), Rackbreite (19 Zoll, 23 Zoll, Sonstige), Rechenzentrumsgröße (kleine und mittlere Rechenzentren, große Rechenzentren), Branche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Informationstechnologie und Telekommunikation, Regierung und Verteidigung, Einzelhandel, Fertigung, Gesundheitswesen, Energie und Versorgung, Sonstige), Anwendung (Netzwerkanwendungen, Serveranwendungen, Sonstige), Rackeinheiten (klein, mittel, groß), Endnutzer (Colocation-Rechenzentren, Enterprise-Rechenzentren) – Branchentrends und Prognose bis 2033
Was ist das Data Centre Cabinets Rack Markt Größe und Wachstum Rate
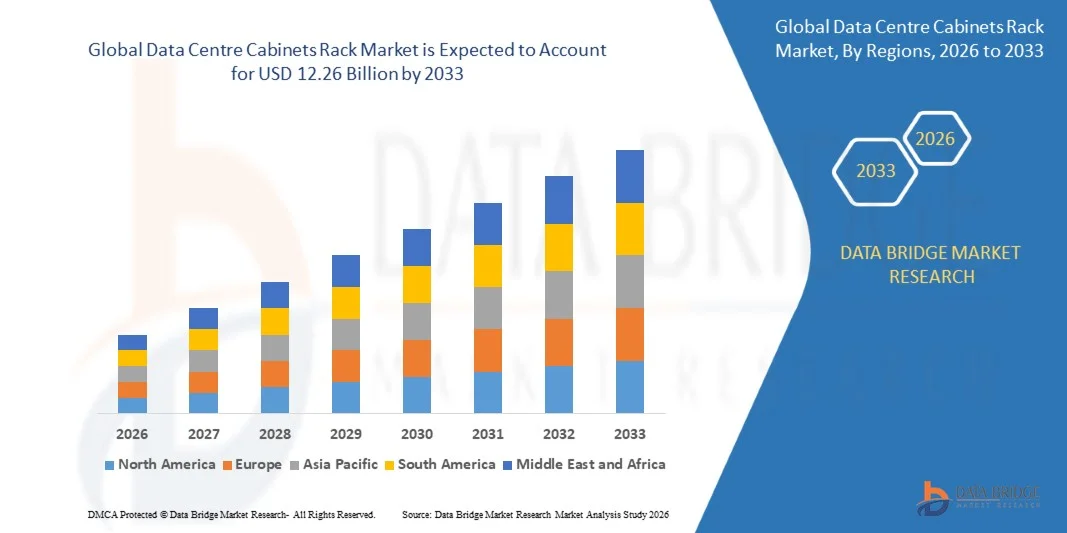
- Nach Data Bridge Market Research Analysis wurde die globale Datenzentrumsschränke Marktgröße bewertet.6,10 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen12,26 Milliarden USD bis 2033, beiCAGR von 9,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von Cloud Computing, Hyperscale Data Centern und IT-Infrastruktur des Unternehmens, die Nachfrage nach hochdichten, skalierbaren und energieeffizienten Rechenzentren-Racks vorangetrieben.
- Darüber hinaus stellt der wachsende Bedarf an zuverlässigen, sicheren und modularen Racklösungen, die Server, Netzwerkgeräte und Speichersysteme unterstützen, fortschrittliche Rechenzentrenschränke als kritische Komponenten moderner IT-Infrastruktur her. Diese konvergierenden Faktoren beschleunigen den Einsatz von Rechenzentren-Racks, was das Wachstum der Industrie deutlich steigert
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 6.10 Milliarden
- Voraussichtlicher Marktwert (2033):USD 12,26 Milliarden
- Wettervorhersage CAGR (2026–2033): 9.10%
Was sind die großen Takeaways von Data Centre Cabinets Rack Market
- Rechenzentrenschränke und Racks, die ein strukturiertes, sicheres und effizientes Gehäuse für IT-Geräte bieten, sind aufgrund ihrer Rolle bei der Optimierung des Raumes, der Verbesserung des Luftstroms und der Unterstützung von Hochleistungs-Computing immer wichtiger für Colocation- und Unternehmensdatenzentren.
- Die steigende Nachfrage nach Rechenzentren wird in erster Linie durch schnelle digitale Transformation, zunehmende IT-Ausgaben von Unternehmen, Erweiterung von Cloud-Diensten und die Notwendigkeit energieeffizienter, skalierbarer und leicht pflegefähiger Infrastrukturlösungen gefördert.
- Nordamerika dominierte den Markt für Rechenwerkschränke mit einem Anteil von 45,8%im Jahr 2025 durch den schnellen Ausbau von Cloud-Services, Unternehmensdatenzentren und Hyperscale-Einrichtungen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Rechenzentrum Schränke-Markt während der Prognosezeit durch die zunehmende Cloud-Adoption, Datenzentrumserweiterungen und digitale Transformationsinitiativen in Ländern wie China, Japan und Indien sein.
- Das Segment Solutions dominierte den Markt mit einem Marktanteil von 62,5% im Jahr 2025, aufgrund der zunehmenden Bereitstellung von vorkonfigurierten und anpassbaren Rack-Lösungen, die eine effiziente Raumnutzung und thermisches Management gewährleisten. Organisationen bevorzugen gebrauchsfertige Lösungen, da sie die Einsatzzeit und die operative Komplexität reduzieren und gleichzeitig verbesserte Optionen für die physische Sicherheit und das Kabelmanagement bieten. Lösungen bieten auch Skalierbarkeit, um den wachsenden Bedarf an IT-Infrastruktur zu decken, wodurch sie eine bevorzugte Wahl für Unternehmen und Colocation-Datenzentren
Report Scope und Data Centre Cabinets Rack Market Segmentation
|
Attribute |
Datenzentrum Schränke Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Data Centre Cabinets Rack Market
„Rising Adoption von High-Density und Modular Data Centre Rack Solutions“
- Ein wesentlicher Trend im Rechenzentrumsschrankmarkt ist die zunehmende Übernahme von hochdichten und modularen Rack-Lösungen, die durch den wachsenden Bedarf an skalierbaren, energieeffizienten und sicheren IT-Infrastruktur sowohl in den Unternehmens- als auch in den Colocation-Datenzentren angetrieben werden. Diese modularen Systeme ermöglichen einen schnelleren Einsatz, eine vereinfachte Wartung und einen optimierten Platzbedarf, was sie für den modernen Rechenzentrumsbetrieb kritisch macht.
- Zum Beispiel bieten Vertiv und Rittal modulare Racks, die flexible Konfigurationen, hochdichte Server-Einsätze und ein verbessertes Airflow-Management unterstützen, die Betriebseffizienz und Zuverlässigkeit verbessern. Solche Lösungen ermöglichen es Unternehmen, sich an steigende Datenbelastungen anzupassen und IT-Anforderungen zu entwickeln, ohne dass die Infrastruktur überholt wird
- Die Erweiterung des Edge Computing beschleunigt die Aufnahme von modularen und kompakten Rack-Lösungen, da kleinere Anlagen flexible und skalierbare Systeme zur Unterstützung der lokalen Datenverarbeitung und -speicherung benötigen. Dieser Trend ist die Positionierung von modularen Regalen als wesentliche Komponenten für Netzwerkarchitekturen der nächsten Generation
- Großunternehmen und Hyperscale-Cloud-Operatoren integrieren zunehmend hochdichte Racks, um den Energieverbrauch zu optimieren und die Betriebskosten zu senken. Der Schwerpunkt auf Leistungs- und Kühleffizienz ist die Annahme von Racks mit fortschrittlichem Luftstrommanagement, intelligenter Überwachung und Tragfähigkeit
- Die zunehmende digitale Transformation in Branchen wie BFSI, IT und Telecom, Healthcare und Manufacturing fördert eine stärkere Vorliebe für standardisierte Rack-Lösungen, die die Kompatibilität mit diversen Servern, Netzwerkgeräten und Speichergeräten bieten. Diese Standardisierung hilft, die Einsatzzeitlinien zu beschleunigen und die operative Komplexität zu reduzieren
- Der Markt zeigt eine robuste Nachfrage nach Racks, die Hybrid- und Cloud-Einsätze unterstützen können, bei denen hohe Verfügbarkeit, Skalierbarkeit und Remote-Management kritisch sind. Die zunehmende Einbindung von modularen, hochdichten Racks verstärkt den gesamten Übergang zu intelligenteren, effizienteren und vernetzten Rechenzentrumsinfrastrukturen
Data Centre Cabinets Rack Market Dynamics
Fahrer
„Wachsige Nachfrage nach skalierbaren, energieeffizienten und sicheren IT-Infrastruktur“
- Die wachsende Abhängigkeit von Cloud Computing, Enterprise IT und Hyperscale-Datenzentren treibt die Nachfrage nach Rechenzentren, die skalierbare, energieeffiziente und sichere Infrastruktur unterstützen. Diese Racks bieten eine optimierte Raumausnutzung, einen verbesserten Luftstrom und ein zuverlässiges Gehäuse für Server-, Speicher- und Netzwerkgeräte
- So bietet Schneider Electric energieeffiziente Racks mit intelligentem Monitoring und Strommanagement, wodurch Rechenzentren die Betriebskosten senken und hohe Standzeiten erhalten. Solche Lösungen ermöglichen es den Betreibern, die Infrastruktur effizient zu skalieren und Datensicherheit und Betriebssicherheit zu gewährleisten.
- Die Erweiterung von Edge-Datenzentren und Klein-zu-Medium-Unternehmensanlagen erhöht die Nachfrage nach modularen Racks, die schnell eingesetzt und leicht umgestaltet werden können. Diese Lösungen unterstützen die sich entwickelnden Workloads und minimieren Ausfallzeiten und Raumengpässe
- Der zunehmende Fokus auf Nachhaltigkeit und Energieeffizienz veranlasst die Einführung von Regalen mit verbessertem Kühlmanagement, geringerem Stromverbrauch und umweltbewussten Designs. Dies treibt Innovation und Investitionen in die Infrastruktur des Rechenzentrums der nächsten Generation
- Unternehmen priorisieren High-Density- und modulare Rack-Systeme, um wachsende Virtualisierung, KI- und Hochleistungs-Computing-Anforderungen zu unterstützen. Die steigende Erwartung für eine widerstandsfähige und zukunftsfähige Infrastruktur verstärkt diesen Fahrer, positioniert fortschrittliche Rack-Lösungen als kritische Energatoren der digitalen Transformation
Zurückhaltung/Challenge
„High Initial Investment und komplexe Integration von Advanced Rack Systems“
- Die Rechenzentrenschränke stehen vor Herausforderungen aufgrund hoher Kosten und Komplexität bei der Integration von fortschrittlichen, modularen und hochdichten Racksystemen. Diese Systeme benötigen oft zusätzliche Investitionen in Kühl-, Stromverteilungs- und Überwachungstechnologien, was die Gesamteinstellkosten erhöht
- So beinhaltet die Implementierung modularer Hochdichte-Racks von Unternehmen wie Eaton oder Rittal eine sorgfältige Planung für den Luftstrom, das Lastmanagement und die Kompatibilität mit der bestehenden IT-Infrastruktur. Diese Komplexität kann die Annahme verlangsamen, insbesondere für kleinere Rechenzentren oder haushaltsorientierte Unternehmen
- Die Bereitstellung fortschrittlicher Rack-Lösungen erfordert auch qualifiziertes Personal und präzise Konfiguration, um eine optimale Leistung und Betriebssicherheit zu gewährleisten. Der Bedarf an technischer Expertise und spezialisierten Installationsprozessen ergänzt operative Herausforderungen
- Die Verwaltung von hochdichten Umgebungen mit integrierten Servern, Netzwerken und Speichereinheiten kann Einschränkungen in Wartung, Upgrades und Skalierbarkeit schaffen. Diese Herausforderungen beeinflussen die allgemeine Leichtigkeit des Einsatzes und begrenzen die Flexibilität für Organisationen, die ihre Infrastruktur schnell erweitern
- Der Markt steht weiterhin vor dem Druck von Leistungsausgleichsanforderungen mit wirtschaftlicher Machbarkeit, insbesondere für Organisationen, die energieeffiziente und skalierbare Racklösungen anstreben. Diese Zwänge beeinflussen gemeinsam die Adoptionsraten und erfordern eine strategische Planung, um ROI zu maximieren
Wie wird das Data Centre Cabinets Rack Market segmentiert
Der Markt wird auf Basis von Bauteil, Regalhöhe, Regalbreite, Datenzentrumsgröße, vertikal, Anwendung, Regaleinheiten und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente werden die Rechenzentrumsschränke und der Regalmarkt in Lösungen und Dienstleistungen segmentiert. Das Segment der Lösungen dominierte den Markt mit dem größten Umsatzanteil von 62,5% im Jahr 2025, angetrieben durch den zunehmenden Einsatz von vorkonfigurierten und anpassbaren Rack-Lösungen, die eine effiziente Raumnutzung und thermisches Management gewährleisten. Organisationen bevorzugen gebrauchsfertige Lösungen, da sie die Einsatzzeit und die operative Komplexität reduzieren und gleichzeitig verbesserte Optionen für die physische Sicherheit und das Kabelmanagement bieten. Lösungen bieten auch Skalierbarkeit, um den wachsenden Bedarf an IT-Infrastruktur zu decken, was sie zu einer bevorzugten Wahl für Unternehmen und Colocation-Datenzentren macht.
Das Dienstleistungssegment wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch steigende Nachfrage nach Installations-, Wartungs- und Beratungsdienstleistungen im Rechenzentrumsbetrieb getrieben wird. So bietet Schneider Electric maßgeschneiderte Rack-Services wie Planung, Installation und Lifecycle-Management, die Kunden dabei unterstützen, Leistung und Standzeiten zu optimieren. Das Wachstum der Dienstleistungen wird durch die zunehmende Abhängigkeit von verwalteten Rechenzentrumsbetrieben und die Notwendigkeit einer kompetenten Unterstützung bei der Integration von Regalen mit Kühl-, Strom- und Netzwerksystemen unterstützt.
- Mit Rack Höhe
Auf Basis der Regalhöhe wird der Markt in 42U und darunter, 43U bis 52U und über 52U segmentiert. Der 42U und das untere Segment hielten den größten Marktanteil im Jahr 2025 aufgrund seiner Eignung für kleine und mittlere Rechenzentren, in denen Raumoptimierung und Kosteneffizienz entscheidend sind. Diese Racks sind weit verbreitet für Standard-Server- und Netzwerkeinsätze, bieten flexible Montageoptionen und Kompatibilität mit mehreren Komponenten. Kunden bevorzugen diese Racks für ihre einfache Installation und Integration mit vorhandener Infrastruktur, so dass sie eine praktische Wahl für wachsende Rechenzentrumsumgebungen.
Das Segment 43U bis 52U wird voraussichtlich das schnellste Wachstum im Zeitraum 2026–2033 registrieren, das durch eine zunehmende Adoption in großen Unternehmens- und Hyperscale-Datenzentren verursacht wird. Zum Beispiel bietet Vertiv Racks in diesem Höhenbereich mit verbesserter Airflow-Management und hochdichte Unterstützung, um wachsenden Server- und Speicheranforderungen gerecht zu werden. Diese Racks sind für die Konsolidierung der IT-Infrastruktur in begrenztem Bodenraum und unterstützen höhere Gerätelasten, die zu ihrer steigenden Nachfrage im Ausbau des Rechenzentrums beitragen.
- Von Rack Width
Der Markt ist auf Basis der Regalbreite in 19 Zoll, 23 Zoll und andere segmentiert. Das 19-Zoll-Segment dominierte den Markt im Jahr 2025 aufgrund seiner globalen Standardisierung und Kompatibilität mit einer Vielzahl von Servern, Switchen und Netzwerkgeräten. Organisationen bevorzugen 19-Zoll-Racks, um Interoperabilität, effiziente Kabelführung und einfachere Upgrades zu gewährleisten, was die Wartung vereinfacht und die Ausfallzeiten reduziert. Die Standardisierung erleichtert auch den Einsatz modularer Lösungen in unterschiedlichen Rechenzentrumsumgebungen.
Das 23-Zoll-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die Nachfrage nach Hochleistungs- und Spezial-Rack-Anwendungen in Unternehmen und Colocation-Anlagen. Zum Beispiel bietet Rittal 23-Zoll-Racks, die hochdichte Netzwerk- und Speichergeräte mit verbesserter Kühleffizienz unterstützen. Das Wachstum dieses Segments wird durch die Entwicklung von IT-Anforderungen unterstützt, bei denen größere Racks eine bessere Luft- und Skalierbarkeit für moderne Serverarchitekturen ermöglichen.
- Durch Datenzentrum Größe
Auf der Grundlage der Datenzentrumsgröße wird der Markt in kleine und mittlere Rechenzentren und große Rechenzentren segmentiert. Kleine und mittlere Rechenzentren dominierten den Markt im Jahr 2025, angetrieben durch eine rasche digitale Übernahme von KMU und regionalen Unternehmen, die kompakte und dennoch effiziente Rack-Lösungen erfordern. Diese Rechenzentren priorisieren die kostengünstige Bereitstellung, modulare Skalierbarkeit und energieeffiziente Kühlung, wodurch kleinere Rack-Lösungen sehr attraktiv werden. Ihre Vorliebe für standardisierte Racks sorgt für eine vereinfachte Integration mit IT- und Netzwerkkomponenten bei gleichzeitig zuverlässiger Standzeit.
Große Rechenzentren werden voraussichtlich das schnellste Wachstum von 2026 bis 2033 registrieren, das von Hyperscale Cloud-Operatoren und globalen Unternehmenserweiterungen betrieben wird. Cisco bietet beispielsweise spezialisierte Rack-Lösungen für große Rechenzentren, die die Leistungs- und Kühleffizienz verbessern und gleichzeitig hochdichte Server-Einsätze unterstützen. Das Wachstum wird durch die zunehmende Übernahme von Cloud-Services, Colocation-Einrichtungen und die Notwendigkeit einer robusten Infrastruktur, die mit wachsenden Workloads effizient umgehen kann, vorangetrieben.
- Von Vertical
Auf der Grundlage der Vertikalen wird der Markt in BFSI, IT & Telecom, Regierung & Verteidigung, Einzelhandel, Produktion, Gesundheitswesen, Energie & Versorgungsunternehmen und andere segmentiert. Die IT & telecom vertikal dominierte den Markt im Jahr 2025 durch schnelle Datenerzeugung, wachsende Cloud-Adoption und Erweiterung von Telekommunikationsnetzen, die eine robuste und skalierbare Rack-Infrastruktur erfordern. Organisationen in dieser vertikalen Nachfrage High-Density-, energieeffiziente und sichere Rack-Lösungen, um ununterbrochene Service-Lieferung und Datenschutz zu gewährleisten.
Die BFSI vertikal wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die zunehmende Digitalisierung der Bankgeschäfte und die zunehmende Einführung fortschrittlicher IT-Infrastruktur. So bietet IBM maßgeschneiderte Rack-Lösungen für Bankinstitute, um sichere Datenspeicherung, hohe Verfügbarkeit und Compliance-Anforderungen zu unterstützen. Das Wachstum der Vertikalen wird durch steigenden Bedarf an einer sicheren, zuverlässigen und skalierbaren Rechenzentrumsinfrastruktur unterstützt, um sensible Finanz- und Transaktionsdaten zu verwalten.
- Anwendung
Auf Basis der Anwendung wird der Markt in Netzwerke, Server und andere segmentiert. Das Server-Anwendungssegment dominierte den Markt im Jahr 2025, angetrieben durch hohe Nachfrage nach Server-Racks, die Cloud-Computing-, Storage- und Virtualisierungs-Workloads unterstützen. Diese Racks bieten optimierte Luftströmung, Kabelmanagement und Tragfähigkeit zur Steigerung der Betriebseffizienz und Zuverlässigkeit. Kunden bevorzugen serverspezifische Racks für ihre Fähigkeit, kritische IT-Infrastruktur zu beherbergen und gleichzeitig Skalierbarkeit und Energieeffizienz zu gewährleisten.
Das Networking Application Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, durch die zunehmende Bereitstellung von Highspeed-Netzwerkausrüstung und die Erweiterung von Unternehmensnetzwerken. Dell Technologies bietet beispielsweise Netzwerk-Racks für nahtlose Integration, verbesserte Kühlung und vereinfachte Wartung. Das Wachstum des Segments wird durch die Entwicklung von IT-Netzwerken angetrieben, die spezialisierte Rack-Lösungen erfordern, die Schalter, Router und hochdichte Verkabelungssysteme aufnehmen.
- Von Rack Units
Auf Basis von Regaleinheiten wird der Markt in kleine, mittlere und große Segmente segmentiert. Das Segment der mittleren Regaleinheiten dominierte den Markt im Jahr 2025 aufgrund seiner ausgewogenen Kapazität und Eignung für eine breite Palette von Rechenzentrumsumgebungen. Mittlere Racks bieten Flexibilität für Gehäuseserver, Speicher und Netzwerkausrüstung, so dass sie eine bevorzugte Wahl für Unternehmen, die skalierbare und effiziente Infrastruktur suchen.
Das große Rack-Einheiten-Segment wird erwartet, dass das schnellste Wachstum während 2026–2033, angetrieben durch High-Density-Server-Einsätze und Hyperscale-Datacenter-Erweiterung. Zum Beispiel bietet Huawei Großaggregat-Racks für eine optimierte Kühl- und Stromverteilung, um moderne IT-Workloads zu unterstützen. Das Wachstum des Segments wird durch den zunehmenden Bedarf an Regalen gefördert, die den wachsenden Rechen- und Lageranforderungen effizient gerecht werden können.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Colocation-Datenzentren und Unternehmensdatenzentren segmentiert. Die Unternehmensdatenzentren dominierten den Markt im Jahr 2025, angetrieben von hauseigenen IT-Infrastruktur-Investitionen und der Notwendigkeit sicherer, leistungsstarker Rack-Lösungen zur Steuerung geschäftskritischer Operationen. Unternehmen bevorzugen anpassbare und skalierbare Racks, um eine optimierte Raum-, Leistungseffizienz und Betriebssicherheit zu gewährleisten.
Die Colocation-Datenzentren werden von 2026 bis 2033 mit dem schnellsten Wachstum rechnen, das durch die wachsende Nachfrage nach ausgelagerten Rechenzentrumsdienstleistungen und gemeinsamen IT-Infrastrukturlösungen getrieben wird. So bietet Equinix Colocation-Racks, die eine hochdichte Server-Unterstützung, eine robuste Sicherheit und ein effizientes Power-Management bieten. Das Wachstum des Segments wird von Unternehmen getrieben, die eine kosteneffiziente, flexible und skalierbare Rechenzentrumsinfrastruktur ohne starke Investitionen vor Ort suchen.
Welche Region hält den größten Teil des Data Centre Cabinets Rack Market
- Nordamerika dominierte den Markt für Rechenzentren mit dem größten Umsatzanteil von 45,8% im Jahr 2025, angetrieben durch die rasche Expansion von Cloud-Diensten, Unternehmensdatenzentren und Hyperscale-Einrichtungen
- Organisationen in der Region priorisieren hochdichte, energieeffiziente und sichere Rack-Lösungen zur Unterstützung kritischer IT-Infrastruktur
- Diese weit verbreitete Annahme wird durch fortschrittliche technologische Fähigkeiten, hohe Investitionen im Rechenzentrum und den wachsenden Bedarf an zuverlässiger und skalierbarer Infrastruktur weiter unterstützt.
US Data Centre Cabinets Rack Market Insight
Der US-amerikanische Rechenzentrumsschrankmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch erhebliche Investitionen in Cloud-Computing, Colocation-Services und IT-Infrastruktur des Unternehmens gefördert wurde. Unternehmen suchen zunehmend vorkonfigurierte und anpassbare Rack-Lösungen, die Platz, Stromverteilung und Kühleffizienz optimieren. Die Nachfrage nach mittleren und großen Rack-Einheiten, zusammen mit der Integration mit Monitoring- und Managementsoftware, fördert das Marktwachstum. Darüber hinaus konzentriert sich der Fokus der USA auf Datensicherheit, Compliance und Uptime-Verlässlichkeit treibt die Einführung von fortschrittlichen Rack-Lösungen.
Europa Data Centre Cabinets Rack Market Insight
Der Markt für Rechenzentren in Europa soll sich während der Prognosezeit mit einem erheblichen CAGR erweitern, der durch zunehmende digitale Transformationsinitiativen und die Nachfrage nach energieeffizienter, hochdichter Rack-Infrastruktur getrieben wird. Das Marktwachstum wird durch strenge Regulierungsstandards für Datensicherheit, Nachhaltigkeitsinitiativen und den Ausbau von Cloud-basierten Dienstleistungen unterstützt. Unternehmen in ganz Europa übernehmen Racks, die operative Effizienz, Skalierbarkeit und modulare Einsatzmöglichkeiten in Rechenzentren verbessern.
U.K. Data Centre Cabinets Rack Market Insight
Der U.K.-Rechenzentren-Rack-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die Übernahme von Cloud- und Hybrid-Datenzentren in Unternehmen getrieben wird. Was die Datensicherheit, die Verfügbarkeit und die Zuverlässigkeit der Infrastruktur betrifft, sind Unternehmen ermutigen, fortschrittliche Rack-Lösungen einzusetzen. Die robusten IT- und Telekommunikationssektoren der USA, die mit wachsenden Colocation-Einrichtungen und E-Commerce-Infrastruktur verbunden sind, sollen das Marktwachstum weiter stimulieren.
Deutschland Data Centre Cabinets Rack Market Insight
Der deutsche Rechenzentren-Rack-Markt wird voraussichtlich während der Prognosezeit mit einem beträchtlichen CAGR expandieren, der durch staatliche Initiativen zur Digitalisierung, energieeffiziente Infrastruktur und fortschrittliche IT-Lösungen gefördert wird. Unternehmen und Colocation-Anbieter übernehmen zunehmend hochdichte, modulare Regalsysteme, die die Raumauslastung verbessern und die Betriebskosten senken. Deutschlands Schwerpunkt auf Innovation und nachhaltiger Technologie fördert die Integration von Smart-Rack-Lösungen in Rechenzentren.
Asia-Pacific Data Centre Cabinets Rack Market Insight
Der asiatisch-pazifische Rechenzentrumsschrankmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch zunehmende Cloud-Adoption, Datenzentrumserweiterungen und digitale Transformationsinitiativen in Ländern wie China, Japan und Indien vorangetrieben wird. Die zunehmende Urbanisierung, wachsende Investitionen in IT-Infrastruktur und Regierungspolitiken, die intelligente und grüne Rechenzentren fördern, erhöhen die Nachfrage. Die Entwicklung der Region als Fertigungszentrum für Rack-Lösungen trägt auch zur Erschwinglichkeit und breiteren Übernahme durch Unternehmen bei.
Japan Data Centre Cabinets Rack Market Insight
Aufgrund der technologischen Fortschritte, der wachsenden IT-Infrastruktur des Unternehmens und der Nachfrage nach leistungsstarken Rechenzentren gewinnt der japanische Rechenzentren-Markt an Dynamik. Die japanischen Unternehmen konzentrieren sich auf zuverlässige, skalierbare und energieeffiziente Rack-Lösungen, um intelligente Gebäudeintegrationen und Cloud-Bereitstellungen zu unterstützen. Die Nachfrage wird weiter gestärkt durch den Bedarf an kompakten, hochdichten Racks, die für urbane Standorte und fortgeschrittene IT-Betriebe geeignet sind.
China Data Centre Cabinets Rack Market Insight
Der China Datacenter-Schrankmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der von der rasanten Digitalisierung, dem Ausbau von Unternehmens- und Colocation-Datenzentren und der zunehmenden Cloud-Adoption angetrieben wurde. Die wachsende Mittelschicht, Urbanisierung und Investitionen in Hyperscale-Datenzentren unterstützen das Marktwachstum. Inländische Hersteller und erschwingliche Rack-Lösungen, zusammen mit Initiativen zur Förderung intelligenter Städte und IT-Infrastruktur-Erweiterung, sind Schlüsselfaktoren für den Markt in China.
Welche sind die Top-Unternehmen im Data Centre Cabinets Rack Market
Die Rechenzentrumsschränkeindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Schneider Electric (Frankreich)
- Hewlett Packard Enterprise Development LP (USA)
- IBM Corporation (US)
- Eaton (USA)
- Rittal Systems Ltd. (Deutschland)
- Dell (USA)
- FUJITSU (Japan)
- Vertiv Group Corp. (USA)
- AGC Networks Limited (Indien)
- LEGRAND Group (Frankreich)
- Cisco (USA)
- Oracle (US)
- Belden Inc. (USA)
- nVent (US)
- Panduit (USA)
- Great Lakes Data Racks & Cabinets (USA)
- Tripp Lite (USA)
- IMS Engineered Products (US)
- Rahi Systems (US)
- Chatsworth Produkte (US)
Was sind die neuesten Entwicklungen im Data Centre Cabinets Rack Market
- Im September 2025 startete Vertiv einen neuen modularen Rechenzentrumsschrank, der für den schnellen Einsatz in Edge Computing-Umgebungen konzipiert wurde. Diese Entwicklung ist von Bedeutung, da sie den wachsenden Bedarf an flexiblen, skalierbaren und hochdichten Rack-Lösungen zur Unterstützung des steigenden Datenverkehrs aus IoT-, Cloud- und KI-Anwendungen anspricht. Durch die Betonung der Modularität stärkt Vertiv seine Position im Segment Edge Computing und zieht Kunden an, die eine anpassungsfähige Infrastruktur suchen und ihren Wettbewerbsvorteil in schnell wachsenden, technologiegetriebenen Märkten stärken
- Im August 2025 kündigte Schneider Electric (FR) eine strategische Partnerschaft mit einem führenden Cloud-Dienstleister an, um eine neue Linie energieeffizienter Rechenzentrumsschränke zu entwickeln. Diese Initiative ist von entscheidender Bedeutung, da sie die steigende Betonung auf Nachhaltigkeit, Energiemanagement und reduzierte Betriebskosten in Rechenzentren weltweit ausrichtet. Die Zusammenarbeit nutzt die Expertise von Schneider Electric in energieeffizienten Designs und positioniert das Unternehmen, um einen größeren Anteil am umweltfreundlichen Rechenzentrumssegment zu erfassen und gleichzeitig seine Führung in einer nachhaltigen IT-Infrastruktur zu stärken.
- Im Juli 2025 erweiterte Eaton seine Fertigungsmöglichkeiten in Asien um die steigende Nachfrage nach Rechenzentren in der Region zu erfüllen. Diese Expansion ist wichtig, da sie die Effizienz der Lieferkette erhöht, schnellere Reaktion auf lokale Marktbedürfnisse ermöglicht und die Präsenz von Eaton in Asien-Pazifik stärkt, was ein schnelles Wachstum des Rechenzentrums zeigt. Lokalisierte Produktion ermöglicht es dem Unternehmen, qualitativ hochwertige, zeitnahe Lösungen zu liefern, wodurch die Wettbewerbsfähigkeit und der Marktanteil in einem der am schnellsten wachsenden regionalen Märkte verbessert werden
- Im Juni 2025 führte Rittal ein High-Density-Rack-System der nächsten Generation mit fortschrittlichen Kühl- und Kabelmanagement-Funktionen ein. Dieser Start ist effektvoll, da er Unternehmen und Colocation-Anbieter auf der Suche nach optimiertem Luftstrom, reduziertem Energieverbrauch und vereinfachter Wartung bietet. Durch die betriebswirtschaftliche Effizienz und Zuverlässigkeit stärkt Rittal seine Position als bevorzugter Lieferant für leistungsfähige Rechenzentrumsinfrastruktur und unterstützt das Wachstum in etablierten und aufstrebenden Märkten
- Im Mai 2025 präsentierte Cisco eine integrierte Rechenzentrumsschranklösung, die Rack-, Power- und Überwachungssysteme für Hybrid Cloud-Einsätze kombiniert. Diese Entwicklung ist von Bedeutung, da sie der steigenden Nachfrage nach vorkonfigurierten, schlüsselfertigen Lösungen entspricht, die den Einsatz und das Management für Unternehmen und Dienstleister vereinfachen. Das Angebot von Cisco steigert die operative Effizienz, reduziert die Installationszeit und stärkt seine Marktpräsenz im Segment hybride und Cloud-fokussierte Rechenzentrums und zieht Kunden nach umfassenden Infrastrukturlösungen an.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











