


Marktsegmentierung für globale Lieferroboter nach Tragfähigkeit (bis zu 10 kg, 10,01–50,00 kg und über 50,00 kg), Komponenten (Hardware, Software und Dienstleistungen), Anzahl der Räder (3, 4 und 6 Räder), Geschwindigkeitsbegrenzung (bis zu 3 km/h, 3–6 km/h und über 6 km/h), Endverbraucherbranche (Lebensmittel und Getränke, Einzelhandel, Gesundheitswesen, Post und Sonstige) und Typ (vollautonom und teilautonom) – Branchentrends und Prognose bis 2033
Was ist die globale Lieferroboter Marktgröße und Wachstumsrate
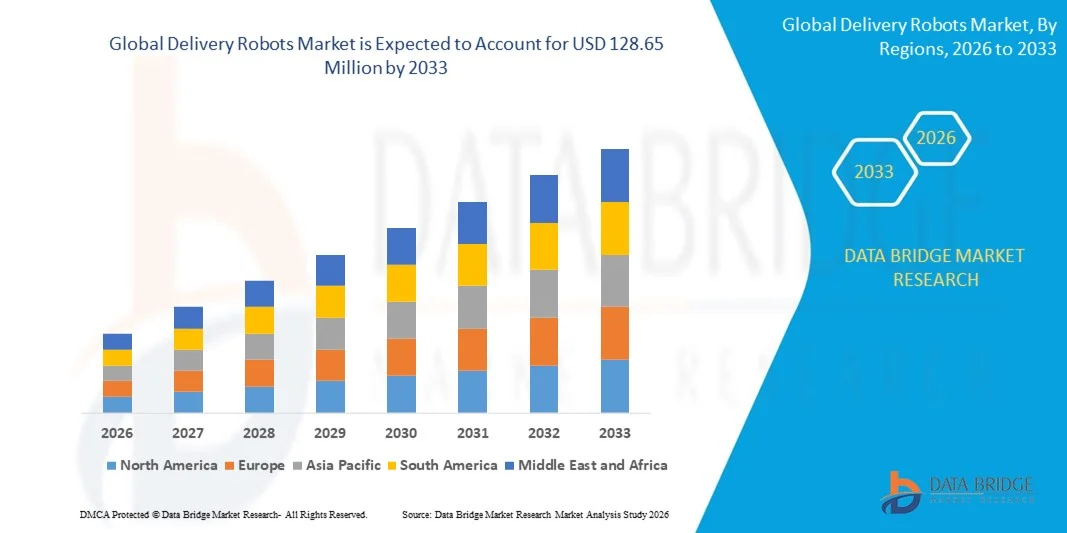
- Die globale Lieferroboter Marktgröße wurde bei36,14 Mio. USD im Jahr 2025und wird voraussichtlich erreichen128,65 Mio. USD bis 2033, beiCAGR von 17,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach kontaktlosen und last-mile Lieferlösungen im Bereich E-Commerce, Food und Healthcare getragen.
- Die zunehmende Übernahme von KI-, Robotik- und autonomen Navigationstechnologien erhöht die Liefereffizienz und senkt die Betriebskosten für Logistik- und Einzelhandelsunternehmen
Marktgröße und Prognose
Globaler Marktwert (2025):36,14 Mio. USD
Voraussichtlicher Marktwert (2033):128,65 Mio. USD
Wettervorhersage CAGR (2026–2033):17.20%
Was sind die großen Takeaways des Lieferrobotermarktes
- Der Markt zeigt schnelle technologische Fortschritte, einschließlich der KI-basierten Hinderniserkennung, GPS-Navigation und Smart-Routing, die die Effizienz und Zuverlässigkeit der Lieferroboter erhöhen
- Zunehmende Investitionen von großen Logistik- und Robotikunternehmen sowie staatliche Unterstützung für autonome Fahrzeugtests und intelligente Stadtinitiativen stärken das Marktwachstum
- Nordamerika dominierte den Lieferrobotermarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die zunehmende Übernahme autonomer und AI-fähiger Lösungen für die Logistik der letzten Kilometer. Händler, Restaurants und E-Commerce-Anbieter nutzen Lieferroboter, um die Effizienz zu steigern, den menschlichen Kontakt zu reduzieren und die Kundenzufriedenheit zu verbessern
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenLieferroboterMarkt, angetrieben durch schnelle Urbanisierung, zunehmende Einführung von Automatisierung und Robotik in der Logistik, Erweiterung der E-Commerce-Infrastruktur und zunehmende Investitionen in KI- und Smart Delivery-Technologien
- Das bis zu 10 Kg-Segment hatte 2025 den größten Marktanteil, der durch seine Eignung für leichte Lieferungen in städtischen Gebieten, Campus und Inneneinrichtungen getrieben wurde. Roboter in diesem Segment sind durch die einfache Manövrierbarkeit und geringe Betriebskosten durch Lebensmittelzustellung, Einzelhandel und Postdienste weit verbreitet.
Report Scope und Lieferroboter Marktsegmentierung
|
Attribute |
Lieferung Roboter Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Staring Technologies(USK) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Lieferrobotermarkt
Aufstieg von Autonomen und AI-fähigen Lieferlösungen
- Die zunehmende Übernahme von autonomen und AI-fähigen Lieferrobotern verwandelt die Logistik in der letzten Meile, indem sie eine zeitnahe, kontaktlose Lieferung von Waren ermöglicht. Diese Roboter reduzieren die Abhängigkeit von menschlicher Arbeit, verbessern die Liefergeschwindigkeit und gewährleisten eine sichere Handhabung von Paketen, erhöhen die Gesamtbetriebseffizienz. Die Integration mit KI-gestützten Navigations- und Echtzeit-Tracking-Systemen verbessert die Routenoptimierung und Servicesicherheit
- Die zunehmende Nachfrage nach automatisierten Lieferungen in städtischen und hochdichten Gebieten beschleunigt den Einsatz von Bürgersteig-, Innen- und Campus-Förderrobotern. Diese Systeme sind besonders effektiv in verstopften Umgebungen, in denen traditionelle Liefermethoden Verzögerungen ausgesetzt sind, schneller und zuverlässiger Service. Darüber hinaus tragen sie dazu bei, die CO2-Emissionen und die Verkehrsüberlastung in geschäftigen Städten zu reduzieren.
- Die Erschwinglichkeit, Skalierbarkeit und das modulare Design moderner Lieferroboter machen sie attraktiv für Einzelhändler, E-Commerce-Spieler und Food Delivery Services, die häufige und kostengünstige Lieferungen von Last-Milch ermöglichen. Unternehmen profitieren von gleichbleibender Servicequalität, ohne hohe Betriebskosten zu verursachen. Die Flexibilität modularer Designs ermöglicht es Unternehmen, die Nutzlastkapazität und Navigationsfunktionen für verschiedene Anwendungsfälle anzupassen
- So berichteten im Jahr 2023 mehrere Lebensmittellieferunternehmen in Nordamerika nach der Integration autonomer Lieferroboter in urbane Strecken verbesserte Lieferzeiten und reduzierte kontaktbasierte Interaktionen. Die Bereitstellung verbessert die Kundenzufriedenheit, minimierte Betriebskosten und verbesserte Personalzuweisung. Die erfolgreichen Studien haben die Expansion in neue Nachbarschaften und High-Demand-Viertel gefördert
- Während Lieferroboter die Einführung automatisierter Logistiklösungen beschleunigen, hängt ihre Wirksamkeit von fortwährenden KI-Vorgängen, regulatorischen Genehmigungen und Wartungsinfrastrukturen ab. Unternehmen müssen sich auf Software-Updates, Flottenmanagement und Routenoptimierung konzentrieren, um das Marktwachstum voll zu steigern. Verbesserte AI-Algorithmen ermöglichen auch eine vorausschauende Wartung, Reduzierung der Ausfallzeiten und Erweiterung der Roboterlebensdauer
Lieferung Roboter Marktdynamik
Fahrer
steigende Nachfrage nach kontaktlosen und effizienten Last-Mile-Versorgungslösungen
- Der zunehmende Bedarf an kontaktlosen Lieferdiensten ist der Antrieb von Einzelhändlern, Restaurants und E-Commerce-Spielern, Lieferrobotern als sicherere und effizientere Alternative anzunehmen. Roboter helfen, den menschlichen Kontakt zu reduzieren, die Servicesicherheit zu verbessern und die Kundenzufriedenheit zu verbessern. Der Trend wurde durch anhaltende Gesundheits- und Sicherheitsfragen nach globalen Ereignissen wie der COVID-19 Pandemie weiter verstärkt.
- Unternehmen werden sich über Betriebskosteneinsparungen, reduzierte Lieferfehler und eine verbesserte Liefergeschwindigkeit durch automatisierte Lösungen bewusst. Dieses Bewusstsein fördert den breiteren Einsatz von Lieferrobotern in städtischen, Campus- und Innenumgebungen. Die Adoption wird auch durch Integration mit digitalen Zahlungssystemen, mobilen Apps und Echtzeit-Tracking-Plattformen unterstützt.
- Regierungsinitiativen und intelligente Stadtprogramme zur Unterstützung autonomer Fahrzeuge und Robotik-Technologie stärken das Marktwachstum. Die Finanzierung von KI-Entwicklungs-, Robotik- und Pilotprogrammen ermöglicht eine breitere Übernahme von Lieferrobotern. Politische Rahmenbedingungen konzentrieren sich zunehmend auf sichere Navigation, Verkehrsintegration und Anreize für grüne Mobilitätslösungen
- So haben im Jahr 2022 mehrere europäische Städte Pilotprojekte für die autonome Last-Meilen-Lieferung implementiert, wodurch die Nachfrage nach KI-fähigen Lieferrobotern unter Logistikanbietern und Händlern gesteigert wird. Positive Ergebnisse dieser Piloten, einschließlich reduzierter Lieferzeiten und verbesserter städtischer Mobilität, fördern mehr Gemeinden, an solchen Initiativen teilzunehmen
- Während Automatisierung und KI-Integration den Markt vorantreiben, bleiben Herausforderungen in der Infrastrukturbereitschaft, der regulatorischen Compliance und der öffentlichen Akzeptanz, um eine nachhaltige Nutzung zu gewährleisten. Kontinuierliche Innovation in Navigationsalgorithmen, Cybersicherheit und Betriebseffizienz ist für eine erfolgreiche langfristige Adoption unerlässlich
Zurückhaltung/Challenge
Hohe anfängliche Kosten und Infrastrukturbeschränkungen Begrenzung der Adoption
- Die hohen Kosten für autonome Lieferroboter, einschließlich Sensoren, KI-Navigationssysteme und Flottenmanagement-Software, begrenzen die Übernahme von kleinen Logistikanbietern und lokalen Unternehmen. Kapitalintensive Investitionen sind nach wie vor ein Hindernis für den weit verbreiteten Einsatz. Wartung, Software-Updates und Integration mit vorhandener Logistikinfrastruktur zusätzliche Betriebskosten hinzufügen
- Viele Regionen fehlten an der erforderlichen Infrastruktur wie dedizierte Gehwege, Ladestationen und Netzwerk-Konnektivität für den nahtlosen Roboterbetrieb. Ein begrenztes technisches Know-how reduziert die Betriebseffizienz und die Einsatzskalierbarkeit weiter. In einigen Bereichen behindern regulatorische Verzögerungen bei der Genehmigung autonomer Operationen das Marktwachstum weiter
- Die Marktdurchdringung wird auch durch regulatorische Hürden, Sicherheitsbedenken und öffentliche Akzeptanzprobleme eingeschränkt, die die Integration von Robotern in den täglichen Logistikbetrieb verlangsamen. Die Einhaltung von Verkehrsregeln und lokalen Sicherheitsstandards erhöht Komplexität und Kosten. Unfälle mit Robotern können auch das öffentliche Vertrauen und die Adoptionsraten beeinträchtigen
- So berichteten im Jahr 2023 mehrere Logistikunternehmen in Südostasien, dass über 60% der geplanten Lieferroboter-Einsätze aufgrund von Infrastrukturlücken und regulatorischen Herausforderungen verzögert wurden. Unternehmen investieren daher in Partnerschaften mit lokalen Behörden und Pilotprogrammen, um einen sicheren und effizienten Einsatz zu gewährleisten
- Während die Robotik-Technologie weiter vorantreibt, bleibt die Bewältigung von Kosten, Infrastruktur und politischen Herausforderungen entscheidend, um das volle Potenzial des globalen Lieferrobotermarktes zu entfalten. Strategische Zusammenarbeit mit Technologieanbietern, Stadtplanern und Endbenutzern ist unerlässlich, um Skalierbarkeit, Zuverlässigkeit und Kundenakzeptanz zu verbessern
Wie wird der Lieferrobotermarkt segmentiert
Der Lieferrobotermarkt wird auf der Grundlage von Tragfähigkeit, Bauteil, Anzahl der Räder, Geschwindigkeitsbegrenzung, Endverbraucherindustrie und Typ segmentiert
- Durch Last Tragfähigkeit
Auf Basis der Tragfähigkeit wird der Markt in bis zu 10 Kg, 10.01–50.00 Kg und mehr als 50.00 Kg segmentiert. Das bis zu 10 Kg-Segment hält den größten Marktanteil im Jahr 2025, angetrieben durch seine Eignung für leichte Lieferungen in städtischen Gebieten, Campus und Inneneinrichtungen. Roboter in diesem Segment werden durch die einfache Manövrierbarkeit und geringe Betriebskosten durch Lebensmittellieferung, Einzelhandel und Postdienste weit verbreitet.
10.01–50.00 Uhr Kg-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, angetrieben durch die zunehmende Notwendigkeit, Mittelgewichtspakete effizient zu transportieren. Roboter in dieser Kategorie sind bei E-Commerce und Healthcare-Anbietern für Paket- und medizinische Versorgung beliebt und bieten eine Balance zwischen Nutzlastkapazität und Geschwindigkeit.
- Von der Komponente
Auf Basis der Komponente wird der Markt in Hardware, Software und Services segmentiert. Das Hardwaresegment dominierte im Jahr 2025 aufgrund der hohen Nachfrage nach robusten Sensoren, KI-Navigationsmodulen und langlebigen Chassis für den autonomen Betrieb. Diese Hardware-Komponenten sind entscheidend für Zuverlässigkeit, Hindernisvermeidung und langfristige Haltbarkeit in verschiedenen Lieferumgebungen. Die Hersteller investieren zunehmend in fortschrittliche Robotik-Materialien und modulare Designs, um die Effizienz zu steigern und die Wartungskosten zu senken.
Das Software-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit KI-getriebener Routenoptimierung, Flottenmanagement und vorausschauenden Wartungslösungen beobachten. Softwarefortschritte ermöglichen eine bessere Effizienz, Sicherheit und Skalierbarkeit bei Last-Miile-Liefervorgängen. Cloud-basierte Plattformen und KI-Analysen helfen Unternehmen dabei, die Leistung in Echtzeit zu überwachen, die Energienutzung zu optimieren und mehrere Roboter gleichzeitig zu koordinieren.
- Nach Anzahl der Räder
Aufgrund der Anzahl der Räder wird der Markt in 3 Räder, 4 Räder und 6 Räder segmentiert. Die 4-Rad-Förderroboter hielten den größten Anteil im Jahr 2025, begünstigt für ihre Stabilität, Nutzlastkapazität und Anpassungsfähigkeit an verschiedene Gelände. Sie sind weit verbreitet in städtischen Straßen, Campus und Inneneinrichtungen, wo Balance und Gewichtsverteilung sind kritisch.
Das 3-Rad-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, vor allem in Innen- und Campus-Umgebungen, in denen kompakte Bauweise und Manövrierfähigkeit kritisch sind, zu beobachten ist. Ihre Leichtbaustruktur ermöglicht eine agile Navigation in engen Räumen, so dass sie ideal für Universitäten, Büros und Hotelkomplexe.
- Durch Geschwindigkeitsbegrenzung
Auf der Grundlage der Geschwindigkeitsbegrenzung wird der Markt in bis zu 3 km/h, 3 km/h bis 6 km/h und höher als 6 km/h eingestuft. Das Segment 3 kph bis 6 kph hielt den größten Anteil im Jahr 2025, aufgrund seiner optimalen Balance zwischen Sicherheit und Liefereffizienz in städtischen und inneren Umgebungen. Dieser Geschwindigkeitsbereich ermöglicht zeitnahe Lieferungen und minimiert das Risiko von Unfällen oder Kollisionen.
Das über 6 kph-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch die Nachfrage nach einer schnellen Last-Meilen-Lieferung in verstopften Metropolregionen und Hochverkehrszonen. Diese Roboter sind mit fortschrittlichen Navigations- und Bremssystemen entwickelt, um die Sicherheit bei gleichzeitiger Erhöhung des Förderdurchsatzes zu erhalten.
- Von End-User-Industrie
Auf Basis der Endverbraucherindustrie wird der Markt in Lebensmittel und Getränke, Einzelhandel, Gesundheitswesen, Post und andere segmentiert. Das Segment Lebensmittel und Getränke dominierte im Jahr 2025, das von der steigenden Annahme von kontaktlosen Lieferlösungen in Restaurants, Cafés und Cloud-Küchen betrieben wird. Roboter in diesem Segment helfen, Hygiene zu halten, Lieferfehler zu reduzieren und die Kundenzufriedenheit zu erhöhen.
Das Healthcare-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Notwendigkeit eines sicheren, rechtzeitigen und sterilen Transports von medizinischen Versorgung, Pharma und Laborproben verursacht wird. Lieferroboter reduzieren die menschliche Handhabung, gewährleisten kontrollierte Bedingungen und Einhaltung von Sicherheitsprotokollen.
- Typ
Auf Basis des Typs wird der Markt in vollautonome und halbautonome Lieferroboter segmentiert. Das vollautonome Segment hielt den größten Marktanteil im Jahr 2025, aufgrund seiner Fähigkeit, komplette Lieferungen mit minimalem menschlichen Eingriff durchzuführen. Diese Roboter nutzen fortschrittliche KI und Sensoren, um komplexe Routen sicher zu navigieren.
Das semi-autonome Segment wird von 2026 bis 2033 die schnellste Wachstumsrate beobachten, da Unternehmen flexible Lösungen annehmen, die manuelle Aufsicht mit autonomer Navigation für sicherere und effiziente Operationen kombinieren. Semi-autonome Roboter sind besonders nützlich in Mischanwendungen, wo die menschliche Führung die KI-Entscheidung ergänzen kann, um unerwartete Hindernisse zu bewältigen.
Welche Region hält den größten Teil des Lieferrobotermarktes
- Nordamerika dominierte den Lieferrobotermarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die zunehmende Übernahme autonomer und AI-fähiger Lösungen für die Logistik der letzten Kilometer. Händler, Restaurants und E-Commerce-Anbieter nutzen Lieferroboter, um die Effizienz zu steigern, den menschlichen Kontakt zu reduzieren und die Kundenzufriedenheit zu verbessern
- Die starke Infrastruktur, technologische Bereitschaft und unterstützende intelligente Stadtinitiativen der Region beschleunigen den Einsatz in städtischen Gebieten, Campus und kommerziellen Einrichtungen.
US Lieferung Roboter Markt Insight
Der US-Lieferrobotermarkt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch schnelle Urbanisierung, hohe E-Commerce-Pension und steigende Nachfrage nach kontaktlosen Lieferlösungen angetrieben wurde. Unternehmen übernehmen zunehmend vollautonome und halbautonome Roboter, um Last-Meilen-Betriebe zu optimieren, Lieferzeiten zu reduzieren und Betriebskosten zu minimieren. Die staatliche Unterstützung durch Pilotprogramme und regulatorische Rahmenbedingungen fördert auch das Marktwachstum und fördert Innovationen in der KI-Navigations- und Flottenmanagementtechnologien.
Europa Lieferung Roboter Markt Insight
Der Europa-Lieferrobotermarkt wird von 2026 bis 2033 die schnellste Wachstumsrate beobachten, die durch zunehmende Investitionen in Smart City-Programme und die Nachfrage nach effizienten urbanen Logistiklösungen angetrieben wird. Europäische Städte implementieren Pilotprojekte zur autonomen Lieferung, um Staus und Emissionen zu reduzieren. Die Annahme von KI-fähigen Robotern für den Einzelhandel, die Lebensmittel und die Gesundheitsversorgung erweitert sich, unterstützt durch technologische Innovation und staatliche Anreize zur Modernisierung der städtischen Verkehrsinfrastruktur.
U.K. Lieferung Roboter Markt Insight
Der US-Lieferrobotermarkt wird von 2026 bis 2033 mit starkem Wachstum prognostiziert, der durch den steigenden Trend der kontaktlosen Lieferungen und der urbanen Automatisierung vorangetrieben wird. Unternehmen setzen Roboter in Restaurants, Büros und Wohngebieten ein, um Geschwindigkeit, Genauigkeit und Hygiene in der Logistik der letzten Kilometer zu verbessern. Die robuste E-Commerce-Branche der USA, verbunden mit einer unterstützenden Politik für autonome Systeme, stimuliert die Adoption in verschiedenen Branchen, einschließlich Lebensmittel und Gesundheitsversorgung.
Deutschland Lieferung Roboter Markt Insight
Der deutsche Lieferrobotermarkt wird von 2026 bis 2033 mit einem deutlichen Wachstum rechnen, das von zunehmender urbaner Dichte, Nachfrage nach automatisierter Logistik und staatlich unterstützten Smart City-Initiativen angetrieben wird. Deutsche Unternehmen integrieren Lieferroboter für Lebensmittel-, Einzelhandels- und Gesundheitsanwendungen, um die betriebliche Effizienz und Kundenerfahrung zu verbessern. Die Betonung auf Sicherheit, KI-getriebene Routenoptimierung und nachhaltige Lösungen fördert die Übernahme in Industrie- und Gewerbesektoren.
Asien-Pazifik Lieferung Roboter Markt Einblick
Der asiatisch-pazifische Lieferrobotermarkt wird erwartet, dass die höchste Wachstumsrate von 2026 bis 2033, die durch schnelle Urbanisierung, technologische Fortschritte und zunehmende E-Commerce-Pension in Ländern wie China, Japan und Indien betrieben wird. Die zunehmenden Investitionen in autonome Lösungen sowie staatliche Unterstützung für intelligente Stadtprogramme beschleunigen den Einsatz in städtischen und Campus-Umgebungen. Die Erschwinglichkeit und Skalierbarkeit moderner Roboter erweitert die Übernahme von Food Delivery Services, Retail, Healthcare und Post.
Japan Lieferung Roboter Markt Insight
Der japanische Lieferrobotermarkt wird von 2026 bis 2033 starkes Wachstum erwarten, das von der High-Tech-Kultur des Landes, der Urbanisierung und der steigenden Nachfrage nach bequemen, kontaktlosen Lieferungen angetrieben wird. Die japanischen Unternehmen übernehmen vollautonome Roboter, die mit KI-Navigationssystemen für Nahrungsmittel, Einzelhandel und Gesundheitsversorgung integriert sind. Der Fokus auf Effizienz, Hygiene und Personaloptimierung ist der Markt, während staatliche Robotikinitiativen den technologischen Fortschritt weiter fördern.
China Lieferung Roboter Markt Insight
Der China-Lieferroboter-Markt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, dank einer schnellen Urbanisierung, einem wachsenden E-Commerce und einer hohen technologischen Übernahme. Unternehmen setzen zunehmend autonome Lieferroboter für Lebensmittel-, Einzelhandels-, Gesundheits- und Postdienste ein, um die Effizienz der letzten Kilometer zu verbessern. Die staatliche Unterstützung für intelligente Städte, kombiniert mit dem Vorhandensein von heimischen Herstellern und kostengünstigen Lösungen, treibt weit verbreitete Adoption und Innovation im gesamten Logistik-Ökosystem des Landes voran.
Welche sind die Top-Unternehmen im Lieferrobotermarkt
Die Lieferroboterindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Staring Technologies(USK)
• JD Robots (China)
•Panasonic Corporation(Japan)
• Savioke (US)
• Nuro, Inc. (USA)
• Amazon Robotics (USA)
•Raub(US)
•Die Geschichte von Boston(US)
• Robomart, Inc. (USA)
• Eliport (US)
• Piaggio Fast Forward (USA)
• Caterpillar Inc. (USA)
• TeleRetail (US)
• KINE Robot Solutions Oy (Finnland)
• Kiwibot (USA)
• ABB (Schweiz)
• Aethon (USA)
• Autonomous Solutions Inc. (USA)
• DJI (China)
• Ultralife Corporation (US)
Neueste Entwicklungen im globalen Lieferrobotermarkt
- Im August 2023 startete Peachtree Corners (USA) ein unterirdisches autonomes Liefersystem mit dem Namen „Clevon“, um Aufträge von Einzelhändlern, Lagern und dunklen Läden zu sammeln und effizient in der Stadt zu liefern. Die Bereitstellung verbessert die Liefergeschwindigkeit im letzten Kilometer, verbessert die Kundenzufriedenheit und zeigt skalierbare urbane Lieferlösungen
- Im März 2023 kündigte Neubility (USA) Pläne zur Bereitstellung von 400 Lidar-freien autonomen Lieferrobotern an und entwickelt eine neue Palette von sicherheitsorientierten Robotermodellen. Diese Expansion soll die Liefereffizienz verbessern, die Betriebskosten senken und den Fußabdruck des Unternehmens in den urbanen Robotikmärkten stärken
- Im Dezember 2022 initiierte die Hyundai Motor Group (Südkorea) ein Pilotprogramm mit LiDAR- und kameraausgestatteten autonomen Lieferrobotern im Gastfreundschaftsbereich, die bis zu 10 kg tragen können. Die Initiative zielt darauf ab, sicherere, zuverlässigere Lieferdienste innerhalb von Hotels zu gewährleisten und gleichzeitig den praktischen Nutzen von Robotik in der Dienstleistungsbranche zu belegen
- Im August 2022 stellte Ottonomy.io (USA) den autonomen Roboter Ottobot 2.0 vor, der über Restaurants, Einzelhandelsgeschäfte und E-Commerce-Geschäfte in den USA, Kanada, Europa und Asien eingesetzt wurde. Dieser Launch verbessert die Liefereffizienz, reduziert die Arbeitsabhängigkeit und unterstützt die globale Einführung von Roboterlösungen
- Im Mai 2022 kooperierte Pudu Robotics (China) mit Qualcomm, um 5G- und KI-Technologien in ihre autonomen Roboter zu integrieren, wodurch die Innovation in den Produktfunktionen beschleunigt wird. Die Zusammenarbeit zielt darauf ab, die Konnektivität, die operative Intelligenz und die Wettbewerbsfähigkeit der Märkte in der Endmile Robotik zu verbessern
- Im März 2022 entwickelte JD Logistics (China), eine Tochtergesellschaft von JD.com, autonome Roboter mit über 100 kg Tragfähigkeit und einer Reichweite von 80–90 km pro Ladung. Diese Roboter ermöglichen einen effizienten Fern- und Schwergewichtstransport und erweitern die Fähigkeiten von industriellen und logistischen Lieferlösungen
- Im Januar 2022 startete die Nuro Inc. (U.S.) den autonomen Lieferroboter „Nuro“, der für den Schüttguttransport in Restaurants und Logistikbranchen konzipiert ist. Das neue Gerät verbessert die Betriebseffizienz, unterstützt kontaktlose Lieferungen und stärkt die Einführung autonomer Lösungen in High-Demand-Sektoren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











