



Globale Marktsegmentierung für dentale Bildgebungssysteme nach Produkt (CBCT, Intraoralröntgen, Intraoralkameras und Intraoralscanner), Anwendung (Mund-, Kiefer- und Gesichtschirurgie und Implantologie), Endbenutzer (Zahnkliniken und Zahndiagnosezentren), Methode (Extraorale Bildgebung und Intraorale Bildgebung) – Branchentrends und Prognose bis 2032
Was ist die Dental Imaging System Markt Größe und Wachstum Rate
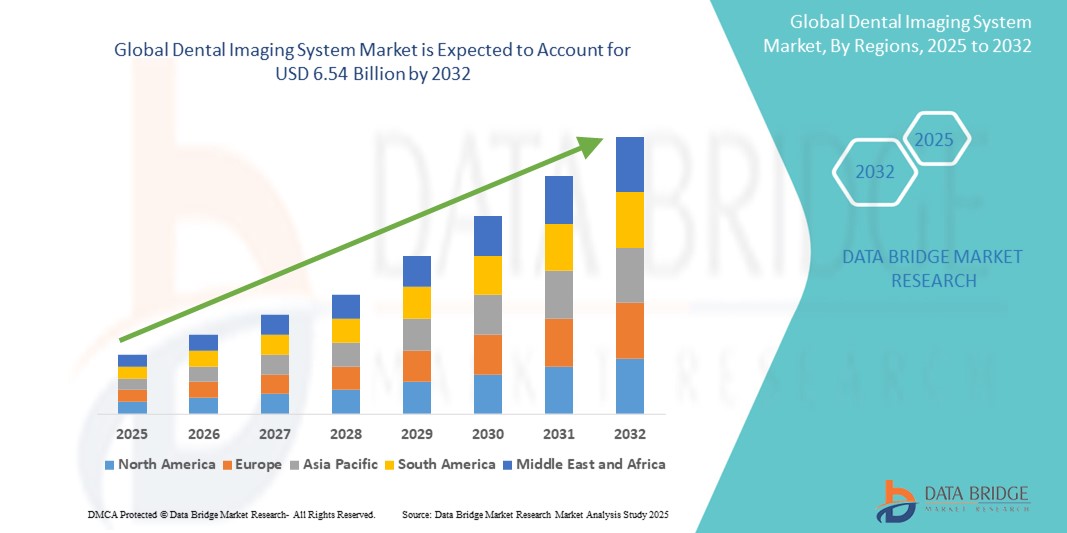
- Nach Data Bridge Market Research Analysis wurde die globale Marktgröße für zahnbildende Systeme geschätzt3,53 Milliarden USD in 2024und wird voraussichtlich erreichen6,54 Milliarden USD bis 2032, beiCAGR von 8.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Zahnerkrankungen und die steigende Nachfrage nach fortschrittlichen diagnostischen Werkzeugen in der Zahnpflege, angetrieben durch Innovationen in 3D- und digitalen Bildgebungstechnologien
- Darüber hinaus die zunehmende Betonung auf Frühdiagnose, minimalinvasive Verfahren und die Integration vonKIin der bildgebenden Software verbessert die Genauigkeit und Effizienz in der zahnärztlichen Praxis. Diese konvergierenden Faktoren beschleunigen die Einführung von dentalen Bildgebungssystemen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2024):3,53 Milliarden USD
Voraussichtlicher Marktwert (2032):6,54 Mrd. USD
Prognose CAGR (2025–2032):8.00%
Was sind die großen Takeaways des Dental Imaging System Market
- Dental-Bildgebungssysteme, die die Visualisierung von Zähnen, Knochen und umgebenden Geweben ermöglichen, sind aufgrund ihrer Fähigkeit, hochauflösende, präzise und nicht-invasive Bildgebungslösungen für allgemeine Zahnmedizin und spezialisierte Verfahren zu liefern, immer wichtigere Werkzeuge in der modernen zahnmedizinischen Diagnostik und Behandlungsplanung.
- Die eskalierende Nachfrage nach dentalen Bildgebungssystemen wird in erster Linie durch die steigende Prävalenz oraler Gesundheitsprobleme, das zunehmende Bewusstsein für die präventive Zahnpflege und technologische Fortschritte wie3D-Bildgebung, cone-beam berechnete Tomographie(CBCT) und AI-gestützte Diagnosen
- Nordamerika dominierte den Dental-Imaging-Systemmarkt mit dem größten Umsatzanteil von 37.5% im Jahr 2024, angetrieben durch eine etablierte dentale Infrastruktur, hohes Patientenbewusstsein und schnelle Einführung fortschrittlicher Diagnostik-Technologien in den USA und Kanada, mit einem bemerkenswerten Anstieg der kosmetischen Zahnmedizin weiter unterstützen Markterweiterung
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Dental-Imaging-System-Markt während der Prognosezeit durch die Erhöhung des Zahntourismus, die Verbesserung der Gesundheitsinfrastruktur, und eine steigende Anzahl von Zahnkliniken und Profis
- Das Segment Intraoral Abbildungssysteme dominierte den Markt für zahnbildgebende Systeme mit einem Marktanteil von 42,4% im Jahr 2024, der durch seinen weit verbreiteten Einsatz in Routine-Zyklus-Check-ups, Wirtschaftlichkeit und weitere Innovationen zur Verbesserung der Diagnostikgenauigkeit und Workflow-Effizienz angetrieben wurde.
Report Scope und Dental Imaging System Marktsegmentierung
|
Attribute |
Dental Imaging System Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Dental Imaging System Market
„Verbesserte diagnostische Präzision durch KI und digitale Integration“
- Ein signifikanter und beschleunigender Trend im globalen Dental-Imaging-Systemmarkt ist die tiefere Integration von künstlicher Intelligenz (KI) und fortschrittlichen digitalen Plattformen in bildgebende Software und Hardware. Diese Konvergenz verwandelt diagnostische Arbeitsabläufe, verbessert die Genauigkeit und verbessert die klinische Entscheidungsfindung in der Zahnpflege erheblich
- So werden beispielsweise AI-powered-Plattformen wie Pearls Second Opinion und VideaHealth-Lösungen in Intraoral- und Panorama-Bildgebungssysteme integriert, die eine Echtzeit-Identifizierung von dentalen Pathologien wie Karies, Knochenverlust und Läsionen mit hoher Genauigkeit ermöglichen
- Die KI-Integration in dentale Bildgebungssysteme ermöglicht Funktionen wie automatisierte Diagnostik, Workflow-Optimierung und vorausschauende Behandlungsplanung. Einige CBCT- und Intraoralsysteme umfassen jetzt eine AI-basierte Bildverbesserung, die den Kontrast und die Auflösung verbessert, eine bessere Auswertung durch Kliniker und eine Minimierung von Diagnosefehlern ermöglicht
- Auch die nahtlose Integration mit Cloud-basierten Dental-Software-Plattformen steigt an und ermöglicht den Praktizierenden den sicheren Zugriff und die Weitergabe von Patientenbildern über mehrere Geräte und Standorte, die Verbesserung der Zusammenarbeit und Kontinuität der Pflege
- Dieser Trend hin zu intelligenten, interoperablen und AI-fähigen Bildgebungslösungen ist die grundsätzliche Neuformulierung der Erwartungen in der Zahndiagnostik. Daher entwickeln führende Spieler wie Dentsply Sirona und Planmeca KI-gestützte Systeme mit Cloud-Kompatibilität, automatisierter Berichterstattung und Echtzeit-Klinikunterstützung.
- Die Nachfrage nach zahnbildenden Systemen, die KI-gesteuerte Genauigkeit und digitale Workflow-Kompatibilität bieten, wächst schnell über die allgemeine Zahnmedizin, Kieferorthopädie und Implantatologie, da Zahnärzte Effizienz, Genauigkeit und patientenzentrierte Versorgung priorisieren
Dental Imaging System Marktdynamik
Fahrer
„Erhöhte Nachfrage aufgrund von Zahnerkrankungen und kosmetischer Zahnmedizin“
- Die wachsende globale Belastung von Zahnerkrankungen wie Karies, periodische Probleme und Edentulismus neben dem Anstieg der ästhetischen Zahnerkrankungen ist ein wichtiger Treiber für die Nachfrage nach fortschrittlichen dentalen Bildgebungssystemen
- So berichtet die WHO, dass weltweit mehr als 3,5 Milliarden Menschen an oralen Erkrankungen leiden und die Notwendigkeit einer frühen Diagnose und einer effizienten Behandlungsplanung stärken – die durch moderne Bildverarbeitungstechnologien wie CBCT und digitale Röntgenstrahlung ermöglicht werden.
- Da das Bewusstsein der Patienten für die orale Gesundheit steigt und die Regierungen in präventive Pflegeinitiativen investieren, nehmen Zahnärzte zunehmend Bildgebungssysteme an, die eine detaillierte Visualisierung und eine geringere Strahlenexposition bieten
- Darüber hinaus erfordert der Anstieg der kosmetischen und restaurativen Prozeduren – wie Venener, Implantate und Orthodontik – eine Präzisionsplanung, die die Nachfrage nach hochauflösenden 3D-Bildgebungs- und Softwareintegrationstools drängt.
- Die Umstellung auf die digitale Zahnheilkunde, einschließlich der Verwendung von CAD/CAM-Systemen, erhöht auch die Einführung von kompatiblen dentalen Bildgebungsanlagen, die effiziente und genaue Behandlungsabläufe unterstützen
Zurückhaltung/Challenge
„High Equipment Kosten und Datenschutz“
- Die relativ hohen Kosten für den Erwerb und die Aufrechterhaltung fortschrittlicher dentaler Bildgebungssysteme, insbesondere von CBCT und Panoramageräten, sind vor allem bei kleinen und mittleren Zahnkliniken in preissensitiven Regionen ein großes Hindernis.
- So kann die anfängliche Investition für eine CBCT-Einheit von USD 50.000 bis über USD 150.000 reichen, was trotz langfristiger diagnosischer Vorteile die Adoption verschlechtern kann.
- Darüber hinaus werden Bedenken hinsichtlich der Privatsphäre der Patienten und der Einhaltung von Vorschriften wie HIPAA und DSGVO aufgebaut, da sich digitale Dental-Aufzeichnungen und Bildgebungssysteme zunehmend auf Cloud-Konnektivität und Datenaustausch verlassen.
- Diese Bedenken durch eine robuste Datenverschlüsselung, regelmäßige Software-Updates und die Einhaltung internationaler Compliance-Standards zu behandeln, ist für den Aufbau von Vertrauen zwischen Zahnärzten und Patienten unerlässlich.
- Darüber hinaus stellt der Mangel an qualifizierten Fachleuten, die in der Lage sind, High-Tech-Bildgebungssysteme zu betreiben und zu interpretieren, eine operative Herausforderung dar, insbesondere in der ländlichen und unterentwickelten Region.
- Die Bewältigung dieser Herausforderungen durch kostengünstige Geräteangebote, vereinfachte Benutzeroberflächen, sichere Datenpraktiken und kontinuierliche Schulungsprogramme wird für die Erweiterung des globalen Dental-Imaging-Systemmarktes von entscheidender Bedeutung sein.
Wie wird der Dental Imaging System Market segmentiert
Der Markt wird auf der Grundlage von Produkt-, Anwendungs-, Endbenutzer- und Bildgebungsverfahren segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Dental-Imaging-Systemmarkt in CBCT, intraorale Röntgensysteme, intraorale Kameras und intraorale Scanner segmentiert. Das CBCT-Segment dominierte den Markt mit dem größten Marktanteil im Jahr 2024, der durch seine Fähigkeit, 3D-Visualisierung mit hoher Präzision zu bieten, so dass es für komplexe zahnmedizinische Verfahren wie Implantatologie, Orthopädie und Endodontie unerlässlich ist. Zahnärzte bevorzugen CBCT aufgrund seiner verbesserten diagnostischen Fähigkeiten, niedrigeren Strahlendosis im Vergleich zu herkömmlichen CT und seiner Integration mit digitaler Behandlungsplanungssoftware zunehmend.
Das Intraoral-Scanner-Segment wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, die durch die zunehmende Verschiebung in Richtung digitale Zahnheilkunde gefördert wird, beobachtet wird. Intraoral-Scanner verbessern den Patientenkomfort, eliminieren den Bedarf an physischen Eindrücken und verbessern die Genauigkeit bei Restaurationen und orthodontischen Behandlungen. Der Anstieg der kosmetischen Zahnheilkunde, CAD/CAM-Integration und Stuhl-Lösungen treiben auch weltweit eine rasche Übernahme der Zahnärzte.
- Anwendung
Auf der Basis der Anwendung wird der zahnbildende Systemmarkt in orale und maxillofacial Chirurgie, Implantologie, Orthopädie, Endodontie und andere segmentiert. Das Segment Implantologie dominierte den Markt im Jahr 2024 mit dem größten Umsatzanteil, aufgrund der zunehmenden Anzahl von Zahnimplantat-Prozeduren und der kritischen Notwendigkeit einer präzisen Abbildung zur Beurteilung von Knochendichte, Nervenpositionierung und Implantatpositionierung.
Das Oral- und Maxillofacial-Chirurgie-Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit, angetrieben durch die wachsende Prävalenz von Kieferstörungen, Trauma-Fällen und geschlagenen Zahnextraktionen. Fortgeschrittene Abbildungen wie CBCT und Panorama-Röntgen spielen eine wichtige Rolle bei der präoperativen Planung und postchirurgischen Auswertungen, der Verbesserung von Präzision und Patientenergebnissen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Dental-Imaging-Systemmarkt in Zahnkliniken & Kliniken, Zahndiagnostikzentren und akademische & Forschungsinstitute segmentiert. Das Segment Zahnkliniken und Kliniken dominierte den Markt mit dem größten Umsatzanteil im Jahr 2024, unterstützt durch hohes Patientenvolumen, zunehmende Einführung fortschrittlicher Bildgebungstechnologien und die wachsende Zahl an Fachzahnkliniken, die umfassende Diagnose- und Behandlungsdienstleistungen anbieten.
Das Segment Zahndiagnostikzentren wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch steigende Nachfrage nach ausgelagerten Abbildungsdienstleistungen, Wirtschaftlichkeit und die Fähigkeit, High-End-Technologien wie CBCT anzubieten, ohne dass Zahnkliniken in teure Geräte investieren müssen. Die Erweiterung von eigenständigen diagnostischen Ketten in städtischen und halbstädtischen Gebieten verstärkt das Segmentwachstum.
- Mit Bildmethode
Auf Basis des bildgebenden Verfahrens wird der zahnbildgebende Systemmarkt in extraorale Bildgebung und intraorale Bildgebung segmentiert. Das Segment der intraoralen Bildgebung dominierte den Markt mit dem größten Umsatzanteil von 42,4% im Jahr 2024, aufgrund seiner routinemäßigen Anwendung im Allgemeinen Zahnmedizin, Wirtschaftlichkeit und hoher Auflösung für die Erkennung von Frühstadien-Karies, Parodontose und periapischen Läsionen.
Das extraorale Bildgebungssegment wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit beobachtet wird, unterstützt durch die steigende Annahme von Panorama-, Cephalosmetrie- und CBCT-Systemen in komplexen Fällen, in denen es um Orthopädie, orale Chirurgie und um temporomandibuläre Gelenkstörungen geht. Die Nachfrage nach umfassenden 2D- und 3D-Visualisierungen zur chirurgischen Planungs- und Behandlungsüberwachung treibt dieses Wachstum voran.
Welche Region hält den größten Teil des Dental Imaging System Market
- Nordamerika dominierte den Dental-Imaging-Systemmarkt mit dem größten Umsatzanteil von 37.5% im Jahr 2024, angetrieben durch eine etablierte dentale Infrastruktur, hohes Patientenbewusstsein und schnelle Einführung fortschrittlicher Diagnostik-Technologien in den USA und Kanada, mit einem bemerkenswerten Anstieg der kosmetischen Zahnmedizin weiter unterstützen Markterweiterung
- Verbraucher und Zahnärzte in Nordamerika legen großen Wert auf Frühdiagnose, minimalinvasive Behandlungen und technologische Integration, die die Aufnahme von digitalen Bildgebungssystemen wie CBCT und Intraoral-Scanner beschleunigt hat.
- Diese hohe Adoptionsrate wird weiter unterstützt durch günstige Rückerstattungspolitik, ein robustes Netz von Zahndienstorganisationen (DSOs) und zunehmende Nachfrage nach kosmetischen und restaurativen Zahnverfahren, so dass Nordamerika ein führender Markt für zahnbildende Innovationen in klinischen und akademischen Einstellungen
US Dental Imaging System Market Insight
Der US-amerikanische Markt für zahnbildende Systeme eroberte den größten Umsatzanteil von 79 % im Jahr 2024 in Nordamerika, der durch die weit verbreitete Einführung fortschrittlicher zahnmedizinischer Technologien und die wachsende Prävalenz von zahnärztlichen Störungen getrieben wurde. Zahnärzte investieren zunehmend in hochpräzise Bildgebungslösungen wie CBCT und digitale Röntgenstrahlen, um die Diagnosegenauigkeit und Behandlungsplanung zu verbessern. Der Anstieg der zahnärztlichen Gruppenpraktiken, die günstige Rückzahlungspolitik und die starke Integration von KI-basierten diagnostischen Werkzeugen beschleunigen das Marktwachstum weiter. Darüber hinaus unterstützt ein Fokus auf kosmetischer Zahnmedizin und präventive Pflege die anhaltende Nachfrage nach innovativen Bildgebungslösungen.
Europa Dental Imaging System Markt Insight
Der europäische Dental-Imaging-Systemmarkt wird in der gesamten Vorausschätzungsperiode in einem beträchtlichen CAGR expandiert, vor allem durch die steigende Zahl der Zahnkliniken, das Bewusstsein für die Mundgesundheit und die frühzeitige Einführung digitaler Technologien. Regierungsgestützte Initiativen zur oralen Gesundheit, eine wachsende ältere Bevölkerung und das Engagement der Region für Innovation fördern den Einsatz fortschrittlicher Bildgebungssysteme. Die europäischen Länder sehen auch ein starkes Wachstum in ästhetischen und restaurativen Dentalverfahren, was zu einer steigenden Nachfrage nach präzisen und effizienten Bildgebungswerkzeugen sowohl im öffentlichen als auch im privaten Dentalbereich führt.
US Dental Imaging System Market Insight
Der zahnbildende Systemmarkt der USA wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch eine erhöhte Nachfrage nach Frühdiagnostikwerkzeugen und minimalinvasiven Behandlungen bedingt ist. Die Einführung von CBCT- und Intraoral-Scan-Technologien gewinnt aufgrund ihrer klinischen Genauigkeit und verbesserten Patientenerfahrung eine Traktion bei Zahnarztpraktikern. Darüber hinaus unterstützen öffentliche Sensibilisierungskampagnen und NHS-gestützte Dentalprogramme die Markterweiterung, indem sie die fortgeschrittene Bildgebung im ganzen Land zugänglicher machen.
Deutschland Dental Imaging System Market Insight
Der deutsche Dental-Imaging-Systemmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der von der fortschrittlichen Gesundheitsinfrastruktur des Landes und der starken Präsenz von Schlüsselherstellern für Zahntechnik betrieben wird. Der Fokus Deutschlands auf Präzisionsmedizin, hohe Gesundheitsausgaben und die wachsende Popularität der kosmetischen Zahnheilkunde tragen zu verstärkten Investitionen in CBCT, Panorama- und digitale Intraoral-Bildgebungstechnologien bei. Darüber hinaus ist die Einhaltung strenger Strahlungssicherheitsvorschriften eine Förderung der Verschiebung in Richtung moderner niedrig dosierter Bildgebungssysteme.
Asia-Pacific Dental Imaging System Market Insight
Der asiatisch-pazifische Dental-Imaging-Systemmarkt ist bereit, am schnellsten CAGR von 10,2% während der Prognosezeit von 2025 bis 2032 zu wachsen, angetrieben durch Verbesserung der zahnmedizinischen Infrastruktur, erhöhte Zahntourismus, und wachsendes Bewusstsein für die Mundgesundheit. Länder wie China, Japan und Indien investieren in die digitale Zahnheilkunde, wobei immer mehr Kliniken fortschrittliche Bildgebungstechnologien annehmen. Regierungsgeführte Gesundheitsreformen, ein Anstieg der zahnärztlichen Schuleinschreibungen und die Ausweitung der Bevölkerung der Mittelklasse erhöhen die Nachfrage nach effizienten diagnostischen Bildgebungssystemen in der ganzen Region deutlich.
Japan Dental Imaging System Markt Einblick
Der Markt für zahnbildende Systeme in Japan gewinnt aufgrund seines fortgeschrittenen technologischen Ökosystems, der alternden Bevölkerung und hohen Standards der zahnärztlichen Versorgung an Dynamik. Japanische zahnärztliche Praktiken sind weit verbreitet digitale Bildgebungssysteme, um diagnostische Fähigkeiten und optimierte Workflows zu verbessern. Die Integration mit KI-Diagnostikplattformen und die Vorliebe für minimalinvasive Behandlungen treiben die Einführung von intraoralen Scannern und CBCT. Der innovationsgeführte Ansatz und die Nachfrage der alternden Gesellschaft nach Präzisionszahnpflege tragen zur stetigen Markterweiterung bei.
Indien Dental Imaging System Markt Insight
Der indische Dental-Imaging-System-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2024, der dem wachsenden zahnärztlichen Tourismus, der schnellen Urbanisierung und der Erhöhung der Investitionen in private zahnmedizinische Infrastruktur zuzuschreiben war. Steigendes Bewusstsein für Mundhygiene, eine wachsende Mittelschichtpopulation und die Annahme digitaler Technologien in Tier 1 und Tier 2 Städten treiben die Nachfrage nach intraoralen Abbildungs- und Panoramasystemen. Darüber hinaus katalysiert die lokale Herstellung von kostengünstigen zahnbildgebenden Geräten und unterstützenden Regierungsinitiativen unter Programmen wie Ayushman Bharat das Wachstum der Branche.
Welche sind die Top-Unternehmen im Dental Imaging System Markt
Die zahnbildende Systemindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Dentsply Sirona Inc(US)
- Pflege und Pflege(US)
- Planmeca Oy(Finnland)
- Vatech Co., Ltd. (Südkorea)
- Actingon Group(Frankreich)
- Midmark Corporation (USA)
- Danaher Corporation (USA)
- Owandy Radiology (Frankreich)
- Lufttechnik, Inc. (USA)
- Asahi Roentgen Co., Ltd. (Japan)
- FONA Dental s.r.o. (Slowakei)
- J. MORITA CORP. (Japan)
- Genoray Co., Ltd. (Südkorea)
- PreXion Corporation (USA)
- Ray Co., Ltd (Südkorea)
- Cefla S.C. (Italien)
- Trident S.r.l. (Italien)
- Duray Imaging LLC (USA)
- 3Shape A/S (Dänemark)
- ImageWorks Corporation (USA)
Was sind die neuesten Entwicklungen im Dental Imaging System Market
- Im Mai 2024, Planmeca Oy, ein führender Hersteller von Dental-Technologien mit Sitz in Finnland, startete die Planmeca ProX HD-Intraoral-Röntgeneinheit, um eine schärfere Bildqualität mit niedrigeren Strahlendosen zu liefern. Das neue System unterstützt fortschrittliche Bildgebungssoftware und integriert sich nahtlos mit der Romexis-Plattform von Planmeca, wodurch Diagnostik und Workflow-Effizienz verbessert werden. Der Start spiegelt das kontinuierliche Engagement von Planmeca wider, die digitale Zahnmedizin durch Präzision, Sicherheit und benutzerfreundliche Innovation voranzutreiben.
- Im März 2024 arbeitete Dentsply Sirona mit Smile Train, der weltweit größten Cleft-Fokus-Organisation, zusammen, um den Zugang zu fortgeschrittenen zahnmedizinischen Bildgebungen in unterservierten Regionen zu erweitern. Diese Initiative umfasst den Einsatz von tragbaren digitalen Bildgebungssystemen in entfernten Kliniken, die eine frühzeitige Diagnose- und Behandlungsplanung für Kinder mit Cleft-Bedingungen ermöglichen. Die Zusammenarbeit unterstreicht Dentsply Sironas Engagement für soziale Auswirkungen durch Technologie und weltweite Verbesserung der Mundgesundheit
- Im Februar 2024 stellte Carestream Dental seine CS 8200 3D Neo Edition vor, ein verbessertes CBCT-Bildgebungssystem mit verbesserten Diagnosemöglichkeiten und verbesserter KI-Integration. Das System bietet mehrere Sichtfelder und ist auf Implantatologie, Orthopädie und Endodontie zugeschnitten. Diese Entwicklung unterstreicht den Fokus von Carestream Dental auf Innovation, Präzisions-Bildgebung und erweitert sein Portfolio an AI-gestützten Werkzeugen für moderne zahnmedizinische Praktiken
- Im Januar 2024 kündigte die Acteon Group die Einführung des X-Mind Prime 3D an, einem kompakten und vielseitigen CBCT-System, das sowohl Panorama- als auch 3D-Funktionen in einem platzsparenden Design bietet. Das für hochauflösende Diagnostik in der allgemeinen Zahnmedizin- und Implantatplanung entwickelte System verbessert die Wettbewerbspositionierung von Acteons in kompakten Bildgebungstechnologien. Dieser Start unterstützt die Strategie von Acteon, den Zugang zu fortschrittlicher Bildgebung durch benutzerfreundliche und kostengünstige Lösungen zu demokratisieren
- Im Dezember 2023 enthüllte Vatech Co., Ltd., ein südkoreanischer Bildgebungsspezialist, seinen EzRay Air P Intraoralsensor, der mit fortschrittlicher CMOS-Technologie gebaut wurde, um qualitativ hochwertige Bilder mit minimaler Strahlung zu liefern. Das Gerät ist auf die allgemeinen zahnärztlichen Praktiken ausgerichtet und umfasst auch drahtlose Datenübertragungsfunktionen und Echtzeitbildanzeige. Diese Innovation stärkt Vatechs Führung in einer effizienten, niedrig dosierten digitalen Bildgebung, die auf vielfältige klinische Bedürfnisse zugeschnitten ist.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR DENTALBILDGEBUNGSSYSTEME
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR DENTALBILDGEBUNGSSYSTEME
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 Umsatzdaten
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTEL-ANALYSE
5.2 PORTERS FÜNF-KRÄFTE-MODELL
6 Brancheneinblicke
6.1 MIKRO- UND MAKROÖKONOMISCHE FAKTOREN
6.2 Marktdurchdringung und Wachstumsperspektiven-Mapping
6.3 WICHTIGE PREISSTRATEGIEN
6.4 INTERVIEWS MIT FACHKRÄFTEN
6.5 ANALYSE UND EMPFEHLUNG
7 PORTFOLIO AN GEISTIGEM EIGENTUM (IP)
7.1 PATENTQUALITÄT UND STÄRKE
7.2 PATENTFAMILIEN
7.3 LIZENZIERUNG UND KOOPERATIONEN
7.4 WETTBEWERBSLANDSCHAFT
7.5 IP-Strategie und -Management
7.6 SONSTIGES
8 Kostenanalyse
9 TECHNOLOGIE-ROADMAP
10 INNOVATIONSTRACKER UND STRATEGISCHE ANALYSE
10.1 ANALYSE WICHTIGER ABSCHLÜSSE UND STRATEGISCHER ALLIANZEN
10.1.1 Joint Ventures
10.1.2 FUSIONEN UND ÜBERNAHMEN
10.1.3 LIZENZIERUNG UND PARTNERSCHAFT
10.1.4 TECHNOLOGIE-KOOPERATIONEN
10.1.5 STRATEGISCHE DESINSTALLATIONEN
10.2 ANZAHL DER IN ENTWICKLUNG BEFINDLICHEN PRODUKTE
10.3 ENTWICKLUNGSSTAND
10.4 ZEITPLAN UND MEILENSTEINE
10.5 INNOVATIONSSTRATEGIEN UND -METHODEN
10.6 RISIKOBEWERTUNG UND -MINDERUNG
10.7 FUSIONEN UND ÜBERNAHMEN
10.8 ZUKUNFTSAUSBLICK
11 Einhaltung gesetzlicher Vorschriften
11.1 Aufsichtsbehörden
11.2 GESETZLICHE KLASSIFIZIERUNGEN
11.3 REGULATORISCHE EINREICHUNGEN
11.4 INTERNATIONALE HARMONISIERUNG
11.5 COMPLIANCE- UND QUALITÄTSMANAGEMENTSYSTEME
11.6 REGULATORISCHE HERAUSFORDERUNGEN UND STRATEGIEN
ABBILDUNG 1: WICHTIGSTE UNTERNEHMEN BASIEREND AUF DEM F&E-BLICK AUF DEN GLOBALEN MARKT FÜR DENTALBILDGEBUNGSSYSTEME
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
12 RAHMENBEDINGUNGEN FÜR DIE RÜCKERSTATTUNG
13 CHANCENKARTENANALYSE
14 WERTSCHÄTZUNGSKETTENANALYSE
15 GESUNDHEITSWIRTSCHAFT
15.1 GESUNDHEITSAUSGABEN
15.2 INVESTITIONSAUSGABEN
15.3 CAPEX-TRENDS
15.4 CAPEX-ZUWEISUNG
15.5 FINANZIERUNGSQUELLEN
15.6 Branchen-Benchmarks
15,7 BIP-Anteil am Gesamt-BIP
15.8 STRUKTUR DES GESUNDHEITSSYSTEMS
15.9 REGIERUNGSPOLITIK
15.1 WIRTSCHAFTLICHE ENTWICKLUNG
16 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH PRODUKTTYP
16.1 ÜBERSICHT
16.2 Röntgensysteme
16.2.1 DIGITALES RÖNTGENSYSTEM
16.2.1.1. INTRAORALE RÖNTGENAUFNAHMEN
16.2.1.1.1. Bissflügelröntgen
16.2.1.1.2. Periapikale Röntgenaufnahmen
16.2.1.1.3. OKKLUSALES RÖNTGEN
16.2.1.2. Extraorale Röntgenaufnahmen
16.2.1.2.1. PANORAMA-RÖNTGENAUFNAHMEN
16.2.1.2.2. TOMOGRAMM
16.2.1.2.3. KEPHALOMETRISCHE PROJEKTIONEN
16.2.1.2.4. SIALOGRAFIE
16.2.1.2.5. COMPUTERTOMOGRAFIE
16.2.2 HYBRID-RÖNTGENSYSTEME
16.2.3 Analoges Röntgensystem
16.2.4 CONE-BEAM-COMPUTERTOMOGRAFIE-SYSTEME (CBCT)
16.2.5 NACH TYP
16.2.5.1. STANDARD-DVT-SYSTEME
16.2.5.2. Tragbare/kompakte DVT-Systeme
16.2.6 NACH SICHTFELD
16.2.6.1. GROSS
16.2.6.2. MITTEL
16.2.6.3. KLEIN
16.2.7 NACH PATIENTENPOSITION
16.2.7.1. STEHEN
16.2.7.2. SITZEND
16.2.7.3. RÜCKENLIEGEN
16.3 INTRAORALE KAMERAS
16.3.1 KABELGEBUNDENE KAMERAS
16.3.2 DRAHTLOSKAMERAS
16.4 INTRAORALSCANNER
16.4.1 2D-INTRAORALSCANNER
16.4.2 3D-INTRAORALSCANNER
16.5 SONSTIGES
17 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH TECHNOLOGIE
17.1 ÜBERSICHT
17.2 DIGITALE BILDGEBUNG
17.3 ANALOGE BILDGEBUNG
18 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH MODUS
18.1 2D-BILDGEBUNG
18.2 3D-BILDGEBUNG
18.3 SONSTIGES
19 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH MODALITÄT
19.1 ÜBERSICHT
19.2 STATIONÄRE SYSTEME
19.2.1 WANDMONTIERTE EINHEITEN
19.2.2 STANDALONE-SYSTEME
19.3 TRAGBAR
19.3.1 MOBIL
19.3.2 HANDHELD
20 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH VERWENDUNG
20.1 ÜBERBLICK
20.2 DIAGNOSE
20.3 THERAPEUTISCHE/CHIRURGISCHE
20.4 KOSMETIK
20.5 SONSTIGE
21 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH ANWENDUNG
21.1 ÜBERBLICK
21.2 ZAHNIMPLANTATE
21.3 ENDODONTIE
21.4 ALLGEMEINE ZAHNMEDIZIN
21.5 Mund-, Kiefer- und Gesichtschirurgie
21.6 Kieferorthopädie
21.7 Erkrankungen des Kiefergelenks
21.8 PARODONTOLOGIE
21.9 FORENSISCHE ZAHNMEDIZIN
21.1 SONSTIGES
22 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH ENDBENUTZER
22.1 ÜBERBLICK
22.2 KRANKENHÄUSER
22.2.1 ÖFFENTLICH
22.2.2 PRIVAT
22.3 ZAHNARZTPRAXIS
22.3.1 SELBSTSTÄNDIGE KLINIKEN
22.3.2 KETTENBASIERTE KLINIKEN
22.4 ZAHNLABORATORIEN
22.5 FORSCHUNGS- UND WISSENSCHAFTLICHE INSTITUTE
22.6 SONSTIGE
23 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH VERTRIEBSKANAL
23.1 ÜBERSICHT
23.2 DIREKTE AUSSCHREIBUNGEN
23.3 EINZELHANDELSUMSATZ
23.3.1 OFFLINE
23.3.2 ONLINE
23.4 SONSTIGES
24 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, NACH LÄNDERN
25 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, UNTERNEHMENSLANDSCHAFT
25.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
25.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
25.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
25.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
25.5 FUSIONEN UND ÜBERNAHMEN
25.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
25.7 ERWEITERUNGEN
25.8 ÄNDERUNGEN DER VORSCHRIFTEN
25.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
26 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, SWOT- UND DBMR-ANALYSE
27 GLOBALER MARKT FÜR DENTALBILDGEBUNGSSYSTEME, FIRMENPROFIL
27.1 DENTAL SIRONA
27.1.1 UNTERNEHMENSÜBERSICHT
27.1.2 Umsatzanalyse
27.1.3 GEOGRAFISCHE PRÄSENZ
27.1.4 PRODUKTPORTFOLIO
27.1.5 JÜNGSTE ENTWICKLUNGEN
27.2 KAVO DENTAL (EINE TOCHTERGESELLSCHAFT VON DANAHER)
27.2.1 UNTERNEHMENSÜBERSICHT
27.2.2 Umsatzanalyse
27.2.3 GEOGRAFISCHE PRÄSENZ
27.2.4 PRODUKTPORTFOLIO
27.2.5 JÜNGSTE ENTWICKLUNGEN
27.3 CARESTREAM GESUNDHEIT
27.3.1 UNTERNEHMENSÜBERSICHT
27.3.2 Umsatzanalyse
27.3.3 GEOGRAFISCHE PRÄSENZ
27.3.4 PRODUKTPORTFOLIO
27.3.5 JÜNGSTE ENTWICKLUNGEN
27.4 PLANMECA OY
27.4.1 UNTERNEHMENSÜBERSICHT
27.4.2 Umsatzanalyse
27.4.3 GEOGRAFISCHE PRÄSENZ
27.4.4 PRODUKTPORTFOLIO
27.4.5 JÜNGSTE ENTWICKLUNGEN
27.5 VATECH
27.5.1 UNTERNEHMENSÜBERSICHT
27.5.2 Umsatzanalyse
27.5.3 GEOGRAFISCHE PRÄSENZ
27.5.4 PRODUKTPORTFOLIO
27.5.5 JÜNGSTE ENTWICKLUNGEN
27.6 MIDMARK CORPORATION
27.6.1 UNTERNEHMENSÜBERSICHT
27.6.2 Umsatzanalyse
27.6.3 GEOGRAFISCHE PRÄSENZ
27.6.4 PRODUKTPORTFOLIO
27.6.5 JÜNGSTE ENTWICKLUNGEN
27.7 3SHAPE A/S
27.7.1 UNTERNEHMENSÜBERSICHT
27.7.2 Umsatzanalyse
27.7.3 GEOGRAFISCHE PRÄSENZ
27.7.4 PRODUKTPORTFOLIO
27.7.5 JÜNGSTE ENTWICKLUNGEN
27.8 ALIGN TECHNOLOGY, INC.
27.8.1 UNTERNEHMENSÜBERSICHT
27.8.2 Umsatzanalyse
27.8.3 GEOGRAFISCHE PRÄSENZ
27.8.4 PRODUKTPORTFOLIO
27.8.5 JÜNGSTE ENTWICKLUNGEN
27.9 ACTEON
27.9.1 UNTERNEHMENSÜBERSICHT
27.9.2 UMSATZANALYSE
27.9.3 GEOGRAFISCHE PRÄSENZ
27.9.4 PRODUKTPORTFOLIO
27.9.5 JÜNGSTE ENTWICKLUNGEN
27.1 APTERYX IMAGING INC. ( PLANET DDS, INC.)
27.10.1 UNTERNEHMENSÜBERSICHT
27.10.2 UMSATZANALYSE
27.10.3 GEOGRAFISCHE PRÄSENZ
27.10.4 PRODUKTPORTFOLIO
27.10.5 JÜNGSTE ENTWICKLUNGEN
27.11 AIR TECHNIQUES, INC.
27.11.1 UNTERNEHMENSÜBERSICHT
27.11.2 Umsatzanalyse
27.11.3 GEOGRAFISCHE PRÄSENZ
27.11.4 PRODUKTPORTFOLIO
27.11.5 JÜNGSTE ENTWICKLUNGEN
27.12 CEFLA SC
27.12.1 UNTERNEHMENSÜBERSICHT
27.12.2 Umsatzanalyse
27.12.3 GEOGRAFISCHE PRÄSENZ
27.12.4 PRODUKTPORTFOLIO
27.12.5 NEUESTE ENTWICKLUNGEN
27.13 APIXIA CORP.
27.13.1 UNTERNEHMENSÜBERSICHT
27.13.2 GEOGRAFISCHE PRÄSENZ
27.13.3 PRODUKTPORTFOLIO
27.13.4 JÜNGSTE ENTWICKLUNGEN
27.14 HDXWILL NORDAMERIKA
27.14.1 UNTERNEHMENSÜBERSICHT
27.14.2 GEOGRAFISCHE PRÄSENZ
27.14.3 PRODUKTPORTFOLIO
27.14.4 JÜNGSTE ENTWICKLUNGEN
27.15 VILLA SISTEMI MEDICALI SPA. (DEL GLOBAL TECHNOLOGIES)
27.15.1 UNTERNEHMENSÜBERSICHT
27.15.2 GEOGRAFISCHE PRÄSENZ
27.15.3 PRODUKTPORTFOLIO
27.15.4 NEUESTE ENTWICKLUNGEN
27.16 CURVEBEAMAI.COM
27.16.1 UNTERNEHMENSÜBERSICHT
27.16.2 GEOGRAFISCHE PRÄSENZ
27.16.3 PRODUKTPORTFOLIO
27.16.4 NEUESTE ENTWICKLUNGEN
27.17 SORDEX
27.17.1 UNTERNEHMENSÜBERSICHT
27.17.2 GEOGRAFISCHE PRÄSENZ
27.17.3 PRODUKTPORTFOLIO
27.17.4 JÜNGSTE ENTWICKLUNGEN
27.18 GENORAY
27.18.1 UNTERNEHMENSÜBERSICHT
27.18.2 GEOGRAFISCHE PRÄSENZ
27.18.3 PRODUKTPORTFOLIO
27.18.4 NEUESTE ENTWICKLUNGEN
27.19 MEGA’GEN IMPLANT CO., LTD.
27.19.1 UNTERNEHMENSÜBERSICHT
27.19.2 GEOGRAFISCHE PRÄSENZ
27.19.3 PRODUKTPORTFOLIO
27.19.4 NEUESTE ENTWICKLUNGEN
27.2 J. MORITA CORP
27.20.1 UNTERNEHMENSÜBERSICHT
27.20.2 Umsatzanalyse
27.20.3 GEOGRAFISCHE PRÄSENZ
27.20.4 PRODUKTPORTFOLIO
27.20.5 JÜNGSTE ENTWICKLUNGEN
27.21 CYBER MEDICAL IMAGING, INC.
27.21.1 UNTERNEHMENSÜBERSICHT
27.21.2 UMSATZANALYSE
27.21.3 GEOGRAFISCHE PRÄSENZ
27.21.4 PRODUKTPORTFOLIO
27.21.5 JÜNGSTE ENTWICKLUNGEN
27.22 PREXION INC. A
27.22.1 UNTERNEHMENSÜBERSICHT
27.22.2 UMSATZANALYSE
27.22.3 GEOGRAFISCHE PRÄSENZ
27.22.4 PRODUKTPORTFOLIO
27.22.5 JÜNGSTE ENTWICKLUNGEN
27.23 RAY CO.
27.23.1 UNTERNEHMENSÜBERSICHT
27.23.2 Umsatzanalyse
27.23.3 GEOGRAFISCHE PRÄSENZ
27.23.4 PRODUKTPORTFOLIO
27.23.5 JÜNGSTE ENTWICKLUNGEN
27.24 REALCLOUD IMAGING I
27.24.1 UNTERNEHMENSÜBERSICHT
27.24.2 Umsatzanalyse
27.24.3 GEOGRAFISCHE PRÄSENZ
27.24.4 PRODUKTPORTFOLIO
27.24.5 NEUESTE ENTWICKLUNGEN
27.25 DENTERPRISE INTERNATIONAL
27.25.1 UNTERNEHMENSÜBERSICHT
27.25.2 Umsatzanalyse
27.25.3 GEOGRAFISCHE PRÄSENZ
27.25.4 PRODUKTPORTFOLIO
27.25.5 NEUESTE ENTWICKLUNGEN
28 SCHLUSSFOLGERUNG
29 FRAGEBOGEN
30 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











