


Marktsegmentierung für weltweit verfügbare, verdauliche Sensoren nach Technologie (Bild-, Temperatur-, Druck-, Biosensoren und Beschleunigungsmesser), Produkttyp (Streifensensoren, schluckbare Sensoren, invasive Sensoren, tragbare Sensoren und implantierbare Sensoren), Anwendung (Patientenüberwachung, Diagnostik und Therapie) und Endnutzer (Verbraucher, Pharmaunternehmen, Gesundheitsdienstleister, Sport- und Fitnessinstitute und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Global Digestible Sensors Marktgröße und Wachstumsrate
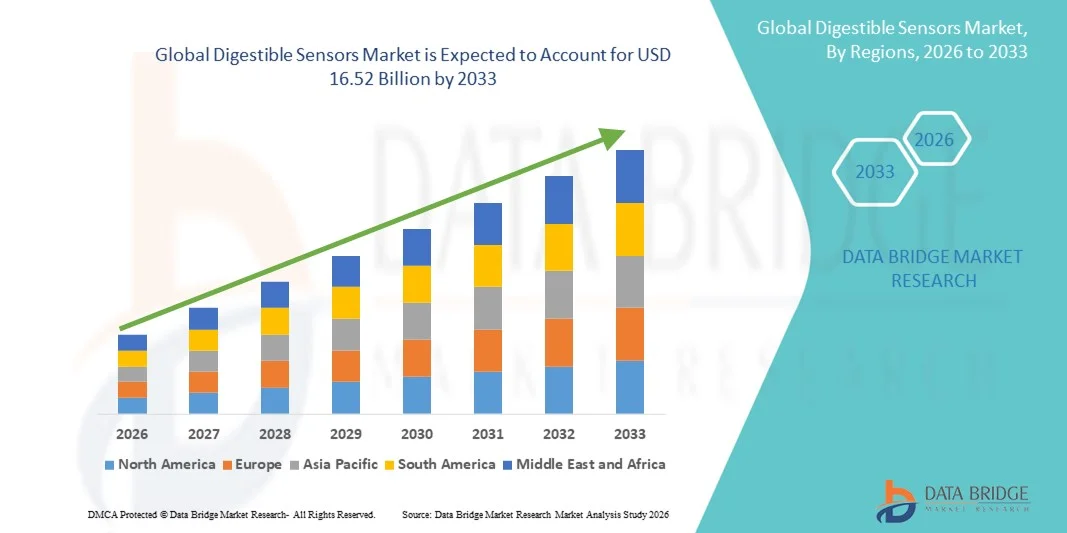
- Wie bei der Data Bridge Market Research Analyse wurde die weltweit verdauliche Marktgröße bewertet4,60 Milliarden USD in 2025und wird voraussichtlich erreichen16,52 Milliarden USD bis 2033, beiCAGR von 17,33%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der wachsenden Nachfrage nach Ferngesundheitsüberwachung, personalisierter Medizin und kontinuierlicher interner physiologischer Verfolgung, die durch steigende chronische Krankheitsprävalenz, alternde Populationen und die Verschiebung in Richtung nicht-invasiver Diagnostiktechnologien verursacht wird, getragen.
- Darüber hinaus setzen zunehmendes Interesse der Verbraucher und des Gesundheitswesens an datengesteuerten Gesundheitslösungen, Fortschritten in miniaturisierten Sensortechnologien und die Integration mit digitalen Gesundheitsplattformen als wesentliche Werkzeuge in der modernen medizinischen Diagnostik und Wellness-Überwachung ein. Diese konvergierenden Faktoren beschleunigen die Einführung von verdaulichen Sensorlösungen und erhöhen damit das Wachstum der Industrie deutlich
Digestible Sensors Marktanalyse
- Digestible Sensoren mit ingestiblen elektronischen Geräten, die in der Lage sind, physiologische Bedingungen innerhalb des Magen-Darm-Trakts zu überwachen, sind aufgrund ihres nicht-invasiven Designs, der Echtzeit-Datenerfassung und der nahtlosen Integration mit digitalen Gesundheitsplattformen immer wichtigere Komponenten moderner Gesundheitssysteme und entfernter Patientenüberwachungssysteme.
- Die eskalierende Nachfrage nach verdaulichen Sensoren wird in erster Linie durch die zunehmende Prävalenz chronischer Krankheiten, die zunehmende Betonung auf personalisierte Medizin und eine steigende Vorliebe für eine kontinuierliche interne Gesundheitsüberwachung über konventionelle diagnostische Methoden gefördert.
- Nordamerika dominierte den verdaulichen Sensormarkt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von digitalen Gesundheitstechnologien und eine starke Präsenz von Schlüssel-Industrie-Spielern, mit den USA führende in klinischen Studien und kommerziellen Einsatz, angetrieben durch Innovationen in Biosensor- und Bildgebungstechnologien
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für verdauliche Sensoren während der Prognosezeit sein, da der Gesundheitszugang, steigende Investitionen in die Medizintechnik und das Bewusstsein für nicht-invasive Diagnoselösungen ausgebaut wird
- Ingestible Sensors Segment dominierte den Markt mit einem Marktanteil von 47,2% in 2025, angetrieben durch ihre Fähigkeit, eine genaue interne physiologische Überwachung, einfache Integration mit Patientenüberwachungssystemen und Kompatibilität mit therapeutischen und diagnostischen Anwendungen
Report Scope und Digestible Sensors Marktsegmentierung
|
Attribute |
Digestible Sensoren Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Digestible Sensors Market
Integration mit KI- und Cloud-basierten Gesundheitsplattformen
- Ein signifikanter und beschleunigter Trend im globalen verdaulichen Sensorenmarkt ist die wachsende Integration mitKünstliche Intelligenz(AI) und Cloud-basierte Gesundheitsüberwachungsplattformen, die eine Echtzeitanalyse und vorausschauende Erkenntnisse für die Patientenversorgung ermöglichen
- So können beispielsweise ingestible Sensoren, die mit AI-Algorithmen integriert sind, gastrointestinale Daten analysieren und den Gesundheitsdienstleistern durch sichere Cloud-Systeme handlungsfähige Gesundheitsempfehlungen direkt zur Verfügung stellen.
- Die KI-Integration in verdaulichen Sensoren ermöglicht Funktionen wie Mustererkennung zur Früherkennung von Anomalien, Vorhersagen für potenzielle Gesundheitsrisiken und automatisierte Berichterstattung von Patientenlebensmitteln. Zum Beispiel können einige Kapseln Ärzte alarmieren, wenn unregelmäßige Magen-pH oder Temperatur festgestellt wird
- Die nahtlose Integration von verdaulichen Sensoren mit digitalen Gesundheitsplattformen ermöglicht eine zentrale Überwachung mehrerer Patientenparameter, sodass Gesundheitsdienstleister Diagnosen, Therapien und Monitoring von Daten aus einer einzigen Schnittstelle verwalten können.
- Dieser Trend zu einer intelligenteren, vernetzten und datengesteuerten Gesundheitsüberwachung ist grundsätzlich eine Neuformulierung der Patientenmanagementpraxis. Folglich entwickeln Unternehmen wie Proteus Digital Health AI-fähige ingestible Sensoren, die Echtzeit-Datenanalysen und vorausschauende Gesundheitswarnung bereitstellen.
- Die Nachfrage nach verdaulichen Sensoren mit KI- und Cloud-Integration wächst rasant in Krankenhäusern und Remote-Patienten-Monitoring-Diensten, da Gesundheitsdienstleister zunehmend die kontinuierliche Überwachung und personalisierte Gesundheitsversorgung priorisieren
- Die Integration mit mobilen Gesundheitsanwendungen wird auch zu einem entscheidenden Trend, so dass Patienten Echtzeit-verdauliche Gesundheitsmetriken verfolgen und Daten direkt mit Ärzten teilen können. Zum Beispiel, einige ingestible Sensoren synchronisieren mit Smartphone-Apps, um Benachrichtigungen und Trendberichte bereitzustellen
Digestible Sensors Marktdynamik
Fahrer
steigende Nachfrage nach nicht-invasiver und kontinuierlicher Überwachung
- Die zunehmende Prävalenz von chronischen gastrointestinalen und metabolischen Erkrankungen, verbunden mit der zunehmenden Betonung auf nicht-invasive Patientenüberwachung, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach verdaulichen Sensoren
- Zum Beispiel hat Medtronic im Mai 2025 einen ingestiblen Sensor eingeführt, der in der Lage ist, den gastrointestinalen pH-Wert und die Temperatur für Krankenhauspatienten kontinuierlich zu überwachen.
- Da Gesundheitsdienstleister eine genauere und kontinuierliche interne Überwachung suchen, bieten verdauliche Sensoren Vorteile wie Echtzeit-Datenerfassung, verbesserte Patientenkonformität und reduzierte Anforderungen an invasive Verfahren
- Darüber hinaus ist das wachsende Interesse an personalisierter Medizin und Fernüberwachung im Gesundheitswesen ein integraler Bestandteil moderner klinischer Praxis und bietet eine nahtlose Integration mit Patientengesundheitsmanagementsystemen
- Die Bequemlichkeit der kontinuierlichen internen Überwachung, der frühen Anomalie-Erkennung und der automatisierten Berichterstattung durch ingestible Sensoren sind wichtige Faktoren, die die Adoption in Krankenhäusern, Kliniken und Remote-Patienten-Monitoring-Programmen fördern
- Steigende Investitionen in die digitale Gesundheitsinfrastruktur und Telemedizin-Initiativen treiben das Marktwachstum weiter voran. Regierungen und private Gesundheitsdienstleister sind beispielsweise Förderprogramme, die ingestible Sensoren in Patientenversorgungs-Workflows integrieren
- Das zunehmende Bewusstsein der Patienten und die Bereitschaft, fortschrittliche nicht-invasive Diagnostik zu übernehmen, erweitern das Marktpotenzial. So suchen beispielsweise Patienten mit chronischen Verdauungsstörungen aktiv nach ingestiblen Sensoren zur Selbstüberwachung und Frühintervention
Zurückhaltung/Challenge
Hohe Kosten- und Regelberechtigungsschäden
- Die relativ hohen Kosten für fortgeschrittene ingestible Sensoren und der komplexe regulatorische Zulassungsprozess für medizinische Geräte stellen erhebliche Herausforderungen für eine breitere Marktdurchdringung dar
- Zum Beispiel können klinische Studien und FDA-Zulassungen für ingestible Biosensoren mehrere Jahre dauern, so dass es für neue Teilnehmer schwierig ist, innovative Geräte schnell zu vermarkten
- Bei der Bewältigung dieser Herausforderungen sind erhebliche Investitionen in FuE, die Einhaltung strenger Sicherheits- und Wirksamkeitsstandards und die Erlangung notwendiger Genehmigungen für den Markteintritt erforderlich.
- Darüber hinaus können Bedenken hinsichtlich der Privatsphäre von Patienten, der Sensorsicherheit und der langfristigen Biokompatibilität die Adoptionsraten beeinflussen, insbesondere in Regionen mit strengen Gesundheitsvorschriften
- Überwindung dieser Herausforderungen durch Kostensenkungsstrategien, regulatorische Unterstützung und robuste Sicherheiten werden für nachhaltiges Marktwachstum und breitere Akzeptanz von verdaulichen Sensortechnologien von entscheidender Bedeutung sein.
- Ein begrenztes Bewusstsein bei Fachleuten im Gesundheitswesen über neue ingestible Sensortechnologien kann die Annahme in bestimmten Regionen verlangsamen. Zum Beispiel bevorzugen einige Kliniken traditionelle diagnostische Werkzeuge, bis Sensoren vollständig validiert sind
- Mögliche technologische Einschränkungen wie Batterieleben, Signalübertragungssicherheit und Kapselrückhaltung stellen auch Herausforderungen. Beispielsweise kann die Sensorstörung oder die verzögerte Datenübertragung das klinische Vertrauen und die Aufnahme beeinträchtigen.
Digestible Sensors Marktumfang
Der Markt wird auf Basis von Technologie, Produkttyp, Anwendung und Endverbraucher segmentiert.
- Von der Technik
Auf Basis der Technik wird der verdauliche Sensormarkt in Bild, Temperatur, Druck, Biosensoren und Beschleunigungsmesser segmentiert. Das Segment Biosensoren dominierte den Markt mit dem größten Umsatzanteil von 38% im Jahr 2025, der durch seine Fähigkeit, biochemische und physiologische Veränderungen im Magen-Darm-Trakt genau zu erkennen. Biosensoren sind für ihre hohe Empfindlichkeit, Präzision und Fähigkeit, die Patientengesundheitsmetriken kontinuierlich zu überwachen, weit bevorzugt. Krankenhäuser und Kliniken nutzen oft biosensorbasierte ingestible Geräte zur Echtzeitdiagnose und Patientenüberwachung. Die Integration von Biosensoren mit Cloud-basierten Analyseplattformen ermöglicht es Ärzten, automatisierte Warnungen für Anomalien zu erhalten und die klinische Entscheidungsfindung zu verbessern. Darüber hinaus sind Biosensoren mitRemote PatientenüberwachungProgramme, die Telemedizin-Initiativen unterstützen. Ihre etablierte klinische Wirksamkeit und breite Akzeptanz in den Gesundheitseinrichtungen verstärken ihre marktbeherrschende Stellung.
Das Segment der Bildsensoren wird von 2026 bis 2033 die schnellste Wachstumsrate von 21,5 % beobachten, die durch die zunehmende Annahme von Kapselendoskopie und nicht-invasiven Bildgebungsverfahren hervorgerufen wird. Bildsensoren liefern visuelle Einblicke in den Magen-Darm-Trakt, der eine frühzeitige Erkennung von Abnormitäten wie Ulcer, Polyps oder Tumoren ermöglicht. Krankenhäuser und diagnostische Zentren übernehmen bildbasierte ingestible Kapseln für geduldig-freundliche Verfahren, wodurch die Notwendigkeit traditioneller Endoskopie reduziert wird. Technologische Fortschritte bei hochauflösenden, leistungsarmen Abbildungssensoren treiben ihre Popularität. Darüber hinaus erhöht die Integration mit der AI-basierten Bildanalysesoftware die Diagnosegenauigkeit. Die zunehmende Vorliebe für minimalinvasive und patientenorientierte Lösungen ist die weitere Verbreitung der Bildsensorik.
- Nach Produkttyp
Auf Basis des Produkttyps wird der verdauliche Sensormarkt in Streifensensoren, ingestible Sensoren, invasive Sensoren, verschleißfähige Sensoren und implantierbare Sensoren segmentiert. Das ingestible Sensorsegment dominierte den Markt mit einem Marktanteil von 47,2% im Jahr 2025, angetrieben durch ihr nicht-invasives Design, einfaches Schlucken und Fähigkeit, eine kontinuierliche interne Überwachung. Ingestible Sensoren werden weitgehend für gastrointestinale Diagnostik, therapeutische Überwachung und Patientenverfolgung in Krankenhäusern eingesetzt. Ärzte bevorzugen ingestible Kapseln für ihre Patienten Compliance Vorteile und Fähigkeit, die Notwendigkeit für invasive Verfahren zu reduzieren. Die Integration mit mobilen Gesundheits-Apps und Cloud-Plattformen ermöglicht Echtzeit-Berichterstattung und Fernüberwachung. Ihre bewährte Genauigkeit bei der Messung von pH, Temperatur und anderen physiologischen Parametern trägt zur weit verbreiteten Adoption bei. Die Kompatibilität des Segments mit mehreren Anwendungen und Technologien stärkt die Marktherrschaft.
Das Wearable-Sensoren-Segment wird voraussichtlich die schnellste Wachstumsrate von 23 % von 2026 bis 2033 bezeugen, die durch die zunehmende Einführung integrierter Gesundheitsüberwachungssysteme, die ingestible und verschleißfähige Geräte kombinieren, gefördert wird. Tragbare Sensoren bieten eine ergänzende externe Überwachung für lebenswichtige Zeichen wie Herzfrequenz, Hydratation und Aktivitätsniveau. Die Integration von verschleiß- und ingestiblen Sensoren ermöglicht eine ganzheitliche Patientenüberwachung und Datenanalyse. Das zunehmende Interesse der Verbraucher an vorbeugenden Gesundheits- und Fitness-Tracking ist die Nachfrage nach tragbaren Lösungen. Die Entwicklung von leichten, flexiblen und benutzerfreundlichen tragbaren Sensoren beschleunigt die Adoption weiter. Die zunehmende Investition in Remote-Patienten-Überwachungs- und Heimgesundheitsprogramme unterstützt das schnelle Wachstum dieses Segments.
- Anwendung
Auf Basis der Anwendung wird der verdauliche Sensormarkt in Patientenüberwachung, Diagnostik und Therapeutika segmentiert. Das Segment der Patientenüberwachung dominierte den Markt mit einem Anteil von 44% im Jahr 2025, der durch den wachsenden Bedarf an kontinuierlicher Gesundheitsüberwachung für chronisches Krankheitsmanagement verursacht wurde. Digestible Sensoren ermöglichen es Healthcare-Anbietern, gastrointestinale Bedingungen, Medikamentenabsorption und interne Vitalwerte in Echtzeit zu überwachen. Die Integration mit Telemedizin-Plattformen ermöglicht Remote-Tracking und proaktive Eingriffe. Krankenhäuser und Heimpflegedienste setzen zunehmend auf diese Geräte, um Krankenhausbesuche zu reduzieren und die Patientenkonformität zu verbessern. Die Bequemlichkeit der nicht-invasiven, kontinuierlichen Überwachung macht es zu einer bevorzugten Lösung für Ärzte und Patienten gleichermaßen. Die starke Adoption in Krankenhäusern, Kliniken und Fernüberwachungsprogrammen verstärkt ihre beherrschende Stellung.
Das Segment Diagnostik wird voraussichtlich die schnellste Wachstumsrate von 22 % von 2026 bis 2033 beobachten, die von der steigenden Nachfrage nach nicht-invasiven, genauen Diagnoselösungen getragen wird. Digestible Sensoren mit Abbildungs-, Temperatur- oder Biosensor-Technologien bieten präzise Einblicke in die gastrointestinale und metabolische Gesundheit. Die Integration mit KI- und Cloud-Plattformen ermöglicht eine automatisierte Analyse und Anomalieerkennung. Die Annahme von Kapselendoskopie und diagnostischen ingestiblen Geräten nimmt in Krankenhäusern und diagnostischen Zentren zu. Die Sensibilisierung für Früherkennung und präventive Pflege treibt die Markterweiterung voran. Kontinuierliche technologische Fortschritte, wie z.B. höhere Auflösungsabbildung und miniaturisierte Sensoren, beschleunigen das Wachstum des Diagnosesegments weiter.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der verdauliche Sensormarkt in Verbraucher, Pharmaunternehmen, Healthcare-Anbieter, Sport- und Fitnesseinrichtungen und andere segmentiert. Das Segment Healthcare Provider dominierte den Markt mit einem Anteil von 50 % im Jahr 2025, angetrieben von Krankenhäusern, Kliniken und Telemedizin-Diensten, die Verdauungssensoren in die Patientenversorgung integrieren. Anbieter verlassen sich auf diese Geräte zur kontinuierlichen Überwachung, Diagnose und therapeutischen Verfolgung, Verbesserung der Patientenergebnisse. Die Integration mit Cloud-basierten Plattformen ermöglicht es Ärzten, auf Echtzeit-Patientendaten remote zuzugreifen. Digestible Sensoren reduzieren Krankenhausaufenthalte und invasive Verfahren und verbessern die Effizienz in klinischen Workflows. Healthcare-Anbieter profitieren auch von der automatisierten Berichterstattung, der Früherkennung und der prädiktiven Gesundheitsanalyse. Ihre etablierte Annahme und der direkte Einfluss auf die Entscheidungen der Patientenversorgung verstärken ihre Marktherrschaft.
Das Segment Pharmaunternehmen wird voraussichtlich die schnellste Wachstumsrate von 24 % von 2026 bis 2033 beobachten, die durch den zunehmenden Einsatz von ingestiblen Sensoren für die Überwachung von Arzneimitteln und klinischen Studien befeuert wird. Pharmaunternehmen nutzen ingestible Geräte, um Medikamentenaufnahme, Bioverfügbarkeit und Patientenkonformität in Echtzeit zu verfolgen. Die Integration von Sensordaten mit Analyseplattformen verbessert die Arzneimittelentwicklung und die Überwachungsgenauigkeit. Die steigenden Investitionen in die klinische Forschung und die digitale Therapeutik unterstützen eine rasche Übernahme. Kooperationen mit Gesundheitsdienstleistern und Technologieunternehmen beschleunigen das Wachstum weiter. Auch die zunehmende Betonung auf personalisierte Medizin und regulatorische Unterstützung innovativer Technologien zur Drogenüberwachung treibt die Expansion dieses Segments voran.
Digestible Sensors Markt Regionale Analyse
- Nordamerika dominierte den verdaulichen Sensormarkt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von digitalen Gesundheitstechnologien und eine starke Präsenz von Schlüssel-Industrie-Spielern, mit den USA führende in klinischen Studien und kommerziellen Einsatz, angetrieben durch Innovationen in Biosensor- und Bildgebungstechnologien
- Healthcare-Anbieter und Krankenhäuser in der Region schätzen die Echtzeitüberwachung, prädiktive Analytik und nahtlose Integration, die durch verdauliche Sensoren mit digitalen Gesundheitsplattformen und Telemedizinlösungen angeboten werden
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, eine technologieverwüstete medizinische Arbeitskräfte und starke Investitionen in Remote-Patienten-Monitoring-Programme, die Bereitstellung von verdaulichen Sensoren als bevorzugte Lösung für Krankenhäuser, Kliniken und Heim-Krankenhäuser.
US Digestible Sensors Market Insight
Der US-amerikanische Markt für verdauliche Sensoren eroberte 2025 den größten Umsatzanteil von 79% in Nordamerika, der durch die rasche Einführung fortschrittlicher Gesundheitstechnologien und die zunehmende Fokussierung auf nicht-invasive Patientenüberwachung gefördert wurde. Krankenhäuser und Kliniken priorisieren die kontinuierliche interne Überwachung der chronischen Krankheitsmanagement und der gastrointestinalen Diagnostik. Die zunehmende Integration von ingestiblen Sensoren mit AI- und Cloud-basierten Gesundheitsplattformen fördert den Markt weiter. Darüber hinaus trägt der zunehmende Trend der Telemedizin- und Fernpatientenüberwachung sowie hohe Gesundheitsausgaben und eine starke regulatorische Unterstützung für innovative medizinische Geräte maßgeblich zur Markterweiterung bei.
Europa Digestible Sensors Market Insight
Der Markt für verdauliche Sensoren in Europa soll sich während der gesamten Vorausschätzungsperiode bei einem beträchtlichen CAGR ausweiten, was vor allem durch das zunehmende Bewusstsein für nicht-invasive Diagnostik und strenge Gesundheitsvorschriften bedingt ist. Die steigende Nachfrage nach einer kontinuierlichen Patientenüberwachung in Krankenhäusern und Pflegeeinrichtungen fördert die Adoption. Europäische Gesundheitsdienstleister schätzen Präzision, Patientenkonformität und Integration mit digitalen Gesundheitsplattformen. Die Region zeigt starkes Wachstum in Krankenhäusern, Kliniken und entfernten Patientenüberwachungsanwendungen. Digestible Sensoren werden zunehmend in neue Healthcare-Protokolle und Telemedizinprogramme integriert und unterstützen proaktives Gesundheitsmanagement.
US Digestible Sensors Market Insight
Der US-Verdauungs-Sensoren-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch den zunehmenden Fokus auf präventive Gesundheitsversorgung und personalisierte Medizin angetrieben wird. Wachsende Bedenken gegenüber Magen-Darm-Erkrankungen und Anforderungen an die Patientenüberwachung sind die Ermutigung von Krankenhäusern und Kliniken, unkontrollierbare Sensoren anzunehmen. Die fortschrittliche Gesundheitsinfrastruktur des Landes, verbunden mit einer starken digitalen Gesundheitsannahme und unterstützenden Regierungsinitiativen, soll das Marktwachstum fördern. Die Integration von Sensoren mit mobilen Gesundheitsanwendungen und Cloud-basierten Reporting-Plattformen verbessert die Usability und Adoption.
Deutschland Digestible Sensors Markt Einblick
Der Markt für verdaubare Sensoren in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch das zunehmende Bewusstsein für fortgeschrittene Diagnosen und nicht-invasive Überwachungslösungen gefördert wird. Der Schwerpunkt Deutschlands auf Innovation, hochwertige Gesundheitsinfrastruktur und die Einführung digitaler Gesundheitstechnologien fördert den Einsatz von ingestiblen Sensoren. Krankenhäuser und Kliniken setzen zunehmend Sensoren für Patientenüberwachung, Diagnose und therapeutische Verfolgung ein. Die Integration von Sensoren mit elektronischen Gesundheitsdatensätzen und Telemedizinsystemen wird immer häufiger, unterstützt die proaktive Patientenversorgung und Echtzeitüberwachung. Die lokale Verbraucherpräferenz für technologisch fortschrittliche und zuverlässige medizinische Lösungen richtet sich an die Wachstumstrajektorie des Marktes.
Asien-Pazifik Digestible Sensors Markt Einblick
Der asiatisch-pazifische Markt für verdauliche Sensoren ist bereit, mit dem schnellsten CAGR von 25 % von 2026 bis 2033 zu wachsen, angetrieben durch steigende Investitionen in die Gesundheitsinfrastruktur, zunehmende Prävalenz von chronischen Krankheiten und zunehmende Einführung von digitalen Gesundheitslösungen in Ländern wie China, Japan und Indien. Die zunehmende Anzahl von Krankenhäusern, Telemedizininitiativen und Remote-Patienten-Überwachungsprogramme ist die Nachfrage. Darüber hinaus fördern staatliche Unterstützung für intelligente Gesundheitsinitiativen und das zunehmende Bewusstsein für nicht-invasive diagnostische Tools die Adoption. APAC tritt auch als Nabe für die Herstellung von Sensorkomponenten auf, was die Erreichbarkeit und Zugänglichkeit im gesamten Bereich verbessert.
Japan Digestible Sensors Markt Einblick
Der Markt für verdaubare Sensoren in Japan gewinnt aufgrund des fortschrittlichen Gesundheitssystems des Landes, der hohen Einführung digitaler Gesundheitstechnologien und des Fokus auf den Patientenkomfort. Krankenhäuser und Kliniken implementieren zunehmend ingestible Sensoren für gastrointestinale Diagnostik und therapeutische Überwachung. Die Integration von Sensoren mit Cloud-Plattformen und KI-Analysen verbessert die Echtzeitüberwachung und vorausschauende Pflege. Darüber hinaus dürfte die alternde Bevölkerung Japans und die steigende Prävalenz chronischer Krankheiten die Nachfrage nach nicht-invasiven, geduldig-freundlichen Überwachungslösungen sowohl im Wohn- als auch im Krankenhausbereich ankurbeln.
Indien Digestible Sensors Markt Einblick
Der indische Markt für verdauliche Sensoren entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der auf die sich rasch erweiternde Gesundheitsinfrastruktur des Landes, die Sensibilisierung für nicht-invasive Überwachung und die zunehmende Einführung digitaler Gesundheitslösungen zurückzuführen ist. Krankenhäuser, Kliniken und Remote-Patienten-Monitoring-Dienste übernehmen ingestible Sensoren für Diagnostik, Patientenverfolgung und therapeutische Anwendungen. Regierungsinitiativen, die eine intelligente Gesundheitsversorgung und eine erschwingliche medizinische Technologie fördern, kombiniert mit starken inländischen Fertigungsmöglichkeiten, sind wichtige Faktoren, die das Marktwachstum fördern. Eine zunehmende Prävalenz chronischer gastrointestinaler und metabolischer Erkrankungen treibt die Nachfrage nach ingestiblen Sensoren weiter an.
Digestible Sensors Marktanteil
Die Digestible Sensors Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- MC10, Inc. (USA)
- CapsoVision, Inc.(US)
- Proteus Digital Health, Inc. (USA)
- HQ, Inc.(US)
- Olympus Corporation(Japan)
- IntroMedic Co., Ltd. (Südkorea)
- Medtronic plc (Irland)
- JINSHAN Wissenschaft und Technologie(China)
- Medimetrics Personalized Drug Delivery B.V. (Niederlande)
- Microchips Biotech, Inc. (USA)
- etectRx, Inc. (USA)
- Atmo Biosciences (Australien)
- Koninklijke Philips N.V. (Niederländische)
- Otsuka Holdings Co., Ltd. (Japan)
- RF Co., Ltd. (China)
- BodyCAP S.A.S. (Frankreich)
- Capsule Technologies, Inc. (USA)
- Motus GI, Inc. (USA)
- SmartPill Corporation (USA)
- Sensirion AG (Schweiz)
Was sind die jüngsten Entwicklungen im Global Digestible Sensors Market
- Im Oktober 2025 validierten die Forscher von Mass General Brigham eine ingestible Biosensor-Pille für die at‐home Überwachung der Darmentzündung, die ein starkes diagnostisches Potenzial für akute mesenterische Ischämie in präklinischen Modellen zeigt, was zu einer früheren, nicht-invasiven Diagnose schwerer GI-Bedingungen führen könnte
- Im Juni 2025 kündigten Caltech-Ingenieure die Entwicklung von „PillTrek“, einer intelligenten ingestiblen Kapsel, die pH-Werte, Temperatur, Glukose, Neurotransmitter und andere Biomarker im GI-Trakt messen kann und erweiterte biochemische Erkenntnisse in einer kompakten, drahtlosen, elektrochemischen Sensorplattform für die Darmgesundheitsforschung und -diagnostik bietet.
- Im Juni 2025 berichteten Forscher der University of Maryland einen Meilenstein in der ingestiblen Kapseltechnologie, die Einführung einer 3D-gedruckten Kapsel mit integrierten Mikronadeln und einem abstimmbaren Medikamentenreservoir, die eine kontrollierte Medikamentenfreisetzung innerhalb des Magen-Darm-Trakts ermöglicht, Verbesserung der präzisen therapeutischen Lieferung für Erkrankungen wie Crohn und ulcerative Colitis
- Im Mai 2025 präsentierte Imec einen höchst miniaturisierten ingestiblen Sensor-Prototyp, der dreimal kleiner ist als aktuelle Kapselendoskope und die erste, die Redox-Balance, pH-Wert und Temperaturmessungen für die Darmgesundheitsüberwachung zur Verfügung stellt und wertvolle Echtzeit-Einsichten in Darmentzündung und Mikrobiom-Bedingungen bietet.
- Im März 2025 enthüllten Forscher eine kabellose ingestible Kapsel, die in der Lage ist, „leky Darm“ in Echtzeit zu erkennen, mit einem Bioimpedanz-Sensorgerät, das die gastrointestinale mukosale Barrierenintegrität kontinuierlich und nicht-invasive überwacht, potenziell die Früherkennung und das Management von Bedingungen wie entzündliche Darmkrankheit (IBD) mit Echtzeit-Funk-Datenübertragung revolutioniert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











