


Segmentierung des globalen Marktes für Zellstoff zur Holzaufbereitung nach Herstellungsverfahren (Acetylierung, Veretherung, Nitrierung, Xanthierung, Sonstige), Rohmaterial (Zellstoff, Baumwoll-Linters, Bambus), Endverwendung (Textilien, Zigarettenfilter, Lebensmittelzusatzstoffe, Kosmetik und Körperpflege, Pharmazeutika, Farben, Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Auflösung von Wood Pulp Markt Größe und Wachstum Rate
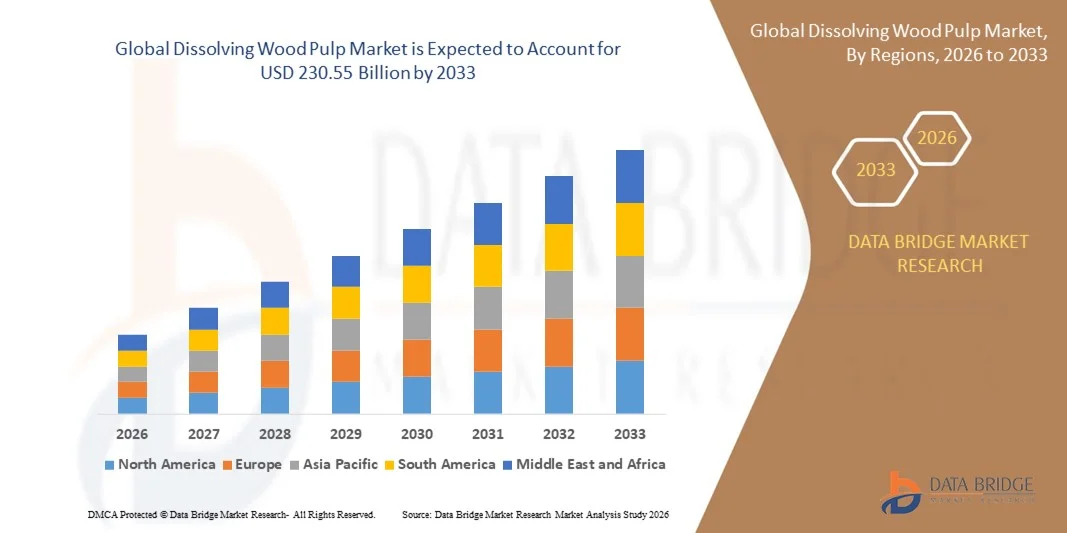
- Nach der Data Bridge Market Research Analysis wurde die weltweite Auflösung von Wood Pulp Market Größe bei182,00 Milliarden USD in 2025und wird voraussichtlich erreichenUSD230,55 Milliarden bis 2033, beiCAGR von 3,00%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Nachfrage nach nachhaltigen und umweltfreundlichen Rohstoffen in der Textil-, Lebensmittel- und Chemieindustrie sowie durch Fortschritte in der Zellstoffverarbeitungstechnik, die Ertrag und Qualität steigern
- Darüber hinaus ist die steigende Verbraucherpräferenz für biologisch abbaubare Fasern, nachwachsende Materialien und sauberere Produktionsprozesse ermutigen die Hersteller, Produktionskapazitäten zu erweitern und Produktangebote zu innovieren. Diese kombinierten Faktoren treiben die Einführung des Auflösens von Holzzellstoff voran und tragen damit maßgeblich zum Wachstum der Industrie bei
Marktgröße und Prognose
Globaler Marktwert (2025):182,2 Mrd. USD
Voraussichtlicher Marktwert (2033):USD230,55 Milliarden
Wettervorhersage CAGR (2026–2033):CAGR von 3,00%
Was sind die großen Takeaways des Auflösens von Holzpulp Market
- Das Lösen von Holzzellstoff, der als Rohstoff für Textilien, Lebensmittelzusatzstoffe und chemische Anwendungen verwendet wird, ist in verschiedenen Branchen aufgrund seines hohen Zellulosegehalts, seiner Vielseitigkeit und der Kompatibilität mit nachhaltigen und umweltfreundlichen Produktionsverfahren immer wichtiger.
- Die zunehmende Nachfrage nach dem Auflösen von Zellstoff wird in erster Linie durch die steigende Annahme von Viskose, Lyocell und anderen regenerierten Fasern in der Textilindustrie, den verstärkten Einsatz in Lebensmittel- und Pharmaanwendungen und die Weiterentwicklung von Zellstoffverarbeitungstechnologien, die Effizienz und Produktqualität verbessern, angetrieben.
- Asia-Pacific dominierte den Global Dissolving Wood Pulp Market mit dem größten Umsatzanteil von 32,2% im Jahr 2025, zu einer starken Präsenz von Schlüsselpulpherstellern, einer hohen Annahme nachhaltiger Textilprodukte und unterstützenden regulatorischen Rahmen, die Erneuerbare Materialien fördern, wobei die USA den Zellstoffverbrauch für die Viskose- und Spezialfaserproduktion vorantreiben.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im Global Dissolving Wood Pulp Market während der Prognosezeit sein, die durch eine rasche Industrialisierung, zunehmende Textilproduktion und wachsende Nachfrage nach umweltfreundlichen und nachhaltigen Rohstoffen angetrieben wird.
- Das Xantisierungssegment dominierte den Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz bei der Herstellung von Viskosefasern und Cellulosederivaten für Textilien.
Report Scope und Global Dissolving Wood Pulp Market Segmentation
|
Attribute |
Auflösen von Wood Pulp Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im auflösenden Holzpulpmarkt
Fortschritte in nachhaltigen und hochleistungsfähigen Anwendungen
- Ein bedeutender und beschleunigender Trend im globalen Lösungs-Holz-Pulpmarkt ist der zunehmende Fokus auf nachhaltige Produktionsprozesse und Hochleistungs-Pulveranwendungen. Die Hersteller setzen fortschrittliche Verarbeitungstechnologien ein, um Zellulose-Reinheit, Ertrag und Umwelteffizienz zu verbessern und die globalen Nachhaltigkeitsziele auszurichten.
- Die Produktion von TENCEL®-Fasern der Lenzing AG nutzt zum Beispiel Holzpulpe aus verantwortungsvoll verwalteten Wäldern, kombiniert mit einer Closed-Loop-Verarbeitung, um den chemischen und Wasserverbrauch zu minimieren. Ebenso erweitert die Aditya Birla Group ihre Zellstoffproduktion in Viskosequalität um den wachsenden Bedarf an umweltfreundlichen Textilien zu decken.
- Technologische Innovationen bei der Auflösung der Zellstoffverarbeitung ermöglichen qualitativ hochwertige Leistungen, die für Spezialfasern, Cellulosederivate und pharmazeutische Produkte geeignet sind. So wird z.B. ultrareiner Zellstoff in der Lyocell- und Acetat-Faserproduktion zunehmend eingesetzt, während in Lebensmittelzusatzstoffen und pharmazeutischen Hilfsstoffen maßgeschneiderte Zellstoffsorten eingesetzt werden.
- Die Integration umweltverträglicher Fertigung mit leistungsstarken Anwendungen ermöglicht es Unternehmen, auf mehrere Industrieanforderungen zu achten und gleichzeitig CO2-Fußabdruck und -abfall zu reduzieren. Durch optimierte Produktionstechniken können Hersteller Zellstoff für Textil-, Chemie- und Lebensmittelindustrien aus einer einzigen, vielseitigen Ressource liefern.
- Dieser Trend zu nachhaltigerer, qualitativ hochwertiger und multifunktionaler Lösung von Holzzellstoff setzt die Markterwartungen um und treibt Innovationen voran. Daher investieren Unternehmen wie Sappi, Suzano und Rayonier in umweltfreundliche Zellstoffproduktionslinien, um hochwertige, vielseitige Produkte zu liefern, die den wachsenden Anforderungen an Industrie und Verbraucher gerecht werden.
- Die Nachfrage nach der Auflösung von Holzzellstoff mit verbesserten Nachhaltigkeits- und Leistungsmerkmalen wächst in den Bereichen Textil, Chemie und Pharma, da Hersteller und Verbraucher zunehmend umweltbewusste, hochwertige Rohstoffe priorisieren.
Was sind die Haupttreiber des Lösens von Holzpulp-Markt
Fahrer
Wachsende Nachfrage durch Erweiterung von industriellen Anwendungen und Nachhaltigkeit Fokus
- Die zunehmende Nachfrage nach umweltfreundlichen Rohstoffen in der gesamten Industrie, verbunden mit der steigenden Übernahme von Holzzellstoff in Textilien, Chemikalien und Lebensmittelanwendungen, ist ein bedeutender Treiber für das Marktwachstum.
- So erweiterte die Lenzing AG im Jahr 2025 ihre TENCEL® Zellstoffproduktion um den wachsenden globalen Bedarf an nachhaltigen Fasern. Solche Initiativen von führenden Unternehmen werden erwartet, dass der auflösende Zellstoffmarkt während des gesamten Prognosezeitraums gefördert wird.
- Da Hersteller und Verbraucher umweltverträgliche Produkte priorisieren, bietet das Lösen von Holzzellstoff Vorteile wie Bioabbaubarkeit, Erneuerbarkeit und Vielseitigkeit, was es zu einer bevorzugten Alternative zu synthetischen Materialien in der Viskose-, Lyocell- und Zellulosederivatproduktion macht.
- Darüber hinaus verstärkt die steigende Nachfrage nach hochwertigem Zellstoff in Spezialanwendungen, darunter Pharmazeutika, Lebensmittelzusatzstoffe und chemische Zwischenprodukte, ihre Rolle als kritischer industrieller Rohstoff. Die Vielseitigkeit des Auflösens von Holzstoff ermöglicht es, nahtlos in verschiedene Produktionsprozesse zu integrieren, Effizienz und Nachhaltigkeit zu steigern.
- Der Trend zur nachhaltigen Beschaffung, verbunden mit zunehmendem Bewusstsein für die Umweltauswirkungen traditioneller Fasern, ermutigt Unternehmen, Produktionskapazitäten zu erweitern und Produktlinien zu innovieren. Besonders stark ist die Nachfrage nach dem Auflösen von Zellstoff mit gleichbleibender Qualität, hohem Cellulosegehalt und umweltfreundlicher Verarbeitung in den Bereichen Textil, Chemie und Pharma.
Welcher Faktor hebt das Wachstum des auflösenden Holzpulpmarktes hervor
Herausforderungen im Zusammenhang mit Rohstoffversorgung und Produktionskosten
- Die Frage nach der Verfügbarkeit von nachhaltigem Holz und Schwankungen der Rohstoffkosten stellen Herausforderungen für den auflösenden Zellstoffmarkt dar. Eine hohe Abhängigkeit von Waldressourcen kann zu Versorgungsengpässen und erhöhten Produktionskosten führen, insbesondere in Regionen mit strengen Umweltvorschriften.
- So können z.B. Nachhaltigkeitszertifizierungsanforderungen wie FSC oder PEFC die Beschaffungsoptionen für Zellstoffhersteller begrenzen und möglicherweise die Betriebskosten erhöhen.
- Die Bewältigung dieser Herausforderungen durch verantwortungsvolles Waldmanagement, strategische Beschaffung und Investitionen in effiziente Verarbeitungstechnologien ist entscheidend für die Aufrechterhaltung einer stetigen Versorgung und Wirtschaftlichkeit. Unternehmen wie Aditya Birla Group und Suzano betonen nachhaltige Beschaffungspraktiken und optimieren Produktionsprozesse, um Lieferrisiken zu mindern.
- Darüber hinaus können die relativ hohen Kosten für die Herstellung von spezialitätsgerechten Auflösen von Holzzellstoff im Vergleich zu Rohstoffzellstoff die Annahme unter preisempfindlichen Käufern begrenzen. Während die technologischen Fortschritte die Produktionskosten allmählich senken, trägt der hochwertige Zellstoff für Textilien und Pharmazeutika immer noch eine Preisprämie.
- Eine Überwindung dieser Herausforderungen durch nachhaltige Beschaffungsstrategien, Prozessoptimierung und weitere Investitionen in kostengünstige Fertigungstechnologien wird für das langfristige Wachstum des globalen auflösenden Holzzellstoffmarktes unerlässlich sein.
Wie wird der auflösende Holzpulpmarkt segmentiert
Das Auflösen des Zellstoffmarktes wird auf der Grundlage von Herstellungsprozess, Rohstoff und Endverwendung segmentiert.
- durch Fertigungsverfahren
Auf Basis des Herstellungsverfahrens wird der Global Dissolving Wood Pulp Market zu Acetylierung, Veretherung, Nitrierung, Xanthisierung und anderen segmentiert. Das Xantisierungssegment dominierte den Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz bei der Herstellung von Viskosefasern und Cellulosederivaten für Textilien. Xanthation bietet überlegene Löslichkeit und Reaktivität, so dass es eine bevorzugte Methode für großtechnische Anwendungen. Das Verfahren ermöglicht eine effiziente Umwandlung von Zellulose in qualitativ hochwertige Derivate unter Beibehaltung gleichbleibender Reinheit und Leistung.
Das Nitrierungssegment wird voraussichtlich die schnellste CAGR von 22,1 % von 2026 bis 2033 beobachten, die durch zunehmende Nachfrage nach Cellulosenitrat in Spezialanwendungen wie Filmbeschichtungen, Sprengstoff und hochwertig-chemischen Zwischenprodukten befeuert wird. Technologische Fortschritte bei Nitrierungsprozessen, verbunden mit steigender industrieller Adoption, unterstützen das Wachstum dieses Segments in Nordamerika, Europa und Asien-Pazifik.
- Von Raw Material
Auf Basis von Rohstoffen wird der Global Dissolving Wood Pulp Market in Zellstoff, Baumwoll-Linters und Bambus segmentiert. Das Segment Holzzellstoff dominierte den Markt mit einem Umsatzanteil von 61,4% im Jahr 2025, aufgrund seiner umfangreichen Verfügbarkeit, hohen Cellulosegehalt und Kompatibilität mit großflächiger Zellstoffproduktion für die Textil- und Chemieindustrie. Holzzellstoff ist für seine Wirtschaftlichkeit und gleichbleibende Qualität bevorzugt, so dass es der primäre Rohstoff für die Viskose- und Lyocellfaserherstellung.
Das Bambus-Segment wird von 2026 bis 2033 die schnellste CAGR von 24,3 % erleben, die von der steigenden Nachfrage nach nachhaltigen und umweltfreundlichen Rohstoffen angetrieben wird. Bamboo wächst schnell, erfordert eine minimale chemische Behandlung und richtet sich an die Verbraucherpräferenz für nachwachsende Quellen, vor allem in Asien-Pazifik, wo Textil- und Spezialfaserindustrien sich schnell ausbreiten. Die zunehmenden Investitionen in die Bambus-Produktionsinfrastruktur beschleunigen das Wachstum weiter.
- Von End-Use
Auf der Grundlage der Endverwendung wird der Global Dissolving Wood Pulp Market in Textilien, Zigarettenfilter,Lebensmittelzusatzstoffe, Kosmetik & Körperpflege, Pharmazeutika, Farbe und andere. Das Segment Textil dominierte den Markt mit einem Umsatzanteil von 52,7% im Jahr 2025, der durch den hohen Verbrauch von Viskose, Lyocell und Acetatfasern in Bekleidung, Heimtextilien und Vliesstoffen angetrieben wurde. Das Segment profitiert von der wachsenden globalen Präferenz für regenerierte Fasern als nachhaltige Alternative zu synthetischen Stoffen.
Das Segment Kosmetik & Körperpflege wird durch die zunehmende Einarbeitung von Cellulosederivaten in Lotionen, Cremes und Emulsionen zur Verdickung, Stabilisierung und Verbesserung der Produkttextur voraussichtlich am schnellsten CAGR von 2026 bis 2033 beobachten. Die Sensibilisierung für umweltfreundliche und biologisch abbaubare Inhaltsstoffe in persönlichen Pflegeprodukten treibt die Nachfrage nach der Auflösung von Zellstoff in diesem Sektor in ganz Europa, Nordamerika und Asien-Pazifik.
Welche Region hält den größten Teil des auflösenden Holzpulpmarktes
- Asia-Pacific dominierte den Global Dissolving Wood Pulp Market mit dem größten Umsatzanteil von 32,2% im Jahr 2025, angetrieben durch starke Nachfrage aus der Textil-, Chemie- und Pharmaindustrie, sowie eine etablierte Basis der Zellstoffherstellungsinfrastruktur.
- Hersteller in der Region profitieren vom Zugang zu hochwertigen Rohstoffen, fortschrittlichen Verarbeitungstechnologien und strengen Umweltvorschriften, die nachhaltige Beschaffungs- und Produktionspraktiken fördern.
- Das Marktwachstum wird weiterhin durch ein hohes Verbraucherbewusstsein und eine Nachfrage nach umweltfreundlichen und biologisch abbaubaren Produkten unterstützt, insbesondere in den Bereichen Mode und Körperpflege, wodurch Holzzellstoff als bevorzugtes Rohstoff für regenerierte Fasern, Spezialchemikalien und Cellulosederivate in Nordamerika gelöst wird.
US Auflösen von Holzpulp Markt Insight
Der US-Lösungsmarkt für Holzzellstoff eroberte den größten Umsatzanteil von 35 % im Jahr 2025 in Nordamerika, der durch hohe Nachfrage aus der Textil-, Chemie- und Pharmaindustrie getrieben wurde. Das Land profitiert von einer etablierten Zellstoffproduktionsinfrastruktur, dem Zugang zu hochwertigen Holzressourcen und fortschrittlichen Fertigungstechnologien. Das zunehmende Verbraucherbewusstsein für nachhaltige und umweltfreundliche Produkte unterstützt die Nachfrage nach der Auflösung von Holzzellstoff, insbesondere in regenerierten Fasern wie Viskose und Lyocell. Darüber hinaus tragen Investitionen in Spezial-Cellulose-Derivate für persönliche Pflege, Lebensmittel und pharmazeutische Anwendungen zum Marktwachstum bei, wodurch die USA als zentrale Anlaufstelle für die Lösung des Zellstoffverbrauchs in Nordamerika geschaffen werden.
Europa Auflösen von Holzpulp Markt Insight
Die europäische Lösung des Zellstoffmarktes soll sich in der gesamten Vorausschätzungsperiode mit einem erheblichen CAGR ausweiten, vor allem durch strenge Umweltvorschriften und die zunehmende Einführung nachhaltiger Rohstoffe. Die steigende Nachfrage nach umweltfreundlichen Textilien und chemischen Derivaten treibt das Wachstum in den wichtigsten Ländern wie Deutschland, Frankreich und Italien voran. Die europäischen Hersteller konzentrieren sich auf hochwertiges, zertifiziertes Zellstoff, um den Verbrauchererwartungen für nachhaltige und biologisch abbaubare Produkte gerecht zu werden. Besonders stark ist das Wachstum in der Textil- und Kosmetikindustrie, wobei Unternehmen das Lösen von Holzzellstoff in innovative Anwendungen wie regenerierte Fasern, Cellulosebasierte Additive und Spezialchemikalien integrieren.
U.K. Auflösen von Holzpulp Markt Insight
Der US-Lösungsmarkt für Holzzellstoff wird voraussichtlich während des Prognosezeitraums mit einer beachtlichen CAGR wachsen, die durch die zunehmende Textilproduktion und die steigende Präferenz für umweltfreundliche Materialien gefördert wird. Die robuste Modeindustrie des Landes und die starke Präsenz spezieller chemischer Hersteller treiben die Nachfrage nach hochreinem Zellstoff. Darüber hinaus ermutigt die zunehmende Einführung nachhaltiger Beschaffungspraktiken und nachwachsender Materialien in den USA die Hersteller, die Produktion von Auflösen von Zellstoff für Anwendungen wie Viskosefasern, Lebensmittelzusatzstoffe und Kosmetika zu erweitern.
Deutschland Auflösen von Holzpulp Market Insight
Die deutsche Lösung des Zellstoffmarktes soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch ein hohes Bewusstsein für Nachhaltigkeit und eine zunehmende Nachfrage nach technologisch fortschrittlichen, umweltbewussten Produkten getrieben wird. Die gut ausgebaute Textil- und Chemieindustrie Deutschlands sowie strenge Umweltvorschriften fördern den Einsatz von Holzzellstoff als nachwachsender Rohstoff. Die Hersteller integrieren zunehmend Zellstoff in hochwertige Anwendungen wie Lyocell, Acetatfasern und Spezialzellulosederivate, die auf die Verbraucherpräferenzen für nachhaltige und innovative Produkte ausgerichtet sind.
Asia-Pazifische Lösung von Holz Pulp Markt Insight
Der asiatisch-pazifische Auflösemarkt für Zellstoff ist bereit, mit dem schnellsten CAGR von 25 % von 2026 bis 2033 zu wachsen, angetrieben durch schnelle Urbanisierung, steigende Einwegeinkommen und wachsende Industrialisierung in Ländern wie China, Indien und Japan. Die Region erlebt zunehmende Nachfrage aus den Bereichen Textil, Lebensmittel und Pharma. Regierungsinitiativen zur Förderung nachhaltiger Materialien und Investitionen in die Zellstoffproduktionsinfrastruktur beschleunigen die Annahme. Darüber hinaus dient APAC als Fertigungsdrehscheibe sowohl für rohe Zellstoff- als auch nachgelagerte Zelluloseprodukte, wodurch das Auflösen von Zellstoff für regionale Verbraucher zugänglicher und kostengünstiger wird.
Japan Auflösen von Holz Pulp Markt Insight
Der Japan-Lösungsmarkt für Holzzellstoff gewinnt an Dynamik, da sich das Land auf hochwertige Fasern, Nachhaltigkeit und technologische Innovation konzentriert. Japans Textil- und Spezialchemieindustrien treiben die konsequente Nachfrage nach regenerierten Fasern und Cellulosederivaten. Der wachsende Trend des umweltfreundlichen Verbrauchs, verbunden mit der Integration von Zellstoff in Pharma-, Kosmetik- und Lebensmittelanwendungen, ist ein weiteres Wachstum des Marktes. Fortgeschrittene Produktionstechniken und Investitionen in leistungsfähige Verarbeitungssysteme stärken auch die Position Japans als Schlüsselverbraucher der Auflösung von Holzzellstoff in Asien.
China Lösen von Holz Pulp Markt Insight
Der China-Lösungsmarkt für Holzzellstoff entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der auf eine rasche Industrialisierung, eine boomende Textilindustrie und starke inländische Fertigungsmöglichkeiten zurückzuführen war. Die wachsende Mittelklasse des Landes und die steigende Nachfrage nach nachhaltigen und hochwertigen Fasern treiben sowohl in den Inlands- als auch in den Exportmärkten an. Darüber hinaus hat die staatliche Unterstützung für grüne und nachwachsende Materialien, verbunden mit einer kostengünstigen Produktion, China zu einem führenden Markt für die Auflösung von Holzzellstoff gemacht, mit Anwendungen, die Textilien, Lebensmittelzusatzstoffe, Kosmetika und Arzneimittel umfassen.
Welche sind die Top-Unternehmen in der Lösung von Holzpulp Markt
Die Lösung der Holzpulp-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• UPM-Kymmene Corporation (Finnland)
•Sappi Limited(Südafrika)
•Aditya Birla Gruppe(Indien)
•Suzano S.A.(Brasilien)
•West Fraser Timber Co. Ltd.(Kanada)
Stora Enso Oyj (Finnland)
• Rayonier Advanced Materials (US)
• Lenzing AG (Österreich)
• Oji Holdings Corporation (Japan)
• Eastman Chemical Company (USA)
• Grasim Industries Limited (Indien)
• Shandong Sun Paper Industry Co., Ltd. (China)
• Fibria Celulose S.A. (Brasilien)
• Daio Paper Corporation (Japan)
• Suzhou Hengrui Pulp Co., Ltd. (China)
• Georgia-Pacific LLC (USA)
• Rayonier Pulpwood Company (USA)
• Borregaard ASA (Norwegen)
• Metsa Group (Finnland)
• Klabin S.A. (Brasilien)
Was sind die neuesten Entwicklungen bei der Lösung von Holzpulp Markt
- Im April 2024 kündigte die UPM-Kymmene Corporation, ein weltweit führender Anbieter von nachhaltiger Zellstoffproduktion, die Erweiterung ihrer auflösenden Zellstoffproduktionsanlage in Finnland an, um die steigende globale Nachfrage aus der Textil- und Chemieindustrie zu decken. Das Projekt unterstreicht das Engagement von UPM für nachhaltige Beschaffung und umweltfreundliche Fertigung, die Nutzung fortschrittlicher Produktionstechnologien zur Verbesserung der Zellstoffqualität und -ausbeute. Diese strategische Expansion stärkt die Position der UPM im sich rapide entwickelnden globalen Lösungsmarkt für Zellstoff.
- Im März 2024 startete Sappi Limited, ein südafrikanischer Zellstoff- und Papierhersteller, eine neue Spezialeinheit, die Holzzellstoff für hochwertige Textilien und pharmazeutische Anwendungen auflöste. Die Initiative konzentriert sich auf die Herstellung von hochreinem Zellstoff, der für Viskose-, Acetat- und Cellulosederivate geeignet ist, wobei Sappi das Engagement für Innovation hervorhebt und die sich entwickelnden Bedürfnisse globaler Endverbraucher erfüllt.
- Im März 2024 hat die Aditya Birla Group, Indien, in Maharashtra eine hochmoderne Lösung von Holzzellstoff in Auftrag gegeben, um den expandierenden Inlands- und Exportmärkten gerecht zu werden. Die Anlage umfasst fortschrittliche umweltfreundliche Verarbeitungstechniken, die den Fokus des Unternehmens auf Nachhaltigkeit und qualitativ hochwertige Produktionsstandards widerspiegeln. Diese Entwicklung stärkt die Position Indiens als zentrale Anlaufstelle im APAC-Lösungsmarkt für Zellstoff.
- Im Februar 2024 kündigte Suzano S.A., Brasiliens führender Zellstoffproduzent, eine strategische Partnerschaft mit europäischen Textilherstellern an, hochwertiges, auflösendes Zellstoffmaterial für eine nachhaltige Faserproduktion bereitzustellen. Die Zusammenarbeit zielt darauf ab, die globale Supply-Chain-Effizienz zu verbessern, die Umweltauswirkungen zu reduzieren und die wachsende Nachfrage nach umweltbewussten Fasern zu befriedigen, um das Engagement von Suzano für nachhaltige Industrielösungen zu stärken.
- Im Januar 2024 präsentierte Eastman Chemical Company, USA, auf der Internationalen Textil- und Chemischen Expo ein neues Hochleistungs-Lösungsprodukt für Spezialchemikalienanwendungen. Das Produkt, das für pharmazeutische, Lebensmittelzusatzstoffe und persönliche Pflegezwecke konzipiert ist, unterstreicht den Schwerpunkt von Eastman auf Innovation und Diversifizierung im auflösenden Zellstoffmarkt und bietet verbesserte Reinheit, Konsistenz und Nachhaltigkeit für industrielle Kunden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











