



Marktsegmentierung für Paukenröhrchen weltweit nach Material (Fluoroplaste, Phosphorylcholin (PC), Silikon, Polyethylen, Titan, Ultrasil, Edelstahl und Mikron), Endverbraucher (Krankenhäuser, ambulante Operationszentren, HNO-Kliniken und Heimgebrauch) – Branchentrends und Prognose bis 2033
Was ist die Ear Tube Devices Größe und Wachstumsrate
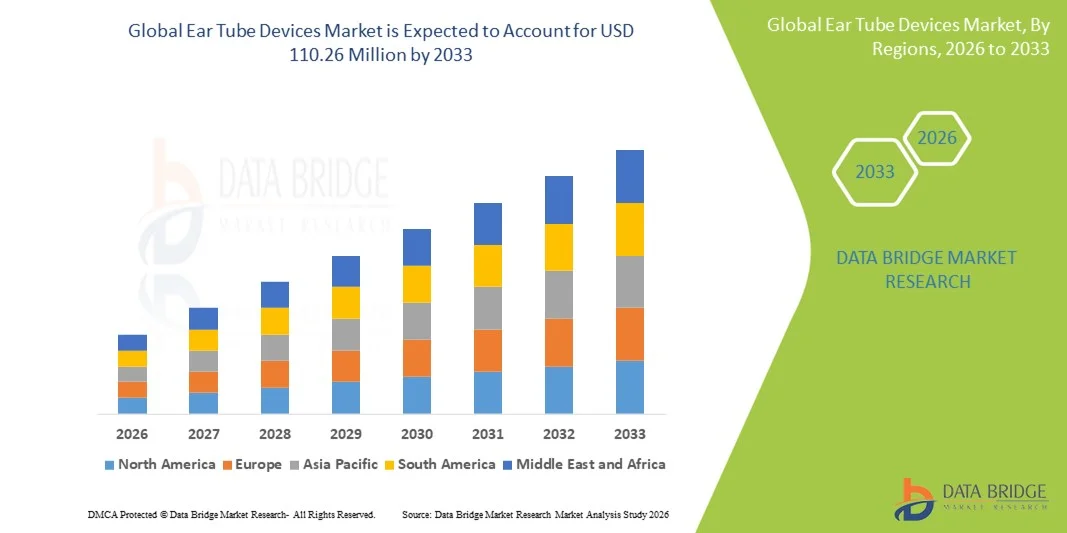
- Wie pro Data Bridge Market Research Analysis Global Ear Tube Geräte Marktgröße wurde geschätztUSD 90,50 Millionen in 2025und wird voraussichtlich erreichen110,26 Mio. USD bis 2033, beiCAGR von 2,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz von Otitis-Medien, rezidivierten Ohrinfektionen und Hörstörungen, insbesondere bei pädiatrischen und geriatrischen Bevölkerungen, sowie zunehmendes Bewusstsein für die Frühdiagnose und zeitnahe chirurgische Eingriffe, was zu einer höheren Akzeptanz von Ohrenrohrplatzierungsverfahren in Krankenhäusern und Spezialkliniken führt
- Darüber hinaus werden zunehmende Fortschritte bei minimalinvasiven ENT-Verfahren, Verbesserungen in Ohrenrohrmaterialien und -designs und der Ausbau des Zugangs zur spezialisierten Otolaryngologie-Betreuung in entwickelten und aufstrebenden Regionen die Aufnahme von Ear Tube Devices-Lösungen beschleunigen und dadurch das Wachstum der Industrie deutlich steigern.
Marktgröße und Prognose
- Globaler Marktwert (2025):90,50 Mio. USD
- Voraussichtlicher Marktwert (2033):110,26 Mio. USD
- Wettervorhersage CAGR (2026–2033):2.50%
Was sind die großen Takeaways von Ear Tube Devices
- Ohrenröhrengeräte, die vor allem bei der Behandlung von rezidivierenden Otitis-Medien und chronischer Mittelohr-Efffusion verwendet werden, sind zunehmend lebenswichtige Bestandteile der modernen Otolaryngologie für Kinder- und Erwachsenenpopulationen aufgrund ihrer Wirksamkeit bei der Verbesserung der Belüftung des Mittelohrs und der Verhinderung von Hörverlusten
- Die eskalierende Nachfrage nach Ohrenröhrengeräten wird in erster Linie durch die steigende Prävalenz von Ohrinfektionen unter Kindern, wachsendes Bewusstsein für frühe HNO-Eingriffe, Fortschritte bei minimalinvasiven chirurgischen Techniken und zunehmenden Zugang zu spezialisierten HNO-Diensten weltweit gefördert
- Nordamerika dominierte den Markt für Hörrohrgeräte mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt von einer hohen Diagnoserate von Otitis-Medien, einer starken Gesundheitsinfrastruktur, einer günstigen Rückerstattungspolitik und einer weit verbreiteten Einführung fortgeschrittener ENT-Chirurgie-Verfahren, wobei die USA die Mehrheit der regionalen Nachfrage
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für Ohrrohrgeräte während der Prognosezeit sein, die Registrierung eines projizierten CAGR von 7,9%, angetrieben von einer großen Kinderpopulation, Verbesserung des Gesundheitszugangs, zunehmendes Bewusstsein für Hörgesundheit und steigende Gesundheitsausgaben in Ländern wie China und Indien
- Das Segment Silicon dominierte den größten Marktanteil von 38,6% im Jahr 2025, angetrieben durch seine ausgezeichnete Biokompatibilität, Flexibilität und langjährige klinische Akzeptanz in otolaryngology Verfahren
Report Scope und Ear Tube Devices Marktsegmentierung
|
Attribute |
Ear Tube Devices Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in den Ear Tube Devices
Rising Adoption von Minimal Invasive ENT-Verfahren
- Ein signifikanter und beschleunigter Trend auf dem globalen Ohrenrohr-Gerätemarkt ist die wachsende Präferenz für minimalinvasive Otolaryngologie (ENT) Verfahren, insbesondere für die Behandlung von chronischen Otitis-Medien und wiederkehrenden Ohrinfektionen in Kinder- und Geriattenpopulationen. Fortschritte im Gerätedesign haben verbesserte Verfahrenssicherheit, reduzierte Erholungszeit und verbesserten Patientenkomfort
- So hat die Olympus Corporation im März 2024 fortschrittliche tympanostomy Tube Placement-Tools eingeführt, mit denen minimalinvasive Ohrprozeduren unterstützt werden können, wodurch ENT-Spezialisten schnellere und präzisere Eingriffe in ambulante Einstellungen durchführen können. Solche Entwicklungen verstärken die Verschiebung in Richtung minimalinvasiver Ohrrohreinführtechniken
- Technologische Verbesserungen in Ohrrohrmaterialien, einschließlich biokompatiblen Silikon und fluoroplastischen Polymeren, reduzieren Komplikationen wie Röhrenblockierung und vorzeitige Extrusion. Diese Materialinnovationen verbessern langfristige Ergebnisse und verringern die Notwendigkeit von Wiederholungsverfahren
- Der zunehmende Einsatz von bürobasierten und ambulanten chirurgischen Zentren für die Aufnahme von Ohrenrohren unterstützt diesen Trend weiter. Minimal invasive Techniken erlauben es, Verfahren ohne allgemeine Anästhesie in ausgewählten Patientengruppen zu vervollständigen, wodurch die Gesamtbehandlungskosten gesenkt werden
- Das zunehmende Bewusstsein zwischen Eltern und Pflegepersonen bei der Frühintervention für Mittelohrinfektionen treibt höhere Verfahrensvolumina. Physiker empfehlen zunehmend frühe Tyromomie, um Hörverluste und Sprachentwicklungsverzögerungen bei Kindern zu verhindern
- Dadurch konzentrieren sich die Hersteller auf die Entwicklung von Ohrenrohr-Geräten der nächsten Generation, die Präzisionsplatzierung, verbesserte Haltbarkeit und reduzierte postoperative Komplikationen unterstützen, das langfristige Marktwachstum stärken
Ear Tube Devices Marktdynamik
Fahrer
Hohe Prävalenz von Otitis-Medien und pädiatrische Hörstörungen
- Das steigende Auftreten von Otitis-Medien, vor allem bei Kindern unter fünf Jahren, ist ein großer Treiber, der die Nachfrage nach Ohrenröhrengeräten weltweit betreibt. Wiederkehrende Mittelohrinfektionen und anhaltende Flüssigkeitsaufbau erfordern oft eine tympanostomy Tube Platzierung, um das Hören wiederherzustellen und Langzeitkomplikationen zu verhindern
- Nach Angaben der Centers for Disease Control and Prevention (CDC) im Jahr 2024 erfahren fast 80% der Kinder in den USA mindestens eine Episode von Otitis-Medien im Alter von drei Jahren und erhöhen damit die klinische Nachfrage nach Ohrrohreinführungsverfahren deutlich. Diese hohe Krankheitslast unterstützt direkt Markterweiterung
- Pädiatrische Bevölkerungen stellen die größte Patientengruppe dar, die durch erhöhte Diagnoseraten und routinemäßige Hör-Screening-Programme in Ohrenröhrenprozeduren durchgeführt wird. Früherkennungsinitiativen beschleunigen die Akzeptanz der Behandlung
- Darüber hinaus tragen alternde Populationen zum Marktwachstum bei, da ältere Patienten eher anfällig für Ohrinfektionen sind, Eustachische Tubenstörungen und Hörstörungen, die chirurgische Eingriffe erfordern
- Verbesserungen in der Gesundheitsinfrastruktur, vor allem in Schwellenländern, erweitern den Zugang zu ENT-Spezialisten und chirurgische Versorgung, weitere Fahrprozessmengen
- Die Erhöhung der Versicherungsdeckung und die Erstattung für die Behandlung von Ohrenrohren in den entwickelten Märkten unterstützen ebenfalls höhere Adoptionsraten, wodurch die Nachfrage insgesamt gestärkt wird
Zurückhaltung/Challenge
Risiko von Post-Procedure-Komplikationen und Kostenempfindlichkeit
- Trotz der starken Nachfrage konfrontiert der Ear Tube Devices Markt Herausforderungen im Zusammenhang mit potenziellen Nachverfahren Komplikationen wie Otorrhea, tympanische Membran Narben, und Rohrextrusion, die Patientenergebnisse und Pflegevertrauen beeinflussen können
- So zeigten beispielsweise im Jahr 2023 veröffentlichte klinische Studien, dass ca. 10–15% der Kinderpatienten eine post-tympanostomy Ohrentladung erfahren, was zu Nachbehandlungen und erhöhten Gesundheitskosten führt. Solche Ergebnisse können die Annahme in kostspieligen Populationen zurückhalten
- Was die Wiederholverfahren aufgrund von Rohrverstopfung oder vorzeitiger Extrusion betrifft, erhöht die finanzielle Belastung für Gesundheitssysteme und Familien, insbesondere in Regionen mit eingeschränkter Versicherungsdeckung
- In Ländern mit niedrigem und mittlerem Einkommen beschränkt der begrenzte Zugang zu spezialisierten ENT-Betreuungs- und chirurgischen Einrichtungen die weit verbreitete Einführung von Ohrenrohrgeräten
- Darüber hinaus bleibt die Kostenempfindlichkeit eine zentrale Herausforderung, da fortgeschrittene Ohrrohrgeräte aus hochwertigen Materialien für bestimmte Gesundheitsdienstleister und Patienten unzumutbar sein können.
- Die Überwindung dieser Herausforderungen erfordert eine kontinuierliche Innovation im Gerätedesign, eine verbesserte Patientenausbildung, bessere postoperative Pflegeprotokolle und die Entwicklung kostengünstiger Ohrrohrlösungen, um ein nachhaltiges Marktwachstum zu gewährleisten
Wie werden die Ear Tube Devices segmentiert
Der Global Ear Tube Devices-Markt wird auf Basis von Material und Endverbrauchern segmentiert.
- Von Material
Auf der Basis von Material wird der Markt für Global Ear Tube Devices in Fluoroplastik, Phosphorylcholin (PC), Silikon, Polyethylen, Titan, Ultrasil, Edelstahl und Micron segmentiert. Das Segment Silicon dominierte den größten Marktanteil von 38,6% im Jahr 2025, angetrieben durch seine ausgezeichnete Biokompatibilität, Flexibilität und langjährige klinische Akzeptanz in otolaryngology Verfahren. Silikon-Ohrröhren werden durch Chirurgen aufgrund ihrer weichen Textur, reduziertem Risiko von Gewebereizungen und niedrigeren Auftreten von postoperativen Komplikationen weit bevorzugt. Diese Röhren bieten eine optimale Balance zwischen Haltbarkeit und Patientenkomfort und eignen sich sowohl für Kinder- als auch Erwachsene. Ihre Wirtschaftlichkeit im Vergleich zu fortschrittlichen beschichteten oder metallischen Alternativen unterstützt weiterhin eine weit verbreitete Annahme, insbesondere in hochvolumigen Verfahren. Darüber hinaus zeigen Silikonröhren eine zuverlässige Leistung über unterschiedliche Patientenanatomie und klinische Einstellungen. Starke Verfügbarkeit, regulatorische Zulassungen und umfangreiche klinische Daten stärken das Vertrauen der Ärzte. Dadurch bleibt Silicium weltweit das Material der Wahl in Krankenhäusern und HNO-Kliniken und hält seine Führungsposition auf dem Markt.
Das Segment Phosphorylcholin (PC) wird von 2026 bis 2033 am schnellsten CAGR von 8,9 % bezeugt, was durch die steigende Nachfrage nach fortgeschrittenen, infektionsbeständigen Ohrrohrmaterialien bedingt ist. PC-beschichtete Ohrrohre sind darauf ausgelegt, natürliche Zellmembranen zu imitieren, was die Bakterienhaftung und Biofilmbildung deutlich reduziert. Dies macht sie besonders attraktiv bei Patienten mit wiederkehrenden Otitismedien und höherem Risiko nachchirurgischer Infektionen. Das zunehmende Bewusstsein der HNO-Spezialisten hinsichtlich verbesserter langfristiger Ergebnisse beschleunigt die Annahme. Technologische Fortschritte und steigende FuE-Investitionen von Medizinproduktenherstellern unterstützen das Wachstum weiter. Obwohl PC-basierte Röhren höher als herkömmliche Materialien sind, rechtfertigen ihre klinischen Vorteile die Prämie. Eine zunehmende Vorliebe für Premium-ENT-Lösungen in entwickelten Märkten wird erwartet, dass eine rasche Expansion dieses Segments weltweit vorangetrieben wird.
- Durch Endbenutzer
Auf der Basis von Endbenutzern wird der Global Ear Tube Devices-Markt in Krankenhäuser, Ambulatory Surgical Centres, ENT Clinics und Home Usage segmentiert. Das Segment Hospitals entfiel auf den größten Marktanteil von 46,3 % im Jahr 2025, vor allem aufgrund des hohen Volumens der Einführung von Ohrrohren im Krankenhaus. Krankenhäuser bieten fortschrittliche chirurgische Infrastruktur, Zugang zu geschulten ENT-Spezialisten und umfassende postoperative Pflege, so dass sie die bevorzugte Wahl für komplexe und Kinderkoffer. Die Anwesenheit von Anästhesie-Unterstützung und Notfalleinrichtungen verstärkt die Krankenhausherrschaft weiter. Darüber hinaus unterstützen günstige Rückzahlungspolitiken in vielen Ländern klinikbasierte HNO-Verfahren. Krankenhäuser neigen auch dazu, technologisch fortschrittliche und Premium-Ohrröhren-Geräte zu übernehmen, die zu einer höheren Umsatzgeneration beitragen. Steigende Krankenhausaufnahmen für chronische Ohrinfektionen und steigende Kinderpopulation weiter Kraftstoffbedarf. Diese Faktoren positionieren gemeinsam Krankenhäuser als führendes Endbenutzersegment auf dem Weltmarkt.
Das Segment Ambulatory Surgical Centres wird das schnellste CAGR von 9,4% von 2026 bis 2033 registrieren, das von der globalen Verschiebung in Richtung ambulante und minimalinvasive Verfahren angetrieben wird. ASCs bieten kostengünstige Behandlung, reduzierte Krankenhausaufenthalte und schnellere Patientenwende, wodurch sie für Routineohrröhreneinsätze immer attraktiver werden. Technologische Fortschritte haben sichere und effiziente ENT-Verfahren in Ambulanzeinstellungen ermöglicht. Patienten und Bezahler bevorzugen ASCs aufgrund niedrigerer Verfahrenskosten und kürzerer Erholungszeiten. Die zunehmende Gründung spezialisierter ENT-fokussierter ASCs unterstützt das Wachstum weiter. Darüber hinaus beschleunigt die wachsende Gesundheitsinfrastruktur in Schwellenländern die ASC-Adoption. Diese Vorteile werden erwartet, dass die Nachfrage nach Ohrrohr-Geräten in ambulanten chirurgischen Zentren weltweit deutlich erhöht.
Welche Region hält den größten Teil der Ear Tube Devices
- Nordamerika dominierte den Markt für Ohrenrohrgeräte mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch eine hohe Diagnoserate von Otitis-Medien, eine starke Gesundheitsinfrastruktur, günstige Rückerstattungsrahmen und weit verbreitete Einführung fortgeschrittener ENT chirurgischer Eingriffe
- Die Region profitiert von der Früherkrankung, dem hohen Bewusstsein bei den Eltern in Bezug auf Kinderohrinfektionen und dem bereiten Zugang zu spezialisierten Otolaryngologie-Diensten in Krankenhäusern und ambulanten chirurgischen Zentren
- Diese Dominanz wird weiter verstärkt durch hohe Gesundheitsausgaben, die Verfügbarkeit von technologisch fortschrittlichen Ohrenrohr-Geräten und kontinuierliche Produktinnovation, die Nordamerika als eine Schlüssel-Umsatz-Erzeugungsregion für Kinder- und Erwachsenenohrröhre Verfahren
US Ear Tube Devices Market Insight
Der Markt der US-Ohrröhrengeräte eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch die hohe Prävalenz von wiederkehrenden Otitis-Medien, vor allem bei Kindern, und die starke Einführung von tympanostomy-Verfahren angetrieben wurde. Das Vorhandensein von fortgeschrittenen Gesundheitseinrichtungen, qualifizierten HNO Chirurgen und eine günstige Versicherung für die Einführung von Ohrrohren unterstützt weiterhin das Marktwachstum. Darüber hinaus sind steigendes Bewusstsein für eine frühzeitige Hörverlustverhütung und zunehmende ambulante Operationsvolumina eine weitere treibende Nachfrage nach Ohrrohrgeräten in den USA.
Europa Ear Tube Devices Markt Einblick
Der europäische Markt für Ohrenröhrengeräte soll sich während der Prognosezeit bei einem stetigen CAGR ausweiten, vor allem durch zunehmende Inzidenz von Mittelohrinfektionen, wachsender Kinderpopulation in ausgewählten Ländern und etablierter öffentlicher Gesundheitssysteme. Länder in ganz Europa erleben eine steigende Nachfrage nach minimalinvasiven ENT-Verfahren, unterstützt durch verbesserte diagnostische Fähigkeiten und standardisierte klinische Leitlinien für das Otitis-Medienmanagement. Die Region profitiert auch von einer starken Regulierungsaufsicht, die eine hohe Produktqualität und Patientensicherheit gewährleistet.
U.K. Ear Tube Devices Market Insight
Der Markt der US-Ohrröhrengeräte wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, unterstützt durch die Erhöhung der Empfehlungen für ENT-Verfahren durch den National Health Service (NHS). Die Sensibilisierung für Hörbeeinträchtigungen bei Kindern, verbunden mit staatlichen Initiativen, die auf die Frühdiagnose und Behandlung ausgerichtet sind, trägt zu einer höheren Einführung von Ohrenrohren bei. Die Expansion ambulanter chirurgischer Dienste und reduzierte Wartezeiten unterstützen das Marktwachstum im Land weiter.
Deutschland Ear Tube Devices Markt Einblick
Der deutsche Markt für Hörrohrgeräte soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der von einer starken Gesundheitsinfrastruktur, hohen medizinischen Standards und einem weit verbreiteten Zugang zu ENT-Spezialisten angetrieben wird. Deutschlands Schwerpunkt auf Frühinterventionen für Hörstörungen und sein gut ausgebautes Krankenhausnetz unterstützen die konsequente Nachfrage nach Ohrrohrgeräten. Darüber hinaus richtet sich die zunehmende Einführung fortschrittlicher und biokompatibler Materialien in ENT-Geräten an den Fokus des Landes auf Patientensicherheit und klinische Effizienz.
Asia-Pacific Ear Tube Devices Markt Einblick
Der asiatisch-pazifische Markt für Hörrohre wird voraussichtlich im Prognosezeitraum mit 7,9 % am schnellsten CAGR wachsen, der von einer großen pädiatrischen Bevölkerung, einem steigenden Auftreten von Ohrinfektionen und einem besseren Zugang zu Gesundheitsdienstleistungen in Schwellenländern angetrieben wird. Die Erhöhung der Gesundheitsausgaben, die Ausweitung der Krankenhausinfrastruktur und das wachsende Bewusstsein für die Hörgesundheit beschleunigen die Einführung von Ohrenrohrverfahren. Regierungsinitiativen zur Stärkung der Kinderpflegedienste unterstützen die regionale Markterweiterung weiter.
Japan Ear Tube Devices Markt Einblick
Der japanische Markt für Hörrohrgeräte gewinnt an Dynamik aufgrund der fortgeschrittenen medizinischen Infrastruktur des Landes, des hohen Bewusstseins für Hörgesundheit und des zunehmenden Fokus auf die frühzeitige Diagnose von HNO-Erkrankungen. Auch die alternde Bevölkerung Japans trägt zur Nachfrage nach Hörrohrgeräten bei, da die mittleren Ohrbedingungen bei älteren Patienten häufig vorkommen. Die weit verbreitete Verfügbarkeit fortschrittlicher ENT-Chirurgietechnologien und minimalinvasiver Verfahren unterstützt nachhaltiges Marktwachstum.
China Ear Tube Devices Markt Einblick
Der China-Ohrröhren-Gerätemarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der seiner großen Kinderpopulation, steigenden Gesundheitsausgaben und dem Ausbau des Krankenhausnetzes zugerechnet wurde. Das zunehmende Bewusstsein für Hörstörungen im Kindesalter und die Verbesserung des Zugangs zu spezialisierter ENT-Krankheit sind Fahrprozessvolumina. Darüber hinaus ist das Vorhandensein von inländischen Herstellern, die kosteneffektive Ohrrohrgeräte anbieten, sowie staatliche Investitionen in die Gesundheitsinfrastruktur, deutlich das Marktwachstum in China.
Welche sind die Top-Unternehmen in Ear Tube Devices
Die Ear Tube Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Medtronic(Irland)
•Olympus Corporation(Japan)
•Smith & Nephew plc(USK)
•Angenehme Medizin(US)
•Anthony Products, Inc(US)
• Heinz Kurz GmbH Medizintechnik (Deutschland)
Spiggle & Theis Medizintechnik GmbH (Deutschland)
• Preceptis Medical, Inc. (USA)
• Summit Medical, LLC (USA)
• KARL STORZ SE & Co. KG (Deutschland)
• Kochmedizin (US)
• B. Braun Melsungen AG (Deutschland)
• Teleflex Incorporated (US)
• Atos Medical AB (Schweden)
• Medasil Surgical Ltd. (USA)
Neueste Entwicklungen im Global Ear Tube Devices Market
- Im Juni 2021 lancierte Preceptis Medical das Hummingbird® Tympanostomy Tube System (TTS) für bürobasierte pädiatrische Hörrohrverfahren und ermöglichte die Platzierung von Ohrrohren bei Kindern im Alter von sechs Monaten und älter mit einem Einpassgerät außerhalb des traditionellen Operationssaals
- Im August 2022 erhielt Preceptis Medical eine erweiterte U.S. FDA-Freigabe für das Hummingbird Tympanostomy Tube System (TTS), wodurch eine breitere Verwendung in bürosbasierten pädiatrischen Ohrrohrverfahren über die ursprüngliche Altersanzeige hinaus und den Zugang zu weniger invasiven tympanostomy Optionen
- Im August 2023 startete Medtronic ein tympanostomies Rohrsystem der nächsten Generation mit verbesserten, minimalinvasiven Design-Verbesserungen, um Gewebeschäden zu reduzieren und schnellere Heilung zu fördern, weit verbreitet von Kinderpflegezentren angenommen
- Im August 2024, AventaMed, ein KARL STORZ-Unternehmen, gewann US FDA 510(k) Spiel für die Solo+ Ear-Tube Placement Device, ein All-in-one-Tympanostomy Rohr-Liefersystem, entworfen, um Büro-basierte Ohrrohr Platzierung mit reduziertem Bedarf für allgemeine Anästhesie
- Im Januar 2025 wurde von den Centers for Medicare & Medicaid Services ein neuer CMS-Add-on-G-Code (G0561) für pädiatrische tympanostomie-Verfahren abgeschlossen, der die Rückerstattung von inoffice-Ohrröhren-Verfahren unterstützt, die mit Liefergeräten wie Preceptis Medical Hummingbird® durchgeführt wurden. TTS und Verbesserung des Zugangs zur Pflege
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











