


Globale Marktsegmentierung für elektronische Spezialgase nach Typ (Inertgase, Silan- und Siliziumgase, Halogengase, Ammoniak, Kohlenstoffgase, Schwefelwasserstoff und andere), Anwendung (Halbleiter und Mikroelektronik, Flachbildschirme, Photovoltaikzellen und LEDs), Endverbrauchsindustrie (Elektronik, Energie, Gesundheitswesen und Industrie) – Branchentrends und Prognose bis 2032
Was ist die elektronische Spezialgasmarktgröße und -wachstumsrate
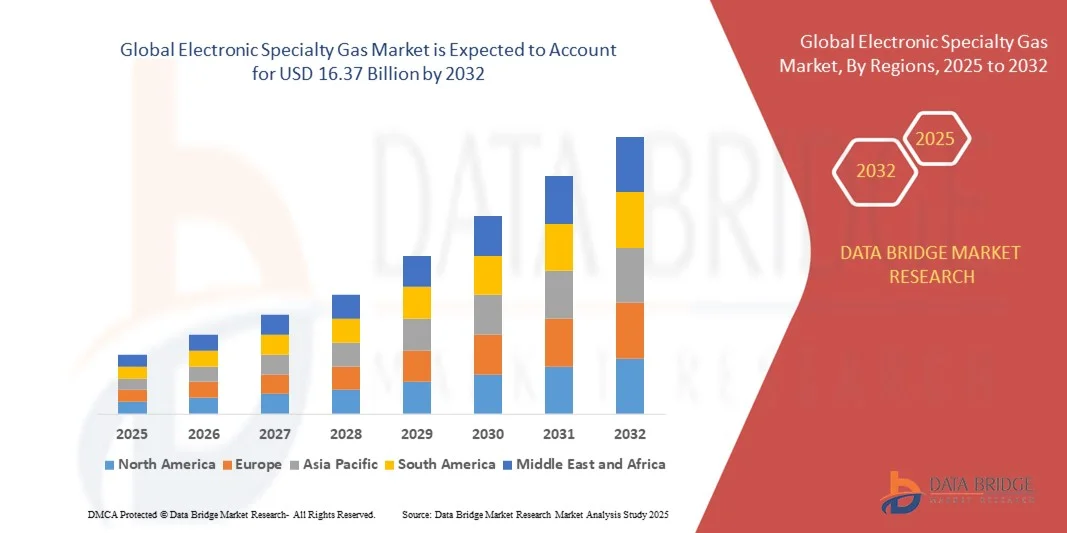
- Wie bei Data Bridge Market Research Analysis wurde die globale elektronische Spezialgasmarktgröße geschätztUSD 6,80 Milliarden in 2024und wird voraussichtlich erreichen16,37 Milliarden USD bis 2032, beiCAGR von 11,6%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die rasche Expansion der Halbleiter-, Flachplatten- und Photovoltaik-Industrien, die hochreine Gase für Ätz-, Abscheide- und Reinigungsprozesse benötigen, angetrieben konsequente Nachfrage nach elektronischen Spezialgasen in großen Fertigungszentren
- Darüber hinaus schaffen zunehmende Investitionen in Elektronik-, Erneuerbare-Energie-Projekte und fortschrittliche Chip-Fertigung eine starke Nachfrage nach Hochleistungsgasen mit strengen Reinheitsstandards, wodurch die globale Wachstumstrajektorie der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 6.80 Milliarden
- Voraussichtlicher Marktwert (2032):USD 16.37 Milliarden
- Prognose CAGR (2025–2032): 11.6%
Elektronische Spezialgasmarktanalyse
- Elektronische Spezialgase sind hochreine Chemikalien, die bei der Herstellung von Halbleitern, Mikroelektronik, LEDs und Photovoltaikzellen eingesetzt werden, wo sie kritische Fertigungsschritte wie Abscheidung, Dotierung und Plasmaätzung ermöglichen. Zu diesen Gasen gehören inerte Gase, fluorierte Verbindungen, Silan und andere reaktive Gase, die für präzise elektronische Anwendungen zugeschnitten sind
- Die zunehmende Nachfrage nach elektronischen Spezialgasen wird in erster Linie durch die Vermehrung der Unterhaltungselektronik, den Rollout von 5G-Netzen und die zunehmende Einführung erneuerbarer Energietechnologien angetrieben, da die Hersteller nach fortschrittlichen Materialien suchen, die höhere Leistung, Energieeffizienz und Miniaturisierung in elektronischen Geräten unterstützen
- Asien-Pazifik dominierte den elektronischen Spezialgasmarkt mit einem Anteil von 55,5%in 2024, aufgrund der schnellen Erweiterung der Halbleiterfertigung, der zunehmenden Produktion von Flachbildschirmen und des starken Wachstums von Photovoltaik-Zellanlagen in Schlüsselländern
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region des elektronischen Spezialgasmarktes während der Prognosezeit sein, da die Investitionen in die Halbleiterfertigung, die starke Einführung erneuerbarer Energietechnologien und die steigende Nachfrage nach Hochleistungsmikroelektroniken steigen.
- Das Segment Inertgas dominierte den Markt mit einem Marktanteil von 40,5% im Jahr 2024, aufgrund ihrer wesentlichen Rolle bei der Bereitstellung stabiler, nicht reaktiver Umgebungen in der Halbleiterfertigung und anderen Präzisionselektronik-Prozessen. Inertgase wie Argon und Stickstoff werden häufig verwendet, um Oxidation zu verhindern, die Prozesssicherheit zu verbessern und hohe Ausbeuten in empfindlichen Anwendungen zu gewährleisten. Ihre Verfügbarkeit, Vielseitigkeit über mehrere High-Tech-Prozesse und Kompatibilität mit fortschrittlichen elektronischen Fertigungsanlagen verstärken ihre beherrschende Stellung im Markt
Report Scope und Elektronische Spezialgasmarktsegmentierung
|
Attribute |
Elektronische Spezialität Gas Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im elektronischen Spezialgasmarkt
steigende Nachfrage nach Photovoltaik (PV) Zellen
- Der elektronische Spezialgasmarkt erlebt durch die zunehmende Nachfrage nach Photovoltaikzellen, die durch die Erneuerbare-Energie-Adoption und den globalen Schub zur Dekarbonisierung angetrieben werden, ein robustes Wachstum. Spezielle Gase spielen eine wichtige Rolle bei PV-Herstellungsprozessen wie Dünnschichtabscheidung, Oberflächenreinigung und Dotierung, so dass sie in der Solarzellenproduktion unverzichtbar
- Zum Beispiel lieferte Linde plc aktiv hochreine Spezialgase für die Photovoltaikherstellung, die mit Solarpanelherstellern zusammenarbeiten, um Gase wie Silan und Stickstofftrifluorid zu liefern. Diese Kooperationen zeigen, wie sich Gaslieferanten mit der steigenden Nachfrage nach Solaranlagen ausrichten, um die Effizienz und die Produktion zu steigern
- Das weltweite Wachstum von Solaranlagen treibt die Nachfrage nach Gasen wie Silan, Wasserstoff und Stickstofftrifluorid, die in der Dünnschicht-Solartechnologie und der Silizium-Wafer-Reinigung unerlässlich sind, an. Dieser Trend ist besonders stark in Ländern, die stark in die Infrastruktur erneuerbarer Energien investieren, wie China, Indien und Deutschland, wo sich die Sonneneinstrahlung rasch ausweitet
- Fortschritte in der PV-Technologie, einschließlich der Entwicklung von hocheffizienten Zellen wie PERC (Passivated Emitter and Rear Contact) und Tandem Solarzellen, erhöhen den Verbrauch von Spezialgasen. Diese Innovationen erfordern präzise Fertigungsumgebungen, die Spezialgase durch die Gewährleistung von Reinheit und Prozesskonsistenz ermöglichen
- Der steigende Bedarf an sauberer Energiespeicherung und Erzeugung verstärkt die Bedeutung von Spezialgasen im gesamten Ökosystem erneuerbarer Energien. Ihre Anwendung bei der Gewährleistung der Plattenhaltigkeit, Effizienz und Leistungsfähigkeit unterstützt eine stärkere Abhängigkeit von Solartechnologien in den Bereichen Wohn-, Industrie- und Versorgungswaagen.
- Der zunehmende Fokus auf die PV-Zell-Adoption stellt die Möglichkeit dar, die Erneuerbare-Energiedurchdringung zu beschleunigen und auch einen wichtigen Markttreiber für Spezialgashersteller. Die Rolle dieser Gase in Haltbarkeit, Skalierbarkeit und Leistungsverbesserung macht sie entscheidend zur Wertschöpfungskette erneuerbarer Energien
Elektronische Spezialgasmarktdynamik
Fahrer
Wachstum in der Halbleiterindustrie
- Die Expansion der Halbleiterindustrie ist ein Primärtreiber für den elektronischen Spezialgasmarkt, da diese Gase bei Prozessen wie Ätzen, Lithographie, Oxidation und Abscheidung zur Chipherstellung von entscheidender Bedeutung sind. Mit steigender Nachfrage nach Prozessoren, Speicherchips und Sensoren werden Spezialgase für die Halbleiterfertigungsgenauigkeit immer wichtiger
- So liefert Air Products and Chemicals Inc. eine breite Palette von hochreinen Spezialgasen einschließlich Stickstofftrifluorid und Silan zu führenden Halbleiterherstellern wie Intel und TSMC. Ihre fortschrittlichen Gaslieferlösungen zeigen, wie das Halbleiterwachstum die Nachfrage nach Spezialgasen weltweit direkt antreibt
- Die rasche Verbreitung von Technologien wie künstlicher Intelligenz, 5G und Internet of Things (IoT) erweitert den Halbleiterverbrauch deutlich. Dies wiederum schafft einen Anstieg der Nachfrage nach hochwertigen Spezialgasen, die für die Miniaturisierung und Fortentwicklung von Chips in diesen Technologien erforderlich sind.
- Die Halbleiterproduktion erfordert ultrahochreine und konsistente Gaslieferung, um eine einwandfreie Waferherstellung zu gewährleisten. Spezielle Gase bieten diese kritische Zuverlässigkeit, so dass Hersteller strenge Leistungsanforderungen erfüllen und gleichzeitig die Abfallraten reduzieren und die Produktqualität verbessern können
- Die kontinuierliche Innovation im Halbleiterbau, einschließlich kleinerer Knoten und fortschrittlicher Verpackungen, verstärkt den Einsatz von Spezialgasen. Die unverzichtbare Rolle dieser Gase macht sie zu einem fundamentalen Treiber für das Marktwachstum, um ihre anhaltende Notwendigkeit zu gewährleisten, da die Halbleiterindustrie weiterhin global skaliert
Zurückhaltung/Challenge
Hohe Kosten für Spezialgase
- Eine der größten Herausforderungen im elektronischen Spezialgasmarkt sind die hohen Kosten, die mit ihrer Produktion und Reinigung verbunden sind, die oft fortschrittliche Infrastruktur und strenge Qualitätskontrolle erfordern. Diese hohen Kosten erhöhen die Gesamtkostenstruktur der Halbleiter- und Photovoltaik-Produktion
- So stehen Unternehmen, die in Entwicklungsregionen tätig sind, oft erheblichen Kostendruck bei der Beschaffung von Gasen wie Stickstofftrifluorid und Silan gegenüber, da sie typischerweise von großen multinationalen Lieferanten wie Linde und Air Liquide hergestellt werden. Dies kann zu einer Abhängigkeit von kostspieligen Importen führen, was die Rentabilität für nachgeschaltete Anwender beeinflusst
- Die Komplexität der Erzeugung ultrareiner Gase erschwert das Skalieren und leichte Verunreinigungen können die Leistung bei der Halbleiter- oder PV-Zellherstellung beeinträchtigen. Diese technische Herausforderung führt zu höheren Investitionskosten sowohl für Hersteller als auch für Endnutzer, die auf konsequente, fehlerfreie Prozesse vertrauen
- Kleinere Firmen und aufstrebende Marktproduzenten finden es oft schwierig, Spezialgase in den benötigten Mengen zu liefern, was sie im Vergleich zu größeren, gutkapitalisierten Spielern benachteiligt. Dies schafft eine Ungleichheit bei der Annahme und begrenzt das Eindringen fortschrittlicher Fertigungstechnologien in einigen Regionen
- Um diese Herausforderung zu überwinden, konzentrieren sich die Hersteller auf die Lokalisierung der Gasproduktion, Investitionen in fortschrittliche Reinigungstechnologie und die Schaffung strategischer Partnerschaften zur Kostensenkung. Die Bewältigung dieser Hindernisse wird für ein nachhaltiges Wachstum des Spezialgasmarktes von entscheidender Bedeutung sein und gleichzeitig eine breitere Expansion in den Bereichen Elektronik und erneuerbare Energien unterstützen.
Elektronischer Spezialgasmarktbereich
Der Markt wird auf der Grundlage von Art, Anwendung und Endverwendungsindustrie segmentiert.
- Typ
Auf Basis des Typs wird der elektronische Spezialgasmarkt in Inertgase, Silan- und Siliziumgase, Halogengase, Ammoniak, Kohlenstoffgase, Schwefelwasserstoff und andere segmentiert. Das Segment der Inertgase dominierte den Markt im Jahr 2024, was den größten Umsatzanteil von 40,5% ausmachte, was durch ihre wesentliche Rolle bei der Bereitstellung stabiler, nicht-reaktiver Umgebungen in der Halbleiterfertigung und anderen Präzisionselektronikprozessen bedingt ist. Inertgase wie Argon und Stickstoff werden häufig verwendet, um Oxidation zu verhindern, die Prozesssicherheit zu verbessern und hohe Ausbeuten in empfindlichen Anwendungen zu gewährleisten. Ihre Verfügbarkeit, Vielseitigkeit über mehrere High-Tech-Prozesse und Kompatibilität mit fortschrittlichen elektronischen Fertigungsanlagen verstärken ihre beherrschende Stellung im Markt.
Das Segment Silan- und Siliziumgase wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch steigende Nachfrage in der Halbleiter- und Photovoltaikindustrie bedingt ist. Diese Gase sind kritische Vorstufen bei der Herstellung von Silizium-Wafern, Dünnfilmen und Solarzellen, und ihre Verwendung erweitert sich mit der Skalierung von fortschrittlichen Mikroelektronik und erneuerbaren Energietechnologien. Zunehmende Investitionen in die Elektronik der nächsten Generation sowie der zunehmende Schub für energieeffiziente und leistungsstarke Halbleiterbauelemente treiben weltweit eine starke Nachfrage nach Silan- und Siliziumgasen.
- Anwendung
Auf Basis der Anwendung wird der elektronische Spezialgasmarkt in Halbleiter und Mikroelektronik, Flachbildschirme, Photovoltaikzellen und LEDs segmentiert. Das Segment Halbleiter und Mikroelektronik war 2024 mit dem exponentiellen Wachstum der Chipherstellung und dem Bedarf an hochreinen Gasen in fortgeschrittenen Prozessen der größte Umsatzanteil. Diese Gase werden weitgehend zum Ätzen, Dotieren, Abscheiden und Reinigen in der Waferherstellung verwendet, um Präzision und Minimierung von Defekten zu gewährleisten. Die Dominanz des Segments wird durch eine konsequente Nachfrage aus den Anwendungen Consumer Electronics, Automotive Electronics und Data Centers weiter gestärkt.
Das Segment Photovoltaik-Zellen wird in den Jahren 2025–2032 mit dem schnellsten Wachstum bezeugt, das durch den globalen Ausbau der Solarenergieinfrastruktur und eine verstärkte Einführung erneuerbarer Energielösungen angetrieben wird. Spezielle Gase sind für die Herstellung von hocheffizienten Solarzellen und Dünnschicht-Photovoltaiken von entscheidender Bedeutung, was eine verbesserte Energieumwandlung ermöglicht. Staatliche Anreize für saubere Energie, sinkende Solarmodulkosten und steigende Investitionen in nachhaltige Energielösungen beschleunigen die Aufnahme von Spezialgasen in dieser Anwendung.
- Von End-Use Industrie
Auf Basis der Endverbraucherindustrie wird der elektronische Spezialgasmarkt in Elektronik, Energie, Gesundheitswesen und Industrie segmentiert. Das Segment Elektronik dominierte den größten Marktanteil im Jahr 2024, aufgrund der stetig wachsenden Nachfrage nach leistungsstarker Unterhaltungselektronik, fortschrittlichen Halbleitern und mikroelektronischen Geräten. Spezialgase sind von entscheidender Bedeutung, um die Fertigungsgenauigkeit, die Produktsicherheit und die Einhaltung strenger Reinheitsstandards zu gewährleisten, was die Elektronik zum primären Treiber des Marktwachstums macht. Die Dominanz des Segments wird durch die zunehmende Digitalisierung, die Erweiterung von IoT-Geräten und die steigende Komplexität von Halbleiterarchitekturen unterstützt.
Das Energiesegment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 erfassen, die durch die zunehmende Einführung von erneuerbaren Energietechnologien und Energiespeichersystemen vorangetrieben wird. Spezielle Gase werden in Photovoltaik-Zellen, Brennstoffzellen und wasserstoffbasierten Anwendungen eingesetzt und unterstützen eine effiziente und nachhaltige Energieerzeugung. Die zunehmende globale Betonung auf die Verringerung der CO2-Fußabdrücke, verbunden mit staatlicher Unterstützung von Grünenergieprojekten, treibt robuste Nachfrage nach elektronischen Spezialgasen im Energiesektor.
Elektronische Spezialgasmarkt Regionale Analyse
- Asien-Pazifik dominierte den elektronischen Spezialgasmarkt mit dem größten Umsatzanteil von 55,5% im Jahr 2024, angetrieben durch die rasche Expansion der Halbleiterproduktion, die zunehmende Produktion von Flachbildschirmen und starkes Wachstum in Photovoltaik-Zellanlagen in Schlüsselländern
- Die kosteneffiziente Produktionsumgebung der Region, die steigende staatliche Unterstützung für die Elektronikproduktion und die steigende Nachfrage nach hochreinen Gasen in der Chipherstellung beschleunigen die Markterweiterung
- Schnelle Industrialisierung, eine robuste Lieferkette für Spezialchemikalien und kontinuierliche Investitionen in elektronische Komponenten der nächsten Generation fördern den Verbrauch elektronischer Spezialgase in ganz Asien-Pazifik
China Elektronische Spezialgasmarktaufsicht
China hielt den größten Anteil am asiatisch-pazifischen elektronischen Spezialgasmarkt im Jahr 2024, unterstützt durch seine Dominanz bei der Halbleiterfertigung, der großtechnischen Elektronikfertigung und der starken Photovoltaik-Zellproduktionskapazität. Regierungsinitiativen zur Förderung fortschrittlicher Elektronik und erneuerbarer Energien, kombiniert mit einer etablierten chemischen Produktionsbasis, sind wichtige Wachstumstreiber. Die Ausweitung der Exporte von Chips und Display-Panels und die steigende Binnennachfrage nach Smartphones und Unterhaltungselektronik stärken weiterhin die Führung des Landes in der Region.
Indien Elektronische Spezialgasmarktaufsicht
Indien erlebt das schnellste Wachstum in der Region Asien-Pazifik, das durch die Erhöhung der Investitionen in die Halbleiterproduktion, die steigende Annahme von Solarenergie und staatliche Initiativen wie “Make in Indien” und das Produktions-Linked Incentive (PLI)-Programm gefördert wird. Eine rasche Erweiterung der Elektronikbaugruppe, ein wachsendes Start-up-Ökosystem im Chip-Design und die Entwicklung spezieller chemischer Infrastrukturen schaffen eine starke Nachfrage nach hochreinen Gasen, die in Fertigungsprozessen eingesetzt werden.
Europa Elektronische Spezialgasmarktaufsicht
Der europäische Elektronik-Spezialgasmarkt wächst stetig, angetrieben durch steigende Investitionen in Halbleiter-FuE, strenge Qualitätsstandards für Spezialgase und wachsende Nachfrage nach fortschrittlichen elektronischen Komponenten in Automobil-, Gesundheits- und Industrieanwendungen. Die Region betont Nachhaltigkeit und hochreine Produktion, insbesondere für Mikroelektronik und erneuerbare Energieprojekte, die den Einsatz von Spezialgasen in Photovoltaik-Zellen und LEDs fördern.
Deutschland Elektronische Spezialgasmarktaufsicht
Deutschlands elektronischer Spezialgasmarkt profitiert von seiner Führung in der Präzisionstechnik, der fortgeschrittenen Halbleiterforschung und der starken Präsenz chemischer Fertigungsriesen. Kontinuierliche Investitionen in Mikroelektronik R&D, High-End-Automobilelektronik und energieeffiziente Technologien unterstützen die steigende Nachfrage nach Spezialgasen. Der Fokus des Landes auf Innovation und hochreinen Produktionsstandards erhöht seine Marktposition weiter.
U.K. Elektronische Spezialgasmarktaufsicht
Der US-Markt wird von einer robusten Elektronik-Design-Branche unterstützt, starken Forschungskooperationen zwischen Universitäten und Halbleiterunternehmen und wachsendem Fokus auf erneuerbare Energietechnologien. Die zunehmende Investition in Pilot-Halbleiterfabs und die fortschrittliche Materialentwicklung sowie die unterstützende Regierungspolitik für die lokale Chipherstellung treiben die Nachfrage nach hochreinen Spezialgasen.
Nordamerika Elektronische Spezialgasmarktaufsicht
Nordamerika wird von 2025 bis 2032 am schnellsten CAGR wachsen, angetrieben durch steigende Investitionen in die Halbleiterfertigung, starke Einführung erneuerbarer Energietechnologien und steigende Nachfrage nach Hochleistungs-Mikroelektronik. Die Region profitiert von einer etablierten FuE-Infrastruktur, einer staatlichen Finanzierung für die Inlands-Chip-Produktion und einer zunehmenden Wiederbelebung der Halbleiterproduktion.
US Elektronischer Spezialgasmarkt Einblick
Die USA entfielen 2024 auf den größten Anteil am nordamerikanischen Markt, aufgrund seiner expansiven Halbleiterindustrie, der Führungsrolle in der fortgeschrittenen Materialwissenschaft und der starken Nachfrage von Elektronik- und Rechenzentrumsanwendungen. Bundesanreize zur Stärkung der heimischen Chipherstellung und der Präsenz großer Spezialgasproduzenten verstärken die beherrschende Stellung der USA in der Region weiter.
Elektronischer Spezialgasmarktanteil
Die elektronische Spezialgasindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Linde plc (Irland)
- Luftprodukte und Chemikalien, Inc. (USA)
- Air Liquide (Frankreich)
- Messer Group (Deutschland)
- Sumitomo Seika Chemicals Company, Limited (Japan)
- The Chemours Company (USA)
- Electronic Fluorocarbons, LLC (USA)
- Matheson Tri-Gas, Inc. (USA)
- SHOWA DENKO K.K. (Japan)
- Taiyo Nippon Sanso Corporation (Japan)
- Praxair Technology, Inc. (USA)
- Versum Materials, Inc. (USA)
- Iwatani Corporation (Japan)
- Hyosung Corporation (Südkorea)
- Kanto Denka Kogyo Co., Ltd. (Japan)
- Foosung Co., Ltd. (Südkorea)
- Central Glass Co., Ltd. (Japan)
- Guangdong Huate Gas Co., Ltd. (China)
- Suzhou Jinhong Gas Co., Ltd. (China)
Neueste Entwicklungen im globalen elektronischen Spezialgasmarkt
- Im Jahr 2025 leitete Merck Verhandlungen über eine Investition von 300 bis 500 Millionen US-Dollar ein, um eine hochmoderne Spezialchemiefabrik in Indien zu etablieren, während Linde Pläne zur Lieferung ultrareiner Gase an neue Halbleiterfabs im ganzen Land bekannt gab. Diese duale Investition soll Indien durch die Stärkung der lokalen Produktionskapazitäten in einen großen Hub für elektronische Spezialgase verwandeln, wodurch die Abhängigkeit von Importen verringert und die schnell wachsende Halbleiter- und Erneuerbare-Energiebranche unterstützt wird. Der Umzug soll Indiens Aufstieg als den am schnellsten wachsenden Markt für elektronische Spezialgase in Asien-Pazifik beschleunigen
- Im Jahr 2024 enthüllte SK Specialty den Verkauf einer 85%-Beteiligung an seiner Gasproduktionseinheit an die Private Equity-Firma Hahn & Company für 1,86 Milliarden US-Dollar, wobei SK Group einen Anteil von 15% hält. Diese strategische Transaktion zielt darauf ab, ein beträchtliches Kapital in SK Specialty zu injizieren, das es dem Unternehmen ermöglicht, die Produktion zu skalieren, fortschrittliche Reinigungstechnologien zu übernehmen und seine Präsenz in High-Demand-Segmenten wie Halbleiterfertigung und Solarzellenproduktion zu erweitern. Die Partnerschaft mit Hahn & Company soll die operative Effizienz und Position SK Specialty verbessern, um die weltweite Nachfrage nach elektronischen Spezialgasen zu erfüllen
- Im Dezember 2024 kündigte Air Liquide eine signifikante Erweiterung seiner hochreinen elektronischen Gasproduktionsanlage in Taiwan an, die auf die nächste Generation von Halbleiterherstellungsprozessen abzielt. Diese Expansion wird die Fähigkeit des Unternehmens stärken, kritische Gase zu liefern, die für die fortschrittliche Chip-Produktion erforderlich sind, die taiwanische dominierende Halbleiterindustrie unterstützen und die Versorgungskettenlast gewährleisten. Die Investition verstärkt Asien-Pazifiks Führung im elektronischen Spezialgasverbrauch und stärkt die Rolle von Air Liquide als Schlüssellieferant für globale Halbleitergiganten
- Im Oktober 2024 enthüllte Matheson Tri-Gas eine neue Spezialgasanlage in Arizona, USA, um auf die schnell wachsende Halbleiterfertigungsnabe in der Region zu achten. Die Anlage wird sich auf die Produktion von hochreinen Gasen für fortgeschrittene Chip-Produktion konzentrieren, wodurch Nordamerika seine Abhängigkeit von überseeischen Lieferanten reduziert. Dieses Projekt richtet sich an den US CHIPS Act, der die heimische Halbleiterproduktion ankurbelt und voraussichtlich die lokale Verfügbarkeit kritischer Spezialgase deutlich erhöhen wird.
- Im August 2024 fertigte Showa Denko ein umfangreiches Upgrade seiner elektronischen Spezialgas-Produktionsstätte in Japan mit fortschrittlichen Reinigungs- und Produktionstechnologien. Dieses Upgrade wurde entwickelt, um die hohen Qualitätsanforderungen an Halbleiter der nächsten Generation und hochauflösende Flachbildschirme zu erfüllen. Durch die Verbesserung der Produktionseffizienz und Reinheitsstandards stärkt Showa Denko seine Position als führender Lieferant für innovative Elektronikanwendungen und unterstützt die Strategie Japans, in der globalen Halbleiter-Versorgungskette wettbewerbsfähig zu bleiben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











