



Globale Marktsegmentierung der Embolisationstherapie nach Produkt (Embolisationsmittel und Hilfsmittel), Indikation (Krebs, periphere Gefäßerkrankungen, neurologische Erkrankungen, urologische und nephrologische Erkrankungen sowie gastrointestinale Erkrankungen), Verfahren (transarterielle Embolisation (TAE), transarterielle Radioembolisation (TARE)/selektive interne Radiotherapie (SIRT) und transarterielle Chemoembolisation), Endnutzer (Krankenhäuser und Kliniken, ambulante Operationszentren und sonstige Endnutzer) – Branchentrends und Prognose bis 2033
Was ist die Embolotherapie Marktgröße und Übersicht
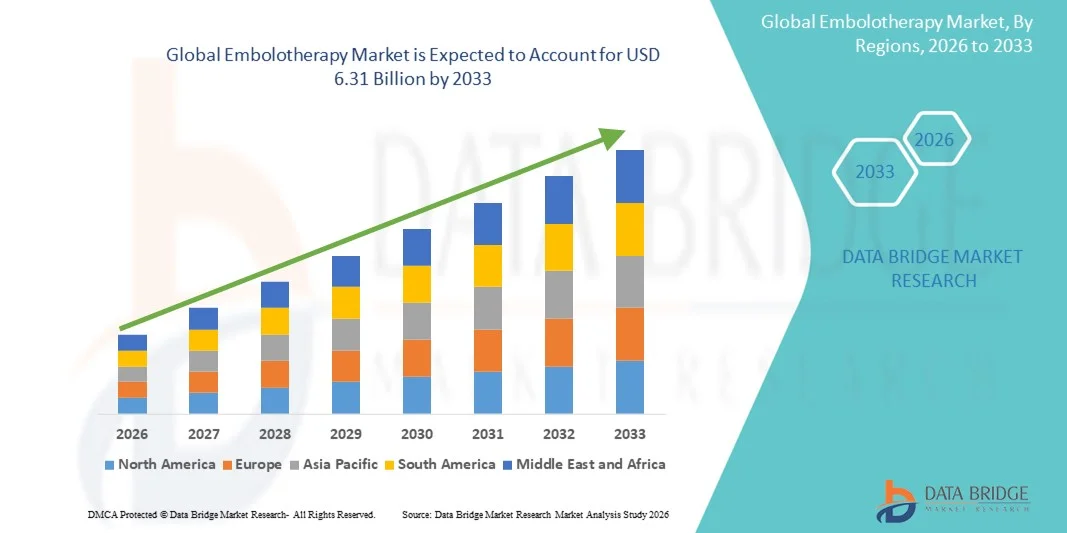
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für die Embolotherapie geschätzt3,41 Milliarden USD in 2025und wird voraussichtlich erreichen6,31 Milliarden USD bis 2033, beiCAGR von 8.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Gefäßerkrankungen, Fortschritte bei minimalinvasiven Verfahren und die zunehmende Einführung von bildgeführten Embolisierungstechniken sowohl in entwickelten als auch in aufstrebenden Gesundheitseinstellungen gefördert.
- Darüber hinaus ist die zunehmende Vorliebe für gezielte, sichere und effektive therapeutische Eingriffe sowie das zunehmende Bewusstsein zwischen Klinikern und Patienten über die Vorteile der Embolotherapie die Positionierung der Embolotherapie als bevorzugte Behandlungsoption. Diese konvergierenden Faktoren beschleunigen die Einführung von Embolotherapielösungen und treiben damit das Wachstum des Marktes deutlich voran
Marktgröße und Prognose
- Globaler Marktwert (2025):3.41 MilliardenUSD
- Voraussichtlicher Marktwert (2033):6,31 MilliardenUSD
- Wettervorhersage CAGR (2026–2033):8.00%
Was sind die großen Takeaways des Embolotherapy Market
- Die Embolotherapie mit minimalinvasiven Verfahren zur Blockierung oder Reduzierung des Blutflusses auf gezielte Bereiche ist bei der Behandlung vonvaskuläre Fehlbildungen, Tumoren und Hämorrhages in der interventionellen Radiologie und chirurgischen Einstellungen aufgrund ihrer Präzision, Sicherheit und Wirksamkeit im Vergleich zu herkömmlichen Therapien
- Die eskalierende Nachfrage nach der Embolotherapie wird in erster Linie durch die steigende Prävalenz von Gefäßerkrankungen und Krebserkrankungen, Fortschritte bei bildgebenden Technologien zur genauen Verfahrensführung und wachsende klinikische Präferenz für minimalinvasive, patientenfreundliche Behandlungsoptionen gefördert.
- Nordamerika dominierte den Embolotherapie-Markt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von interventionellen Radiologie-Verfahren und eine starke Präsenz von Schlüsselherstellern medizinischer Geräte, wobei die USA ein beträchtliches Wachstum bei Embolotherapie-Verfahren beobachten, die durch Innovationen in Mikrokathetern, Embolien und bildgeführten Technologien angetrieben werden.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Embolotherapie-Markt während der Prognosezeit aufgrund der steigenden Gesundheitsausgaben, des steigenden Bewusstseins für minimalinvasive Behandlungen und des Ausbaus der interventionellen Radiologieinfrastruktur in städtischen und halbstädtischen Zentren zu sein.
- Embolic Agents Segment dominierte den Embolotherapie-Markt mit einem Marktanteil von 45,8% im Jahr 2025, angetrieben durch kontinuierliche Produktinnovationen, Erweiterung Anwendungen in Tumor- und Gefäßtherapien, und ihre Wirksamkeit in gezielter Okklusion mit minimalen Komplikationen
Bericht Umfang und Embolotherapie Marktsegmentierung
|
Attribute |
Embolotherapie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Embolotherapie-Markt
Ausschreibungen in Bildverarbeitung und Precision Embolization
- Ein bedeutender und beschleunigter Trend im globalen Embolotherapie-Markt ist die Integration fortschrittlicher Bildgebungsmodalitäten wie CT,MRT,und Fluoroskopie mit Embolisierungsverfahren, Verbesserung der Verfahrensgenauigkeit und Patientenergebnisse
- So ermöglicht das Onyx Liquid Embolic System interventionelle Radiologen, hochpräzise Verklebungen unter Echtzeit-Bildgebungsführung durchzuführen, wodurch Schäden an umgebenden Geweben minimiert werden
- Die bildgeführte Embolotherapie ermöglicht eine gezieltere Behandlung von Tumoren, arteriovenösen Fehlbildungen und Blutungen, reduziert Komplikationen und verbessert Erholungszeiten. Zum Beispiel die VerwendungCone-beam CTbei der Embolisierung hilft Klinikern, die vaskuläre Anatomie deutlicher zu visualisieren und die embolische Wirkstofflieferung zu optimieren
- Die nahtlose Kombination von fortschrittlichen Bildgebungs- und Embolienmaterialien ermöglicht minimalinvasive Verfahren, die auf patientenspezifische Anatomie und Pathologie angepasst werden können
- Dieser Trend hin zu genauerer, bildgestützter Embolisierung transformiert grundsätzlich die klinischen Erwartungen und Standards für interventionelle Behandlungen. So entwickeln Unternehmen wie Medtronic und Terumo in der nächsten Generation embolische Geräte, die mit hochauflösenden Abbildungssystemen kompatibel sind.
- Die Annahme von Präzisions-Embolotherapie nimmt sowohl in der Onkologie als auch in der Gefäßeingriffstechnik rasch zu, da Krankenhäuser und Spezialzentren die Patientensicherheit und die Verfahrenseffizienz verbessern sollen.
- Die zunehmende Integration von KI- und Software-basierten Planungswerkzeugen ermöglicht eine vorausschauende Modellierung für Einprägungsergebnisse und hilft den Klinikern dabei, optimale Emboliemittel und Verfahrensansätze auszuwählen
- Steigende Kooperationen zwischen Geräteherstellern und Krankenhäusern zur Entwicklung kundenspezifischer Embolisierungslösungen beschleunigen Innovation und in komplexen therapeutischen Bereichen
Marktdynamik der Embolotherapie
Fahrer
Steigende Prävalenz von Gefäßerkrankungen und Krebs
- Die zunehmende Inzidenz von Gefäßerkrankungen, Aneurysmen und Tumoren, verbunden mit einer zunehmenden Vorliebe für minimalinvasive Behandlungen, ist ein wichtiger Treiber für das Wachstum des Embolotherapiemarktes
- So erweiterte Boston Scientific im März 2025 sein Portfolio an Mikrokathetern und Embolien für gezielte Gefäßeingriffe, um die steigende Belastung der peripheren Arterien- und Lebertumoren zu bewältigen.
- Da Kliniker zunehmend sicherere und effektivere Alternativen zur offenen Chirurgie suchen, bietet die Embolotherapie eine präzise Okklusion pathologischer Gefäße mit reduziertem Patiententrauma
- Darüber hinaus ist die zunehmende Sensibilisierung für die Vorteile der Embolotherapie bei Fachleuten und Patienten im Gesundheitswesen eine bevorzugte Wahl für Interventionsverfahren
- Die Nachfrage nach effizienten, zielgerichteten und ambulanten Verfahren treibt die Einführung fortschrittlicher embolischer Materialien und Geräte in entwickelten und aufstrebenden Märkten voran.
- Der wachsende Fokus auf minimalinvasiven Onkologieeingriffen, insbesondere für Leber- und Gebärmuttertumoren, ist die weitere brennende Embolotherapie-Adoption
- Technologische Fortschritte bei biologisch abbaubaren und medikamentösen Embolien schaffen neue therapeutische Möglichkeiten und erweitern die klinischen Anwendungen der Embolotherapie
Zurückhaltung/Challenge
Verfahren Komplexität und hohe Gerätekosten
- Die technische Komplexität der Embolotherapie-Verfahren, die spezialisierte Ausbildung und Fachwissen erfordern, stellt eine bedeutende Herausforderung für die breitere Annahme, insbesondere in kleineren Gesundheitseinrichtungen
- So weisen Berichte darauf hin, dass eine unzureichende Bedienererfahrung die Prozedurzeiten und Komplikationsraten erhöhen kann, wodurch die Zugänglichkeit der Embolotherapie bei niedrigen Ressourceneinstellungen eingeschränkt wird.
- Darüber hinaus können die relativ hohen Kosten für fortgeschrittene Emboliemittel, Mikrocatheter und Bildgebungssysteme die Einführung von preisempfindlichen Krankenhäusern und Gesundheitssystemen einschränken.
- So kommen Premium-Embolic-Produkte von Unternehmen wie Terumo und Merit Medical mit erheblichen Preis-Tags, die kleinere Kliniken von der Investition in diese Lösungen abschrecken können
- Überwindung dieser Herausforderungen durch Arzttrainingsprogramme, kostengünstige Produktentwicklung und optimierte Verfahrensprotokolle werden für nachhaltiges Marktwachstum von entscheidender Bedeutung sein
- Eine begrenzte Erstattungspolitik für bestimmte Embolotherapieverfahren in Schwellenländern kann die Annahme und Markterweiterung verlangsamen
- Regulatorische Hürden im Zusammenhang mit Gerätezulassungen und klinischen Testanforderungen für neuartige Emboliemittel können Produkteinführungen verzögern und das Marktwachstum beeinträchtigen
Wie wird der Embolotherapy Market segmentiert
Der Markt wird auf der Grundlage von Produkt, Krankheitsanzeige, Verfahren und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Embolotherapie-Markt zu Embolika und Support-Geräten segmentiert. Das Segment Embolic Agents dominierte den Markt mit dem größten Umsatzanteil von 45,8% im Jahr 2025, angetrieben durch ihre kritische Rolle bei der Inbesetzung gezielter Blutgefäße mit Präzision. Embolische Mittel wie Mikrosphären, Spulen und flüssige Embolien sind weit verbreitet in der Onkologie und Gefäßeingriffe, bieten hohe Wirksamkeit und vorhersehbare Ergebnisse. Ihre zunehmende Adoption wird durch fortwährende Innovationen, einschließlich medikamentöser und biologisch abbaubarer Mittel, gefördert, die eine gezielte Therapie mit minimalen systemischen Wirkungen ermöglichen. Darüber hinaus werden Embolika durch ihre Vielseitigkeit über mehrere Indikationen wie Krebs, neurologische Erkrankungen und Magen-Darmblutung bevorzugt. Krankenhäuser und Spezialkliniken priorisieren aufgrund ihrer etablierten klinischen Spuren und der Fähigkeit, die Patientensicherheit und die Prozedur-Erfolgsraten zu verbessern, häufig Embolika.
Das Support-Geräte-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch steigende Nachfrage nach fortgeschrittenen Kathetern, Führungsdrähten, Mikrokathetern und bildgebungskompatiblen Geräten, die Verfahrensgenauigkeit verbessern. Support-Geräte verbessern die Effizienz der Embolisierungsprozesse, so dass Kliniker komplexe vaskuläre Anatomien navigieren und Embolika genauer liefern. Technologische Fortschritte in diesen Geräten, wie verbesserte Flexibilität, Funkfrequenz und Integration mit Navigationssystemen, beschleunigen die Adoption in entwickelten und aufstrebenden Märkten weiter. Diese Geräte erleichtern zudem minimalinvasive Eingriffe, reduzieren Patientenrückgewinnungszeiten und Gesamtkosten für die Gesundheitsversorgung. Die zunehmenden Kooperationen zwischen Geräteherstellern und Gesundheitseinrichtungen fördern die Entwicklung von Support-Tools der nächsten Generation. Das Segment profitiert von zunehmenden Trainingsprogrammen und dem Bewusstsein des Arztes über die Bedeutung von Präzisionswerkzeugen in der Embolotherapie.
- Durch Krankheitsanzeige
Auf der Grundlage der Krankheitsanzeige wird der Markt in Krebs, periphere Gefäßerkrankungen (PVD), neurologische Erkrankungen, urologische und nephrologische Erkrankungen und gastrointestinale Erkrankungen segmentiert. Das Krebssegment dominierte den Markt im Jahr 2025, angetrieben durch die hohe Prävalenz von Leber-, Niere- und Gebärmuttertumorentumoren und die steigende Einführung minimalinvasiver Embolisierungstherapien für die Onkologiebehandlung. Interventionsradologen bevorzugen die Embolotherapie für die Tumordevaskularisation, die palliative Pflege und als Bindeglied zur Chemotherapie, bieten bessere Patientenergebnisse mit weniger Komplikationen. Das zunehmende Bewusstsein für die Embolotherapie als sicherere Alternative zur offenen Chirurgie und der systemischen Chemotherapie erweitert seine Nutzung in Onkologiezentren weltweit. Die zunehmenden Forschungsinitiativen, klinische Studien und Gesundheitsausgaben in der Onkologie unterstützen die Dominanz des Segments weiter. Krankenhäuser und Spezialkliniken priorisieren die Krebs-Embolotherapie aufgrund ihrer hohen Erfolgsquoten und gezielten Therapievorteile. Die zunehmende Akzeptanz von bildgeführten Verfahren erhöht die Genauigkeit und reduziert negative Auswirkungen bei Krebspatienten.
Das periphere Gefäßerkrankungssegment wird erwartet, dass das schnellste Wachstum während der Prognoseperiode, die durch zunehmende Fälle von peripheren Arterienerkrankungen, diabetischen vaskulären Komplikationen und verwandten Herz-Kreislauf-Erkrankungen ausgelöst wird. Die Embolotherapie gewinnt die Traktion als minimal invasive Alternative für die Inklusion kranker Gefäße und die Kontrolle des abnormalen Blutflusses. Frühdiagnostik, wachsende geriatrische Bevölkerung und Integration von bildgeführten Interventionen in periphere Gefäßverfahren sind weitere treibende Markterweiterung. Das Segment profitiert von technologischen Innovationen in Embolien und Mikrokathetern für periphere Anwendungen. Das zunehmende Bewusstsein bei Ärzten und Patienten über nicht-chirurgische Behandlungsoptionen erhöht die Adoption. Die steigenden staatlichen Initiativen für das Herz-Kreislauf-Krankheitsmanagement unterstützen auch das Marktwachstum.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der Markt in die transcatheter arteriale Embolisation (TAE), transcatheter arterial radioembolization (TARE) / selektive interne Strahlentherapie (SIRT) und transarterial chemoembolization (TACE) segmentiert. Das TACE-Segment dominierte den Markt im Jahr 2025, angetrieben durch seine weit verbreitete Verwendung bei der Behandlung von hepatozellulärem Karzinom und anderen Lebertumoren. TACE kombiniert Chemotherapie mit Embolien, ermöglicht lokalisierte Behandlung, reduzierte systemische Toxizität und verbesserte Überlebensraten. Die zunehmenden klinischen Beweise, die ihre Wirksamkeit unterstützen, sowie die zunehmende Adoption in Krebsbehandlungszentren, unterstützen ihre dominante Position. Krankenhäuser und Spezialkliniken priorisieren TACE-Verfahren aufgrund ihrer hohen Erfolgsquoten und der Möglichkeit, sich mit der bestehenden Interventionsradiologie-Infrastruktur zu integrieren. Die zunehmenden Forschungs- und Entwicklungsaktivitäten zur Verbesserung der medikamentösen Embolien und Kathetersysteme verstärken das Segmentwachstum weiter. Die Präferenz für ambulante und minimalinvasive Verfahren trägt ebenfalls zu höheren Adoptionsraten bei.
Das TARE/SIRT-Segment wird erwartet, dass die schnellste CAGR von 2026 bis 2033 aufgrund des steigenden Interesses an der Radioembolisierung für Leber- und metastasierende Krebserkrankungen beobachtet wird. Dieses Verfahren liefert radioaktive Mikrosphären direkt an Tumore und bietet eine gezielte Therapie mit minimalen Schäden an umgebenden Geweben. Innovationen in Isotopen, personalisierte Dosimetrie und verbesserte bildgebende Leitlinien beschleunigen die Annahme in onkologieorientierten Gesundheitseinrichtungen. Die Zusammenarbeit zwischen Krankenhäusern und Geräteherstellern verbessern die Zugänglichkeit und Verfahrenseffizienz. Das zunehmende Bewusstsein über die Vorteile von SIRT gegenüber konventionellen Therapien treibt seine Popularität an. Regulatorische Zulassungen für neuartige Radioembolika unterstützen auch das Wachstum des Segments.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser und Kliniken, ambulante Chirurgiezentren (ASCs) und andere Endbenutzer segmentiert. Das Segment Spitäler und Kliniken dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025 aufgrund einer etablierten Infrastruktur, der Verfügbarkeit von geschulten interventionellen Radiologen und des Zugangs zu fortschrittlichen bildgebenden und embolischen Geräten. Krankenhäuser dienen oft als primäre Behandlungszentren für komplexe Gefäß- und Onkologie-Prozeduren, um höhere Prozedurmengen und die Einführung moderner Embolotherapie-Lösungen zu gewährleisten. Das Vorhandensein von multidisziplinären Teams in Krankenhäusern ermöglicht eine integrierte Betreuung und ein besseres Patientenmanagement. Höhere Rückerstattungsunterstützung und Versicherungsdeckung für Krankenhaus-basierte Verfahren weitere Antriebsannahme. Krankenhäuser investieren auch in Arzt-Trainingsprogramme und fortgeschrittene Geräte, verstärken ihre dominante Position auf dem Markt.
Das Segment der Ambulanzchirurgiezentren wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird, was durch die zunehmende Vorliebe ambulanter minimalinvasiver Verfahren bedingt ist. ASCs bieten kostengünstige, effiziente und geduldig-freundliche Behandlungsoptionen, wodurch sie attraktive Orte für die Embolotherapie-Prozesse. Die wachsende Verfügbarkeit von tragbaren Bildgebungssystemen, kombiniert mit optimierten Prozessabläufen, unterstützt die rasche Einführung von Embolotherapie in diesen Zentren. Die Expansion der ASCs in Schwellenländern trägt zu einer schnelleren Aufnahme bei. Die Erhöhung des Arztes und des Patientenbewußtseins über die Vorteile von minimalinvasiven, selbetägigen Verfahren beschleunigt die Adoption. Technologische Fortschritte, die die Prozesszeit und Komplexität reduzieren, erhöhen das Segmentwachstum weiter.
Welche Region hält den größten Teil des Embolotherapie-Marktes
- Nordamerika dominierte den Embolotherapie-Markt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von interventionellen Radiologie-Verfahren und eine starke Präsenz von Schlüsselherstellern medizinischer Geräte, wobei die USA ein beträchtliches Wachstum bei Embolotherapie-Verfahren beobachten, die durch Innovationen in Mikrokathetern, Embolien und bildgeführten Technologien angetrieben werden.
- Healthcare-Anbieter in der Region priorisieren minimal invasive Verfahren wie Embolotherapie aufgrund ihrer Präzision, reduzierter Patientenrückgewinnungszeit und niedrigeren Komplikationsraten im Vergleich zu konventioneller Chirurgie
- Die weit verbreitete Adoption wird weiter unterstützt durch das Vorhandensein von Schlüsselherstellern für medizinische Geräte, hohe Gesundheitsausgaben und einen starken Fokus auf Forschung und Entwicklung, die Einführung von Embolotherapie als bevorzugte Behandlungsoption für Onkologie und Gefäßinterventionen
US Embolotherapy Market Insight
Der US-Membolotherapiemarkt eroberte den größten Umsatzanteil von 79 % im Jahr 2025 in Nordamerika, der durch die weit verbreitete Annahme von minimalinvasiven Verfahren und fortgeschrittene interventionelle Radiologie-Infrastruktur gefördert wurde. Healthcare-Anbieter priorisieren zunehmend die Embolotherapie für Onkologie, Gefäß- und neurologische Eingriffe aufgrund ihrer Präzision, reduzierten Komplikationen und kürzeren Erholungszeiten. Die zunehmende Prävalenz von Leber-, Nieren- und Gebärmuttertumoren sowie peripheren Gefäßerkrankungen ist deutlich treibende Verfahrensvolumina. Darüber hinaus erhöht die zunehmende Integration von bildgeführten Systemen, Mikrokathetern und Embolien die Verfahrenserfolgsraten. Auch staatliche Initiativen zur Unterstützung minimalinvasiver Therapien, kombiniert mit hohen Gesundheitsausgaben, stärken das Marktwachstum.
Europa Embolotherapie Markt Einblick
Der Europa-Embolotherapie-Markt wird in einem beträchtlichen CAGR während des gesamten Prognosezeitraums ausbauen, der durch steigende Krebs- und Gefäßerkrankungen und die zunehmende Einführung minimalinvasiver Interventionen verursacht wird. Die zunehmende Urbanisierung, hohe Gesundheitsausgaben und staatliche Unterstützung für Interventionsverfahren fördern das Marktwachstum. Die europäischen Gesundheitsdienstleister übernehmen die Embolotherapie sowohl für Onkologie als auch für Gefäßanwendungen, unterstützt durch fortschrittliche bildgebende Technologien und spezialisierte Arztausbildung. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern und Spezialkliniken, wobei die Embolotherapie für komplexe Fälle in Behandlungsprotokolle integriert wird. Darüber hinaus ist das zunehmende Bewusstsein für die Patientensicherheit und die reduzierte Krankenhausaufenthaltszeit eine ermutigende Adoption.
US Embolotherapy Market Insight
Der US-Embolotherapie-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die steigende Nachfrage nach minimalinvasiven Therapien und fortgeschrittenen Behandlungsoptionen für Krebs und Gefäßerkrankungen getrieben wird. Was die Verfahrenssicherheit, die Patientenrückgewinnung und die Wirksamkeit betrifft, sind die Ermutigung von Krankenhäusern und Spezialkliniken zur Annahme von Embolotherapielösungen. Die etablierte Gesundheitsinfrastruktur des Landes sowie Schulungsprogramme für interventionelle Radiologen sollen die Markterweiterung weiter unterstützen. Steigende klinische Beweise und günstige Rückerstattungsrichtlinien stimulieren die Annahme weiter. Das zunehmende Bewusstsein bei Patienten über weniger invasive Behandlungsoptionen trägt auch zum Marktwachstum bei.
Deutschland Embolotherapie Markt Einblick
Der Deutschland-Embolotherapie-Markt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR ausbauen, der durch ein zunehmendes Bewusstsein für minimalinvasive Verfahren und die Verfügbarkeit von technologisch fortschrittlichen Embolien und Support-Geräten gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, verbunden mit starker Betonung auf Forschung und Innovation, fördert die Einführung einer Embolotherapie über Onkologie und Gefäßinterventionen. Krankenhäuser und Spezialkliniken integrieren zunehmend die Embolotherapie in Behandlungsprotokolle für komplexe Gefäß- und Tumorfälle. Darüber hinaus unterstützen wachsende Investitionen in fortschrittliche Bildgebungstechnologien, Patientenerziehung und klinische Ausbildung die Markterweiterung. Die Nachfrage nach Präzisionstherapien und verbesserten Patientenergebnissen richtet sich nach lokalen Gesundheitsprioritäten und verbessert das Marktwachstum.
Asien-Pazifik Embolotherapy Market Insight
Der asiatisch-pazifische Embolotherapie-Markt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 25% wachsen, der durch zunehmende Prävalenz von Krebs und Gefäßerkrankungen, steigende Gesundheitsausgaben und technologische Fortschritte in Ländern wie China, Japan und Indien angetrieben wird. Die zunehmende Neigung der Region zu minimalinvasiven Interventionen, die von staatlichen Initiativen zur Förderung fortgeschrittener medizinischer Verfahren unterstützt werden, treibt die Annahme voran. Die Erweiterung von Krankenhäusern und Spezialkliniken mit modernen Interventionsradiologieanlagen beschleunigt die Aufnahme. Darüber hinaus trägt das zunehmende Bewusstsein bei Ärzten und Patienten über die Vorteile der Embolotherapie, verbunden mit der Verfügbarkeit von kostengünstigen Geräten, zu einem schnellen Marktwachstum bei. Aufstrebende Märkte in APAC erleben auch zunehmende Kooperationen mit globalen Geräteherstellern und verbessern den Zugang zu innovativen Embolotherapielösungen.
Japan Embolotherapie Markt Einblick
Der japanische Embolotherapiemarkt gewinnt an Dynamik aufgrund der fortschrittlichen Gesundheitsinfrastruktur des Landes, der hohen Prävalenz vaskulärer und onkologischer Bedingungen und der minimalinvasiven Interventionen. Japanische Krankenhäuser und Spezialkliniken übernehmen zunehmend eine Embolotherapie für Tumormanagement, Aneurysm-Behandlung und periphere Gefäßerkrankungen. Die Integration mit fortschrittlichen bildgebenden Modalitäten und Navigationssystemen treibt Verfahrensgenauigkeit und -ergebnisse. Darüber hinaus sind staatliche Initiativen, die innovative Therapien und alternde Bevölkerungsbelange fördern, dazu geeignet, die Nachfrage nach sichereren, ambulant-freundlichen Verfahren zu fördern. Der wachsende Fokus auf Präzisionsmedizin und spezialisierte Interventionstrainingsprogramme ist das weitere Wachstum des Marktes.
Indien Embolotherapie Markt Einblick
Der indische Embolotherapie-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf das steigende Auftreten von Krebs und Gefäßerkrankungen, die Ausweitung der Gesundheitsinfrastruktur und das wachsende Bewusstsein für minimalinvasive Behandlungen zurückzuführen ist. Indiens zunehmende Zahl von Krankenhäusern und Spezialkliniken, die mit interventionellen Radiologieanlagen ausgestattet sind, beschleunigt die Einführung von Embolotherapieverfahren. Regierungsinitiativen zur Unterstützung fortgeschrittener medizinischer Technologien und der erschwinglichen Gesundheitsversorgung fördern das Wachstum weiter. Die Sensibilisierung von Ärzten und Patienten über die Prozedursicherheit, Wirksamkeit und reduzierte Hospitalisierung erhöht den Marktbedarf. Darüber hinaus erhöhen kostengünstige Embolien und Support-Geräte von inländischen und internationalen Herstellern die Zugänglichkeit für eine breitere Patientenbasis.
Welche sind die Top-Unternehmen im Embolotherapy Market
Die Embolotherapie-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Boston Scientific Corporation(US)
- Merit Medical Systems(US)
- Terumo Corporation(Japan)
- Medtronic (Irland)
- Johnson & Johnson Services, Inc. (USA)
- Strümpfe(US)
- Kochen (US)
- Penumbra, Inc. (USA)
- Sirtex Medical (Australien)
- Abbott (USA)
- Balt Group (Frankreich)
- Kaneka Corporation (Japan)
- Meril Life Sciences Pvt. Ltd. (India)
- Acandis GmbH (Deutschland)
- Varian Medical Systems (US)
- Shape Medical Memory, Inc. (USA)
- Artio Medical, Inc. (USA)
- Rapid Medical (USA)
- Microport Scientific Corporation (China)
- Embolx Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Embolotherapie-Markt
- Im Juli 2025 berichtete Arsenal Medical Ergebnisse aus der klinischen Studie EMBO-02 Trial, dass deren nächste Generation flüssiges Embolikum NeoCast ohne Nicht-Ziel-Vessel-Occlusion erreichte und zu einer schnellen Resorption von chronischem subduralem Hämatom (cSDH) führte, ohne dass bei der Injektion ein großer Fortschritt in distal-Penetration, nicht-adhesive Embolikalien
- Im Juni 2025 erhielt Embolization, Inc. FDA 510(k) Spiel für seine neuartige Nichtmetallspulenvorrichtung, die NED Vascular Coil, eine Polymer-basierte Spule, die für die arterielle und venöse Embolisierung in peripherer Vaskulatur entwickelt wurde und reduzierte Abbildungsartefakte bietet und in vielen Anwendungen möglicherweise herkömmliche Metallspulen ersetzt.
- Im Januar 2025 kündigte Instylla, Inc. an, dass sein Tembo Embolic System ein bioresorbierbares Embolikum aus unregelmäßigen, trocken-gelatin Partikeln (85–255 μm) 510(k)-Freiheit von der US Food and Drug Administration (FDA) erhielt, das seinen Einsatz zur Embolisierung von hypervaskulären Tumoren und peripheren Gefäßen ermöglichte
- Im Juli 2024 kündigte Arsenal Medical an, dass in der ersten Studie EMBO-01 Trial von NeoCast für hypervaskuläre Hirntumoren der Wirkstoff primäre Sicherheits- und Durchführbarkeitsendpunkte erfüllte, 88% Tumordevaskularisation erreichte und eine vollständige Resektion mit guter Gefäßocclusion ermöglichte, die sein Potenzial als effektivere flüssige Embolie hervorhe.
- Im Mai 2024 kündigte Merit Medical Systems die Freigabe von FDA 510(k) und den Start des Siege Vascular Plug and Bearing nsPVA Express Prefilled Syringe an, das sein Embolics-Portfolio mit einem schnell einlaufenden Gefäßstecker und einem vorgefüllten PVA-Mikrosphären-Liefersystem zur Vereinfachung der Versiegelung erweitert.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











