


Globale Marktsegmentierung für leere intravenöse (IV) Beutel nach Produkt (PVC und Nicht-PVC), Typ (Einzel- und Mehrkammer) – Branchentrends und Prognose bis 2032
Was ist die Leere Intravenous (IV) Taschen Marktgröße und Wachstum Rate
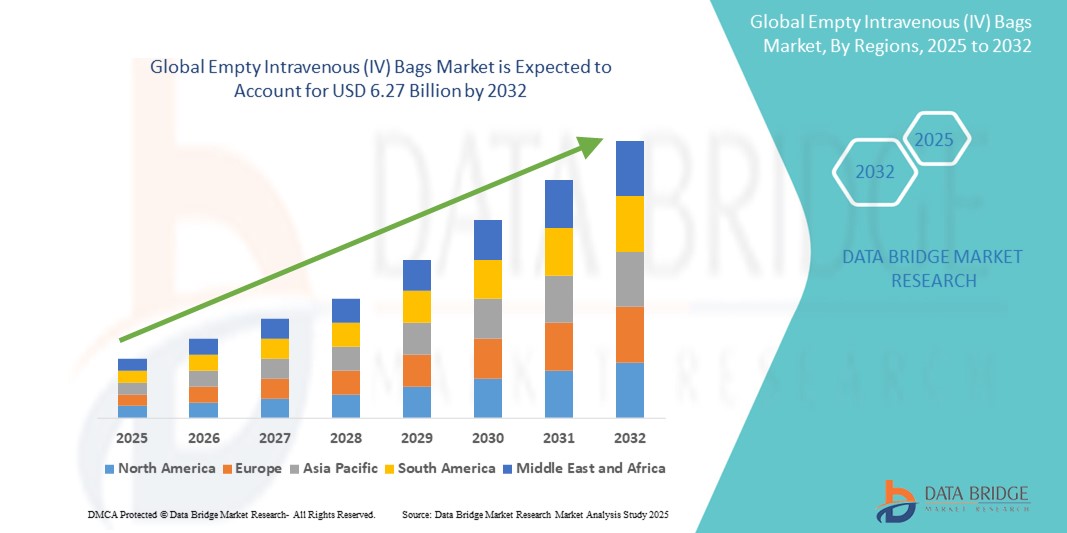
- Wie pro Data Bridge Market Research Analysis wurde die globale leere intravenöse (IV) Beutel Marktgröße bei4,12 Mrd. USD in 2024und wird voraussichtlich erreichen6,27 Milliarden USD bis 2032, beiCAGR von 5,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Auftreten chronischer Krankheiten, die steigenden Spitalisierungsraten und die wachsende Nachfrage nach sterilen, kontaminationsfreien parenteralen Lösungen in Gesundheitseinrichtungen weltweit gefördert.
- Darüber hinaus stellt der Übergang von PVC-basierten IV-Säcken zu nicht-PVC-Alternativen, die durch Umwelt- und Sicherheitsfragen angetrieben werden, diese Produkte als bevorzugte Wahl in der modernen medizinischen Versorgung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme leerer IV-Säcke weltweit
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 4.12 Milliarden
- Voraussichtlicher Marktwert (2032):USD 6.27 Milliarden
- Prognose CAGR (2025–2032): 5.40%
Leere intravenöse (IV) Taschen Marktanalyse
- Leere intravenöse (IV) Säcke, die für die Bereitstellung von Medikamenten, Flüssigkeiten und Nährstoffen unerlässlich sind, sind wichtige Komponenten in modernen Gesundheitswesen-Einstellungen, weit verbreitet in Krankenhäusern, Kliniken und Hauspflege für parenterale Verabreichung aufgrund ihrer Sterilität, Kompatibilität und einfache Nutzung
- Die eskalierende Nachfrage nach leeren IV-Säcken wird in erster Linie durch die steigende Prävalenz von chronischen undInfektionskrankheiten, zunehmende chirurgische Eingriffe und zunehmende Betonung auf Infektionskontrolle und Patientensicherheit
- Nordamerika dominierte den leeren Intravenous (IV)-Taschenmarkt mit dem größten Umsatzanteil von 39,5% im Jahr 2024, unterstützt durch etablierte Gesundheitsinfrastruktur, starke regulatorische Rahmen, die nicht-PVC-Alternativen fördern, und hohe Krankenhauszulassungen, vor allem in den USA, die weiterhin fortschrittliche medizinische Liefersysteme und umweltfreundliche Materialien zu übernehmen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im leeren Intravenous (IV)-Säckchenmarkt während der Prognosezeit aufgrund der Ausweitung des Gesundheitszugangs, des wachsenden medizinischen Tourismus und der erhöhten Investitionen in die Krankenhausinfrastruktur
- Nicht-PVC-Segment dominierte den leeren Intravenous- (IV)-Säckchenmarkt mit einem Marktanteil von 48% im Jahr 2024, der durch steigende Umwelt- und Gesundheitsprobleme im Zusammenhang mit DEHP-Leaching aus traditionellen PVC-Materialien und wachsende regulatorische Unterstützung für sicherere Alternativen getrieben wurde.
Report Scope und Leere Intravenous (IV) Taschen Marktsegmentierung
|
Attribute |
Leere Intravenous (IV) Taschen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im leeren Intravenous (IV) Taschenmarkt
„Shift Towards Non-PVC und Eco-Friendly Alternatives“
- Ein signifikanter und beschleunigter Trend im globalen leeren Intravenous (IV)-Beutelmarkt ist der zunehmende Wandel in RichtungNicht-PVC, DEHP-freie und umweltfreundliche Beutelmaterialien. Dieser Übergang wird von steigendem Umweltbewusstsein, wachsender Besorgnis über die chemische Auslaugung und strengere regulatorische Mandate auf den großen Gesundheitsmärkten vorangetrieben
- Zum Beispiel haben Baxter International und B. Braun nicht-PVC IV Taschen eingeführt, um Phthalate zu beseitigen und Umweltauswirkungen zu reduzieren. Diese Produkte erfüllen neue regulatorische Standards und bieten Gesundheitsdienstleister sicherere Alternativen zu herkömmlichen PVC-Taschen
- Nicht-PVC-Materialien wie Polypropylen undEthylenvinylacetat(EVA) gewinnen aufgrund ihrer chemischen Stabilität, Flexibilität und reduziertem Verschmutzungsrisiko Zugkraft. Dieser Trend ist besonders relevant für die Bereitstellung sensibler Medikamente wie Chemotherapie- oder lipidbasierter Infusionen
- Die Nachfrage nach ökobewussten Medizinprodukten wird auch durch institutionelle Nachhaltigkeitsziele und nationale Gesundheitsvorschriften unterstützt, die den Einsatz von recycelbaren und niedrigtoxischen Materialien fördern. Dadurch entwickeln Unternehmen IV-Säcke, die sowohl geduldig als auch umweltverträglich sind.
- Darüber hinaus verstärkt die wachsende Beliebtheit von füllfertigen und vorgemischten IV-Lösungen die Nachfrage nach anpassbaren und verunreinigten Beutelformaten und beschleunigt die Übernahme von Gesundheitsdienstleistern
- Dieser Trend zu nachhaltigen, leistungsfähigen und konformen IV-Bag-Lösungen ist die Umgestaltung von Industriestandards und die Beeinflussung der Beschaffungspräferenzen zwischen Krankenhäusern, Kliniken und Pharmaunternehmen weltweit
Leere Intravenous (IV) Taschen Marktdynamik
Fahrer
„Erhöhte gesundheitliche Bedürfnisse und Nachfrage nach steriler parenteraler Lieferung“
- Die zunehmende globale Belastung chronischer Krankheiten, die Erhöhung der Spitalisierungsrate und eine höhere Anzahl chirurgischer Eingriffe sind wichtige Treiber für die Nachfrage nach leeren IV-Säcken, die für die intravenöse Fluid- und Medikamentenverwaltung von entscheidender Bedeutung sind.
- So berichtet die Weltgesundheitsorganisation (WHO) eine steigende Häufigkeit von Herz-Kreislauf-Erkrankungen und Diabetes, Bedingungen, die häufig eine parenterale Therapie erfordern. Dies führt zu einem erhöhten Bedarf an zuverlässigen und sterilen IV-Beutellösungen in stationären und ambulanten Einstellungen
- Krankenhäuser und Kliniken suchen zunehmend sterile, flexible und langlebige IV-Säcke, um eine sichere Lieferung von Flüssigkeiten, Medikamenten und Nahrungszubereitungen zu gewährleisten, insbesondere für kritische Pflege- und Notfallsituationen
- Darüber hinaus tragen das Wachstum der geriatrischen Bevölkerung und der Ausbau der Gesundheitswesen in der Wohnung zur Übernahme von IV-Säcken jenseits traditioneller Krankenhausumgebungen bei, was die Marktnachfrage verstärkt.
- Hersteller reagieren mit einer Reihe von fortschrittlichen, kontaminationsbeständigen IV-Beutel-Optionen, die für mehrere klinische und therapeutische Anwendungen geeignet sind und die sich entwickelnden Anforderungen moderner Gesundheitssysteme unterstützen
Zurückhaltung/Challenge
„Umweltbelange und regulierende Einhaltung von PVC-basierten Taschen“
- Die weit verbreitete Verwendung von PVC-basierten IV-Säcken stellt Umwelt- und Gesundheitsprobleme aufgrund der Auslaugung von schädlichen Weichmachern wie DEHP dar, die reproduktive und entwicklungsbedingte Risiken, insbesondere bei längerer Exposition, darstellen können
- So haben beispielsweise Regulierungsstellen wie die Europäische Chemikalienagentur (ECHA) und die US-FDA die Verwendung von DEHP-haltigen Medizinprodukten beschränken oder entmutigen, indem sie die Hersteller dazu aufdrängen, sicherere Alternativen zu suchen.
- Die Umstellung auf Nicht-PVC-Materialien kommt jedoch mit Herausforderungen wie höhere Produktionskosten, Revalidierungsanforderungen an die Drogenverträglichkeit und eingeschränkte Verfügbarkeit von Lieferanten in einigen Regionen. Diese Faktoren können die Annahme verzögern oder den Zugang zu erweiterten IV-Beuteloptionen beschränken
- Darüber hinaus können Gesundheitseinrichtungen in Niedrigeinkommensregionen bei der Beschaffung von Nicht-PVC-IV-Säcken Probleme mit der Erschwinglichkeit stellen, so dass die Einhaltung billiger PVC-basierter Produkte
- Die Überwindung dieser Barrieren durch kostengünstige Innovation, klarere regulatorische Ausrichtung und ein erhöhtes Bewusstsein für die klinischen Vorteile nicht toxischer Alternativen wird entscheidend sein, um langfristiges Marktwachstum und Compliance Nachhaltigkeit zu erreichen
Leere Intravenous (IV) Taschen Markt Scope
Der Markt wird auf der Grundlage von Produkt und Typ segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der leere Intravenous (IV) Beutelmarkt in PVC und Nicht-PVC segmentiert. Das Non-PVC-Segment dominierte den Markt mit dem größten Marktanteil im Jahr 2024, der von steigenden Bedenken gegenüber dem DEHP-Leaching aus PVC-Säcken und zunehmender regulatorischer Unterstützung für DEHP-freie Alternativen angetrieben wurde. Nicht-PVC IV Beutel aus Materialien wie Polypropylen (PP) und Ethylen-Vinylacetat (EVA) bieten eine überlegene Sicherheit, Kompatibilität mit empfindlichen Arzneimittelformulierungen und sind umweltfreundlicher. Krankenhäuser und Pharmaunternehmen übernehmen zunehmend Nicht-PVC-Säcke für kritische Pflege, Onkologie und pädiatrische Anwendungen und tragen zur starken Marktpräsenz des Segments bei.
Das PVC-Segment wird erwartet, dass eine langsamere Wachstumsrate im Vergleich zu Nicht-PVC zu beobachten ist, da viele Gesundheitssysteme aufgrund des regulatorischen Drucks und des zunehmenden Bewusstseins für die Patientensicherheit von PVC weggehen. In kostensensitiven Märkten halten PVC-Taschen jedoch aufgrund ihrer Erschwinglichkeit und etablierten Lieferketten weiterhin Relevanz.
- Typ
Auf Basis des Typs wird der leere Intravenous (IV)-Tütenmarkt in Einkammer und Mehrkammer segmentiert. Das Segment Einkammer dominierte den Markt mit dem größten Marktanteil im Jahr 2024, aufgrund seiner weit verbreiteten Verwendung in Routine-IV-Therapien wie Hydratation, Antibiotika-Infusion und Elektrolyt-Reperlierung. Einzelkammer IV Taschen sind kostengünstig, einfach zu füllen und mit den meisten intravenösen Liefersystemen kompatibel, so dass sie die bevorzugte Wahl für allgemeine Krankenhaus- und klinische Anwendungen.
Das Multi-Kammer-Segment wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch den zunehmenden Bedarf an fachgerechten Medikamentenliefersystemen, die eine Vor-Ort-Mischung komplexer Lösungen ermöglichen. Diese Taschen werden zunehmend in Anwendungen wie der gesamten parenteralen Ernährung (TPN), der Chemotherapie und der Notfallversorgung eingesetzt, da sie die Drogenstabilität aufrecht erhalten und das Risiko einer Kontamination verringern können. Die Nachfrage nach Multi-Kammer-IV-Taschen steigt auch in der Heimgesundheit und kritischen Pflegeeinstellungen.
Leere Intravenous (IV) Taschen Markt Regionale Analyse
- Nordamerika dominierte den leeren Intravenous (IV)-Taschenmarkt mit dem größten Umsatzanteil von 39,5% im Jahr 2024, unterstützt durch etablierte Gesundheitsinfrastruktur, starke regulatorische Rahmen, die nicht-PVC-Alternativen fördern, und hohe Krankenhauszulassungen, vor allem in den USA, die weiterhin fortschrittliche medizinische Liefersysteme und umweltfreundliche Materialien zu übernehmen
- Gesundheitsdienstleister in der Region bevorzugen aufgrund ihres Sicherheitsprofils zunehmend Nicht-PVC IV-Säcke, insbesondere für gefährdete Populationen wie Kinder- und Onkologiepatienten. Diese Vorliebe wird durch umweltverträgliche Nachhaltigkeitsziele und die Einhaltung von sich entwickelnden Gesundheitsvorschriften weiter verstärkt.
- Die weit verbreitete Einführung fortschrittlicher medizinischer Technologien, die steigende Nachfrage nach sterilen und anpassbaren IV-Zustellungslösungen und erhebliche Investitionen in Krankenhaus- und Ambulanzeinrichtungen tragen zur Führungsposition Nordamerikas im globalen leeren IV-Beutelmarkt bei.
US Leere Intravenous (IV) Taschen Markt Insight
Der leere Intravenous (IV)-Tütenmarkt der USA eroberte den größten Umsatzanteil von 82,4% im Jahr 2024 in Nordamerika, angetrieben von der robusten Gesundheitsinfrastruktur des Landes und der hohen Nachfrage nach sterilen, kontaminationsfreien IV-Lösungen. Die Umstellung auf nicht-PVC- und DEHP-freie Materialien, unterstützt durch FDA-Richtlinien und Initiativen zur Nachhaltigkeit im Krankenhaus, beschleunigt die Marktakzeptanz deutlich. Darüber hinaus tragen die steigende Zahl von chronischen Krankheitsfällen, chirurgischen Eingriffen und eine wachsende geriatrische Bevölkerung weiter zur wachsenden Nutzung von IV-Säcken über Krankenhaus- und Ambulanz-Einstellungen bei.
Europa Leere Intravenous (IV) Taschen Markt Einblick
Der Markt für leere IV-Säcke in Europa soll sich während der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR erweitern, unterstützt durch strenge Umweltvorschriften, wachsende Nachfrage nach DEHP-freien Lösungen und steigende Gesundheitsausgaben. EU-Rechtsrahmen begünstigen den Übergang zu ungiftigen, recycelbaren IV-Beutelmaterialien, die Nachfrage nach nicht-PVC-Alternativen. Der Fokus der Region auf die Modernisierung des Gesundheitswesens und die Infektionsbekämpfung in öffentlichen und privaten Einrichtungen fördert die Einführung von IV-Beutel in einer Vielzahl von medizinischen Anwendungen.
U.K. Leere Intravenous (IV) Taschen Markt Insight
Der leere IV-Tütenmarkt der USA wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Annahme von umweltfreundlichen Medizinprodukten und eine stärkere Betonung der Sicherheitsstandards im Krankenhaus verursacht wird. Die steigenden chronischen Krankheitsquoten, die wachsende ambulante Behandlungsnachfrage und die regulatorische Ermutigung für DEHP-freie Alternativen bewirken eine Verschiebung in Richtung Nicht-PVC-Säcke sowohl im NHS- als auch im Privatsektor. Der Druck des Landes auf grünere Gesundheitspraktiken unterstützt auch die Annahme von recyclebaren, nicht toxischen IV-Lösungen.
Deutschland Leere Intravenous (IV) Taschen Markt Einblick
Der leere IV-Tütenmarkt in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das Engagement des Landes für Innovation, Sicherheit und Nachhaltigkeit im Gesundheitswesen gefördert wird. Deutschlands fortschrittliche Krankenhaus-Infrastruktur und die Basisantriebsnachfrage nach hochwertigen, kontaminationsbeständigen IV-Beutellösungen. Die zunehmende Verwendung von Multi-Kammer-IV-Taschen für komplexe Therapien, zusammen mit Politiken, die den PVC-Einsatz entmutigen, prägen den Wandel in Richtung moderner intravenöser Liefertechnologien.
Asien-Pazifik Leer Intravenous (IV) Taschen Markt Insight
Der asiatisch-pazifische leere IV-Tütenmarkt ist bereit, mit dem schnellsten CAGR von 23,6% während der Prognosezeit von 2025 bis 2032 zu wachsen, aufgrund der schnellen Entwicklung der Gesundheitsinfrastruktur, der steigenden chirurgischen Prozeduren und der Erweiterung des medizinischen Tourismus. Länder wie China, Indien und Japan führen durch verstärkte Investitionen in die öffentliche Gesundheit und durch die Förderung der Inlandsproduktion zu einem regionalen Wachstum. Die Nachfrage wird auch durch die Notwendigkeit kosteneffizienter, steriler und sicherer IV-Lösungen sowohl im städtischen als auch im ländlichen Bereich gefördert.
Japan Leere Intravenous (IV) Taschen Markt Einblick
Der Markt für leere IV-Taschen in Japan gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der Nachfrage nach hochwertigen medizinischen Geräten an Dynamik. Das Land legt großen Wert auf die Patientensicherheit und umweltfreundliche medizinische Lösungen, die die Annahme von nicht-PVC IV Taschen fördern. Auch die wachsende Nachfrage nach Heimgesundheit und parenteraler Ernährung beschleunigt die Verwendung von IV-Säcken mit besseren Sicherheits- und Usability-Profilen.
Indien Leere Intravenous (IV) Taschen Markt Einblick
Der indische leere IV-Säcke-Markt entfiel 2024 auf den größten Marktanteil des Marktes im asiatisch-pazifischen Raum, unterstützt durch die große Bevölkerung des Landes, den Zugang zum Gesundheitswesen und staatliche Initiativen zur Verbesserung der Krankenhausinfrastruktur. Der Wechsel zu erschwinglichen, lokal produzierten Nicht-PVC IV-Säcken nimmt zu, vor allem in städtischen Krankenhäusern und Kliniken. Die zunehmende Prävalenz von chronischen Krankheiten, das stärkere Bewusstsein für sterile Infusionspraktiken und die inländische Produktionskapazität treiben weiterhin ein starkes Marktwachstum in Indien.
Leere Intravenous (IV) Taschen Marktanteil
Die leere intravenöse (IV) Bags-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Baxter International Inc. (USA)
- Fresenius Kabi AG (Deutschland)
- B. Braun SE (Deutschland)
- ICU Medical, Inc. (USA)
- Otsuka Pharmaceutical Factory, Inc. (Japan)
- Poly Medicure Ltd. (Indien)
- Technoflex (Frankreich)
- Sippex IV Taschen (Frankreich)
- Kraton Corporation (USA)
- RENOLIT SE (Deutschland)
- Wuhan W.E.O. Science & Technology Co., Ltd. (China)
- Shanghai Xin Gen Eco-Technologies Co., Ltd. (China)
- Jiangsu Rongye Technology Co., Ltd. (China)
- Haemotronic S.p.A. (Italien)
- ALCOR Scientific (USA)
- West Pharmaceutical Services, Inc. (USA)
- Medline Industries, LP (USA)
- Weigao Group Medical Polymer Co., Ltd. (China)
- Zhejiang Kindly Medical Devices Co., Ltd. (China)
Was sind die jüngsten Entwicklungen im globalen leeren Intravenous (IV) Taschenmarkt
- Im April 2023 kündigte die B. Braun Melsungen AG den Ausbau ihrer nicht-PVC IV-Beutel-Produktionsanlagen in Spanien an, um der wachsenden globalen Nachfrage nach DEHP-freien, umweltfreundlichen Infusionslösungen gerecht zu werden. Diese strategische Investition richtet sich an das Engagement des Unternehmens für die ökologische Nachhaltigkeit und die Einhaltung der Vorschriften, die Verbesserung der Produktionskapazität für fortgeschrittene intravenöse Lieferprodukte und die Stärkung seiner Position in den europäischen und globalen Märkten
- Im März 2023 startete Fresenius Kabi eine neue Reihe von Multi-Kammer-Non-PVC IV Taschen, die auf die gesamte parenterale Ernährung (TPN) Therapien auf den nordamerikanischen und europäischen Märkten zugeschnitten sind. Diese Innovationen unterstützen die aseptische Vermischung an der Pflegestelle und ermöglichen eine sichere und effizientere Verabreichung komplexer Nährstoffzubereitungen. Die Entwicklung unterstreicht Fresenius Kabis Fokus auf fortschrittliche Medikamentenliefertechnologien und patientenzentrierte Infusionssysteme
- Im März 2023 stellte Baxter International Inc. ein IV-Beutelsystem der nächsten Generation mit kollapsiblem, nicht-PVC-Material vor, das zur Reduzierung von Abfällen und zur Steigerung der Lagereffizienz entwickelt wurde. Dieses System unterstützt eine umfassendere Nachhaltigkeitsinitiative über den globalen Betrieb von Baxter und betreut Krankenhäuser, die sicherere, umweltverträgliche Infusionsoptionen suchen. Die Produktlinienerweiterung zielt darauf ab, sowohl klinische Leistung als auch Umweltziele zu erreichen
- Im Februar 2023 kündigte Otsuka Pharmaceutical Factory, Inc. eine neue Produktionsstätte in Japan an, die der Produktion von nicht-PVC-fähigen IV-Säcken gewidmet ist, um die steigende Nachfrage in der Region Asien-Pazifik anzusprechen. Die neue Anlage integriert intelligente Fertigungstechnologien und erfüllt strenge Sicherheits- und Qualitätsregelungen, positioniert Otsuka, um seine Präsenz in schnell wachsenden Märkten wie China, Indien und Südostasien zu erweitern
- Im Januar 2023 hat ICU Medical, Inc. mit globalen Healthcare-Anbietern zusammengearbeitet, um eine fortschrittliche Non-PVC IV-Beutellösung zu testen, die für Hochrisikoinfusionen optimiert ist, einschließlich Chemotherapie und sensibler Biologik. Das Pilotprojekt konzentriert sich auf die Verbesserung der Patientensicherheit, die Verringerung der Kontaminationsrisiken und die Sicherstellung der Kompatibilität mit automatisierten Compoundiersystemen. Diese Entwicklung unterstreicht den innovationsgetriebenen Ansatz von ICU Medical und sein Engagement zur Verbesserung der Infusionssicherheit in kritischen Pflegeumgebungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











